
В английском языке слово discounting определяется как сведение экономических значений за различные промежутки времени к заданному отрезку.
Однако, если вы не имеете профильного образования, это определение может вас только запутать. Но все мы с вами сталкиваемся с ситуацией дисконтирования, даже не подозревая об этом.
Дисконтирование повседневными словами
Каждый россиянин знает цену своим деньгам. Стоя на кассе еще раз пересмотрите весь товар, убрав то, без чего можно обойтись.
Также под термином дисконтирование понимают экономический коэффициент, определяющий потребительскую способность денег. При помощи дисконтирования можно определить сумму, с которой нужно расстаться сегодня, для получения прибыли завтра.
Такой инструмент прогнозирования дохода востребован в бизнесе для расчета дохода от инвестиций
Дисконтирование денежных потоков
Дисконтирование применимо и в повседневной жизни тех людей, кто не связан с бизнесом инвестиций.
К примеру, желая дать своему ребенку обучение, приходится идти на большие траты. К дате поступления может не быть финансового резерва, тогда мы задумаемся об отложенном резерве денег, хранящемся «на черный день».

Рассмотрим на примере:
Через четыре года ваш сын будет оканчивать школу и в дальнейшем поступать в колледж, где курсы подготовки обойдутся в 25 000 рублей. Вы не можете взять эту сумму из семейного вклада.
Один из вариантов — открытие счета в банке. Для открытия накопительного счета сначала необходимо рассчитать сумму, которую нужно положить в банк, для получения через четыре года 25000 рублей.
Допустим, банк дает нам 10% годовых по вкладу. Чтобы выяснить, какую сумму нам нужно потратить (положить на счет) сегодня, производим нехитрые расчеты: 25 000 рублей разделим на (1,10) в квадрате и получаем 20 661 рубль. Эти вычисления будут дисконтированием.
В вышеизложенном примере с вкладом, ставка дисконтирования получатся 10%, Желаемая сумма (25 000 рублей) – это платеж через 4 года, а финальная сумма (20 661 рубль) – это и будет нужная нам дисконтированная стоимость предполагаемого финансового денежного.

Формула дисконтирования
Для того чтобы рассчитать стоимость дисконтирования, везде используются одинаковые формулы и обозначения данных показателей. FV (future value) и PV (present value).
Следуя нашему примеру, желаемая финальная сумма в размере 25 0000 рублей – это FV, стоимость денег в перспективе, а 20 661 рублей – это PV, стоимость денег на настоящий временной период.
Дисконтирование — самое понятное объяснение
Полностью формула имеет вид: PV = FV * 1/(1+R) n (25 000 * 1/(1+R) n = 20 661)
1/(1+R) n – фактор дисконтирования
R – процентная ставка
N – количество времени (лет) до желаемой даты.
Иначе говоря, дисконтирование можно определить как путь финансового потока от того, какую сумму мы планируем иметь спустя четыре года, к той, расстаться с которой нам необходимо, для достижения поставленной цели.
Формула жизни: время + деньги
Можно еще обратиться к примеру, знакомому практически каждому человеку. У нас есть немного свободных денег, которые мы можем потратить. Но, чтобы приумножить финансы, мы отправляемся в банк, чтобы открыть там счет под проценты.
Если вы положите 20 000 руб. под 10% годовых, то спустя календарный год, на счету вас будет уже 22 000 рублей.
На формуле это считается: 20000*(1+10%).
Расчет по увеличению (наращиванию) счета, возьмем за три года, будет уже несколько другим: (20000*1,10)*1,10)*1,10= 26 620
И имеет вид:
R –процентная ставка в десятичных,
N — расчетный период.
Операции дисконтирования и наращения
Наращивание – это вероятные расчеты стоимости финансов, которые возможно будет получить спустя какое-то время.
Легче всего суть данного процесса можно понять, вспомнив популярное выражение Время – деньги. Говоря простым языком, чем дольше открыт ваш вклад, тем большую сумму вы можете получить на выходе, спустя какой-то промежуток времени.
Способ дисконтирования денежных потоков (ДДП)
Без дисконтирования невозможно прогнозировать эффективность проекта и будущую прибыль с него.
Методы дисконтирования учитывают регулярность дохода, прибыльность и риски.
Коэффициент
Финансы имеют закон, носящий название падающая стоимость. Иначе говоря, деньги теряют свою покупательскую способность по истечению какого-то времени, то есть, дешевеют. Эта особенность – основа метода дисконтирования.
Следовательно, что для произведения верных расчетов нужно учитывать оценку на настоящий период времени, и продолжать все денежные движения в будущем соотносить с сегодняшним днем.
Формула расчета по приведению потенциальной прибыли к текущей стоимости выглядит так:
где: r – ставка, а i – временной период.
Формула расчета ДДП
С помощью ставки дисконтирования можно вычислить прибыль, на которую может рассчитывать инвестор, при вкладах в определенные проекты.

В зависимости от объекта инвестирования, ставка дисконтирования обязательно состоит из инфляционной составной части, финансовой оценки вложенного бюджета, уровня дохода и рисков, также частей других составляющих.
Очевидно, что инвестировать в проект больше, чем планируется получить с него, никто не будет. Так же как и продавать бизнес за меньшую сумму, чем прогнозируется получить с него через пару лет.
Дисконтирование и инвестиционные проекты
Это означает, что вкладчик, инвестирующий финансовые средства в идею, получает не инженерные или человеческие запасы в виде группы первоклассных экспертов, новых офисов, баз, хай-текового оснащения и т.п., а завтрашний приток финансов. Если мы будем и дальше развивать эту тему, то выходит, различное дело «производит на рынок только один продукт – деньги.
Основное достоинство способа дисконтирования финансовых средств заключается в том, что этот способ анализа, только один из всех нынешних, нацелен на перспективы рынка, это помогает развитию инвестирования.
Источник: fin-atlas.ru
Дисконтированный денежный поток от инвестиционной деятельности.
В общем случае инвестиции не имеют единовременный характер, а распределены во времени. Денежный поток проекта от инвестиционной деятельности состоит не только из оттока денежных средств на приобретение активов, но также включает в отдельные годы притоки от продажи активов, в частности, ликвидационную стоимость.
Последняя представляет собой доход, полученный при ликвидации части объекта или объекта в целом в конце срока его действия, как разность между выручкой и затратами на ликвидацию (например, на демонтаж и налоги) или остаточную стоимость при наличии возможности повторного использования активов в составе другого проекта.
На рис. 10 .3 приведена схема денежного потока проекта от инвестиционной и операционной деятельности в общем случае.

Рис. 10.3. Схема денежного потока от инвестиционной и операционной деятельности по проекту в течение его жизненного цикла
На рис. 10.3 имеем нестандартный денежный поток постнумерандо, где К’0, К1, К2, К5 — капиталовложения в конце соответствующего года; Л5 и Л7 — ликвидационная стоимость в конце 5-го и 7-го годов; момент t=2 представляет собой конец периода исходных инвестиций и начало первого года эксплуатации объекта, D3-HD7 -доходы, прикрепленные к концу соответствующего года.
В пределах расчетного периода t-0,n элементами денежного потока (ДП) от операционной деятельности являются Д, а элементами ДП от инвестиционной деятельности являются К, и Д.
Как видно из рис. 10.3, К0, К и К2 представляют собой стартовые капиталовложения, вкладываемые для создания объекта до начала его эксплуатации, а К5 представляет дополнительные инвестиции, которые осуществляются после начала эксплуатации объекта и могут быть направлены на следующие цели: для наращения проектной мощности; на восстановление окружающей природной среды; разновидностью дополнительных инвестиций, являются средства, направляемые на улучшение финансовых показателей (финансовой реализуемости проекта) и для этого проектом предусматривается опережающее размещение необходимых денежных средств на фондовом рынке или на банковском депозитном счете.
Следует отметить, что выделение дополнительных инвестиций (на рис. 10.3 это К,) из состава исходных капиталовложений может показаться формальной процедурой. Однако, выделение дополнительных инвестиций, финансируемых из денежного потока от операционной деятельности проекта, как будет показано дальше (раздел 10.8), имеет важное методическое значение и позволит избежать некоторых довольно существенных ошибок, встречающихся в практике оценки инвестиций.
В методических целях представим формулу (10.9) в виде разности двух частей:

Приведенная (дисконтированная) величина стартовых и дополнительных инвестиций рассчитывается по формуле:

где Ко — сумма приведенных стартовых и дополнительных капиталовложений к моменту t=0; t — номер шага расчета; п — число шагов (лет) в расчетном периоде;
К, — элемент потока капиталовложений на ^-м шаге. Приведенная к нулевому моменту величина ликвидационной стоимости Л0 рассчитывается по формуле

где Л0 — приведенная величина ликвидационной стоимости;
Л, — ликвидационная стоимость оборудования (или объекта в целом) на /-м шаге.
Приведенные капиталовложения, полезно используемые в проекте в течение его срока действия для генерирования денежного потока от операционной деятельности, рассчитываются по формуле:

где К 0 — сумма приведенных используемых в проекте капиталовложений;
Ко — сумма приведенных стартовых и дополнительных капиталовложений;
Ло — суммарная величина приведенной ликвидационной стоимости.
Очевидно, что формула (10.9 б) является разновидностью формулы (10.9).
На основе формул (10.8)^-(10.12) можем переписать формулу (10.7) в следующем виде:

В случае, когда поток капиталовложений представлен одним элементом К’0 (разовой исходной инвестицией), а Л0 = 0, тогда
формула (10.14) совпадает с частной формулой (10.10).
Для случая, когда моментом приведения является иная точка Т (например, начало периода эксплуатации объекта), формула расчета ЧДД примет следующий вид:

где Т- момент приведения денежного потока проекта.
В этом случае элементы денежного потока проекта, расположенные правее точки Т будут дисконтироваться, а элементы, расположенные левее — наращиваться.
Для денежного потока, изображенного на рис. 10.3 (с указанной на нем нумерацией элементов ДП), при Т= 2 будем иметь:

Необходимо рассчитать показатель ЧДД проекта по исходным данным, приведенным в табл. 10.4. Норма дисконта — 10% годовых. Начало эксплуатации объекта совпадает с началом 2013 года, за момент приведения принять конец 2012 года.
Исходные данные и расчет показателей К 0 , Д°, ЧДД
Исходные показатели проекта
Источник: studref.com
Оценка коммерческой эффективности инвестиционного проекта
Интегральный дисконтированный денежный поток от инвестиционной деятельности составил -15644 тыс. руб. , а интегральный денежный поток от операционной деятельности равен 86434 тыс. руб . Определим индекс доходности инвестиций:

Индекс доходности инвестиций составил 5,5 . Это означает, что на 1 рубль , инвестированный в данный проект, инвестор получит 5,5 руб. дохода .
Следующий показатель, который нужно рассчитать – это индекс доходности затрат. Для этого надо сначала определить суммарные дисконтированные притоки и суммарные дисконтированные оттоки средств. Это тоже удобно сделать в виде таблицы ( таблица 5.4):
| Приток средств от инвестиционной деятельности (доход от продажи активов), тыс. руб. | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 50 |
| Приток средств от операционной деятельности (выручка), тыс. руб. | 0 | 84000 | 84000 | 84000 | 84000 | 84000 | 84000 | 84000 |
| Итого притоков, тыс. руб. (п.1+п.2) | 0 | 84000 | 84000 | 84000 | 84000 | 84000 | 84000 | 84050 |
| Коэффициент дисконтирования при Е=15% (формула 3) | 0,87 | 0,756 | 0,658 | 0,572 | 0,497 | 0,432 | 0,376 | 0,327 |
| Дисконтированные притоки, тыс. руб. (п.3 x п.4) | 0 | 63504 | 55272 | 48048 | 41748 | 36288 | 31584 | 27484 |
| Дисконтированные притоки нарастающим итогом, тыс.руб. | 0 | 63504 | 118776 | 166824 | 208572 | 244860 | 276444 | 303928 |
| Отток средств от инвестиционной деятельности (инвестиции), тыс. руб. | 18000 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Отток средств от операционной деятельности (себестоимость без амортизации+налоги), тыс. руб. | 0 | 59950 | 59950 | 59950 | 59950 | 59950 | 59950 | 59950 |
| Итого оттоков, тыс. руб. (п.7+п.8) | 18000 | 59950 | 59950 | 59950 | 59950 | 59950 | 59950 | 59950 |
| Дисконтированные оттоки, тыс. руб. (п.8 x п.4) | 15660 | 45322 | 39447 | 34291 | 29795 | 25898 | 22541 | 19604 |
| Дисконтированные оттоки нарастающим итогом, тыс.руб. | 15660 | 60982 | 100429 | 134721 | 164516 | 190414 | 212955 | 232559 |
Итак, суммарные дисконтированные притоки средств составили 303928 тыс. руб. , а суммарные дисконтированные оттоки средств равны 232559 тыс. руб . Определим индекс доходности затрат:

Индекс доходности затрат составил 1,3 . Это говорит о том, что на рубль затрат по проекту приходится 1,3 рубля дохода.
Следующий показатель коммерческой эффективности – это внутренняя норма доходности (ВНД). ВНД целесообразно определить графически. Для этого нужно построить график , откладывая по оси абсцисс (то есть по оси х) норму дисконта, а по оси ординат (то есть по оси у) — интегральный ЧДД по проекту, получаемый при данной норме дисконта.
График имеет форму прямой линии, для построения которой достаточно двух точек. Первая точка у нас уже есть. Она имеет координаты ( 15; 70792 ) и указывает на значение интегрального ЧДД по проекту при норме дисконта 15% . Чтобы получить вторую точку, нужно пересчитать интегральный ЧДД при любой другой норме дисконта. Возьмем Е=30% . Составим таблицу для расчета интегрального ЧДД ( таблица 5.5):
| Денежный поток от инвестиционной деятельности , тыс. руб. | -18000 | 0 | 0 | 0 | 0 | 0 | 0 | 50 |
| Денежный поток от операционной деятельности, тыс. руб. | 0 | 23890 | 23890 | 23890 | 23890 | 23890 | 23890 | 23890 |
| Чистый доход, тыс. руб. (п.1+п.2) | -18000 | 23890 | 23890 | 23890 | 23890 | 23890 | 23890 | 23940 |
| Коэффициент дисконтирования при Е=30% (формула 3) | 0,769 | 0,592 | 0,455 | 0,350 | 0,269 | 0,207 | 0,159 | 0,123 |
| ЧДД, тыс. руб. (п.3 x п.4) | -13846 | 14136 | 10874 | 8365 | 6434 | 4949 | 3807 | 2935 |
| ЧДД нарастающим итогом, тыс. руб. | -13846 | 290 | 11164 | 19528 | 25963 | 30912 | 34719 | 37654 |
Вторая точка для построения графика будет иметь координаты ( 30; 37654 ). Эта точка соответствует значению интегрального ЧДД при норме дисконта 30% . Таким образом, имеется 2 точки: ( 15; 70792 ) и ( 30; 37654 ).
Переходим к построению графика ( рис. 5.1):
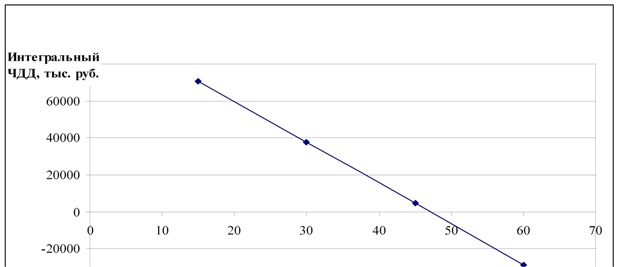
Рис. 5.1. Графическое определение ВНД
На графике внутренняя норма доходности – это точка пересечения прямой с осью абсцисс . В данном случае ВНД составляет примерно 48% . Это значит, что в случае, если норма дисконта станет равной 48% , то интегральный ЧДД по проекту будет равен нулю . Другими словами, если норма дисконта превысит 48% , то проект станет неэффективным.
Срок окупаемости инвестиций составляет 1 год , так как уже на втором шаге расчета накопленный ЧДД имеет положительное значение . В течение одного года вложенные в проект средства вернутся инвестору.
Таким образом, мы рассчитали все показатели коммерческой эффективности инвестиционного проекта – чистый доход, чистый дисконтированный доход, индекс доходности инвестиций, индекс доходности затрат, внутреннюю норму доходности и срок окупаемости инвестиций. Интегральный ЧДД равен 70792 тыс. руб. (то есть больше нуля), ИДИ=5,5 (больше 1), ИДЗ=1,3 (больше 1), ВНД=48% (больше Е). Вывод – инвестиционный проект является коммерчески эффективным.
Краткие итоги:
- Показатели коммерческой эффективности проекта — чистый доход, чистый дисконтированный доход, срок окупаемости, индекс доходности инвестиций, индекс доходности затрат, внутренняя норма доходности .
- Чистый доход — это сальдо денежных потоков от операционной и инвестиционной деятельности .
- Чистый дисконтированный доход — это произведение чистого дохода и коэффициента дисконтирования.
- Индекс доходности инвестиций определяется отношением интегрального дисконтированного денежного потока от операционной деятельности к абсолютной величине интегрального дисконтированного денежного потока от инвестиционной деятельности .
- Индекс доходности затрат определяется отношением суммарного дисконтированного притока средств к суммарному дисконтированному оттоку средств.
- Внутренняя норма доходности – это такая норма дисконта, при которой интегральный ЧДД равен нулю.
- Срок окупаемости инвестиций – это период времени, за который вложенные в проект средства возвращаются инвестору в виде прибыли.
Упражнения
- Перечислить показатели коммерческой эффективности инвестиционного проекта.
- Осуществление проекта потребует инвестиций в размере 500 тыс. руб. В момент завершения проекта активы предприятия будут проданы по остаточной стоимости 180 тыс. руб . Определить денежный поток от инвестиционной деятельности .
- Годовая выручка предприятия — 800 тыс. руб . Себестоимость годового объема производства за вычетом амортизации — 350 тыс. руб . Налоговые и другие обязательные платежи в год — 120 тыс. руб . Определить денежный поток от операционной деятельности.
- По данным упражнений 2 и 3 определить чистый доход предприятия, чистый дисконтированный доход, индекс доходности инвестиций, индекс доходности затрат, ВНД, срок окупаемости.
Темы для курсовых работ, рефератов, эссе:
- Проблемы выбора нормы дисконта в практике оценки эффективнсоти инвестиционного проекта.
- Сравнение конкурирующих инвестиционных проектов по показателям эффективности.
- Составление инвестиционной программы предприятия на основе показателей коммерческой эффективности проекта.
Источник: intuit.ru