
Впервые эти понятия были использованы еще 500 лет назад математиком Лукой Пачоли. Терминология пошла с латинского: «дебет» означает в буквальном переводе «должен он», а «кредит» – «должен я».
Этим же автором был создан труд, в котором были прописаны основы бухгалтерского учета, используемые по сей день, хотя с небольшими изменениями.
Проще всего объяснить понятие и разницу между дебетом и кредитом на основе примера.
Допустим, необходимо заплатить налоги со счета предприятия. В этом случае перевод денег с расчетного счета будет считаться кредитом для этого счета и дебетом для счета «налоги».
Таким образом, дебет подразумевает под собой «приход», а кредит – «расход». В бухгалтерском учете два понятия неразрывно связаны между собой. Дебет не может существовать без кредита и наоборот: если в одном месте убыло, то во втором прибыло. Вот в чем основная разница дебета и кредита.
В бухгалтерском учете
Ведение бухгалтерского учета подразумевает, что для всех операций вводится одна единица измерения, которая представляет собой денежный эквивалент. В данном случае (на просторах Российской Федерации) такой единицей является рубль. Деньги в свою очередь являются эквивалентом любого товара.
Что такое сальдо и как его посчитать
Таким образом, ответом на вопрос, чем отличается дебет от кредита, является определение этих параметров. Дебет — это часть бухгалтерской проводки (схематической записи хозяйственной операции), которая указывает на получателя средств. Соответственно, кредит отображает источник их поступления.
В активных и пассивных счетах
В активных и пассивных бухгалтерский счетах, дебет и кредит имеют разные толкования. В активном счету дебет отображает поступление средств, комплектующих, долгов других организаций. В пассивном – любые расходы, которые связаны с уменьшением денежных средств (налоги, зарплата). Кредит отображает поступление финансов, возврат долгов.

Дебетовая и кредитная карта
Чем отличается дебет от кредита, своими словами можно объяснить, используя кредитную карту и карту для выплат(дебетовую). Для примера можно взять обычного человека. У него есть дебетовая банковская карта, на которой имеются собственные средства.
Когда деньги на нее поступают (например, заработная плата), то это является дебетом. Когда он расходует – кредитом.
Если речь идет о кредитной карте, то тут расход средств, которые принадлежат банку, это дебет, а их возмещение – кредит.

Функциональное назначение дебета и кредита
Дебет и кредит представляют собой инструменты для определения экономического состояния компании. На их основаниях бухгалтер может отследить положение дел и рассчитать такие понятия, как рентабельность или прибыль, в целом по предприятию или каких-либо направлениях его деятельности. Все это делается путем определения разницы между дебетом и кредитом.

Часто можно услышать подобное выражение: «Свести дебет с кредитом». Оно означает: сравнить эти показатели и подвести баланс.
Если дебет превышает или равен кредиту на активных счетах, то компания считается успешной в экономическом плане. Допустим за месяц предприятие произвело и реализовало товара на 1 млн рублей. При этом суммарные затраты на его изготовление составили около 80 %, или 0,8 млн рублей.
Следовательно, к концу месяца дебет будет превышать кредит на 200 тыс., что означает что производство рентабельно.
Пример расчета дебетового и кредитового сальдо
Существуют также понятия дебетового и кредитового сальдо. Фактически разница между дебетом и кредитом и называется сальдо. Понятие можно разобрать на еще одном простом примере.
Допустим, начинающий предприниматель решил открыть точку по продаже теплиц. На момент открытия у него еще нет ни средств, ни долгов, как и самого товара. Но имеется покупатель, который желает вложить 100 тыс., при этом оставив товар до весны.
На первом этапе покупатель перечисляет деньги и ждет товара весной. Деньги уходят из кошелька покупателя в кассу. Предприниматель кладет почти всю сумму в банк на расчетный счет. При этом сначала увеличивается дебет счета «касса», а потом кредит. На расчетный счет деньги поступают, следовательно, дебет.
На следующем этапе ищется изготовитель, с которым заключается договор на 160 тыс. с предоплатой в половину суммы. Деньги перечисляются на счет поставщика и уходят с расчетного счета. Поставщик изготавливает и поставляет теплицы (дебет счета «склад»).
Понятие дебета и кредита в бухгалтерии простыми словами
Большинство российских компаний, за исключением микробизнеса, обязаны вести бухгалтерский учёт. Для неопытных бизнесменов и начинающих владельцев компаний это оказывается проблемой: требуется оперировать специфическими терминами и работать с непривычной сложной документацией. В этом материале мы рассмотрим основополагающие термины и их практическое назначение.
Базу бухгалтерского учёта составляют 2 понятия — дебет и кредит. Простыми словами это заработок и затраты денег предприятия:
- Дебет — заработанные, зачисленные на счёт средства. Это деньги, полученные компанией за свою деятельность, как основную, так и дополнительную. Например, продажу товаров, оказание услуг, сдачу помещений в аренду. Сюда же входят долги заёмщиков и дебиторские задолженности контрагентов.
- Кредит — израсходованные или планируемые к списанию со счёта средства. Это затраты компании на материалы, сырьё и оборудование, зарплаты, выплату банкам и другим финансовым учреждениям, контрагентам и деловым партнёрам, налоги и акцизы государству.
При благоприятном развитии событий два показателя находятся в гармонии и балансе, а поступившие средства доминируют над затраченными.
Чтобы запомнить 2 эти ключевых понятия, рекомендуется воспользоваться простейшей формулой:
- дебет — «нам должны»;
- кредит — «мы должны».
В бухгалтерии состояние по приходным и расходным операциям фиксируется по балансу, где используется метод двойной записи. В левую графу записывают данные по дебету (то есть по поступлениям), а в правую — по кредиту (по затратам).

Записи решают несколько задач:
- помогают отслеживать финансовое состояние компании;
- фиксируют все ключевые показатели сделок с экономическим эффектом (получением дохода или затратами);
- дают сведения для расчёта валовой и чистой прибыли;
- представляют ценную информацию для потенциальных инвесторов, новых участников и деловых партнёров.
Если говорить ещё проще, они сводят воедино огромное количество разнородной информации и данных, измеряемых в разных единицах — штуках, единицах, литрах и, конечно, в деньгах.
Без дебета и кредита сложно разобраться, каково в действительности состояние компании. Показатели по ним дают прямые ответы. Если дебет больше, дела идут хорошо.
Компания зарабатывает больше, чем тратит. Если кредит вдруг стал расти и превосходит дебет, начинаются проблемы. Очевидно, что компания тратит больше, чем зарабатывает, а значит, должна срочно принять меры и изменить экономическую политику.
Эти данные фиксируются не только в бухгалтерском балансе, но и в банковской выписке. Её можно заказать в любой момент в обслуживающем банке. Здесь информация будет представлена в другой форме:
- все переводы на счёт;
- все переводы в пользу третьих лиц;
- банковская комиссия.
Отличия дебета и кредита
Дебет и кредит выполняют одинаковую функцию — фиксируют финансовое состояние компании, отображают эффект её деятельности и сделок. На этом сходства понятий заканчиваются: они обозначают прямо противоположные процессы.
Дебет показывает, насколько и от чего выросли активы компании. Это доход, прибыль организации от всей своей деятельности, основной и дополнительной. Его проще всего представить как сумму активов.
Кредит отображает, как уменьшились записанные в балансе активы. Это все расходы компании на материалы для осуществления основной деятельности, выплату зарплаты персоналу, перечисления контрагентам, налоги и на аналогичные направления. Можно представить его как затраты на создание активов, образование доходов и прибыли.
Таким образом, показатели отображают разные экономические процессы, но служат одной цели — характеристике экономического состояния компании. Их соотношение, баланс являются ключевым показателем благосостояния организации.

Что такое дебетовый оборот
Обороты — это суммы, которые образовались на счетах за какой-либо промежуток времени. Дебетовый покажет, как увеличились имущество, активы, деньги. Считается как сумма всех счетов по дебету. Кредитовый оборот зафиксирует совокупность операций расхода денежных средств.
Поступление или списание, приход или расход денег по счёту происходят постоянно, поэтому в разные моменты времени положение компании отличается. Чтобы получить объективные данные о благополучии организации, принято считать итоги за какой-либо момент времени. Например, за месяц, квартал и год.
Разность заработанных и потраченных денег за определённый промежуток времени называется «сальдо», и в хороших условиях она всегда должна быть положительным значением (быть больше 0). Такое сальдо называется дебетовым, а отрицательное (меньше нуля) — кредитовым.
Что такое дебет и кредит
Все компании, занимающиеся бизнесом, обязаны вести бухгалтерский учет. Исключением является только микробизнес. Дебет и кредит — это базовая основа бухучета. Если сформулировать эти понятия простыми словами, выходит, что это заработанные и потраченные средства компании.

Дебет — это финансы, которые были заработаны и зачислены на счета фирмы. Компания получила эти деньги за ведение своей деятельности, как основной, так и дополнительной. Это может быть оказание услуг, продажа товаров.
Под кредитом понимаются израсходованные средства, а также те, которые планируются к списанию со счетов. Сюда входят затраты на материальное обеспечение, заработная плата сотрудникам, налоги, страховые взносы, выплаты кредитов, оплата счетов контрагентов.
Благоприятное экономическое состояние фирмы характеризуется доминированием заработанных средств над затраченными. В бухгалтерии все состояния фиксируются по балансу в формате двойной записи. В левой графе указываются данные по дебету, в правой по кредиту.
- отследить финансовое состояние фирмы;
- зафиксировать все ключевые показатели сделок;
- получить сведения для расчета прибыли;
- предоставлять полную информацию о деятельности компании потенциальным партнерам по бизнесу.
Показатели предназначены для того, чтобы обобщать огромное количество информации, цифр и данных.

Главные отличия
У понятий дебет и кредит есть одна общая функция. Они предназначены для отслеживания финансового состояния предприятия. Это единственное, что их объединяет. Во всех остальных направлениях это противоположные значения.
Дебет будет обозначать параметры и причины роста активов фирмы. Это показатель дохода от основной и от дополнительной деятельности. Он представляется как сумма активов. Кредит будет отличаться тем, что он отображает уменьшение средств на балансе. Показатель отображает все расходы.
Важно! Дебет и кредит отображают разные процессы в экономике, но предназначены для предоставления характеристики экономического состояния фирмы. Именно их правильное соотношение будет показателем эффективного развития предприятия.

Существующие типы счетов
При учете дебета на пассивном счете указываются расходы, которые связаны с уменьшением объема собственных средств, с оплатой обязательных взносов и налогов, выдачей заработной платы сотрудникам.
Какая структура
Счета дебета подразделяются на несколько разделов:
- внеоборотные активы — сюда включаются все сведения об имеющихся в компании активах, связанных со строительством, покупками;
- прямые — расходы, связанные с деятельностью предприятия, выплатой заработной платой, приобретением расходных материалов;
- косвенные — затраты на поддержание работоспособности фирмы;
- производственные запасы.
Другие возможные параметры
В качестве структуры дебета можно выделить готовую продукцию, денежные средства на счетах компании, собственный и заемный капитал.

Сведение
Чтобы дебет и кредит сводились, в бухгалтерии для каждой хозяйственной операции используются два счета. На один из них денежные средства поступают, со второго расходуются. Такой принцип двойной записи помогает избежать бухгалтерских ошибок. Они обнаруживаются в том случае, если баланс не удается свести.
Ошибки в бухгалтерии подразделяются на два типа:
- преднамеренные;
- непреднамеренные.
Чаще всего допускаются следующие ошибки:
- при проведении первичного учета операции будут отражаться без соответствующих бумаг;
- средства не отражены своевременно в учете;
- были неверно составлены проводки, которые исказили данные учета;
- нарушены правила первичного учета на стадии оценки.
Ошибки могут возникнуть при сбое компьютерных программ, использовании некорректных систем. Во всех случаях самым эффективным способом найти ошибку является проведение инвентаризации. Фактический остаток на счетах компании будет сверен с бухгалтерским.
Это поможет выявить факты неправильного подсчета. Можно провести сверки по товарным накладным контрагентов, проанализировав приход и расход.
Неверные проводки бухгалтер может обнаружить при составлении оборотно-сальдовой ведомости. Также можно отследить движение денежных средств по счетам кредита и дебета. Кроме того, рекомендуется использовать метод логического контроля. При таком варианте создаются контрольные точки, по которым значение в ведомости должно совпадать.

Общее значение терминов
Понятия кредита и дебета считаются основой бухгалтерского дела. По мнению историков, данные термины используются в обороте более пятисот лет. Отцом основателем бухгалтерского дела считается математик из Италии Лука Пачоли. В своем труде о «счетах и записях», он привел следующие определения:
- Кредит – моя задолженность третьим лицам.
- Дебет – задолженность третьих лиц передо мной.
Каждый субъект предпринимательства, получающий выручку от хозяйственной деятельности, должен вести бухгалтерский учет. Главной задачей бухгалтера является определение размера чистой прибыли компании, полученной за определенный временной промежуток. Для того чтобы найти это значение необходимо сложить все расходы предприятия, после чего вычесть полученный результат из общей суммы дохода организации.
Давайте изучим вопрос, кредит и дебет, что это такое? При формировании финансовых документов применяются две разновидности счетов: активные и пассивные счета. В активных счетах дебет отражает сумму прихода, а кредит общий размер текущих производственных издержек. На пассивных счетах эти показатели имеют противоположное значение.
Отбросив в сторону сложные бухгалтерские понятия, дебет можно охарактеризовать как размер прибыли компании, полученной путем оказания услуг и продажи товарной продукции. Кредит отражает величину статьи расходов на приобретение расходных материалов, сырья, выплаты персоналу и прочие производственные издержки.
Важно отметить, что в настоящее время нет предприятий, не ведущих бухгалтерский учет, правила, установленные текущим законодательством, обязуют каждого предпринимателя вести финансовую отчетность.
Кредитовая карта
Особенностью этого вида карт является отсутствие привязки к лицевому счету её держателя. Наличие данной карты позволяет человеку использовать «пластик» для приобретения различных вещей, оплачивая саму покупку позже. Каждая из кредитовых карт имеет определенный лимит, по достижению которого она блокируется.
Все приобретенные товары записываются на счет самой карты.
Каждому человеку, использующему данный вид карт, предоставляется выбор – погашение задолженности в тот период, когда банк предоставляет льготы (беспроцентное погашение) или распределение выплат на несколько частей. В случае выбора последнего метода, к сумме задолженности прибавляется определенный процент. Это означает, что быстрое погашение займа позволяет снизить величину комиссионных выплат.
Важно отметить, что существуют кредитные организации, которые не предоставляют льготного периода.

Бухгалтерский учет – это строгая, четко структурированная система, которая не терпит разночтений
Что значит «сальдо»
Основным предназначением бухгалтерского учета является выявление остатка между статьей расходов и выручкой компании. Составление подобных расчетов позволяет получить информацию о величине чистой прибыли, полученной от основной деятельности организации. Для получения этой информации необходимо узнать разницу между дебетом и кредитом.
Для обозначения этого показателя используется термин «сальдо».
Дебетовое сальдо – параметр отображающий, что величина доходов превышает текущие расходы компании. В той ситуации, когда производственные издержки больше выручки компании, используется термин «кредитовое сальдо». Рассматриваемые термины применяются для анализа успешности финансовых операций конкретной фирмы за конкретный временной отрезок.
Если размер дебета значительно выше объема кредита на активных счетах, можно сделать вывод, что компания обладает высокой финансовой устойчивостью.

Дебет и кредит — это своего рода координаты грамотного бухгалтерского учета
Источник: adygniish.ru
Дебет и кредит: кто кому должен
Сегодня, с развитием банковских систем, многие термины и понятия, которые раньше встречались только в бухучете, используются людьми и в повседневной жизни. Из-за такого распространения многие понятия исказились, некоторые даже не понимают, что именно они говорят. Чтобы не попасть впросак, важно поднимать уровень своей финансовой грамотности и подробнее разбираться в базовых понятиях. Итак, разберемся в базовых понятиях — дебет, кредит — нам должны или мы должны?
Понятие «дебет»
Слово «дебет» появилось уже много веков назад. В переводе с латыни оно будет звучать, как «должен он». Это понятие обозначает пополнение баланса компании, или другими словами, прибыль предприятия. Выражаясь более точно, дебет — это должны нам. Рассмотрим что такое дебет на примере.
Допустим, вы пришли в магазин, чтобы купить товар, за который нужно заплатить определенную сумму (5 000). Ваш кошелек, как и касса, делятся на 2 части — кредит (рассмотрим ниже) и дебет. Расплачиваясь за товар, вы пополняете дебет магазина на 5 000 руб. и списываете эту сумму с вашего кредит. счета.
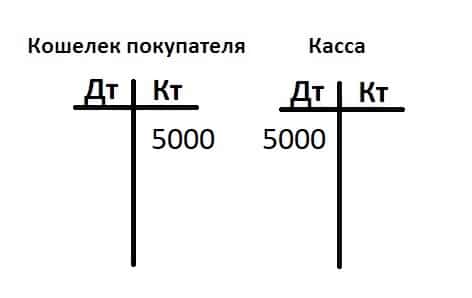
Кроме денежных средств в дебетный счет также заносится любое поступившее в распоряжении магазина материальное имущество. Понять этот термин достаточно трудно, но с его помощью будет легче разобраться в других бухгалтерских операциях.
Понятие «кредит»
В противоположность предыдущему термину слово «кредит» в переводе с латыни обозначает «должен я». Большинству людей это слово знакомо только как понятие денежного займа в банке. В каком-то смысле это правильное определение, но с бухгалтерии оно несет немного другой смысл.
Кредит — расход финансов из бюджета предприятия. Все растраты, которые несет компания относятся к колонке кредита. Чтобы было понятнее, рассмотрим это понятие на том же примере. Все растраты, которые несет магазин можно отнести к понятию кредит: покупка оборудования, оплата рабочей силы и т. д.
Учет и двойная запись
На каждом предприятии обязательно фиксируются любые финансовые затраты и поступление средств и материальных ценностей. В эту категорию можно отнести множество операций: закупка товара, аренда помещения, списанная продукция и т. д. Сложность заключается в том, что по правилам бухучета принято вести двойную запись, которая отображает информацию одновременно по двум счетам.
Основных счетов насчитывается 99, они разделяются на активные и пассивные. Каждый отдельный счет имеет свое значение, но запись в обеих колонках должна четко отображать, как именно были потрачены или получены те, или иные средства.
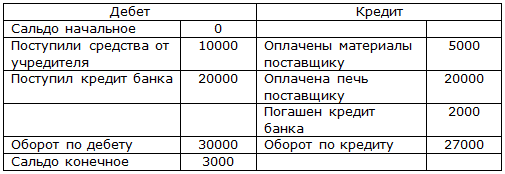
Все записи вносятся в таблицу. По правилам оформления этой таблицы, записи, которые относятся к дебету, расположены в левой колонке таблицы. Правая отображает записи, которые относятся к кредиту.
Активные и пассивные счета
Как уже было сказано, каждый счет несет свою смысловую нагрузку, а все, в свою очередь, они разделяются на две категории: активные и пассивные счета. Чтобы лучше понимать, что они из себя представляют, давайте рассмотрим определение активного и пассивного счета подробнее.
Активный счет
К активным счетам относятся те, которые отображают основные активы компании. К их числу относятся: прибытие средств на счет, и их списание. Их тоже можно разделить на несколько типов: для финансовых поступлений, имущественных и т. д. К основным активным счетам относятся: «Касса», «Общехозяйственные расходы» и «Товары». Кроме них есть еще 18 наименований.
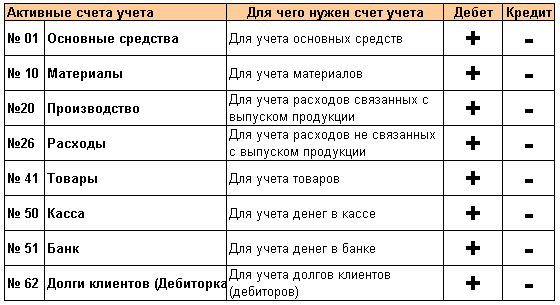
Что отображает активный счет конкретнее:
- Дебет отображает поступление средств: закупленные материалы, возвращенные задолженности, поступления в кассу.
- Кредит — расход средств из активов компании, материальных или финансовых.
Пассивные счета
Эта категория счетов предназначена для учета всех долгов компании перед другими предприятиями, источников средств, обязательств перед сотрудниками (зарплата), и перед различными службами (налоги, санитарные проверки и т. д.).
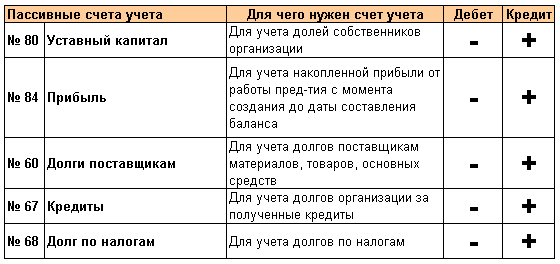
Дебет и кредит для пассивных счетов обозначают:
- Дебет отображает все расходы на налоги, зарплаты рабочим, и другие расходы, связанные с уменьшением капитала.
- Кредит фиксирует доход, увеличение прибыли, выплаченные задолженности, другие поступления средств.
Отличия между дебетом и кредитом
По сути, и дебет и кредит одновременно отражают сумму или материальные ценности, выраженные через их стоимость. Все основные понятия бухучета держатся именно на этих двух понятия. Хоть сами понятия и кажутся простыми, разобраться во всех тонкостях очень трудно. Иногда эти понятия могут просто противоречить друг другу, и, чтобы полностью разобраться, нужно понять различие между этими понятиями. Итак, уточним еще раз: кредит и дебет — это когда мы должны или должны нам?
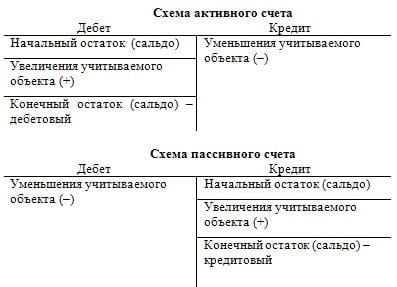
Сравнивая между собой дебет и кредит можно понять:
- Независимо от типа счета, дебет записывается слева, а кредит справа в таблице учета.
- В активных счетах дебет отображает прибыль, а кредит показывает затраты предприятия.
- Пассивные счета отображают выплаченные долги, кредит — новые задолженности или прирост старых.
- Конечный остаток по дебету записывают в активном балансе, по кредиту — в пассивном.
Подведем итог: к дебету можно отнести все средства, которые уже принадлежат компании. Также к ним относится увеличение прибыли, и снижение суммы долга. Кредит — финансы, которые помогают компании владеть всеми активами, указанными в дебете. Также тут записывают все расходы и увеличение задолженностей.
В заключение
Этих знаний о терминах «дебет» и «кредит» будет достаточно, чтобы объяснить что к чему остальным. Они пригодятся всем, кто хоть раз сталкивался с займами и кредитами. Понимая разницу между этими понятиями, вы будете знать, чем дебетовая карта отличается от кредитовой и что вообще написано в его личных счетах. Дебет и кредит — кто кому должен понять легче, если знать определение этих слов.
Источник: znatokdeneg.ru
Что такое сальдо: виды, расчет? Объясняем простыми словами!

Немного истории. Родиной бухгалтерского учета является Италия. В конце XV века математик Лука Пачоли изобрел так называемую систему двойной записи, согласно которой каждая операция в учете отражается на двух счетах. К примеру, если кто-то является верителем (то есть дебитором), то другого нужно обозначить должником. Или если деньги израсходованы из кассы, значит, поступил товар.
Согласно порядку ведения торговых книг, каждая запись по приходу (дебет) должна отражаться в левой стороне книги, а расходные (кредитовые) операции – в правой. Разница между двумя колонками – это сальдо. Впрочем, сам термин получил свое применение намного позже – в XIX веке, опять-таки в Италии.
Простыми словами, сальдо – это разница между приходом и расходом. Однако не все счета учета отражают движение денег. Существуют еще так называемые пассивные счета, по которым ведется учет обязательств, т.е. задолженности. Но об этом поговорим чуть позже, а пока вернемся к простым примерам для жизни.
Как определить сальдо?
Предположим, вы открываете счет в банке как частное лицо. Начальное сальдо по счету будет нулевое. Через несколько дней вам зачислена зарплата в размере 75 000 руб. (1 000 $ или 29 000 грн.), а затем вы произвели кое-какие расходы на сумму 22 500 руб. (300 $ или 8 700 грн.). Больше за месяц движений по счету не было. Таким образом, сальдо на конец периода по вашему счету будет составлять 52 500 руб. (700 $ или 20 300 грн.).
Другой пример. Ваш друг на начало месяца был должен вам 37 500 руб. (500 $ или 14 500 грн.). В течение месяца он погасил свой долг частично, перечислив вам 22 500 руб. (300 $ или 8 700 грн.). На конец месяца сальдо расчетов составило 15 000 руб. (200 $ или 5 800 грн.) в вашу пользу. Когда считается остаток долга, то сальдо всегда в пользу того, кому кредитор должен.
Как посчитать сальдо? Для этого нужно выполнить два действия:
- К начальному остатку по счету прибавить суммы по операциям, которые этот остаток увеличивают. Это относится и к долговым обязательствам. Допустим, вы были должны Пете 7 500 руб. (100 $ или 2 900 грн.) и взяли у Васи еще 15 000 руб. (200 $ или 5 800 грн.). Таким образом, ваша текущая кредиторская задолженность составляет 22 500 руб. (300 $ или 8 700 грн.).
- Далее из этого значения нужно вычесть суммы по обратным операциям. Предположим, в этом месяце вы вернули Пете 3 750 руб. (50 $ или 1 450 грн.), и кредитовое сальдо составит 18 750 руб. (250 $ или 7 250 грн.) (300-50).
Понятие сальдо с примерами
Разница между заработанными и потраченными средствами за отрезок времени называется «сальдо». При каждом движении сумм разница между ДТ и КТ меняется. Значит, изменяется и остаток (сальдо).
Дебетовое сальдо
Дебетовый остаток позволяет оценивать финансовое состояние компании на какой-то момент времени. В благополучном случае он должен быть со знаком + и больше 0. Если значение положительное, дебет превышает кредит, то сальдо отражается на активных счетах.
За счет дебетового сальдо оценивается финансовое положение компании.
Кредитное сальдо
Когда расходы больше дохода, показатель фиксируется в качестве кредитового сальдо на пассивном балансе. Компания с такими показателями не может считаться прибыльной. Благополучной считается ситуация, когда дебет по активам становится больше кредита.
Сальдо в бухгалтерском учете
Теперь, когда стало понятно, что такое сальдо и как его посчитать для простых жизненных ситуаций, перейдем к более глобальным расчетам. Начнем с учета операций внутри предприятия. В бухгалтерии сальдо – это остаток по активному или пассивному счету бухгалтерского учета.
Такие остатки на конец квартала или года переносятся в бухгалтерский баланс – основной отчет о финансово-хозяйственной деятельности предприятия.
Счета учета делятся на активные и пассивные. Активные – это счета, по которым отражается движение активов. Напомню, что к активам относятся:
- основные средства;
- нематериальные активы;
- запасы (материалы, товары и др.);
- денежные средства;
- дебиторская задолженность.
На пассивных счетах учитываются источники средств:
- уставный капитал;
- нераспределенная прибыль;
- кредиторская задолженность.
По активным счетам сальдо должно быть дебетовым. Это означает, что дебет (приход) должен превышать кредит (расход). К примеру, запасы товаров на складе или остаток денег в кассе не могут выражаться отрицательным значением. Таким образом, по таким счетам сальдо может быть только дебетовое (отраженное по левой стороне регистра бухгалтерского учета) или нулевое.
В пассивных счетах, наоборот, кредит должен быть больше дебета, и сальдо располагается в правой стороне регистра. Например, задолженность по кредиту в банке отражается на пассивном счете. Если по такому счету дебет превысит кредит, это означает, что вы переплатили, то есть отдали банку сумму больше, чем составляла ваша задолженность. В этой ситуации сальдо на конец периода будет располагаться в правой части регистра и принимать отрицательное значение. Отрицательное сальдо всегда подсвечивается в бухгалтерской программе красным цветом.
Красное сальдо в учете означает, что где-то была допущена ошибка. Если бухгалтер формирует ведомость по счетам и видит, к примеру, что сальдо по кассе отрицательное и выделено красным цветом, значит, какая-то операция была пропущена или отражена неверно.
Существуют также активно-пассивные счета, по которым сальдо может считаться как по дебету, так и по кредиту. К примеру, если сальдо по расчетам с покупателями дебетовое, это означает, что покупатель должен нам. А сальдо по кредиту возникает в случаях, когда покупатель перечислил аванс, по которому пока не произведена отгрузка.
Что такое обороты по дебету и кредиту?
В процессе деятельности организация совершает различные операции, в зависимости от их разновидности, сумма операции отражается на соответствующем счете либо по дебету, либо по кредиту.
Например, если получены наличные деньги в кассу, то сумму нужно будет занести в дебет 50 «Касса», если получены товары, то запись выполняется по дебету 41 «Товары».
В течение месяца бухгалтер последовательно учитывает все совершаемые операции путем внесения сумм в соответствующие счета бухгалтерского учета. По истечении месячного периода подводятся итоги работы — по каждому счету считаются обороты по дебету и кредиту.
→ Суммарное значение всех показателей, внесенных в дебет счета за месяц, называется дебетовым оборотом. В активных счетах он показывает общую величину, на которую увеличились активы за месяц, в пассивных — общую сумму, на которую уменьшились пассивы.
→ Суммарное значение всех показателей, отраженных по кредиту счета за месяц, называется кредитовым оборотом. В активных счетах он обозначает общую величину, на которую выбыли активы за месяц, в пассивных — общую сумму, на которую увеличись пассивы.
Обороты рассчитываются для подведения итогов за месяц и расчета конечного сальдо (остатка по счету).
Как рассчитать дебетовый и кредитовый оборот?
Чтобы рассчитать дебетовый оборот, нужно сложить те суммы, которые отражены по дебету счета. Соответственно, для расчета кредитового оборота, нужно сложить те суммы, которые отражены по кредиту.
Если в течение месяца на каком-то счете не выполнялись записи по дебету или кредиту, то соответствующий оборот будет равен 0.
- 05.03 — на 45 000 руб.;
- 10.03 — на 35 000 руб.;
- 28.03 — на 38 000 руб.
- 12.03 — на 20 000 руб.;
- 25.03 — на 30 000 руб.
- дебетовый = 45 000 + 35 000 + 38 000 = 118 000;
- кредитовый = 20 000 + 30 000 = 50 000.
Сальдо во внешнеторговых отношениях
При анализе внешнеэкономической деятельности государства принимаются во внимание суммы экспортных и импортных операций. При этом учитывается как отгрузка, так и оплата. Для этого рассчитывается сальдо торгового баланса и сальдо платежного баланса.
Сальдо торгового баланса
Торговый баланс – это соотношение между экспортом и импортом. Если экспорт превышает импорт, это означает, что государство продает товаров за границу больше, чем покупает. Такое сальдо называется положительным и свидетельствует о том, что товары, произведенные в данной стране, пользуются спросом среди потребителей в других государствах. Яркий пример – Швейцария, где постоянно наблюдается профицит торгового баланса. Во всем мире пользуются спросом швейцарские фармацевтические товары, бытовая техника и, конечно, часы.
В целом превышение экспорта над импортом характеризуется как благоприятный фактор для экономики. Однако здесь следует обращать внимание на структуру экспорта и импорта. Так, в той же Швейцарии экспортируются продовольственные и промышленные товары. В России же положительное сальдо достигается за счет экспорта сырья и энергоресурсов, что ведет к сокращению природных богатств.
При этом количество рабочих мест в сферах, не ориентированных на экспорт, не увеличивается. В результате в плюсе оказываются только экспортеры, которым невыгоден крепкий рубль, а большая часть населения теряет доходы из-за ослабления национальной валюты.
Отрицательное сальдо торгового баланса возникает при превышении импорта над экспортом. Этот фактор считается негативным, т.к. наибольшую долю в потреблении составляют импортные товары, а развитие отечественного производства страдает. Соответственно, возникает безработица, доходы населения сильно зависят от курсов валют других государств, а деньги выводятся из страны.
Сальдо платежного баланса
Сальдо платежного баланса – это разница между приходом денежных средств из других стран и платежами за рубеж. Показатель используется при анализе взаиморасчетов между государствами и также может иметь положительное и отрицательное значение.
Как понять, когда возникает положительное или отрицательное сальдо расчетов?
Положительное сальдо платежного баланса может быть в следующих случаях:
- если в стране в целом экспорт превышает импорт (положительный торговый баланс), соответственно, и поступления денег превышают расходы;
- государственный долг растет по причине дефицита бюджета – недостаточно средств для расчетов с зарубежными кредиторами.
Отрицательное сальдо бывает, когда импорт превышает экспорт, а также при увеличении задолженности других стран за поставки товаров в прошлых периодах. Рост дебиторской задолженности возможен, к примеру, если в экономике ключевых стран-партнеров наблюдается спад.
Кредитовый и дебетовый оборот
В конце месяца необходимо подсчитать дебетовые и кредитовые обороты.
Дебетовый оборот — совокупность операций прихода денежных средств, а кредитовый оборот — отражает совокупность операций расхода денежных средств.
Для счета «Кошелек покупателя» кредитовый оборот составил 100 000 рублей, а дебетовый — 0.
«Касса»: дебетовый оборот — 100 000 рублей, кредит — 90 000 рублей.
«Р/с в банке»: дебетовый оборот — 90 000 рублей, кредит — 80 000 рублей.
«Поставщик»: дебетовый оборот — 80 000 рублей, кредит — 160 000 рублей.
«Склад»: дебетовый оборот — 160 000 рублей, кредит — 0.
Функции
Теперь, когда мы знаем, что означает сальдо, перейдем к функциям этого показателя.
Если говорить о расчетах в сфере личных финансов, то здесь все предельно просто: сальдо долга нужно вычислить, чтобы знать, сколько вы должны оплатить или сколько денег должны вам. Также сальдо вашего личного бюджета будет равно разнице между доходами и расходами.
В бухгалтерском учете сальдо выполняет две функции:
- Информационная. Руководитель предприятия, запросив у бухгалтера сальдо по взаиморасчетам, получает информацию, нужную для принятия определенных мер. Так, например, если дебиторка растет (текущее сальдо значительно выше остатка на начало периода), следует проверить работу отдела продаж. При увеличении кредиторской задолженности, возможно, стоит сократить коммерческие расходы и рассчитаться с поставщиками за сырье. Бухгалтер, формируя платежное поручение на оплату контрагенту или перечисление налога, ориентируется на сальдо по соответствующему счету. Иными словами, благодаря сальдо можно оперативно получить данные, нужные для работы.
- Аналитическая. Бухгалтерская отчетность содержит информацию о размере активов, выручки, прибыли, уставного капитала и прочих важных параметров. Такая информация может потребоваться учредителям, инвесторам, контрагентам и другим заинтересованным лицам. Например, при рассмотрении кредитной заявки специалист банка анализирует данные бухгалтерского баланса, сравнивая начальное и конечное сальдо по счетам учета денежных средств, дебиторской и кредиторской задолженности, основных средств. Это необходимо для анализа экономической деятельности компании за определенный период.
Что дальше?
Вы продолжаете работать, и в балансе надо отражать последующие операции. Но вначале необходимо перенести конечные сальдо прошлого периода на начало нового. Такие сальдо будут называться входящими, записывать их надо в соответствующую колонку: дебетовое сальдо — в левую, кредитовое — в правую.
Вернемся к примеру. Вы решили перечислить из кассы на расчетный счет еще 7 000 рублей. Задействуются два счета. Сначала не забываем перенести по ним входящие остатки (на рисунке ниже обведены зеленым), затем записываем проводку на 7 000 (в Кт «Касса» и в Дт «Р/с»).
Больше никаких действий за этот период по счетам не проводилось.
В конце 2-го месяца сначала вычисляем обороты, при этом на входящее сальдо внимание пока не обращаем (обороты обведены голубым). Затем считаем итоговое сальдо (в красном прямоугольнике), уже учитывая входящий остаток. Получается следующая картина:
Конечно, это довольно примитивные примеры. На деле в бухгалтерском учете все гораздо сложнее. Но получить базовые понятия, что такое дебет, кредит и сальдо, из этой статьи вполне можно.
Что означает сальдо
В начале статьи уже было упомянуто, что в дословном переводе с итальянского слово «сальдо» означает «баланс». Также термин встречается в контекстах:
- остаток (входящее или исходящее сальдо);
- результат расчета;
- разница между приходом и расходом и др.
Наверняка многим доводилось слышать про «сальдо и бульдо». Простыми словами, «бульдо» означает примерное или неправильное, ошибочное сальдо. Это слово носит сленговый характер и не встречается в официальной терминологии.
Применение
Теперь рассмотрим более подробно, как используются показатели сальдо расчетов в государственной и мировой экономике. В частности, в трейдинге для прогнозирования проводится фундаментальный анализ по отдельным компаниям, вызывающим интерес инвесторов и по государствам в целом. Делается это с целью определения направления инвестиций. Важным показателем является торговый баланс.
В торговом балансе
Как мы уже знаем, сальдо торгового баланса считается по формуле:
ЭКС – сумма товаров, отправленных на экспорт;
ИМП – сумма импортированных товаров.
Положительное значение СТБ говорит о том, что товары данного государства востребованы в других странах. Нужно отметить и некоторые отрицательные стороны положительного торгового сальдо:
- на экспорт уходят товары, которые нужны внутри страны;
- увеличение экспорта ведет к укреплению национальной валюты. Мы уже упоминали про Швейцарию, где курс франка правительство сдерживает искусственно, принимая во внимание интересы экспортеров, которым невыгоден рост курса национальной валюты.
Отрицательное значение сальдо характерно для экономически слаборазвитых стран. Тем не менее, бывают исключения. К примеру, в Соединенных Штатах значительная часть производства перенесена в другие страны. То же самое имеет место в Японии. Таким образом, сальдо торгового баланса имеет отрицательное значение, при этом экономика находится на высоком уровне.
Профессиональный трейдер должен быть в курсе подобных нюансов и использовать более детальные данные в разрезе экономических секторов и отдельных компаний.
В платежном балансе
Платежный баланс отражает не только денежные расчеты за товары и услуги, но и движение капитала между странами. Эти параметры рассчитываются отдельно. Текущее сальдо платежного баланса по внешнеторговым операциям нельзя рассматривать отдельно от других показателей.
К примеру, положительное сальдо может возникнуть в результате того, что в конце периода поступил аванс за товары, отгрузка которых запланирована на следующий квартал или год. Поэтому следует принимать во внимание данные за несколько периодов. Что касается сальдо по движению капитала, то этот показатель отражает приток иностранных инвестиций и объем вложений в экономику других стран.
Если приток капитала увеличивается – это позитивная тенденция, свидетельствующая об интересе иностранных инвесторов.
На показатели платежного баланса оказывают влияние следующие факторы:
- инфляция;
- кризисы в мировой экономике;
- совершенствование технологий;
- колебания курса национальной валюты;
- санкции других государств и пр.
Из-за множества внешних факторов сальдо платежного баланса часто не является стабильной величиной.
В международной торговле
Положение страны на международном рынке во многом определяется показателями внешнеторгового баланса. Эти показатели также оказывают влияние на курс национальной валюты. Если прогнозируется увеличение спроса на продукцию государства, то курс будет расти. Иными словами, если анализ торгового баланса показал, что продукция пользуется спросом, значит, и на валюту ожидается спрос.
Для сохранения положительного сальдо по торговому балансу государства иногда прибегают к таким мерам, как взимание различных сборов на импорт, мотивируя эти действия защитой интересов отечественных производителей. Узнав об этом, иностранные партнеры принимают ответные меры. Такая политика носит название торговой войны.
Отрицательное сальдо по торговому балансу может компенсироваться положительным значением платежного баланса. Такая ситуация возможна для развивающихся стран с притоком капитала от иностранных инвесторов.
Примеры расчета
Для того чтобы не осталось вопросов на тему «что такое сальдо в бухгалтерии», приведем еще пример из жизни предприятия, в котором будем применять принцип двойной записи. Для краткости и удобства дебетовые операции обозначим буквой Д, кредитовые – буквой К.
- 1 марта на склад поступили товары на сумму 375 000 руб. (5 000 $ или 145 000 грн.). В бухгалтерской программе были сделаны проводки:
- Д «Товары на складах» – 375 000 руб. (5 000 $ или 145 000 грн.);
- Кредит «Расчеты с поставщиками» – 375 000 руб. (5 000 $ или 145 000 грн.).
- 5 марта покупателю был отгружен товар на сумму 540 000 руб. (7 200 $ или 208 800 грн.):
- Д «Расчеты с покупателями» – 540 000 руб. (7 200 $ или 208 800 грн.);
- К «Реализация» – 540 000 руб. (7 200 $ или 208 800 грн.).
Списана покупная стоимость товара:
- Д «Реализация» – 375 000 руб. (5 000 $ или 145 000 грн.);
- К «Товары на складах» – 375 000 руб. (5 000 $ или 145 000 грн.).
- Выделен НДС с реализации:
- Д «Реализация» – 90 000 руб. (1 200 $ или 34 800 грн.);
- К «Расчеты по налогам и сборам» – 90 000 руб. (1 200 $ или 34 800 грн.).
- 10 марта от покупателя поступила оплата:
- Д «Расчетный счет» – 540 000 руб. (7 200 $ или 208 800 грн.);
- К «Расчеты с покупателями» – 540 000 руб. (7 200 $ или 208 800 грн.).
- 15 марта произведена оплата поставщику:
- Д «Расчеты с поставщиками» – 375 000 руб. (5 000 $ или 145 000 грн.);
- К «Расчетный счет» – 375 000 руб. (5 000 $ или 145 000 грн.).
- 31 марта отражен финансовый результат (прибыль) за квартал:
- Д «Реализация» – 75 000 руб. (1 000 $ или 29 000 грн.);
- К «Прибыли и убытки» – 75 000 руб. (1 000 $ или 29 000 грн.).
- 25 апреля НДС перечислен в бюджет:
- Д «Расчеты по налогам и сборам» – 90 000 руб. (1 200 $ или 34 800 грн.);
- К «Расчетный счет» – 90 000 руб. (1 200 $ или 34 800 грн.).
Как рассчитать сальдо по счетам вручную? Алгоритм расчета исходящего (конечного сальдо) для активного счета следующий:
Форма краткосрочного кредита, предоставление которого осуществляется списанием средств по счету клиента банка (сверх остатка на счете), в результате чего образуется дебетовое сальдо. О. предоставляется наиболее надежным клиентам. Обычно соглашением между банком и клиентом устанавливаются максимальная сумма, условия предоставления кредита, порядок его [c.217]
Дебетовое сальдо означает прибыль и записывается в кредит пассивного счета Убытки и прибыль . Если бы сальдо было в кредите счета Реализация , то это был бы убыток, который следовало бы занести в дебет счета Убытки и прибыль . [c.358]
Операции, записанные на одной стороне счета (в дебете или в кредите), складываются. Итог (сумма) записей по дебету счета за тот или иной период времени (за день, месяц, квартал, год) называется оборотом по дебету, или дебетовым оборотом, итог записей по кредиту — оборотом по кредиту счета, или кредитовым оборотом. Остаток по счету называется сальдо счета. Сальдо (остаток) активных счетов, или активное сальдо, поскольку оно помещается в дебете счета, называется дебетовым сальдо. [c.23]
Конечное дебетовое сальдо по счету Касса равно [c.24]
Сумма начального сальдо и оборота по дебету никогда не может быть меньше оборота по кредиту, точнее, оборот по кредиту никогда не может быть больше дебетового оборота вместе с начальным дебетовым сальдо, так как в активном счете оборот по кредиту— это уменьшение средств, а любые средства не могут уменьшиться на большую сумму, чем их было в остатке (начальное сальдо) и поступило за определенный период (оборот по дебету). В нашем примере по счету Касса начальный остаток (сальдо) был равен 2250 руб. Приход за день (оборот по дебету) составил 24450 руб. приход с остатком 26700 руб. Вполне понятно, что дневной расход наличных денег (оборот по кредиту) не может быть больше 26 700 руб. [c.24]