
Потеряхина, Т. П. Особенности практики страхового андеррайтинга в России / Т. П. Потеряхина. — Текст : непосредственный // Молодой ученый. — 2014. — № 8 (67). — С. 559-562. — URL: https://moluch.ru/archive/67/11227/ (дата обращения: 11.09.2023).
В связи с развитием страхового рынка в России и необходимостью создания надежного инструмента защиты страховых организаций, а также формирования устойчивого и стабильного страхового рынка, актуальным становится вопрос развития андеррайтинга как ключевого звена управления деятельностью страховой организации. Решения, принятые андеррайтером, являются значимыми для всей деятельности организаций, которые определяют в значительной степени результат страховой компании.
Слово «андеррайтинг» (underwriting) с английского переводится как «подписание по чем-либо», под какими-либо условиями, принятие решения [1, с.15]. Существуют различные определения андеррайтинга.
Например, андеррайтинг — это
— процесс отбора рисков, и классификация степени рисков с точки зрения возможности принятия их на страхование;
Андеррайтинг
— процесс отбора рисков, и классификация степени рисков с точки зрения возможности принятия их на страхование;
— принятие страховой ответственности за заявленные убытки.
Рассмотрим наиболее широкое определение. Андеррайтинг -это процесс оценки риска, заключающийся в:
1) принятии либо отказа от страхования заявленного объекта страхования с целью установления и изменения условий страхования;
2) разработке мероприятий по обеспечению финансовой стабильности страхового портфеля;
3) разработке мероприятий по снижению принятых на страхование рисков [2, с.18].
Процедура андеррайтинга включает в себя:
1) анализ рисков;
2) принятие решения о страховании отобранных рисков или отказ от страхования;
3) определение адекватного страхового тарифа по рискам и объекту;
4) согласование страховой суммы и расчет страховой премии;
5) определение условий страхового покрытия по принимаемым на страхование рискам;
6) заключение договора страхования;
7) разработка мероприятий по снижению рисков;
8) контроль состояния застрахованного объекта, факторов развития рисков и выполнения мероприятий, снижающих риски [3, с.45].
К задачам андеррайтинга можно отнести следующие:
1) определение факторов, повышающих вероятность наступления страхового случая, и их учет при расчете страхового тарифа;
2) установление числовых значений поправочных коэффициентов, учитывающих наличие либо отсутствие факторов, влияющих на вероятность наступления страхового случая;
3) Установление в договоре страхования основных и дополнительных условий;
4) установление числовых повышающих или понижающих поправочных коэффициентов, учитывающих наличие или отсутствие тех или иных условий в договоре страхования;
5) разработка инструкции по андеррайтингу [4, с.24].
Таким образом, основной целью андеррайтинга является формирование оптимального страхового портфеля для минимизации убытков посредством селекции рисков и выбора условий страхования.
Что такое АНДЕРРАЙТИНГ | В страховании жизни
Андеррайтер — это специалист, в обязанности которого входят грамотная оценка рисков и осуществление правильного расчета страховых выплат [1, c.17]. Сегодня андеррайтинг является одним из ключевых бизнес-процессов в любой страховой компании, ведь от него зависит, будет ли она получать прибыль или терпеть убытки.
Ниже представлена динамика учтенных страховых организаций с 2005–2013 гг. [5].
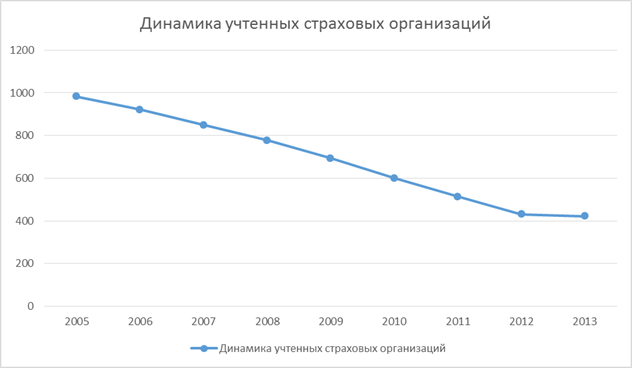
Рис. 1.
Количество страховых организаций с 2005 по 2013 сократилось на 56 %, и на конец 2013 составляет 422 компаний. Количество страховых организаций сокращается в связи с усиливающейся конкуренцией в страховом секторе. Процесс концентрации бизнеса на рынке продолжается, определенно происходит перераспределение рыночных долей страховых компаний в пользу более крупных игроков.
Рассмотрим на Графике 2 динамику страховых взносов (премий), собранных страховыми организациями с 2006–2011 гг.
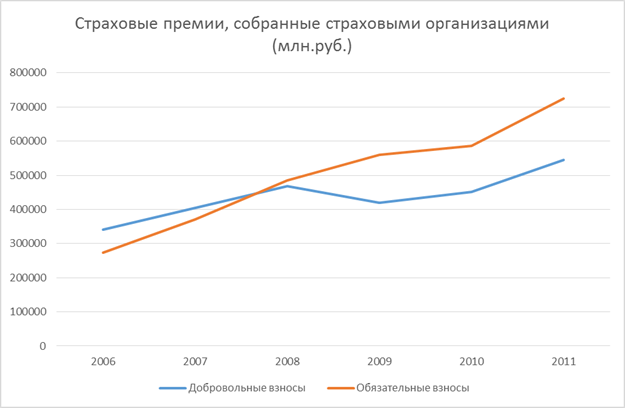
Рис. 2.
На данном графике мы видим, что объем обязательных страховых взносов превосходит объем добровольных взносов. Причем до 2008 г. данный показатель был обратным. Так в 2007 г. Объем страховых взносов на добровольной основе составлял 404288,5 млн.руб., а на обязательной основе 370794,5. В 2011 г. 545112,2 и 724650,6 млн.руб. соответственно (т. е. в 2011 г. Объем обязательных страховых взносов на 32,93 % больше добровольных). Это может быть связано, например, с увеличением страхования гражданской ответственности владельцев транспортных средств, которое имеет ежегодную тенденцию роста.
Таким образом, крупные страховые организации заинтересованы во внедрении. Однако в России существуют некие сложности в развитии данной системы. Отношение к андеррайтерам в России сводится как дополнительной финансовой нагрузке, к тому же небольшие компании не могут себе позволить специалиста в данной сфере.
Ещё одна из главных проблем страхового андеррайтинга в России состоит в том, что руководство компаний перекладывает эту важную и тяжёлую роль на страховых агентов, которые не всегда могут профессионально справиться с поставленными задачами.
К тому же, заработная плата страховым агентам в большинстве компаний не фиксирована, она исчисляется как процент от заключенных договоров страхования, поэтому возникает дилемма между выбором заключения договора и принятия риска, либо отказа от него, если в данном случае риск высок. Поэтому не рекомендуется взваливать задачи по оценке риска на страховых агентов.
Поэтому компания, которая заинтересована в создании оптимального страхового портфеля, должна создавать эффективную систему оценки риска на этапе заключения договора страхования.
Таким образом, одна из главных проблем в России — это отсутствие квалифицированных кадров, а также отсутствие мотивации в отношении создания положительного имиджа компании. В этом Россия может перенять опыт у Японии, где сотрудники воспринимают компанию как свою семью, вкладывают в ее развитие и стабильность свои силы.
В Российской федерации существуют огромные проблемы, к которым относится отсутствие системной подготовки андеррайтеров в российских вузах. А единичные краткосрочные курсы, которые есть на рынке, эту проблему также не решают. Поэтому у российских страховых компаний есть три пути в деле подготовки андеррайтеров: самообразование, обучение на западе, совмещение того и другого.
Ужесточение конкуренции на страховом рынке в России ставит перед андеррайтером задачи нового уровня сложности: как сохранить клиентскую базу при активной демпинговой политике конкурентов, как повысить качество страховых услуг и сохранить необходимый уровень рентабельности бизнеса.
Многие компании, к сожалению, игнорируют андеррайтинг в погоне за прибылью. Их мотив понятен — чем больше договоров страхования заключит страховая организация, тем больше будет прибыль. Но, прежде всего, страховым организациям стоит задуматься о формировании стабильного портфеля в долгосрочной перспективе, чтобы снизить возможные убытки и быть конкурентоспособной компанией на страховом рынке.
1. Турбина К. Е. Тенденции развития мирового рынка страхования / К. Е. Турбина. — М.: Анкил, 2010.
2. Архипов А.П Андерайтинг в страховании: практический курс / А. П. Архипов. — М.: ЮНИТИ, 2007.
3. Цыганов А. А., Хуторянский А. С. Проблемы подготовки андеррайтеров в России / А. А. Цыганов // Финансы. — 2009. — № 2.
4. Деменский С. В. Андерайтинг в страховании / С. В. Деменский // Финансовый директор. — 2007. — № 8
Основные термины (генерируются автоматически): Россия, договор страхования, разработка мероприятий, страховой рынок, вероятность наступления, зрение возможности принятия, оптимальный страховой портфель, принятие решения, страховая компания, страховая организация.
Похожие статьи
Сбалансированность страхового портфеля: действующая.
В условиях циклического развития экономики, становления рынка финансовых услуг, наступления природных и техногенных катастроф, рынок страховых услуг является важным звеном финансовой системы страны.
Страхование или риск-менеджмент? | Статья в журнале.
Но достаточно ли сегодня методики андеррайтинга, «страховых продуктов», чтобы защитить современную экономику, бизнес от вероятности угроз и современных глобальных рисков, убытков, угроз и
Категории рисков по степени наступления. По возможности страхования.
Страховой рынок России: проблемы и направления развития
Ключевые слова: рынок страховых услуг, страхование, проблемы страхового рынка.
Страховой рынок является мощным инструментом, способствующим консолидации инвестиционных
Рис. 2. Проблемы рынка страховых услуг в России и пути их решения.
Повышение конкурентоспособности страховой компании.
Повышение конкурентоспособности страховой компании в условиях расширения страхового рынка и диверсификации страхового портфеля.
В связи с этим представляется необходимым, чтобы страховые компании при принятии решения о расширении рынков и.
Позиции страховых компаний и предпосылки их развития на.
Современный страховой рынок все чаще завязан на компании
Необходимо рассмотреть общую политику страховой компании, порядок разработки бизнес-плана и контроль за ходом его реализации, механизм сбора, обработки и оценки страховой информации.
Мошенничество в сфере страхования как экономическая причина.
5) заключение договора страхования после наступления страхового случая
Рис. 2. Решения полиции на заявления страховых компаний по факту выявления мошенничества, в процентах от общего количества заявлений.
Последствия наступления страхового случая по вине.
В статье рассмотрены основные последствия наступления страхового случая по вине страхователя в рамках обязательного государственного страхования. Рассмотрен исторический аспект развития страхового дела в Российской Федерации.
Российский рынок страхования жизни: динамика и тенденции
Структура рынка страхования по страховым премиям представлена на рисунке 1. Страхование бывает добровольное (78,2 %) и обязательное (21,8 %). На страхование жизни приходится около 18 % всех страховых премий.
Страхование банковских рисков в России: тенденции.
Страховой полис «ВВВ», вошедший на российский рынок страхования банковских рисков в 1998 году, на сегодняшний день остается основным методом защиты банков от рисков внутреннего и внешнего мошенничества.
Источник: moluch.ru
Андеррайтер – это. Определение, работа и функции андеррайтера, история профессии
Подписка – именно так переводится английское слово «андеррайтинг». Соответственно, лицо, которое занимает данную должность, – андеррайтер — готово отвечать за рисковые ситуации. В каких сферах эта специальность находит применение, какие требования и обязанности возлагают на человека? Об этом в статье ниже.
История профессии
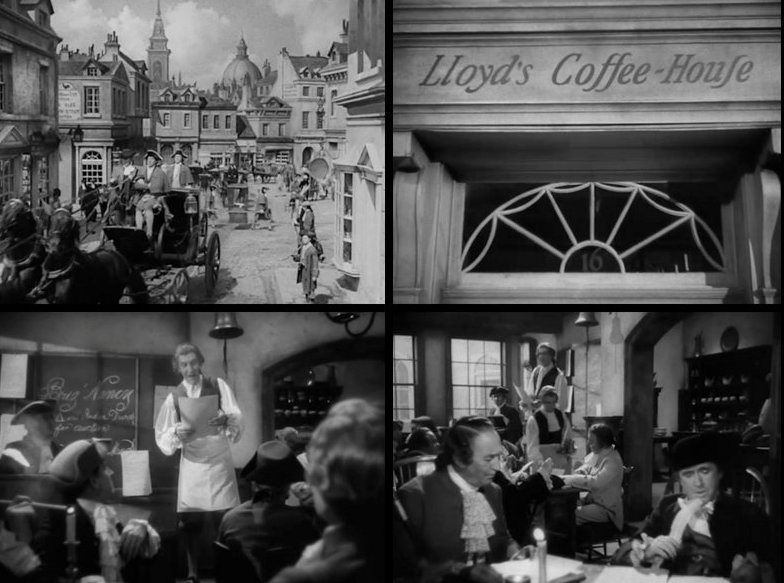
Упоминание о первых андеррайтерах встречается в истории про Британскую империю времен 19-го века. Именно в этой стране впервые задумались над страхованием рисков, которые несут банки-эмитенты. Далее эту тему стали развивать торгующие компании, которые отправляли свой груз через океан.
Уже в то время участники сделки хотели быть уверенными, что, если вдруг груз утонет вместе с кораблем, понесенные в связи с этим убытки будут им возмещены. Инвесторы за определенную плату брали на себя обязательства по возмещению потерь. Поскольку стоимость страхования риска всего судна и товара была очень велика, никто не брался за это в одиночку.
Поэтому сумма распределялась между участниками в той мере, которую каждый для себя определял сам. Документальное закрепление договоренностей фиксировалось на специальном бюллетене Ллойда, одноименной страховой компании, которая первой взялась за регулирование рисков между участниками сделки. Отсюда и берет свое начало термин андеррайтер – человек, поставивший свою подпись.
В современном банковском мире к необходимости введения отдельной должности проверяющего впервые пришли в 2000-х годах. До этого времени решение принимали на заседании кредитного комитета. То есть высококвалифицированные специалисты, руководители кредитных отделов, отделений, уполномоченные оценивать заемщика и принимать решение. Это занимало длительное время, особенно если поданных на рассмотрение анкет было много.
Определение должности
В современной бизнес-среде андеррайтер – это довольно многогранный термин. Он применим к должности в банковской сфере, страховании и на рынке ценных бумаг. То есть нельзя сказать, что он выполняет какую-то одну строго определенную функцию. Стоит кратко рассмотреть определение каждой сферы.
Андеррайтер в банке – это лицо, которое уполномочено принимать решение о кредитоспособности физического или юридического лица. Он оценивает возможные риски, платежеспособность клиента, производит его проверку, в итоге принимает окончательное решение о выдаче кредита либо отказе в его оформлении.
Что касается страхования, то в данном случае он определяет целесообразность страхования (перестрахования) объекта или человека. В страховании андеррайтер – это также лицо, которое формирует страховой портфель. Случается, что они объединяются в синдикаты и ведут совместную деятельность вместе. Один из крупных синдикатов зарегистрирован в Великобритании (компания под названием Lloyd’s).
На рынке ценных бумаг андеррайтер выполняет роль посредника. Он приобретает эмиссии какого-либо эмитента и размещает их на бирже. Различают несколько категорий:
- Организация берет на себя право выкупа всех ценных бумаг и только после продает инвесторам и участникам рынка. Ответственность за риски она берет на себя.
- Андеррайтер, который берет на себя только ту часть ответственности, которая касается реализации бумаг, максимально возможного их количества.
- Специалист заключает договор с «ожиданием», обязуясь выкупить остаток эмиссии для дальнейшего размещения.
Необходимо ли иметь профильное образование?
В момент поиска работы многие сталкиваются с вопросом, нужно ли дополнительное образование по данному направлению? Практически все отзывы андеррайтеров — сотрудников страховых компаний отвечают отрицательно. В первую очередь здесь необходимо знать область профессиональной деятельности, разбираться в нюансах страхования, понимать, что входит в число рисков, за которые компания готова отвечать. Это некая база для того, чтобы начать свою карьеру.
Если есть желание вникнуть в сферу страхования, обладать более емкими знаниями, то тогда рекомендуется получить образование в сфере коммерческого страхования. Один из ведущих вузов страны готов предложить своим абитуриентам в том числе и курсы по получению дополнительного образования.
Если говорить о банковской сфере, то здесь также не обойтись без навыков и владения информацией относительно продуктов, которые предлагает компания. Важно понимать, что не только скорость принятия решения имеет значение, но и возможность определить по имеющимся данным, насколько безопасным и добросовестным может оказаться клиент.
Знание экономической ситуации, законодательных актов — это все можно получить в профильном вузе. И как основу взять для дальнейшей работы. Однако основную роль в процессе получения профессиональных навыков специалист приобретает в ходе работы. Лучше всего, если в банке уже сложилась своя система наставничества над новичком и его обучения.
Андеррайтинг в страховании

Для осуществления своей деятельности в сфере страхования специалисту необходимо обладать определенными аналитическими способностями. Оценивая риски, андеррайтер единолично принимает решение, от имени страховой компании определяет страховые тарифы, возможность установления страхового случая, может отказать в признании его таковым.
От профессионализма сотрудника зависит прибыльность организации-страховщика. Если расчеты были произведены неверно, то компания может понести убытки. Коммуникабельность в этой сфере как нельзя кстати, поскольку приходится взаимодействовать с разными структурами. Большой поток информации, быстрое принятие решения требует от человека беспристрастности и спокойной реакции.
Можно выделить первичный андеррайтинг, при котором оцениваются стандартные риски самим продавцом, на основании типовых процедур и правил. Также различают индивидуальный или специализированный метод оценки, который осуществляется профессиональным лицом. В его обязанности входит работа с нестандартными случаями с опорой на установленные компанией критерии рентабельности.
Обязанности
Каждая организация возлагает определенные обязанности на своих сотрудников, они зависят от направления деятельности. Например, если страхование связано с автомобилями, то важно обладать нужными знаниями в этой области. Может потребоваться выполнять обязанности по оценке рисков, связанных с эксплуатацией авто, учитывать модель, возраст, другие характеристики.
Если рассматривать данную должность обобщенно, то основные должностные обязанности андеррайтера – это:
- Сбор и анализ статистических данных.
- Составление и отправка претензионных писем контрагентам и клиентам.
- Разработка новых продуктов в сфере страхования.
- Расчет тарифов.
- Разработка плана мероприятий по уменьшению рисковых событий.
- Проверка права собственности и документов на объект, который в последующем будет застрахован.
- Определение стоимости объекта, подлежащего страхованию.
К вышеперечисленным обязанностям могут быть добавлены какие-либо еще другие пункты. Зависит от конкретной компании и ее требований к кандидату. Как правило, андеррайтер – это лицо, готовое отвечать за вынесенное решение, а также риски неисполнения клиентами своих обязательств. Естественно, требования к выполнению своих обязанностей соискателем выдвигаются очень серьезные. Сюда может быть включена не только административная, но и материальная ответственность.
Требования к кандидату
Профессия андеррайтера сопряжена с необходимостью быстро и правильно оценивать ситуацию, принимать решение. Поэтому умение просчитать ситуацию на несколько шагов вперед является одним из важных требований при подборе персонала. Также важно понимать и знать нормативно-правовую базу в сфере страхования, принципы построения и стабилизации страховой компании, бюджетирование. Поскольку работа сопряжена с большими умственными нагрузками, крайне важно обладать повышенной стрессоустойчивостью, навыками урегулирования конфликтных ситуаций.
В целом основные требования к андеррайтеру – это:
- Наличие высшего юридического или экономического образования, желательно, чтобы специальность соответствовала выбранному направлению деятельности, в частности страхованию.
- Грамотная письменная и устная речь.
- Уверенное владение ПК.
- Желательно иметь опыт работы с договорами (составление, сопровождение).
Это не окончательный перечень, очевидно, что тут указаны лишь часто встречающиеся требования, которые выдвигаются к кандидату на данную должность.
Функции специалиста в кредитном учреждении
Если говорить о роли андеррайтера в банке – это специалист, который проверяет всю информацию относительно будущего заемщика. В процессе андеррайтинга исследуются представленные документы, а также собираются сведения, подтверждающие платежеспособность, качество кредитной истории, подлинность предоставляемых документов. Случаи, когда оформляется залог, также подлежат контролю со стороны андеррайтера. Он должен убедиться в том, что объект может быть признан таковым и свободен от обременения третьими лицами.
Кредитный андеррайтер должен оценить также и психологическую характеристику заемщика, не видя его лично. Возможно лишь осуществление им телефонного звонка, который косвенно позволяет определить соответствие пола, примерного возраста, психического состояния, владения информацией относительно оформляемой заявки. Делается это с целью определения рисков невозвратности займа, исключения мошеннических действий.
В том случае, когда клиент запрашивает значительную сумму кредита, андеррайтер привлекает несколько служб для проверки представленных данных. Это могут быть юристы, уполномоченные проверить достоверность представленных справок, документов оценочной компании, а также бумаг, которые представляются риэлторскими агентствами, автосалонами. На службу безопасности возлагается функция проверки трудовой занятости будущего заемщика, созаемщиков, поручителей, сведений о наличии у них судимости. По итогам рассмотрения, андеррайтеры в банке выносят решение о возможности получения кредита.
Виды решений
В отличие от автоматического, индивидуальный андеррайтинг требует определенных навыков, которые позволяют адекватно оценить клиента и исключить все риски. Здесь специалист лично принимает решение, а не система. Конечная функция андеррайтера – определение возможности получения клиентом займа в банке. В итоге выносится решение:
- Положительное, которое позволяет закончить оформление заявки и зачислить клиенту запрашиваемую сумму.
- Отрицательное – в возможности кредита банк отказывает, как правило, для повторного оформления анкеты требуется выждать установленный банком срок.
- Положительное с измененными банком условиями, например, сумма кредита может быть одобрена меньше той, что была запрошена.
Комментарии относительно принятого решения специалистом не обсуждаются, равно как и информация о том, кто его выносил. Клиент может лишь попробовать снова оформить заявку после истечения срока моратория.
Особенности работы специалиста в Сбербанке
Один из первых банков, который организовал межрегиональный центр для андеррайтеров, – Сбербанк. В настоящее время это целая сеть, учитывающая особенности конкретного региона. На что обращает сотрудник при проверке анкеты клиента:
- Коэффициент собственных денежных средств, учитываются в том числе финансовое положение юридических лиц (предприятий), совместное (долевое) имущество.
- Ликвидность, т. е. способность имеющегося имущества, денег оплатить задолженность по кредиту.
- Рентабельность и обороты предприятия, доля чистой прибыли в выручке.
В зависимости от полученных данных заемщик относится к одной из трех категорий:
- Возможность кредитования без сомнений.
- Требуется тщательный подход к принятию решения.
- Имеется повышенный риск в плане возможности кредитования.
Информация о том, что решил банк и андеррайтер, обычно не разглашается и остается для сведения кредитного менеджера. В будущем, при подаче повторной заявки, специалист учитывает историю обращений, порядок выплаты долга и может скорректировать категорию клиента.
Ипотечное направление
Отдельного внимания заслуживает работа специалистов в ипотечном секторе, большая нагрузка на андеррайтеров в Сбербанке, ВТБ, «Альфа-Банке» и других крупных банковских структурах требует определенного подхода. Это связано в первую очередь с возросшей нагрузкой по клиентопотоку. Большой объем информации, которую необходимо проверить в короткий промежуток времени, удается обработать за счет сложившейся базы данных финансового учреждения.
Это стало возможным за счет информатизации и систематизации сведений, которые предоставляются клиентами, наличия у них лицевых счетов в банке, кредитной истории. Благодаря этому андеррайтеру удается быстрее провести аналитическую работу, проверку данных, не затрачивая время на запросы в сторонние службы. Например, наличие зарплатного счета у клиента в банке позволяет определить платежеспособность и источник поступления денежных средств. Это существенно облегчает процесс обработки заявки, что особенно важно в ипотечном кредитовании.
В ближайшее время автоматизация в плане андеррайтинга будет набирать обороты. Многие заявки уже сейчас рассматриваются без участия специалиста как такового. Это, конечно, имеет и отрицательную сторону, в плане того, что идет массовое сокращение численности штата. Со временем останется лишь треть специалистов, опыт и знания которых будут востребованы.
Основная часть отрицательных отзывов об андеррайтерах Совкомбанка, Сбербанка и других приходятся на летний период и конец года. Это связано в большей степени с большим потоком заявок и нагрузкой на сотрудников в связи с периодом отпусков. Стоит учитывать, что для ускорения получения решения необходимо правильно составить анкету и приложить необходимый перечень документов. В таком случае андеррайтер сможет быстро принять решение и не отсылать заявку на доработку. Тут может помочь кредитный специалист, который на своем уровне тоже осуществляет функции андеррайтинга и проверяет правильность предоставленных данных.
Источник: www.syl.ru
Квалификационная характеристика андеррайтера в страховании

Андеррайтер описывает, оценивает и квалифицирует риск. Андеррайтер — человек, подпись которого в буквальном смысле этого слова стоит миллионы. Авторы статьи разъясняют квалификационные требования к должности “андеррайтер“, останавливаясь на должностных обязанностях, требованиях к знаниям и умениям, требованиям к образованию и стажу работы, а также профессионально важных деловых и личных качествах, необходимых для успешного выполнения работы в андеррайтинге.
Должностное лицо, осуществляющее андеррайтинг в страховом бизнесе, называют андеррайтером. Надо отметить, что андеррайтинг не является исключительно страховым понятием. Наряду со страховым андеррайтингом выделяют андеррайтинг на рынке ценных бумаг, под которым понимается деятельность инвестиционных посредников по
размещению займа или выпуску ценных бумаг, и банковский андеррайтинг, заключающийся в оценке риска кредитора и принятии решения о выдаче кредита.
Практика показывает, что андеррайтеры в разных страховых компаниях имеют разный функционал и полномочия. В российских страховых компаниях существуют должности “технических андеррайтеров“, “региональных андеррайтеров“ и т.п. Часто оказывается, что наличие в названии должности слова “андеррайтер“ не всегда однозначно определяет функционал конкретного сотрудника.
Как вид деятельности андеррайтинг связан с принятием решений, а андеррайтер, соответственно, уполномочен страховой компанией принимать решения — решения об отклонении или принятии рисков на страхование и условиях, на которых можно принять риск. Андеррайтер не занимается поиском клиента и продажей страховых услуг — он эти услуги формирует на основе своих знаний и опыта. Именно от него зависит, насколько прибыльной для страховой компании будет работа по виду страхования.
Термин “андеррайтер“ зародился на английском страховом рынке в страховой практике синдиката “Ллойдс“ , где каждый, желавший принять на себя часть риска, подписывался своим именем под описанием риска. Андеррайтером при этом называлось лицо, принимающее либо отклоняющее предлагаемые брокерами “Ллойдс“ на страхование риски от имени синдиката “Ллойдс“ [2]. В данном контексте “андеррайтер“ является синонимом “страховщика“. Но такой подход является традицией английского страхового рынка, в то время как для других стран это нетипично. В частности, в России такой подход не применяется, поэтому будем ориентироваться на понимание термина “андеррайтер“, сложившееся в российской страховой практике:
Андеррайтер — квалифицированный специалист страховой компании, имеющий полномочия принимать на страхование (перестрахование) или отклонять предложенные объекты страхования (риски), определять тарифные ставки и конкретные условия договора страхования этих объектов (рисков), осуществляет портфельный андеррайтинг и несет ответственность за общие
показатели страхового портфеля, осуществляет методологическую работу.
———————————
Ассоциация Ллойда насчитывает свыше 26 000 членов, объединенных примерно в 400 синдикатов. Эти синдикаты могут состоять только из нескольких членов, а в некоторых случаях превышать тысячу.
Словарь кадрового делопроизводства. Страховой андеррайтинг — бизнес-процесс в страховании, заключающийся:
— в оценке рисков с позиции возможности принятия на страхование (перестрахование), определении условий страхования (рисков, тарифов, франшиз и т.п.) в случае возможности принятия на страхование или отклонении заявленного объекта в случае его несоответствия политике андеррайтинга, принятой в компании;
— в разработке мероприятий по обеспечению финансовой устойчивости страхового портфеля (портфельный андеррайтинг);
— в разработке мероприятий по снижению принятых на страхование (перестрахование) рисков;
— в методологической работе по разработке новых страховых продуктов и совершенствованию существующих.
Под принятием на страхование следует понимать в основном принятие решения о том, страховать или нет, которое не всегда выражается в реальном подписании страховых документов. Если в зарубежной практике андеррайтеры уполномочены подписывать документы от имени страховой компании, то в России в настоящее время это далеко не всегда так — зачастую андеррайтер имеет лимит на андеррайтинг, но не имеет лимита на подписание договоров. Это нельзя рассматривать в качестве проблемы российского страхового рынка, т.к. хотя underwriting и переводится как “подписание под“, реального значения не имеет тот факт, кто ставит подпись в договоре, важно, чтобы условия страхования были правильные. Таким образом, андеррайтер, выдавая котировку (оценку риска), как бы подписывается под риском, т.е. дает свое согласие на заключение договора на определенных условиях. Анализ работы андеррайтера в страховании позволил определить состав должностных обязанностей такого сотрудника, структуру требований к знаниям, умениям и требования квалификации, которые объединены в проект
квалификационной характеристики андеррайтера (приложение 1).
Трудовая деятельность андеррайтера достаточно разнообразна и предполагает наличие разноплановых способностей и навыков, которые можно было бы объединить в перечень профессионально важных качеств андеррайтера в страховании (табл. 1).
Профессионально важные деловые и личные качества,
необходимые для успешного выполнения работы в андеррайтинге
Группа ПВК Перечень качеств Комментарий
Деловые
и личные
качества
Аналитический
склад ума Работа андеррайтера предполагает
значительные объемы работы с цифрами,
анализ баз данных, умение мыслить
логически и т.п.
Коммуникабельность Помимо работы с цифрами андеррайтеру
приходится много работать с людьми —
сотрудниками продающих подразделений,
сотрудниками бэк-офиса, клиентами,
страховыми посредниками и т.п.
разъясняет, участвует в переговорах,
нередко проводит обучение
сотрудников продающих подразделений —
все это требует высокой
коммуникабельности
Стрессоустойчивость Работа андеррайтера во многом
антагонистична работе продавца, что
порождает немало конфликтов и сложных
ситуаций, в которых андеррайтер
должен сохранять спокойствие. Право
принимать решения — это достаточно
тяжелое бремя, которое немногие могут
достойно нести
Умение идти
на компромисс В противоборстве интересов
андеррайтера и продавца часто
возникают серьезные разногласия,
в которых необходимо умение идти
на компромисс, где это возможно,
быть в некотором роде политиком
Принципиальность У андеррайтера должна быть четкая
позиция по всем вопросам и некоторые
основополагающие принципы, которыми
он не поступится даже в случае
сильного давления со стороны
продающих подразделений
Обучаемость Андеррайтер, по определению, является
самым квалифицированным специалистом
в страховой компании по своему виду
страхования и должен этому
соответствовать. В страховании,
в законодательстве, в экономике
постоянно происходят изменения
(особенно в России), которые могут
существенно повлиять на деятельность
андеррайтера, поэтому он должен
быть готов развиваться
и совершенствоваться, причем
не только в плане обширности знаний,
но и в их глубине
аккуратность В страховании
зачастую одно
неправильное слово в договоре
страхования может привести
к неблагоприятным последствиям,
в страховании мелочей не бывает,
поэтому андеррайтер должен быть
предельно внимателен к каждому слову
Терпеливость Бумажная работа, конфликтные
ситуации, работа с людьми и т.п. —
все это требует терпения
Деловые
навыки
и умения
Умение работать с ПК Работа андеррайтера в наше время
невозможна без средств автоматизации.
Владение электронной почтой,
текстовыми и табличными редакторами,
базами данных на уровне уверенного
пользователя — это обязательное
условие
Грамотная устная
и письменная речь Несомненно, правильно оценить риск
можно и без этого, но неграмотное
письмо или договор, невнятная
и неграмотная речь на переговорах —
все это может поставить крест
на сотрудничестве с клиентом даже
при самых выгодных условиях
страхования
Умение вести
переговоры Андеррайтеры нередко принимают
участие в переговорах с крупными
клиентами
Навыки публичных
выступлений Андеррайтеры зачастую проводят
обучение внутри компании по своим
видам страхования
Особенность страхования в целом и андеррайтинга в особенности — это определенная пограничность между самой сферой страхования и прочими сферами экономики, риски которых страхование защищает.
Пример. Андеррайтер по страхованию средств водного транспорта, например, должен не только разбираться в страховании, т.е. знать, что такое страховая сумма, страховая премия, абандон, кто может быть страхователем, выгодоприобретателем и т.п., но и знать соответствующую сферу экономики, в данном примере сферу водного транспорта, т.е. он также должен знать, что такое флаг, класс, ГИМС, шпангоуты, кокпит и множество иных специальных терминов.
Это может показаться неожиданным, но именно вторая составляющая знаний андеррайтера — знание страхуемой сферы — является, пожалуй, более важной для андеррайтера и в то же время более сложной. Разобраться в сущности и нюансах ипотеки или грузоперевозок порой значительно сложнее, чем понять принципы самого страхования. А если учесть, что
андеррайтер должен разбираться в нормативной базе не только страхования, но и той сферы экономики, с которой он соприкасается, то становится понятна сложность подготовки профессиональных андеррайтеров. Специализация “андеррайтер“ существует во многих экономических вузах, в частности в Финансовой академии, РЭА им.
Плеханова, Государственном университете управления, Государственном университете — Высшей школе экономики. Высоко котируются на рынке выпускники Школы страхового бизнеса при МГИМО. Многие компании открывают свои корпоративные университеты или образовательные центры. Однако очень многое зависит от сферы, в которой будет работать специалист. Нередко хорошими андеррайтерами становятся люди с техническим профильным образованием: МАДИ, медицинский, архитектурный.
Квалификационная характеристика
— проведение андеррайтинга — селекции и оценки страховых рисков;
— определение ставок страховых тарифов и конкретных условий договора страхования;
— составление заключений о возможности (или невозможности) заключения договора страхования на определенных условиях;
— прием на страхование (перестрахование) предложенных страховых рисков;
— согласование и визирование от имени страховщика договоров страхования;
— формирование страхового (перестраховочного) портфеля и контроль его показателей;
— предоставление консультаций, ответы на запросы сотрудников продающих подразделений/клиентов;
— совершенствование существующих и разработка новых страховых продуктов.
— базисные понятия страхования;
— основные понятия андеррайтинга, его основные приемы и методы;
— правовые основы страхования, основные нормативные акты и рабочие документы страховщиков;
— принципы актуарных расчетов;
— экономические основы построения страховых тарифов, их структуру, принципы расчета;
— понятие финансовой устойчивости страховых компаний и методы ее обеспечения;
— принципы построения страхового портфеля;
— методы статистической оценки рисков;
— особенности андеррайтинга в профильном виде страхования;
— теорию и практику сферы экономики, которую предполагается страховать;
— законодательство, регулирующее сферу экономики, которую предполагается страховать.
— анализировать предлагаемые на страхование риски и их возможные последствия;
— оценивать и отбирать риски
по степени их опасности для страховой компании;
— разрабатывать и реализовывать мероприятия по снижению вероятности застрахованных рисков.
Требования к квалификации профессионального андеррайтера: высшее образование (страховое или в той сфере, которую предполагается страховать) и стаж работы в страховании не менее 2 лет.
1. Страхование: принципы и практика // Сост. Д.Бланд. Пер. с англ. — М.: Финансы и статистика, 1998.
2. Тулинов В.В., Горин В.С. Страхование и управление риском. Терминологический словарь. — М.: Наука, 2000.
3. Шахов В.В. Страхование: Учеб. для вузов. — М.: Страховой полис, ЮНИТИ, 1997.
заведующий кафедрой
управления страховым делом
и социальным страхованием ГУУ
А.Хуторянский
Руководитель Отдела методологии
и андеррайтинга по страхованию грузов
и ответственности перевозчиков
Центра методологии и андеррайтинга
СОАО “Национальная Страховая Группа“
Подписано в печать
12.05.2009
Сайт использует Cookie, просматривая его, Вы принимаете Политику обработки и защиты персональных данных.
Администратор сайта:
Источник: vkaznu.ru