
Амортизация –это процесс переноса первоначальной стоимости основных фондов и другого амортизируемого имущества на создаваемую продукцию в течение срока их полезного использования.
Амортизационные отчисления – это стоимость объекта основных средств, перенесенная на себестоимость готовой продукции за определенный период времени (за месяц).
Для расчета амортизационных отчислений используется годовая нормаамортизации –
выраженная в процентах доля стоимости основных фондов, подлежащая обязательному включению в издержки производства в течение года.
Величина амортизационных отчислений оказывает существенное влияние на экономику
предприятия. Слишком высокая доля отчислений увеличивает величину издержек производства,следовательно, снижает конкурентоспособность продукции. Заниженная доля отчислений удлиняет срок оборачиваемости средств, вложенных в приобретение основных фондов, что ведет к старению этих фондов.
Амортизируемым имуществом признается имущество со сроком полезного использования более 12 месяцев и первоначальной стоимостью более 40 тыс. руб.
Занятие № 14. Амортизация основных средств
Амортизация не начисляется на непроизводственные основные фонды, так как возмещение их стоимости осуществляется из прибыли, остающейся в распоряжении предприятия. Не подлежат амортизации объекты основных средств, потребительские свойства которых с течением времени не изменяются (земельные участки и объекты природопользования).
В соответствии с бухгалтерским подходом (ПБУ 6/01) годовую сумму амортизационных
отчислений определяют одним из следующих способов.
Линейный способ – исходя из первоначальной (восстановительной) стоимости объекта
основных средств и нормы амортизации, исчисленной исходя из срока полезного использования этого объекта.
Линейный метод характеризуется равномерным отнесением амортизационных отчислений на себестоимость продукции, простотой и точностью расчетов; полная первоначальная стоимость полностью амортизируется; амортизационный фонд формируется постепенно.
Способ уменьшаемого остатка – исходя из остаточной стоимости объекта основных средств на начало отчетного года и нормы амортизации, исчисленной исходя из срока полезного использования этого объекта и коэффициента ускорения, установленного в соответствии с законодательством РФ.
Метод уменьшаемого остатка является способом ускоренной амортизации основных средств; амортизационный фонд формируется быстрее; предприятие получает собственные ресурсы на капитальные вложения, на обновление основных средств.
Способ списания стоимости по сумме чисел лет срока полезного использования – исходя из первоначальной (восстановительной) стоимости объекта основных средств и соотношения, в числителе которого – число лет, остающихся до конца срока полезного использования объекта, в знаменателе – сумма чисел лет срока полезного использования объекта.
Метод суммы чисел (кумулятивный метод) сочетает в себе возможность учесть процесс реальной эксплуатации основных средств по годам и быстрее накопить амортизационный фонд. Он соединяет достоинства линейного метода и ускоренной амортизации.
Амортизация основных средств: что это такое и как ее посчитать двумя методами
Способ списания стоимости пропорционально объему продукции (работ) – исходя из
Натурального показателя объема продукции (работ) в отчетном периоде и соотношения первоначальной стоимости объекта основных средств и предполагаемого объема продукции (работ) за весь срок полезного использования объекта
Способ списания пропорционально объему продукции (работ) учитывает реальный процесс эксплуатации амортизируемого объекта, отражает его физический износ. Этот метод применяется в том случае, когда отдача объекта основных фондов в течение срока его полезной эксплуатации может быть определена достаточно точно.
Применение одного из способов начисления амортизации по группе однородных объектов
основных средств производится в течение всего срока полезного использования объектов,
входящих в эту группу.
В течение отчетного года амортизационные отчисления по объектам основных средств
начисляются ежемесячно независимо от применяемого способа начисления в размере 1/12 годовойсуммы.
Начисление амортизационных отчислений по объекту основных средств начинается с первого числа месяца, следующего за месяцем принятия этого объекта к бухгалтерскому учету, и прекращается с первого числа месяца, следующего за месяцем полного погашения стоимости этого объекта либо списания этого объекта с бухгалтерского учета.
В налоговом учете (Налоговый кодекс РФ (НК РФ). Ч. 2. Гл. 25 «Налог на прибыль организаций») имеются свои особенности начисления амортизации.
В соответствии с Налоговым кодексом РФ все амортизируемое имущество объединяют в 10 амортизационных групп в соответствии со сроками его полезного использования:
В соответствии с налоговым подходом предусматривается только два способа начисления
амортизации: линейный и нелинейный.
При линейном способе сумма начисленной за один месяц амортизации определяется как
произведение первоначальной (восстановительной) стоимости объекта амортизируемого имущества и
нормы амортизации, определенной для данного объекта.
Норма амортизации по каждому объекту определяется по формуле

где К – норма амортизации в процентах к первоначальной (восстановительной) стоимости объекта амортизируемого имущества;
n – срок полезного использования данного объекта амортизируемого имущества,
выраженный в месяцах.
Линейный метод начисления амортизации в обязательном порядке применяется в отношении зданий, сооружений, передаточных устройств, нематериальных активов, входящих в 8-10 амортизационные группы.

При применении нелинейного метода сумма начисленной за один месяц амортизации (А) для каждой амортизационной группы (подгруппы) определяется по следующей формуле
где В – суммарный баланс соответствующей амортизационной группы (подгруппы) на начало месяца, руб.;
k – норма амортизации для соответствующей амортизационной группы (подгруппы), %.
Приведены в Налоговом кодексе. Суммарный баланс рассчитывается как суммарная стоимость всех объектов амортизируемого имущества, отнесенных к данной амортизационной группе (подгруппе). Суммарный баланс каждой группы (подгруппы) будет ежемесячно уменьшаться на суммы начисленной по ней амортизации.
Метод начисления амортизации (линейный или нелинейный) устанавливается организацией самостоятельно применительно ко всем объектам амортизируемого имущества (за исключением объектов, амортизация по которым начисляется линейным методом) и отражается в учетной политике. Изменение метода начисления амортизации допускается с начала очередного налогового периода. При этом организация вправе перейти с нелинейного метода на линейный не чаще одного раза в пять лет.
Понравилась статья? Добавь ее в закладку (CTRL+D) и не забудь поделиться с друзьями:
Источник: studopedia.ru
Как начисляется амортизация основных средств: правила, методы учета и начисления
Для создания любого материального товара на производстве необходимо задействовать 3 основные составляющие — труд, землю и капитал. Каждый элемент не дается бесплатно и предполагает определенные затраты со стороны собственника производства, а после и потребителя. Заработная плата рабочих и специалистов, покупка расходных материалов, приобретение оборудования — все это отражается в себестоимости товара.
Вместе с этим существуют некоторые особенности такого начисления. Ведь цена полноценной линии по производству или техники может исчисляться миллионами рублей или долларов. Именно поэтому начислять фактическую стоимость на конечный продукт попросту нецелесообразно. Для решения этого вопроса используется такое понятие как «амортизация».
Как начисляется амортизация основных средств? Об этом узнаем, прочитав статью.
Что такое амортизация и ее разновидности?
Любое оборудование, здание и сооружение с течением времени изнашивается, теряет первоначальные свойства, а после вовсе выводится из эксплуатации. Этот срок зачастую определяется заводом-изготовителем оборудования или нормативно-правовой документацией. Рассматриваемый факт потери первоначальных свойств можно выразить в денежном выражении в виде амортизационных отчислений.
В таком случае амортизация — это постепенный перенос стоимости оборудования на себестоимость. Для определения величины используются различные методы, которые основываются на разных приоритетах и подходах учета. Линейный метод считается базовым, так как обладает простым механизмом, который легко понять и применять на производстве. Но для более прогрессивных сфер деятельности, где требуется постоянное поддержание высокого технологического уровня, используют нелинейные методы.
Следует отметить, что износ может быть не только физическим, но и моральным. Последнее предполагает устаревание технологии, технических элементов. Многие компании в России и СНГ до сих пор не закладывают этот показатель в себестоимость, так как имеются сложности в исчислении амортизации на объекты основных средств. Кроме этого, присутствует проблема в виде сверхнормативного превышения срока эксплуатации оборудования.
Несколько слов о моральном износе
В современной практике выделяется два основных типа морального износа: первый связывается со снижением эффективности к стоимости, второй предполагает сокращение стоимости из-за удешевления себестоимости получения продукции. Представленное явление считается крайне сложным и неоднозначным, просчитать отдельные моменты практически невозможно.
Именно поэтому некоторые предприятия используют такую особенность как производственные риски. Последние закладываются в конечную продукцию, что позволяет избежать ряда проблемных моментов в течение производственного цикла. Тем не менее покрыть всю сумму рисков попросту невозможно, поэтому традиционно берется величина не более 10 % от общей стоимости изделия.
Следует отметить, что риски повышаются при условии пропорционального увеличения срока эксплуатации. Некоторые производители стараются минимизировать последнее, приобретая станки и технику с меньшим сроком использования.
Какие способы используются?
В современной практике применяется несколько способов начисления амортизации основных средств, которые можно разделить на следующие группы:
1. Линейный. Представленный вариант предполагает равномерное распределение амортизации в течение всего срока службы оборудования или здания. В этом случае рассматривается нормативный срок эксплуатации и первоначальная стоимость, которая делится на этот период.
2. Нелинейный, или прогрессивный. Предполагает ускоренное начисление амортизации, что позволяет быстрее выбрать фактическую стоимость оборудования. В зависимости от выбранного метода в начальные периоды начисления больше, чем в конце.
3. Производительный. Отдельные виды оборудования физически изнашиваются в зависимости от объемов производства. На основании этого можно сделать вывод, что амортизация основных средств начисляется как отношение стоимости ОФ и фактического производства к возможному в целом.
Выбор способа связывается с возможностью осуществления правильных расчетов персоналом, специфика производства, а также инфляционные риски. Последнее актуально в современных реалиях, когда к сроку обновления первоначальная стоимость не соответствует рыночной. Именно поэтому необходимо ускорение переноса ценности на себестоимость.
Как начисляется амортизация основных средств линейным способом?
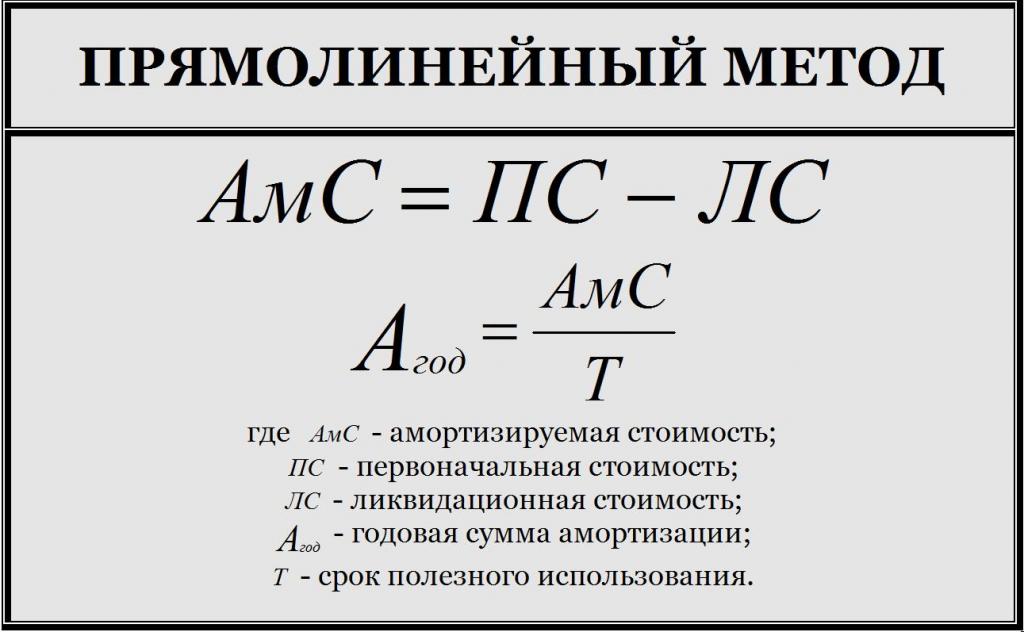
В современной литературе по дисциплине «Экономика и управление предприятием» рассматриваемый метод считается базовым, так как его проще всего использовать в современной практике. Начисление амортизации основных средств требует следующей информации:
- номинальный срок службы ОФ, определяется паспортом производителя;
- первоначальная стоимость, которая включает непосредственную покупку здания, оборудования, сооружения, а также дополнительные расходы по установке, наладке.
Норма амортизации основных средств определяется в процентном соотношении. Для этого необходимо определить месячную величину отчисления путем деления стоимости на количество периодов. Далее находится процентное отношение путем деления месячной величины на общую с последующим умножением на 100.
Преимуществом представленного метода считается простота расчета и минимальные данные для организации этого процесса. Что касается недостатков, то ключевым считается наличие инфляции, которая сжигает первоначальную стоимость оборудования, а также прочих финансовых рисков.
Нелинейный способ
Чтобы ускорить процесс переноса стоимости на себестоимость, не терять ценности денег из-за инфляции и сократить риски, используются прогрессивные методы. Учет амортизации основных средств осуществляется несколькими методами, к которым важно отнести следующие:
- Метод уменьшаемого остатка.
- Метод суммы чисел лет.
- Обратный метод суммы чисел лет.
Каждый вариант обладает определенной спецификой, которая задает различия и особенности. Рассмотрим, как начисляется амортизация основных средств в каждом отдельном случае. Обратите внимание, что существует проблемный момент, который связывается с рассматриваемым способом, — это повышение цены конечного продукта, сокращение прибыли на начальной стадии запуска линии, оборудования.
Метод уменьшаемого остатка
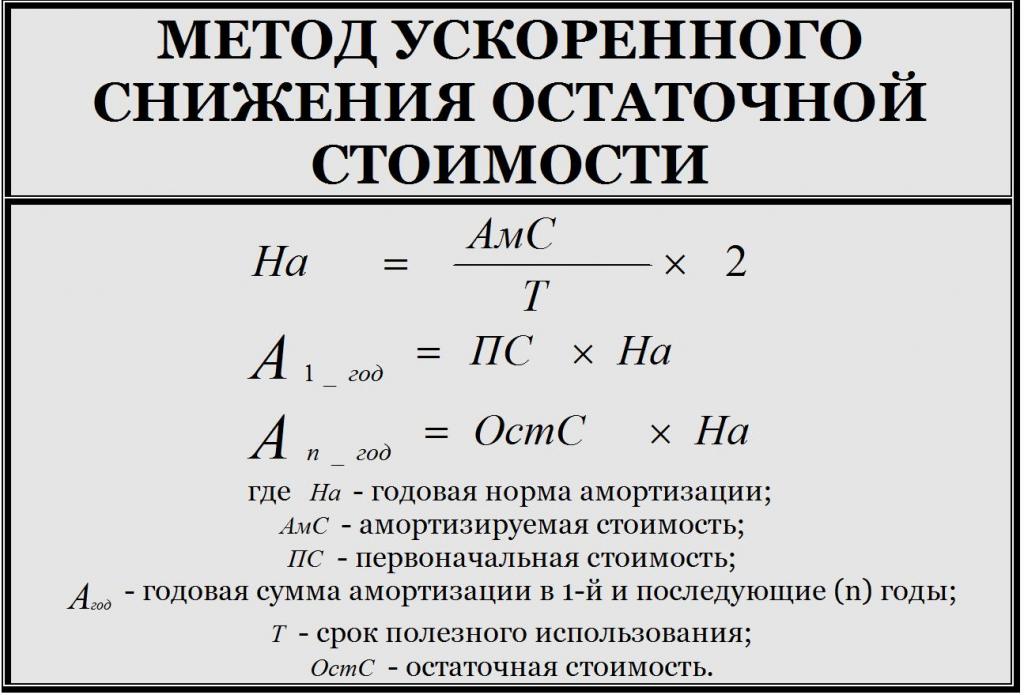
Учет амортизации основных средств указанным методом предполагает распределение всей суммы на протяжении всего периода с уменьшающимся итогом. Такая неравномерность позволяет получить за первые несколько лет практически все средства, которая затрачивались на приобретение ОФ. В отличие от линейных методов в формуле расчетов используется коэффициент ускорения, который устанавливается в пределах от 1 до 2,5. В некоторых случаях используется трехкратное увеличение.
Применять рассматриваемый метод необходимо в тех случаях, когда имущество существенно теряет производительность. Такая выработка предполагает большие вложения на проведение ремонтных работ, что требует особого подхода к расчету. Существуют некоторые нюансы, которые предполагают невозможность применения указанной методики расчета, сюда следует отнести:
- техника со сроком службы до 3 лет;
- офисное оборудование и обстановка;
- легковой транспорт;
- отдельная категория зданий, которые попадают в раздел № 8-10 по сроку полезного использования.
Для осуществления расчета представленным методом необходимо знать стоимость ОФ, норму амортизации, а также коэффициент ускорения. Сумма списания рассчитывается на основании простой и доступной формой, которая предполагает перемножение всех составляющих и деления на 100. Расчет производится ежемесячно, что требует учета и внимания со стороны экономиста.
Метод суммы чисел лет
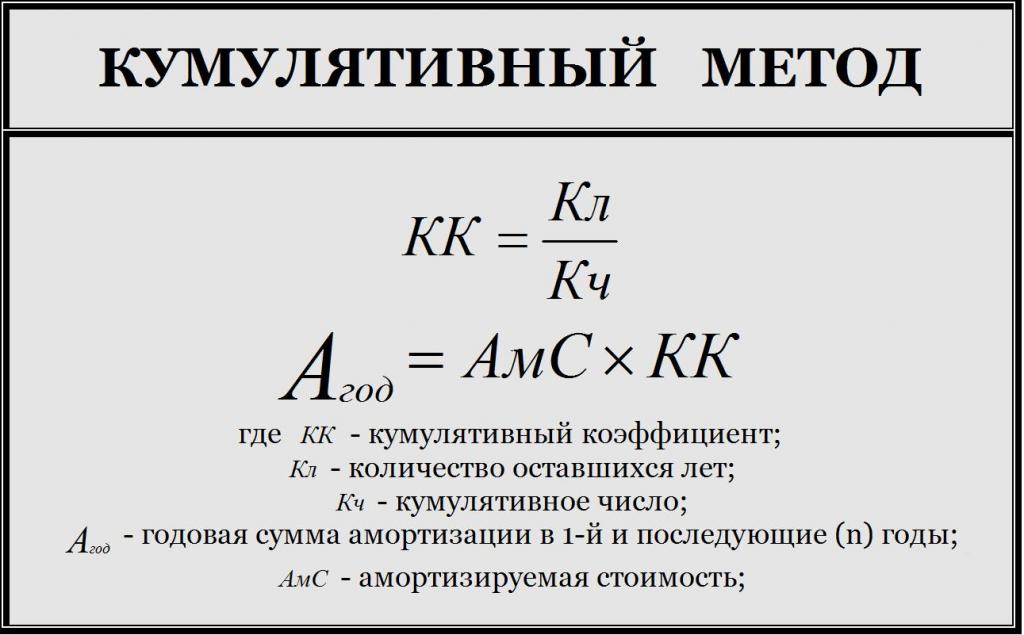
Указанный метод также попадает в категорию ускоренных и предполагает более быстрое списание средств ОФ. Амортизация основных средств начисляется в течение отчетного месяца и отражается в бухгалтерском балансе. Сама методика основывается на такой позиции, что продуктивность падает с течением времени. Чем больше служит оборудование, тем меньше и некачественней выпускает продукцию.
Это предполагает, что в первые месяцы технические средства быстрее теряет физические свойства и требует больших отчислений в фонд. Чем ближе к сроку вывода из эксплуатации, тем меньшая сумма начисляется. Для правильного и полноценного расчета указанной величины необходимо правильно определить себестоимость оборудования или здания, его остаточную стоимость, а также возможный срок эксплуатации. Обратите внимание, что остаточная стоимость считается неотъемлемой часть правильного расчета и позволяет корректно определять амортизируемые величины.
Для каждого года будет разная сумма, поэтому при расчете нет необходимости в волнении. Что касается формулы, то она задана следующим образом: норма амортизации равняется сроку полезного использования деленного на сумму чисел лет полезного применения. Зная норму амортизации, можно найти амортизационные затраты, которые будут распределены на издержки.
Обратный метод суммы чисел лет
Амортизация на новое основное средство начисляется как линейным, так и нелинейным способом. Как отмечалось выше, каждый субъект хозяйствования самостоятельно принимает решение. Что касается обратного метода суммы чисел лет, то он схож с описываемым выше, но с некоторыми корректировками. Несмотря на тот факт, что здесь присутствует слово «обратный», скорость списывания амортизации не снижается.
Обратной считается лишь пропорция, которая определяет норму амортизационных отчислений. В числителе разность срока использования и числа лет до конца нормативного периода, в знаменателе сумма чисел лет эксплуатации. Для правильности проведения расчетов к числителю также прибавляется 1 год. Представленный вариант меньше практикуется в повседневности предприятий, что свидетельствует о наличии более совершенных решений.
Производительный способ начисления
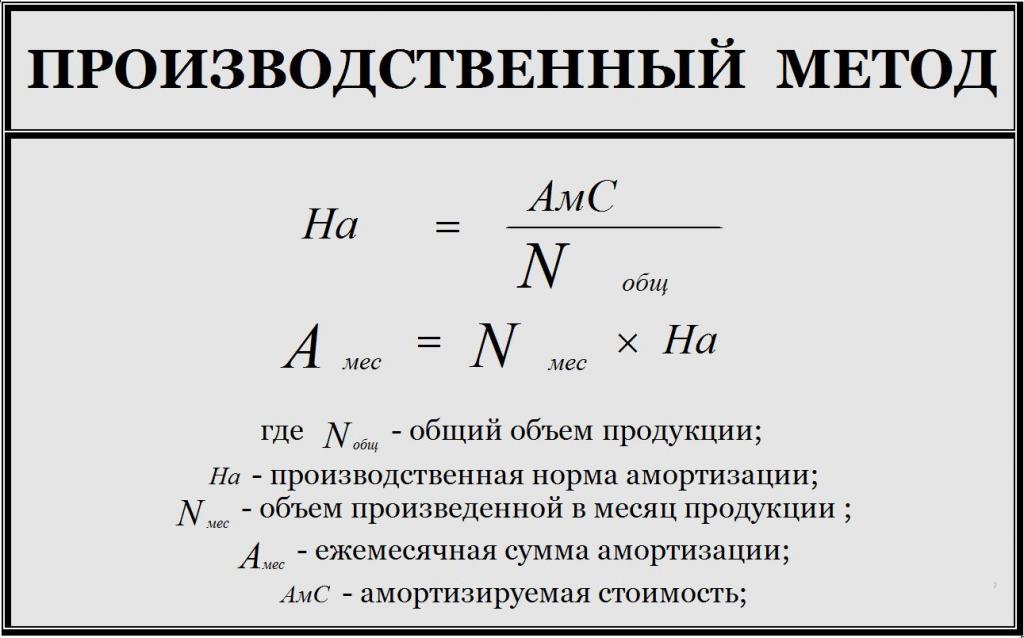
Представленный метод считается самым приемлемым и уникальным, так как позволяет переносить реальную ценность оборудования на себестоимость. Если в случае с линейным и нелинейным способом отчисления производится месяц в месяц, то здесь только при условии работы станков, линии по сборке чего-либо.
Амортизация основных средств начисляется как отношение произведенной продукции к номинальной. Для более простого выполнения расчетов используются пропорции. К основным преимуществам представленного способа считается:
1. Быстрота списаний пропорционально эксплуатации станка. При условии выработки за месяц списывается вся стоимость, и приобретаются новые основные средства.
2. Отсутствие начислений в период, когда оборудование простаивало, что позволяет корректировать себестоимость.
3. Амортизация начисляется строго на произведенную продукцию равномерно.
Основным недостатком считается сложность проведения расчетов и отсутствие точных данных относительно номинального срока эксплуатации. Станок может прослужить и сделать гораздо больше изделий в сравнении с представлением завода изготовителя. Это означает, что на практике крайне проблематично запланировать рассматриваемые процессы.
Как начисляется амортизация основных средств в России?
Несмотря на переход в рыночные условия, большинство предприятий использует линейный метод. Это связывается с простотой и доступностью представленного решения, отсутствия дополнительных затрат на наем дополнительной штатной единицы. Лишь отдельные производственные бизнес-структуры определяют сумму амортизации основных средств прогрессивными методами. Также необходимо отметить, что субъекты хозяйствования сами вправе определять методику.
Последние несколько лет проводится существенное число исследовательских работ, которые предлагают нестандартные решения относительно исчисления сумм амортизации. Далеко не все заслуживают внимание из-за сложности внедрения, а также в необходимости практического перестраивания процесса ведения бухгалтерии. Тем не менее подобные нововведения способны давать преимущества в виде получения дополнительной прибыли или корректировки себестоимости.
Заключение
Амортизация — это постепенный перенос фактической стоимости основных фондов на себестоимость продукции. Отчисления тесно переплетаются с понятием износа, который может быть физическим и моральным. Все отчисления собираются в амортизационном фонде, который является базой для обновления оборудования.
Для начисления используется несколько способов, среди которых линейный, нелинейный и производительный. Их разница заключается в удобстве проведения расчетов, эффективности формирования фонда амортизации. В России наибольшей популярностью пользуется линейный способ начисления амортизации, так как он является базовым и наиболее простым.
Необходимо отметить, что имеется несколько методов амортизации основных средств, каждый из которых обладает преимуществами и недостатками. Выбор методики зависит от собственника бизнеса или налаженной системы бухгалтерского учета. Современные исследователи пытаются придумывать новые передовые методы расчета, но многие разработки остаются не использованными производственными предприятиями.
Источник: fin-az.ru
Амортизация. Как правильно?
ИЗНОС ИЛИ АМОРТИЗАЦИЯ: ОПРЕДЕЛИМСЯ В ТЕРМИНАХ
Износ — это потеря первоначальных характеристик актива под действием внешних и внутренних сил, то есть износ объекта основных средств (ОС) — техническая категория. Амортизация — это алгоритм переноса стоимости актива на себестоимость продукта, изготовленного посредством этого актива. Амортизация как экономическая категория — это целевое накопление средств для возмещения самортизированного актива.
Как вписывается в экономическую категорию моральный износ? Да никак. Моральный износ — это потеря объектом ОС неких потребительских характеристик (не обеспечивает производство необходимого качества и количества продукта).
Что в остатке? Экономическая категория — это ускоренная амортизация, позволяющая произвести замену объекта ОС до потери им необходимых для производства характеристик.
И износ, и амортизация — категории управляемые. Поддержание технического состояния объекта ОС осуществляется посредством соблюдения условий эксплуатации, проведением различных ТО и капитальных ремонтов. Амортизация регламентируется амортизационной политикой предприятия, имеющей нормативные ограничения.
СРОК ЭКСПЛУАТАЦИИ ИЛИ СРОК ПОЛЕЗНОГО ИСПОЛЬЗОВАНИЯ: ОПРЕДЕЛИМСЯ В ТЕРМИНАХ
Увеличение или уменьшение срока эксплуатации возможно через воздействие на технические характеристики объекта ОС. Моральный износ, например, может быть снижен посредством кардинального изменения характеристик объекта (модернизация, усовершенствование).
Управление сроком полезного использования обеспечивает повышенная или пониженная амортизация.
Пока мы определились в двух категориях: техническая — износ и срок эксплуатации объекта ОС; экономическая — амортизация и срок полезного использования амортизируемого актива.
Насколько зависимы эти две категории? Ровно настолько, как фактор производства продукции зависит от хозяйственной (потребление, приобретение сырья и энергоресурсов; реализация продукции) и экономической (движение денежных средств) деятельности.
Не важно, как мы говорим, объясняя рассмотренные выше понятия экономических и технических категорий, важно, как мы думаем и ассоциируем.
И это далеко не праздный вопрос: неправильное ассоциативное мышление Минфина России порождает противоречия в нормативных актах, регламентирующих бухгалтерский учет. Тема противоречий налогового и бухгалтерского законодательства в данном случае не рассматривается.
ОПРЕДЕЛИМСЯ, ЧТО ИМЕЕМ
Рассмотрим основные нормативные акты бухгалтерского учета, так или иначе оказывающие влияние на амортизационную политику:
1. Федеральный закон «О бухгалтерском учете» от 21.11.1996 № 129-ФЗ (в ред. от 03.11.2006).
2. Положение по ведению бухгалтерского учета и бухгалтерской отчетности в РФ, утверждено приказом Минфина России от 29.07.1998 № 34н (с изм. и доп. от 26.03.2007).
3. Положение по бухгалтерскому учету «Расходы организации» (ПБУ 10/99), утверждено приказом Минфина России от 06.05.1999 № 33н (с изм. от 27.11.2006).
4. Положение по бухгалтерскому учету «Учет основных средств» (ПБУ 6/01), утверждено приказом Минфина России от 30.03.2001 № 26н (с изм. от 27.11.2006).
5. Методические указания по бухгалтерскому учету основных средств, утверждены приказом Минфина России от 13.10.2003 № 91н (с изм. от 27.11.2006).
6. Методические рекомендации по бухгалтерскому учету основных средств в сельскохозяйственных организациях, утверждены приказом Министерства сельского хозяйства РФ от 19.06.2002 № 559.
В ст. 11 Закона № 129-ФЗ «О бухгалтерском учете» указано, что «начисление амортизации основных средств и нематериальных активов производится независимо от результатов хозяйственной деятельности организации в отчетном периоде» (п. 1). Отметим, что это закон, регламентирующий организацию бухгалтерского учета, то есть нормативный документ, который превалирует над остальными.
Во втором по значимости документу по организации учета — Положении по ведению бухгалтерского учета и бухгалтерской отчетности в РФ, читаем: «Начисление амортизации объектов основных средств производится независимо от результатов хозяйственной деятельности организации в отчетном периоде».
Далее в порядке ранжирования по значимости рассмотрим:
1. ПБУ 10/99: п. 5 признает расходами начисленную амортизацию — расходами по обычным видам деятельности считается также возмещение стоимости основных средств, нематериальных активов и иных амортизируемых активов, осуществляемых в виде амортизационных отчислений.
2. ПБУ 6/01 (отсюда начинаются «чудеса Минфина»): п. 19. В течение отчетного года амортизационные отчисления по объектам основных средств начисляются ежемесячно независимо от применяемого способа начисления в размере 1/12 годовой суммы.
По основным средствам, используемым в организациях с сезонным характером производства, годовая сумма амортизационных отчислений по основным средствам начисляется равномерно в течение периода работы организации в отчетном году;
п. 24. Начисление амортизационных отчислений по объектам основных средств производится независимо от результатов деятельности организации в отчетном периоде и отражается в бухгалтерском учете отчетного периода, к которому оно относится.
3. Методические указания по бухгалтерскому учету основных средств: п. 63. В течение срока полезного использования объекта основных средств начисление амортизационных отчислений не приостанавливается;
п. 64. Начисление амортизационных отчислений по объектам основных средств производится независимо от результатов деятельности организации в отчетном периоде и отражается в бухгалтерском учете отчетного периода, к которому оно относится.
Из представленного выше видим, как Минфин России обидел предприятия, работающие сезонно, в том числе сельское хозяйство, не дав им инструмента управления амортизацией. К примеру, растениеводство и некоторые перерабатывающие сельхозпредприятия работают 6–7 месяцев в году, остальное время объекты ОС средств не эксплуатируются. Тем не менее износ и моральный износ имеет место. Это и воздействие на технику внешних факторов (как правило, применяется открытое хранение техники), и внутренних (консервация, вывод из консервации техники). Также не учитывается тот факт, что в процессе эксплуатации техники в сельском хозяйстве «в течение периода работы организации» техника получает наибольшую нагрузку.
Зерноуборочный комбайн или грузовое судно эксплуатируются круглосуточно «в течение периода работы…». С другой стороны, предприятия с непрерывным производственным циклом не ограничены временем списания амортизации на затраты. При этом они могут эксплуатировать свои объекты ОС не в полную меру (односменная работа, например) или в неполную силу (эпизодическая нагрузка оборудования).
Как правильно начислять амортизацию, Минфин России не разъясняет.
Примеры, которые приведены в Методических указаниях по бухгалтерскому учету основных средств и в Методических рекомендациях по бухгалтерскому учету основных средств в сельскохозяйственных организациях, не дают полного представления о проблеме относительно амортизации, то есть не являются универсальным инструментом.
ТЕПЕРЬ МЫ ПОДОШЛИ К ГЛАВНОМУ: А КАК ПРАВИЛЬНО?
В табл. 1 рассмотрены типовые корреспонденции счетов при начислении амортизации в той мере, которую определил Минфин России — амортизационные отчисления по объектам основных средств начисляются ежемесячно независимо от применяемого способа начисления в размере 1/12 годовой суммы или, например, 1/7 в сезонных отраслях, и в полном объеме относятся на счета затрат.
В приведенных ниже таблицах предложим типовые корреспонденции счетов при начислении амортизации с учетом всех факторов производства (сезонность, неэффективное использование, моральный износ и др.). Особенностью предложенной методики является деление амортизации на производительную и непроизводительную.
Если мы доросли до «справедливой стоимости» и «справедливой себестоимости», тогда отражаем на синтетических счетах затраты по амортизации только по объектам ОС, которые непосредственно эксплуатируются, то есть создают продукт. Амортизация, которая не участвует в производстве продукта, в том числе ускоренная амортизация, будет учитываться на забалансовом счете, например 011 «Непроизводительная амортизация» (табл. 2).
Полной нагрузкой на оборудование следует считать 24-часовую нагрузку; в этом случае ежемесячная начисленная амортизация будет трансформирована в зависимости от временной нагрузки на производительную амортизацию и на непроизводительную амортизацию. Производительная амортизация определяется как произведение фактической часовой нагрузки в месяц на месячную норму амортизации. Ускоренная амортизация рассчитывается отдельно и учитывается как непроизводительная амортизация.
Учитываемая на счете 011 амортизация вкупе с производительной амортизацией дает полную картину о моральном износе объекта ОС. В результате выбытия амортизируемого актива (списания с баланса) счет 011 закрывается. При реализации актива на сторону накопленная на забалансовом счете амортизация также списывается и не передается новому владельцу.
При таком учете не будет иметь место полностью самортизированный актив.
Если мы не доросли до «справедливой себестоимости», тогда на синтетических счетах отражаем все затраты по амортизации, при этом на счете 02 учитываем амортизацию только тех активов, которые непосредственно создают продукт. Амортизация, которая не участвует в производстве продукта, в том числе ускоренная амортизация, будет учитываться на ином затратном счете, например 06 «Непроизводительная амортизация» (табл. 3). Такой же метод группировки амортизационных начислений нужно применять в отношении нематериальных активов.
Полной нагрузкой на оборудование, как и в предыдущем примере, будем считать 24-часовую нагрузку; при этом ежемесячная начисленная амортизация в зависимости от временной нагрузки также будет подразделяться на производительную амортизацию и на непроизводительную амортизацию. Производительная амортизация определяется как произведение часовой нагрузки в месяц на месячную норму амортизации. Непроизводительная, в том числе и ускоренная амортизация, будет начисляться по счету 06 и списываться за счет прочих расходов.
Если мы желаем получить «справедливую себестоимость» и «справедливую прибыль», а опосредованно и справедливые рыночные цены, учет амортизации должен быть поставлен иным образом (табл. 4).
Корреспонденции счетов в табл. 4 выводят непроизводительную амортизацию из налоговой зоны, что позволяет в отчете о прибылях и убытках показать пользователю публикуемой финансовой отчетности финансовый результат, очищенный от непроизводительных затрат (или относительно очищенный).
При любых формах учета предложенные учетные методы сделают финансовый анализ более интересным, а его результаты — привлекательными для инвестора и собственника. Предприятие получает реальный инструмент оценки эффективности эксплуатации объектов основных средств.
Литература
1. Федеральный закон от 21.11.1996 № 129-ФЗ «О бухгалтерском учете» (в ред. от 03.11.2006).
2. Положение по ведению бухгалтерского учета и бухгалтерской отчетности в РФ, утверждено приказом Минфина России от 29.07.1998 № 34н (с изм. и доп. от 26.03.2007).
3. Положение по бухгалтерскому учету «Расходы организации» (ПБУ 10/99), утверждено приказом Минфина России от 06.05.1999 № 33н (с изм. от 27.11.2006).
4. Положение по бухгалтерскому учету «Учет основных средств», ПБУ 6/01), утверждено приказом Минфина России от 30.03.2001 № 26н (с изм. от 27.11.2006).
5. Методические указания по бухгалтерскому учету основных средств, утверждены приказом Минфина России от 13.10.2003 № 91н (с изм. от 27.11.2006).
6. Методические рекомендации по бухгалтерскому учету основных средств в сельскохозяйственных организациях, утверждены приказом Министерства сельского хозяйства РФ от 19.06.2002 № 559.
Также по этой теме:
- Книги по этой тематике в разделах: Аудит, анализ, и управленческий учет, Экономика и финансы
- Другие статьи по этой тематике
Источник: dis.ru