
Это собственные и привлеченные средства банка, а также резервы на возможные потери. Размер активов и пассивов (с учетом собственного капитала) должен совпадать.
К пассивам относятся:
- средства клиентов на счетах, вкладах;
- кредиты;
- прибыль за прошлые периоды;
- выпущенные ценные бумаги;
- уставный капитал;
- эмиссия;
- резервные фонды.
Депозиты тоже входят в состав обязательств перед вкладчиками, поэтому – это составляющая пассива. За счет вкладов формируются новые активы организации. Это происходит благодаря обороту денежных средств вкладчиков. То есть, клиент размещает в банке депозит, а банк использует эти деньги по собственному усмотрению (хоть и под жестким контролем со стороны Центробанка).
Активы – имущество, имеющее денежное выражение, а пассивы – источники происхождения данного имущества.
Чтобы кредитная организация успешно функционировала, развивалась и приумножала капитал важно соотношение пассивов, капитала и активов
Что такое актив и пассив? Как научиться определять активы и пассивы на примерах за семь минут.
Анализ активов и пассивов коммерческого банка
Все имущество, имеющееся в распоряжении банка (активы) имеет свое происхождение (пассивы).
Отсюда следует, что:
Одна из задач управления имуществом кредитной организации – поддержание достаточного уровня ликвидности, т. е. способности вовремя выполнять свои обязательства.
На основе анализа имущества и обязательств можно сделать вывод о надежности банка. Наиболее доступные методы – горизонтальный и вертикальный анализ. Их примеры показаны в таблице.
Горизонтальный анализ – сравнение итоговых значений статей баланса за разные периоды. Это позволяет оценить изменения данных за прошедшее время (например, год).
Вертикальный (структурный) анализ – сравнение структуры имущества и обязательств. При его проведении, все статьи баланса выражают в процентах к его итогу. Затем берутся данные за 2 или более периода и сравниваются изменения удельных весов каждой категории.
Кроме того, на основе данных баланса можно рассчитать несколько коэффициентов.
Коэффициент достаточности капитала (Н1) – показывает долю собственных средств в имуществе. Высокое значение этого показателя говорит о надежности банка, т. к. он становится менее зависим от кредиторов
Н1 = «К»/ «А» (с учетом риска)
Коэффициенты ликвидности показывают, сможет ли банк своевременно расплачиваться по своим обязательствам.
Мгновенная ликвидность (Н2):
Н2 = Высоколиквидные «А» / «О» до вострбования
Текущая ликвидность (Н3) :
Н3 = «А» менее 30 дней / «О» менее 30 дней
Долгосрочная ликвидность (Н4):
Н4 = «А» более года / («К» + «О» более года),
Естественно, этот анализ будет лишь поверхностным. Центральный Банк России оценивает кредитные организации по десяткам параметров. Однако, проследив динамику данных показателей, а также сравнив их с лидерами отрасли, можно сделать некоторые выводы о надежности банка.


Каким бывает управление активами — ТОП основных видов
Существует несколько классификаций, которые, как правило, показывают, каким бывает управление активами в зависимости от основного объекта, который отдаётся в пользование. Если ранее, по сути, это были только деньги, то со временем список значительно увеличился. Уточню, что наиболее часто выбирают именно доверительное управление, как комплексную профессиональную систему. Говоря о ней, различают такие виды управления:
- активами, которые имеются на текущий момент;
- нематериальными активами;
- средствами оборота;
- ликвидными активами, которые со временем становятся факторами производства;
- фиксированными активами.
Базовая цель такой деятельности — уменьшение пассивов и получение максимально большой прибыли для своего клиента.
Доверительное управление капиталом
Используют не только физические лица, но еще фирмы и большие корпорации. Плюс в том, что самостоятельно не надо постоянно вести учет и контроль, выбирать ликвидные инструменты для вложений, сравнивать прибыль и расходы
Но перед тем, как найти фирму или частного эксперта, который будет осуществлять управление активами, стоит обратить внимание на его опыт, репутацию, возможно, узнать о сотрудничестве с другими лицами или фирмами. Разумеется, финансовые условия (зарплата или размер комиссий) также достаточно важны
Доверительное управление ценными бумагами
В одном из своих материалов я уже говорила, что инвестиционный портфель в глобальном понимании слова состоит, в том числе, и из ценных бумаг: акций, облигаций. Как правило, чтобы ими управлять и первоначально их купить, выбирают брокеров, а потом, чтобы работать, проверенных финансовых помощников или консультантов. Какие же решения в управлении ценными бумагами они могут принимать?
- О покупке.
- О продажи по более выгодному курсу.
- О стратегии работы: наращивания портфеля с целью получения дивидендов или же для быстрой дальнейшей реализации.
Доверительное управление бизнесом
В этом случае помощь комплексная, и включает не только управление денежными потоками, но еще полный контроль над всеми процессами бизнеса, начиная от производства, закупок и заканчивая финальной стадией реализации. Выбирают этот вариант как в случае, когда бизнес запущен, стабильно держится на плаву, но в силу тех или иных причин у владельца нет времени и желания им заниматься, либо же, когда дело только на старте и стоит задача вывести его в топ-позицию.

Доверительное управление недвижимостью
Когда вы составляете инвестиционный план, то одной из статей доходов может быть коммерческая или жилая недвижимость. Если она разбросана по разным городам, то сложно контролировать каждую из них, тем более, если выбираете активный способ жизни и путешествуете по миру. Для этого недвижимость отдается в управление фирме или лицу за определенную плату, и они обеспечивают сдачу ее в аренду, а вы получаете свою выгоду. Некоторые компании за рубежом во время реализации недвижимости параллельно предлагают такие услуги: вы покупаете апартаменты, например, в Грузии, живете в них только летом, а все остальное время фирма сдает их в аренду и ваш профит увеличивается.
Доверительное управление на Форекс
Популярный инструмент для вложения денег и, пожалуй, лидером в этом является компания Альпари, которая на рынке аналогичных услуг более 19 лет. Вы передаете деньги в управление компании, самостоятельно или с помощью эксперта выбираете трейдера, который открывает сделки. Чем больше предложений среди инструментов — тем повышается диверсификация (а у этой компании их 75). Доверительное управление на Форекс-рынке обеспечивается брокерами.
Структура активов банка
Формирование активов банка происходит в результате размещения средств с целью извлечения прибыли. Такие операции называются активными.
Состав активов банковских организаций:
- деньги на корсчетах;
- наличные в банковской кассе;
- обязательные резервы;
- валюта;
- выданные займы;
- ЦБ;
- доли в УК других организаций;
- драгметаллы и камни;
- недвижимое имущество;
- прочее.
В целях анализа структуры, этот список можно ранжировать по нескольким критериям:
- По ликвидности (скорости превращения в деньги) – высоколиквидные (наличные в кассе, остатки на корсчетах); среднеликвидные (корпоративные ЦБ, доли в УК); низколиквидные (недвижимость, земля).
- По доходности (возможности приносить прибыль) – дающие доход (инвестиции, выданные займы); не дающие доход (материальные активы).
- По надежности (степени наличия риска потерять актив) – безрисковые (средства на корсчетах в ЦБ РФ); низкорисковые (ссуды под залог драгметаллов, ценных бумаг государства); среднерисковые; высокорисковые (займы клиентам, включая просроченные).
Надежность и степень доходности, как правило, находятся в обратной зависимости: чем выше ожидаемый доход, тем более рисковым является вложение. Поэтому главная задача менеджмента банка – соблюдение баланса доходности, ликвидности и риска. С одной стороны, необходимо стремиться к получению максимальной прибыли, а с другой – не подвергать средства вкладчиков и инвесторов чрезмерному риску. Кроме того, банк в любой момент должен быть способен рассчитаться по своим обязательствам.
На какую доходность можно рассчитывать
Фондовый рынок — это всегда риск. Это не банковский вклад, доходность которого заранее известна, а вложения застрахованы АСВ на сумму в 1,4 млн рублей. На финансовом рынке таких гарантий нет и быть не может.
«Примерное представление об уровне доходности того или иного класса активов может дать историческая доходность — например, за последние 3–5 лет. Однако такая оценка наверняка будет неточной. Прошлые доходы ни в коем случае не гарантируют их получения в будущем. Никаких гарантий доходности и сохранности вложений здесь нет
Это крайне важно понимать, если вы всерьез задумываетесь об инвестициях», — предупреждает Евтеев
Классификация и виды финансовых активов
Международный стандарт финансовой отчетности (МСФО) дает такую характеристику финансовым активам:
- Деньги и их эквивалент.
- Долевое право в другой компании.
- Договорное право на получение денег и их эквивалента или на обмен активов и обязательств.
А также на 4 следующие категории:
- Финансовые активы для торговли (часть инвестиционного портфеля, производные инструменты…).
- Инвестиции, удерживаемые до погашения: финансовые активы с определяемыми или фиксированными платежами и фиксированным сроком погашения.
- Займы и дебиторская задолженность.
- Финансовые активы в наличии для продажи.
Финансовые активы — нематериальные активы.
Что нужно знать при выборе банка для оформления депозита?
Ориентироваться нужно не только на текущее состояние активов организации
Важно проследить динамику банка по состоянию его имущества на протяжении года, разных периодов времени. Чем стабильнее динамика, показатели, тем надежнее финансовое учреждение
Это значит, что ему не страшно поручить сбережения и он сможет приумножить их через время.
Незначительные изменения в большую или меньшую сторону – нормальный процесс.
Если в динамике было разовое сокращение активов – это не говорит о финансовых проблемах, подобное допускается. А вот когда такая ситуация стала закономерностью – лучше поискать и выбрать другой банк.
Управление активами банка: сущность, значение
Управление активами кредитных организаций заключается в формировании такого порядка размещения собственных и привлечённых средств, чтобы постоянно поддерживалось объективно необходимое равновесие между стремлением к получению максимального дохода и минимизации рисков.
Среди основных принципов управления активами выделяют следующие:
- структура активов должна быть выстроена таким образом, чтобы обеспечить необходимый уровень ликвидности и доходности;
- активные операции диверсифицируются;
- выстраивается система контроля рисков и создания резервов;
- должна поддерживаться доходность активов и другие принципы.
В мировой практике сложилось несколько подходов к управлению банковскими активами.
Среди них выделяют следующие методы: фондового пула, конверсии фондов, аналитический метод управления активами.
Метод общего фонда средств (фондового пула) заключается в распределении совокупной суммы банковских ресурсов между различными видами активов независимо от источника образования ресурсов. Для осуществления конкретной активной операции в соответствии с данной моделью не имеет значения, из какого именно источника взяты средства. Наглядно принцип действия данного метода представлен на рисунке 1.

Рисунок 1. Метод фондового пула. Автор24 — интернет-биржа студенческих работ
Главным преимуществом метода фондового пула является свобода при выборе направления вложений средств и конкретных видов проводимых банком активных операций. В тоже время определение структуры размещенных средств может быть излишне субъективным и привести к возникновению дополнительных рисков. Помимо этого, не учитываются различия по срокам привлечения и размещения средств.


Метод распределения активов (конверсии фондов) основан на установлении зависимости между источниками и направлениями их использования. Пассивы и активы сопоставляются по срокам и суммам, для чего производится их группировка таким образом, чтобы средства из определённой группы ресурсов размещались в определённые группы активов с учётом доходности вложений и поддержания ликвидности кредитной организации. Схема реализации данного метода представлена на рисунке 2.

Рисунок 2. Метод распределения активов. Автор24 — интернет-биржа студенческих работ
Метод конверсии средств позволяет выстроить срочную структуру активов в соответствии со сроками привлечения ресурсов. Доля вложений, не приносящих доход, сводится к минимуму, вкладываются дополнительные средства в ссуды и инвестиции, что ведёт к увеличению доходов кредитной организации.
Тем не менее, положенный в основу метода принцип скорости обращения ресурсов не всегда означает, что общая сумма пассивов этой группы подвержена сильным колебаниям.
Аналитический (комбинированный) метод управления активами выступает в виде сочетания метода фондового пула и распределения активов. Основой метода является использование современных экономико-математических моделей для анализа показателей деятельности кредитной организации.
Аналитический метод ориентирован на получение максимальной прибыли при выполнении нормативов ликвидности и соблюдении диверсификации рисков.
При этом соблюдаются следующие правила: краткосрочные пассивы направляются в краткосрочные активы (долгосрочные пассивы – в долгосрочные активы); размеры краткосрочных и среднесрочных средств по активной части баланса не должна превышать сумму соответствующих по срокам обязательств; величины долгосрочных средств по активу могут быть выше сумм долгосрочных обязательств кредитной организации и размера собственного капитала, при сроках размещения не превышающих сроки привлечения.
Существует также ряд методов управления активами через ликвидность.
Обязательства банков
Пассивы — денежные источники формирования денежных средств банка. От времени привлечения и стоимости этих показателей зависит как способность финансового учреждения обеспечить рациональное размещение средств, так и размер полученной прибыли. Основными источниками финансирования являются депозиты, активы центрального банка, привлеченные кредиты, краткосрочные межбанковские кредиты, облигации, средства на счетах в других организациях. В ЦБ разных стран соотношение собственных и заемных средств колеблется от 1:10 до 1:100.
Активы и пассивы банка выступают посредником, который захватывает временно свободные средства и размещает их в тех коммерческих структурах, которым необходимо финансировать производственный процесс. Основной задачей современного банка является предоставление различных видов кредитов. Для этого необходимо: привлекать денежные средства из различных источников, осуществлять расчетно-кассовые операции и операции купли-продажи валюты, различные активные и пассивные операции.
Цели и методы управления финансовым результатом и оборотными активами компании
Так как финансовый результат деятельности компании — многокомпонентный показатель, который складывается под влиянием различных внешних и внутренних факторов, то напрямую воздействовать на него очень сложно. Поэтому руководители финансово-экономических служб, как правило, управляют финансовым результатом компании через контрольные и корректирующие мероприятия по его ключевым составляющим. Это:
• валовой доход от продаж;
• маржинальный доход от продаж;
• постоянные операционные расходы;
• внереализационные доходы и расходы.
Валовой доход от продаж — это первичный финансовый результат деятельности компании, разница между суммой реализованной покупателям продукции и ее производственной себестоимостью (для торговых компаний это закупочная стоимость товаров для перепродажи).
Поэтому величиной этого показателя можно управлять через контроль отпускных цен на продукцию, реализуемую покупателем, и мониторинг себестоимости производства продукции (или цен закупки товара).
Маржинальный доход от реализации продукции складывается как разница между валовым доходом от продаж и расходами на реализацию продукции (коммерческими затратами).
Так как коммерческие затраты в подавляющей части являются переменными по отношению к сумме реализации продукции, то в этой части для управления финансовым результатом компании контролируется уровень расходов на реализацию.
Операционная прибыль компании — еще одна контрольная точка в управлении финансовым результатом компании. Операционная прибыль — это разность между маржинальным доходом и суммой расходов на управление компанией.
Расходы на управление практически в полном объеме являются постоянными по отношению к сумме реализации продукции, поэтому руководитель финансово-экономической службы может воздействовать на конечный финансовый результат деятельности компании, контролируя динамику таких расходов.
Конечный финансовый результат деятельности компании рассчитывается путем сложения величины операционной прибыли и суммы внереализационных доходов и вычитания суммы внереализационных расходов.
Хотя внереализационные доходы и расходы считаются прочими, часто они значительно сказываются на величине итоговой прибыли компании. Поэтому их следует тщательно контролировать, стремится увеличить внереализационные доходы и снизить внереализационные расходы.
Схематически процесс формирования финансового результата деятельности компании представлен на рис. 1.
Итак, чтобы эффективно управлять конечным финансовым результатом деятельности компании, руководитель финансово-экономической службы должен контролировать динамику всех его составляющих компонентов. Только в этом случае можно быть уверенным, что основная цель — максимизация конечной прибыли компании — будет достигнута.
Управляя финансовым результатом через воздействие на его составляющие, нельзя забывать и о том, что на величину прибыли компании влияют также динамика и структура оборотного капитала. Этими показателями тоже необходимо управлять.
Если представить графически операционный цикл любой компании, то он будет выглядеть следующим образом (рис. 2).
Как видим, на каждом из этапов этого цикла оборотные активы компании переходят из одной формы в другую именно в циклическом порядке:
Согласно представленной схеме прибыль компании генерируется на этапе реализации продукции и выражается как разность между суммой начисленной дебиторской задолженности и полной себестоимостью реализуемой покупателю продукции. Общая продолжительность финансового цикла складывается из длительности всех четырех этапов.


Чем короче продолжительность общего цикла трансформаций оборотного капитала, тем больше сумма прибыли компании за отчетный период.
Текущая ликвидность компании выражается через отношение суммы оборотных активов к сумме краткосрочных обязательств, нормативное значение этого показателя — от 1,5 до 2,5 в зависимости от отраслевой специфики.
На практике это означает, что для того чтобы компания могла своевременно выполнить свои текущие обязательства перед контрагентами, величина ее оборотных активов должна как минимум в полтора раза превышать величину таких обязательств.
В абсолютном выражении текущая ликвидность компании может также контролироваться через показатель чистого оборотного капитала (ЧОК), который рассчитывается по формуле:
ЧОК = (Запасы ТМЦ + Готовая продукция + Дебиторская задолженность + Денежные средства) – Краткосрочные обязательства.
Для эффективного управления финансовым результатом и оборотными активами компании на практике используется ряд инструментов. Рассмотрим их.
Управление активами через личный кабинет
Торговля на финансовых рынках набирает популярность. Кредитное плечо значительно понизило планку доступа – теперь покупать лоты можно без уплаты 100% стоимости, постоянно расширяется список финансовых инструментов.
В США 55% населения вовлечено в фондовый рынок. Каждый второй американец является инвестором и имеет в собственности акции, паи фондов и другие ценные активы из листинга ТОП фондовых бирж мира – NYSE и NASDAQ. Набирает популярность трейдинг в Китае, где вовлеченность населения достигла 10%. При этом в России это показатель – всего 1,5%. Между тем торговля на финансовых рынках открывает широкие горизонты инвестирования, предоставляя лучшую альтернативу банковским вкладам и, тем более, хранению денег дома, когда их каждый день «съедает» инфляция и девальвация.
Инвестирование доступно через доверительных управляющих, когда вашими деньгами распоряжаются другие трейдеры. Самостоятельная торговля позволяет контролировать каждый шаг и самим принимать решения о покупке и продаже активов.
Для покорения вершин финансовых рынков необходимо позаботиться о качественном обучении трейдингу. Преподавателей и аналитиков много, но большинство из них только преподают теорию, а сами практиковать не спешат. Почему? Ответ прост – они совсем не уверены в получении профита. Академия Masterforex-V предлагает обучение от практикующих и успешных на длинной дистанции трейдеров.
Они научат разбирать индикаторы, осцилляторы и графики, анализу объемов, помогут находить развороты тренда и др.
Следующий шаг – выбор брокера. Он не менее ответственный. Академия МФ составила рейтинг ведущих брокеров России и мира, который поможет ознакомиться с каждой компанией, изучить предлагаемые инструменты, комиссионные, награды и лицензии от финансовых регуляторов (Банк России, АРФИН, НКЦПФР, AFSA, SEC и др.).

Для получения доходности на рынках первоначально необходимо открыть торговый счет у одного из брокеров. По рейтингу брокеров Форекс Академии Masterforex-V в высшую лигу рекомендованных брокеров входит всего 12 компаний.
| 1. | NordFX | 2008 г | валютные пары, товарные фьючерсы, фондовые индексы, криптовалюты, акции | CySEC, MiFID |
| 2. | Swissquote | 1996 г | товарные фьючерсы, валютные пары, фьючерсы на фондовые индексы, криптовалюты, металлы, ETF, варранты, акции | FINMA, FCA, SFC, Dubai FSA |
| 3. | Dukascopy | 1998 г | фондовые индексы, товарные фьючерсы, валютные пары, акции, облигации, ETF | FINMA, FCMC |
| 4. | Alpari | 1998 г | металлы, энергоносители, индексы, валютные пары, криптовалюты | — |
| 5. | FxPro | 2006 г | индексы, товарные фьючерсы, акции, валютные пары | FCA, CySEC, FSB, Dubai FSA, BaFin, ACPR, CNMV |
| 6. | Interactive Brokers | 1977 г | акции, облигации, деривативы, валютные пары, форвардные контракты, векселя, варранты, опционы, фондовые индексы, валютные и товарные фьючерсы | NFA, CFTC, FCA, |
| 7. | Oanda | 1996 г | облигации, фондовые индексы, валютные пары, товарные фьючерсы | NFA, CFTC, FCA, , MAS, ASIC |
| 8. | FXCM | 1999 г | валютные пары, фондовые индексы, товарные фьючерсы, криптовалюты | FCA, BaFin, ACPR, AMF, Dubai FSA,SFC, ISA, ASIC, FSB |
| 9. | Saxo Bank | 1992 г | валютные и товарные фьючерсы, фондовые индексы, валютные пары, ETF-фонды, акции, облигации, деривативы | Danish FSA, Consob, Czech National Bank, Bank of the Netherlands, ASIC, Monetary Authority of Singapore, FINMA, Bank of France, Central Bank of the UAE, Japanese Financial Services Agency, Securities and Futures Commission in Hong Kong. |
| 10. | FOREX.com | 1999 г | валютные пары, акции, фондовые индексы, товарные фьючерсы,криптовалюты | NFA, CFTC, FCA, ASIC, , MAS, SFC |
| 11. | FIBO Group | 1998 г | металлы, энергоносители, валютные пары, товары, криптовалюты, индексы | CySEC |
| 12. | ФИНАМ ФОРЕКС | 1994 г | валютные пары | Банк России |
Список остальных 200 брокеров 2-й и 3-й лиги с полным досье на каждого из них, найдете в нашем рейтинге брокеров.
Торгуя через брокера, трейдер управляет финансовыми активами через свой персональный кабинет. Активизировавшись на сайте партнера, он выбирает финансовый инструмент, объем и сумму, указывает сроки открытия и закрытия сделки.
Источник: kdp63.ru
Активы и пассивы человека
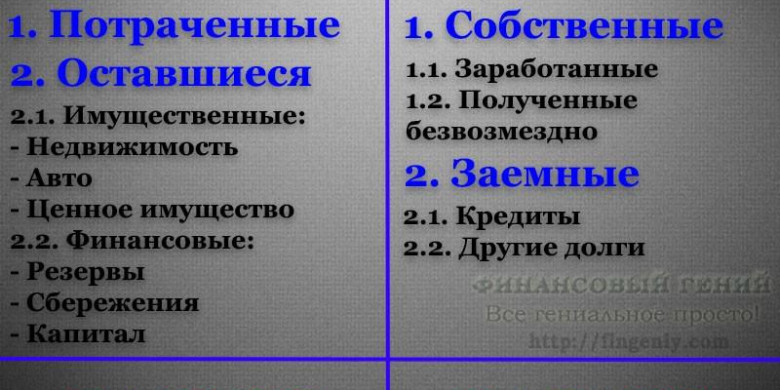
Решил написать отдельную статью про активы и пассивы человека или семьи, хоть затрагивал эту тему уже не раз в других публикациях. Дело в том, что есть два подхода к определению активов и пассивов, один из которых я считаю неправильным, несмотря на то, что его автор (Роберт Кийосаки) — человек с мировым именем. Далее, конечно же, подробно объясню, почему.
Итак, сейчас многие финансовые блогеры пишут про активы и пассивы по Кийосаки. Фактически, такую классификацию придумал один человек, пусть даже известный и популярный, придумал он ее совсем недавно, и она противоречит всем принципам финансового учета, а также самим определениям активов и пассивов, по которым уже много лет ведется учет любых хозяйственных субъектов.
Активы и пассивы по Кийосаки (неправильно!)
Роберт Кийосаки в своих книгах предлагает следующий принцип деления на активы и пассивы человека:
Активы — это все то, что приносит человеку доход (вложенный капитал, ценные бумаги, недвижимость, сдаваемая в аренду, бизнес и т.д.).
Пассивы — это все то, что приносит человеку расходы (кредиты, личная недвижимость, личный автомобиль и т.д.).
Чем больше у человека активов — тем лучше, чем больше пассивов — тем хуже: так учит Кийосаки и его последователи. Вроде бы все просто и понятно. Но на самом деле, Роберт Кийосаки, каким бы популярным и успешным человеком он не был, в данном определении ошибается. По одной простой причине: количество активов всегда и везде равно количеству пассивов.
Активов не может быть больше, чем пассивов, или меньше — их всегда столько же. Это вам подтвердит любой бухгалтер или финансист, поскольку именно в этом и заключается смысл учета.
То, что Роберт Кийосаки называет активами — это действительно активы. Но не только это. Половина из того, что Кийосаки включает в пассивы — тоже, на самом деле, является активами, хоть и не приносящими дохода. Далее объясню, почему.
Активы и пассивы человека (правильная бухгалтерская классификация!)
Верное определение активов и пассивов только одно, и оно вот такое:
Пассивы — это источники происхождения средств. Они могут быть собственными и заемными. Другими словами, пассивы показывают, откуда у человека появились деньги: заработал, получил безвозмездно или взял в долг.
Активы — это способы размещения средств. Они могут быть финансовыми и имущественными. Другими словами, активы показывают, во что человек вложил полученные деньги: потратил на текущие нужды, приобрел имущество, создал сбережения или капитал, приносящий доход.
При этом соблюдается главный бухгалтерский принцип: активы всегда равны пассивам.
Другими словами, человек или семья никак не могут потратить и иметь больше или меньше денег или имущества, чем они получили из разных источников. Только ровно столько же, и никак иначе!
Более подробно схему активов и пассивов человека или семьи можно представить следующим образом:

Разберем представленные активы и пассивы человека более подробно. Начинать такой разбор всегда нужно с пассивов — источников происхождения средств.
Как я уже писал, пассивы могут быть только двух видов:
- Собственные — те, что принадлежат человеку, их не надо отдавать.
- Заемные — те, что не принадлежат человеку, хоть он ими временно пользуется, те что в дальнейшем надо будет отдать.
К собственным пассивам относится все то, что человек заработал или получил от кого-либо безвозмездно.
- заработанные — зарплата, проценты по вкладу, авторский гонорар, доход от бизнеса, доход от аренды, доход от продажи имущества и т.д.;
- полученные безвозмездно — подарки, наследство, просто случайно найденные деньги и т.д.
К заемным пассивам относятся все полученные кредиты и любая задолженность перед другими людьми и организациями.
Например, деньги, одолженные у родственников, долги по коммунальным платежам и т.д.
Важно: чем больше доля собственных средств в пассивах — тем крепче финансовое состояние человека или семьи. Чем больше доля заемных — тем оно менее устойчивое, более шаткое.
Общая сумма пассивов (баланс) показывает совокупный объем финансов, находящийся в распоряжении человека. Но акцентирую: важен не только объем, но и структура пассивов.
Например, если баланс = 1 млн. долларов, но из них 950 тыс. — заемные, финансовое состояние такого человека очень удручающее. А если баланс 50 тыс. долларов, но все они собственные — ситуация намного лучше.
Далее переходим к анализу активов. Напоминаю, что их всегда столько же, сколько и пассивов, не больше и не меньше. Однако, есть нюанс: часть активов всегда потрачена «в никуда» — от нее ничего не остается. Это то, что человек потратил на повседневные нужды.
Например: питание, коммунальные платежи, одежда, отдых, транспортные расходы, связь и т.д.
Потраченные активы неизбежны, но гораздо более важное значение имеют оставшиеся активы. Их можно разделить на 2 категории:
- Имущественные активы — дорогостоящее имущество в собственности человека: недвижимость, автомобили, земельные участки, то, что имеет ценность, перейдет по наследству, можно продать.
- Финансовые активы — непосредственно деньги в наличном и безналичном виде: резервы, сбережения и капитал.
Чем больше своих пассивов человек не растрачивает, а сохраняет, превращая в имущественные и финансовые активы — тем выше его уровень богатства и финансового состояния.
Но помимо этого, все оставшиеся активы можно разделить на 2 других категории:
Чем больше у человека доходных активов — тем выше его уровень финансового состояния. А на уровень богатства влияют одновременно и доходные, и расходные активы.
Почему важно понимать и использовать именно такую, бухгалтерскую классификацию активов и пассивов человека, а не по Кийосаки? Потому что только в этом случае вы сможете грамотно вести домашнюю бухгалтерию и сводить баланс, только так вы будете правильно видеть, откуда берутся и куда уходят ваши пассивы, в какие активы они превращаются, в каких объемах и в каком соотношении.
- Наращивать свой совокупный баланс нужно стремиться за счет собственных средств, а не заемных.
- Чтобы нажить богатство, нельзя тратить все. Чем больше вы сможете оставить, сохранить — тем богаче будете. Чтобы быть богатым — нужно накапливать активы.
- Но даже став богатым, вы не обязательно станете финансово независимым. Таковым вас сделают только доходные активы, поэтому необходимо стремиться, чтобы в общей структуре ваших активов доля доходных была как можно выше.
Финансовые операции человека
Далее рассмотрим, как в этом балансе активов и пассивов отображаются разные финансовые операции. Это очень наглядно можно увидеть. Давайте рассмотрим несколько примеров.
Пример 1 . Человек получил зарплату и всю потратил на текущие нужды. В этом случае у него прибавились собственные средства в пассивах и потраченные в активах. Баланс нарастающим итогом увеличился, но на богатство и финансовое состояние это никак не повлияло.
Пример 2 . Человек взял кредит и купил автомобиль.
В активе приросло его богатство — имущественный актив автомобиль, но в пассиве при этом увеличились заемные средства, что снизило общую финансовую устойчивость, несмотря на то, что общий баланс вырос.
Пример 3 . Человек получил крупный выигрыш в лотерею и погасил им кредит. В пассивах увеличились собственные средства и на такую же сумму уменьшились заемные.
Общий баланс при этом не изменился, но финансовое состояние укрепилось за счет снижения доли заемных средств.
Пример 4 . Человек получил проценты по вкладу и довложил их на вклад. У него увеличились собственные средства в пассивах и финансовые активы (сбережения) в активах. Общий баланс вырос.
Пример 5 . Человек продал недвижимость и положил деньги на вклад.
У него снизились имущественные активы, но выросли финансовые активы. Общий баланс не изменился.
Чтобы закрепить тему и окончательно усвоить, что представляют собой активы и пассивы человека, попробуйте самостоятельно разложить любые свои реальные финансовые операции в эту таблицу, и сделать вывод о том, к чему они привели.
Я же на этом прощаюсь с вами. Еще раз настоятельно рекомендую понимать активы и пассивы человека правильно, поскольку это азы построения личного или семейного бюджета, и если делать это как-то по другому, у вас никогда не сойдется баланс. До новых встреч на Финансовом гении!
Источник: fingeniy.com
Что такое активы предприятия: объяснение простыми словами на понятном языке
Согласно теории бухгалтерского учета к активам относятся:
- Внеоборотные: нематериальные, основные средства, финансовые вложения и др.
- Оборотные: запасы, дебиторская задолженность, денежные средства и др.
С точки зрения ликвидности выделяют:
- высоколиквидные (например, ценные бумаги доходных предприятий, недвижимость с хорошей инфраструктурой, депозиты и пр.);
- среднеликвидные (например, дом или квартира в отдаленном районе);
- низколиквидные (слитки драгметаллов, домик в глухой деревне);
- неликвидные (имущество, которое вообще не пользуется спросом на рынке).
- Капитал и резервы: уставный, добавочный и резервный капиталы, нераспределенная прибыль.
- Долгосрочные обязательства.
- Краткосрочные обязательства.
Не будь бедным, учись управлять своими деньгами и преумножать их.
Подробнее о курсе
С точки зрения личного финансового плана
Инвестиционная классификация активов:
- Денежные средства в любой валюте на счетах в банке, наличными.
- Недвижимость (доходная и для личного использования).
- Движимое имущество.
- Ценные бумаги.
- ПИФы, ИИС.
- Вложения в бизнес.
- Вложения в программы накопительного страхования жизни, добровольного пенсионного страхования.
- Драгоценные металлы (в том числе и обезличенные металлические счета), предметы искусства, антиквариат.
- Денежные средства, отданные в долг.
Более 100 крутых уроков, тестов и тренажеров для развития мозга
- Краткосрочные (в МФО, потребительские и автокредиты) и долгосрочные кредиты (ипотека).
- Займы у родственников и друзей.
Я выше упомянула о В. Савенке и его понимании, что такое активы и пассивы для инвестора. Активы – это инвестиции в объекты, которые можно продать и получить доход. Поэтому к ним относится любое движимое и недвижимое имущество. Пассивы – это наши долги (обязательства).
С точки зрения инвестора логично активы разделить на:
- реальные (это как раз те, о которых говорит Р. Кийосаки), т. е. объекты, приносящие доход;
- другие, не приносящие доход.
При таком подходе недвижимость может попасть и в реальные, и в другие активы. Если вы купили квартиру для собственного проживания, то запишем ее в “Другие”. Если планируете сдавать ее в аренду, то это уже реальный актив, которые приносит доход.
Естественно, что надо стремиться к тому, чтобы было как можно больше реальных активов и совсем не было пассивов. Но и без “других” не обойтись. Мы живем в квартирах и домах, ездим на автомобиле. Без этих объектов мы снижаем качество жизни, она просто становится некомфортной, в том числе и в психологическом плане.
В некоторых материалах по этой теме я встречала, что к активам относят и все текущие денежные поступления, например, зарплату. А в пассивы входят текущие расходы. Считаю, это неверно. Давайте не кидать все в одну кастрюлю. Есть доходы и расходы.
Есть активы и пассивы.
Предложенная В. Савенком трактовка двух определений удобна при анализе активов и пассивов, с которого начинается составление личного финансового плана. Далее мы его рассмотрим более подробно.
Что такое активы и пассивы
Активы – это то, что приносит доход. Здания, квартиры, машины, деньги на счетах и пр., если они работают и приносят прибыль. Напротив, пассивы – расходы, которые обеспечивают работу предприятия. Взаимосвязь расходов и доходов отражается в бухгалтерском балансе. Это, пожалуй, самый сложный и важный для понимания предмет в бухучете.
Разница между пассивами и активами
Простой и гениальный пример показан в мультике «Трое из Простоквашино». Помните?
Корову взяли в аренду. Она дает молоко – это актив. Еще и отелилась. Арендная плата за нее – пассив. Выкупили корову и теленка – сократили пассивы. Было одно животное, стало два. Оба будут приносить прибыль.
Готовый, кстати, вариант бизнес-модели! Но это так, схематично. Рассмотрю проблему глубже.
Собственные акции – это актив или пассив?
Есть мнение, что если предприятие может продать свои ценные бумаги и получить за них деньги, значит, это активы. Не совсем так. Результатом продажи, действительно, будут вырученные деньги. Их можно пустить на разные цели. А сами акции – пассив.
Они выступают механизмом получения средств.
Взаимодействие активов и пассивов
Вот житейский пример: гражданин купил автомобиль, чтобы ездить на работу и дачу. Здесь он приобрел пассив. Машина сразу потеряла в цене, т.к. стала б/у, требует расходов на заправку, ремонт, хранение и пр. Потом этот человек решил работать на своей машине, получая за это гонорар. Тогда автомобиль становится профильным активом.
С его помощью человек получает прибыль. На предприятиях ситуация выглядит аналогичным образом.
Активы и пассивы в бухгалтерской отчетности
Это главные показатели, которые позволяют практически полностью оценить деятельность предприятия. Соотносятся между собой и отражаются в виде таблицы. Проще говоря, это статьи общего баланса – отчета предприятия за определенный период времени.
Активы и пассивы по Кийосаки
Этот господин выпустил 26 книг на финансовую тематику. Его блистательный труд «Богатый папа, бедный папа» наряду с другими произведениями продается по всему миру.
Основной тезис писателя можно сформулировать так: «Активы приносят вам деньги, работаете вы или нет. Пассивы забирают ваши деньги, работаете вы или нет».
Конечно, это основы экономики «для чайников». Такой подход слишком упрощенный и спорный. Впрочем, в быту это вполне приемлемо. С фирмами сложнее. Судите сами.
Активы компании
Это левая сторона баланса компании. Именно здесь отображается всё то, чем по факту она обладает и из чего может извлекать экономическую выгоду.
Согласно трактовке Международных стандартов финансовой отчётности (МСФО), к активам относятся все те ресурсы компании, контроль над которыми был ей получен в прошлом, а экономическая выгода от них ожидается в будущем.
В общепринятых принципах бухгалтерского учёта (GAAP) выделяются три существенные характеристики активов:
- Активы компании позволяют ей получать, в перспективе, экономические выгоды за счёт своего потенциала (как каждого актива в отдельности, так и их сочетания друг с другом). А это, в свою очередь, приводит к росту чистых денежных потоков;
- Компания может не только получать выгоду от использования того или иного актива, но и контролировать её;
- То событие (транзакция, сделка), которое привело к контролю компании над выгодой от актива, уже произошло.
Выдержка из общепринятых принципов бухгалтерского учёта (GAAP)
Активы компании можно классифицировать по следующим категориям:
- По характеру использования в текущей деятельности компании:
- Оборотные;
- Внеоборотные.
- По форме:
- Материальные;
- Нематериальные;
- Финансовые.
- По степени ликвидности:
- Высоколиквидные;
- Низколиквидные;
- Неликвидные.
- По источнику формирования:
- Валовые;
- Чистые.
Кроме этого, отдельно можно выделить такие категории активов как:
- Скрытые активы;
- Мнимые активы.
К оборотным активам можно отнести те, которые используются для ежедневного поддержания функциональности компании. К ним можно отнести ту часть материальных запасов, которая расходуется в текущем производстве, дебиторскую задолженность, а также просто денежные средства, используемые для текущих взаиморасчётов.
Внеоборотные активы не участвуют в текущей деятельности компании, они изъяты из оборота, но отражаются в балансе компании. К ним можно отнести долгосрочные финансовые вложения (срок окупаемости которых находится в относительно далёком будущем), различные нематериальные активы и т.п.
Материальными называют все активы имеющие материальную форму. Это всё то, что можно, в буквальном смысле слова, пощупать руками: офисная мебель, производственные помещения, оборудование, инструменты, компьютеры и т.д., и т.п..


Нематериальными активами, соответственно, называют всё то, что хотя и существует по факту (и стоит определённых денег), но при этом не имеет какой либо материальной формы. Это, например, торговая марка или бренд компании, патенты, объекты интеллектуальной собственности.
К финансовым активам относятся в первую очередь сами деньги находящиеся на счетах компании или вложенные в разного рода финансовые инструменты (акции, облигации и пр.). Также к этой категории относится и дебиторская задолженность.
К чистым активам относят только те, которые были сформированы исключительно за счёт собственных средств компании. Тогда как, валовыми активами называют такие, в формировании которых помимо собственных, использовались ещё и заёмные средства.
Скрытыми называют активы не отражённые в балансе компании, но, тем не менее, дающие ей определённые преимущества и экономическую выгоду. Их отсутствие в балансе может объясняться, например, списанием либо тем, что по действующему законодательству они не могут подлежать бухгалтерскому учёту. Неучтённость такого рода, приводит к занижению балансовой стоимости предприятия относительно реальной стоимости его активов.
Мнимыми называют такие активы, которые, напротив, отражены в балансе компании, но по факту они отсутствуют или не несут ей никакой экономической выгоды (либо эта выгода очень мала по сравнению со стоимостью самого актива). Существование такого рода активов объясняется несвоевременным списанием или даже откровенно мошеннической деятельностью с целью искусственного завышения балансовой стоимости компании.
О классах
Чтобы оценка информационных активов была максимально эффективной и сдвинутой от количества к качеству, можно ввести классы, что будут отражать ценность данных и уровень требований к ним. В таких случаях обычно выделяют:
- Открытый класс. В данном случае не предусмотрены ограничения на распространение и использование, финансовый ущерб от известности отсутствует.
- Для служебного пользования. Для использования внутри организации. Финансовый ущерб отсутствует. Но могут возникнуть иные виды убытков для работников организации или всей структуры.
- Конфиденциальная. Предусмотрено использование внутри организации, при работе с клиентами и контрагентами. Разглашение принесет финансовый ущерб.
Виды активов в зависимости от характера участия в хозяйственном процессе и скорости оборота
По характеру участия в хозяйственном процессе и скорости оборота выделяют следующие виды активов:
Виды активов в зависимости от характера участия в хозяйственном процессе и скорости оборота
Оборотные (текущие) активы
Оборотные (текущие) активы характеризуют совокупность имущественных ценностей предприятия, обслуживающих текущую производственно-коммерческую (операционную) деятельность и полностью потребляемых в течение одного производственно-коммерческого цикла. В практике учета к ним относят имущественные ценности (активы) всех видов со сроком использования до одного года.
В составе оборотных (текущих) активов предприятия выделяют следующие их элементы:
- производственные запасы сырья и полуфабрикатов;
- запасы малоценных и быстроизнашивающихся предметов;
- объем незавершенного производства;
- запасы готовой продукции, предназначенной к реализации;
- дебиторскую задолженность;
- денежные активы в национальной валюте;
- денежные активы в иностранной валюте;
- краткосрочные финансовые вложения;
- расходы будущих периодов.
Внеоборотные (долгосрочные) активы
Внеоборотные (долгосрочные) активы характеризуют совокупность имущественных ценностей предприятия, многократно участвующих в процессе хозяйственной деятельности и переносящих на продукцию использованную стоимость частями. В практике учета к ним относят имущественные ценности (активы) всех видов со сроком использования более одного года.
В состав внеоборотных (долгосрочных) активов предприятия входят следующие их виды:
- основные средства;
- нематериальные активы;
- незавершенные капитальные вложения;
- оборудование, предназначенное к монтажу;
- долгосрочные финансовые вложения;
- другие виды внеоборотных активов.
Активы и пассивы
Понятие актива тесно связано с понятием пассива. Если актив — это то, чем компания обладает, то пассив — откуда это взялось. Другими словами — это:
- обязательства, которые нужно вернуть (долги);
- вклад в уставной фонд;
- другой источник финансирования.
Представьте, что вы взяли квартиру в ипотеку. Теперь у вас есть обязательства — вы взяли деньги в долг и это пассив. В то же самое время квартира является активом, так как её можно продать или сдать в аренду.
Теперь вы решили открыть фирму по созданию сувениров и внесли денежные средства в размере 100 000 рублей — это активы компании. Вы решили развиваться, взяли кредит в банке и открыли собственное производство. Долг — это пассив компании, а производство — актив. Через какое-то время производство сгенерировало прибыль в 150 000 рублей — это активы.
К примеру, на склад поступили яблоки для последующей перепродажи. За партию яблок склад должен будет заплатить через 14 дней после поставки. В данном случае — яблоки — это актив, а источник происхождения яблок — пассив, так как куплены они в долг.
Все имущество компании также подразделяется на активы и пассивы.
АКТИВЫ — источники образования прибыли, они показывают куда вложили деньги. И бывают:
| Краткосрочные — те, которые можно быстро превратить в деньги: сырье, товары, дебиторка, деньги в кассе. | Долгосрочные — здания, оборудование, склады. |
ПАССИВЫ — источники активов, они оказывают, откуда поступили деньги для развития бизнеса. У них два источника формирования:
| Обязательства: — зарплаты;- налоги — задолженность перед бюджетом, те что начислены, но еще не оплачены;- кредиторская задолженность — долги компании перед другими лицами — контрагентами, поставщиками, банками;- резервы компании — признание будущих выплат, обязательств или потерь. Например, резерв отпусков. | Собственный капитал: — уставной капитал, — первоначальный вклад (взносы учредителей), — заработанная прибыль паи, доли, выручка от продажи акций. |
Все пассивы — это обязательства или долги, так как рано или поздно полученные деньги нужно будет вернуть. Задолженность надо будет погасить. Кредит и займ вернуть. Вклады учредителей возмещать при закрытии предприятия.
Как пассивы формируют активы
Кондитерская взяла в банке кредит на покупку оборудования. Оборудование — это актив, так с его помощью будет производиться выпечка и кондитерские изделия для получения прибыли.
Оборудование было куплено на деньги, взятые в кредит. А кредит — это долг перед банком — пассив фирмы. Но заемные деньги стали источником появления оборудования. Получается, что пассив, действительно формирует актив.
Понятие и классификация активов
Активы – имущество предприятия, которое должно принести прибыль в будущем. Иными словами, это финансовые вложения, создающие для активодержателя постоянный пассивный доход и со временем увеличивающие свою стоимость. Активы классифицируются:
- По форме функционирования:
- материальные: земля, сооружения, готовая продукция, техника;
- нематериальные: лицензии, авторские права, патенты, торговая марка;
- финансовые: денежные вклады, счета, задолженности со стороны физических и юридических лиц.
- оборотные – имущественные ценности, применяемые в текущей деятельности организации и участвующие в ежедневных расходах производства. В эту группу входят денежные средства (в кассе, на расчётных и валютных счетах), инвестиции в ценные бумаги (краткосрочные), производственные запасы (сырьё, материалы, инвентарь, готовая продукция), дебиторские задолженности (если срок погашения не более года), НДС по приобретённым ценностям;
- внеоборотные – средства, многократно используемые в производственной деятельности организации и не участвующие в формировании хозяйственного оборота. К этой категории относятся основные средства (оборудование для производства продукции, здания, машины), нематериальные активы (базы данных, компьютерные программы, товарные знаки), долгосрочные финансовые инвестиции.
- валовые – имущественные ценности, приобретённые как на собственный, так и на заёмный капитал;
- чистые – имущественные ценности, полученные на базе только личных инвестиций.
Помимо основных видов существуют «скрытые» и «мнимые» активы. «Скрытые» активы не отражают при составлении бухгалтерского баланса. Это могут быть организационные расходы при создании предприятия, затраты на приобретение лицензии, обучение и аттестация персонала, усовершенствование оборудования, заниженная остаточная стоимость основных средств и нематериальных активов за счёт применения различных способов начисления амортизации.
«Мнимые» активы хоть и отражаются на балансе организации, но по факту отсутствуют. От владения «мнимыми» активами невозможно получить существенную финансовую выгоду ни в настоящем, ни в будущем. Обычно это средства, подлежащие списанию уже определённое время, но по каким-то причинам остающиеся не списанными. К примеру, несписанные непригодные и испорченные материалы или кредиторские задолженности с истекшим сроком годности.
Пассивы предприятия
Характеризуют обязательства, ответственность и долги предприятия и показывают, откуда взялись активы.
Все те активы, которыми владеет предприятие, не берутся из ниоткуда и не появляются на пустом месте, они возникают за счет определенных источников. Эти источники и есть пассивы.
Активы тесно взаимосвязаны с пассивами, любое предприятие одновременно обладает и теми, и другими. Ведь если у организации не будет пассива, то и активу будет неоткуда взяться. Как определить, чем является то или иное имущество предприятия? Для того, чтобы лучше понять разницу между пассивом и активом, рассмотрим несколько примеров.
Пример #1 взаимодействия активов и пассивов
Предприятие приобретает станок по производству упаковки. Станок становится его активом, то есть активы организации увеличились. Но станок не взялся из воздуха, его приобрели у поставщика за определенную сумму денег. В результате этой покупки у предприятия возникла задолженность перед поставщиком, эта задолженность будет являться пассивом данной организации.
Причем заметьте, активы увеличились на ту же сумму, что и пассивы.
Рассмотрим далее. Предприятие оплатило поставщику деньги за станок, как изменилось соотношение пассивов и активов?
Задолженность погашена → пассивы ↓Денежные средства на расчетном счете предприятия уменьшились на сумму погашенной задолженности → активы ↓
Как видим, в результате этой операции и пассивы, и активы уменьшились. Причем уменьшились опять же на одну и ту же сумму.


Пример #2 управление активами и пассивами
Предприятие берет кредит в банке. После получения кредита актив предприятия увеличивается, так как увеличивается количество денежных средств на расчетном счете. Вместе с этим на ту же сумму увеличивается и пассив предприятия, так как увеличивается задолженность предприятия перед банком.
При погашении кредита происходит обратная ситуация.
Таким образом, на основании этих двух примеров мы видим, что активы организации неразрывно связаны с пассивами. При увеличении или уменьшении актива соответственно на ту же сумму увеличивается или уменьшается пассив и наоборот. На основе примеров видно, что величина актива равна величине пассива.
Из всего вышесказанного можно сформулировать очень важное правило: общая сумма пассивов предприятия всегда равна общей сумме активов. Это равенство хорошо видно в бухгалтерском балансе предприятия
Баланс — это важный бухгалтерский отчет, который организация обязана составлять и подавать вместе с прочей отчетностью по итогам года. Отчет представляет собой две таблицы: в первой организация указывает величину своих активов, во второй таблице — величину своих пассивов. Только в случае, когда общая величина активов равна общей величине пассивов, считается, что баланс составлен правильно, и его можно сдавать контролирующим органам. Если равенство баланса не выполняется, то в бухгалтерском учете допущены ошибки, которые бухгалтеру придется выявлять и исправлять.
Следующая тема: «Понятие бухгалтерского счета. Для чего он нужен в бухгалтерии?».
Виды активов и пассивов
К активам можно отнести все ваши финансовые вложения, которые:
- генерируют постоянный финансовый (пассивный) доход
- и (или) с течением времени увеличивают свою стоимость.
Активов на самом деле великое множество. Вот только наиболее известные и популярные:
- Банковские вклады. Деньги вложенные под проценты в банк и приносящие прибыль.
- Облигации. Прибыль формируется за счет купонного дохода, начисляемого в определенный период времени. Обычно раз в квартал или полгода, год. Купив долгосрочные облигации, вы сможете создать постоянный источник получения прибыли на долгие годы.
- Акции. Здесь мы сможете получать прибыль сразу по двум направлениям. Во-первых, покупка акций — это покупка частички бизнеса, который с течением времени будет увеличиваться в цене, а значит стоимость ваших акций тоже будет расти. Во-вторых, покупая дивидендные акции, вы вправе рассчитывать на ежегодное распределение прибыли, пропорционально купленным вами акциям.
- Недвижимость. Практически самый надежный способ получения прибыли. Вкладывая деньги в покупку этого актива, вы гарантируете себе постоянный приток наличности от арендных поступлений. Да и сама стоимость недвижимости из года в год только растет. Здесь наблюдается аналогичная картина получения дохода, как и от покупки акций.
- ПИФЫ и другие инвестиционные вложения. Активы для ленивых. Подходит тем, кто не хочет ломать голову над вопросом: куда вложить свои деньги? Вы отдаете свои финансы под управление профессионалов, которые обладают гораздо большими познаниями о финансовых инструментах, и соответственно могут более результативно использовать ваши деньги. Конечно, не за просто так. Определенный процент им придется платить.
- Деньги в долг. Это тоже актив. Конечно, если вы занимаете не за просто так. А имеете свой финансовый интерес. В противном случае — имеете не актив, а пассив.
- Покупка активов, стоимость которых со временем будет расти. Что это за активы? Золото, серебро и прочие драгоценные металлы. Предметы коллекционирования: картины, марки, редкие монеты. В общем все то, что постоянно растет из года год.
К пассивам можно отнести:
- Ипотечные кредиты.
- Потребительские кредиты, взятые на покупку вещей, путешествия, развлечения.
- Все ваше движимое и недвижимое имущество (квартира, автомобиль, бытовая техника, гаджеты, вещи и т.д.). Да, да. Все чем вы владеете и используете в повседневной жизни, является пассивами.
- Деньги в долг. Даже если вам дали взаймы по дружбе, с учетом того, что вам нужно вернуть только основную сумму, без каких-либо процентов — это тоже является пассивом.
Для лучшего понимания закрепим на примере.
Допустим, вы стали внезапно стали обладателем 3 миллионов рублей
Неважно откуда. Упали с неба, выиграли в лотерею, нашли на улице, получили наследство. Как ими можно распорядиться?
Как ими можно распорядиться?
Вы можете купить на эти деньги квартиру. В хорошем районе, в нормальном состоянии. В общем, ликвидную недвижимость, на которую есть постоянный спрос и которую при необходимости можно легко сдать в аренду или с течением времени без проблем продать.
После покупки, вы сдали ее в аренду за 15 тысяч в месяц. В год это 180 тысяч рублей. Убираем из этой суммы плату за коммуналку и другие текущие платежи — получаем в год около 140 тысяч.
Но это еще не самое главное. В мире существует невидимый налог, называемый инфляцией. Т.е. с каждым годом, благодаря ей все в мире дорожает. И недвижимость не исключение. Обычно рост на нее составляет 15-20% в год.
Даже если взять скромные 15% роста стоимости в год, то спустя 3 года, ваша квартира будет стоить уже не 3 миллиона, а 4,5 миллиона. Т.е. за 3 года вы станете богаче на 1,5 миллиона.
Да и аренда с каждым годом будут только расти.
А можно было бы поступить иначе. Многие люди, придерживаются в жизни принципа про деньги «легко пришли, легко ушли». Вы думаете также. И на внезапно свалившиеся на вас деньги решили купить отличную (дорогую) машину за 3 миллиона. Как только вы выехали из автосалона, машина сразу потеряет в цене процентов 10-20.
Добавьте сюда ежегодные расходы на страховку, стоянку, мойку, бензин, техническое обслуживание, тюнинг и прочее прочее. Как минимум 300 тысяч в год этот автомобиль будет у нас вытягивать.
И если спустя 3 года вы решите его продать, то сможете получить за него примерно половину, от его первоначальной стоимости. Т.е. за 3 года вы потеряли 1,5 миллиона. Плюс каждый год его эксплуатации обходится вам примерно в 300 тысяч, за 3 года — это около миллиона.
Итого, 3 года эксплуатации автомобиля обойдутся вам в 2,5 миллиона.
Конечно, это 2 самых крайних случая. Но думаю, именно на таких контрастах вам будет легче понять разницу между пассивами и активами.
Понимание управления активами / пассивами
Концепция управления активами / пассивами фокусируется на сроках движения денежных средств, поскольку менеджеры компании должны планировать выплаты по обязательствам. Процесс должен гарантировать, что активы доступны для погашения долгов по мере наступления срока их погашения и что активы или доходы могут быть конвертированы в наличные. Процесс управления активами / пассивами применяется к различным категориям активов на балансе.
[Важно: компания может столкнуться с несоответствием между активами и обязательствами из-за неликвидности или изменений процентных ставок; управление активами / пассивами снижает вероятность несоответствия.]
Учет пенсионных планов с установленными выплатами
Пенсионный план предусматривает фиксированное, заранее установленные пенсионное пособие для сотрудников , вышедшие на пенсию, и работодатель несет риск того, что активы , вложенные в пенсионном плане не могут быть достаточно , чтобы оплатить все преимущества. Компании должны прогнозировать долларовую сумму активов, доступных для выплаты пособий, предусмотренных планом с установленными выплатами.
Предположим, например, что группа сотрудников должна получить в общей сложности 1,5 миллиона долларов в виде пенсионных выплат, начиная с 10 лет. Компания должна оценить норму прибыли на доллары, вложенные в пенсионный план, и определить, сколько фирма должна вносить каждый год до того, как начнутся первые выплаты за 10 лет.
Примеры риска процентной ставки
Управление активами / пассивами также используется в банковской сфере. Банк должен платить проценты по вкладам, а также взимать процентную ставку по займам. Чтобы управлять этими двумя переменными, банкиры отслеживают чистую процентную маржу или разницу между процентами, выплаченными по депозитам, и процентами, полученными по ссудам.
Предположим, например, что банк получает среднюю ставку 6% по трехлетним кредитам и платит 4% по трехлетним депозитным сертификатам. Маржа процентной ставки, которую генерирует банк, составляет 6% – 4% = 2%. Поскольку банки подвержены риску процентной ставки или риску увеличения процентных ставок, клиенты требуют более высоких процентных ставок по своим депозитам, чтобы хранить активы в банке.


Коэффициент покрытия активов
Важным показателем, используемым при управлении активами и пассивами, является коэффициент покрытия активов, который вычисляет стоимость активов, доступных для выплаты долгов фирмы. Соотношение рассчитывается следующим образом:
Ыыет СоvеггеРтяо знак равно(БВТА-ЯА)-(CL-STDO)Тотал дебт оутстиндингжчере:БВТАзнак равнобоок vлуеоетотлсыеты ЯАзнак равнояптангяблеыыеты CLзнак равносутгент лябялятяеыSTDOзнак равноевчотт терт дебт облягтяопеbegin ( text– text ) – ( text – text) > < text> \ text = text \ text = text \ https://mk-ek.ru/finance/aktiv-i-passiv-cto-eto-takoe-i-pocemu-pro-nih-nado-znat-ctoby-ne-obankrotitsa.html» target=»_blank»]mk-ek.ru[/mask_link]