
Так, в учебной литературе под семейным бюджетом понимают совокупность статей доходов и расходов за определенный временной отрезок.
Благодаря бюджету, семья может анализировать потоки денежных средств, обнаружить дополнительные источники доходов, рационально подойти к планируемым тратам. Бюджет также помогает оценить финансовое положение, помогает предусмотреть нежелательные последствия чрезмерных трат в будущем, обезопасить себя.
К доходам семьи можно отнести следующие виды:
1. Заработная плата папы, мамы, дедушки, бабушки.
2. Различные виды социальной помощи граждан (пенсия, пособие, стипендия)
3. Доход от ведения домашнего хозяйства
4. Доходы от предпринимательской деятельности
6. Арендные платежи за сдачу недвижимости в пользование
К расходам семьи обычно относят:
Почему доходы семьи для получения пособий считают «грязными» ДО вычета налогов?
1. Платежи по кредитам
2. Налоговые отчисления
3. Расходы на продукты питание
4. Расходы на медицинскую помощь, лекарства, обучение и досуг
5. Покупка хозяйственно-бытовых товаров
6. Расходы на поход в театр, кино, празднование
7. Расходы на транспорт, связь, одежду
8. Расходы на накопления и сбережения.
Источник: xn—-7sbbbfrcoknutbddbdh1cu8l.xn--p1ai
Пять советов по увеличению доходов семьи
Регулярно в конце месяца приходится во всём себе отказывать или залезать в кредитку? Познакомьтесь с несложными способами улучшить благосостояние семьи, не подыскивая вторую работу.
Вести бюджет
Главное правило — ведение семейного бюджета. Для того чтобы знать причину нехватки денег, необходимо вести учёт расходов и доходов всех членов семьи. Сделать это можно письменно в блокнот либо с помощью онлайн-приложений в смартфоне, либо простой табличке в экселе. Так вы сможете увидеть, куда уходят деньги, правильно ли вы их тратите, и понять, куда средства уходят напрасно.
«Главное — записывать траты и полученные деньги регулярно — сохранять чеки из магазинов, проверять СМС о балансе и списания с карт», — рассказал автор книги «Азбука Денег» Дмитрий Иванов. По его словам, детальное изучение бюджета помогает выявить незаметные траты: неиспользуемые подписки на сервисы или абонентскую плату за ненужные услуги связи — эти небольшие списания в сумме каждый месяц могут доходить до нескольких тысяч рублей. Отказавшись от них, вы начнёте экономить.
План покупок
Ну и никуда без планирования. Как у города, региона или целого государства есть бюджет — такой же план доходов, расходов и накоплений должен быть в семье. Важная часть его составления— планы по расходам. В них включаются обязательные платежи (коммунальные расходы, кредит, ипотека и т.д.) и необходимые покупки (продукты, одежда и т.д.).
Как считают доходы для назначения детских пособий?
Затем семья решает, как распорядиться оставшейся свободной суммой. Это помогает планировать крупные покупки и решать, куда потратить свободные деньги. Планирование покупок и составление списков важно — если в магазине покупать продукты только по списку, можно сократить расходы на 5—10%, приводят данные эксперты. И конечно же, нельзя забывать о долгосрочном планировании.
Ведь придёт время, когда необходимо будет делать ТО на машине (что может выйти за рамки вашего ежемесячного бюджета) или когда необходимо будет купить пачку учебников для ребёнка, или заплатить налоги на имущество. Поэтому один из членов семьи должен взять на себя обязанность по стратегическому планированию доходов и расходов семьи, чтобы не остаться у разбитого корыта в один из дней.
Рефинансировать кредиты и ипотеку
Рефинансирование кредита (перекредитование) — это получение в банке нового займа на более выгодных условиях для полного или частичного погашения предыдущего. Рефинансирование может происходить как в банке, выдавшем кредит, так и в другом финансовом учреждении. Зачем платить больше по кредиту, если можно воспользоваться текущим предложением и уменьшить ежемесячный платёж?
Банки ежемесячно предлагают более выгодные займы и ставки по кредитам, которые могут выгодно отличаться от условий, по которым вы получили ипотеку пару лет назад. «Разница даже в один процент может быть существенной, учитывая, что выплата ипотечного займа длится около 20 лет», — отметила представитель сервиса «Банки.ру» Александра Сазонова.
Рефинансирование поможет уменьшить срок ежемесячных платежей, сократить сумму переплаты или заменить валютный кредит рублёвым. Узнать об условиях по рефинансированию кредитов можно на сайтах банков не выходя из дома. В некоторые банки заявки на рефинансирование существующего займа можно подать онлайн в любое удобное время.
Помощь государства
Не стоит забывать о государственных льготах. В последние годы увеличилось количество программ, позволяющих значительно сэкономить на покупке квартиры в кредит. Это и материнский капитал, и компенсация процентов по ипотеке, и льготные процентные ставки — главное выбрать ту программу, которая подходит именно вам.
Семьи могут также рассчитывать на разные выплаты: при рождении детей, пособия на детей. Подробно узнать о субсидиях и выплатах можно на сайте министерства социальной политики.
Кстати, получить многие выплаты сейчас стало совсем просто. За ними можно лишь обратиться в МФЦ (с собой надо взять паспорт и СНИЛС).
Инвестиции
Увеличить благосостояние семьи можно с помощью банковских вкладов. Открыть счёт с небольшим процентом можно в любом банке. Вносить можно сумму от одной до пяти тысяч рублей. Экономисты называют оптимальной для сбережений схему перевода на счёт 5—10% своих доходов. Конечно, скорого обогащения не будет, но главное выработается привычка откладывать.
Тогда уже спустя один-два года средства, откладываемые семьёй, увеличатся. Процент с депозита можно будет тратить или сохранять на счету.
Сегодня банковские вклады — основное средство сбережения благодаря государственной системе страхования, обеспечивающей сохранность вложений в сумме до 1,4 млн рублей, акцентируют внимание аналитики.
Специалисты советуют: лучше откладывать небольшие суммы каждый месяц, чем большую единовременно. Первая схема позволит получить больше бонусов по вкладам. Посмотреть предложения банков области и выбрать для себя наиболее выгодный вклад можно на сайте. Там же действуют сервисы по подбору рефинансирования кредитов или поиска выгодного предложения по ипотеке и онлайн-калькуляторы.
Альтернативой банковским вкладам сегодня является открытие индивидуального инвестиционного счёта, который позволяет получать налоговый вычет на вложенные деньги. Для получения вычета надо обратиться в налоговую службу и представить документы, подтверждающие факт перевода денег на ИИС и наличия у вас официального дохода.
Причём помимо налогового вычета — можно получать и инвестиционный доход, например, купив на ИИС облигации. Государственные или корпоративные облигации дадут доход уже выше, чем по депозитам. Причём ОФЗ освобождены от уплаты налога на доходы вовсе, а корпоративные, выпущенные после 2017 года — работают по такой же схеме, как и депозиты. То есть налог необходимо уплачивать с дохода, превышающего ключевую ставку на 5% (то есть выше 12%).
Материал подготовлен в рамках программы Министерства финансов Калининградской области «Эффективные финансы». Дополнительная информация — по телефону «горячей линии» по вопросам финансовой грамотности (звонок бесплатный) 8-800-555-85-39 или на сайте fingram39.ru.
Реклама, АНО ДПО ИСО «Институт современного образования»

Подписывайтесь на Калининград.Ru в соцсетях и мессенджерах! Узнавайте больше о жизни области, читайте только самые важные новости в Viber , получайте ежедневный дайджест главного за сутки в основном канале в Telegram и наслаждайтесь уютной атмосферой и фактами из истории региона — во втором телеграм-канале
Нашли ошибку в тексте? Выделите мышью текст с ошибкой и нажмите [ctrl]+[enter]
Комментарии
Обсуждайте новости Калининграда и области в наших социальных сетях


- «Стаж, размер, прибавка»: всё о пенсионном обеспечении
 «Стаж, размер, прибавка»: всё о пенсионном обеспечении
- Микрозаймы для жителей Калининградской области стали безопаснее и доступнее
 Микрозаймы для жителей Калининградской области стали безопаснее и доступнее
- Рекламный трюк: почему банки предлагают кредиты по ставкам ниже ключевой
 Рекламный трюк: почему банки предлагают кредиты по ставкам ниже ключевой
- Что может испортить вашу кредитную историю
 Что может испортить вашу кредитную историю
- О бессрочных кредитных каникулах: потребкредиты
 О бессрочных кредитных каникулах: потребкредиты
- Калининградская область выпустила новые облигации для населения
 Калининградская область выпустила новые облигации для населения
Источник: kgd.ru
Составляющие семейного бюджета: от А до Я
Советы и секреты
Автор ПапаБанкир.ру На чтение 21 мин. Опубликовано 19 августа, 2019
Секрет финансового благополучия в семье во многом зависит от правильного планирования бюджета. Для тех, кто даже не представляет, о чем идет речь, трудно распоряжаться своими доходами так, чтобы был достаток, даже если они высоки. Знать, что такое составляющие семейного бюджета, как их рассчитать, и что делать с этими знаниями – просто необходимо, если вы стремитесь к стабильному достатку.
Для чего вообще вести семейный бюджет
Семейный бюджет – это суммирование доходов членов семьи и планирование расходов на определенный период. Обычно, на месяц, но бывают и более глобальные планы, расписываемые на год.
Итак, зачем же нужно заниматься этой семейной бухгалтерией? Вот несколько причин, на наш взгляд, наиболее важных.
- Учет реальных доходов. Если вы весьма смутно представляете, каков доход в вашей семье, то не сможете рационально тратить деньги, ведь вы просто не знаете, какую сумму потратить можно. Такие заблуждения и приводят к образованию долгов перед зарплатой. Про накопления на более серьезные покупки или осуществление каких-либо целей и говорить нечего – не зная, сколько можно потратить, вы не сможете и накопить.
- Контроль расходов. Этот пункт избавит вас от постоянного недоумения на тему: «Куда же деваются деньги». Контроль расходов исчерпывающе ответит на все вопросы. Заодно даст понять, какие бесполезные траты, которые мы зачастую и не замечаем, можно исключить абсолютно без вреда для потребностей семьи, и тем самым неплохо сэкономить деньги.
- Планирование расходов. После того, как вы определились с обязательными и необязательными расходами, можно смело переходить к планированию. Когда вы знаете, какую сумму в месяц вы потратите совершенно точно (оплата коммунальных услуг, оплата школы, детского сада, кружков, расходы на проезд и обслуживание машины, покупки продуктов), не составит труда запланировать крупную покупку. Вы будете знать, сколько денег получится отложить за месяц, и легко рассчитаете, за какое время накопите нужную сумму.
- Накопление. Это и есть та самая награда за все расчеты. Накопления вы вправе тратить на то, что вам хочется, например, на хобби или путешествия.
- Создание “подушки безопасности”. Весьма необходимый пункт, но трудно достигаемый. Ведь так тяжело удержаться от покупок, когда имеются средства. Но жизнь непредсказуемая штука, и наличие денег для поддержки в случае беды будет всегда полезно.
- Покой и мир в семье. Ведение семейного бюджета ограждает супругов от вечного спора о том, кто больше тратит денег, и насколько это уместно. Вы совместно распланируете свои расходы, в которых согласуете, что можете себе позволить в этом месяце, а какие нужды и развлечения можно отложить и на потом. Тогда деньги будут расходоваться разумно и без ущерба для интересов всех членов семьи.
Структура семейного бюджета
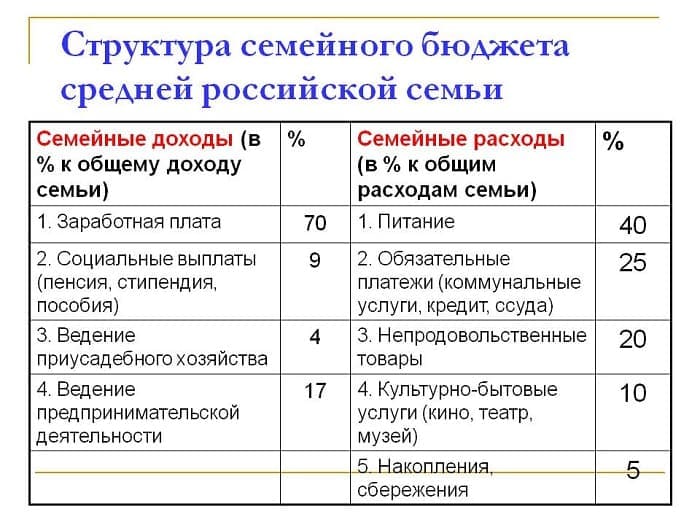
Семейный бюджет – это не прихоть и не блажь, а необходимая составляющая успешной семейной жизни. Умение рационально распределять свои денежные средства избавит от многих неприятностей.
Финансовое благополучие обеспечивает благоприятную атмосферу в семье. Согласитесь, тяжело поддерживать нормальные, здоровые отношения в условиях, где постоянно присутствует напряжение от нехватки денег, или недовольство друг другом из-за мыслей, что кто-то тратит больше в ущерб интересам остальных. Чтобы избежать трудностей такого рода, необязательно быть богатыми людьми. Просто надо с умом распоряжаться теми средствами, какими обладаете на данный момент.
Доход семьи – это деньги или материальные ценности, получаемые за определенную деятельность (работу или услугу) за некоторый временной промежуток (месяц).
Ведение семейного бюджета должно быть обязательным действием в укладе семейной жизни.
Семейные доходы включают в себя средства, заработанные всеми членами семьи за определенное время. В большинстве случаев это зарплата родителей. Дети считаются иждивенцами, не имеющими возможности пополнить семейный бюджет (хотя, современные подростки могут удивить!).
Наша жизнедеятельность, даже самая скромная, требует трат, ведь практически все, что нас окружает, мы вынуждены покупать. Поэтому так важно рационально расходовать деньги, чтобы хватало на все необходимое.
Расход – это траты на жизнедеятельность каждого члена семьи, расходование денег для достижения каких-либо целей и планов.