
Аннотация научной статьи по экономике и бизнесу, автор научной работы — Мамошина Ольга Владимировна
В статье дается подробная характеристика бухгалтерского баланса как одной из основных форм бухгалтерской отчетности, его виды и значение в управлении финансами предприятия. Рассмотрены изменения внесенные в соответствии с новым приказом Министерства Финансов РФ. В статье также излагается экономическая сущность актива, пассива, каждого из его разделов и статей.
i Надоели баннеры? Вы всегда можете отключить рекламу.
Похожие темы научных работ по экономике и бизнесу , автор научной работы — Мамошина Ольга Владимировна
Роль и значение бухгалтерского баланса для управления финансами коммерческих предприятий
Методика чтения бухгалтерского баланса
Актуальные вопросы формирования информации бухгалтерского баланса в современных условиях
Бухгалтерский баланс как основная форма бухгалтерской отчетности (часть 2)
Новые требования к составу бухгалтерской отчетности и формированию бухгалтерского баланса некоммерческих организаций: их возможные изменения
Бухгалтерский баланс. Основные элементы.
i Не можете найти то, что вам нужно? Попробуйте сервис подбора литературы.
i Надоели баннеры? Вы всегда можете отключить рекламу.
BALANCE SHEET AS MAIN FORM OF ACCOUNTING REPORTS
In article the detailed characteristic of the balance sheet as one of the main forms of accounting reports, its types and value in management of the enterprise finance is given. Changes brought according to the new order of the Ministry of Finance of the Russian Federation are considered. In article the economic essence of an asset, a passive, every of its sections and articles is also stated.
Текст научной работы на тему «Бухгалтерский баланс как основная форма бухгалтерской отчетности (часть 1)»
БУХГАЛТЕРСКИЙ БАЛАНС КАК ОСНОВНАЯ ФОРМА БУХГАЛТЕРСКОЙ ОТЧЕТНОСТИ (ЧАСТЬ 1)
В статье дается подробная характеристика бухгалтерского баланса как одной из основных форм бухгалтерской отчетности, его виды и значение в управлении финансами предприятия. Рассмотрены изменения внесенные в соответствии с новым приказом Министерства Финансов РФ. В статье также излагается экономическая сущность актива, пассива, каждого из его разделов и статей.
Ключевые слова: бухгалтерский баланс, актив и пассив, собственный и заемный капитал, разделы и статьи баланса.
Одной из основных форм финансовой отчетности является бухгалтерский баланс.
Бухгалтерский баланс — таблица, в которой сгруппированы статичные объекты учета с их численными значениями. В соответствии с рассмотрением объектов учета с двух точек зрения: имущество и источники финансирования этого имущества. Баланс состоит из двух частей: актива, где показывается имущество по видам и группам, и пассива, где показывается собственный капитал и обязательства организации [1].
Бухгалтерский баланс характеризует имущественное и финансовое состояние организации в денежной оценке на отчетную дату.
Руководство предприятия должно уметь читать бухгалтерский баланс, пользуясь его данными, видеть за каждой статьей реальную картину состояния предприятия, откуда поступили средства и где они размещены, достаточно ли их для нормальной работы.
Как научиться читать баланс за 12 минут. Что такое баланс из чего он состоит. Актив и пассив баланса
Основными требованиями, предъявляемыми к бухгалтерскому балансу, являются правдивость, реальность, единство, преемственность и ясность.
Правдивость баланса обеспечивается полнотой и качеством документов, на основании которых он составляется. Если не все факты хозяйственной деятельности отчетного периода своевременно оформлены документально или оформлены неправильно, то баланс не отражает фактический итог работы предприятия. Каждая статья бухгалтерского баланса должна быть подтверждена документально, записями на бухгалтерских счетах, бухгалтерскими расчетами и инвентаризацией. Преднамеренное искажение данных бухгалтерского баланса называется его вуалированием.
Вуалирование баланса может быть умышленным с целью скрытия нарушений или для приукрашивания отдельных сторон деятельности и неумышленным как результат незнания отдельных положений по составлению баланса [2].
Реальность баланса означает соответствие оценок статей объективной действительности. Не следует смешивать понятия «правдивость» и «реальность» баланса. Баланс может быть правдивым, но не реальным, т. е. данные баланса составлены на основании документов и показывают действительное наличие средств, но некоторые статьи не показывают реального положения, например, основные средства, фактически морально устаревшие, дебиторская задолженность невос-требуемая и т. п.
Единство баланса означает составление баланса по единым принципам учета и оценки, т. е. применение во всех структурных подразделениях предприятия и отраслях единой номенклатуры счетов бухгалтерского учета, одинакового содержания счетов, их корреспонденции и т. п.
В Российской Федерации достигнуто единство балансов, так как принята единая форма бухгалтерского баланса, утвержденная Министерством финансов Российской Федерации от 22 июля 2003 г., применяется единый план счетов. Все формы финансовой отчетности составляются на основе «Указаний по заполнению форм квартального и годового финансового отчета предприятий», утверждаемых Министерством финансов РФ.
Преемственность баланса выражается в том, что каждый последующий баланс должен вытекать из предыдущего баланса. Например, заключительный баланс прошлого года (данные на конец года)
должен быть начальным балансом отчетного года (данные на начало года), так как отчетный год является продолжением прошлого года.
Ясность баланса — это его доступность для понимания лиц, его составляющих, и всех его читающих и анализирующих.
Формы бухгалтерской отчетности заполняются после того, как:
— все хозяйственные операции за год отражены в соответствии с правилами учета;
— инвентаризацией подтверждено наличие активов и обязательств организации;
— по синтетическим и аналитическим счетам сформированы обороты;
— вычисленные сальдо по счетам отражают реальное финансовое состояние организации.
В первой графе баланса «Пояснения» указывается номер соответствующего пояснения к бухгалтерскому балансу, т. е. где дается расшифровка или подтверждается наличие данной статьи бухгалтерского баланса.
Информация, отраженная в этой графе, призвана помочь пользователям отчетности найти в представленных приложениях необходимые расшифровки в отношении данных, отраженных в той или иной конкретной строке баланса.
К пояснениям (приложениям) к бухгалтерскому балансу и отчету о прибылях и убытках относятся:
— отчет об изменениях капитала;
— отчет о движении денежных средств;
— пояснения к бухгалтерскому балансу и отчету о прибылях и убытках;
Применяемая с 2011 г. форма баланса предусматривает отражение показателей минимум за два предыдущих года. Поэтому в новом балансе не две графы, как раньше (на начало года и на конец отчетного периода), а три:
— на текущую отчетную дату (то есть на конец отчетного периода);
— на 31 декабря предыдущего года;
— на 31 декабря года, предшествующего предыдущему году.
В новой форме баланса нет строк для отражения информации о забалансовых счетах.
Эта информация теперь приводится в пояснениях к балансу.
При заполнении баланса показатели некоторых статей актива и пассива, приводятся общей суммой с раскрытием в пояснениях к бухгалтерскому балансу. Например, «Запасы», «Дебиторская задолженность», «Кредиторская задолженность» и некоторые другие статьи.
Если показатели существенны, организация может дополнить баланс новыми строками, в которых расшифровываются данные об этих статьях актива и пассива баланса. При этом эти дополненные строки не кодируются.
В бухгалтерском балансе (как и других формах отчетности) вычитаемая или отрицательная сумма показывается в круглых скобках.
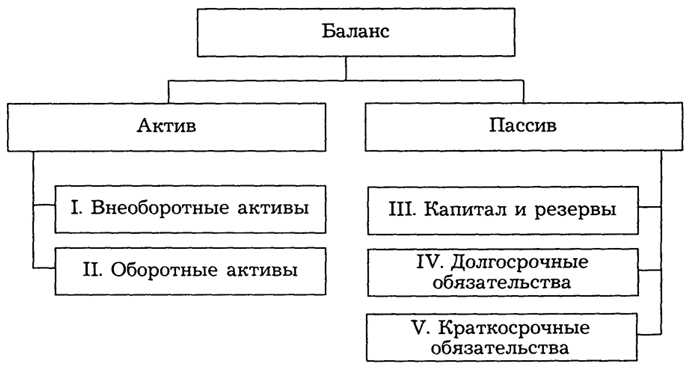
Бухгалтерский баланс состоит из двух равных частей: актива и пассива. В активе показываются состав и размещение капитала предприятия, в пассиве — источники образования этих активов, т. е. собственный капитал и обязательства, временно привлеченных средств других предприятий или физических лиц [3].
Экономически однородный вид имущества в активе или источника в пассиве называется статьей баланса. Укрупненное группирование статей баланса называется разделами.
Бухгалтерский баланс включает следующие элементы:
1. Активы, отражающие то, чем владеет предприятие.
2. Собственный капитал (финансовые ресурсы), находящийся в распоряжении предприятия.
3. Обязательства (задолженность), возникшие в результате приобретения, образования активов, которые следует в дальнейшем возвратить по назначению.
Статьи в бухгалтерском балансе предприятий Российской Федерации расположены следующим образом.
В активе — по степени возрастания предполагаемой ликвидности, то есть легкости, с которой активы могут быть обращены в наличные деньги. Сначала приведены показатели наиболее тяжелых по ликвидности активов, а затем оборотные активы и наличные денежные средства, являющиеся наиболее ликвидными активами.
В пассиве бухгалтерского баланса разделы и статьи расположены по степени погашения. Собственники (акционеры, предприниматели и частные владельцы), в отличие от кредиторов, обладают лишь правом остаточного иска, так как при ликвидации организации собственникам капитала достается только то, что остается после платежей по обязательствам организации.
Обязательства организации в балансе располагаются по срочности их возврата.
В зависимости от источников образования, капитал подразделяется на собственный и заемный. Собственный капитал образуется в результате получения финансовых ресурсов от инвесторов (уставный — складочный и добавочный капитал),
а также средств, образованных в результате капитализации чистой прибыли — это нераспределенная прибыль и резервный капитал [2].
Заемный капитал образуется в результате привлечения средств от физических и юридических лиц в виде долгосрочных и краткосрочных кредитов и займов, а также задолженности образовавшейся в результате хозяйственной деятельности поставщикам, работникам предприятия, бюджету по налогам и сборам, внебюджетным фондам.
В активе баланса средства распределены по двум разделам:
Раздел 1. «Внеобортные активы».
Раздел 2. «Оборотные активы».
В пассиве баланса источники средств распределены по трем разделам:
Раздел 3. «Капитал и резервы».
Раздел 4. «Долгосрочные обязательства».
Раздел 5. «Краткосрочные обязательства.
Баланс представляет собой форму вертикального баланса, так как пассив расположен после актива, в отличие от горизонтального, когда разделы и статьи актива и пассива расположены напротив друг друга.
Рассмотрим более подробно каждый раздел и статью актива и пассива бухгалтерского баланса.
Актив баланса — система показателей, отражающая состав, размещение и использование средств хозяйствования, сгруппированных в качественно однородные группы.
В активе баланса показываются совокупность имущества, принадлежащего юридическому лицу или предпринимателю.
Согласно определению международных стандартов финансовой отчетности (МСФО) «активы -это ресурсы, контролируемые компанией, возникшие в результате прошлых событий, от которых компания ожидает экономической выгоды в будущем».
Внутри актива однородные объекты учета группируются по разделам с учетом признаков оборачиваемости средств, т. е. актив баланса состоит из двух разделов.
В разделе 1 актива баланса «Внеоборотные активы» показываются активы, которые носят характер длительного пользования (материальновещественные средства, ценные бумаги, долгосрочные инвестиции).
Это активы, приносящие предприятию доходы в течение более одного отчетного периода. С этим определением связана концепция, утверждающая, что затраты, произведенные для приобретения таких активов, постепенно относятся на расходы в течение срока их полезной эксплуатации.
В балансе они сгруппированы по следующим статьям:
— результаты исследований и разработок;
— доходные вложения в материальные ценности;
— отложенные налоговые активы;
— прочие внеоборотные активы.
Рассмотрим каждую из этих статей.
Нематериальные активы (код 1110). Нематериальными активами считаются:
— исключительные права на объекты интеллектуальной собственности (изобретения, промышленные образцы, полезные модели, компьютерные программы, базы данных, товарные знаки и т. п.);
— организационные расходы (затраты, которые связаны с образованием юридического лица и признаны вкладом учредителей в уставный капитал);
— деловая репутация организации.
Кроме того, в составе нематериальных активов показываются и результаты научно-исследовательских, опытно-конструкторских и технологических работ (НИОКР).
В балансе они показываются по остаточной стоимости (за исключением тех нематериальных активов, по которым в соответствии с установленным порядком погашение стоимости не проводится).
Нематериальный актив может быть приобретен компанией различными способами: куплен за плату у сторонней организации, создан силами самой компании, получен в качестве вклада в уставный капитал, приобретен безвозмездно, получен в рамках товарообменной сделки. В каждом из этих случаев есть определенные особенности формирования его первоначальной стоимости.
Ожидаемый срок полезного использования нематериальных активов (НМА) компания вправе установить самостоятельно. Он должен быть закреплен приказом руководителя или определен в приказе о вводе НМА в эксплуатацию. При этом данный срок не должен быть менее 12 месяцев. В противном случае приобретенный актив нематериальным считаться не будет.
К нематериальным активам, по которым предоставлено право компаниям самостоятельно устанавливать срок полезного использования, относятся:
— исключительное право патентообладателя на изобретение, промышленный образец, полезную модель;
— исключительное право автора и иного правообладателя на использование программы для ЭВМ, базы данных;
— исключительное право автора или иного правообладателя на использование топологии интегральных микросхем;
— исключительное право патентообладателя на селекционные достижения;
— владение «ноу-хау», секретной формулой или процессом, информацией в отношении промышленного, коммерческого или научного опыта.
Расшифровка состава нематериальных активов приводятся в форме «Пояснения к бухгалтерскому балансу и отчету о прибылях и убытках».
Результаты исследований и разработок (код 1120).
По строке «Результаты исследований и разработок» отражается информация о расходах на завершенные научно-исследовательские, опытно-конструкторские и технологические работы (НИОКР):
В состав расходов по выполнению научноисследовательских, опытно-конструкторских и технологических работ включаются:
— стоимость материально-производственных запасов и услуг сторонних организаций и лиц, используемых при выполнении указанных работ;
— затраты на заработную плату и другие выплаты работникам, непосредственно занятым при выполнении указанных работ по трудовому договору;
— отчисления на социальные нужды (в том числе единый социальный налог);
— стоимость спецоборудования и специальной оснастки, предназначенных для использования в качестве объектов испытаний и исследований;
— амортизация объектов основных средств и нематериальных активов, используемых при выполнении указанных работ;
— общехозяйственные расходы, в случае если они непосредственно связаны с выполнением данных работ;
— прочие расходы, непосредственно связанные с выполнением научно-исследовательских, опытно-конструкторских и технологических работ, включая расходы по проведению испытаний.
i Не можете найти то, что вам нужно? Попробуйте сервис подбора литературы.
Основные средства (код 1130).
Основные средства — это материально-вещественные ценности, действующие в неизменной форме в течение длительного времени (более года) стоимостью свыше установленного лимита за единицу,
утрачивающие свою стоимость по частям. В балансе они показываются по остаточной стоимости.
С 2011 г. в бухгалтерском учете минимальный размер стоимости отнесения основных средств к МПЗ равен 40000 руб. за единицу.
При этом установление лимита является правом, а не обязанностью. Решение об установлении лимита отнесения имущества к материальнопроизводственным запасам должно быть отражено в приказе об учетной политике для целей бухгалтерского учета.
В принципе не запрещено учитывать все объекты, отвечающие критериям отнесения к основным средствам, независимо от их стоимости, но при этом необходимо будет начислять по ним амортизацию в общеустановленном порядке, в течение срока их эксплуатации, и платить по ним налог на имущество.
Установление в бухгалтерском учете лимита отнесения активов к материально-производственным запасам (МПЗ) в размере 40000 руб. позволяет:
1) вывести все активы стоимостью не более 40000 руб. из-под обложения налогом на имущество;
2) максимально сблизить данные бухгалтерского и налогового учета, поскольку в налоговом учете действует такой же лимит.
Расшифровка движения основных средств в течение отчетного года, а также их состав на конец отчетного года приводятся в форме «Пояснения к бухгалтерскому балансу и отчету о прибылях и убытках».
С 2011 г., в бухгалтерском балансе статья «Незавершенное строительство» отсутствует. Данные о незавершенном строительстве, следует отражать по статье «Основные средства».
Незавершенное строительство — стоимость незавершенного строительства, осуществляемого хозяйственным или подрядным способом, а также затраты на формирование основного стада, на геологоразведочные работы и суммы авансов и средств, предоставленных во временное пользование в виде авансов, выданных предприятием на эти цели.
При необходимости, предприятие может ввести к статье «Основные средства» дополнительную расшифровочную строку «в том числе объекты незавершенного строительства».
Детализация информации по группам объектов незавершенное строительство осуществляется в пояснениях к балансу и отчету о прибылях и убытках.
Доходные вложения в материальные ценности (код 1140).
Доходные вложения в материальные ценности -это имущество, которое фирма собирается исполь-
зовать для сдачи в аренду, лизинг или прокат. По этой строке показывается стоимость такого имущества за вычетом начисленной амортизации.
Финансовые вложения (код 1150). По этой строке показываются долгосрочные (на срок более года) инвестиции организации в доходные активы (ценные бумаги) других организаций, уставные капиталы других организаций, созданных на территории Российской Федерации или за ее пределами, государственные ценные бумаги (облигации и другие долговые обязательства), а также предоставленные организацией другим организациям займы.
К финансовым вложениям относятся:
— приобретенные ценные бумаги;
— вклады в уставные (складочные) капиталы других организаций;
— займы, предоставленные другим организациям;
— дебиторская задолженность, приобретенная на основании уступки права требования;
— вклады организации-товарища по договору простого товарищества.
Компания вправе переводить те или иные финансовые вложения из долгосрочных активов в краткосрочные (например, если на момент формирования баланса оставшийся срок их обращения (погашения) составляет менее 12 мес.) и наоборот. Право на подобный перевод должно быть закреплено в качестве положений бухгалтерской учетной политики фирмы.
В форме «Пояснения к бухгалтерскому балансу и отчету о прибылях и убытках» в разделе «Финансовые вложения» представляются подробные данные о наличии, движении и использовании финансовых вложений.
Отложенные налоговые активы (код 1160). Под отложенным налоговым активом понимается та часть отложенного налога на прибыль, которая должна привести к уменьшению налога на прибыль, подлежащего уплате в бюджет в следующем за отчетным или в последующих отчетных периодах.
Организация признает отложенные налоговые активы в том отчетном периоде, когда возникают вычитаемые временные разницы, при условии существования вероятности того, что она получит налогооблагаемую прибыль в последующих отчетных периодах.
По этой статье отражаются:
— сумма амортизации, которая начислена по бухгалтерскому учету в отчетном периоде, превышающая ту, что рассчитана по правилам налогового учета;
— сумма, превышающая по расчетам налогового учета, которая образовалась при начислении коммерческих и управленческих расходов по бухгалтерскому учету;
— убыток, который будет списан в будущем периоде и уменьшит налогооблагаемые доходы в последующих отчетных периодах;
— переплата по налогу на прибыль,
— затраты материалов, еще не оплаченных при применении кассового метода.
По статье «Прочие внеоборотные активы» (код 1170) отражается информация:
1) о вложениях на создание нематериальных активов и затраты на проведение НИОКР;
2) о стоимости оборудования, требующего монтажа;
3) об учтенных в составе расходов будущих периодов суммах платежей за предоставленное право использования результатов интеллектуальной деятельности или средств индивидуализации, производимые в виде фиксированного разового платежа.
Информация о том, какие конкретно активы нашли свое отражение по статье «Прочие внеоборотные активы», должна быть обязательно расшифрована, либо путем введения расшифровоч-ных строк в саму форму баланса, либо в пояснениях к балансу.
Оборотные активы. Раздел 2 актива баланса называется «Оборотные активы».
К оборотным активам относятся активы, которые используются (расходуются) в процессе повседневной хозяйственной деятельности. Например, материальные запасы, дебиторская задолженность, денежные средства и т. д.
В бухгалтерском балансе оборотные средства сгруппированы в следующие статьи:
1. Запасы (код 1210).
2. Налог на добавленную стоимость по приобретенным ценностям (код 1220).
3. Дебиторская задолженность (код 1230).
4. Финансовые вложения, за исключением денежных эквивалентов (код 1240).
5. Денежные средства и денежные эквиваленты (1250).
6. Прочие оборотные активы (1260).
По статье «Запасы» показывается общая сумма материально-производственных запасов по остаточной стоимости на начало и конец предыдущего и конец отчетного года.
В балансе информация о запасах приводится единой статьей без расшифровки по отдельным видам запасов.
Данные о движении запасов по видам и группам расшифровываются в пояснениях к балансу.
В форме «Пояснения к бухгалтерскому балансу и отчету о прибылях и убытках», показываются остатки запасов сырья, основных и вспомогательных материалов, топлива, покупных полуфабрикатов и комплектующих изделий, запасных частей, тары и других материальных ценностей (по остаточной стоимости), их наличие и движение за отчетный период, а также запасы, находящиеся в залоге.
По статье «Налог на добавленную стоимость по приобретенным ценностям» отражается сумма налога на добавленную стоимость по приобретенным материальным ресурсам, основных средств, нематериальных активов и других ценностей, работ и услуг, подлежащих отнесению в установленном порядке в счет уменьшения сумм уплаты в бюджет налога или уменьшения соответствующих источников их покрытия (финансирования).
По этой статье отражается информация о суммах «входного» НДС, не предъявленных к вычету на конец года.
Сумму «входного» НДС по приобретенным товарам (работам, услугам) можно предъявить к вычету при одновременном выполнении следующих условий:
1) приобретенные товары (работы, услуги) предназначены для осуществления операций, облагаемых НДС;
2) товары (работы, услуги) приняты к учету;
3) имеется надлежащим образом оформленный счет-фактура поставщика товаров (работ, услуг)
В общем случае вычет НДС предоставляется независимо от факта оплаты приобретенных товаров (работ, услуг), имущественных прав поставщику.
Детализацию сумм «входного» НДС (например, налог по основным средствам, нематериальным активам, материально-производственным запасам и т. д.) компания может привести в расшифровке отдельных показателей бухгалтерского баланса.
Дебиторская задолженность в бухгалтерском балансе показывается общей суммой.
По этой строке формы отражают дебиторскую задолженность перед компанией, которая сформировалась по состоянию на 31 декабря. При этом в эту строку вписывают долги, срок погашения которых равен или меньше 12 месяцев. Если срок погашения задолженности превышает 12 месяцев, то ее сумму указывают в составе внеоборотных активов по строке 1170 «Прочие внеоборотные активы». Здесь же указывают и суммы авансов, перечисленных подрядчикам в счет будущих работ, связанных с проведением капитального строительства.
Дебиторская задолженность может быть показана с расшифровкой по следующим видам:
— покупатели и заказчики;
— векселя к получению;
— задолженность дочерних и зависимых обществ;
— задолженность участников (учредителей) по взносам в уставный капитал;
Подробная характеристика по их видам представлена в форме «Пояснения к бухгалтерскому балансу и отчету о прибылях и убытках» раздел «Дебиторская и кредиторская задолженность», с разбивкой на долгосрочную, краткосрочную и просроченную задолженность.
С 1 января 2011 г. по дебиторской задолженности, связанной с расчетами за поставленные товары, работы или услуги, которая не погашена в сроки, установленные договором, и не обеспечена соответствующими гарантиями, компания обязана создать специальный резерв. Это предусмотрено Положением по ведению бухгалтерского учета и бухгалтерской отчетности.
Если такой резерв создан, то в балансе указывают дебиторскую задолженность за вычетом суммы резерва. Раньше подобный резерв создавался в бухгалтерском учете в добровольном порядке.
В бухгалтерском балансе дебиторскую и кредиторскую задолженности указывают развернуто, т. е. эти задолженности не сальдируют. Даже при условии, что по аналитическим счетам одного и того же счета возникло как дебетовое, так и кредитовое сальдо.
Финансовые вложения. В этой строке баланса указывают сумму краткосрочных финансовых вложений компании (акций, векселей, облигаций, предоставленных займов и т. д.), сформировавшуюся по состоянию на 31 декабря 2011 г. К таковым относят те из них, срок обращения (погашения) которых не превышает 12 месяцев после отчетной даты или продолжительности операционного цикла, если он больше 12 месяцев. Все остальные активы и обязательства считаются долгосрочными.
При этом в зависимости от даты наступления срока погашения вложений компания вправе переводить долгосрочные вложения в состав краткосрочных. Без такого перевода бухгалтерская отчетность компании не будет отвечать требованию достоверности. Порядок такого перевода компания может закрепить в качестве элемента бухгалтерской учетной политики.
Краткосрочные финансовые вложения отражают в балансе за вычетом суммы резерва под их обесценение (если таковой создавался в соответствии с учетной политикой компании).
Расшифровка состава краткосрочных и долгосрочных финансовых вложений приводится в форме «Пояснения к бухгалтерскому балансу и отчету о прибылях и убытках».
Для этого предназначен раздел 3 «Финансовые вложения» подразделы 3.1 «Наличие и движения финансовых вложений» и 3.2 «Иное использование финансовых вложений».
Денежные средства и денежные эквиваленты. По данной строке показывается сумма наличных и безналичных денежных средств компании, которые числятся в кассе, на расчетных, валютных и специальных счетах по состоянию на 31 декабря. Здесь приводят дебетовое сальдо по следующим счетам:
50 «Касса» в части денежных документов и наличных денежных средств, находящихся в кассе компании, как в рублях, так и в иностранной валюте;
51 «Расчетный счет» в части безналичных денежных средств, числящихся на расчетных счетах;
52 «Валютный счет» в части безналичных денежных средств, числящихся на валютных счетах;
55 «Специальные счета в банках» в части денежных средств, числящихся в аккредитивах, ссудных счетах, беспроцентных депозитах (денежные средства, размещенные на депозитных счетах, по которым начисляют доход, отражают в составе финансовых вложений по строке 1150 или 1240 унифицированной формы бухгалтерского баланса);
57 «Переводы в пути» в части денежных средств, сданных инкассаторам для зачисления на расчетный счет и не зачисленных на дату составления отчетности.
Денежные эквиваленты — это высоколиквидные финансовые вложения, которые могут быть легко обращены в заранее известную сумму денежных средств и которые подвержены незначительному риску изменения стоимости.
В качестве примера денежными эквивалентами считаются открытые в кредитных организациях депозиты до востребования и беспроцентные банковские векселя, приобретенные организацией по номиналу с целью осуществления расчетов с контрагентами. Для четкого нормативного регулирования этого вопроса организациям следует указать в учетной политике, что следует считать денежными эквивалентами.
По строке «Прочие оборотные активы» могут отражаться следующие данные:
— стоимость недостающих или испорченных материальных ценностей, в отношении которых
не принято решение об их списании в состав затрат на производство (расходов на продажу) или на виновных лиц, отражаемых по дебету счета 94 «Недостачи и потери от порчи ценностей»;
— суммы НДС, исчисленные при отгрузке товаров (продукции), выручка от продажи которых определенное время не может быть признана в бухгалтерском учете;
— суммы НДС и акцизов, начисленные по неподтвержденному экспорту и подлежащие впоследствии возмещению из бюджета (если организация вовремя не смогла подтвердить правомерность нулевой ставки, но имеет намерение сделать это в ближайшей перспективе);
— не предъявленная к оплате начисленная выручка по договорам строительного подряда в соответствии с требованиями ПБУ 2/2008;
— собственные акции (доли), выкупленные у акционеров (участников) с целью перепродажи.
Изучение бухгалтерского баланса начинается с ознакомления данных, приведенных в разделах и статьях бухгалтерского баланса, т. е. с чтения информации, содержащейся в балансе.
Методика чтения информации, содержащейся в бухгалтерском балансе, изложена в следующей статье.
1. Абдукаримов И. Т., Беспалов М. В. Анализ финансового состояния и финансовых результатов предпринимательских структур: учеб. пособие. М., 2011.
2. Абдукаримов И. Т., Беспалов М. В. Финансовоэкономический анализ хозяйственной деятельности коммерческих организаций: учеб. пособие. М., 2012.
3. Савицкая Г. В. Анализ хозяйственной деятельности предприятия: учебник. М., 2011.
i Не можете найти то, что вам нужно? Попробуйте сервис подбора литературы.
BALANCE SHEET AS MAIN FORM OF ACCOUNTING REPORTS
In article the detailed characteristic of the balance sheet as one of the main forms of accounting reports, its types and value in management of the enterprise finance is given. Changes brought according to the new order of the Ministry of Finance of the Russian Federation are considered. In article the economic essence of an asset, a passive, every of its sections and articles is also stated.
Key words: balance sheet, asset and passive, own and loan capital, sections and balance articles.
Источник: cyberleninka.ru
Что такое бухгалтерский баланс – расшифровка статей
Баланс бухгалтерский — это табличный вариант отражения финансовых показателей организации на определенную дату. В самом широко распространенном в РФ виде баланс бухгалтерский состоит из двух равных по сумме частей, в одной из которых показано то, что имеет организация, в денежном выражении (актив баланса), а в другой — за счет каких источников это приобретено (пассив баланса). В основе данного равенства лежит отражение имущества и обязательств способом двойной записи на счетах бухучета.
Баланс бухгалтерский, составленный на определенную дату, позволяет оценивать текущее финансовое состояние организации, а сопоставление данных бухгалтерского баланса, составленного на разные даты, — проследить изменение ее финансового состояния во времени. Бухгалтерский баланс является одним из основных документов, служащих источником данных для проведения экономического анализа деятельности предприятия.
Классификация бухгалтерских балансов
Видов бухгалтерского баланса очень много. Их разнообразие определяется самыми разными причинами: характером данных, на основе которых формируется баланс, временем его составления, назначением, способом отражения данных и рядом других факторов.
По способу отражения данных бухгалтерский баланс может быть:
- статическим (сальдовым) — составленным на определенную дату;
- динамическим (оборотным) — составленным по оборотам за определенный период.
По отношению к моменту составления различают балансы:
- вступительный — на начало деятельности;
- текущий — составляемый на отчетную дату;
- ликвидационный — при ликвидации организации;
- санируемый — при оздоровлении организации, приближающейся к банкротству;
- разделительный — при разделении организации на несколько фирм;
- объединительный — при объединении организаций в одну.
По объему данных по организациям, отражаемых в балансе, выделяют балансы:
- единичный — по одной организации;
- сводный — по сумме данных нескольких организаций;
- консолидированный — по нескольким взаимосвязанным организациям, внутренние обороты между которыми при составлении отчетности исключают.
По назначению бухгалтерский баланс может быть:
- пробным (предварительным);
- окончательным;
- прогнозным;
- отчетным.
В зависимости от характера исходных данных бывает баланс:
- инвентарный (составленный по результатам инвентаризации);
- книжный (составленный только по учетным данным);
- генеральный (составленный по учетным данным, учитывающим результаты проведенной инвентаризации).
По способу отражения данных:
- брутто — с включением данных регулирующих статей (амортизация, резервы, наценка);
- нетто — с исключением данных регулирующих статей.
Бухгалтерские балансы могут различаться в зависимости от организационно-правовой формы компании (балансы государственных, общественных, совместных, частных организаций) и от вида ее деятельности (основная, вспомогательная).
По периодичности балансы делят на месячные, квартальные, годовые. Они могут иметь как полную, так и сокращенную форму.
Таблица бухгалтерского баланса может быть 2 видов:
- горизонтального — когда валюта баланса определяется как сумма его активов, а сумма активов равна сумме капитала и обязательств;
- вертикального — когда валюта баланса равна величине чистых активов организации (т.е. величине капитала), а чистые активы, в свою очередь, равны активам предприятия за вычетом его обязательств.
Для внутренних целей организация сама вправе выбирать периодичность, способы и методы составления баланса. Отчетность, представляемая в ИФНС, должна иметь определенную форму с сопоставимыми данными на даты, указанные в балансе.
Формы бухгалтерского баланса
Бухгалтерский баланс имеет специальную форму и является официальным документом, который подлежит сдаче в ФНС. В случае, если организация по каким-либо причинам не передала отчет в срок, деятельность фирмы может быть приостановлена контролирующими органами.
Форма 1
Основная форма для сдачи отчета, ее бланк утвержден приказом Министерства Финансов РФ от 02.07.10 № 66н. Отражает информацию по действующим активам фирмы и источникам их образования. Обязательно должны быть отражены сведения о материальных ценностях, о размере организации, состояние расчетов с контрагентами, инвестиционная деятельность.
Форма 5
Форма 5 бухгалтерской отчетности служит приложением к форме 1 и содержит пояснения к бухгалтерскому балансу и отчету о финансовых результатах. Заполняется в соответствии с требованиями Приказа Министерства финансов РФ от 13 января 2000 г. N 4н.
В связке с балансом всегда идет Отчет о прибыли и убытках. Он дает четкую картину финансового состояния организации за определенный период. Для составления отчета понадобятся данные о суммарных доходах и расходах компании. Отражаются сведения в форме 2 по правилам ПБУ 9/99 «Доходы организации».
При составлении баланса также важно учитывать состояние капитала. Существует специальная форма 3, при заполнении которой следует руководствоваться положениями, приведенными в письме Министерства финансов РФ, опубликованном 23 декабря 1992 г. N 117 «Об отражении в бухгалтерском учете и отчетности операций, связанных с приватизацией предприятий».
Для детального анализа финансового состоянии фирмы понадобятся данные о движении денежных средств. Их отражают в форме 4. В отчете должны быть отражены не только сведения о перемещениях денежных потоков, но и их остаток на начало и конец отчетного периода.
Статьи бухгалтерского баланса
Основополагающим элементом баланса является балансовая статья или строка. Она соответствует показателю, показывающему отдельные виды пассивов и активов. Расшифровка каждой статьи приведена в разделе IV ПБУ 4/99. Чтобы составить корректный баланс предприятия, нужно понимать, какой счет бухгалтерского учета в какую строку надо перенести. Кроме того, на порядок составления отчетности и баланса в том числе влияет специфика деятельности фирмы, которая отражается в учетной политике.
1100
Нематериальные активы. Сюда попадают данные со счетов 04 «Нематериальные активы» и 05 «Амортизация нематериальных активов».
1150
Основные средства. Берутся сведения со счета 01 «Основные средства».
1220
Налог на добавленную стоимость по приобретенным ценностям. Показатели со счета 19 «Налог на добавленную стоимость по приобретенным ценностям»
1230
Дебиторская задолженность. В эту строку вносят сведения со счетов 46 «Выполненные этапы по незавершенным работам», 60 «Расчеты с поставщиками и подрядчиками», 62 «Расчеты с покупателями и заказчиками», 63 «Резервы по сомнительным долгам», 68 «Расчеты по налогам и сборам», 69 «Расчеты по социальному страхованию и обеспечению», 70 «Расчеты с персоналом по оплате труда», 71 «Расчеты с подотчетными лицами», 73 «Расчеты с персоналом по прочим операциям», 75 «Расчеты с учредителями», 76 «Расчеты с разными дебиторами и кредиторами»
1250
Денежные средства и денежные эквиваленты. Берутся данные со счетов 50 «Касса», 51 «Расчетные счета», 52 «Валютные счета», 55 «Специальные счета в банках», 57 «Переводы в пути».
1260
Прочие оборотные активы. Идут сведения со счетов 50.3 «Денежные документы», 94 «Недостачи и потери от порчи ценностей».
1300
Общая величина капиталов. В этой строке суммируются данные строк 1310—1370.
1310
Уставной капитал. Показатели со счета 80 «Уставный капитал».
1370
Нераспределенная прибыль. Сюда идут данные со счетов 99 «Прибыли и убытки», 84 «Нераспределенная прибыль (непокрытый убыток)».
1400
Итого по разделу IV. Отображается сумма показателей из строк 1410—1450.
1410
Заемные средства. В этой статье учитываются сведения со счета 67 «Расчеты по долгосрочным кредитам и займам».
1450
Прочие обязательства. Используются данные со счетов 60 «Расчеты с поставщиками и подрядчиками», 62 «Расчеты с покупателями и заказчиками», 68 «Расчеты по налогам и сборам», 69 «Расчеты по социальному страхованию и обеспечению», 76 «Расчеты с разными дебиторами и кредиторами», 86 «Целевое финансирование».
1500
Итого по разделу V. Здесь показывается сумма значений строк 1510—1550.
1510
Заемные средства. Данные со счета 66 «Расчеты по краткосрочным кредитам и займам» и 67 «Расчеты по долгосрочным кредитам и займам».
1530
Доходы будущих периодов. Для заполнения строки идут данные со счета 98 «Доходы будущих периодов».
1550
Прочие обязательства. Сведения по счету 86 «Целевое финансирование».
1600
Баланс. В эту строку вносят сумму всех показателей Актива.
1700
Баланс. Здесь отражают общую сумму Пассивов организации.
Составление и заполнение ББ
Чтобы составить и заполнить бухгалтерский баланс, нужно внести данные в две его части: Актив и Пассив. В форме они представлены в виде двух таблиц и предназначены для отображения финансовых операций внутри фирмы и при взаимодействии с другими предприятиями.
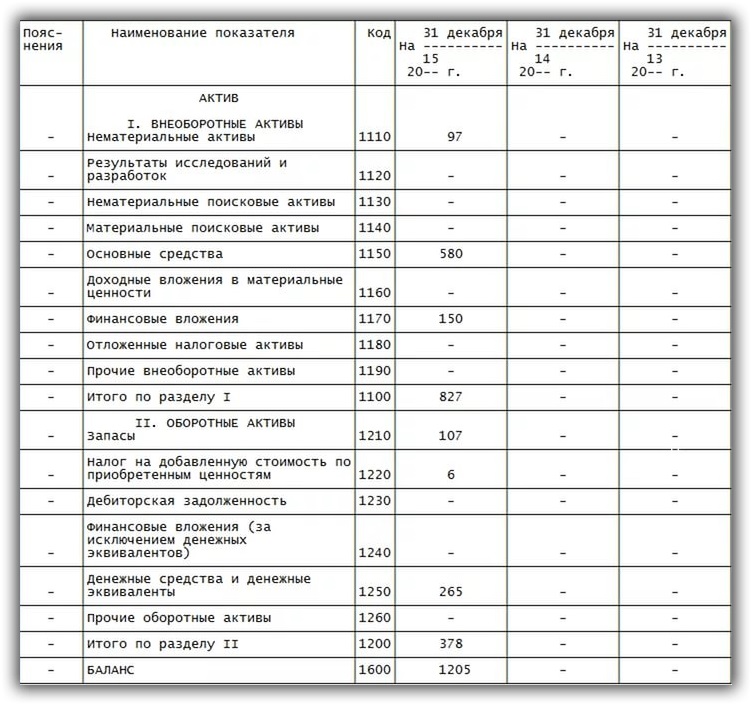
Для составления баланса следует заполнить все строки формы. В них нужно внести данные, характеризующие финансовое положение организации. Каждая строка имеет свой порядковый номер. Она содержит название показателя, который должен быть в ней отражен. Общая сумма выводится путем суммирования последовательно всех строк первых двух разделов.
Аналогичным способом происходит заполнение строк Пассива:
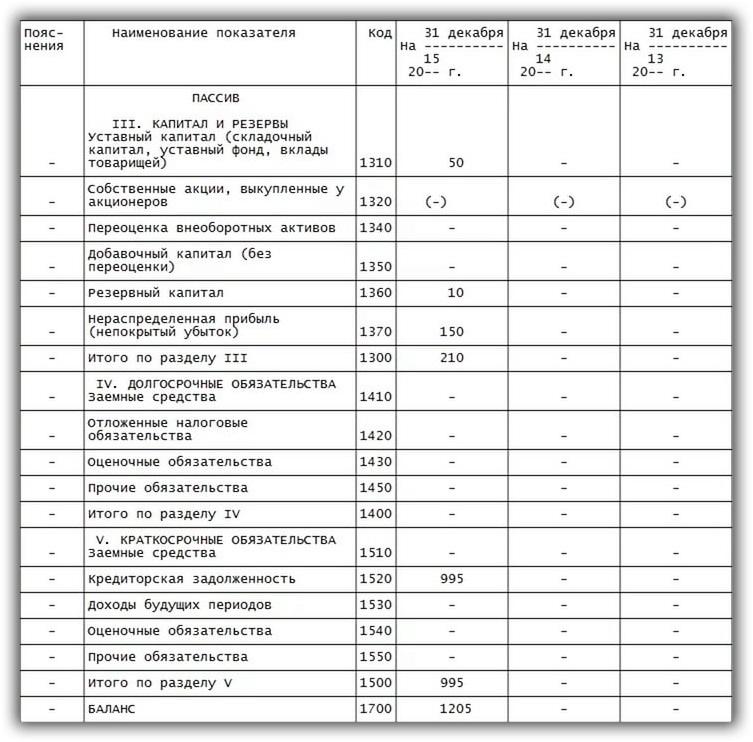
Строка баланса не должна оставаться пустой. Если сумма, подлежащая внесению, равна нулю, выполняется пояснение этого факта в сопровождающих документах. Все цифры должны быть указаны в тысячах и миллионах и уменьшены на три или шесть нулей. Например, стоимость здания, находящегося на балансе фирмы, составляет 20 000 000 рублей.
В отчете эта сумма должна быть записана как 20 000 тысяч рублей. Выбор показателей, которые будут использоваться при заполнении, следует сделать в шапке формы.
Не стоит недооценивать значение бухгалтерского баланса. Он является прямым отражением финансовой состоятельности фирмы. На его основании могут приниматься значимые управленческие решения, влияющие на ее жизнедеятельность, бесперебойную работу и дальнейшее экономическое развитие.
Изменения в балансе с 2019 года
С 01.06.2019 форма баланса действует в редакции приказа Минфина от 19.04.2019 № 61н. Ключевые изменения в нем (а также в другой бухгалтерской отчетности) таковы:
- теперь отчетность можно составлять только в тыс. руб., миллионы в качестве единицы измерения больше использовать нельзя;
- ОКВЭД в шапке заменен на ОКВЭД 2;
- в бухгалтерском балансе нужно указывать сведения об аудиторской организации (аудиторе).
Отметку об аудиторе нужно ставить только тем фирмам, которые подлежат обязательному аудиту. Налоговики будут использовать ее как для наложения штрафа на саму организацию, если она проигнорировала обязанность пройти аудит, так и для того, чтобы знать у какого аудитора им истребовать сведения по организации в порядке ст. 93 НК РФ.
Источник: 1c-md.com
Баланс предприятия и его классификация
Землякова, С. Н. Баланс предприятия и его классификация / С. Н. Землякова, Д. В. Косоножкина. — Текст : непосредственный // Молодой ученый. — 2016. — № 1 (105). — С. 362-365. — URL: https://moluch.ru/archive/105/24869/ (дата обращения: 11.09.2023).
В статье рассмотрены сущность бухгалтерского баланса и его классификация по различным признакам. Выделены и рассмотрены его основные функции.
Ключевые слова: бухгалтерский баланс, вступительный баланс, ликвидационный баланс, баланс-брутто.
В бухгалтерском учете, формируются сведения о результатах деятельности предприятий и достоверное отражение учетной информации. Одним из основных методов обобщения и отражения учетной информации является балансовый метод. [2, С. 71–78]
Понятие баланс происходит от лат. bis- «дважды» и lanx- «чаша весов», bilanx означает «двучашие» двойное равновесие.
Термин баланс в бухгалтерском учете имеет два значения:
1) он является элементом бухгалтерского учета;
2) и важнейшей формой бухгалтерской отчетности. [3, С. 174–183]
Бухгалтерский баланс является важнейшим источником информации. Он отражает сведения о стоимости имущества предприятия и источников его образования, сгруппированные в определенном порядке и позволяет оценить имущественное и финансовое положение предприятия. [4,C.40]
Независимо от видов и классификации бухгалтерского баланса, при его составлении необходимо соблюдать ряд требований:
1) формирования показателей в едином денежном измерителе;
2) отражения имущества предприятия и источников его образования обособленно от имущества и обязательств ее собственников;
3) непрерывности деятельности как условия, определяющего принципы оценки его статей.
Бухгалтерский баланс классифицируют по следующим признакам, обобщенным в таблице 1:
Классификация балансов по различным признакам [1]
Признак классификации
Наименования баланса
Содержание
По источникам составления
составляются только по данным инвентаризации. Ее итог фиксирует величину актива. Бухгалтер, вычитая кредиторскую задолженность, определяет величину средств, вложенных собственником.
составляются по данным счетов Главной книги без предварительной их проверки путем инвентаризации.
составляются по данным, собранным по статистике страховых, торговых и подобных им предприятий.
По срокам составления
Начальный (вступительный) баланс
составляют на момент возникновения организации. Он определяет сумму ценностей, с которой организация начинает свою деятельность, и составляется после регистрации устава организации и внесения в уставный капитал активов.
Текущий (периодический) баланс
составляются в течение всего времени существования организации. Они подразделяются на вступительные, промежуточные и заключительные.
составляются в тех случаях, когда организации приближаются к банкротству. В этих условиях организация стоит перед выбором: самоликвидироваться путем объявления о банкротстве или договориться с кредиторами об отсрочке платежей. Кредиторам необходимо знать, как велик понесенный убыток, поэтому санируемый баланс составляется с помощью аудитора еще до окончания отчетного периода в целях показать реальное положение дел.
формируют при ликвидации организации. Эти балансы составляют в течение всего периода ликвидации, они также носят название вступительных ликвидационных балансов (на начало периода ликвидации), промежуточных ликвидационных балансов (в течение указанного периода) и заключительных ликвидационных балансов (на конец периода ликвидации).
составляются при реорганизации организации в формах разделения и выделения.
формируют на основании передаточного акта при реорганизации в формах слияния нескольких организаций в одну или при присоединении одной или нескольких структурных единиц к данной организации.
По объему информации
отражает деятельность только одной организации.
агрегирует данные включаемых в него индивидуальных балансов. В таком балансе отражается общее состояние средств группы организаций в целом.
– это баланс корпоративной группы, условно представленной как единое предприятие.
По характеру деятельности
Основной называется деятельность, соответствующая профилю организации, ее уставу.
Все прочие виды деятельности организации неосновные, например подсобные сельскохозяйственные, жилищно-коммунальные.
По формату
актив сверху, пассив под активом (возможен обратный порядок);
актив слева, пассив справа, иногда наоборот;
по центру приводятся названия статей, а слева и справа от них указываются числовые значения актива и пассива;
матрица, по строкам которой перечисляются статьи актива, а по столбцам — статьи пассива (возможен обратный порядок).
По реформированию
Баланс считается реформированным, когда прибыль, полученная за данный отчетный период, уже распределена и в балансе отдельной строкой не показывается.
Нереформированным считается баланс, когда прибыль, полученная в отчетном периоде, еще не распределена и показывается в балансе отдельной строкой.
По времени составления
– это баланс, составленный в конце месяца до наступления отчетной даты. Такой баланс служит целям управления.
составляется на будущие периоды статистическими методами. Если такой баланс не соответствует потенциальным возможностям организации, то на основе его анализа составляется директивный баланс.
строят исходя из оптимальной структуры использования ресурсов организации.
баланс, включающий в себя регулирующие статьи.
баланс, из которого исключены регулирующие статьи.
По источникам составления бухгалтерские балансы могут быть инвентарными, книжными и актуарными.
На практике чаще всего составляется книжный (счетный) баланс, но его данные корректируются по данным инвентаризационных описей.
По срокам составления бухгалтерские балансы могут быть начальными (вступительными), текущими (периодическими), санируемыми, ликвидационными, разделительными, объединительными.
Вступительные балансы формируются на 1 января отчетного года, а заключительные — на 31 декабря отчетного года.
Промежуточные балансы отличаются от заключительных, во-первых, тем, что к последним прилагается большее число отчетных форм, раскрывающих те или иные статьи баланса, а во-вторых, промежуточные балансы составляются в большей мере на основе данных текущего учета, не подтвержденных инвентаризацией.
По объему информации балансы подразделяются на индивидуальные, сводные и консолидированные.
По характеру деятельности балансы могут быть основной и неосновной деятельности.
Подразделения организации, занимающиеся неосновной деятельностью, могут иметь отдельные балансы.
По формату баланс может быть представлен так:
• двусторонний;• односторонний;• разделенный;• шахматный.
По реформированию различают балансы реформированные и нереформированные.
По времени составления различают провизорный, перспективный и директивный балансы.
По полноте различают баланс-брутто и баланс-нетто.
Исключение из баланса регулирующих статей называется его очисткой.
Таким образом, существует множество видов балансов, которые различаются по ряду признаков.
Наиболее важным являются начальные и заключительные балансы. Особенностью формирования их показателей является тождественность данных заключительного баланса на конец предыдущего года и начального баланса на начало отчетного года. [3, C.71]
В этой связи бухгалтерский баланс является центральным документом, так как выполняет ряд функций: экономико-правовую, информативную, результатную, представленные на рисунке 1.
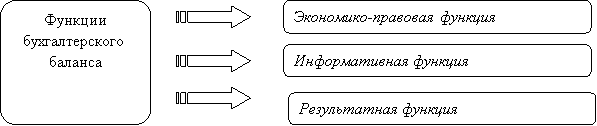
Рис. 1. Функции бухгалтерского баланса
Экономико-правовая функция заключается в том, что баланс является обязательной формой отчетности для всех юридических лиц, созданных в соответствии с законодательством. С одной стороны, в нем указывается величина капитала, принадлежащего собственникам (учредителям) и обязательства перед кредиторами (пассив) и, с другой стороны, перечень имущества, которым могут быть погашены обязательства перед ними (актив).
Информативная функция подчеркивает основную цель ведения бухгалтерского учета и представления отчетности и связана с необходимостью обеспечения информацией о наличии и движении имущества и обязательств всех лиц, заинтересованных в результатах деятельности организации.
Результатная функция проявляется в том, что в балансе представлена информация о финансовых показателях деятельности организации (прибыль или убыток). Сравнивая показатели баланса на начало и конец года, можно сделать вывод об улучшении или ухудшении финансового состояния.
Бухгалтерский баланс характеризует состояние хозяйственных средств с точки зрения их состава и источников формирования на определенную дату, представляя собой как бы фотографию мысленно приостановленного и зафиксированного на это мгновение кругооборота средств. Поэтому вся содержащаяся в нем информация носит моментный характер и с этой точки зрения является ограниченной.
По своей природе он не может содержать сведений об объемах производства валовой или товарной продукции, продажах и многих других важных показателей, имеющих интервальный характер. Однако и того, что содержится в балансе, достаточно для того, чтобы сделать его основной отчетной формой. Именно он в первую очередь публикуется для создания отчетливого представления о предприятии и его жизнедеятельности. Что же касается недостающей интервальной информации, то она представляется в других формах отчетности, хотя в какой-то мере это компенсируется и в самом балансе тем, что обычно информация для сравнения в нем представляется на две даты: на начало года и на отчетную дату.
- Заббарова О. А. Бухгалтерская (финансовая) отчетностьорганизации (учебное пособие) Гриф УМО Москва Инфра-М, 2009.
- Миславская Н. А. Теория бухгалтерского учета: Учебник /Н. А. Миславская, С. Н. Поленова- М.: Издательство- торговая корпорация «Дашков К0»,2014.-592с.
- Поленова С. Н. Теория бухгалтерского учета: Учебник/С. Н. Поленова.- 3- изд. — М.: Издательство- торговая корпорация «Дашков К0»,2013.-464с.
- Полковский А. Л. Теория бухгалтерского учета: Учебник для бакалавров/А. Л. Полковский- М.: Издательство- торговая корпорация «Дашков К0»,2015.-272с.
Основные термины (генерируются автоматически): баланс, бухгалтерский баланс, бухгалтерский учет, директивный баланс, отчетный период, ликвидационный баланс, неосновная деятельность, обратный порядок, отдельная строка, отчетная дата.
Источник: moluch.ru