
28. Издержки производства и их классификация. Издержки производства — затраты на покупку экономических ресурсов, потребленных в процессе выпуска тех или иных благ.
Любое производство товаров и услуг, как известно, связано с использованием труда, капитала и природных ресурсов, которые представляют собой факторы производства, стоимость которых определяется издержками производства. В связи с ограниченностью ресурсов возникает проблема наилучшего их использования из всех отвергнутых альтернатив.
Альтернативные издержки — это издержки выпуска благ, определяемые стоимостью наилучшей упущенной возможности применения ресурсов производства, обеспечивающие максимальную прибыль. Альтернативные издержки предприятия называются экономическими издержками. Эти издержки необходимо отличать от бухгалтерских издержек.
Бухгалтерские издержки отличаются от экономических издержек тем, что они не включают стоимость факторов производства, являющихся собственностью владельцев фирм. Бухгалтерские издержки меньше экономических на величину неявного заработка предпринимателя, его жены, неявной земельной ренты и неявного процента на собственный капитал владельца фирмы.
ЕГЭ: Издержки производства
Иначе говоря, бухгалтерские издержки равны экономическим минус все неявные издержки. Варианты классификации издержек производства многообразны. Начнем с установления различий между явными и неявными издержками. Явные издержки — это альтернативные издержки, принимающие форму денежных платежей собственникам ресурсов производства и полуфабрикатов. Они определяются суммой расходов фирмы на оплату покупаемых ресурсов (сырья, материалов, топлива, рабочей силы и т. п.).
Рекомендуемые материалы
Для обеспечения конкурентоспособности продукции предприятия необходимо заменить оборудование, которое было приобретено 3 года назад и еще не выработало установленного периода амортизации. состав первоначальная нормы оборудования стоимость амортизации
Экономика предприятия
Учет кредитных операций
Отсканированные лекции
Экономика предприятия — лекции
Экономика предприятия
Материал по лекции
Лекция 14 — Бизнес-планирование в медицинской организации (Экономика здравоохранения)
Поделитесь ссылкой:
Рекомендуемые лекции
- Культура древней Индии
- Художественный комплекс средневековой культуры
- 2 Бизнес как система взаимодействия между финансовой, хозяйственной и инвестиционной деятельностью
- 7 История философии как направление философского знания
- 11 Особые случаи ожогов глаз
Источник: studizba.com
Экономические издержки. Внешние и внутренние издержки. Нормальная прибыль как элемент издержек

Альтернативные издержки — это издержки выпуска благ, определяемые стоимостью наилучшей упущенной возможности применения ресурсов производства, обеспечивающие максимальную прибыль. Альтернативные издержки предприятия называются экономическими издержками. Эти издержки необходимо отличать от бухгалтерских издержек.
4.4 Издержки фирмы глазами экономиста ч.1
Бухгалтерские издержки отличаются от экономических издержек тем, что они не включают стоимость факторов производства, являющихся собственностью владельцев фирм. Бухгалтерские издержки меньше экономических на величину неявного заработка предпринимателя, его жены, неявной земельной ренты и неявного процента на собственный капитал владельца фирмы. Иначе говоря, бухгалтерские издержки равны экономическим минус все неявные издержки.
Варианты классификации издержек производства многообразны. Начнем с установления различий между явными и неявными издержками.
Явные издержки — это альтернативные издержки, принимающие форму денежных платежей собственникам ресурсов производства и полуфабрикатов. Они определяются суммой расходов фирмы на оплату покупаемых ресурсов (сырья, материалов, топлива, рабочей силы и т. п.).
Неявные (вмененные) издержки — это альтернативные издержки использования ресурсов, которые принадлежат фирме и принимают форму потерянного дохода от использования ресурсов, являющихся собственностью фирмы. Они определяются стоимостью ресурсов, находящихся в собственности данной фирмы.
Учет не только внешних, но и внутренних издержек позволяет более четко определять прибыль:
1. Бухгалтерская – разница между доходами фирмы и внешними издержками.
2. Экономическая (чистая) – разница между доходом фирмы и полными издержками. Или как разница между бухгалтерской прибылью и внутренними издержками. Экономическая прибыль рассчитывается для того, чтобы определить, насколько данная сфера деятельности выгодна по сравнению с другими вариантами.
Если экономическая прибыль больше нуля – это значит, что данная сфера деятельности выгодна по сравнению с другими вариантами.
Если экономическая прибыль меньше нуля – значит, невыгодна, надо уходить в другую сферу.
Если экономическая прибыль равна нулю – фирма работает с нормальной прибылью, которая покрывает все альтернативные издержки.
Невозвратные издержки – затраты, которые не могут быть возвращены при ликвидации фирмы (на регистрацию фирмы, например).
Общие издержки (ТС) – затраты на весь объем произведенной продукции.
Средние общие издержки (АТС) – затраты на единицу продукции (равны отношению общих издержек к объему произведенной продукции).
34.Издержки производства в краткосрочном периоде.
Краткосрочный – это временный интервал, на протяжении которого невозможно изменить размеры производственного предприятия, принадлежащего фирме, т.е. количество постоянных затрат, осуществляемых этой фирмой.
В этот период фирма может оперативно изменять свои переменные факторы – количество труда, сырья, вспомогательных материалов, топлива.
В краткосрочном периоде количество некоторых производственных факторов остается неизменным, количество других изменяется. Издержки в этом периоде подразделяются на постоянные и переменные.
Это связанно с тем, что обеспечение постоянных затрат определяют постоянные издержки.
Постоянные издержки получили свое название в силу своей природы неизменности и независимости от изменения объема производства.
Однако они относятся к разряду текущих издержек, ибо их бремя лежит на фирме ежедневно, если она продолжает арендовать или владеть производственными мощностями, необходимыми ей для продолжения производственной деятельности. В том случае, когда эти текущие издержки принимают вид периодических платежей, они относятся к явным денежным постоянным издержкам. Если же они отражают альтернативные издержки, сопряженные с владением теми или иными производственными мощностями, приобретенными фирмой, они являют собой имплицитные издержки.

К постоянным издержкам относят: 1) затраты на оплату труда управленческого персонала; 2) рентные платежи; 3) страховые взносы; 4) отчисления на амортизацию зданий и оборудования.
Помимо постоянных затрат, фирмы несут также переменные затраты. Переменные затраты могут быстро подвергнуты изменению в рамках предприятия данного размера по мере того, как изменяется объем выпуска продукции. Сырье, энергия, почасовая оплата труда – примеры переменных издержек большинства фирм. От конкретной ситуации зависит, какие затраты являются постоянными, а какие – переменными.

Постоянные и переменные издержки в сумме составляют общие, или валовые, издержки производства. Графически зависимость общих издержек от динамики выпуска продукции может быть показана путем наложения графиков постоянных и переменных издержек.

Валовые издержки определяются по формуле:
Валовые издержки увеличиваются по мере увеличения объема производства.
Издержки на единицу производимых благ имеют форму средних постоянных издержек, средних переменных издержек и средних валовых (общих, совокупных издержек).
Средние постоянные издержки (AFC) это общие постоянные издержки на единицу продукции. Они определяются путем деления постоянных издержек (FC) на соответствующее количество (объем) выпущенной продукции:
Поскольку общие постоянные издержки не изменяются, то при делении их на увеличивающийся объем производства средние постоянные издержки будут падать по мере увеличения количества выпускаемой продукции, ибо фиксированная сумма издержек распределяется на все большее и большее количество единиц продукции. И наоборот, при сокращении объема производства средние постоянные издержки будут расти.
Средние переменные издержки (AVC) это общие переменные издержки на единицу продукции. Они определяются путем деления переменных издержек на соответствующее количество (объем) выпущенной продукции:
Средние переменные издержки вначале падают, достигая своего минимума, затем начинают расти.
Средние (общие) издержки (АТС) – это общие издержки производства на единицу продукции. Они определяются двумя способами:
а) путем деления суммы общих издержек на количество произведенной продукции;
б) путем суммирования средних постоянных издержек и средних переменных издержек:
Вначале средние (общие) издержки высокие, поскольку производится небольшой объем продукции, а постоянные издержки большие. По мере увеличения объема производства средние (общие) издержки снижаются и достигают минимума, а затем начинают расти.
Предельные издержки (МС) – это издержки, связанные с выпуском дополнительной единицы продукции.

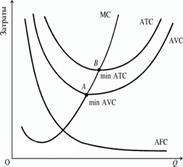
Необходимо учитывать, что предельные издержки во многом зависят от переменных издержек, поэтому аналогично ситуации с переменными издержками, а также со средними переменными и средними суммарными издержками на графике МС выделяют два отрезка: отрезок с отрицательной и отрезок с положительной динамикой, что также объясняется существованием закона убывающей предельной отдачи. Следующей особенностью графика предельных издержек является то, что он пересекает графики средних переменных и средних общих издержек в их нижних точках (А и В).
Объясняется эта ситуация следующим образом: МС по своей сути имеют переменный характер, причем этот вид издержек тесно связан со средними переменными издержками. Как только предельные издержки становятся больше средних переменных, так сразу последние начинают увеличиваться.
Поэтому точка пересечения графиков МС и АVС может быть только нижней точкой неправильной параболы средних переменных издержек. Аналогично объяснение и для взаимосвязи MС и АТС. Пока предельные издержки не превышают средние суммарные издержки, последние сокращаются, но если соотношение между ними характеризуется неравенством МС > АТС, средние валовые издержки имеют положительную динамику. В этой связи точка пересечения двух кривых — МС и АТС — будет являться точкой минимума графика средних общих издержек.
Снижение издержек представляет собой один из важнейших источников повышения конкурентоспособности любого предприятия. Ведь при существующих рыночных ценах на продукцию снижение издержек означает дополнительную прибыль, а значит и процветание для любого производителя. При изменении по каким-либо причинам уровня издержек графики издержек смещаются. В случае снижения издержек соответствующие графики смещаются вниз, при росте издержек графики сдвигаются вверх вдоль оси ординат.
Источник: megaobuchalka.ru
Тест по экономике (Предмет, объект и методы экономической теории)
1. В чем различие между бухгалтерскими и экономическими затратами формы:
- 1. бухгалтерские затраты исчисляются в денежном выражении, а экономические – в натуральном
- 2. бухгалтерские затраты – это стоимость израсходованных ресурсов, а экономические – это стоимость альтернативных вариантов затрат
- 3. экономические затраты отличаются от бухгалтерских на величину внешних эффектов
- 4. бухгалтерские затраты определяются через бухгалтерский баланс фирмы, а экономические – по формуле: ТС = FC + VC.
- 5. нет различий.
2. Что понимается под альтернативными затратами:
- 1. это стоимость общественных затрат
- 2. это стоимость других, упущенных направлений использования тех же ресурсов.
- 3. это стоимость экономических затрат на другом предприятии, производящем такую же продукцию
- 4. это платежи за приобретенные ресурсы
- 5. это постоянные и переменные издержки.
3. Какие затраты относятся к постоянным:
- 1. затраты, которые несет фирма даже тогда, когда продукция не производится
- 2. затраты, которые не меняются ни в коротком, ни в длительном периоде
- 3. затраты переменного
- 4. затраты на покупку сырья.
- 5. затраты на покупку рабочей силы.
4. Постоянные издержки фирмы — это :
- 1. Затраты на ресурсы по ценам, действовавшим в момент их приобретения
- 2. Валовые издержки
- 3. Неявные издержки
- 4. Издержки, которые несет фирма независимо от объема производства
- 5. Минимальные издержки производства любого объема продукции при наиболее благоприятных условиях производства.
5. Из чего состоят общие издержки:
- 1. из переменных затрат
- 2. затраты на организацию фирмы плюс затраты на производство продукции
- 3. из частных и общественных затрат
- 4. из постоянных и переменных затрат.
- 5. из явных издержек и неявных издержек.
6. При повышении жалованья управленческому персоналу изменятся следующие издержки:
- 1. Повысятся постоянные
- 2. Понизятся переменные
- 3. Понизятся постоянные
- 4. Понизятся предельные
- 5. Повысятся переменные.
7. Какое из следующих определений предельных затрат является неверным:
- 1. предельные затраты – это величина, зависимая от постоянных затрат
- 2. предельные издержки – это дополнительные затраты, связанные с выпуском дополнительной единицы продукции
- 3. предельные затраты – это прирост общих затрат, отнесенный к приросту объема производства
- 4. предельные затраты – это величина, зависимая от переменных затрат.
- 5. предельные издержки — это издержки, связанные с выпуском одной, дополнительной единицы продукции.
8. Когда средние общие издержки имеют минимальное значение:
- 1. когда они равны предельным издержкам
- 2. когда общий выпуск продукции минимален
- 3. когда общий выпуск продукции максимален
- 4. когда переменные затраты минимальны
- 5. когда постоянные затраты минимальны.
9. Альтернативные издержки строительства нового стадиона — это:
- 1. оплата его охраны и другого персонала
- 2. изменение реальной ставки налога, которая выплачивается из доходов стадиона
- 3. цена строительства стадиона в будущем году
- 4. цена других товаров и услуг, производство которых принесено в жертву строительства этого стадиона
- 5. доход, получаемый в результате эксплуатации стадиона.
10. К понятию «экономические издержки» относятся:
- 1. все платежи работникам, землевладельцам, собственникам капитала и предпринимателям плюс нормальная прибыль
- 2. только те платежи рабочим, земельным собственникам, владельцам капитала и предпринимателям, которые оплачивают услуги их производственных ресурсов
- 3. платежи вообще рабочим, владельцам земли, собственникам капитала и предпринимателям
- 4. все платежи работникам, землевладельцам, собственникам капитала и предпринимателям минус нормальная прибыль
- 5. только бухгалтерские издержки.
11. Переменные факторы производства — это:
- 1. факторы, которые могут быть изменены достаточно быстро при изменении выпуска продукции
- 2. факторы, которые не могут быть изменены достаточно быстро при изменении выпуска продукции
- 3. факторы, определяемые масштабами фирмы
- 4. факторы, цена на которые не может контролироваться
- 5. все ответы верны.
12. Предельные издержки фирмы:
- 1. равны средним издержкам в точке их минимума
- 2. возрастают по определению
- 3. Это нисходящая кривая
- 4. могут иметь отрицательное значение
13. Предельные издержки определяются:
- 1. P-Q
- 2. FC + VC
- 3. АТС : AQ
- 4. FC + VC + МС
- 5. ТС : Q.
14. Не принимаются во внимание при выработке решения об оптимальном объеме производства фирмы:
- 1. средние переменные издержки
- 2. средние постоянные издержки
- 3. предельные издержки
- 4. бухгалтерские издержки
- 5. валовые издержки.
15. Минимизация издержек производства:
- 1. приводит к появлению бухгалтерской прибыли, уменьшающей экономическую прибыль
- 2. не связана с прибыльностью
- 3. есть условия для появления и роста прибыли
- 4. приводит к уменьшению прибыли
- 5. приводит к появлению экономической прибыли, уменьшающей бухгалтерскую прибыль.
16. Какое из следующих утверждений является правильным:
- 1. бухгалтерская прибыль минус неявные издержки равны экономической прибыли
- 2. бухгалтерские издержки плюс экономические издержки равны нормальной прибыли
- 3. экономическая прибыль минус неявные издержки равны явным издержкам
- 4. экономическая прибыль минус неявные издержки равны бухгалтерской прибыли
- 5. прибыль равна сумме факторных доходов.
17. Прибыль фирмы рассчитывается по формуле:
- 1. П= TR-TC
- 2. П= MR-MC
- 3. П= MR-MC-P
- 4. П= MC+P+Q
- 5. П= TR-MC.
Источник: geetest.ru