
Финансовый рычаг (плечо финансового рычага, кредитный рычаг, кредитное плечо, финансовый леверидж) — это отношение заёмного капитала к собственным средствам (иначе говоря, соотношение между заёмным и собственным капиталом). Также финансовым рычагом или эффектом финансового рычага называют эффект от использования заёмных средств с целью увеличить размер операций и прибыль, не имея достаточного для этого капитала. Размер отношения заёмного капитала к собственному характеризует степень риска, финансовую устойчивость.
Финансовый рычаг может возникать только в случае использования торговцем заёмных средств. Плата за заёмный капитал обычно меньше, чем дополнительная прибыль, которую он обеспечивает. Эта дополнительная прибыль суммируется с прибылью на собственный капитал, что позволяет увеличить его рентабельность.
На товарном, фондовом и валютном рынках понятие финансовый рычаг трансформируется в маржинальные требования — процентное отношение средств, которые обязан иметь на своём балансе торговец для заключения сделки к суммарной стоимости заключаемой сделки. Обычно на товарном рынке требуется обеспечение не менее 50 % от общей суммы сделки, то есть для заключения контракта на 200 долларов торговец должен обладать не менее, чем 100 долларами. На рынке производных финансовых инструментов или валютного обмена заключение, например, фьючерсного контракта обязывает внести гарантийное обеспечение в размере от 2 до 15 процентов стоимости контракта, то есть для заключения контракта на 200 долларов достаточно реально иметь в наличии от 4 до 30 долларов.
Эффект финансового рычага
В маржинальной торговле плечо финансового рычага часто записывается в виде пропорции, которая показывает отношение суммы залога к размеру возможного контракта. Например, маржинальные требования 20 % соответствуют плечу 1:5 (один к пяти), а маржинальные требования 1 % соответствуют плечу 1:100 (один к ста). В таком случае говорят, что торговец может заключить контракт в 5 (или 100) раз больше, чем размер его залогового депозита.
На фондовом рынке России под плечом один к пяти часто имеют в виду отношение собственных средств (залога) к предоставляемому кредиту, то есть клиент одалживают у брокера средства в 5 раз больше собственных, а затем всю имеющуюся сумму направляет на заключение сделки. У клиента средств становится в 6 раз больше, чем было до взятия кредита. Этому случаю соответствуют маржинальные требования не 20 %, а 16,67 %.
Использование увеличенного кредитного плеча увеличивает не только возможность получить прибыль, но и повышает степени риска такой операции.
При расчете ЭФР — эффекта финансового рычага — плечо финансового рычага (для финансового анализа предприятия это отношение заемного капитала (ЗК) к собственному (СК)) умножается на дифференциал. Упрощенная формула расчета с учетом инфляции:
- Эфр — эффект финансового рычага;
- T − ставка налогообложения прибыли (см. п. 1 ст. 284 Налогового кодекса РФ), которую можно рассчитать как отношение налоговых отчислений к прибыли до налогообложения;
- ЭР − экономическая рентабельность активов;
- СРСП − средняя расчетная ставка процента выплат по кредитам;
- СP − среднегодовая ставка рефинансирования.
Массовая торговля с использованием эффекта финансового рычага является потенциальной предпосылкой для финансового кризиса. Одним из ярких примеров этого является крушение британского банка Беринг [1] , одного из самых старых и самых крупных банков в мире.
2.10 Эффект финансового рычага.
В более частом случае игроки используют финансовый рычаг для увеличения прибыли. Но, в соответствии с правилом рычага, возможный проигрыш тоже увеличивается в кратное количество раз.
Плечо финансового рычага (финансовый леверидж): понятие и способы оценки
Плечо финансового рычага применяют как на предприятии, для расчета необходимой суммы кредита под обеспечение активов, так и в биржевой торговле. Этот инструмент помогает увеличить прибыль за счет привлечения внешних источников средств. Однако его неумелое использование может привести к ухудшению экономического состояния и даже стать причиной банкротства.
Что такое финансовый рычаг
Плечо финансового рычага – это соотношение собственных активов по отношению к заемным средствам. По сути, оно выражает способность предприятия уплатить долг своевременно и в полном объеме. Банки и другие кредитные организации обязаны рассчитать этот параметр, чтобы определить максимальную сумму кредита, которую они могут дать предприятию.
Это определение справедливо как для предприятий, так и для отдельных инвесторов, использующих этот инструмент во время выполнения спекулятивных операций. Обычно он выражается в долевом или процентном соотношении к полученным в долг или временное пользование средствам. Для предприятий и банков используются одни формулы расчета финансового рычага, для инвесторов – другие. При использовании этого инструмента важно оценить не только выгоды от применения, но и риск, который он несет.
Предназначение
Финансовый рычаг нужен для того, чтобы увеличить сумму оборотных средств. Предприниматели прибегают к этому финансовому инструменту с целью расширить экономическую деятельность. Решить с помощью займа можно и другие финансовые проблемы, связанные с деятельностью предприятия.
Расчет левериджа финансового рычага производят как банки, так и отдельные бизнесмены. Он необходим для того, чтобы правильно оценить возможные риски, связанные с использованием плеча, а также для определения суммы, на которую предприятие или инвестор могут рассчитывать.
Формула расчета
Для расчета плеча финансового рычага формула имеет следующий вид:
ДФЛ = ( (1-Т) * (РОА – р) * Д) / Е,
Читать еще: Какие права есть у коллекторов
где ДФЛ обозначает эффект от финансового рычага;
Т – процентная ставка принятого в стране налога на прибыль;
РОА – рентабельность активов предприятия;
р – процентная ставка по кредиту;
Д – сумма средств, взятых в кредит;
Е – собственный капитал.
Однако среди менеджеров и бухгалтеров распространение получила другая для расчета плеча финансового рычага формула. Данные для расчетов берутся из бухгалтерской отчетности. Она имеет следующий вид:
где РОЕ – это рентабельность собственного капитала. Этот параметр рассчитывается по формуле:
РОЕ = Чистая прибыль / Итого по разделу 3.
Рентабельность активов предприятия рассчитывается по формуле:
РОА = Чистая прибыль / Итого баланса.
Этот метод удобен тем, что все расчеты можно автоматизировать. К тому же так можно оценить только эффект от использования плеча финансового рычага, а не рассчитать сумму, необходимую для расширения или поддержания стабильной работы предприятия. Эта формула используется не для анализа прошедшей и текущей деятельности, а для прогнозирования.
Пример расчета
Чтобы приведенные выше формулы были понятнее, ниже приведены расчеты, выполненные для предприятия ОАО «Снежка» на основании данных его годового отчета.
РОЕ = – 21055 / 480171 = – 0,044;
РОА = -21055 / 1488480 = – 0,014;
ДФЛ = – 0,044 + 0,014 = – 0,03;
Как интерпретировать полученную информацию? Что означает полученный результат? Если при расчете коэффициент соотношения заемных и собственных средств вышел меньше 0,8, то состояние предприятия считается не совсем стабильным. Предприятие не имеет достаточного количества оборотных активов, которые оно может реализовать, чтобы погасить краткосрочные ссуды. Если он более 0,8 или равен ему, то значит, риск незначителен и предприятию ничего не угрожает, так как оно сможет своевременно реализовать свои активы и внести платеж, если это потребуется.
Как видно из проведенных расчетов, ОАО «Снежка» не только не в состоянии расплатиться с текущими долгами, но оно также не вправе рассчитывать на получение нового кредита в банке на расширение своей деятельности. Здесь хотя бы расплатиться с возникшими долгами. Такая ситуация наблюдается на многих российских предприятиях, особенно на протяжении последних 2-3 лет. Однако для банка это не повод лишний раз рисковать. Чтобы определить, поможет ли финансовый рычаг выправить ситуацию, расчеты необходимо провести не за один год, а за 3-5 лет работы предприятия.
Что означают данные, полученные в ходе расчетов
Получен коэффициент соотношения заемных и собственных средств. Но расчеты – это всего лишь половина дела. Полученную информацию надо еще суметь проанализировать. От того, насколько верным будет анализ и вынесенное решение, зависит степень риска. Для банка – возврата выданных кредитов, для бизнесмена – стабильной работы предприятия и вероятности банкротства.
Как видно из приведенного примера, предприятие имеет серьезные проблемы. В текущем периоде оно получило чистый убыток. Организация может взять ссуду в банке для покрытия возникшей в связи с полученным убытком задолженности. Но это грозит потерей стабильности и риском просрочки платежей по кредитам, что, в свою очередь, приведет к появлению непредвиденных расходов в форме выплат пеней и штрафов.
Если предприниматель знает заранее сумму займа, на который он может рассчитывать, он может лучше распланировать, куда и на что он сможет эти средства потратить. Именно в этом и выгода таких расчетов.
Использование финансового левериджа на фондовой и валютной бирже
Наиболее широкое применение плечо финансового рычага приобрело в торговых операциях на фондовой и валютной биржах. Привлекая заемные средства, инвестор может приобрести больше, а значит, получить более высокую прибыль. Но использование рычага в таких рискованных операциях нередко приводит к большим потерям в короткий срок.
При расчете плеча для инвесторов, проводящих спекулятивные операции на бирже, формула не используется. В этом случае плечо финансового рычага – это отношение между суммой капитала и предоставляемого во временное пользование кредита. Соотношение может быть следующим: 1:10, 1:50 и т. д. Чем больше соотношение, тем выше риск. Сумма депозита умножается на размер рычага. Так как колебания на бирже обычно составляют всего несколько процентов, плечо позволяет увеличить объем используемых денежных средств в десятки и сотни раз, что делает прибыль (убыток) существенным.
Коэффициент финансового левериджа
koefficient.jpg

Похожие публикации
Вошедший в обиход экономиста термин «леверидж» буквально обозначает «подъемный рычаг», т. е. устройство, применяя которое можно добиться изменения существующего состояния. В финансовом смысле под левериджем понимают инструмент, влияющий на состояние компании. Познакомимся с понятием финансового левериджа, его вычислением и применением в анализе работы фирмы.
Понятие финансового левериджа
Под финансовым левериджем понимают возможность влияния на прибыльность фирмы посредством изменения размера и состава пассивов, варьируя соотношение размеров привлеченных и собственных средств. Кроме того, финансовый леверидж – это еще и показатель уровня рисков, которые несет компания при использовании средств кредиторов, влияющих на уровень прибыльности собственного капитала.
Коэффициент финансового левериджа: что обозначает
Показатель устанавливает долю собственных средств в компании, величину зависимости фирмы от привлечения займов, определяет рентабельность капитала и степень предполагаемых рисков, а также зависимость уровня прибыльности от различных факторов. Опираясь на расчетные значения коэффициента, руководители принимают решения о целесообразности привлечения кредитов.
Читать еще: Как оплатить коммуналку через интернет без комиссии
Этот показатель важен для инвесторов, поскольку организации с преобладающей долей собственных средств более устойчивы, а, значит, привлекательны. Но часть заемных средств не должна быть ничтожной, поскольку это автоматически уменьшит прибыль инвестора.
Коэффициент финансового левериджа: формула
Формула вычисления показателя такова:
где ЗК – заемный, а СК – собственный капитал.
Поскольку в структуру ЗК входят пассивы долго- и краткосрочные, то в расчете участвуют и те и другие. Их значения зафиксированы в строках баланса: долгосрочные займы в строке 1400, краткосрочные обязательства – в строке 1500. Показатель СК отражен в строке 1300 баланса.
Таким образом, рассчитать Кфл можно по формуле:
Кфл = (стр. 1400 + стр. 1500) / стр. 1300
Оптимальным считается значение Кфл в рамках 0,5–07, определяющее долю ЗК в общем капитале в диапазоне 50-70%. Подобное значение указывает на предельное увеличение прибыли при минимуме рисков. Для торговых компаний и банков приемлемы более высокие показатели, если при этом гарантирован поток денежных поступлений.
Превышение Кфл этих значений свидетельствует о слишком высокой доле ЗК в пассивах компании, что может привести предприятие к утрате финансовой независимости и платежеспособности, и, как следствие, к банкротству. Впрочем, нормативы коэффициентов во многом зависят отрасли, поэтому необходимо сопоставлять полученные значения Кфл со среднеотраслевыми показателями и показателями других предприятий отрасли.
Эффект финансового левериджа: формула
Кфл связан с эффектом (уровнем) финансового рычага (ЭФЛ) – показателем, устанавливающем рост рентабельности СК при увеличении ЗК. ЭФЛ определяет возможность повышения эффективности деятельности за счет привлечения стороннего капитала. Существует несколько вариантов расчета, самым распространенным и простым из которых считается метод вычисления ЭФЛ по данным баланса и ОФР (отчета о финрезультатах), представляющий собой разницу между общей рентабельностью капитала (Рк) и СК (Рск). Эффект финансового рычага – формула:
Рк = стр. 2400 ОФР / строка1700 баланса;
Рск = строка 2400 ОФР /строка 1300 баланса.
Другой вариант формулы:
Ра ― рентабельность активов в % = Валовой доход / (СК + ЗК) × 100%;
ВЗСпр ― ставка по займам в %;
СННП ― ставка налога на прибыль.
Коэффициент финансового рычага: примеры расчета
Пример 1
По балансу компании на 31.12.2018 величина заемных средств составила 25 600 тыс. руб., в том числе по долгосрочным займам – 20 000 тыс. руб., по краткосрочным обязательствам – 5600 тыс. руб. Размер собственного капитала составил 32 800 тыс. руб., чистой прибыли – 9800 тыс. руб.
Кфл = 25 600 / 32 800 = 0,78 или 78% влияния заемных средств на прибыльность компании.
Для расчета ЭФЛ по балансу определим:
рентабельность СК отношением чистой прибыли (ЧП) к СК:
Рск = 9800 / 32 800 х 100% = 29,88%
рентабельность капитала отношением ЧП к сумме общего капитала (строка 1700 по балансу):
Рк = 9800 / (32 800 + 25 600) х 100% = 16,78%
ЭФЛ = Рск – Рк, = 29,88 – 16,78 = 13,1%, т.е. сила влияния заемных средств на уровень финансового левериджа составляет 13,1%.
Пример 2
Определим Кфл на основе данных за два года:
Строки по балансу
(стр. 1400 + стр. 1500) / стр. 1300
Для чего нужен показатель финансового рычага?
Когда люди слышат «долг», они обычно думают о чем-то, чего можно избежать – кредитные карты и высокие процентные ставки, возможно, даже банкротство. Но когда вы управляете бизнесом, долг не так уж плох.
Фактически, аналитики и инвесторы хотят, чтобы компании использовали долг для финансирования своего бизнеса. Один из основных показателей, на который они ориентируются, – отношение заемного капитала к собственному капиталу (Debt-to-Equity Ratio) или коэффициент финансового левериджа (рычага).
Что такое отношение долга к собственному капиталу?
Этот показатель – из категории коэффициентов, называемых «коэффициентами рычага». Это простой показатель того, сколько долгов вы используете для ведения своего бизнеса. Соотношение говорит вам, сколько приходится долгов на каждый доллар вашего акционерного капитала.
Не позволяйте словосочетанию «акционерный капитал» ввести вас в заблуждение. Это соотношение используется не только публичных корпорациями. Любая компания, которая хочет заимствовать деньги или взаимодействовать с инвесторами, должна обращать внимание на этот коэффициент.
Как рассчитывается финансовый рычаг?
Для выяснения финансового рычага вашей компании, нужно выполнить простой расчет. Вы определяете общие заемные обязательства вашей компании (сколько она должна другим) и делите ее на акции (балансовая стоимость компании или ее активы за вычетом ее обязательств). Оба эти числа можно взять из баланса вашей компании.
Вот как выглядит формула:
Отношение долга к
собственному капиталу
(Debt-to-equity ratio) =
Заемный капитал /
Собственный капитал
Рассмотрим пример. Если ваш малый бизнес задолжал банкам 2 336 долл. и имеет 2 457 долл. акционерного капитала, финансовый леверидж составляет:
2 336 / 2 457 = 1.11
(Обратите внимание, что этот коэффициент обычно не выражается в процентах)
Далее, конечно, возникает вопрос: 1.11 «хорошее» число? Значения некоторых коэффициентов, таких как доля операционной прибыли, вы хотите видеть как можно более высокими. Но в случае с финансовым рычагом вы хотите, чтобы показатель находился в разумном диапазоне.
Читать еще: Идентификатор плательщика что это
В целом, если отношение долга к собственному капиталу слишком велико, это сигнал о том, что ваша компания может испытывать финансовые трудности и не в состоянии расплатиться с кредиторами.
Но если он слишком низок, это признак того, что ваша компания слишком полагается на акционерный капитал для финансирования деятельности, что может быть дорогостоящей и неэффективной политикой. Это также может привести к низкой доходности для инвесторов (сопоставимой со ставкой по кредиту), что в итоге может способствовать уходу инвесторов.
У компаний есть два выбора для финансирования бизнеса: вы можете брать деньги у кредиторов или получать деньги из капитала.
Процентные ставки по крупным бизнес-кредитам, как правило, имеют невысокую процентную ставку, и эти процентные расходы вычитаются из налоговых деклараций вашей компании, делая этот способ финансирования привлекательным, особенно когда вы сравниваете его с доходами, которые может ожидать инвестор, приобретающий ваши акции, которые отображаются на вашем балансе как собственный капитал.
Поэтому вы хотите найти разумный баланс, подходящий для вашей отрасли.
- Компании, занимающиеся технологиями, исследованиями и разработками, имеют отношение 2 или ниже.
- Крупные производственные и стабильные публичные компании имеют коэффициенты от 2 до 5.
- Когда у компании финансовый леверидж больше 5 или 6, инвесторы начинают нервничать.
- В банковском деле и во многих финансовых компаниях нередко можно увидеть соотношение 10 или даже 20, но в этом особенность этих отраслей.
Есть исключения и в других отраслях. Возьмите компании Apple или Google, которые всегда сидели на большом денежном мешке и практически не имели долгов. Их коэффициенты, вероятно, будут значительно ниже 1, что для некоторых инвесторов не очень хорошо.
Сравнительно недавно Apple начала избавляться от денежных резервов, выплачивать дивиденды акционерам и увеличивать долг на балансе.
Как компании используют финансовый рычаг?
Финансовый рычаг чаще всего используется банкирами или инвесторами, которые решают, давать ли деньги вашей компании. Он помогает им понять, как вы платите за свой бизнес. Они хотят знать, обладает ли компания способностью улучать доход, прибыль и денежный поток для покрытия расходов.
Если отношение долга к собственному капиталу растет, принимаемый финансовый риск тоже растет. Если вы не совершаете свои процентные платежи, банк или кредитор могут принудить вас к банкротству.
Банкиры, в частности, любят соотношение долга и собственного капитала и используют его в сочетании с показателями прибыльности и движения денежных средств, чтобы решить, разумно ли одолжить вам деньги.
Они знают по опыту подходящее соотношение для компании определенного масштаба в конкретной отрасли. Банкиры также ведут статистику коэффициентов для всех компаний, с которыми ведут бизнес. Они могут также добавлять в кредитные соглашения условия, по которым компания-заемщик не может выходить за рамки определенного значения показателя.
Реальность такова, что большинство руководителей, вероятно, не имеют дела с этим коэффициентом в своем повседневных делах. Но им полезно знать, как их показатель соотносится с конкурентами.
Это также удобный индикатор того, как высокопоставленное руководство отнесется к тому, чтобы взять на себя больше долгов, и, следовательно, можно ли предложить проект, требующий привлечения большего долга. Высокий финансовый леверидж означает, что они, скорее всего, не скажут «нет».
Руководителям также важно знать, как их работа влияет на соотношение долга и собственного капитала. Есть много вещей, которые менеджеры делают изо дня в день и которые влияют на этот показатель. То, как менеджеры управляют кредиторской задолженностью, денежным потоком, дебиторской задолженностью и запасами – все это влияет на любую часть формулы.
Есть еще одна ситуация, когда человеку может быть полезно взглянуть на финансовый леверидж компании. Если вы ищете новую работу, вы должны посмотреть на финансовые коэффициенты компаний. Они расскажут вам, насколько финансово здоровым является потенциальный работодатель, и, следовательно, как долго вы сможете у него работать.
Какие ошибки делают люди при расчете финансового левериджа?
Хотя есть только один способ сделать расчет (и он довольно прост), есть много места для маневров с точки зрения того, что вы включаете в каждый компонент формулы. То, что люди включают в «обязательства», может отличаться.
Например, некоторые финансисты исключают из заемного капитала беспроцентный долг, такой как кредиторская задолженность и начисленные обязательства, а другие используют в качестве заемного капитала только краткосрочную или долгосрочную задолженность. Так что узнайте, что именно ваша компания учитывает при расчете.
Малые предприятия обычно уклоняются от долгов, и поэтому у них очень низкие отношения долга к собственному капиталу. Частный бизнес, как правило, имеет более низкий финансовый леверидж, потому что одна из первых вещей, к которой стремится владелец, – это выйти из долгов.
Но это не всегда то, чего хотят потенциальные инвесторы. На самом деле владельцы малого и крупного бизнеса должны использовать долг, потому что это более эффективный способ развития бизнеса. Это возвращает нас к понятию разумного баланса. Здоровые компании используют соответствующее соотношение долга и капитала, чтобы их бизнес работал оптимально.
Источник: alfarero.ru
Финансовый рычаг: как рассчитать эффект кредита и избежать долговой ямы
Кредиты — зло, жить надо на свои и по средствам — это утверждение не всегда верно, особенно для бизнеса. Потому что бывает по-разному: кредит может стать для компании финансовым рычагом и принести прибыль, а может загнать ее в долговую яму. Дмитрий Фурье, финансовый директор Нескучных финансов, рассказывает что такое финансовый рычаг и как просчитать заранее, чем обернется кредит: дополнительной прибылью и ростом или комом долгов.

Финансовый директор Нескучных финансов
Финансовый рычаг помогает бизнесу зарабатывать больше
Финансовый рычаг — это инструмент, который позволяет увеличить прибыль компании за счет заемных средств: берем чужие деньги, прикладываем к своим и получаем больше прибыли — это в идеале. Проще всего объяснить принцип работы финансового рычага на примере банковского депозита.
| Депозит без финансового рычага | С рычагом |
| Денис кладет на депозит 100 000 своих рублей под 6% годовых и через год получает 6 000 рублей прибыли. | Денис берет в долг у друга 100 000 рублей под 2%, плюсует эти деньги к своим и кладет на депозит уже 200 000 рублей. |
Через год депозит приносит Денису 12 000 рублей, из которых 2000 рублей он возвращает другу.
- 10 + 5 миллионов рублей — активы;
- 5 + 2,5 миллионов рублей — прибыль;
- 50% — коэффициент рентабельности активов.
Но по кредиту нужно платить проценты, допустим, 10% годовых. И эффект рычага будет таким:
- 7,5 миллиона рублей – 500 000 рублей = 7 миллионов рублей. Или +2 миллиона рублей чистой прибыли.
С кредитом компания заработала на 2 миллиона рублей чистой прибыли больше. Рычаг сработал.
Финансовый рычаг работает за счет разницы между процентной ставкой по кредиту и рентабельности активов по операционной прибыли — это до вычета налога на прибыль. Например, если рентабельность активов по операционной прибыли — 35%, а ставка по кредиту — 15%, рычаг сработает.
А если наоборот: рентабельность активов по операционной прибыли меньше, чем ставка по кредиту, например, рентабельность — 10%, а за кредит нужно платить 15%, то заем будет уменьшать чистую прибыль компании.
Финансовый рычаг может не сработать из-за ошибки в расчетах или форс-мажоров
В идеальном мире кредит всегда становится финансовым рычагом и помогает получать больше прибыли, потому что владелец бизнеса заранее рассчитывает рентабельность, учитывает ставку по кредиту и знает, какой эффект получит.
В реальности же бывает по-разному. Есть много вещей, из-за которых финансовый рычаг может не сработать, но чаще всего такое случается по трем причинам:
- компания неправильно посчитала эффект финансового рычага и взяла кредит, который не может себе позволить. Например, под 15% при доходности бизнеса в 10%;
- компания не учла денежные потоки: прибыль у нее есть, но денег, чтобы платить проценты по кредиту, нет;
- компания все посчитала правильно, но ее эффективность снизилась и та кредитная ставка, что год назад была выгодной, теперь непосильна.
Давайте разберем каждую причину подробнее.
1. Неверные расчеты. Вернемся к нашему примеру с Денисом, его другом и депозитом. Представим, что друг попросил за свои 100 000 рублей не 2%, а 7%. Тогда расчет будет таким:
| Без финансового рычага | С рычагом под 7% | |
| Положил на депозит под 6% | 100 000 ₽ | 200 000 ₽ |
| Заработал через год | 6000 ₽ | 12 0000 ₽ |
| Должен отдать | 0 | 7000 ₽ |
| Итого прибыль | 6000 ₽ | –1000 ₽ |
Денис попал в минус, потому что не учел, что другу нужно будет заплатить на 1% больше, чем приносит депозит. С депозитом такие расчеты выглядят очевидными, но с бизнесом все намного сложнее: кто-то не знает, сколько процентов годовых приносит бизнес, кто-то не учитывает налоги и комиссию банка за досрочное погашение кредита. И получает в итоге нулевой эффект или минус.
О том, как правильно рассчитывать эффект финансового рычага, мы еще поговорим чуть ниже.
2. Нет денег на счету. Бизнес может верно рассчитать эффект рычага и работать с отличной рентабельностью, но в момент платежа процентов по кредиту оказаться без денег на счете.
Такое бывает, когда компания дает клиентам отсрочки: прибыль по бумагам уже получили, но деньги на счет клиент переводит только через полгода, а вот платежи по кредиту нужно вносить уже сейчас.
Если возвращаться к нашему примеру с Денисом, история может быть такой: банк платит ему проценты по депозиту на 13 месяц, а он другу — ровно через 12 месяцев. Но деньги все еще должны лежать на депозите, и поэтому Денису приходится платить другу из своих или брать кредит.
Здесь важно следить за тем, чтобы денег на счету компании хватало на платежи по кредиту. Можно откладывать нужную суммы в начале месяца на отдельный счет или контролировать состояние счета с помощью отчетов.
3. Эффективность компании снизилась. Рычаг может не сработать из-за снижения эффективности. Например, компания зарабатывала по 20 копеек с каждого рубля, вложенного в активы, а потом взяла кредит под 15%. Все вроде должно пройти отлично.
Но вдруг компания стала работать менее эффективно: например, не учла, что нужно будет тратиться на международную доставку или купила станки, но не загрузила их работой и они просто стоят в цеху. Теперь с каждого вложенного в активы рубля (здесь учитываются и свои, и кредитные деньги) компания получает всего 10 копеек. Тогда показатели изменяться так:
| Без рычага | По плану с рычагом | В реальности | |
| Активы | 5 млн ₽ | 10 млн ₽ | 10 млн ₽ |
| Из них кредит | 0 ₽ | 5 млн ₽ | 5 млн ₽ |
| Ставка по кредиту | 0 | 15% | 15% |
| Рентабельность активов по операционной прибыли | 20% | 20% | 10% |
| Платеж по кредиту | 0 ₽ | 750 000 ₽ | 750 000 ₽ |
| Прибыль до налога на прибыль (20%) | 1 млн ₽ | 1,25 млн ₽ | 250 000 ₽ |
Эффективность может снизиться по разным причинам, например:
- компания не учла рост расходов;
- не успела настроить процессы, например, ввела станки в работу не за месяц, как планировала, а за полгода. И все полгода платила проценты по кредиту, но не получала доп доход от станков;
- потеряла клиентов из-за локдауна и так далее.
В итоге компания попадает в долговую яму — не может обслуживать свои кредиты и вынуждена брать новые, продавать имущество или закрываться.
Как учесть все возможные причины — тема отдельной статьи. Сейчас же мы расскажем, как рассчитать эффект финансового рычага и на что смотреть, чтобы не попасть в долговую яму.
Как рассчитать эффект финансового рычага и не попасть в долговую яму
Чтобы понять, сколько денег и под какой процент компания может взять в кредит и как этот кредит скажется на ее рентабельности, нужно рассчитать эффект финансового рычага.
В идеале эффектом финансового рычага будет рост рентабельности собственного капитала. Собственный капитал — это все активы бизнеса за минусом обязательств. Например, если у компании есть станки и машины на 100 миллионов рублей и долги на 25 миллионов рублей, то ее собственный капитал равен 75 миллионов рублей.
И вот рентабельность показывает, насколько эффективно этот капитал используется — то есть сколько денег приносит каждый рубль активов. Чем выше рентабельность собственного капитала, тем богаче компания.
Проверить, увеличит ли кредит рентабельность собственного капитала и на сколько, можно по формуле финансового рычага:
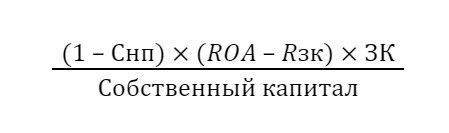
Выглядит ужасающе, но сейчас разберем каждый элемент формулы и станет понятнее.
| Элемент формулы | Что значит | Где искать |
| Снп | ставка налога на прибыль | обычно — 20% |
| ROA — рентабельность активов | сколько прибыли приносит каждый рубль активов | посчитать по формуле: |
Итак, получается, что для расчета эффекта финансового рычага компании нужно знать несколько своих показателей:
- размер собственного капитала;
- чистую прибыль;
- суммы активов;
- рентабельность активов;
- процентную ставку по кредиту;
- сумму кредита;
- ставку налога на прибыль.
Со ставкой налога на прибыль есть нюанс: она не всегда совпадает с той, что прописана в законе. Например, компания может работать на упрощенке «доходы минус расходы» со ставкой в 15%, но при этом подтверждать не все расходы — тогда ее ставка будет выше. Поэтому при расчете используют налоговый корректор — это то, сколько компания платит налогов в реальности, а не по бумагам.
Давайте попробуем посчитать финансовый рычаг на примере выдуманной компании. Допустим, у ООО «Проекты и дома» такие показатели:
- налог на прибыль — 20%;
- рентабельность активов — 35%;
- собственный капитал — 10 миллионов рублей.
И эта компания хочет взять кредит в 10 миллионов рублей под 15% годовых. Считаем:
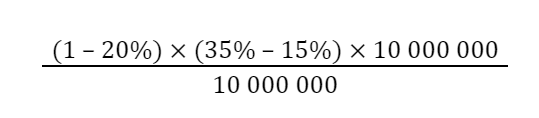
Получается: (0,8 × 0,2) × 100% = 16% — на столько увеличится рентабельность собственного капитала компании, если она возьмет кредит в 10 миллионов рублей под 15% годовых. Это хороший показатель, но может быть и наоборот.
Например, если у ООО «Проекты» такие показатели:
- налог на прибыль — 20%;
- рентабельность активов — 15%;
- собственный капитал — 10 миллионов рублей.
И она хочет взять кредит в 10 миллионов рублей под 20% годовых. Тогда расчет будет таким:
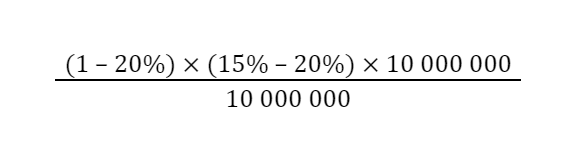
Получается: (0,8 × –0,05) × 100% = –4% — в этом случае рентабельность собственного капитала не вырастет, а снизится. Это плохо, такой кредит компании не нужен, потому что она не сможет его вернуть и рискует попасть в долговую яму.
В целом, правило такое: если эффект финансового рычага положительный и компания уверена, что и дальше сможет работать на том же уровне рентабельности, кредит можно брать. Если же эффект рычага отрицательный, кредит брать не стоит либо нужно поискать предложения с более низкой процентной ставкой — иначе можно попасть в долговую яму.
Источник: delovoymir.biz
Финансовый рычаг
Финансовый рычаг (плечо финансового рычага, кредитный рычаг, кредитное плечо, финансовый леверидж) — отношение заёмного капитала к собственным средствам (иначе говоря, соотношение между заёмным и собственным капиталом). Обычно при расчёте данного коэффициента рассматривается общая сумма обязательств, включающая как краткосрочные обязательства, так и долгосрочные обязательства. Иногда используется только сумма долгосрочных обязательств. Если коэффициент принимает значение меньше 1, значит, активы компании финансируются в большей степени за счёт собственного капитала. Если коэффициент левериджа более 1, то активы компании финансируются в большей степени за счёт заёмных средств.
Также финансовым рычагом или эффектом финансового рычага называют эффект от использования заёмных средств с целью увеличить размер операций и прибыль, не имея достаточного для этого капитала. Размер отношения заёмного капитала к собственному характеризует степень риска, финансовую устойчивость.
Финансовый рычаг может возникать только в случае использования торговцем заёмных средств. Плата за заёмный капитал обычно меньше, чем дополнительная прибыль, которую он обеспечивает. Эта дополнительная прибыль суммируется с прибылью на собственный капитал, что позволяет увеличить его рентабельность.
Для кредиторов предпочтительны низкие значения коэффициента левериджа у заёмщиков, т.к. в подобной ситуации заимодавцы лучше защищены на случай банкротства получателя кредита. С точки зрения акционеров (владельцев бизнеса) предпочтительнее высокие значения левериджа, что повышает рентабельность инвестиций.
Источник: wiki2.org