
Запросы от налоговой инспекции не так страшны, как кажется. Подготовьте пояснительную записку в ФНС и объясните причины снижения налоговых платежей или образования убытков.
Когда необходимо предоставить пояснения
При проведении проверки инспектор вправе затребовать письменные разъяснения. Ситуации, в которых налогоплательщики обязаны пояснить результат контроля, прописаны в п. 3 ст. 88 НК РФ:
- ошибки в сданной отчетности. Например, в декларации выявлены неточности или несоответствия. В таком случае налоговики требуют предоставить обоснование данных несоответствий либо отправить корректирующий отчет;
- в корректирующей отчетности суммы к уплате в бюджет значительно ниже, чем в первоначальных расчетах. В такой ситуации инспектор заподозрит умышленное занижение налоговой базы и платежей и затребует объяснить изменения;
- в сданной декларации отражены убытки. Обосновать убыточную деятельность перед ФНС придется в любом случае, поэтому подготовьте письмо с разъяснениями заранее.
Ответить на запрос инспекции следует в течение 5 рабочих дней с момента официального вручения требования — такие нормы закреплены в п. 3 ст. 88, п. 6 ст. 6.1 НК РФ. В особенных случаях ФНС придется уведомить о получении налогового запроса (письмо ФНС РФ от 27.01.2015 № ЕД-4-15/1071).
Как оформить пояснительную записку в курсовой, дипломной работе
Как составить
Общий порядок, как написать письмо в налоговую о разъяснении, таков:
- Составляем ответ на фирменном бланке организации. Если такого бланка нет, в шапке документа указываем полное наименование учреждения, ИНН, КПП, ОГРН и адрес.
- Указываем номер и дату требования, на которое составляется пояснение. Допустимо составить ответ сразу на несколько налоговых запросов.
- Если в отчете есть ошибки и несоответствия, перепроверьте отчетность, чтобы исключить опечатки или описки.
- В описательной части ответного письма детально и последовательно раскрываем обстоятельства ситуации, которую требуется объяснить.
- Отвечая на запрос, опирайтесь на факты, подтвердите обстоятельства документально. Приложите копии документов к ответу, если таковые имеются. Например, копию дополнительного соглашения к договору с условием о повышении цен.
Если инспектор требует предоставить пояснительную записку по нестыковкам в декларации по налогу на добавленную стоимость, отправить ответ придется электронно. Исключения из правил закреплены за организациями, которые отчитываются по НДС на бумаге. Если учреждение отчитывалось электронно, но ответ на требование предоставило на бумаге, то налоговая посчитает такие пояснения непредоставленными. Такие разъяснения есть в письме ФНС от 27.01.2017 № ЕД-4-15/1443.
Эксперты КонсультантПлюс разобрали, нужно ли сдавать пояснительную записку с бухотчетностью. Используйте эти инструкции бесплатно.
Получите бесплатный доступ , чтобы прочитать.
Что будет, если не ответить на требование ФНС
Оштрафовать за отсутствие пояснительного письма налоговики не могут:
1. Пояснительная записка
- по ст. 126 НК РФ, так как предоставление пояснений не относится к предоставлению документов;
- по ст. 19.4 КоАП. Статья применима при неявке в территориальную инспекцию.
Санкции прописаны в ст. 129.1 НК РФ. Непредоставление в налоговый орган пояснений, предусмотренных п. 3 ст. 88 НК РФ, в случае несдачи в установленный срок уточненки влечет наложение штрафа в размере 5000 рублей при первичном нарушении. Если в течение календарного года выявят повторные нарушения, оштрафуют на 20 000 рублей.
Срок исковой давности — три года со дня совершения правонарушения (либо со следующего дня после окончания налогового периода) до момента вынесения решения о привлечении к ответственности налоговым органом (п. 1 ст. 113 НК РФ).
Бланк и готовые образцы для разных ситуаций
Унифицированная форма пояснительной записки не предусмотрена. Используйте в работе типовой шаблон:

НДФЛ начислен неверно
Ошибка редкая, но все же встречается на практике. Если налоговики обнаружили некорректно исчисленный налог, то организации придется не только подготовить пояснительное письмо, но и сформировать корректирующую отчетность.

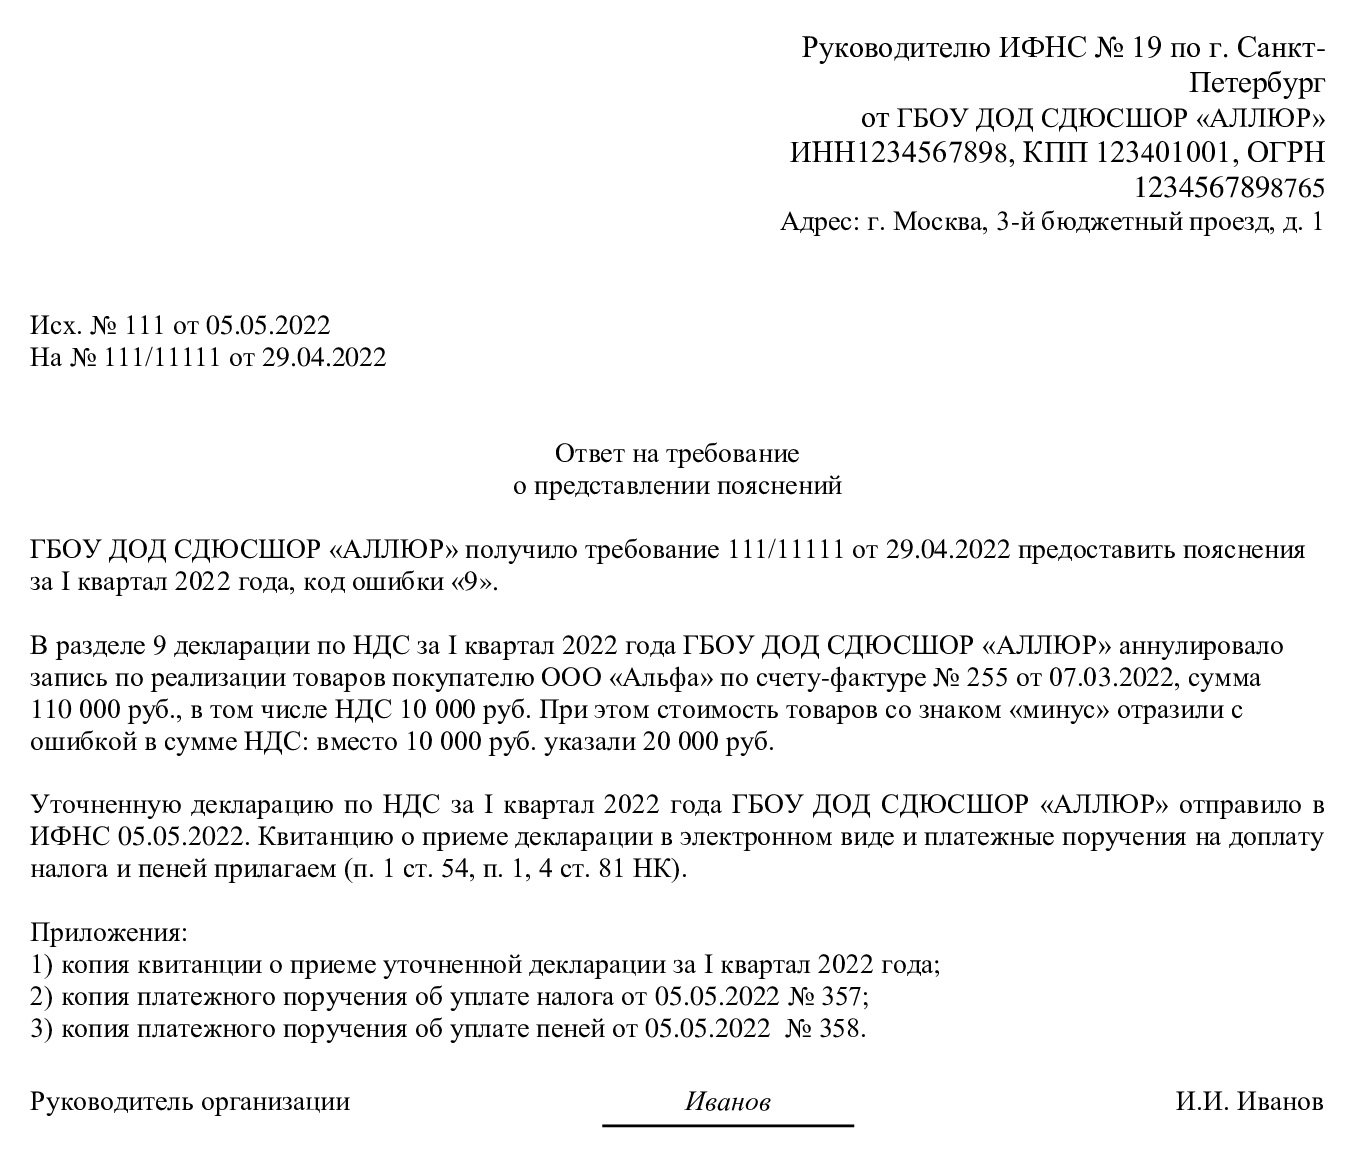
Ошибки и расхождения по НДС
Налог на добавленную стоимость — это фискальное обязательство, в котором бухгалтеры допускают большую часть ошибок. В результате расхождения и неточности в отчетности неизбежны.
Самые частые ошибки, когда суммы начислений налога меньше суммы налогового вычета, заявленного к возмещению. По сути, причина такого расхождения — невнимательность лица, ответственного за выставление счетов-фактур, или техническая ошибка при выгрузке данных.
В пояснительной записке укажите следующую информацию:
«Сообщаем, что в книге покупок ошибки отсутствуют, данные внесены верно, своевременно и в полном объеме. Данное расхождение произошло из-за технической ошибки при формировании счета-фактуры №____ от «___»______ 20___г. Налоговая отчетность была скорректирована (указать дату отправки корректировок)».
Расхождения в отчетности
Довольно часто встречаются ситуации, когда один и тот же экономический показатель имеет разные значения в предоставленных формах фискальной отчетности. Такие расхождения вызваны тем, что для каждого налога, сбора, взноса установлены индивидуальные правила определения налогооблагаемой базы. И если налоговики требуют предоставить разъяснения по этому вопросу, предоставьте разъяснения в свободной форме. В тексте укажите конкретные причины, из-за чего образовались расхождения.
Также причиной такой нестыковки являются разные нормы и правила налогового учета в отношении ряда конкретных ситуаций. Пропишите сложившиеся обстоятельства в письме.
Указывать пояснения со ссылками на нормы действующего фискального законодательства приветствуется. Даже если компания не права (неверно истолковала нормы НК РФ), то ФНС предоставит подробные разъяснения, что позволит избежать более крупных ошибок и штрафов в дальнейшей деятельности.
Снижение налоговой нагрузки
Этот вопрос у налоговиков пользуется особым интересом. Так, представители ФНС беспрестанно следят за объемами поступлений в государственный бюджет. При их снижении реакция незамедлительная: требования о предоставлении пояснений, приглашение руководителя к личной встрече с представителем ФНС либо выездная проверка (крайняя мера).
В такой ситуации медлить нельзя, необходимо сразу предоставить пояснения в ФНС. В ответном письме опишите все обстоятельства и факты, которые повлияли на снижение налоговых платежей. Подтвердите факты документально либо предоставьте экономические обоснования. В противном случае ФНС инициирует выездную проверку, которая затянется на несколько месяцев.
Что писать в пояснительной записке:
- снижение зарплатных налогов. Причины: сокращение штата, реструктуризация предприятия, снижение уровня заработной платы;
- снижение прибыли обычно происходит из-за расторжения договора с покупателями. Следует приложить к письменным разъяснениям копию дополнительного соглашения о расторжении договора;
- рост затрат как результат снижения прибыли. Обоснование: расширение деятельности (увеличение объемов производств, открытие нового филиала, подразделения, торговой точки), смена поставщиков или увеличение цен на материальные запасы и сырье (приложите копии договоров).
Причин снижения налоговой нагрузки довольно много. Необходимо детально разбираться в каждом конкретном случае.

Об авторе статьи

Евдокимова Наталья
Бухгалтер-эксперт
С 2017 года — автор и научный редактор электронных журналов по бухучету и налогообложению. Но до этого времени вела бухгалтерский и налоговый учет в бюджетной сфере, в том числе как главбух.
Источник: gosuchetnik.ru

Бухгалтерский учет


Кому и для чего нужна пояснительная записка к годовому отчету за 2021 год
Пояснительная записка к балансу необходима всем пользователям финансовой отчетности для получения более полной дополнительной информации о финансово-хозяйственной деятельности юридического лица. Такую информацию, как правило, невозможно привести в других отчетных формах, но она является важной и представляет интерес как для учредителей или кредиторов фирмы, так и для контролирующих органов. Данные в этот документ включают исходя из конкретных пожеланий, например, совета директоров, и из особенностей сложившейся на предприятии экономической ситуации к концу года. К примеру, если налог на прибыль за отчетный период оказался значительно ниже предыдущего, имеет смысл пояснить причины этого для ИФНС, так как налоговый орган, получив такие данные, все равно попросит их объяснить. Это избавит руководство от лишних вопросов со стороны налоговиков и вызовов на «ковер» в инспекцию, и от выездной проверки, которую назначают в рамках камеральной.
Как правильно составить?
Важно! От грамотности составления пояснительной записки зависит, как легко люди, читающие данный документ, смогут оценить значимость и ценность самого проекта.
Общие требования

Чертежи к дипломному проекту
При составлении записки обязательно учитываются стандартные требования и условия. К ним относится:
- определяются особенности сферы деятельности, в которой работает составитель;
- в каждом образовательном учреждении имеется методичка, в которой предъявляются требования к форме и содержанию записок;
- составляется документ в печатном виде на листе бумаге стандартного формата;
- используется только книжная ориентация;
- выбирается полуторный интервал и шрифт 12 размера;
- допускается включать в текст списки, а также требуется нумерация страниц;
- после каждого раздела можно прикладывать дополнительный материал, а также пользоваться схемами и таблицами.
Важно! Основное требование заключается в легкости чтения, а также в достоверности и актуальности информации.
Пояснения или пояснительная записка?
Несмотря на несколько обязательных форм, входящих в комплект годовой бухгалтерской отчетности, представленной в них информации часто бывает недостаточно для того, чтобы внешний пользователь, не видя бухгалтерию компании, мог составить о ней полное и справедливое мнение.
Поэтому часто нужно делать дополнительное раскрытие информации и давать комментарии к данным из форм. Делают это путем приложения к бухотчетности пояснений.
Обязанность делать пояснения к бухгалтерской отчетности за 2020 год в законах отдельно не прописана. Однако она вытекает из положений законодательства. Например, ст. 13 Закона «О бухучете» гласит, что бухотчетность должна давать достоверное представление о финансовом положении компании, достаточное для того, чтобы пользователи отчетности могли принимать экономические решения.
Что же касается таких пользователей как налоговая или статистика, для них часто тоже не лишними будут заранее сделанные комментарии. Например, если в отчетном периоде существенно изменились показатели, связанные с налоговой нагрузкой, можно сразу расписать налоговикам, почему это произошло. Иначе всё равно придется отвечать на их вопросы.
Таким образом, получаются 2 варианта пояснений:
- дополнительные расшифровки статей формализованных отчетов, помогающие пользователю составить мнение о делах компании;
- по некоторым фактам и результатам деятельности компании в прошедшем периоде.
Разумеется, поясняющий отчетность документ может содержать и то, и другое. Установленной формы пояснений к бухотчетности в 2021 году нет. Но, как правило, под пояснениями понимают как раз документ, содержащий дополнительные детализацию и информацию для пользователя. А если к отчетности прилагают текстовые комментарии в свободной форме, дающие сопутствующую информацию к тому, что отражено в отчетности, то это пояснительная записка.
Особенности составления пояснения к дипломному проекту
Наиболее часто составляется пояснительная записка студентами, которые занимаются написанием диплома. Нередко члены аттестационной комиссии уделяют больше внимания этому документу, а не всему дипломному проекту. Записка содержит сжатые сведения о теме, сути и особенностях диплома. В ней приводятся изыскания выпускника. Поэтому при составлении этого документа учитываются правила:
- обязательно в текст включаются выводы и основные моменты проекта;
- сведения должны соответствовать проведенному исследованию;
- указывается на выполнение задания куратора;
- текст согласовывается с научным руководителем.
Какую информацию указывают
Законодательные требования к содержанию этого документа отсутствуют. Каждый бухгалтер самостоятельно определяет состав пояснительной записки к бухгалтерскому балансу за 2021 год и полноту данных в ней, и то, в каком виде их удобнее предоставить:
- простого текста;
- диаграмм;
- таблиц;
- схем;
- графиков.
Существует общий план этого документа. Наиболее полная пояснительная записка обычно содержит:
- общие данные организации (адрес, среднегодовая численность работников, виды экономической деятельности, руководящий состав и т. д.);
- общие данные о применяемой учетной политике;
- анализ текущих финансовых показателей деятельности организации;
- текстовые и табличные пояснения.
Чтобы у проверяющих возникало меньше вопросов, в документе следует обязательно указать хотя бы краткую информацию о методах учета. Особенно это касается таких сфер:
- оценка товаров, производственных запасов и готовой продукции;
- оценка незавершенного производства;
- амортизация основных средств;
- признание выручки от реализации.
Этапы написания
Процесс составления пояснительных записок делится на несколько этапов:
- Формирование плана. По нему придумывается оптимальный текст. Все пункты должны располагаться в строгой последовательности. Первоначально заполняется титульный лист, после чего делается аннотация. После включается оглавление и ведение, а только потом идет основной текст, разбитый на отдельные главы. Все листы обязательно нумеруются, а в конце делается заключение и оставляется список литературы. При необходимости прикрепляются приложения.
- Создание черновика. Перед формированием актуального текста желательно сделать черновик. Он основывается на целях и задачах, поставленных при написании дипломного проекта. Обязательно оцениваются и анализируются книги, которые использовались студентом. Центральным элементом записки выступает задача научно-исследовательской деятельности, которая должна быть достигнута выпускником. Все выводы, имеющиеся в документе, подкрепляются схемами, таблицами и правильными расчетами.
- Написание основного текста. В ведении указывается причина выбора конкретной цели, а также перечисляются поставленные задачи. В заключении приводятся сведения о достижении целей создания проекта. Обычно бакалаврами делается записка на 30 страниц, а для магистров увеличивается объем до 80 страниц. Сюда включается не только текст, но и приложения, титульный лист, рисунки и дополнительные материалы.
От правильности составления данного документа зависит восприятие всей работы аттестационной комиссией.
Приложения в пояснительной записке

Приложения в пояснительной записке должны быть обязательно, если они имеются в работе. Помимо возможных графических иллюстрации, могут быть приложения в виде
- Электронной версии пояснительной записки к исследовательской работе,
- Приложение-дополнение к основному тексту. Например, какие-либо комментарии, вспомогательные материалы
Таким образом, в качестве приложений может быть все, что угодно. А можно вообще не писать приложения, если у вас нет никаких иллюстраций и дополнений. Электронную версию можно просто добавить к работе при сдаче ее на кафедру.
Приложения являются необязательной частью пояснительной записки. Она даже не входит в объем работы, т.е. страницы должны быть пронумерованы, но при подсчете объема, приложение исключается.
Оформление по ГОСТу

Оформление согласно ГОСТу
Для составления документа важно пользоваться требованиями ГОСТа. Для этого применяется единая форма, которая может немного изменяться в зависимости от сферы работы составителя. Но при этом учитываются важные моменты:
- приводится правильная структура документа;
- на титульном листе обязательно содержится ФИО автора;
- приводится название документа;
- введение должно содержать актуальность информации, приведенной в записке;
- включается аннотация, представленная краткой сутью документа;
- приводятся разделы, подразделы и отдельные пункты, если они имеются;
- основной текст перечисляет проведенные исследования или проверки, а также достигнутые результаты;
- в конце делается вывод, подтверждающий достижение поставленных целей.
Если делается записка бухгалтером, то указываются выявленные расхождения, а также даются пояснения по этой информации. Если анализируется деятельность компании, то приводятся причины появления убытков или неучтенной прибыли. В научных работах допускается пользоваться общепринятыми условными обозначениями.
Как написать пояснительную записку
Следуя уже известным и проверенным примерам написания, к проекту и отчету подготовиться совсем несложно.
Общая пояснительная записка предусматривает составление четкого, лаконичного текста в деловом стиле, исключающим двоякое трактование.
Структурно документ делится на разделы, пункты, подпункты. В тексте помимо ясной структуры должны быть приведены перечни и списки.
Вступление записки должно по тексту ссылаться на исходные источники информации и сформулировать раскрываемый вопрос.
Ответственным за составление назначается отдельный работник из того же подразделения, которое отвечает за подготовку отчета – бухгалтерия, отдел аналитики, финансово-плановый, логистический отделы.
В основной части необходимо обеспечить четкое изложение, с приведением сравнения цифр и сведений из отчетности. В заключении подводят итоги, делая акценты на важнейших мыслях.
В конце документа должна стоять подпись исполнителя. Готовая записка вместе с основным отчетом отдается на подпись руководителю.
Пример составления (образец)
Требования к пояснительной записке
Следует придерживаться шаблонов и утвержденных методичек, предусмотренных на предприятии для оформления пояснительной записки.
- Оформляется в печатном виде.
- Книжная ориентация.
- Шрифт Times New Roman.
- Размер шрифта 12.
- Интервал полуторный.
Списки должны быть выделены жирным. По центру листа стоит нумерация (за исключением титульного листа).
Обычно при составлении придерживаются установленных на предприятии (в организации) правил, как писать пояснительную записку.
Основные пункты включают:
- Введение.
- Аннотация.
- Разделы и их описание.
- Проблематика, понятия.
- Содержание основного документа.
- Анализ результатов.
- Выводы по проекту
Бывают дополнительные пункты, включаемые в записку в зависимости от специфики основного документа. Например, условные обозначения и сокращения включают при написании научной работы. Также используют раздел библиографии с приведением списка источников.
С этой статьей читают:
Сергей Николаевич Пыщев. Юрист-эксперт сайта (опыт 6 лет)
Бесплатный вопрос юристу
Нуждаетесь в консультации? прямо на сайте. Все консультации бесплатны/Качество и полнота ответа юриста зависит от того, насколько полно и четко вы опишете Вашу проблему:
Источник: xn—-btbbmcgoa3c1as4f0d.xn--p1ai
Как написать пояснительную записку

Правила как написать пояснительную записку
Для каждой пояснительной записки есть как обязательные требования, так и дополнительные, которые зависят от сути записки.
Такой документ должен составляться письменно. Стиль изложения научный, но желательно не использовать сложные речевые обороты, так как информация будет сложно восприниматься.
Все данные записки должны излагаться четко, кратко, но содержать максимум необходимой информации. Сокращение слов не допускается за исключением употребления общепринятых аббревиатур. В записке могут содержаться схемы, таблицы, чертежи, но желательно оформлять их отдельными приложениями к документу.
Особое внимание необходимо уделить названию пояснительной записки, с помощью которого можно сразу понять в отношении каких работ данный документ составлен.
Виды пояснительных записок
Самая распространенная на сегодня — это пояснительная записка к бухгалтерской отчетности.
Она должна содержать следующего рода информацию:
- сведения об организации (учреждении, предприятии);
- сведения о материальном положении, доходах и расходах учреждения, структуре имущества и источниках его формирования;
- анализ ликвидности и эффективность деятельности организации;
- сравнение данных за предыдущие годы, месяцы, кварталы;
- финансовые результаты хозяйственной деятельности.
Пояснительные записки могут составляться для налоговых органов в случаях, когда информация, отраженная в декларации, не совпадает со сведениями, которые имеются в налоговой службе, при наличии не состыковок, ошибок и противоречий.
В случае, если налоговый орган требует предоставить пояснительную записку, а вы по каким-то причинам о ней забыли, то никаких санкций к вам применяться не может.
Но предоставление этого документа является и для налогоплательщика важной составляющей, т.к. при спорах сумма налогооблагаемой базы может быть изменена не в вашу пользу, а время на дальнейшее разбирательство вы истратите не мало.
Примерная форма записки установлена письмом федеральной налоговой службы, т.е. налогоплательщик имеет право вносить в нее небольшие изменения по собственному усмотрению.
В данной записке указывается следующее:
- наименование и номер органа, в который подается записка;
- номер налогоплательщика;
- основания, для составления отчета;
- суть вопроса (доходы, расходы с точными суммами);
- дата составления и подпись налогоплательщика.
Пояснительные записки используются при рецензировании рабочих программ, при составлении курсовой, реферата, написании дипломной работы. Все необходимые требования к оформлению можно найти в государственных стандартах.
Источник: uristhome.ru