

Заключая договор страхования, все клиенты сталкиваются с понятием страховая премия (страховой взнос, платеж). Большинство людей путаются в этих терминах, поэтому сегодня подробно расскажем все о том, что такое страховая премия, как она рассчитывается, начисляется и кто может её получить.
Содержание скрыть
- 1. Что такое страховая премия
- 2. Виды премий
- 3. Как рассчитать страховую премию
- 4. Особенности выплаты страховой премии
- 5. Неуплата страховой премии
- 6. Условия возврата страховой премии
- 7. Подведем итоги
Что такое страховая премия

Фото с сайта stsbroker.ru
Страховая премия – это денежная сумма, уплачиваемая страхователем страховщику. В роли первого может выступать юридическое либо физическое дееспособное лицо, в роли второго – юридические лица, имеющие лицензию на ведение страховой деятельности.
Почему страховая расторгла ОСАГО? И не вернула деньги.
При страховании размер премии устанавливается в соответствии с условиями договора. Её можно выплатить полностью сразу или разбить на части. Длительность внесения взносов может производиться и в течение длительного периода 5-20 лет. Особенно часто это происходит при заключении договора страхования жизни.
Виды премий
- По восприимчивости к поведению рисков выделяют:
Фиксированная, с неизменной суммой взносов в течение всего периода действия договора.
Натуральная, имеет стабильную сумму только в определенный период времени. С наступлением следующего периода её могут скорректировать в соответствии с изменениями характера рисков.
- По цели выделяют:
Сберегательная – её применяют при оформлении полисов страхования жизни и здоровья и используют когда срок действия договора истек, для возмещения платежей клиента.
Рисковая – определенная сумма, рассчитанная для возмещения возможных рисков страховой компании. Её размер определяется рассчитанной долей вероятности наступления случая, указанного в договоре.
Нетто – денежные средства, которые покрывают сумму страхового платежа за отдельный период времени.
Брутто – полноразмерный платеж, в который кроме премии нетто включены разного рода компенсации.
- По форме выплат:
Текущие взносы – регулярно выплачиваемые части премии.
Единовременный взнос – средства, полностью уплачиваемые за один раз.
Рассроченные платежи – сумму страховки делят на части – ежемесячная, ежеквартальная, полугодовая. В соответствии с видом рассроченной премии уплачивают взнос – каждый месяц, квартал или полугодие.
Как рассчитать страховую премию
Перед тем как оформлять договор со страхователем, необходимо тщательно изучить его предложения. Страховая премия должна покрывать затраты оказание услуг, возможные претензии, оставить СК с прибылью и создавать резервы.
Страховые премии
На её стоимость влияет объем предложения на отдельные услуги страхования и список рисков, включенных в договор.
Она состоит из основной и дополнительной частей, которые нужны для создания резерва и возмещения затрат на услуги, а также разработку мероприятий, которые приносят страховщику прибыль.
Расчет страховой премии производится по формуле, учитывающей срок договора, текущую ставку, сумму поощрений.
Определение базовой страховой премии выполняется гражданином совместно со страховым агентом.
Структура страховой премии включает тарифы (ставка платежа с одного объекта, устанавливаемая государством), понижающие коэффициенты, применяемые для поощрения ответственных клиентов и другие виды скидок и надбавок. Они также являются своеобразными рычагами, побуждающими клиента продлить договор и нацелится на долгосрочное сотрудничество с СК.
Средства, собранные в виде надбавок, направляют на компенсацию потерь СК образовавшихся из-за введения платежей в рассрочку, возмещение затрат на процедуру страхования, создание резервов по видам страхования с высокими рисками.
Перед тем как заключать договор с СК, необходимо оценить имущество, которое вы собираетесь застраховать, чтобы сумма не была слишком маленькой или слишком большой.
Можно попробовать самостоятельно рассчитать стоимость страховой премии. Для этого используют страховой тариф, умноженный на различные коэффициенты.
Так, для автострахования коэффициент складывается из нескольких показателей: марка автомобиля, технические характеристики, регион использования, водительский стаж, количество и характер ДТП в которые попадал автомобиль, пробег и так далее.
Особенности выплаты страховой премии

фото с сайтаhttp://news.vse42.ru
Премия считается выплаченой, когда все средства поступят на счет компании.
В некоторых случаях гражданин по каким-либо причинам не может сам внести средства, тогда за него это может сделать третье лицо.
Важное значение имеет своевременность внесения и учет страховой премии. Если деньги не получены в поставленные сроки, то возникает просрочка. В таких случаях страхователь может взыскать необходимую сумму через суд или расторгнуть договор.
Неуплата страховой премии
Рассматривать последствия после неуплаты страхового взноса можно в двух вариантах – когда страховщик не внес единоразовый полный платеж и последующие платежи.
Оплаченный полис страхования дает возможность клиенту при наступлении страхового случая получить гораздо большую сумму. Но если за период действия договора такой случай не наступил, то все уплаченные средства переходят в собственность страховой компании и направляются на выплаты другим клиентам.
В первом случае возможны следующие варианты развития событий.
- Отказ от выплаты премии. Случается, когда средства не выплачены клиентом к моменту наступления страхового случая. Договоры некоторых страховых компаний содержат по этому пункту оговорку, которая запрещает отказываться от услуг компании после подписания договора. Но и тогда защита страховщика начнется только после погашения задолженности по взносам.
- Оплата по принуждению. В данном случае страховщик может потребовать оплаты суммы премии через суд. При этом, можно требовать возврат как самой премии, так и процентов за просрочку.
Выход из договора в одностороннем порядке. Тогда страховщик может потребовать возврат своих средств.
При неуплате второго и следующих за ним взносов возможно следующее развитие событий.
- Страхователь направляет уведомление-напоминание страховщику об оплате страховой премии. Напоминание составляют по всей форме – в письменном виде, указываются сроки и сумма платежа, а также страховщика предупреждают о возможных последствиях неуплаты взноса. Подтверждение получения уведомления страховщиком является обязательным.
- Принудительное взыскание долга. Если отправка уведомлений о погашении долга не дала положительного результата, страховая компания вправе начинать судебный процесс.
- Расторжение договора. Если есть основания, то страховщик может расторгнуть договор. Но страхователь имеет право восстановить действие ранее заключенных соглашений при погашении задолженности перед клиентом в течение 30 суток со дня разрыва договора. Исключением может стать наступление страхового случая, отменяющее восстановление правовых отношений клиента с СК.
Условия возврата страховой премии
Вернуть уплаченные взносы в полном или частичном размере можно при расторжении действия договора.
Рассмотрим несколько примеров:
- смена собственника или его гибель;
- уплаченные средства по ОСАГО возвращают если автомобиль украден или продан другому лицу.
Независимо от того, по какой причине клиент решил расторгнуть договор, он должен предоставить в СК заявление на расторжение и возврат части денежных средств. В заявлении указываются причины, сроки, номер расчетного счета в банке. Вместе с заявлением подают копии страхового полиса и документов, подтверждающих уплату взносов.
После подачи документов представители компании обязаны дать письменный ответ, где будет указано либо согласие на расторжение, либо отказ с указанием его причины.
При изучении документа стоит обратить внимание на пункт, где указана информация о порядке расторжения и сроках уведомления о своем желании.
Также стоит внимательно изучить прописанные в документе случаи, в которых можно расторгнуть договор.

фото с сайта страховка.ру
Подведем итоги
Когда все документы оформлены, гражданин должен перечислить нужную сумму. Сбор страховой премии может быть выполнен единовременным платежом в полном размере, либо разбита на страховые взносы, которые будут выплачиваться по графику – раз в месяц, квартал или полугодие.
Источник: byd-spokoen.ru
Все коэффициенты в полисе ОСАГО с расшифровкой 2022

В 2022 году при расчете цены ОСАГО учитывается базовая ставка страховой компании и 7 поправочных коэффициентов, увеличивающих или уменьшающих эту стоимость. Подробные таблицы со всеми значениями коэффициентов и их расшифровкой приведены на этой странице.
Базовая ставка (ТБ) до 13 сентября 2022 года
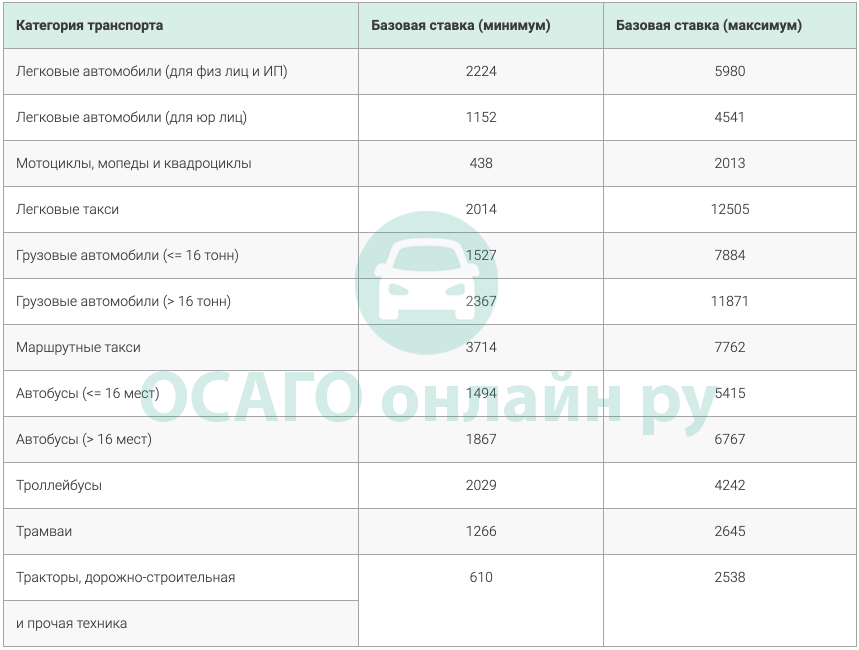
Базовая ставка (ТБ) с 13 сентября 2022 года
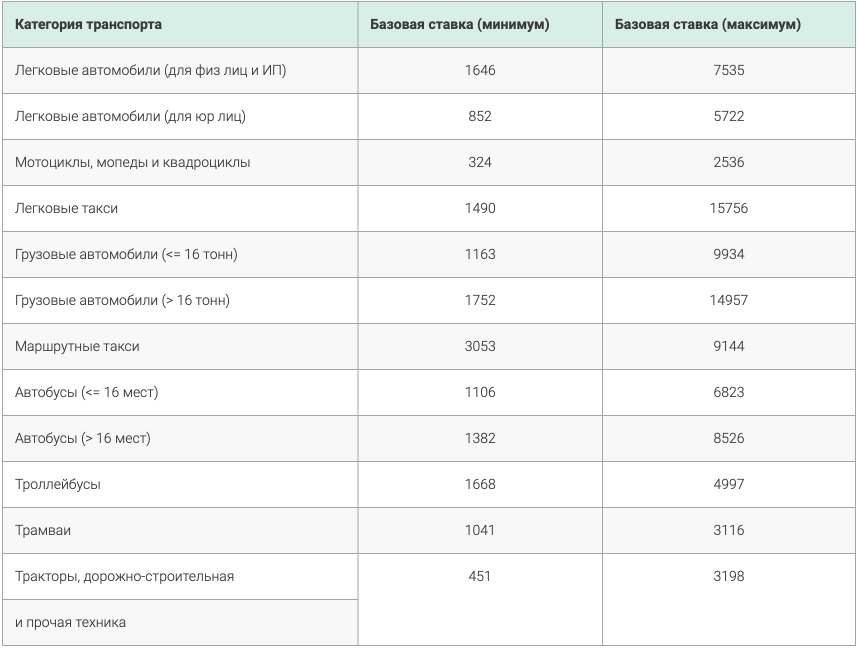
Подробнее о базовых ставках читайте в нашей статье: ТБ 2022.
Коэффициент безаварийной езды (КБМ)
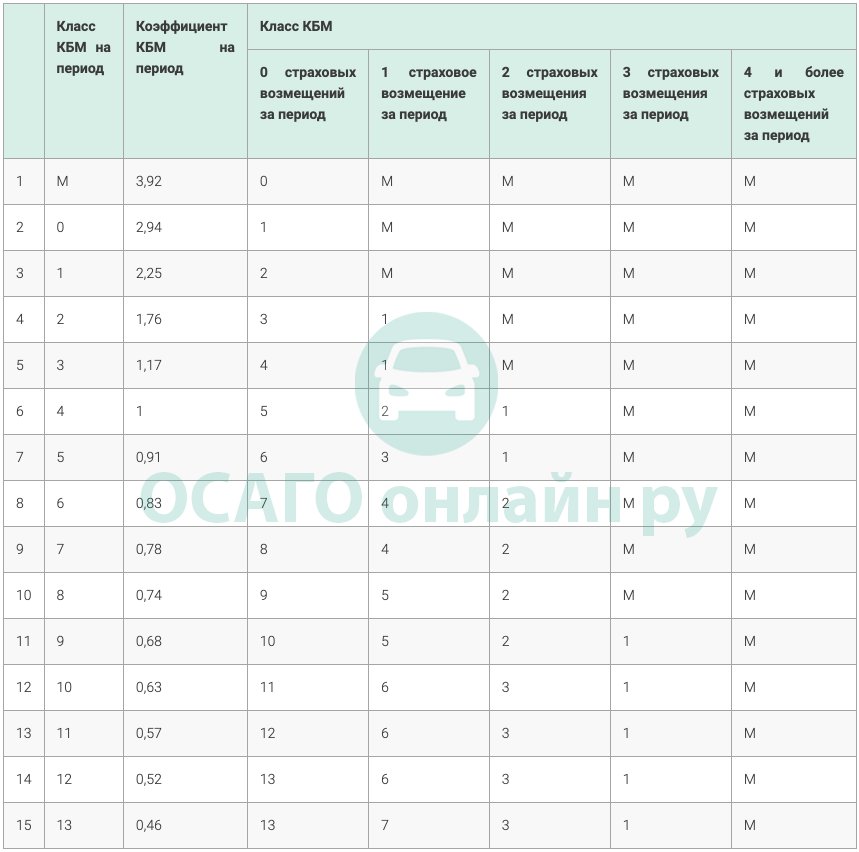
Подробнее о коэффициенте безаварийной езды читайте в нашей статье: КБМ 2022.
Коэффициент возраста/стажа (КВС)
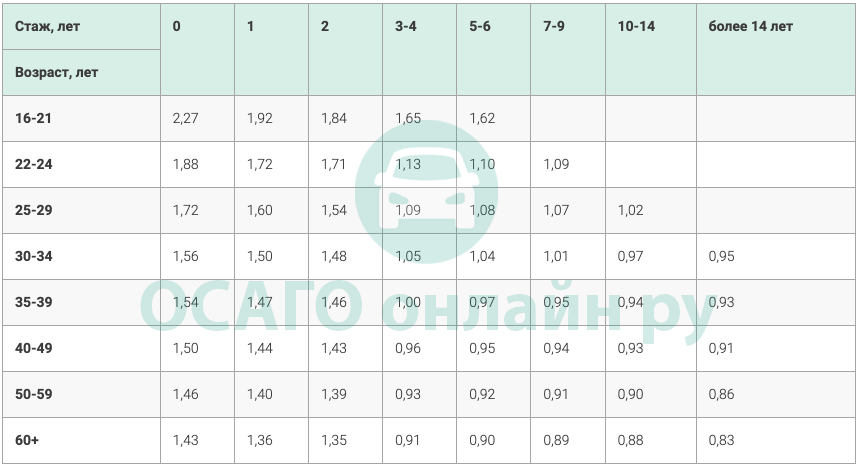
Подробнее о коэффициенте возраста/стажа читайте в нашей статье: КВС 2022.
Территориальный коэффициент (КТ)
Подробные таблицы со всеми территориальными коэффициентами опубликованы на этой странице: КТ 2022.
Коэффициент мощности (КМ)
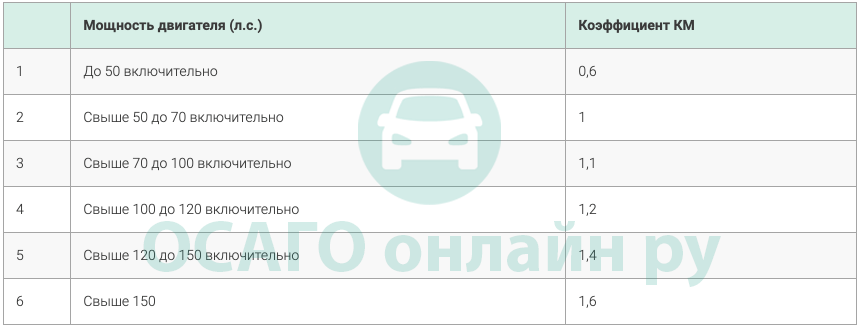
Подробнее о коэффициенте мощности читайте в нашей статье: КМ 2022.
Коэффициент ограничения кол-ва водителей (КО)
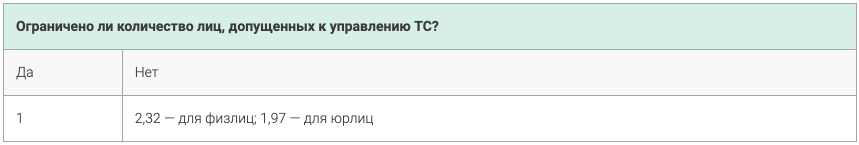
Подробнее о коэффициенте ограничения водителей читайте в нашей статье: КО 2022.
Период страхования (КС)
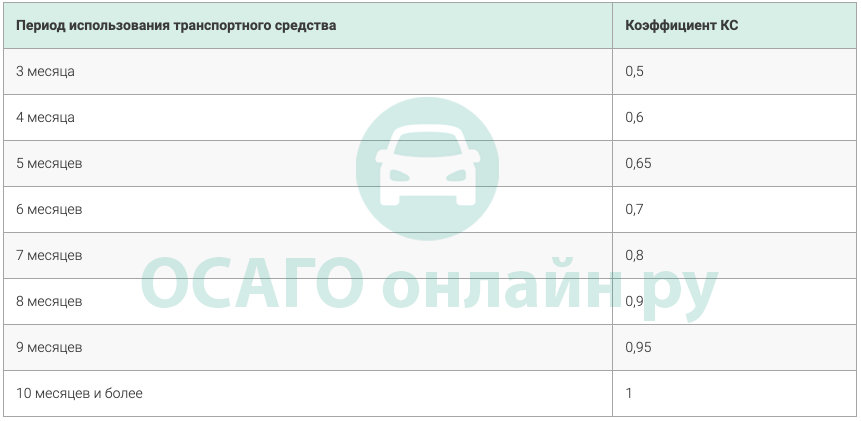
Подробнее о коэффициенте периода страховки читайте в нашей статье: КС 2022.
Период страхования для владельцев иностранных ТС (КП)
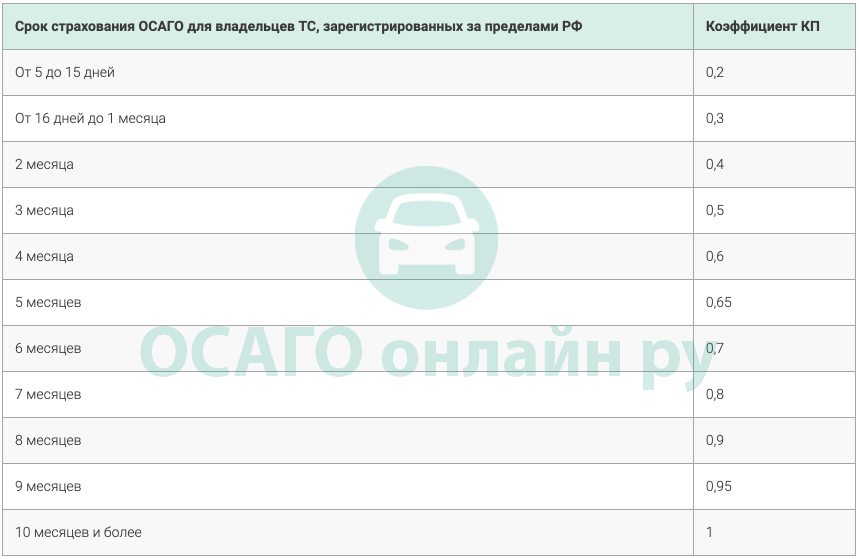
Подробнее о коэффициенте периода страховки для иностранных автомобилей читайте в нашей статье: КП 2022.
Онлайн-расчет ОСАГО с учетом всех коэффициентов 2022 года
Для самостоятельного расчета стоимости полиса вы можете использовать формулу:
ТБ * КБМ * КВС * КТ * КМ * КО * КС (или КП) = стоимость полиса.
Есть и более простойспособ быстро узнать стоимость полиса ОСАГО с учетом всех возможных коэффициентов 2022 года и базовых ставок страховых компаний. Воспользуйтесь онлайн-калькулятором ОСАГО. В результате расчета вы увидите прямые цены на ОСАГО в 15 страховых компаниях без наценок агентств и дополнительных опций.
Источник: osagoonline.ru
Что такое страховая премия
Страховая премия — это денежная сумма, которая вносится страхователем. Ее расчет происходит в страховой организации в зависимости от ряда условий. Об особенностях страховой премии вы узнаете из данной статьи.
- Страховая премия — что это
- Расчет страховой премии
- Страховая премия по ОСАГОов
- Возврат страховой премии при досрочном погашении кредита
Страховая премия — что это

Страховая премия — это сумма, которую страхователь обязан выплатить страховщику в соответствии с условиями заключенного договора страхования. Страхователь — тот, кто желает застраховать автомобиль, имущество, жизнь и т.д., а страховщик — страховая компания.
Страховую премию можно выплатить единовременно или отдавать частями в течение действия страховки.
Выплата страховой премии — это обязанность, а не право страхователя. В случае отказа от этого действия страхователь может прекратить исполнение договора в одностороннем порядке. Размер страховой премии определяется страховщиком, с учетом требований законодательства. Например, для ОСАГО установлены различные коэффициенты, которые повышают или снижают стоимость страховки в зависимости от конкретных обстоятельств (стажа водителя, его возраста, транспортного средства и т.д.).
Расчет страховой премии
Страховая премия состоит из нетто-премии и нагрузки. Смысл нетто-премии заключается в том, чтобы покрыть все убытки в случае наступления страхового случая. Нагрузка или надбавка на прибыль рассчитывается, исходя из издержек, которые несет страховая организация. Страховая премия включает в себя все риски страховщика, поэтому при ее расчете данные коэффициенты будут заложены в нагрузку.
Страховая премия рассчитывается, исходя из учета всех факторов, которые имеются в конкретном виде страхования. Например, если речь идет о страховании имущества, то выясняется, как это имущество будет храниться, кто его владелец и т. д. Размер страховой премии может различаться в зависимости от региона. Безусловно, в Москве коэффициенты выше, чем, например, в Саратове. Однако условия договора страхования от этого меняться не будут. Кроме того, что страховщик учитывает все обстоятельства страхового дела гражданина, он еще и оценивает ситуацию на рынке услуг и риски.
Приведем простой пример. Населенный пункт находится в зоне постоянных лесных пожаров. Безусловно, вероятность возгорания подсобного хозяйства лесника, который решил его застраховать, возрастает в разы, нежели если бы оно находилось в более безопасном месте. Поэтому и стоимость страховой премии в данном случае будет выше.
Страховая премия по ОСАГОов
Размер страховой премии по ОСАГО рассчитывается, исходя из произведения базового тарифа и различных коэффициентов.
Сумма страховой премии составляется из следующих факторов:
- территория использования автомобиля;
- наличие страховых льгот;
- технические характеристики машины;
- срок эксплуатации;
- количество граждан, сведения о которых будут вписаны в полис ОСАГО и т. д.
Подробно о стоимости ОСАГО и применяемых коэффициентах мы писали в статье: «Новые тарифы по ОСАГО с 1 января».
При этом законодатель определяет лишь рамки базового тарифа по ОСАГО — одной из составляющих частей страховой премии. То есть страховым компаниям дано право самостоятельно определять окончательную стоимость тарифа, не выходя за рамки максимально возможных величин.
Несмотря на то что услуга по заключению договора ОСАГО в любой страховой компании доступна для всех граждан, многие страховщики отказывают в оформлении сделки, например, владельцам малолитражных автомобилей. Такие отказы незаконны. Рекомендуем обратиться за защитой прав в Роспотребнадзор или суд.
Возврат страховой премии при досрочном погашении кредита
Система страхования кредитов была разработана специально для обеспечения защиты от невыплаты взятого гражданином кредита. Поэтому и договор страхования действует только до того времени, пока будет действителен ссудный договор.
Как вернуть страховую премию в случае досрочного расторжения кредитного договора?
- Изучаем договор страхования и ищем условие о досрочном расторжении сделки и возврате страховой премии.
- Обращаемся в страховую компанию с претензией.
- Собираем необходимый пакет документов.
- В случае отказа вернуть страховую премию обращаемся в суд.
Обратите внимание на то, что суд очень часто встает на сторону потребителя и шанс вернуть страховую премию таким образом довольно высок.
Таким образом, страховая премия – это сумма, которая выплачивается страховщику страхователем за оформление страхового полиса (ОСАГО, КАСКО, договора страхования имущества, жизни, здоровья и т.д.). В некоторых видах страхования (например ОСАГО) размер страховой премии строго ограничен законом. В некоторых сферах страховые компании имеют возможность устанавливать цены на страховку самостоятельно.
Еще больше материалов по теме в рубрике: «Страхование».
Источник: xn--h1apee0d.xn--p1ai