
Многие заёмщики знают: чем лучше кредитная история, тем легче получить одобрение от банка. Ещё одним бонусом станут выгодные условия, которые не получить плохишам или заёмщикам-первогодкам.
Но чтобы рассчитывать на эти привилегии, нужно знать, какая информация попадает в кредитную историю, и что именно её портит. А это вообще не всегда может быть очевидно. Так появляются заблуждения о том, что смена паспорта скроет просрочки, а долги по ЖКУ не повлияют на кредитную историю. На практике всё работает иначе.
О том, какие мифы есть о кредитной истории, и как обстоят дела в реальности, разбираемся вместе с экспертом платформы цифровых решений Credit.Club.
1. Если сменить паспорт, то сформируется новая кредитная история и кредитор не узнает о старых просрочках и долгах
Как на самом деле. Новая кредитная история действительно сформируется, но получить информацию о старых просрочках и долгах это не помешает. Как только Бюро кредитных историй получит информацию о новом паспорте, то «перенесёт» старую кредитную историю на новый паспорт. Таким образом кредитор получит все необходимые сведения.
Важность кредитной истории в США
Чем вреден миф. Заёмщик потеряет много времени и сил на смену документа, а кредитная история не улучшится.
Чтобы изменить кредитную историю, стоит проверить её на предмет ошибок — вдруг туда попали просрочки, которых на самом деле заёмщик не допускал. Если ошибки есть, их исправляют через кредитора или Бюро кредитных историй. Если ошибок нет и просрочки действительно были, то улучшить кредитную историю поможет оформление небольшого кредита и своевременное внесение платежей по нему.
2. Если не было кредитов, значит кредитная история хорошая
Как на самом деле. Пустая кредитная история — неопределённость для кредитора. Ему сложнее оценить финансовую дисциплину заёмщика и понять, как он будет справляться с новыми обязательствами.
Чем вреден миф. С пустой кредитной историей получить кредит на несколько миллионов без залога будет сложно. Если заёмщику нужна крупная сумма, то кредитную историю лучше нарабатывать заранее через оформление рассрочек или потребительских кредитов на 100 000–200 000 ₽. Такая подготовка повысит шансы на одобрение большого кредита.
3. Если погасить долги, кредиторы не узнают о старых просрочках
Как на самом деле. Всё зависит от того, сколько времени прошло с момента закрытия кредита. Если прошло меньше 7 лет, кредиторы узнают о старых просрочках. В этом случае погашение проблемного кредита не улучшит сведения в кредитной истории, зато поможет окончательно её не испортить. Если прошло больше 7 лет, то информации о просрочках по закрытому долгу в кредитной истории не будет.
Чем вреден миф. Если заёмщик накопит много просрочек и решит брать новый кредит меньше, чем через 7 лет, то ему будет сложнее получить одобрение из-за испорченной кредитной истории.
Если с ежемесячным платежом стало сложнее справляться, реструктуризация и рефинансирование кредита помогут избежать просрочек. При реструктуризации банк может пойти навстречу и сократить размер платежа за счёт увеличения срока кредита. При рефинансировании есть шанс найти кредит с процентной ставкой ниже, чем по текущему кредиту, и за счёт этого снизить ежемесячный платёж и общую переплату по кредиту.
Что такое кредитная история — Полное руководство
4. Долги по ЖКУ и алиментам не отражаются в кредитной истории
Как на самом деле. Сведения, которые напрямую на связаны с кредитами и займами, отражаются в кредитной истории. Это касается долгов по коммунальным услугам, алиментам и услугам связи. Исходя из этого кредитор может решить, что у заёмщика есть финансовые сложности или он попросту недостаточно ответственно подходит к своим обязательствам.

В ФЗ №218 «О кредитных историях» сказано, что информация о задолженностях по коммунальным услугам, алиментам и услугам связи также попадает в кредитную историю.
Чем вреден миф. Из-за долгов, не связанных с кредитами, заёмщик может получить повышенную процентную ставку. Кредиторы так поступают, чтобы компенсировать риски от работы с клиентом, у которого есть задолженности.
Если есть возможность, то перед подачей заявки, долги лучше погасить — это позволит не ухудшить кредитную историю и, вероятно, повысит шансы на одобрение кредита под более выгодный процент.
5. Кредитную историю можно удалить
Как на самом деле. Кредитную историю можно изменить или полностью оспорить, если в ней есть ошибки. Возможности удалить кредитную историю по желанию не существует.
Чем вреден миф. Если не знать об этом, то есть риск попасть в руки мошенников, которые предлагают услуги по удалению записей из кредитной истории.
Улучшить кредитную историю законными способами поможет оформление новых кредитов и своевременное внесение платежей по ним.
6. Из-за плохой кредитной истории могут отказать в выдаче визы
Как на самом деле. Такое вряд ли возможно. У каждой страны свои требования к оформлению виз, но обычно кредитную историю не надо прикладывать к пакету документов, а самостоятельно запросить её без согласия клиента визовые центры не могут.
Чем вреден миф. Сам по себе миф не вреден, но если, например, сумма долгов заёмщика превысит 30 000 ₽ и будет открыто исполнительное производство, то судебные приставы вправе ограничить выезд должника из страны до погашения долга. Если оплатить долг, то скорее всего ограничения будут сняты уже на следующий день.

В ФЗ №229 «Об исполнительном производстве» сказано, что если долги человека превышают 30 000 ₽, то ему могут запретить выезд из страны.
7. Если кредитная история испорчена, кредит больше не одобрят
Как на самом деле. Всё зависит от требований кредиторов: некоторые из них более лояльны к недочётам и долгам. Повысить шансы на одобрение помогает залог — он выступает гарантией возврата денег и позволяет кредиторам смягчить требования к клиентам.
Чем вреден миф. Человек может лишить себя возможности получить деньги в нужный момент из-за того, что неверно оценивает свой кредитный потенциал. Если кредитная история испорчена, скорее всего быстро найти кредитора не получится. Но если потратить время на поиски, привлечь поручителя и залог, шансы на одобрение есть.
Источник: knopka.com
У каждого есть свой кредитный рейтинг. Как его проверить, чтобы выгодно взять кредит

Крупный кредит и ипотека выдаются не каждому человеку.
Банк оценивает платежеспособность и благонадежность клиента. Если к ним есть вопросы, банк поднимет процент, ограничит максимальную сумму или вовсе откажет в выдаче займа любого рода.
Чтобы снизить вероятность отказа к минимуму и получить наиболее выгодные условия, нужен высокий кредитный рейтинг .
Разберемся, что это вообще такое, где посмотреть свой кредитный рейтинг, и как его можно повысить.
Что такое кредитный рейтинг?
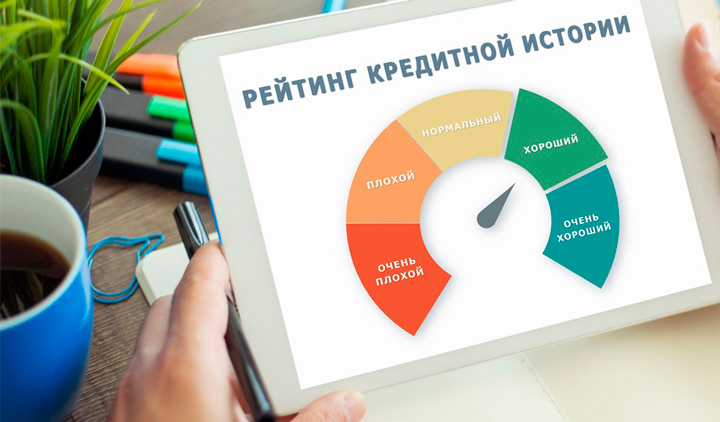
Кредитный рейтинг — это оценка благонадежности клиента банком на основании информации из кредитной истории. Чем выше балл, тем банк более расположен к клиенту.
Кредитный рейтинг рассчитывается на основе кредитной истории. Банк или кредитное бюро решает, одобрять ли человеку займ на основании его предыдущих кредитов.
А кредитная история — это список всех займов, которые оформлял клиент, и то, насколько добросовестно он их погасил.
Зачем нужен кредитный рейтинг?
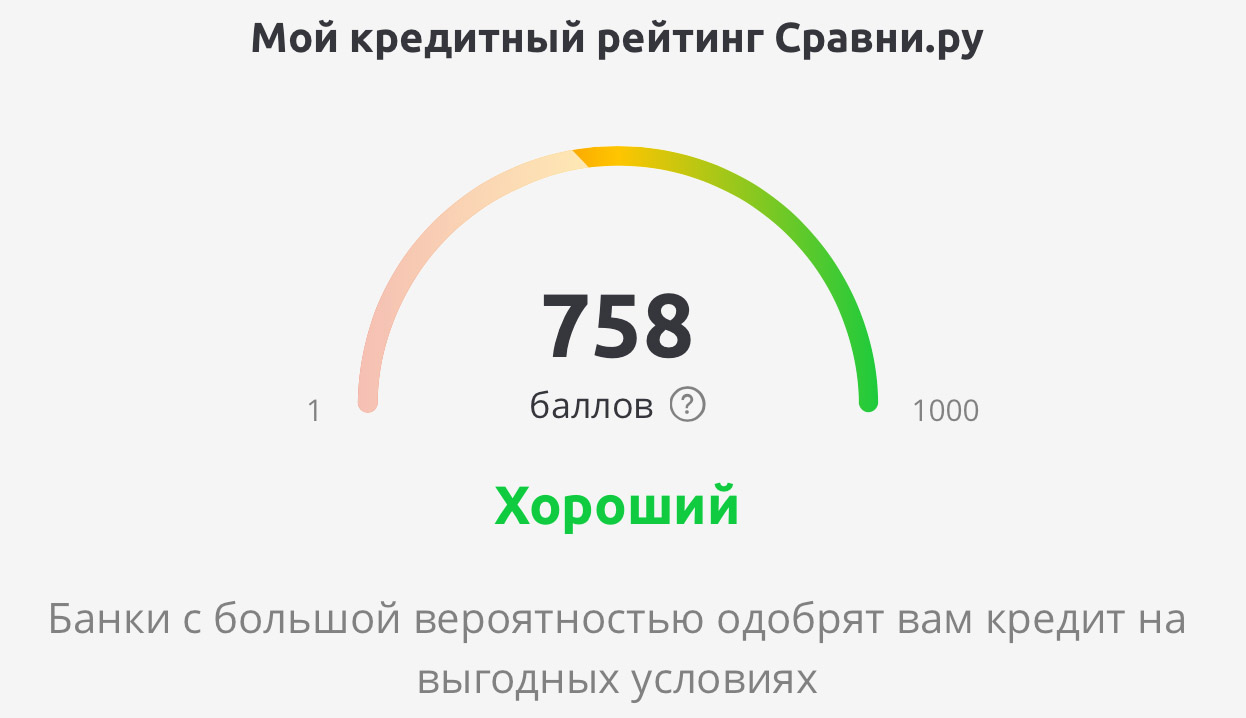
Пример хорошего кредитного рейтинга с сайта Сравни.ру.
При принятии решения о кредитовании клиента, индивидуальный кредитный рейтинг является одним из ключевых факторов для банка.
Для заемщика это отличная возможность посмотреть на себя «глазами банка» и оценить свои возможности в получении ипотеки или другого крупного займа.
Личный кредитный рейтинг важно знать ещё и потому, что так вы увидите запросы мошенников. Кредитный рейтинг отображает все действия, связанные с получением займов. Если кто-то пытался взять займ на вас,
Высокий кредитный рейтинг — это не просто повышенные шансы получить займ на более выгодных условиях. С учетом темпов развития финансовых продуктов в России, этот показатель может стать более весомым в ближайшие два-три года.
Например, в США кредитный рейтинг человека уже учитывается при совершении практически любой финансовой операции — например, при установлении арендной платы за квартиру!
Как рассчитывается кредитный рейтинг?
Он формируется на основе пяти показателей:
▶ своевременного погашения кредитов
▶ диверсификации кредитов (однотипные кредиты – плохо)
▶ продолжительности кредитной истории
▶ возраста. До 22 лет сложно получить займ, а возрасте с 28 лет легче
▶ временного промежутка с момента обновления кредитной истории — свежие кредиты сильнее влияют на ПКР
Как выглядит показатель кредитного рейтинга?
Кредитные бюро используют разные шкалы расчета кредитного рейтинга. Но основным является шкала НБКИ. Это Национальное бюро кредитных историй, одно из крупнейших российских бюро кредитных историй, куда входит ряд ведущих коммерческих банков.
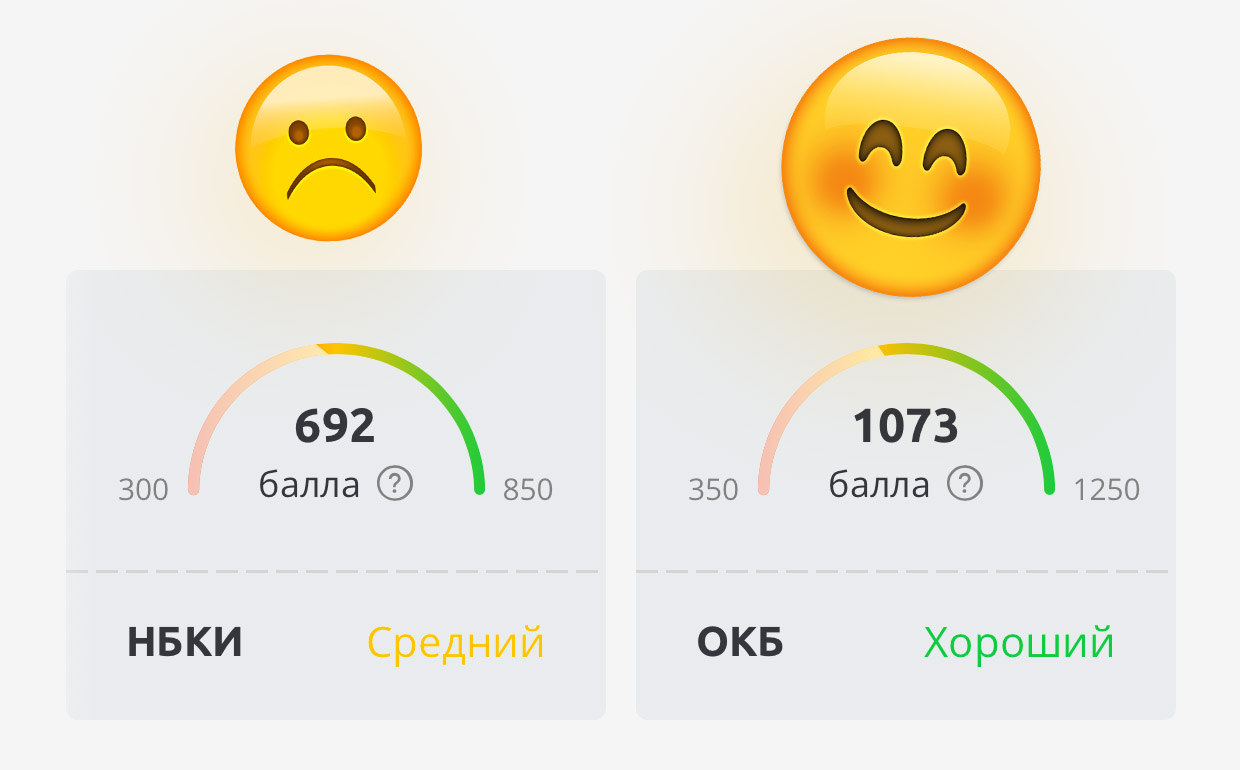
Информация о клиенте берется из базы данных Национального бюро кредитных историй на основании записей кредитной истории. Она позволяет оценить кредитоспособность каждого клиента в диапазоне от 300 до 850 баллов.
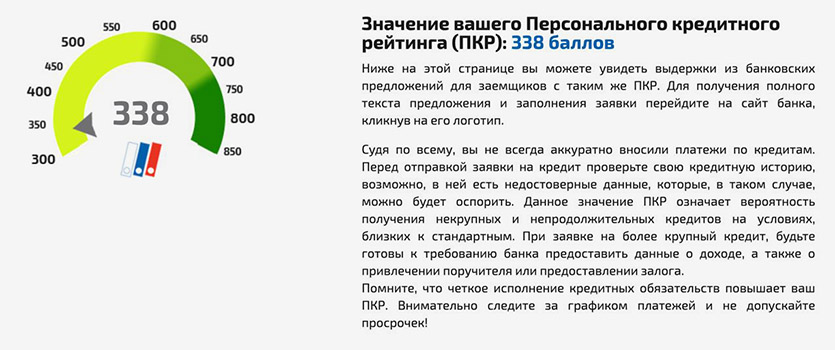
Это очень плохой кредитный рейтинг. Данные с НБКИ.
Есть три основных уровня кредитного рейтинга:
▪ 701-850 баллов: отличный показатель. Обладатели такого рейтинга могут рассчитывать на получение кредита на более выгодных условиях, большую сумму займа и бонусы
▪ 600-850 баллов: хороший показатель. При нем можно рассчитывать на стандартные условия кредитования в любом банке и низкую вероятность отказа.
▪ 300-600 баллов: удовлетворительный или плохой показатель, при котором повышается риск отказа, а также ухудшаются условия выдачи займа.
При расчете рейтинга учитываются все записи кредитной истории с момента ее формирования. Средний кредитный рейтинг по стране в июне этого года составил 632 балла.
С ростом финансовой грамотности и интереса к кредитным продуктам, средний показатель по России растет. Впрочем, даже если ваш собственный далек от нормы или вовсе отсутствует, нестрашно. Его можно поднять. Главное — понимать, как улучшить свой кредитный рейтинг.
Какой кредитный рейтинг нужен для оформления ипотеки?
В зависимости от суммы и особенностей скоринга конкретного банка, оптимальный показатель меняется.
По неофициальным данным, можно выделить пять уровней соотношения стоимости квартиры и наиболее подходящего рейтинга:
▶ менее 1 млн руб.: 702
▶ от 1 до 3 млн руб.: 709
▶ от 3 до 5 млн руб.: 715
▶ от 5 млн руб.: 718
▶ По всем ипотечным кредитам: 709
Как узнать свой кредитный рейтинг?
Система анализирует персональную кредитную историю на основе базы данных Национального бюро кредитных историй и выдает показатель от 300 до 850 баллов. Услуга бесплатна.
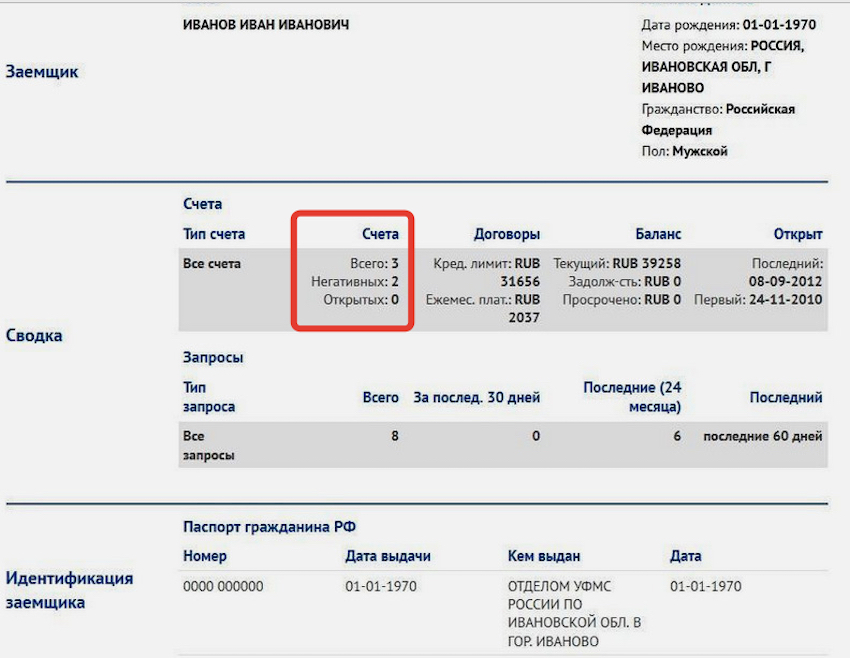
Образец выписки о кредитной истории. В частности, здесь указываются количество всех займов и негативных.
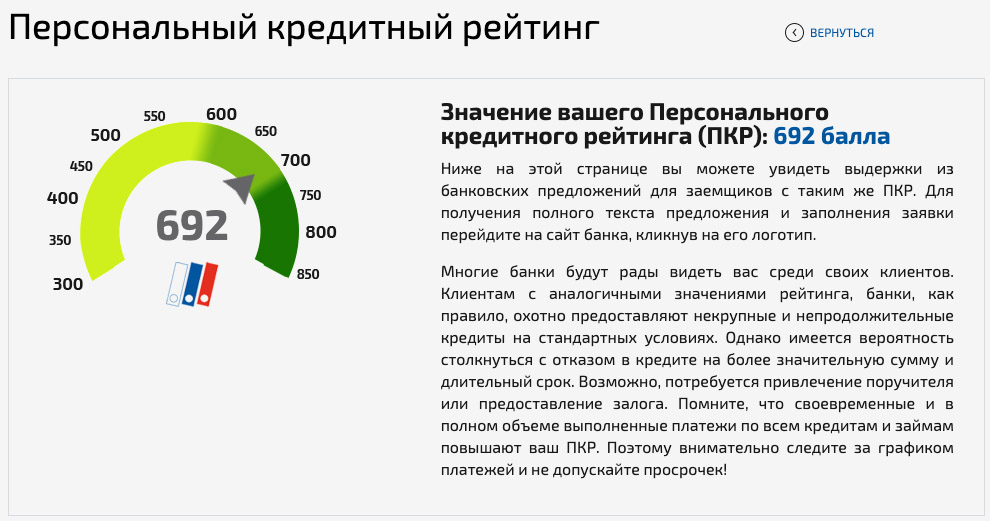
Расчёт персонального кредитного рейтинга на сайте НБКИ. Его предоставляют бесплатно.
Также узнать свой кредитный рейтинг можно и на Сравни.ру. Показатель рассчитывается совместно с ОКБ (Объединенное кредитное бюро) и НБКИ. Там же выдаются персональные рекомендации по тому, как улучшить рейтинг.
▪ База данных Национального бюро кредитных историй РФ: nbki.ru
▪ Кредитный рейтинг на Сравни.ру: Sravni.ru
Частый вопрос: без кредитной истории мне выдадут ипотеку?
Такая вероятность есть.
Если кредитная история отсутствует, то возможен один из двух исходов: вы получите более высокий процент по ипотеке, или же банк не одобрит большую сумму кредита.
Хуже отсутствия кредитной истории только испорченная кредитная история.
Не факт, что ни один банк не одобрит вам ипотеку без кредитной истории. Скорее всего вы получите одобрение, но сумма кредита будет небольшой, а процент установят выше обычного. Негативный расклад вероятен, если ваш первоначальный взнос не превышает от 10 до 15%. Именно такой требуется большинством российских банков для подачи заявления на ипотеку.
Ситуация будет существенно лучше, если первоначальный взнос составляет 35-40% от стоимости недвижимости. Но банк все равно может отклонить запрос на крупную сумму.
Как начать кредитную историю?
С малого. Если в общем, то брать мелкие кредиты и погашать их своевременно или досрочно.
Вариантов начать кредитную историю масса, в том числе:
▪ покупка товаров в рассрочку. Например, купить новый телефон или бытовую технику в кредит и погашать постепенно в течение указанного срока.
▪ потребительский кредит в банке. Скажем, взять небольшой кредит наличными на потребительские нужды.
Чтобы не испортить кредитный рейтинг, нужно соблюдать два правила: использовать средства карты безналичным способом и возвращать потраченное в срок.
Как улучшить свой кредитный рейтинг?
Пять лучших способов:
1. Досрочно погасить один или несколько кредитов, взятых ранее в микрофинансовых компаниях или банках.
2. Рефинансировать кредитные обязательства, заменив несколько соглашений с банками и МФО на один договор с более выгодными условиями.
3. Не брать микрозаймы.
4. Исправно вносить текущие выплаты по договорам кредитования.
5. Оформить кредитную карту, активно пользоваться ею в пределах трети или четверти кредитного лимита, своевременно внося текущие платежи.
Соблюдая эти правила, вы удержите свой кредитный рейтинг на показателях выше 600 пунктов и сможете пользоваться заёмными средствами банков практически без ограничений.
(33 голосов, общий рейтинг: 4.45 из 5)
Хочешь больше? Подпишись на наш Telegram.
Источник: www.iphones.ru
Кредитная история заёмщика
Кредитная история — это сформированная в определённом порядке информация о заёмщике (созаемщике, поручителе), которая отражает историю исполнения им принятых на себя обязательств по кредитам. А по-простому, это база данных обо всех кредитах каждого заёмщика и о соблюдении сроков их погашения.
Официальное понятие «кредитная история» и вся практическая деятельность различных структур, связанная с её формированием, хранением и использованием ведёт своё начало с 01 июня 2005 г, когда вступил в силу Федеральный закон Российской Федерации от 30 декабря 2004 года за N 218-ФЗ «О кредитных историях».
Как только клиент впервые берет кредит в банке, становится созаемщиком или поручителем, с этого момента и начинается его кредитная история.
Кредитная история — это документ, который характеризует платежную дисциплину человека или организации.
Кто участвует в формировании, хранении и раскрытии кредитных историй?
- Банк России — принимает решение о внесении или об отказе во внесении сведений о юридическом лице в государственный реестр бюро кредитных историй в срок, не превышающий 45 рабочих дней со дня получения заявления и прилагаемых к нему документов, предусмотренных настоящей статьей. Он проводит проверку соблюдения БКИ требований ФЗ от 30.12.2004 N 218-ФЗ и принятых в соответствии с ним нормативных актов Банка России, и в случае необходимости запрашивает у такого лица информацию и (или) документы, подтверждающие их соблюдение.
- Государственный реестр бюро кредитных историй – открытый и общедоступный федеральный информационный ресурс, содержащий сведения о бюро кредитных историй, включая квалифицированные бюро кредитных историй, внесенных в указанный реестр Банком России.
В реестре отражены следующие сведения: — регистрационный № бюро; наименование бюро кредитных историй; ИНН; ОГРН; местонахождение (адрес); почтовый адрес; телефон/факс; Ф.И.О руководителя; и др.
Внесение записи о юридическом лице в государственный реестр бюро кредитных историй осуществляется Банком России в установленном им порядке.
По Государственному реестру уточняется информация о том, функционирует ли на текущий момент БКИ. - Бюро кредитных историй (БКИ) — юридическое лицо, зарегистрированное в соответствии с законодательством Российской Федерации и включенное в государственный реестр бюро кредитных историй, являющееся коммерческой организацией и оказывающее в соответствии с настоящим Федеральным законом услуги по формированию, обработке и хранению кредитных историй, а также по предоставлению кредитных отчетов и сопутствующих услуг;
Влияние кредитной истории на выдачу очередного кредита
Принято считать, что Федеральный закон от 30.12.2004 г. за N 218-ФЗ «О кредитных историях» способствует повышению защищённости кредиторов/банков за счёт общего снижения кредитных рисков и улучшения эффективности работы кредитных организаций, а так же стимулирует и дисциплинирует заёмщиков по добросовестному выполнению своих обязательств перед банками.
Сегодня практически все люди знают, где и как можно оформить кредит, но не каждый придаёт значение тому, как может повлиять на решение банка о выдаче очередного кредита сформированная ранее кредитная история субъекта кредитования, т.е. заёмщика, созаёмщика, поручителя.
Так, появилась у человека потребность в кредите, и он обращается в банк с заявкой на кредитование, а затем ждёт решения кредитного комитета по его выдаче. До принятия окончательного решения по выдаче кредита банк обязательно проверит кредитную историю потенциального заёмщика, сформированную ранее, на предмет наличия долгов в других банках и его обязательности как плательщика. И результаты такой проверки окажут существенное влияние на принимаемое решение по выдачи кредита.
Ну а заёмщики, у которых в процессе кредитования действительно сложилась плохая кредитная история, будут испытывать значительные затруднения в получении новых кредитов или в выступлении поручителем по кредиту другого заёмщика, причём не зависимо от выбранного банка.
Формирование кредитной истории
Кредитная история – это информация, состав которой определён Федеральным законом РФ от 30 декабря 2004 года за N 218-ФЗ и которая характеризует исполнение заёмщиком принятых на себя обязательств по договорам займа (кредита) и хранится в бюро кредитных историй;
- Титульная часть – содержит информацию о субъекте кредитной истории, т.е. о заёмщике;
- Основная часть – в ней излагается вся история кредитования, от момента выдачи кредита до его полного погашения.
- Дополнительная (закрытая) часть – информация об источнике формирования кредитной истории и пользователях.
- Информационная часть (только для физических лиц) формируется для каждого оформленного заемщиком заявления о предоставлении займа (кредита). В информационной части кредитной истории субъекта кредитной истории — физического лица содержится информация о предоставлении займа (кредита) или об отказе в заключении договора займа (кредита), информация об отсутствии двух и более подряд платежей по договору займа (кредита) в течение 120 календарных дней с даты наступления срока исполнения обязательства по договору займа (кредита), которое не исполнено заемщиком.
Основанием формирования кредитной истории является заключённый с клиентом договор займа (кредита) без дополнительного получения банком от клиента разрешение/согласие на формирование кредитной истории.
В п.3.1 и 3.7 статьи 5 Закона РФ № 218-ФЗ «О кредитных историях» об этом говориться так:
Источники формирования кредитной истории — кредитные организации, микрофинансовые организации, кредитные кооперативы и операторы инвестиционных платформ обязаны представлять всю имеющуюся информацию, определенную статьей 4 настоящего Федерального закона, в отношении заемщиков, поручителей, принципалов хотя бы в одно бюро кредитных историй, включенное в государственный реестр бюро кредитных историй, без получения согласия на ее представление, за исключением случаев, в которых Правительством Российской Федерации установлены ограничения на передачу информации в соответствии с частью 7 настоящей статьи, а также лиц, в отношении которых Правительством Российской Федерации установлены указанные ограничения.(3.1)
Информационная часть кредитной истории представляется источниками формирования кредитной истории в бюро кредитных историй без согласия субъекта кредитной истории в срок, не превышающий пяти рабочих дней со дня ее формирования.(3.7)
Срок хранения кредитной истории и порядок её аннулирования
B]Срок хранения кредитной истории законодательно определён в 7 лет со дня последнего изменения информации, содержащейся в кредитной истории (статья 7 ФЗ РФ от 30.12.2004 года за N 218-ФЗ и пункт 1 части 1 статьи 7 ФЗ от 31.07.2020 N 302-ФЗ).
- по истечении 7 лет со дня последнего изменения информации, содержащейся в кредитной истории;
- на основании решения суда, вступившего в силу;
- по результатам рассмотрения указанного в части 3 статьи 8 настоящего Федерального закона заявления субъекта кредитной истории в случае, если по результатам рассмотрения такого заявления принято решение о полном оспаривании информации, содержащейся в его кредитной истории;
- на основании обращения источника формирования кредитной истории, получившего копию акта Банка России о проведении контрольного мероприятия, предусмотренного частями четвертой и восьмой статьи 73.1-1 и частями седьмой и десятой статьи 76.5 Федерального закона от 10 июля 2002 года N 86-ФЗ «О Центральном банке Российской Федерации (Банке России)», в случае, если в рамках проведения такого контрольного мероприятия совершены действия, информация о которых подлежит направлению в бюро кредитных историй в соответствии с настоящим Федеральным законом.
- на основании обращения источника формирования кредитной истории в случаях, установленных частью 7 статьи 5 настоящего Федерального закона.
- если информация была передана без согласия заемщика;
- если информация создана в результате противоправных действий третьих лиц при оформлении кредита. Например, оформление кредита по поддельным или чужим документам, на что должно быть решение суда.
Куда направлять запрос о месте хранения кредитной истории
- любой банк, где вы планируете получить или получали ранее кредиты;
- БКИ, если вы уверены, что кредитная история находится именно там;
- Центральный каталог кредитных историй Банка России.
- через интернет-сайт Банка России;
- через кредитную организацию;
- через бюро кредитных историй;
- через отделения почтовой службы;
- через нотариуса.
Кому предоставляются кредитные отчёты из кредитных историй?
- Пользователю кредитной истории — по его запросу при наличии письменного или иного способа зафиксированного согласия субъекта кредитной истории на получение кредитного отчет;
- Субъекту кредитной истории — по его запросу для ознакомления со своей кредитной историей (СКИ — физическое или юридическое лицо, которое является заемщиком по договору займа (кредита), поручителем, принципалом);
- В Центральный каталог кредитных историй — титульную часть кредитного отчёта;
- В суд (судье) по уголовному делу, находящемуся в его производстве, а при наличии согласия прокурора в органы предварительного следствия по возбуждённому уголовному делу, находящемуся в их производстве, — дополнительную (закрытую) часть кредитной истории.
Комментарии и отзывы отсутствуют. Комментировать!
Последние новости на сегодня
09.08.23
Запасы золота Российской Федерации — год 2023
11.09.23
Банк России выпустил в обращение инвестиционную золотую монету номиналом 50 рублей «Георгий Победоносец» 2023 года
Источник: bankirsha.com