
Как бы этого не хотелось владельцам бизнесов и руководителям компаний, нет какого-то одного основного управленческого отчета и тем более одного, ключевого финансово-экономического показателя, по которому можно было бы оценивать эффективность работы компании в целом.
Безусловно, специально для собственника и руководителя компании можно сделать отдельный отчет, в котором были бы только самые важные показатели. Их еще называют стратегическими. Причем в состав стратегических показателей могут включаться не только финансово-экономические. Например, среди стратегических показателей может быть доля рынка компании.
Тем не менее, если вести речь о финансово-экономическом аспекте деятельности компании, то не существует какого-то одного отчета, полностью раскрывающего эту несомненно важную составляющую.
На самом деле, как и в случае со стратегическими показателями компании, можно сделать один отчет, в который поместить ключевые финансово-экономические показатели компании. К тому же достаточно часто стратегические показатели в основном состоят из финансово-экономических.
Управленческий баланс и отчет о прибылях и убытках
Но все-таки нужно понимать что это за показатели, откуда они берутся и как их можно использовать. Для этого все равно придется обратиться к соответствующим отчетам.
Рис. 1. Финансовые отчеты компании

Отчет о прибылях и убытках (доходах и расходах)
Один из финансовых отчетов, на который обязательно нужно обращать – это отчет, содержащий информацию о финансовом результате (прибыли) компании. Называется он отчет о доходах и расходах или отчет о прибылях и убытках. Иногда его так и называют – отчет о финансовых результатах.
С помощью отчета о финансовых результатах можно проанализировать эффективность текущей деятельности компании, т.к. он содержит такие ключевые показатели работы как чистая прибыль и рентабельность продаж (чистая прибыль/выручка от реализации).
Рентабельность продаж показывает сколько копеек с рубля продаж зарабатывает компания. В отчете о прибылях и убытках отражаются все доходы и расходы компании, а также суммы начисленных дивидендов собственника.
Все показатели в отчете о доходах и расходах представлены без НДС, поскольку НДС не является ни доходом, ни расходом компании.
Пример формата укрупненного отчета о финансовых результатах представлен в таблице 1. Естественно, он может детализироваться по статьям расходов. Кроме того, выручка от реализации также может «разворачиваться» по важным для компании аналитикам.
Таблица 1. Пример формата укрупненного отчета о доходах и расходах

Выручка от реализации – это доход от основной деятельности. Именно доход, а не поступившие средства.
Операционные расходы компании включают в себя производственные, коммерческие и административно-управленческие. Последние могут называться и по другому: административные, управленческие, общефирменные, общехозяйственные.
Отчет о прибылях и убытках. Часть 1
Термин «производственные» возможно не совсем удачный в том смысле, то для торговых компаний, а также для компаний, оказывающих услуги, он вроде как не совсем подходит.
Тем не менее, это уже давно общепринятый термин. Можно сказать, что производственные расходы – это те расходы, которые должна понести компания, чтобы у нее появилась возможность продать.
Таким образом, в случае с торговое компанией это расходы на закупку и доставку (и все, что с этим связано) товара до склада компании. Для компаний оказывающих услуги, производственными расходами считаются все те расходы, которые возникают непосредственно при выполнении соответствующих работ.
Операционная прибыль (или прибыль от реализации) показывается насколько эффективно организована текущая деятельность компании, пока без учета процентов по кредиту, а также возможных внереализационных доходов и расходов.
Кстати, у компании может и не быть внереализационных доходов и расходов или они могут возникать только эпизодически.
Еще раз нужно обратить внимание на то, что именно в отчете о доходах и расходах отражается величина начисленных дивидендов. Иными словами – это та доля от чистой прибыли, которую собственники компании решили взять себе, а не направить на дальнейшее развитие компании.
Но это не значит, что эту сумму владельцы компании реально получили в виде денег. Они могут рассчитывать на эту сумму, но получить они ее могут и позже, когда в компании будут деньги. А может быть они ее уже получили авансом (полностью или частично).
Таким образом, именно на основе отчета о доходах и расходах модно судить, сколько же зарабатывает компания, а значит, на какую величину дивидендов в принципе могут рассчитывать ее владельцы.
То есть нельзя определять размер дивидендов, исходя из текущего остатка денежных средств. Такой подход может привести к серьезным проблемам в будущем, т.к. собственники могут изъять из компании гораздо больше, чем они могут себе позволить.
Например, большой остаток денег на конкретный момент времени может быть обусловлен те, что от клиентов поступила оплата, а с поставщиками, сотрудниками и другим контрагентами еще не рассчитались. Собственник может забрать себе эти деньги, полагая, что он их уже заработал, а у компании возникнет дефицит денежных средств.
Как раз для того, чтобы подобных проблем не возникало необходимо следить и за другой составляющей финансово-экономического состояния компании – финансовыми потоками.
Кстати, для предотвращения кассовых разрывов нужно составлять бюджет движения денежных средств (БДДС), но только ни в коем случае не нужно этим ограничиваться. Необходимо формировать и другие бюджеты компании (более подробно об этом можно прочитать в серии книг «100% практического бюджетирования»).
Отчет о движении денежных средств
Отчет о движении денежных средств отражает реальные денежные потоки компании и содержит такие ключевые показатели как финансовый поток (поступление денежных средств – выплаты) и остаток денег на расчетном счете и в кассе. Все показатели в данном отчете представлены с НДС.
Отчет о движении денежных средств предназначен для оценки платежеспособности компании. Как уже отмечалось выше, основная цель при планировании финансовых потоков – добиться бездефицитности, поскольку в компании не должно быть кассовых разрывов.
Глядя на статьи фактического отчета о движении денежных средств, можно видеть откуда поступили деньги и куда они были потрачены (выплачены).
Пример формата отчета о движении денежных средств представлен в таблице 2.
Таблица 2. Пример формата отчета о движении денежных средств

В отчете о движении денежных средств содержится информация о размере дивидендов, выплаченных (а не начисленных) собственникам бизнеса.
Баланс (балансовый отчет)
Баланс (балансовый отчет) – отражает все активы (то, куда вложены деньги) компании и источники финансирования (то, за счет чего активы приобретены).
Баланс позволяет оценить величину собственного капитала компании, его рентабельность и рентабельность активов.
Рентабельность активов показывает насколько эффективно используются все ресурсы, задействованные в бизнесе компании.
Рентабельность собственного капитала – один из важнейших показателей, поскольку он дает информацию собственнику о том насколько эффективно используется капитал, инвестированный в компанию. Значение данного показателя должно быть не ниже ставки депозита, в противном случае занятие данным бизнесом теряет смысл.
Собственный капитал включает в себя уставный капитал, капитал, инвестированный собственником и величину нераспределенной прибыли (чистая прибыль – дивиденды).
Пример формата балансового отчета представлен в таблице 3.
Таблица 3. Пример формата баланса (балансового отчета)

Как уже выше отмечалось суммы начисленных (содержится в отчете о доходах и расходах) и выплаченных (содержится в отчете о движении денежных средств) дивидендов в конкретном периоде времени могут отличаться. В таком случае будут возникать задолженности, которые можно будет увидеть в балансе компании.
В том случае, если дивиденды выплачены собственнику компании авансом, они будут отражаться в активах, например, по статье 1.3 «Прочая дебиторская задолженность» (см. Табл. 3). Хотя для этих целей в балансе компании можно ввести отдельную статью «Дивиденды, выплаченные учредителям».
Если дивиденды начислены, но пока не выплачены (или выплачены частично), то соответствующая сумма будет отражаться в обязательствах по статье 3.1.2.7 «Задолженность перед учредителями» (см. Табл. 3).
Взаимосвязь финансовых отчетов
Показатели всех трех финансовых отчетов взаимосвязаны между собой. Эту взаимосвязь позволяет отследить косвенный метод составления отчета о движении денежных средств.
С его помощью можно формировать «деловой экран» (см. Рис. 4), который отображает взаимосвязь показателей трех финансовых отчетов компании (показывает откуда пришли и куда ушли деньги) и позволяет на его основе проводить дальнейший детальный анализ с целью принятия решений на будущее.
Рисунок 4. Пример взаимосвязи финансового результата (прибыли) и финансового потока компании

ЭТО МОЖЕТ БЫТЬ ИНТЕРЕСНО
Ближайший семинар по основам экономики и финансов состоится 28-29 сентября 2023 г.
Косвенный метод составления отчета о движении денежных средств применяется не только для анализа взаимосвязи всех составляющих финансово- экономического состояния компании, но и для долгосрочного финансового планирования (подробнее об этом можно прочитать в Книге 3 «Финансовая модель бюджетирования»).
Примечание: более подробно тема данной статьи рассматривается на семинаре-практикуме «Финансы для нефинансистов», который проводит автор данной статьи — Александр Карпов.
Источник: rik-company.ru
Компоненты и формат отчета о прибылях и убытках (Форма 2)
Второй формой бухгалтерского баланса на протяжении долгого времени был отчет о прибылях и убытках (далее ОПУ). Сейчас данное понятие используется лишь в разговорной речи. Официально документ называется отчетом о финансовых результатах деятельности предприятия.
Назначение ОПУ
Отчет о прибылях и убытках представляет собой одну из составных частей бухгалтерской отчетности. Первой формой является бухгалтерский баланс, а второй — отчет о финансовых результатах. ОПУ раскрывает информацию о доходах и расходах предприятия, показывает его экономическую стабильность.
Оценка стоимости бизнеса |
Финансовый анализ по МСФО |
Финансовый анализ по РСБУ |
Расчет NPV, IRR в Excel |
Оценка акций и облигаций |
Законодательные изменения
Долгое время, начиная с 1996 года, вторую форму бухгалтерской отчетности называли отчетом о прибылях и убытках. Но в 2011 году в закон о бухгалтерском учете Министерством финансов РФ были внесены изменения, согласно которым данный раздел теперь именуется отчетом о финансовых результатах. Однако вплоть до 2015 года документ носил прежнее название. Лишь после вступления в силу приказа Минфина № 57н он получил действующее в настоящий момент наименование.
Кроме того, в 2011 году было отменено деление бухгалтерской отчетности на формы. Именно поэтому, форма 2 «Отчет о прибылях и убытках», или форма 2 «Отчет о финансовых результатах» — это общепринятое наименование документа. Данные бумаги дополняют отчетами о финансовых оборотах и изменении собственного капитала, а также пояснительной запиской.
Важно! Небольшие компании освобождаются от обязанности предоставлять все виды бухгалтерской отчетности. Им достаточно сформировать баланс и ОПУ.

Кто формирует отчет о прибылях и убытках (форма 2)
Отчет о прибылях и убытках в российской форме обязаны сдавать все национальные юридические лица. Малочисленные предприятия, получающие небольшой доход, имеют возможность формировать документ по упрощенной схеме.
Отчет о финансовых результатах не сдают индивидуальные предприниматели и иностранные юридические лица, работающие в России. Однако международным компаниям не запрещено предоставлять отчетность по российским стандартам.
Формат ОПУ
Различают 4 официально утвержденных формы отчета о прибылях и убытках. Если говорить точнее, то существует лишь два варианта документа: полный и сокращенный. Однако, каждый из них делится на отчет с кодами строк и без них.
| Форма отчета о прибылях и убытках | Законодательное регулирование | Вид отчета | Пользователи |
| Полная | Приказ Минфина РФ № 66н (приложение 1) | Включены практически все виды доходов и расходов фирмы | Крупные и средние компании, зарегистрированные в качестве юридических лиц |
| Упрощенная | Приказ Минфина РФ № 66н (приложение 2) | Состав поступлений и затрат сокращен до минимального объема | Небольшие фирмы и некоммерческие предприятия |
Важно! Не все малочисленные компании имеют возможность сдавать упрощенную форму отчета о прибылях и убытках. Перечень предприятий, которые обязаны предоставлять полный документ, содержится в ФЗ-402 от 2011 года.
Компоненты и показатели ОПУ
Каждый компонент ОПУ имеет утвержденный на законодательном уровне код строки, который отражается в документе следующим за наименованием показателя столбцом. Полная форма содержит в себе развернутые данные финансовой деятельности компании, отражается не только величина прибыли или убытка, но и иные показатели доходности, например, валовой, чистый доход, коммерческие, управленческие затраты и др. Также в нем отражают финансовые результаты, такие как поступления от продажи продукции, прибыль до вычета налогов и доход, уменьшенный на величину затрат.
Упрощенный отчет о финансовых результатах включает в себя лишь показатель выручки и расходов, связанных с осуществлением основной деятельности компании, а также проценты, подлежащие уплате, и прочие расходы и доходы, а еще сумму налога и чистую прибыль.
Порядок заполнения ОПУ
Форма отчета о прибылях и убытках (о финансовых результатах) утверждена приказом Министерства финансов РФ № 67н. Порядок заполнения документа строго регламентирован российским законодательством:
- В первую очередь, прописывают наименование отчета и период. Ниже заполняют данные об организации, прописывают коды и единицы измерения.
- Сам отчет формируется в виде таблицы, состоящей из четырех столбцов: показатель, код строки, сумма за отчетный и аналогичный период.
- В случае необходимости, количество столбцов может быть увеличено. Такое бывает, например, когда компании нужно внести пояснения к показателям.
Важно! Отрицательная сумма записывается без знака минус и обособляется скобками.
Порядок отражения сведений в отчете
Отчет о прибылях и убытках условно можно поделить на три составляющих раздела:
- доходы предприятия;
- затраты фирмы;
- итог.
Первая группа включает в себя показатели, отражающие прибыль компании:
- В разделе выручка отражается сумма поступлений от основной работы предприятия. Для того, чтобы ее определить, из кредита (далее Кт) счета 90.1 отнимают дебет (далее Дт) счетов 90.3, 90.4.
- В строке, отражающей показатель поступлений от участия в УК других организаций, прописывают сумму дивидендов до вычета налогов.
- Пункт, посвященный процентам к получению, отражает выручку в виде процентов по долговым обязательствам или ценным бумагам.
- В составе прочих доходов учитываются денежные притоки от реализации оборудования, от перечисления пеней и неустойки, от поступления предметов дарения компании любого имущества, а также иные поступления.
Если компания составляет отчет по упрощенной схеме, в разделе «расходы» отражают две строки, посвященные затратам от основной деятельности предприятия и прочим денежным оттокам.
Полная форма отчета включает в себя больше показателей:
Последний раздел отчета – это итоги деятельности предприятия. Они подводятся путем уменьшения суммы доходов на соответствующие затраты:
- валовая прибыль находится как разность между доходами и расходами от основной деятельности компании;
- выручка от реализации определяется путем уменьшения поступлений от основной работы фирмы на сумму коммерческих и управленческих затрат;
- выручка компании до налогообложения представляет собой сумму доходов от реализации продукции и остальных поступлений, отраженных в отчете, уменьшенную на проценты к уплате и прочие затраты.
В случае необходимости, компания имеет возможность отдельной строкой выделить иные расходы, например, сумму налога.
Изменения требований к заполнению отчета
В 2019 году приказом Министерства финансов изменены некоторые требования к заполнению ОПУ. Теперь максимально возможной единицей измерения, отражаемой в документе, может быть тысяча. Запрещено отражать суммы в миллионах.
В названии ОКВЭД добавлена цифра 2, также убраны такие строки, как 2421, 2450 и 2430, где прописывались суммы по налоговым обязательствам.
Перед фразой «налог на прибыль» добавлено слово «текущий». Также добавлены дополнительные строки, отражающие разные виды налогов.
Начиная с 2019 года, совокупную прибыль рассчитывают путем сложения чистой прибыли, налога на доход и результатов от переоценки внеоборотных активов, а также от прочих операций.
При заполнении ОПУ производить взаимозачет доходов и расходов возможно, но только в том случае, если подобное допустимо согласно действующему законодательству по бухгалтерскому учету.
Пример заполнения ОПУ
Чтобы понять, как выглядит обновленный отчет о прибылях и убытках, называемый сегодня отчетом о финансовых результатах, рекомендуется ознакомиться с примером его формирования:
| Показатель | Код | 20Х9 год, в тыс. руб. | 20Х0 год, в тыс. руб. |
| Прибыль | 2110 | 3663 | 5421 |
| Расходы от основной деятельности компании | 2120 | 1230 | 1145 |
| Валовой доход | 2100 | 5536 | 9845 |
| Коммерческие затраты | 2210 | 1101 | 903 |
| Управленческие денежные оттоки | 2220 | 1456 | 1254 |
| Доход от реализации продукции | 2200 | 6987 | 1012 |
| Получение процентов | 2320 | 4563 | 4563 |
| Уплата процентов | 2330 | 21 | 5 |
| Прочие поступления | 2340 | 15 | 8 |
| Иные затраты | 2350 | 11 | 136 |
| Доход до налогообложения | 2300 | 4536 | 6896 |
| Текущий налог на прибыль | 2410 | 30 | 14 |
| Прочее | 2460 | 41 | 78 |
| Чистый доход (убыток) | 2400 | 3245 | 9856 |
Важно! Суммы, отражаемые в отчете о прибылях и убытках, должны округляться до целого числа.
Ошибки и их последствия
В случае допущения ошибок при формировании отчета о прибылях и убытках, компанию могут наказать штрафом. Его размер регламентирован статьей 15,11 Кодекса об административных правонарушениях. Наказать могут только в том случае, если сумма, отраженная в отчете, искажена более чем на 10% от фактической.
Ответственность несет руководитель организации. Если нарушение произошло впервые, ему выпишут штраф в размере от 5 до 10 тыс. рублей, за повторное предоставление отчетности с некорректными суммами он увеличивается до 20 тысяч рублей.
| Оценка стоимости бизнеса |
Финансовый анализ по МСФО |
Финансовый анализ по РСБУ |
| Расчет NPV, IRR в Excel |
Оценка акций и облигаций |
Источник: finzz.ru
Отчет о финансовых результатах за 2022 год: расшифровка строк и пример заполнения
В составе годовой бухгалтерской отчетности сдайте отчет о финансовых результатах. В отчет за 2022 год включите данные за 2022 и 2021 годы. Расходы и убытки показывайте в скобках. Все правила с расшифровкой строк и примерами смотрите в статье.
Скачивайте готовые образцы форм годовой отчетности с подсказками экспертов
По какой форме сдавать отчет о финансовых результатах
Форму отчета о финансовых результатах утвердил Минфин России Приказом от 02.07.2010 № 66н. Использовать форму Минфина обязанность, а не право организаций. Но компания может сама установить степень детализации. Например, расшифровать, из чего складываются коммерческие расходы, и ввести для этого дополнительную строку «В том числе».
Как рассчитать величины отчета
Каждая итоговая величина получается путем сложения или вычитания промежуточных величин. Например, чтобы найти валовую прибыль, нужно сначала взять два промежуточных показателя: выручку и себестоимость продаж, затем от первого отнять второй.
Промежуточные величины, которые участвуют в расчетах со знаком «минус», то есть отнимаются, нужно указывать в круглых скобках. Некоторые показатели всегда стоят в скобках: коммерческие расходы, проценты к уплате и прочие. Но есть и те, которые могут быть либо в скобках, либо без них. Это, к примеру, прибыль (убыток) до налогообложения.
У всех строк есть графа «Пояснения». В ней проставляют номер пояснений, в которых раскрыта информация по данной строке.
Для каждой строки предусмотрен свой код, его указывают в отдельном столбце. Расшифровка кодов приведена в Приложении 4 к Приказу № 66н . Порядок заполнения и расшифровку строк отчета подробно отразили в таблице.
Как заполнить строки отчета о финансовых результатах
Код
Наименования показателя
Расшифровка строк
Информация о выручке организации (доходах по обычным видам деятельности) ( п. 18 ПБУ 9/99, п. 27 ПБУ 2/2008)
Куда и в какой срок сдать отчет о финансовых результатах
Организации должны представить отчет о финансовых результатах в налоговую инспекцию. Срок – не позднее трех месяцев после окончания отчетного года. Срок сдачи бухгалтерской отчетности за 2022 год – 31.03.2023.
В статистику бухотчетность обычные организации не сдают. Сдавать отчетность надо только в ИФНС. Налоговая служба формирует ГИРБО – ресурс, содержащий отчетность всех организаций ( ст. 18 Закона «О бухучете»).
Отчетность для ГИРБО сдавайте в налоговую по ТКС или через сайт ФНС ( Порядок представления отчетности).
Уверенно взаимодействуйте с контрольными органами с КонсультантПлюс
Пример заполнения отчета о финансовых результатах
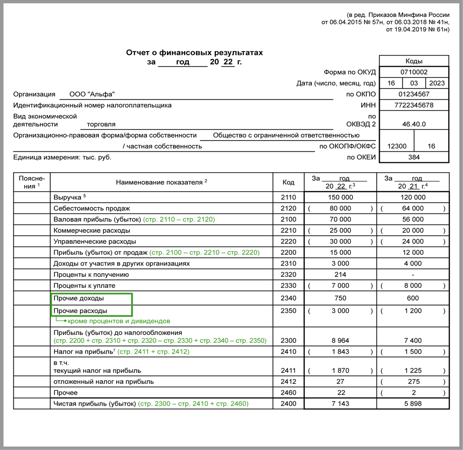
Дополнительная информация
Вопрос:
Сдают ли отчет о финансовых результатах малые предприятия?
Ответ:
Да. Однако субъекты малого предпринимательства могут применять специальную упрощенную форму отчета. Она приведена в Приложении 5 к Приказу № 66н.
Вопрос:
В каких единицах измерения заполняется отчет о финансовых результатах?
Ответ:
В тысячах рублей. Данные поправки в Приказ № 66н внесены Приказом Минфина России от 19.04.19 № 61н.
Вопрос:
Какова цель заполнения отчета о финансовых результатах?
Ответ:
Основная цель – это показать, как были рассчитаны итоговые показатели: валовая прибыль (убыток), прибыль (убыток) от продаж, прибыль (убыток) до налогообложения, чистая прибыль (убыток).
Образец заполнения бухгалтерского баланса
По этой теме
Консультант Плюс
Бесплатный доступ на 3 дня Получить
Получить бесплатный доступ
на 3 дня
Спасибо за ваше обращение!
14.11.2022 — 24.11.2022
Курс повышения квалификации
15.11.2022 — 16.11.2022
Подписаться на рассылку
Поздравляем! Вы успешно подписались на рассылку
У вас уже есть обслуживаемая система КонсультантПлюс?
Получите полный доступ к КонсультантПлюс бесплатно!
Вы переходите в систему КонсультантПлюс
- Вакансии
- О нас
- Контакты
- Политика конфиденциальности
- Новости законодательства
- Прайс-лист 1С
- Купить Консультант Плюс
- Купить 1С
- Записаться на семинар
- Большой тест-драйв
- Калькуляторы
- Производственный календарь
- Путеводители
- Удаленная поддержка
- Приложение Информер
- Помощь Информер
- Тесты
ежедневно, c 9:00 до 19:00
127083, г. Москва, ул. Мишина, д. 56
Согласие на обработку персональных данных
Физическое лицо, ставя галочку напротив текста «Я даю согласие на обработку персональных данных» и/или нажимая на кнопку отправки заполненной формы на интернет-сайтах — https://www.4dk.ru/, https://4dk-consultant.ru, https://4dk-reg.ru, https://meprofi.ru, https://cpk4dk.ru (далее — Сайты), обязуется принять настоящее Согласие на обработку персональных данных (далее — Согласие).
Действуя свободно, своей волей и в своем интересе, а также подтверждая свою дееспособность, физическое лицо дает свое согласие ООО «ЧТО ДЕЛАТЬ КОНСАЛТ», местонахождение: 127083, г. Москва, ул. Мишина, д.56, ЭТАЖ 3, КОМ. 307, ОГРН 5137746191941, ИНН 7714923575 (далее — Оператор), на обработку своих персональных данных со следующими условиями:
1. Согласие дается на обработку персональных данных, с использованием средств автоматизации.
2. Согласие дается на обработку следующих персональных данных:
- • фамилия, имя, отчество;
- • место работы и занимаемая должность;
- • адрес электронной почты;
- • номера контактных телефонов
3. Оператор осуществляет обработку полученной от Пользователей информации в целях оказания услуг в соответствии с уставной деятельность, в том числе предоставления Пользователю доступа к персонализированным ресурсам Сайтов; связи с Пользователем, путем направления уведомлений, запросов и информации, касающихся оказываемых услуг, исполнения соглашений и договоров; обработки запросов и заявок от Пользователя, а также проверки, исследования и анализа данных, позволяющих поддерживать и улучшать сервисы Оператора.
4. Основанием для обработки персональных данных является: статья 24 Конституции Российской Федерации; устав Оператора; настоящее согласие на обработку персональных данных.
5. В ходе работы с персональными данными будут совершены следующие действия: сбор, запись, систематизация, накопление, передачу (распространение, предоставление, доступ), хранение, уточнение (обновление, изменение), извлечение, использование, блокирование, удаление, уничтожение.
Пользователь дает свое согласие на передачу своих персональных данных при условии обеспечения в отношении передаваемых данных целей использования, предусмотренных п.3, следующим лицам, являющимся партнерами Оператора:
- ООО «ЧТО ДЕЛАТЬ СИСТЕМА»
Местонахождение: 127083, г. Москва, вн.тер.г. муниципальный округ Савеловский, ул. Мишина д.56. Этаж/комн 6/617
ИНН 7714469778; ОГРН 1217700112080. - ООО «ЧТО ДЕЛАТЬ»
Местонахождение: 127083 г. Москва, ул. Мишина д.56, комната 306
ИНН 7714378062; ОГРН 1167746252728. - ООО «ЧТО ДЕЛАТЬ АУДИТ»
Местонахождение: 127083 г. Москва ул. Мишина д.56, этаж 5, комната 509
ИНН 7714948185; ОГРН 5147746225798. - ООО «ЧТО ДЕЛАТЬ КВАЛИФИКАЦИЯ»
Местонахождение: 127083, г. Москва, ул. Мишина, д.56
ИНН 7714349600; ОГРН 1157746706523. - ООО «ЧДВ»
Местонахождение: 127083, г. Москва, ул. Мишина, д. 56, этаж 6, ком.609
ИНН 7714988300; ОГРН 1177746359889. - ООО «СЕРВИС СОФТ»
Местонахождение: 430030, Республика Мордовия, город Саранск, ул. Васенко, д.13,этаж 4, помещение 7
ИНН 1327032250/ОГРН 1181326002527. - ООО «ЧТО ДЕЛАТЬ РЕШЕНИЕ»
Местонахождение: 127083, г. Москва, ул. Мишина, д.56, офис 308
ИНН 7714986720 / ОГРН 1177746340617.
6. Согласие на обработку персональных данных может быть отозвано субъектом персональных данных. В случае отзыва субъектом персональных данных согласия на обработку персональных данных оператор вправе продолжить обработку персональных данных без согласия субъекта персональных данных при наличии оснований, указанных в пунктах 2 — 11 части 1 статьи 6, части 2 статьи 10 и части 2 статьи 11 Федерального закона 152-ФЗ.
7. Согласие действует все время до отзыва субъектом согласия на обработку персональных данных.
Источник: www.4dk.ru