
Привет, на связи Василий Жданов в статье рассмотрим внеоборотные активы предприятия. Бухгалтерский баланс, оформленный в виде двусторонней таблицы “Актив-Пассив”, разрабатывается Министерством финансов России. Под Активами понимается все то, чем владеет и пользуется компания. Имущество, в свою очередь, подразделяется на 2 группы в зависимости от функций и состава: основной капитал (внеоборотные активы) и оборотный капитал (оборотные активы). Разберемся, какое место занимают внеоборотные активы предприятия в балансе предприятия, какими они бывают, как их увеличить.
Что такое внеоборотные активы предприятия
В любых предприятиях на бухгалтерском балансе числятся оборотные и внеоборотные активы (имущество), которые участвуют в производственном процессе, и без которых коммерческая деятельность неосуществима.
Под внеоборотными активами понимаются такие объекты имущества, для которых справедливы следующие утверждения:
- они применяются в ходе осуществления предпринимательской деятельности компании на протяжении более чем 12 месяцев;
- их стоимость переносится на цену готового товара (услуги, работы);
- они полезны коммерческой организации, приносят доход.
Группы вне- и оборотных активов Баланса включают в себя статьи бухгалтерского баланса (отдельные его строки). Статьи внеоборотных активов следующие:
Баланс: внеоборотные активы
- нематериальные активы (в нашей статье будет использовано сокращение — НМА);
- отложенные налоговые активы (ОНА);
- результаты исследований и разработок;
- финансовые вложения;
- не- и материальные поисковые активы (НПА, МПА — 2 отдельные статьи Баланса);
- доходные вложения в материальные ценности (сокр. МЦ);
- основные средства (ОС).
Рассмотрим каждую из статей внеоборотных активов в отдельности.
Отложенные налоговые активы (внеоборотные активы предприятия)
К отложенным налоговым активам относится часть отложенного налога на прибыль, которая способствует снижению суммы налога на прибыль, запланированного к перечислению в бюджет в следующем за отчетным периоде (либо в будущих периодах).
Финансовые вложения (внеоборотные активы предприятия)
Важно! Статья “Финансовые вложения” участвует в обоих разделах баланса (в оборотных и внеоборотных активах). Ранее, в старой форме бухгалтерского баланса, финансовые вложения в оборотных активах назывались долгосрочными (со сроком обращения (погашения) более 1 года), а во внеоборотных — краткосрочными.
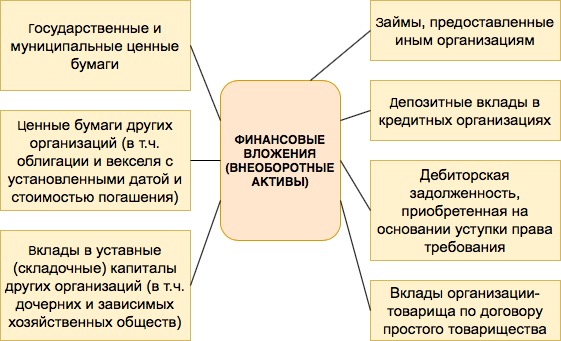
Доходные вложения в материальные ценности (внеоборотные активы предприятия)
Многие компании получают дополнительный доход благодаря предоставлению во временное пользование (или владение) другим организациям каких-либо вещественных ценностей. Нередко компания уже успела вложить средства в такие материальные ценности, а значит, эти вложения считаются доходными (ведь передача имущества приносит фирме прибыль). Соответственно, такие инвестиции и становятся доходными вложениями в материальные ценности — внеоборотными активами.
Основные средства (внеоборотные активы предприятия)
Перечислим виды долго эксплуатируемого имущества компании, которые можно отнести к категории основных средств:
- здания, постройки, сооружения;
- недра земли, водные комплексы и иные объекты природопользования;
- оборудование, силовые и рабочие машины;
- участки земли;
- регулирующие и измерительные устройства и приборы;
- капитальные вложения в объекты, которые были взяты в аренду;
- вычислительная техника;
- капитальные вложения в коренные улучшения земельных участков (мелиоративные работы наподобие осушения и орошения);
- транспорт;
- внутрихозяйственные дороги;
- хозяйственный и производственный инвентарь, инструмент, принадлежности;
- многолетние насаждения;
- племенной, продуктивный, рабочий скот.
Нематериальные и материальные поисковые активы (внеоборотные активы предприятия)
Материальные и нематериальные поисковые активы предприятия хоть взаимосвязаны, отображаются в двух разных статьях бухгалтерского баланса:
● результаты оценки целесообразности добычи ископаемых с коммерческой точки зрения;
● право (с лицензией) на поиск, оценку месторождений, на разведку полезных ископаемых;
● итоги отбора образцов и разведочного бурения;
● сведения, полученные в ходе проведения геофизических, геологических, топографических исследований;
● оборудование (резервуары, насосы, буры);
Результаты исследований и разработок (внеоборотные активы предприятия)
Статья “Результаты исследований и разработок” призвана отражать затраты компании на технологические работы, опытно-конструкторские и научно-исследовательские работы, которые еще не были завершены. К этой статье будут отнесены в том числе:
- работы завершенные, но по закону не подлежащие правовой охране;
- оконченные работы, результат которых подлежит правовой охране со стороны государства, но которые должным образом документально не оформлены.
Нематериальные активы (внеоборотные активы предприятия)
Какое-либо имущество компании может называться нематериальным активом и числится в бухгалтерском балансе, если одновременно выполняются следующие условия:
- рассматриваемый объект не обладает материально-вещественной формой;
- это объект, который будет использоваться предприятием на протяжении более чем 1 года (в том числе, если он применяется в рамках одного операционного цикла длительностью от 1 года);
- фактическая стоимость объекта определена;
- у фирмы имеются права на данный объект, что подтверждается документально;
- использование данного объекта положительно сказывается на доходах компании.
К нематериальным активам могут быть отнесены следующие объекты владения предприятий:
- деловая репутация, перешедшая новому собственнику вместе с купленной компанией (как целого имущественного комплекса или только его части);
- произведения искусства, научные исследования, литературные произведения;
- секреты производства (“ноу-хау”);
- программы для вычислительных и электронных машин;
- товарные знаки, знаки обслуживания;
- достижения в селекционировании;
- изобретения;
- полезные модели.
Внеоборотные активы предприятия в балансе (строки)
В бухгалтерском балансе коммерческой организации внеоборотные активы отражаются как основные средства, в числе которых:
- НМА (нематериальные активы),
- отложенные налоговые активы,
- доходные вложения в материальные ценности,
- финансовые вложения,
- транспортные средства,
- здания и сооружения,
- оборудование, машины и инструменты.
На приобретение внеоборотных активов расходуются значительные финансовые средства, которые признаются вложениями в производство. Такие инвестиции во внеоборотное имущество отражаются в активе бухгалтерского баланса , где аккумулируются все сведения о том, что имеется в собственности предприятия. Рассмотрим содержимое строк баланса, в которых отражаются данные о внеоборотных активах:
По стр.: Сведения о процентных займах со сроком погашения более 12 месяцев, купленных акциях, вкладах в уставные капиталы.
— Отложенные налоговые активы — часть отложенного налога на прибыль, снижающая налог на прибыль для уплаты в будущих налоговых периодах.
— Если предприятие учитывает отложенные активы свернуто, по стр.1180 прописывается положительная разница между сальдо по дебету сч.09 и кредиту сч.77 “Отложенные налоговые обязательства”. В стр.1420 “ОНО” должен стоять “-”.
— Если фирма развернуто отражает сумму налоговых активов, в стр.1180 прописывается дебетовое сальдо сч.09 “Отложенные налоговые активы”.
Прочие внеоборотные активы (строка 1190)
Стоимость всех внеоборотных активов, которые не нашли отражения в других строках бухгалтерского баланса, отражается по строке 1190. К таковым относятся:
- Затраты последующих периодов, имеющие сроки списания, превышающие 1 год, например:
- паушальный взнос за средства индивидуализации, за право пользования итогами интеллектуальной работы;
- затраты на освоение природных ресурсов и т.д.
- Предоплата, аванс за оказанные услуги и выполненные работы, оплаченные с целью возведения объектов ОС.
- Затраты на незавершенные НИОКР, расходы на объекты, которые в будущем будут вписаны в бухгалтерскую отчетность как НМА и ОС (это вложения во внеоборотные активы).
- Требующее монтажа оборудование:
- оборудование, которое будет введено в эксплуатацию только после того, как будут собраны его части, и когда его прикрепят к несущим конструкциям здания/сооружения;
- запасные части к такому оборудованию.
- Многолетние насаждения, не достигшие возраста эксплуатации.
В следующей таблице продемонстрировано, на основании каких счетов бухучета заполняется стр. 1190 бухгалтерского баланса:
ДС сч.15 “Заготовление и приобретение МЦ” в части оборудования, требующего монтажа.
Как увеличить внеоборотные активы предприятия
Существует три пути увеличения внеоборотных активов предприятия:
- Приобрести дополнительные нематериальные активы и основные средства (сооружения, здания, оборудование, машины и т.д.).
- Инвестировать средства в возведение новых объектов основных средств.
- Осуществить долгосрочные финансовые вложения.
Нормативные и законодательные акты по теме
Приказ Минфина РФ от 02 июля 2010 № 66н
Ответы на часто задаваемые вопросы по теме “Внеоборотные активы предприятия”
Вопрос: Нематериальный актив не признается таковым в балансе, если предприятие не может документально подтвердить наличие прав на его использование. Какими документами подтверждается право владения и применения НМА?
Ответ: В зависимости от того, о каком именно нематериальном активе идет речь, право на него может быть доказано путем предоставления оформленного патента, свидетельства, какого-то иного охранного документа, а также документов, которые подтверждают переход исключительного права на средство индивидуализации или результат интеллектуальной деятельности без договора, либо такой договор.
Источник: finzz.ru
Внеоборотные активы. Основные фонды и нематериальные активы организации. Амортизация
Актив — это совокупность имущественных прав (имущества), принадлежащих физическому или юридическому лицу в виде основных средств, нематериальных активов, материальных производственных запасов, денежных средств, финансовых вложений, а также денежных требований к другим физическим или юридическим лицам. Активы группируются по составу, размещению и использованию в денежной оценке на начало и конец отчетного года.
Внеоборотные активы состоят из нематериальных активов, основных средств (фондов), незавершенных капитальных вложений, долгосрочных финансовых вложений, доходных вложений в материальные ценности 1 . Внеоборотные активы — это собственные средства фирм, изъятые ими из хозяйственного оборота, но отражаемые в бухгалтерском балансе. К ним относят отвлеченные средства, текущие изъятия оборотных средств, основные средства, переданные филиалам и подразделениям фирмы [1] [2] .
Основными фондами (ОФ) называют произведенные активы, созданные в процессе производства, которые характеризуются следующими признаками: используются длительное время неоднократно или постоянно, не изменяют натурально-вещественную форму, постепенно переносят свою стоимость на изготовляемый продукт. В настоящее время в России действует следующая типовая классификация основных фондов: здания (кроме жилья), сооружения, жилища, машины и оборудование, транспортные средства, инструмент, производственный и хозяйственный инвентарь, рабочий и продуктивный скот, многолетние насаждения, прочие основные фонды.
Согласно ст. 257 НК РФ, под основными средствами в целях налогообложения понимается часть имущества, используемого в качестве средств труда для производства и реализации товаров (выполнения работ, оказания услуг) или для управления организацией первоначальной стоимостью более 40 тыс руб. и сроком службы более 12 мес.
Для определения общего объема основных фондов, их вещественной и отраслевой структуры, а также для исчисления износа (амортизации) основных фондов, анализа их воспроизводства применяется стоимостная оценка. При этом каждый элемент основных фондов имеет несколько оценок но стоимости:
- • полная первоначальная стоимость;
- • полная восстановительная стоимость;
- • первоначальная стоимость за вычетом износа;
- • восстановительная стоимость за вычетом износа.
Первоначальная стоимость основного средства определяется как сумма
расходов на его приобретение, сооружение, изготовление, доставку и доведение до состояния, пригодного для использования. Первоначальная стоимость основных средств изменяется в случаях достройки, дооборудования, реконструкции, модернизации, технического перевооружения, частичной ликвидации соответствующих объектов. Достройка, дооборудование, модернизация предполагают изменение технологического или служебного назначения оборудования, здания, сооружения или другого объекта амортизируемых основных средств, например в связи с повышенными нагрузками (или другими качествами) этих объектов. Реконструкция — это переустройство объектов основных средств для совершенствования производства и повышения его технико-экономических показателей. К техническому перевооружению относится комплекс мероприятий по повышению технико-экономических показателей основных средств или их отдельных частей на основе внедрения передовой техники и технологии, механизации и автоматизации производства, модернизации и замены морально устаревшего и физически изношенного оборудования новым, более производительным.
Таким образом, полная первоначальная стоимость основных фондов — это их фактическая стоимость на момент ввода в эксплуатацию, которая включает весь объем затрат на сооружение или приобретение основных фондов, а также расходы на транспортировку и монтаж. По полной первоначальной стоимости основные фонды поступают на баланс предприятия, и ее величина остается неизменной в течение срока их функционирования.
Первоначальная стоимость за вычетом износа (остаточная стоимость) определяется как разность между полной первоначальной стоимостью и стоимостью износа, которая уже перенесена на продукцию в ходе функционирования основных фондов, плюс стоимость частичного восстановления основных фондов в ходе их капитального ремонта и модернизации. Полная восстановительная стоимость определяется как стоимость воспроизводства основных фондов (аналогичных) в новом виде в современных условиях. Различия между первоначальной и восстановительной стоимостью основных фондов зависят от изменения цеп на их отдельные компоненты. При этом восстановительная стоимость может быть как больше, так и меньше первоначальной стоимости, что зависит от направления изменения цен на материалы, стоимости производства строительных и монтажных работ, транспортных тарифов, уровня производительности труда и т.д. (В Системе национальных счетов основные фонды оцениваются исключительно но восстановительной стоимости.) При определении восстановительной стоимости амортизируемых основных средств в целях налогообложения учитывается переоценка основных средств, осуществленная по решению налогоплательщика по состоянию на 1 января 2002 г. Восстановительная стоимость за вычетом износа определяется путем умножения полной восстановительной стоимости, полученной в результате переоценки основных фондов, на коэффициент их износа.
Амортизация основных фондов. Амортизация — это денежное выражение стоимости износа основных фондов, перенесенной на изготовленный продукт; процесс переноса стоимости основных фондов на изготовляемый продукт по мере их износа. Она включается в себестоимость продукции, поскольку выступает как затраты основных фондов на производство продукции. По мере реализации продукции денежные суммы накапливаются в амортизационном фонде, предназначенном для обеспечения полного восстановления (реновации) выбывающих основных фондов.
Годовая сумма амортизационных отчислений определяется по формуле:

где Ф — полная первоначальная стоимость основных фондов; Л — ликвидационная стоимость основных фондов за вычетом расходов на демонтаж; Т — нормативный срок службы основных фондов.
Годовые нормы амортизации определяются по формуле

Действующие нормы амортизации дифференцируются по отдельным видам и группам основных фондов. При этом для каждого вида фондов устанавливается единая норма амортизации независимо от того, в какой отрасли они используются. В зависимости от режима работы, естественных условий и агрессивной среды, в которой эксплуатируются основные фонды, для отдельных их видов применяются поправочные коэффициенты к нормам амортизационных отчислений, которые приводятся в сборнике норм амортизации.
Начисление амортизации но основным фондам в бухгалтерском учете производится ежемесячно. Для этого используется годовая норма амортизации конкретного вида основных фондов, деленная на 12. Амортизация по вновь введенным основным фондам начисляется с первого числа месяца, следующего за месяцем их введения в эксплуатацию, а по выбывшим фондам прекращается с первого числа месяца, следующего за месяцем выбытия.
Начисление амортизации производится но основным фондам только в течение их нормативного срока службы. В том случае, если основные фонды переводятся в установленном порядке на консервацию или проводятся их реконструкция и техническое перевооружение, то в течение данного периода амортизационные отчисления на эти фонды не производятся и на этот же период продлевается срок службы основных фондов. На ряд видов и групп основных фондов амортизационные отчисления не производятся (библиотечные фонды, жилищный фонд, основные фонды городского благоустройства, фонды бюджетных организаций и др.).
В настоящее время существует несколько методов начисления амортизации 1191:
- • линейный метод;
- • метод ускоренной амортизации;
- • метод начисления амортизации по понижающим коэффициентам;
- • метод суммы лет;
- • метод начисления износа по выработке продукции.
При линейном методе в течение всего нормативного срока эксплуатации амортизация начисляется равными частями от балансовой стоимости по установленным нормам:

где А — годовая сумма амортизации; Ф — первоначальная стоимость ОФ; Л — ликвидационная стоимость ОФ; Т — нормативный срок службы ОФ.
При использовании метода ускоренной амортизации начисление производится по удвоенным нормам, применяемым ежегодно к остаточной стоимости основных фондов.

Сумма амортизации для первого года — для второго года —

и т.д. При расчете данным способом не учитывается ликвидационная стоимость. Например, если балансовая стоимость основных фондов составляет 50 млн руб., норма амортизации — 10%, то при линейном методе ежегодные амортизационные отчисления составят 5 млн руб., а при ускоренном методе в первый год они составят 110 млн руб. (50 • 0,2), во второй — 8 млн руб. ((50 — 10) • 0,2), в третий — 6,4 млн руб. и т.д.
Метод ускоренной амортизации применяется только к активной части основных фондов (по перечню высокотехнологичных отраслей и эффективных видов машин и оборудования, который устанавливается федеральными органами исполнительной власти). При этом амортизационные отчисления, начисленные по ускоренному методу, используются строго по целевому назначению.
Метод начисления амортизации по понижающим коэффициентам целесообразно применять в тех случаях, когда в результате переоценки основных фондов финансово-экономические показатели работы предприятия существенно ухудшились. Предельный понижающий коэффициент амортизации равен 0,5.
По методу суммы лет количество лет срока службы активов располагается в обратном порядке в числителе, а сумма этих чисел — в знаменателе. Например, если срок использования сервера составляет восемь лет, то при записи этих чисел в обратном порядке получим выражение

Сумма этих чисел = 36. Доля, приходящаяся на первый год, составляет 8/36, а на последний — 1/36. В конце восьмого года сервер полностью списывается по ликвидационной стоимости. При этом надо учитывать, что величина первоначальной стоимости за вычетом износа не может опускаться ниже уровня ликвидационной стоимости.
Метод начисления износа по выработке продукции.
Величина амортизации на единицу продукции определяется по следующей формуле:

тогда Aj = A • Qj — величина амортизации за i-й год; Q, — объем выпускаемой продукции за i-й год.
Балансы основных фондов. Балансы основных фондов показывают их динамику за год. Баланс основных фондов, составляемый по балансовой стоимости, является исходным для составления баланса в постоянных, среднегодовых и других ценах.
В балансе для каждого вида основных фондов рассчитываются следующие показатели:
- • наличие на начало года;
- • поступило в отчетном году, всего;
- • ввод в действие основных фондов;
- • прочие поступления;
- • выбыло в отчетном году, всего;
- • ликвидировано основных фондов;
- • прочее выбытие;
- • наличие на конец года.
Аналогичный баланс составляется по стоимости за вычетом износа. Стоимость основных средств на конец периода определяется по балансовой схеме:

где Фк — стоимость основных средств на конец периода; Фн — стоимость основных средств на начало периода; Ф„ — стоимость поступивших основных средств в течение периода; Фв — стоимость выбывших основных средств в течение периода.
Среднегодовая стоимость основных средств вычисляется по средней хронологической:

где Ф| — стоимость основных средств на начало j-го месяца, j = 2. 12.
Показатели движения и состояния основных фондов. Показатели движения:
- 1) коэффициент поступления (ввода) (Квь) — (стоимость вновь поступивших основных средств)/(стоимость основных средств на конец отчетного периода);
- 2) коэффициент обновления (КоС)) — (стоимость новых основных средств)/(стоимость основных средств на конец отчетного периода);
- 3) коэффициент выбытия основных средств (/Свыб) — (стоимость всех выбывших основных средств)/(стоимость основных средств на начало отчетного периода);
- 4) коэффициент ликвидации (Кшкв) — (стоимость ликвидированных основных средств)/(стоимость основных средств на начало отчетного периода).
Показатели состояния:
- 1) коэффициент износа (Ки) — (сумма износа)/(нолная стоимость наличных основных средств), или (1 — Ку);
- 2) коэффициент готовности (Кг) — (остаточная стоимость основных средств)/(полная стоимость наличных основных средств), или (1 — Ки).
Показатели использования’.
1) фондоотдача — отношение стоимости произведенной продукции за период к средней величине стоимости основных фондов за тот же период:

2) фондоемкость — показатель, обратный фондоотдаче:

3) фондовооруженность — отношение среднегодовой величины основных производственных фондов к среднесписочной численности производственного персонала за год:

Для анализа фондоотдачи используется формула индекса переменного состава:

Нематериальные активы. Экономика в своем развитии прошла несколько этапов. Конец XIX в. характеризовался становлением индустриальной экономики. В конце XX в. произошел переход от индустриальной экономики к экономике услуг, так как наметилось преобладание процессов, не имеющих непосредственного отношения к производству.
В настоящее время в условиях развития информационного общества наметился реальный сдвиг к экономике знаний. В условиях, когда информация и знания составляют значительный процент от стоимости компании, стоимость информационных технологий/информационных систем (IT/IS), используемых в компании, не может быть определена только количественной стоимостной оценкой основных и оборотных средств, используемых для функционирования этих IT/IS. Чтобы адекватно оценить стоимость IT/IS, необходимо учитывать нематериальные активы компании, порождаемые использованием IT /IS.
Д. Андриссен и Р. Тиссен выделяют пять групп нематериальных активов [3] :
- 1) ценные ресурсы и приобретения (сложившаяся клиентская база, торговая марка и имидж, сеть поставщиков, интеллектуальный потенциал, обладание стандартами);
- 2) общие моральные ценности (ориентация на потребителя, надежность, качество и др.);
- 3) технологии и формализованные знания (патенты, лицензии, руководства, процедуры и т.п.);
- 4) первичные процессы и процессы управления (руководство и контроль, обмен информацией, управленческая информация);
- 5) навыки и неформализованные знания (ноу-хау, сферы компетенции).
В российском законодательстве к нематериальному активу относится
объект, для которого единовременно выполняются следующие условия [4] :
- • объект будет использоваться в производстве продукции, при выполнении работ или оказании услуг, для управленческих нужд организации и т.п.;
- • организация имеет оформленные документы, подтверждающие существование самого актива и права данной организации на результат интеллектуальной деятельности или средство индивидуализации (средство индивидуализации — это патенты, свидетельства, другие охранные документы и т.н.);
- • возможность идентификации объекта от других активов;
- • объект предназначен для использования в течение длительного времени, т.е. срока полезного использования продолжительностью свыше 12 мес. или обычного операционного цикла, если он превышает 12 мес.;
- • организацией не предполагается продажа объекта в течение 12 мес. или обычного операционного цикла, если он превышает 12 мес.;
- • фактическая (первоначальная) стоимость объекта может быть достоверно определена;
- • отсутствие у объекта материально-вещественной формы.
К нематериальным активам относятся: произведения науки, литературы и искусства, программы для электронных вычислительных машин, базы данных, изобретения, полезные модели, селекционные достижения, секреты производства (ноу-хау), товарные знаки и знаки обслуживания, деловая репутация и т.п.
Стоимость приобретенной деловой репутации определяется расчетным путем как разница между покупной ценой, уплачиваемой продавцу при приобретении предприятия как имущественного комплекса (в целом или его части), и суммой всех активов и обязательств по бухгалтерскому балансу на дату его покупки (приобретения). Положительную деловую репутацию следует рассматривать как надбавку к цене, а отрицательную деловую репутацию — как скидку с цены. Приобретенная деловая репутация амортизируется в течение 20 лет (по не более срока деятельности организации). Амортизационные отчисления по положительной деловой репутации определяются линейным способом. Отрицательная деловая репутация в полной сумме относится на финансовые результаты организации в качестве прочих доходов.
Нематериальными активами не являются: расходы, связанные с образованием юридического лица (организационные расходы); интеллектуальные и деловые качества персонала организации, их квалификация и способность к труду.
В гражданском законодательстве РФ объекты промышленной собственности разделены с 1 января 2008 г. на результаты интеллектуальной деятельности и средства индивидуализации (см. ПБУ 14/2007). К первым относятся объекты патентного права — изобретение, полезная модель, промышленный образец и ноу-хау. В качестве средств индивидуализации выделены фирменное наименование, товарный знак и знак обслуживания, наименование места происхождения товара и коммерческое обозначение.
Нематериальный актив принимается к учету по фактической (первоначальной) стоимости, определенной по состоянию на дату его принятия. Фактической (первоначальной) стоимостью нематериального актива признается сумма, исчисленная в денежном выражении, равная величине оплаты в денежной и иной форме или величине кредиторской задолженности, уплаченная или начисленная организацией при приобретении, создании актива и обеспечении условий для использования актива в запланированных целях. В табл. 2.1 приведены затраты на приобретение нематериального актива.
Статьи затрат на приобретение нематериального актива
Наименование статьи затрат
Стоимость (цена) интеллектуальной деятельности или средств индивидуализации, уплачиваемая в соответствии с договором об отчуждении исключительного права
Таможенные пошлины и таможенные сборы
Невозмещаемые суммы налогов, государственные, патентные и иные пошлины, уплачиваемые в связи с приобретением нематериального актива
Вознаграждения, уплачиваемые посреднической организации и иным лицам, через которые приобретен нематериальный актив
Суммы, уплачиваемые за информационные и консультационные услуги, связанные с приобретением нематериального актива
Контрагентские расходы (выполнение работ или оказание услуг сторонними организациями)
Расходы на оплату труда работников, непосредственно занятых в создании нематериального актива
Специальное оборудование, используемое непосредственно при создании нематериального актива
Иные расходы, непосредственно связанные с созданием и приобретением нематериального актива и обеспечением условий для использования актива в запланированных целях
Источник: studme.org
Что из нижеперечисленного относится к внеоборотным активам?
В состав внеоборотных активов входят основные средства (ПБУ 6/01), нематериальные активы (ПБУ 14/2007), доходные вложения в материальные ценности, результаты исследований и разработок, финансовые вложения (ПБУ 19/02), отложенные налоговые и прочие внеоборотные активы (Приказ Минфина России от 02.07.2010 N 66н).
Что включается в состав необоротных активов?
- Нематериальные активы
- Основные средства
- Незавершенные капитальные вложения
- Долгосрочные биологические активы
- Долгосрочные финансовые инвестиции
- Долгосрочную дебиторскую задолженность
- Отсроченные налоговые активы
- Прочие необоротные активы
Какие статьи включаются в состав долгосрочных активов?
ПОНЯТИЕ ДОЛГОСРОЧНЫХ АКТИВОВ
К долгосрочным активам относятся основные средства, нематериальные активы, инвестиционное имущество, биологические активы и т.
Какие средства относятся к оборотным и внеоборотным активам?
Внеоборотные активы — те ресурсы фирмы, срок службы которых превышает 1 год: основные средства, долгосрочные финансовые обязательства, незавершенное строительство и т. д. Оборотные активы (ОА) — активы компании, которые потребляются в течение одного производственного цикла или списываются в течение года.
Что относится к внеоборотным активам?
К внеоборотным относят активы предприятия, приносящие предприятию доходы в течение более одного года, или обычного операционного цикла, если он превышает один год. Другая часть активов предприятия — оборотные активы, приносят доход предприятию один и более раз в течение года.
Какие виды средств можно отнести к внеоборотным активам?
- Нематериальные активы .
- Результаты исследований и разработок .
- Нематериальные поисковые активы .
- Материальные поисковые активы .
- Основные средства .
- Доходные вложения в материальные ценности .
- Финансовые вложения .
- Отложенные налоговые активы
Что входит в состав нематериальных активов?
- произведения науки, литературы и искусства;
- программы для ЭВМ;
- базы данных;
- исполнения;
- фонограммы;
- вещание организаций эфирного или кабельного вещания;
- изобретения;
- полезные модели;
Что входит в состав постоянных активов?
В составе постоянных активы различают активную и пассивную части. К активной части постоянных активов относятся машины, оборудование, транспортные средства, непосредственно участвующие в переработке, преобразовании и перемещении предметов труда.
Что входит в состав оборотных активов?
- запасы;
- НДС по приобретенным ценностям;
- дебиторская задолженность;
- финансовые вложения (за исключением денежных эквивалентов);
- денежные средства и денежные эквиваленты;
- прочие активы, удовлетворяющие признакам оборотных активов.
Что относят к краткосрочным активам?
Краткосрочные активы включают активы (такие, как запасы и дебиторская задолженность), которые продаются, потребляются или реализуются в рамках обычного операционного цикла, даже если не предполагается их реализовать в течение двенадцати месяцев после окончания отчетного периода.
Какие активы являются долгосрочными?
Виды вложений в долгосрочные активы
Вложениями в долгосрочные является создание и приобретение: основных средств; инвестиционной недвижимости; предметов финансовой аренды; нематериальных активов.
Что относится к долгосрочным активам к продаже?
Долгосрочные активы к продаже (активы, удерживаемые для продажи) – это долгосрочные активы, стоимость которых будет возмещена в основном в результате продажи активов, а не от их использования.
Какое имущество относится к оборотным активам?
Оборотные и внеоборотные активы – это, простыми словами, имущество которое используется организацией и должно приносить ей доход. . К оборотным активам относят материалы, товары, продукцию, дебиторскую задолженность, вклады, денежные средства и прочие оборотные активы (Приказ Минфина России от 02.07.2010 N 66н).
Что такое необоротные активы пример?
Типичными примерами необоротных активов являются здания, машины и производственное оборудование, автомобили, приобретенные лицензии и патенты, дебиторская задолженность со сроком погашения свыше года, а также быки, коровы и другие животные в сельхозхозяйственных предприятий.
Что относятся к активам?
К активам можно отнести банковские депозиты, инвестиции, наличные деньги, некоторые предметы домашней обстановки, автомобили и недвижимость. К пассивам — кредиты в банках, займы в микрофинансовых организациях, рассрочки, долги соседям.
Источник: topobzor10.ru