
Доход — это выручка бизнеса, то есть деньги, которые компания заработала на своей деятельности, плюс кое-что еще. «Кое-что» — это деньги не от работы бизнеса, а, например, проценты по банковским депозитам или оплата от арендатора.
Допустим, речь о кафе. Тогда выручкой будут деньги от продажи кофе и пирожков, а доходом — выручка в сумме с тем, что набежало по депозиту. А если из этого вычесть все-все расходы, то получится уже прибыль. Это если кратко, подробнее — в статье.
Что считается доходом компании
Доход компании — это выгода, которую компания получает от своей деятельности.
Доход может поступать от прямой деятельности, например продажи кофе в кофейне, и внереализационной — например, процентов по выданным займам. Но вне зависимости от источника дохода компания платит на него налог на прибыль — согласно своей системе налогообложения.
Принято считать, что доход — это деньги, которые падают на счет в банке, но это не совсем верно. Доход — это увеличение собственного капитала, а тот растет, когда:
Точки роста прибыли. Revenue Breakdown. Илья Балахнин о декомпозиции выручки.
- компания получает прибыль и не выводит ее в качестве дивидендов;
- компания погашает свои обязательства, к примеру расплачивается с кредиторами, и теперь меньше денег должна банку.
Поэтому возможна ситуация, когда доход увеличился не потому, что бизнес классно поработал и вся команда была эффективной, а потому что компания расплатилась с кредиторами или всего лишь не вывела дивиденды.
Доход, выручка и прибыль: в чем разница
Иногда предприниматели путают доход, выручку и прибыль. Это рискованно: например, если считать, что выручка — это деньги, которые компания заработала, а значит, их можно вывести, очень быстро бизнес окажется на грани разорения. Как в этих историях:
- Как выплата дивидендов наугад едва не угробила бизнес.
- Думали, что заработали 12 млн — и вытащили половину на себя. А потом узнали, что на самом деле был убыток 10 млн. Как так?
- Как мы вывели компанию из дыры в −5,5 млн ₽. За полтора года.
Чтобы не попасть в историю, давайте разбираться.
Выручка — это деньги от проданных товаров или выполненных услуг. Тут важно не путать выручку и поступление денег на счет. Когда клиент переводит оплату, это поступление. Выручкой эти деньги станут, когда компания выполнит работу, а клиент примет ее.
Например, студия дизайна получила заказ на разработку сайта за 300 000 рублей. По договору плата за работу поступила двумя переводами: в марте и в мае. Студия выполнила заказ и сдала сайт клиенту в июне, поэтому эти деньги стали июньской выручкой.
Доход — это выручка бизнеса плюс внереализационные поступления. Например, дизайн-студия в июне получила 300 000 рублей за разработку сайта, а еще 20 000 рублей — от сдачи в аренду одного из своих кабинетов. Этот доход берут, когда считают чистую прибыль компании.
Прибыль — это деньги, которые остаются, когда из доходов компании вычитают расходы. Это общее упрощенное определение, потому что видов прибыли много: все зависит от того, какие доходы учитывать и какие расходы вычитать. Обычно же идут поэтапно:
Чтобы не запутаться, держите краткую памятку:

Еще обычно считают операционную и маржинальную прибыль — подробнее об этом мы рассказали в статье «Виды прибыли и способы расчета».
Виды доходов
Компании могут получать доходы в разном виде:
- Денежном — на банковский счет или наличными. Это могут быть деньги за товары или услуги или внереализационные поступления, например банковские проценты или оплата аренды.
- Неденежном — по бартеру, взаимозачету или через заем. Например, студия дизайна сделала сайт для мебельной фабрики, а фабрика взамен отдала новые столы и стулья для офиса студии — это тоже доход, только не в деньгах.
В Налоговом кодексе есть понятие дохода от реализации — это выручка от реализации товаров, услуг или имущественных прав. С этой точки зрения доход можно дополнительно делить на реализационный, который имеет отношение к прямой деятельности компании, и внереализационный.
Что не относится к доходам
Не все поступления, которые приходят в компанию, можно считать доходом. Так, согласно положению по бухгалтерскому учету «Доходы организации», доходами не признаются:
- косвенные налоги — НДС, акцизы, пошлины;
- авансы и предоплаты;
- имущество или имущественные права, которые передали в качестве залога;
- займы и кредиты.
Эти правила действуют вне зависимости от системы налогообложения, которую компания использует: в отчетности на УСН или ОСНО доходами компании будет признаваться одно и то же.
Доходы в финансовой отчетности
В бухгалтерский отчетности доходы, полученные компанией, делятся на доходы от обычных видов деятельности — по основному виду бизнеса — и прочие. При этом доходом признаётся всё, что помогает компании увеличивать свой капитал. Вот критерии:
- у компании есть право на эти деньги согласно договору;
- эти деньги помогут получить экономическую выгоду;
- можно четко определить суммы доходов и расходов;
- право собственности по товару или услуге уже перешло клиенту.
В управленческой же отчетности доходом считается выручка — ее обычно смотрят в ОПиУ, это отчет о прибылях и убытках. В нем выручку очищают от расходов и получают прибыль. Но кроме выручки в ОПиУ также учитывают внереализационные доходы — как часть общего дохода.
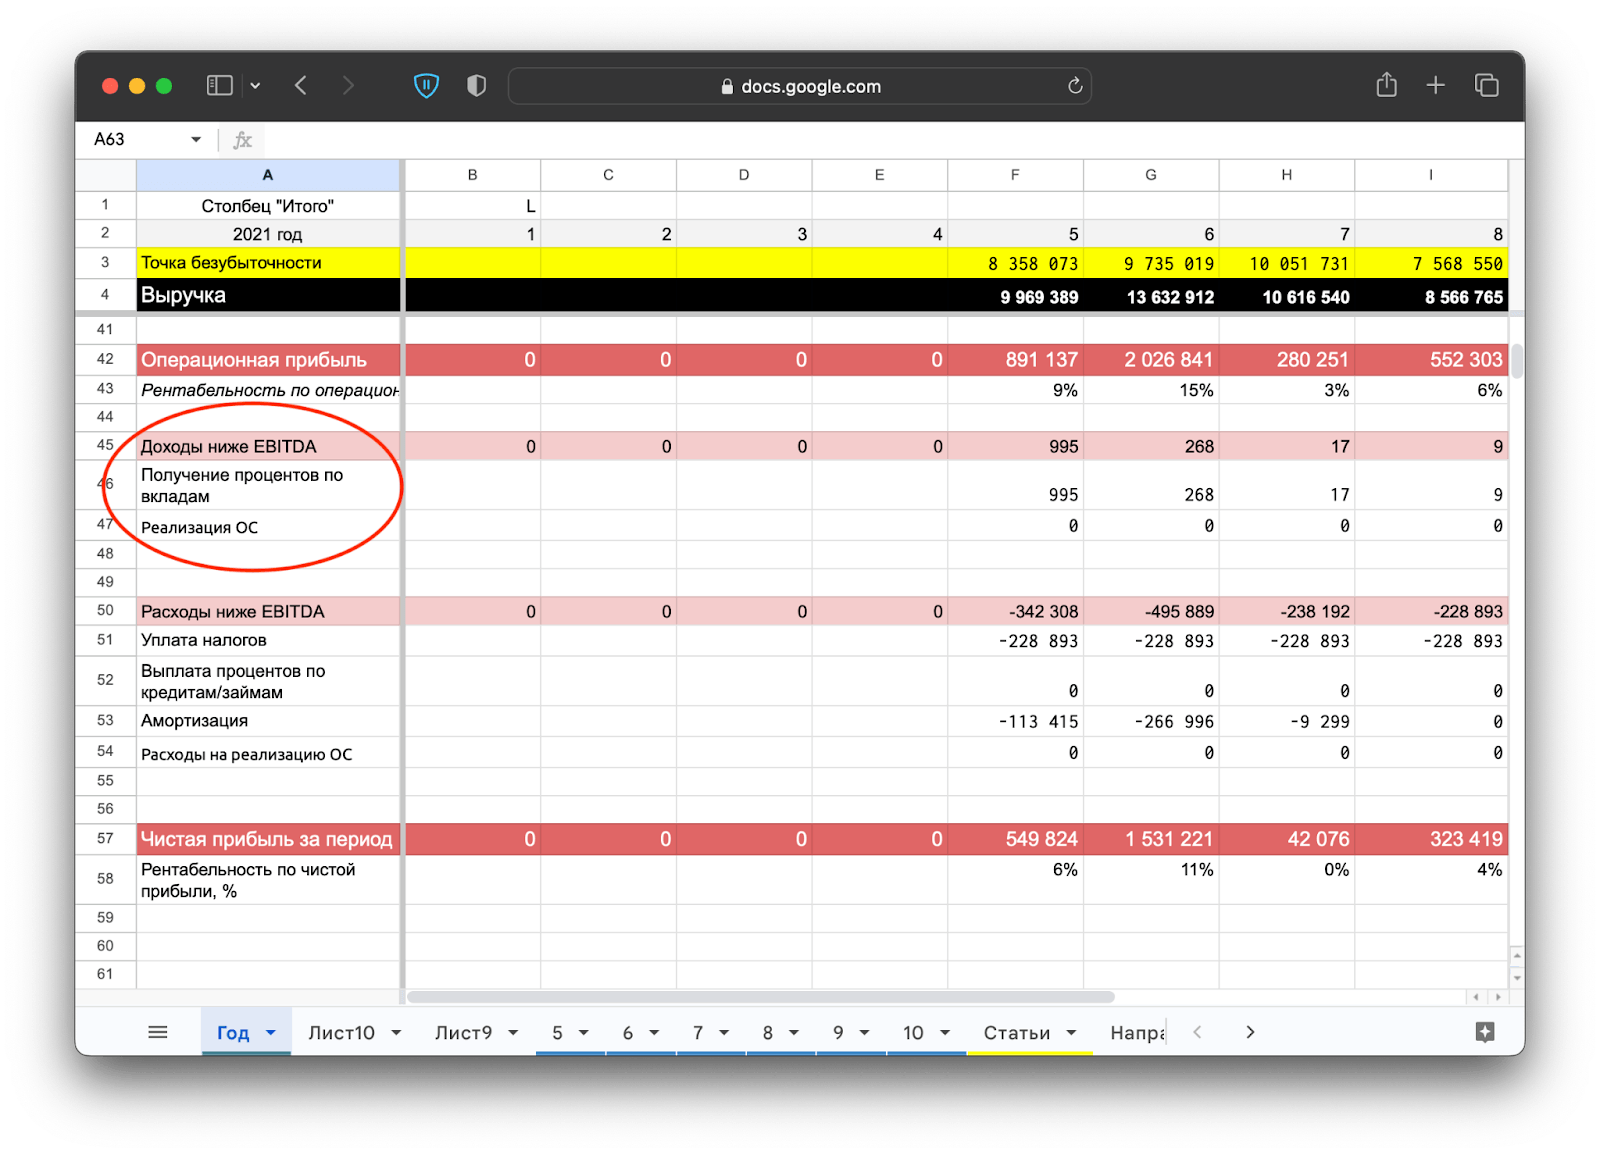
Начать считать доходы, выручку и прибыль вашего бизнеса поможет наш шаблон ОПиУ: его можно получить бесплатно в составе Барсетки — это 15 шаблонов для финансового учета в малом и среднем бизнесе.
Уже отправляем!
Вы уже забирали эту прелесть. Воспользуйтесь поиском по своей почте, найдете. Если не нашли, то попробуйте с другой почты или напишите на [email protected]
Барсетка шаблонов
15+ инструментов финансового учета для малого бизнеса. Шаблоны готовы к работе и сопровождаются инструкцией. Это бесплатно.
Частые вопросы о доходах, выручке и прибыли
| Отвечает Никита Дрожжев, финдиректор компании «Нескучные финансы», частный инвестор и предприниматель ↓ |
Зачем отдельно считать доход компании?
Доход компании нужно знать, чтобы правильно посчитать чистую прибыль и определить налогооблагаемую базу. Частая проблема на практике: если предприниматель признает доход раньше, чем выполнил свои обязательства, он попадает в кассовый разрыв. Если брать не доход, а только выручку — без учета внереализационных доходов — итоговые цифры могут быть сильно искажены.
Как считать доход компании?
Чтобы узнать доход бизнеса, нужно к выручке прибавить внереализационные доходы. При этом тут важно точно понимать, что считается выручкой, а что — внереализационными доходами.
Выручка — это деньги, которые компания заработала на своих товарах и услугах при условии, что права на них уже перешли клиенту. Если компания получила деньги, но клиент не подписал акт о выполненных работах, не принял работу хотя бы на словах, эти деньги выручкой не считаются.
Внереализационные доходы — это иные поступления. Например, банковские проценты по депозитам, доходы от сдачи имущества в аренду, выплаты пеней.
Если сложить выручку и внереализационные доходы, вы получите полную сумму денег, которую компания заработала, — без учетов расходов.
Что не считается доходом?
В целом к доходам не относятся все те поступления, которые не увеличивают капитал бизнеса. Например, компания «Томат» взяла кредит, банк перечислил эти деньги на счет, но доходом они не будут.
Доходы бизнеса: в двух словах
- Доход, выручка и прибыль компании — это разные вещи.
- Доход — это выручка компании в сумме с внереализационными поступлениями. Например, для кофейни доходом будут проценты по депозиту или деньги от сдачи каморки в аренду.
- Выручка — это деньги от проданных товаров или выполненных услуг по основному виду деятельности. Например, продажа кофе и десертов в кофейне.
- Чистая прибыль — это то, что остается у бизнеса после вычета всех-всех расходов. А еще прибыль бывает операционная, валовая, маржинальная.
- Доходами бизнеса не считаются: авансы и предоплаты клиентов; косвенные налоги, например НДС; залог в виде имущества; займы и кредиты; взносы в уставной капитал.
Поможем разобраться с доходами, расходами и прибылью
«Нескучные финансы» уже много лет помогают бизнесу разбираться не только с доходами, но и с другими важными вопросами, например:
- как и где найти деньги, когда их нет;
- как бизнесу выбраться из убытков;
- что делать, чтобы наладить стабильный денежный поток;
- как фокусироваться только на выгодных сделках;
- как наконец-то избавиться от кассовых разрывов;
- как взять и — ух! — увеличить прибыль;
- как красиво масштабироваться.
Вот как это обычно бывает:
- Нашли 8 млн рублей на выполнение крупного заказа. Без кредита!
- Разморозили 12 млн рублей со склада автосервиса.
- Вычислили снабженца-вора, который стоил компании 9,9 млн рублей в месяц.
- Избавились от кассовых разрывов и накопили 3 млн рублей резервов.
Вы тоже можете прийти к нам со своей бизнес-задачей: тип бизнеса, город и даже страна не важны. Мы работаем онлайн, поэтому можем сотрудничать с бизнесом из любого города России, СНГ и Европы.
А самый простой способ подробнее узнать о том, как финдир НФ помогает решать бизнес-задачи, — это онлайн-экскурсия. ↓
Экскурсия по аутсорсу финучета
Онлайн-встреча о технологии «Нескучных» для вашей компании. Чем мы можем помочь, в какие сроки и сколько это будет стоить.
Источник: noboring-finance.ru
Чем отличается выручка от дохода
Доходность и оборот денежных средств являются одними из самых важных экономических показателей, что применяются при анализе эффективности бизнеса. От значения этих показателей зависит финансовое положение компании. Многие новички в сфере предпринимательства часто говорят о том, что выручка является синонимом дохода. Однако на практике, величина и значение этих показателей могут различаться. В данной статье мы предлагаем обсудить вопрос о том, чем отличается выручка от дохода.

Что такое выручка предприятия (или оборот)
Термин «выручка» используется в отношении денежных средств, полученных фирмой, благодаря реализации товарной продукции либо исполнением услуг. Как правило, при составлении расчетов учитывается определенный промежуток времени. Всего несколько десятилетий назад выручка рассматривалась как один из ключевых видов прибыли.
Однако в современных экономических условиях данный показатель получил самостоятельное значение. Важно отметить, что от размера этого показателя зависит результат развития всей коммерческой структуры. Получение выручки является главной задачей хозяйственной деятельности.
Низкое или отрицательное значение денежного оборота свидетельствует о неправильно выбранной стратегии управления компанией и растущих убытках.
Многие новички в сфере предпринимательства часто задаются вопросом о порядке использования данного показателя. Как правило, этот экономический инструмент используется при проведении анализа величины спроса на товарную продукцию либо услуги компании. Результат данного анализа ложится в основу стратегии, посвященной дальнейшему развитию компании. На основании величины финансового оборота можно провести оценку экономической деятельности и установить план по закупке расходных материалов.
По мнению финансовых специалистов, выручка является одним из ключевых показателей. Отсутствие финансового оборота свидетельствует о необходимости экстренного принятия мер, направленных на коррекцию хозяйственной деятельности. На основании объема выручки, полученной за прошлые периоды, устанавливается норма товаров для следующего производственного цикла. Важно отметить, что многие инвесторы и кредиторы часто запрашивают подобную информацию перед подписанием договора о сотрудничестве.
Разновидности показателя
Многие финансисты часто допускают ошибку, говоря о том, что выручкой являются все финансовые потоки в бюджет предприятия. Следует понимать, что на расчетный счет организации либо в саму кассу могут поступить денежные средства, не связанные с прямой деятельностью компании. К таким видам поступлений относятся:
- Займы и кредиты, оформленные в банковских и иных финансовых структурах.
- Денежные средства, предназначенные для оплаты больничных счетов, перечисленные ФСС.
- Возврат денежных средств в случае неправильного оформления финансовых операций.
В экономической сфере выделяется два основных вида выручки. Первый показатель, получивший название валовая прибыль, сочетает в себе все денежные средства, полученные благодаря продаже товарной продукции. Вторым видом выручки является «чистый» показатель. Для того чтобы определить размер чистого оборота, необходимо от общего количества заработанных денег отнять затраты на оплату налогов. Как правило, этот вид выручки используется при составлении финансовых отчетов.
Как рассчитывают выручку
Рассматривая вопрос о том, в чем заключается разница между доходом и выручкой, необходимо уделить отдельное внимание порядку составления расчетов последнего показателя. Для определения размера выручки за определенный период необходимо использовать следующую формулу: «Себестоимость товара + наценка на продукцию». В некоторых случаях при составлении расчетов более целесообразно умножать количество реализованной продукции на конечную стоимость товара.

Доход: определение и сущность
В экономической теории термин «доход» используется для описания роста экономических показателей за счет получения новых активов либо денежных средств, что увеличивают капитал коммерческой структуре. Говоря простым языком, размер дохода приравнивается к величине, на которую увеличивается уставной фонд организации. Важно отметить, что взносы учредительского совета в уставной фонд компании не являются доходом. По словам финансовых специалистов, основным источником дохода является хозяйственная деятельность предприятия. Простая форма дохода является разницей между валовой прибылью и затратами на производство.
Важно отметить, что размер выручки может не совпадать с величиной дохода. Данная разница объясняется тем, что каждая фирма может заниматься несколькими видами хозяйственной деятельности, каждая из которых будет формировать собственный источник дохода. Доход компании может формироваться за счет штрафов, начисленных на контрагентов, не выполнивших условия договора или процентных отчислений по вкладам в финансовые структуры. При составлении бухгалтерских отчетов учитываются разные источники доходов предприятия. К таким источникам относятся:
- Денежные средства, полученные за счет продажи товарной продукции либо выполнения услуг.
- Ресурсы, полученные благодаря совершенным финансовым операциям.
- Финансовые средства, полученные благодаря инвестиционной деятельности.
- Средства, полученные внереализационным методом.
К последней категории относятся все штрафы, пени и проценты, начисленные в отношении дебиторов и контрагентов, которые не выполнили свои контрактные обязательства. К этой же категории можно отнести денежные средства, которые были инвестированы в уставной фонд компании третьими лицами.
В некоторых случаях доходом могут быть признаны излишки ТМЦ, выявленные во время инвентаризации активов предприятия. Как правило, такие товарно-материальные ценности являются результатом форс-мажорных обстоятельств. В качестве примера приведем ситуацию, в которой пожар уничтожил один из производственных цехов. В этой ситуации данный актив списывается в убыток.
Разбирая сгоревший цех, работники компании откладывают кирпичи, которые могут быть использованы для постройки нового сооружения или перепродажи. Денежные средства, полученные от продажи подобных объектов, относятся к категории дохода от чрезвычайных происшествий.

Главные отличия между выручкой и доходом
Отличие выручки от дохода заключается в ограниченности первого показателя. Как мы уже говорили выше, данный термин используется для обозначения денежных средств, полученных благодаря основной хозяйственной деятельности. Понятие «доход» не ограничивается подобными рамками. Валовый доход включает в себя все виды финансовых поступлений, что были перечислены выше.
Чистый доход является разницей между валовым показателем и косвенными затратами на бизнес. К этой категории можно отнести налоговые взносы, пошлины на ввоз импортных товаров и акцизы.
В сегменте розничной торговли величина выручки зависит от общего объема денежных средств, поступивших в кассу. Величина чистого дохода зависит от стоимости товара у поставщиков и наценки на себестоимость продукции. Здесь нужно отметить, что величина инвестиционного и финансового дохода не зависит от количества проданных изделий или числа оказанных услуг. Данный фактор является основной разницей между рассматриваемыми значениями.
Также специалисты выделяют разницу в порядке составления расчетов величины дохода и финансового оборота компании. В качестве примера приведем ситуацию, в которой компания списала кредиторскую задолженность в размере пятидесяти тысяч. Данные денежные средства получили статус безнадежной кредиторской задолженности, что относится к внереализационным доходам компании. Подобная финансовая операция не приносит компании финансовых результатов, что является одним из главных свойств выручки. Необходимость включения данной суммы в статью доходов объясняется снижением общего размера долга перед контрагентами.
Основываясь на вышесказанном можно сделать вывод, что соотношение дохода и расходов является обобщенным показателем, который учитывается при составлении статистических отчетов. Составление расчетов величины этих показателей позволяет определить результативность хозяйственной деятельности и составить прогнозы на будущие периоды.

Выводы (+ видео)
В рамках данной статьи мы рассмотрели, что означают термины выручка и доход, в чем разница между этими показателями и их ключевые свойства. Уровень денежных средств, полученных от хозяйственной деятельности, определяет результативность предпринимательской деятельности. Именно поэтому величина этих показателей имеет первостепенную важность для каждого инвестора и бизнесмена.
Источник: ktovbiznese.ru
Выручка, доход и чистая прибыль: в чём разница?

Понять эффективно работает бизнес или нет не так просто, так как критериев оценки достаточно много. Тем не менее, при анализе текущей деятельности компании используется ряд финансовых показателей: выручка, доход и чистая прибыль. На практике эти понятия часто путают, поэтому будем разбираться.
Выручка
Выручка — это денежные средства, которые компания получает от реализации своих товаров и услуг за определенный срок.
Существует два способа отражения выручки:
- Кассовый метод – к выручке относятся только фактически поступившие деньги, то есть в выручку включаются и авансы, по которым компания еще не исполнила обязательств.
- Учет выручки по начислению — выручка фиксируется в момент отгрузки товара или предоставления услуги. Данный способ отражает объём продаж, но не учитывает недобросовестных контрагентов, которые могут не оплатить счета.
В бухгалтерском учете выручка компании делится на два вида:
- Валовая выручка — суммарная денежная выручка предприятия от реализации произведенных товаров, работ, услуг, а также собственных материальных ценностей, реализованных за отчётный период.
- Чистая выручка — это валовая выручка за минусом акцизов, налогов, сборов и пошлин, непосредственно включённых в стоимость товара. Отражается в отчёте о прибылях и убытках.
Тем не менее, сама по себе выручка не отражает эффективность работы компании, так как выручка бывает и у убыточных предприятий, но характеризует долю компании на рынке.
Валовый доход
Доход — денежные или иные ценности, получаемые в результате какой-либо деятельности, то есть это все поступления, а не только те, которые связаны с основной деятельностью компании. К доходу относятся проценты по депозитам или взысканные штрафы и пени.
В отличие от выручки, которую можно чётко планировать, доход может быть незапланированный.
Показатель валового дохода даёт возможность оценить эффективность работы компании поскольку отражает общую сумму выручки при реализации:
- производимых ею товаров и услуг;
- недвижимости и других основных средств;
- нематериальных активов;
- акций;
- прав на интеллектуальную собственность.
Валовый доход включает получаемую плату от сдачи в аренду оборудования или недвижимости, а также других видов оказываемых фирмой услуг нетоварного характера.
Кроме того, включаются прочие виды поступлений:
- средства, поступившие на счёт предприятия от контрагентов по решению суда;
- пени, штрафы, уплаченные контрагентами за нарушение договорных обязательств;
- банковские проценты;
- страховой резерв;
- финансовая помощь или взносы на благотворительные цели и иная безвозмездная помощь;
- роялти и дивиденды;
- доход от операций по реализации ценных бумаг;
- страховые выплаты;
- прочие поступления.
Валовый доход имеет также нематериальную составляющую – доходы от:
- капитальных вложений и операций по реинвестированию;
- накоплений на пенсионных счетах;
- размещения депозитов на банковских счетах;
- международной финансовой помощи согласно международным финансовым договорённостям.
Прибыль
Выделяют валовую и чистую прибыль.
Валовая прибыль — разница между выручкой и себестоимостью сбытой продукции или услуги.
Чистая прибыль представляет собой комплексный показатель, включающий все виды полученных фирмой доходов с учетом произведенных расходов. Это то, что прежде всего интересует владельца бизнеса.
Для расчёта чистой прибыли из валовой вычитают обязательные платежи: налоги, сборы и штрафы и процентные платежи.
Далее владелец бизнеса решает, что делать с оставшейся суммой денег, которая является нераспределенной прибылью. Он может взять эти деньги в виде дивидендов либо пустить на развитие бизнеса, то есть реинвестировать.
Если величина чистой прибыли отрицательная — это непокрытый убыток, с которого не уплачивается налог на прибыль.
Как это реализовано в Business Scanner
Текущие и потенциальные пользователи сервиса Business Scanner часто задают вопрос каким образом мы рассчитываем те или иные показатели, которые отражаются в нашем сервисе?
В Business Scanner мы используем общепринятые формулы расчета финансовых показателей и опираемся на данные полученные из систем учёта клиента. Если у вас в компании присутствует особый расчёт данных показателей, то мы сможем это отразить в сервисе Business Scanner в рамках индивидуальной доработки.
А теперь покажем наглядно как это выглядит в Business Scanner.

Отчёт Продажи, где отражаются показатели Валовой Выручки и Рентабельности.

Отчёт Прибыль, где отражаются показатели Валовой Прибыли и Валовой Выручки за период.

Отчёт Чистая прибыль, где отражаются показатели Чистой Прибыли и Затрат за период.
Поделиться новостью
Последние новости

Агроферма ООО «Бородулинское», клиент АЛАН-ИТ – лауреат премии Data Award 2023
18 мая в Москве состоялось подведение итогов премии Data Awards 2023. В этом году в ней впервые принимал участие клиент сервисов Dairy Production Analytics и Business Scanner — агроферма ООО «Бородулинское», ставшая лауреатом конкурса.

Встреча с учениками школы №33
20 февраля в офисе компании АЛАН-ИТ прошла встреча с учениками 10 классов школы №33 города Ярославля (школа с углублённым изучением математики).
Источник: www.scanner.bz