
Имущество фирмы в бухгалтерском учете называют актив ми. В самом общем смысле активы — это то, чем компания владеет и благодаря чему может получать экономически выгоду в будущем.
Все активы в бухучете делят на внеоборотные и оборотные. В составе внеоборотных активов основная доля, как правило, принадлежит основным средствам.
К внеоборотным активам также относят незавершенное строительство, нематериальные активы (например, зарегистрированные исключительные права на изобретения)и финансовые вложения сделанные на срок более 1 года (например, акции ОАО «Газпром», приобретенные как объект долгосрочного инвестирования).
К основным средствам относятся машины и оборудование, здания, сооружения и другие средства производства, срок службы которых превышает 1 год. Основные средства стоимостью менее 40 000 руб. за единицу разрешено учитывать и составе товарно-материальных запасов (оборотных актиWow), списывать на расходы в полных суммах по мере их ввода в эксплуатацию.
Основные средства в течение длительного срока сохраняют свою натуральную форму и изнашиваются постепенно, перенося свою стоимость на готовую продукцию по частям через начисление износа (амортизации).
Амортизация простыми словами за 3 минуты
К основным средствам, в частности, относят:
· Здания и сооружения;
· станки и оборудование;
В состав оборотных активов (оборотных средств) включают:
· деньги в кассе, на расчетных и валютных счетах;
· задолженность покупателей перед фирмой за отгруженные им товары или оказанные услуги (дебиторская задолженность);
· задолженность поставщиков по авансам, которые они получили в счет будущих поставок дебиторская задолженность по авансам);
· некоторые другие объекты учета.
Отличительной особенностью оборотных активов или средств является то, что они постоянно находятся в обороте, непрерывно меняют свою форму, трансформируясь из одного актива в другой.
ПРИМЕР
Рассмотрим следующую ситуацию.
Виды оборотных активов фирмы
Вы приезжаете на своем Мерседесе последней модели в супермаркет «Седьмой континент» и покупаете пачку замороженных пельменей. Несколько дней они проводят в ожидании своей участи у вас в морозильной камере, после высыпаются в кастрюлю с кипящей водой и подаются; на стол. Что обо всем этом сказал бы бухгалтер?
В представлении бухгалтера эта ситуация выглядела бы следующим образом. Вы приехали в супермаркет на своем основном средстве (автомобиле), истратили оборотный актив (деньги) на приобретение другого оборотного актива (пельменей), классифицируемого как сырье.
Далее это сырье лежало у вас на складе (в холодильнике) несколько дней, после чего было отправлено в производство (в кастрюлю), где какое-то время находилось в состоянии незавершенного производства, пока не преврати лось в готовую продукцию (сваренные пельмени).
Очень важно понимать, что активы могут легко менять свои форму, но при этом в пассиве баланса никаких изменений не| происходит.
ПРИМЕР
Изменение в структуре актива баланса может
не затрагивать структуру пассива
Вернемся к компании «Суперкастрюля» Петра Сачкова и Георгия Чхеидзе и вспомним ее начальный баланс:
| Актив (млн. руб.) | Пассив (млн. руб.) | ||
| Нематериальные активы (патент) | 1,5 | Капитал | 3,4 |
| Оборотные активы(деньги) | 1,9 | ||
| Итого | 3,4 | Итого | 3,4 |
Теперь предположим, что фирма начала функционировать, а именно были закуплены оборудование на сумму 1,2 млн. руб. и материалы стоимостью 0,5 млн. руб.
В результате данных операций структура баланса изменилась и приняла следующий вид:
| Актив (млн. руб.) | Пассив (млн. руб.) | ||
| Нематериальные активы (патент) | 1,5 | Капитал | 3,4 |
| Основные средства | 1,2 | ||
| Оборотные активы | 1,9 | ||
| материалы | 0,5 | ||
| Денежные средства 0,2(1,9-1,2-0,5) | 0,2 | ||
| Итого | 3,4 | Итого | 3,4 |
Обратите внимание на три существенных момента:
В результате данных операций итог баланса (называемый также валютой баланса) не изменился и остался равен 3,4 млн. руб.
Структура актива баланса существенно изменилась. Значительно сократились денежные средства. Появились основные средства и материалы. Операции не затронули пассив баланса. Собственниками по-прежнему остались Петр и Георгий, их доли также не претерпели никаких изменений, изменился только состав имущества, которым они владеют.
Источник: infopedia.su
Анализ активов: как структурировать и как контролировать
Успех деятельности предприятия во многом зависит от того, насколько грамотно руководство распоряжается капиталом. Чтобы понять, как размещать средства с максимальной гарантией прибыли и минимальными рисками, необходимо структурирование активов. Поговорим о том, какие цели достигаются с его помощью и какие данные потребуются для расчета. Расскажем и о способах упрощения процедуры анализа активов.
Для чего нужен анализ оборотных и внеоборотных активов?
Активами предприятия являются не только деньги на его счету, но любые ресурсы, которые необходимы для ведения хозяйственной деятельности и получения прибыли. Это и ценные бумаги, и долги дебиторов, и сырье для производства товаров, а также сама продукция, оборудование и многое другое.
Активы классифицируют по разным признакам. Так, по форме они бывают материальными и нематериальными. К первой категории относится все, что имеет денежную ценность: продукция, материалы, здания, оборудование. Ко второй — то, у чего нет стоимости: например, патенты или права на товарный знак. По возможности и срокам перевода в денежные средства активы делятся на высоколиквидные, среднеликвидные и низколиквидные.
Но в бухгалтерской отчетности принято классифицировать активы по особенностям их участия в обороте предприятия. По этому параметру они бывают оборотными (текущими) и внеоборотными. Первый тип активов отличается коротким сроком использования. Они обращаются за год и менее.
Оборотные активы — это деньги, кратковременные инвестиции и дебиторские задолженности, сырье для производства продукции. Как правило, они характеризуются высокой ликвидностью. Внеоборотные же активы имеют долгий срок обращения — более года. К этой группе относятся: основной капитал предприятия, долговременные финансовые вложения, нематериальные ресурсы.
Каждый вид активов имеет определенную долю в капитале предприятия. Соотношение зависит в том числе от специфики деятельности. Например, если компания занимается материалоемким производством, ее оборотные активы будут преобладать над внеоборотными. Это касается и торговых фирм, где существует короткий цикл закупки и реализации товаров.
Невозможно наладить успешную работу предприятия и стабильно получать прибыль, если не иметь представления о структуре активов, их соотношении, о тенденциях к изменению за тот или иной промежуток времени. Простейший пример: компания вложила слишком много средств в закупку материалов и не учла объем производственных мощностей. В итоге сырье лежит на складе мертвым грузом, капитал не используется, организация теряет прибыль. И наоборот: если материалов недостаточно, производство простаивает, что тоже не лучшим образом отражается на финансовом состоянии компании.
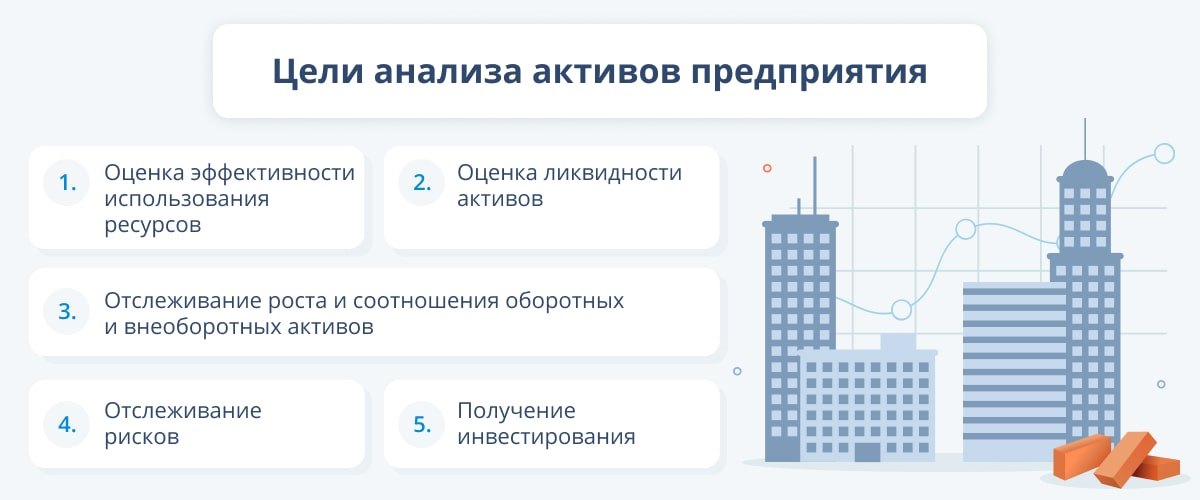
Таким образом, анализ активов организации служит залогом ее стабильной и успешной деятельности. С его помощью достигается одновременно несколько целей.
Оценка эффективности использования ресурсов
Анализ оборотных и внеоборотных активов позволяет понять, рационально ли размещаются средства компании и какие меры можно принять для повышения продуктивности работы. Например, если баланс показывает высокую стоимость амортизации основных средств, на основе этого, вероятно, можно сделать вывод о необходимости обновления оборудования. Рост доли запасов, не вызванный объективными причинами, может говорить о том, что значительная часть продукции остается нереализованной. Это, в свою очередь, свидетельствует либо о превышении норм производства, либо о проблемах в системе сбыта.
Оценка ликвидности активов
Об этом свойстве мы уже упоминали. Ликвидность активов тем выше, чем короче период их процесса превращения в деньги. В бухгалтерском балансе этот параметр отражается в виде категорий от А1 до А4 [1] :

Ликвидные активы, реализуемые в минимальный срок либо вовсе не требующие реализации. Это собственно деньги на счетах предприятия и ценные бумаги, которые можно в любой момент перевести в рубли или в другую валюту.

Высоколиквидные активы с малым периодом реализации. Это краткосрочные инвестиции и дебиторские задолженности сроком до одного года. Их довольно быстро можно перевести в деньги, но должник, например, не всегда в состоянии выплатить кредитору требуемую сумму до окончания действия договора, так что на реализацию требуется время.

Низколиквидные активы. К этой категории относятся товары, сырье для их производства, а также «дебиторка» сроком больше года. Если у компании возникнет необходимость получить деньги для оплаты счетов путем продажи материалов, сделать это вполне реально, но времени потребуется гораздо больше, чем, к примеру, для реализации ценных бумаг.

Неликвидные активы. Точнее было бы сказать, что это имущество с минимальной степенью ликвидности. В данную категорию входит основной капитал компании (здания, производственные мощности, транспорт) и нематериальные активы — словом, все то, что в принципе не предназначено для продажи в процессе деятельности предприятия. Реализация этой части ресурсов может потребоваться, например, в ходе признания банкротства компании.
Анализ активов по степени ликвидности очень важен для определения финансового состояния компании. При этом имеет значение тип ресурсов в зависимости от их обращения. Анализ ликвидности оборотных активов позволяет определить платежеспособность предприятия. Если компания располагает достаточным объемом быстрореализуемого капитала в течение операционного цикла, значит, она в состоянии своевременно платить по обязательствам, а это служит признаком финансовой стабильности. Анализ ликвидности внеоборотных активов показывает, в частности, насколько быстро и в каком объеме предприятие сможет удовлетворить требования кредиторов в случае банкротства.
На заметку
Анализ активов предприятия может быть внутренним и внешним. Первый проводится в самой компании. Его задача — дать объективную информацию о финансовом состоянии организации, возможностях ее развития. Внешний анализ выполняется заинтересованными сторонними лицами, прежде всего инвесторами. Его цель — оценить перспективы финансового вложения в компанию и возможные риски.
Отслеживание роста и соотношения оборотных и внеоборотных активов
С помощью анализа можно понять, какой тип ресурсов преобладает в деятельности предприятия и как меняется размер их долей за определенный промежуток времени. На основе этого делаются выводы о рациональности размещения средств и о финансовом состоянии компании в целом.
Так, если высоколиквидные текущие активы преобладают над внеоборотными, это чаще всего говорит о стабильной деятельности предприятия и его способности приносить прибыль. Но, как уже говорилось, многое зависит от сферы бизнеса. Некоторые компании в силу специфики своей деятельности используют преимущественно внеоборотные активы, и естественно, что их доля будет больше. Поэтому при анализе имеет значение не столько сам коэффициент соотношения, сколько его динамика и соответствие норме, установленной для данного предприятия.
Отслеживание рисков
Анализ риска активов также помогает понять, насколько устойчиво положение компании и что можно сделать для его улучшения. Различные ресурсы предприятия имеют разную степень риска. Минимальная — у денежных счетов и краткосрочных инвестиций. Чуть менее надежны в этом смысле долгосрочные вложения, продукция и запасы сырья, дебиторская задолженность (при условии, что должник платежеспособен). Максимальную степень риска имеют неликвидные товары, залежавшиеся на складе материалы, сомнительная дебиторская задолженность, а также основной капитал и другие внеоборотные активы.
Риски отслеживаются в динамике. Имеет значение то, как меняется их соотношение за отчетный период. Рост доли активов с высокой степенью риска должен насторожить и заставить задуматься о том, не пора ли поменять что-то в управлении компанией.
Получение инвестирования
Анализ активов предприятия необходим не только владельцам бизнеса, но и инвесторам. На основании полученных данных о финансовой устойчивости организации они могут понять, выгодно ли вкладывать в нее средства, какой прибыли стоит ожидать и каковы вероятные риски. Собственники компаний, в свою очередь, не меньше заинтересованы в получении инвестиций.
Ключевые показатели анализа активов
В ходе анализа активов исследуются отдельные показатели, характеризующие финансовую деятельность компании. Существует больше 200 коэффициентов [2] , но все они объединяются в несколько групп. Для оценки текущего состояния и перспектив развития компании особенно важны такие показатели, как рентабельность, ликвидность и оборачиваемость.
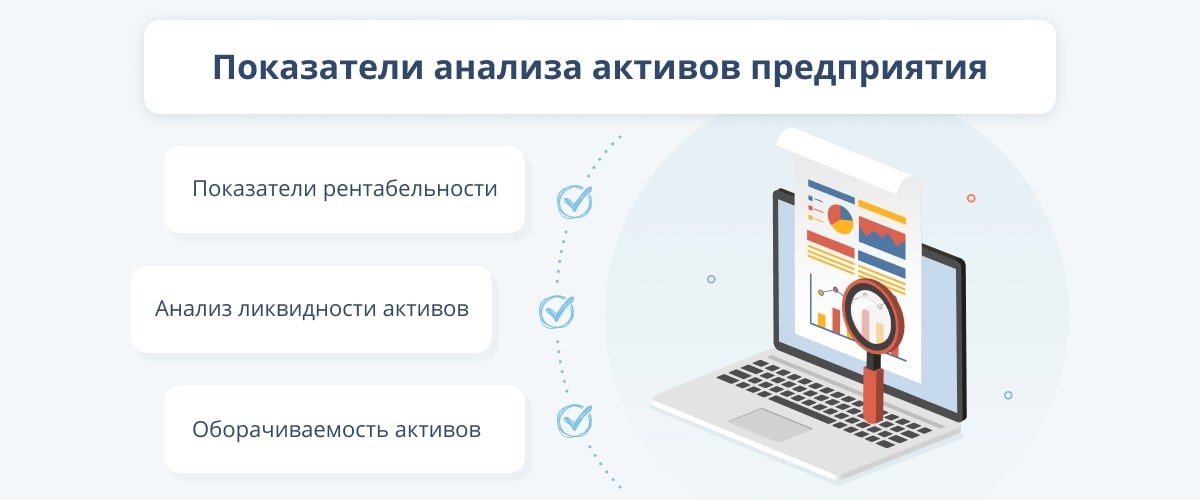
Показатели рентабельности демонстрируют способность активов приносить прибыль. Усредненная формула для их расчета — отношение полученного дохода к вложенным средствам. Например, чтобы вычислить рентабельность оборотных активов, нужно посчитать их среднегодовую стоимость и поделить на эту величину чистую прибыль за год. Чем выше получится коэффициент, тем эффективнее используются ресурсы. Стабильно низкие значения рентабельности — повод для собственников и менеджеров пересмотреть управленческую стратегию.
Анализ ликвидности активов предприятия указывает на его платежеспособность, а это один из ключевых факторов финансовой устойчивости. Разные аспекты показателя представляют интерес для партнеров, инвесторов, кредиторов. Например, вычислив коэффициент быстрой ликвидности (отношение суммы денежных средств на счетах предприятия к текущим пассивам), представители банка могут понять, целесообразно ли предоставлять компании кредит.
Оборачиваемость активов важна для собственников предприятия. Этот показатель позволяет понять, насколько эффективно работает система управления ресурсами. Чтобы посчитать коэффициент оборачиваемости, выручку за год делят на среднегодовую стоимость активов. А если нужно узнать, какой была выраженная в днях продолжительность периода обращения средств, необходимо разделить 365 на полученную величину. Чем выше коэффициент оборачиваемости и чем короче срок, тем интенсивнее используются активы.
Как видим, показатели анализа активов предприятия важны для разработки и оптимизации стратегий менеджмента. Игнорировать их — значит действовать спонтанно и бессистемно, а такой путь неизбежно приведет к управленческим ошибкам с печальными для компании последствиями: от потери прибыли до полной утраты конкурентной позиции.
Управленческий учет — во главу угла
Для компаний с малыми оборотами проведение анализа активов не составляет большого труда. Но представители среднего и крупного бизнеса сталкиваются здесь с более серьезной и масштабной задачей. А если предприятие имеет сложную юридическую структуру и состоит из нескольких независимых компаний, то тогда процесс расчетов вообще может сильно запутаться. Собственный финансовый отдел в подобных случаях не всегда работает с достаточной эффективностью. Более того, довольно распространенной является ситуация, когда происходит намеренное искажение отчетности — в большей степени это может быть актуально для компаний, которыми управляют наемные менеджеры, а не собственники.
К тому же недостаточно просто рассчитать финансовые показатели — важно правильно истолковать и использовать полученные данные. Для этого необходим управленческий опыт. Доверять такую комплексную задачу специалистам финотдела по меньшей мере опрометчиво. Единственно верный путь — внедрение на предприятии полноценной системы владельческого контроля, в том числе управленческого учета как одной из главных составляющих данной системы.
Она позволит своевременно получать полную и достоверную информацию о финансовом состоянии компании. Благодаря автоматизированной системе управленческого учета владелец сможет избавиться от основной части текущей оперативной работы и уделять время стратегическим задачам. При этом все бизнес-процессы будут находиться под непрерывным контролем.
Анализ активов играет ключевую роль в оценке экономического потенциала компании. Без знания финансовых показателей невозможно принимать грамотные управленческие решения и продвигать бизнес вперед. Но необходимо, чтобы отчетность была полной и достоверной. Для этого рекомендуется внедрять на предприятиях системы управленческого учета.
Управленческий консалтинг
Приняв решение о необходимости построения системы управленческого учета, владелец бизнеса должен ответить на главный вопрос: положиться в этом на собственные силы или обратиться за помощью к внешним консультантам? Елена Васильевна Бердникова, руководитель проектов по управленческому учету компании «КСК групп», рассказывает, почему лучше доверить выполнение этой задачи профессионалам:
«Реалии российского бизнеса таковы, что во многих, даже крупных, компаниях отсутствует полноценная система управленческого учета. В лучшем случае есть таблица в Excel, в которой вручную обрабатываются разрозненные данные. И при таком подходе у руководства и собственников нет четкого представления об эффективности использования активов и финансовом состоянии компании в целом, а решения принимаются интуитивно.
Полагаться в управленческом учете только на внутренний финансовый отдел неосмотрительно, поскольку это подразделение не всегда действует в интересах владельца, из-за чего предоставленная информация может быть недостоверной. Поэтому лучше привлекать независимых специалистов, которые не заинтересованы лично в тех или иных результатах отчетности. Прибегнув к внешнему аудиту, можно увидеть объективную ситуацию в компании, а также все слабые места внутреннего финансового подразделения.
Еще одно бесспорное преимущество внешнего консалтинга в том, что у специалистов есть опыт в построении систем владельческого контроля и управленческого учета, набор эффективных инструментов для анализа. «КСК групп» — одна из первых в нашей стране компаний, начавших работать в этом направлении. На данный момент наш опыт работы в сфере консалтинга составляет 25 лет, а общее количество выполненных проектов — 6500.
«КСК групп» — это более 15 компаний, работающих в разных сферах консалтинга. Обращаясь к нашим экспертам, вы можете рассчитывать на комплексный подход в решении бизнес-задач любой сложности.
Отличительная черта работы «КСК групп» — подход к проектам с точки зрения окупаемости инвестиций. Мы понимаем, что клиенту важен результат, выраженный в конкретных экономических показателях. Оплачивая услуги нашей компании, вы, по сути, совершаете выгодное вложение в развитие своего бизнеса».
P. S. Бесплатную консультацию эксперта «КСК-групп» можно получить, заполнив форму на сайте.
- 1 https://finansy.guru/biznes/uchet-analiz/likvidnye-aktivy-eto.html
- 2 https://finacademy.net/materials/article/pokazateli-finansovogo-analiza-predpriyatiya
Источник: www.kp.ru
Активы и пассивы в бухгалтерском балансе: что это, как найти и зачем эти знания инвесторам

К гадалке не ходи: все о компании, ее прошлом и перспективах можно узнать из открытой отчетности. Основной документ — бухгалтерский баланс. В статье на примерах объясним все про его составляющие: активы и пассивы, разберемся, что это и какими они бывают.
- Что такое бухгалтерский баланс, кто его сдает и кому он нужен
- Структура бухбаланса
- Понятие активов простым языком
- Внеоборотные
- Оборотные
Что такое бухгалтерский баланс, кто его сдает и кому он нужен
Сведения из бухбаланса нужны, чтобы оценить состояние и перспективы компании в финансовом плане. Делают такой отчет в первую очередь для налоговой службы. Период — календарный год. Поэтому информацию сдают ежегодно с показателями на 31 декабря. Но для других целей могут составить и промежуточные балансы.
Например, инвесторам или учредителям к важному собранию или кредиторам для информации итоги можно подвести на любую дату.
Сдать баланс обязательно до 31 марта следующего за отчетным года.
Простой пример: у Матвея было сто рублей (уставной капитал — пассив, но сами деньги — актив). Он купил килограмм яблок (приобрел активы) на всю сумму с целью продать их. Это и отразит отчет в двух параллельных столбцах. Если фруктов при взвешивании оказалось больше, значит, или денег потратили больше, или яблоки взвесили неправильно.
Ни деньги, ни ресурсы не могут взяться из ниоткуда или исчезнуть в никуда.
Раз в год все организации в нашей стране отчитываются перед налоговыми органами. Их балансы — открытые сведения, собранные в единую базу. Найти данные можно на государственном информационном ресурсе бухгалтерской отчетности (ГИРБО) .
В публичном доступе нет только информации, которая составляет государственную тайну.
Если вы собственник бизнеса или инвестор, то сможете найти здесь все необходимые для оценки показатели.
Интересуетесь возможностью вложиться в акции и оцениваете потенциал организации? Изучите простое и удобное приложение для тех, кто освоил финансовую грамоту. Получать пассивный доход просто вместе с Совкомбанком.
Чтобы успешно торговать на бирже, откройте счет у надежного брокера — «Совкомбанк Инвестиции». Вы получите выгодные условия обслуживания и широкий выбор инструментов, включая акции, облигации и фонды. Оставьте заявку на свой брокерский счет онлайн.
Структура бухбаланса
В балансовом отчете предприятия выделяют две половины, включающие пять разделов и ряд подразделов в каждом.
В итоговом балансе должны быть данные за три года: отчетный и два предыдущих. По ним видно состояние дел компании в динамике.
Тому, кто только осваивает бухгалтерский язык, понять разницу между категориями сложно. Поэтому начнем с объяснений на простых примерах.
Понятие активов простым языком
Все активы вытекают из пассивов. Но, в отличие от них, работают и приносят выгоду или могут быть конвертированы в деньги. Это не обязательно должны быть материальные объекты или даже собственное имущество (арендованные здания, оборудование тоже попадают в категорию). Но все они направлены на получение прибыли и могут ее принести.
- использовать (произвести что-то, если речь, например, о сырье) или продать;
- обменять;
- направить на закрытие долгов;
- поделить между владельцами.
Делить принято в первую очередь по срокам использования: на оборотные и внеоборотные . А также по ликвидности — с точки зрения того, как быстро можно конвертировать их в деньги, например, продать.
У ресурсов пять степеней ликвидности. В каждой категории могут быть как высоколиквидные, которые можно реализовать за день или даже за несколько часов, так и неликвидные (например, долгосрочные вложения средств или какие-либо права).
Внеоборотные
Внеоборотные активы — это ресурсы, которое используются на протяжение длительного времени (более года). В категорию входят, например, здания цехов и оборудование в них, транспорт. А также нематериальные ценности(авторские, патентные и другие интеллектуальные права, деловая репутация, торговая марка).
Материальные ценности из этой категории имеют еще несколько нюансов:
- обесцениваются со временем (стареют, из-за этого дешевеют);
- теряют в цене из-за амортизации.
Эти изменения стоимости заносят в расходы и отражают в пассивах.
Оборотные
Оборотные активы — это материальная база, сырье, продукция; их можно быстро продать в срок от нескольких часов до года.
В эту категорию входят также денежные средства и ценности, им эквивалентные. Они относятся к высоколиквидным и краткосрочным.
Вы начинающий инвестор и вам пока сложно анализировать компании на перспективность? Пассивный доход можно получать и с минимальными рисками. Для этого нужно открыть вклад в надежном банке.
Пассивный доход — это не мечта, а реальность! Простой и проверенный способ для заработка — вклад в Совкомбанке. Когда вы откроете вклад , то получите:
- доходность до 11% годовых;
- возможность выбрать условия, подходящие именно вам;
- дополнительное страхование средств от государства.
Гарантированный доход без лишних рисков позволит вам приумножить накопления и защитить их от инфляции.
Как найти пассив баланса
Пассивы баланса — это не сами финансы или ресурсы, а обязательства, по которым организация их обеспечивает и обслуживает. В правой колонке расписаны объемы собственных и заемных средств, чтобы понять, чьи финансы используются как ресурсы из левой колонки и когда их нужно вернуть. Здесь же указывают амортизацию имущества (переоценку).
Первая цифра сверху в столбце — доли создателей, инвесторов на момент возникновения организации. Может меняться по их инициативе и с соблюдением установленных законами требований ( регламентирует федеральный закон ).
В этом же столбце можно найти:
- размеры добавочного и резервного капиталов (при наличии);
- кредитные обязательства (кратко и долгосрочные).
Каждый рубль на счету компании принадлежит кому-то. Это и отражает баланс.
Рассмотрим на примере . Заработанные фирмой деньги — это актив или пассив? Сами денежные средства относятся к первой категории. А во второй отражается нераспределенная прибыль, но не как объем денежных средств, а как долг перед акционерами — долговые обязательства.
Так же отражаются убытки, но уже с отрицательными значениями.
Искать пассив баланса не придется при грамотном ведении бухгалтерии, когда каждый рубль в левой части отчета имеет обоснование в правой.
Самая крупная по размеру — памятная банкнота Малайзии номиналом в 600 ринггитов образца 2017 года. Ее размер чуть больше листа А4.
Другой факт
Сырье и материалы — актив или пассив: разбираем на примерах
Выше мы разобрали два самых важных понятия бухбаланса. Но у новичков в бизнесе или инвесторов без опыта могут возникать вопросы по конкретным примерам.
Матвей Закиров — учредитель ООО «Конек-горбунок», небольшой логистической фирмы. У него есть автопарк, арендованный гараж, склад с упаковкой (компания предоставляет дополнительные услуги).
Все ресурсы «Конька-горбунка»: финансы, здания, машины, топливо для них, картон для упаковки — активы. Первые три наименования — внеоборотные, остальные — оборотные.
Пассивы в данном случае — прописанный в уставе капитал, на который куплен транспорт. Кредиты, которые Матвей взял для расширения бизнеса. Оценочные обязательства (заложенные расходы без точных сумм и дат, например, отпускные работникам. Платить придется, но когда и сколько, пока неизвестно).
Текущие финансовые инвестиции — актив или пассив
Еще один распространенный вопрос — в какую колонку вносить инвестиции организации. На него отвечает приказ Минфина России .
Если кратко: это всегда актив. Учитывается на отдельном счете.
Итоги
Бухгалтерский баланс — отражение финансов организации, документ, рассказывающий о ее состоянии не только на текущий момент, но и в динамике.
Информация находится в открытом доступе. Чтобы научиться ее читать, нужно для начала освоить базовые понятия «бухгалтерского языка». Обучиться ему проще всего на примерах.
Активы — деньги и ресурсы, которые их приносят, работают на получение выгоды.
Пассивы — обязательства и обоснования для каждого рубля из противоположной колонки.
Помните, суммы в обоих столбцах всегда должны быть идентичны, иначе отчет не сдать.
Источник: sovcombank.ru