
Часто собственники бизнеса даже не знают, что конкретный объект или даже предмет-это нематериальный актив, который нужно беречь как зеницу ока.
⠀
Рассказываем, что относится к НМА?
⠀
Они делятся на 2 категории:
⠀
1 Объекты интеллектуальной собственности:
⠀
▪️права на компьютерные программы, электронные базы данных;
▪️товарные знаки, лицензионные договоры на их обслуживание;
▪️запатентованные изобретения, промышленные образцы
▪️интегральные микросхемы;
▪️изобретения ноу-хау.
⠀
2 Репутация компании в деловых кругах – преимущества, которые выделяют компанию среди конкурентов путём доверия и лояльности клиентов, а также формирования положительного образа.
⠀
К нематериальным активам относятся объекты, подпадающие под нормы патентного права:
⠀
▪️Служебная информация, которая несёт в себе коммерческую ценность. Ни в коем случае такая информация не должна попасть к третьим лицам, иначе все было зря.
Нематериальные активы
⠀
▪️Фирменное название, бренд – название юридического лица, с которым ассоциируются не только определенные товары, но и их характеристики.
⠀
НМА-авторское право.
⠀
Это могут быть устные, письменные, изобразительные произведения. Например, стихотворение собственного сочинения, фотоснимки, чертежные разработки и т.д.
⠀
Нас часто спрашивают, относятся ли лицензии к НМА?
⠀
Да, только в том случае, если если срок его действия более 12 месяцев.
Источник: metod.company
Роль нематериальных активов для развития предприятия
Хамитжанов, Д. В. Роль нематериальных активов для развития предприятия / Д. В. Хамитжанов. — Текст : непосредственный // Молодой ученый. — 2021. — № 39 (381). — С. 179-181. — URL: https://moluch.ru/archive/381/84216/ (дата обращения: 12.09.2023).
Характеристика НМА (Нематериальные активы) и их роли в организации
Сегодня для организаций всё больше и больше значение приобретает вид имущества, как нематериальные активы, это вызвано бурно нарастающими процессами объединения предприятий, значительными изменениями в способах производства товаров и предоставления услуг, увеличением роли информационных технологий (ИТ).
Поэтому самые большие нематериальные активы сосредоточены в IT-компаниях таких, как:
И другие, так или иначе связанные с технологиями и коммуникацией. С процентным соотношением нематериальных активов к материальным активам (НМА/МА) 60 % и больше.
Понятие НМА многозначно — включает в себя юридическое понятие, бухгалтерское и экономическое.
НМА имеют такие свойства:
– отсутствует физическая структуры
– можно выделить или отделить от другого имущества
– используются при производстве продукции, выполнении работ, оказании услуг, управленческих запросов предприятия
– приносят предприятию пользу
– есть необходимые документы, о существование самого актива в организации и подтверждение исключительных прав предприятия
НМА можно разделить на два вида:
– единицы интеллектуальной собственности
– репутация предприятия («Good Will»)
В экономическом обороте наличие НМА предоставляет варианты для нынешних предприятий менять структуру их производственного капитала. При увеличении доли НМА в предприятии увеличивается доверие к производителю продукции, представителю услуг, также повышается их конкурентоспособность, уникальность на рынке, что привлекает большое количество инвестиций со стороны инвесторов и увеличивает стоимость акций за штуку организации, тем самым повышая уровень доверия конечных потребителей к продукту или услугу предприятия.
Исследования в экономике по анализу объектов, который сейчас являются НМА, упоминаются от конца 19 века, по 1930-ый годам. Первым нормативным документом, где были упомянуты такие активы — это бюллетень «Амортизация нематериальных активов», выпущенный в 1944 году Американским институтом бухгалтеров, комитета по методам бух. учёта. После НМА появлялись в разных международных стандартах отчётности по финансам, начиная с «Затраты на исследования и разработки» стандарта МСФО 9 и «Нематериальные активы» в МСФО 38.
Оценка влияния НМА на экономическую деятельность организации
С недавнего времени отношение НМА к стоимости компании изменилось так же, как и отношение к их значимости и роли на предприятии. Это связанно с тем, что потребность рынка изменила свой курс, всё больше ценятся новые идеи и подходы их реализаций, в то время как материальные средства компании остаются тяжёлой ношей и не приносят прибыли, в отличии от НМА.
В результате среднее соотношение материальных и финансовых активов на предприятии снижалось с 1975 до 2010 года, с 83 % до 20 %. На данный момент НМА играют ключевую роль в деятельности многих компаний. Они определяют стратегию и возможности организации и отражают влияние компании на рынке, от них зависит экономический рост или упадок.
В связи с увеличением распространённости сферы купли продажи, а именно в виде интернет-магазина, рассмотрим пример влияния НМА на деятельность организации.
Пример:
Есть некий интернет-магазин, занимающийся продажами товарами, пользующимися спросом у потребителей. Есть два владельца компании, один из них является инвестором на начальном этапе развития компании, а второй является тем, кто реализовал идею за средства его (первого) партнёра. Соответственно первый владелец, начальный вкладчик, занимается необходимыми закупками, в то время как второй владелец занимается хостингом и получением прямого городско номера для интернет-магазина. Проходит время и владелец, занимающийся хостингом и правами на владение городским номером магазина решает открыть свой интернет-магазин отдельно от своего коллеги.
Получается так, что после ухода одного из владельцев интернет-магазина прибыль упала и стало не выгодно продавать товар из-за отсутствия покупателей. Причина этому то что, когда один из владельцев ушёл из общего дела — он забрал свой нематериальный ресурс — клиентскую базу интернет-магазина, так как являлся ответственным за связь с клиентом и, непосредственно, участвовал в продаже товаров интернет-магазина. Поэтому после открытия своего интернет-магазина все клиенты стали покупать товары у знакомого им источника. Нематериальным ресурсом в данном случае является клиентская база второго предпринимателя и его репутация на рынке.
В итоге, нематериальные активы — это важная часть компании и именно они являются главными фигурами, которые продвигают бизнес-предприятия, ценность наличия НМА может определяться жизнеспособностью целой организации, утрата таких активов может быть трудно возвратимой или невозможной. Нужно уметь видеть, замечать их и учитывать в своих дальнейших действиях, чтобы быть лидером на рынке. НМА активы накапливаются со временем по средству связей, репутации, патентов, товарных знаков, авторского права. Всё это является продуктом деятельности организации, которое показывает привлекательность той или иной компании для потребителей и покупки товаров или заказа услуг.
- Аксенов, А. П. Нематериальные активы. Структура, оценка, управление / А. П. Аксенов. — М.: Финансы и статистика, 2011. — 192 c.
- Андриссен, Даниел Невесомое богатство. Определите стоимость вашей компании в экономике нематериальных активов / Даниел Андриссен, Рене Тиссен. — М.: Олимп-Бизнес, 2016. — 304 c.
- Барух, Лев Нематериальные активы. Управление, измерение, отчетность / Лев Барух. — М.: Квинто-Консалтинг, 2010. — 240 c.
- Коцюбинский, А. О. 1С:Бухгалтерия 8.0. Учет основных средств и нематериальных активов / А. О. Коцюбинский, С. В. Грошев. — М.: Триумф, 2016. — 224 c.
- Коэн, Джеффри Нематериальные активы. Оценка и экономическая выгода: моногр. / Джеффри Коэн. — М.: Лаборатория Книги, 2012. — 224 c.
Источник: moluch.ru
Что такое нематериальные активы в бухгалтерском учете: рассказываем обстоятельно

Активы, не обладающие физической формой, но способные приносить субъектам предпринимательства потенциальный экономический доход в течение продолжительного периода именуют нематериальными. О примерах нематериальных активов пойдет речь далее.
Блок: 1/19 | Кол-во символов: 240
Источник: https://PravoDeneg.net/buhuchet/uchet/primery-nematerialnyh-aktivov.html
Бухучет нематериальных активов
НМА в бухгалтерском учете – это объекты интеллектуальной собственности, компьютерные программы, изобретения, производственные секреты, патенты, имущественные и авторские права, товарные марки и бренды. Учет этих активов осуществляется по аналогии с учетом основных фондов. Их стоимостное выражение фиксируется по дебету счета 04 «НМА», при поступлении подобного имущества оформляется учетная карточка на объект НМА, а на ввод его в эксплуатацию оформляют акт приема-передачи имущества. Как и ОС, объекты НМА подвержены изнашиванию и отражается износ накоплением расчетных сумм по кредиту сч. 05 «Амортизация НМА».
Нематериальные активы принимаются к бухгалтерскому учету по критерию эффективности их использования в производственном процессе, что означает непосредственную полезность актива для фирмы. Опираясь на этот фактор, комиссия, утвержденная руководством компании, определяет ожидаемую выгоду от использования объекта НМА и сроки его продуктивной работы.
Единицей бухгалтерского учета нематериальных активов является отдельный объект НМА. Т.е. на каждый объект комиссией составляется протокол, заводится карточка с указанием характеристик, стоимости, СПИ и нормы амортизационных отчислений. Все изменения, например, внутренние движения, продажа, реконструкция, находят отражение в этом учетном документе.
Блок: 2/4 | Кол-во символов: 1344
Источник: https://spmag.ru/articles/nematerialnye-aktivy-v-buhgalterskom-uchete
Определение
Согласно п./2007 «Учёт нематериальных активов» к нематериальным активам относят активы, которые удовлетворяют следующим условиям:
- объект способен приносить организации экономические выгоды (доход) в будущем;
- компания имеет право на получение данных экономических выгод в будущем;
- возможность идентификации от другого имущества;
- использование в течение длительного времени, то есть срока полезного использования, продолжительностью свыше 12 месяцев или обычного операционного цикла, если он превышает 12 месяцев;
- компания не предполагает последующую перепродажу данного имущества в течение 12 месяцев или обычного операционного цикла, если он превышает 12 месяцев;
- первоначальная стоимость объекта может быть определена;
- отсутствие материально-вещественной формы.
Блок: 2/4 | Кол-во символов: 775
Источник: https://ru.wikipedia.org/wiki/%D0%9D%D0%B5%D0%BC%D0%B0%D1%82%D0%B5%D1%80%D0%B8%D0%B0%D0%BB%D1%8C%D0%BD%D1%8B%D0%B5_%D0%B0%D0%BA%D1%82%D0%B8%D0%B2%D1%8B
Нематериальные активы: что к ним относится?
В общем виде, можно поделить все встречающиеся финансовые активы, которые относятся к нематериальным активам на четыре подгруппы:
- Связанные со стоимостью самой фирмы активы, это – бренд компании, зарегистрированная торговая марка и т.д. Упрощенно стоимостью компании можно считать сумму, получаемую за вычетом стоимости ее физических активов – техники, арендованных площадей, средств производства.
- Закрепленные за компанией объекты с правом природопользования. Речь прежде всего идет о ресурсах, которые могут быть добыты из земли, которой владеет фирма. Это углеводородные энергоносители, “круглый” лес, грунт, металлы и минералы.
Также к этой категории можно отнести право на владение участком, расположенным в зоне, пригодной для курортно-санаторной деятельности, на побережье природных водоемов.
- Интеллектуальная собственность, такая как патенты на изобретения, авторские права, уникальные разработки на базе собственных исследований (ноу-хау) и прочее.
Немаловажным является тот факт, что часто изобретению, которое планируется продавать, присваивают имя самой компании, либо географического объекта связанного с ней. Это предопределяет восприятие продукта как части самого предприятия со стороны клиентской базы.
К объектам, подпадающим под действие этого права относят лицензии на производство и реализацию продуктов, программный софт, франшизы, контракты и прочее.
- Отложенные расходы – это затраты, потраченные на вышеупомянутые разработки, регистрацию патентов и авторских прав. На данном этапе эти траты проходят как убытки, однако ожидается получение долгосрочной прибыли.
Во избежание путаницы, необходимо обозначить часть активов, которые часто относят к нематериальным активам, однако таковыми НЕ являются:
- репутация компании, сформировавшаяся в результате деятельности;
- коллектив фирмы, а также затраты выделенные на его обучение;
- клиенты фирмы, постоянные покупатели и т.д.
- рекламные затраты, названия корпоративных газет, журналов.
При оценке нематериальных активов и их классификации могут возникать трудности. В бухгалтерском учете, вопросы трудности учета НМА выделены в отдельный предмет рассмотрения.
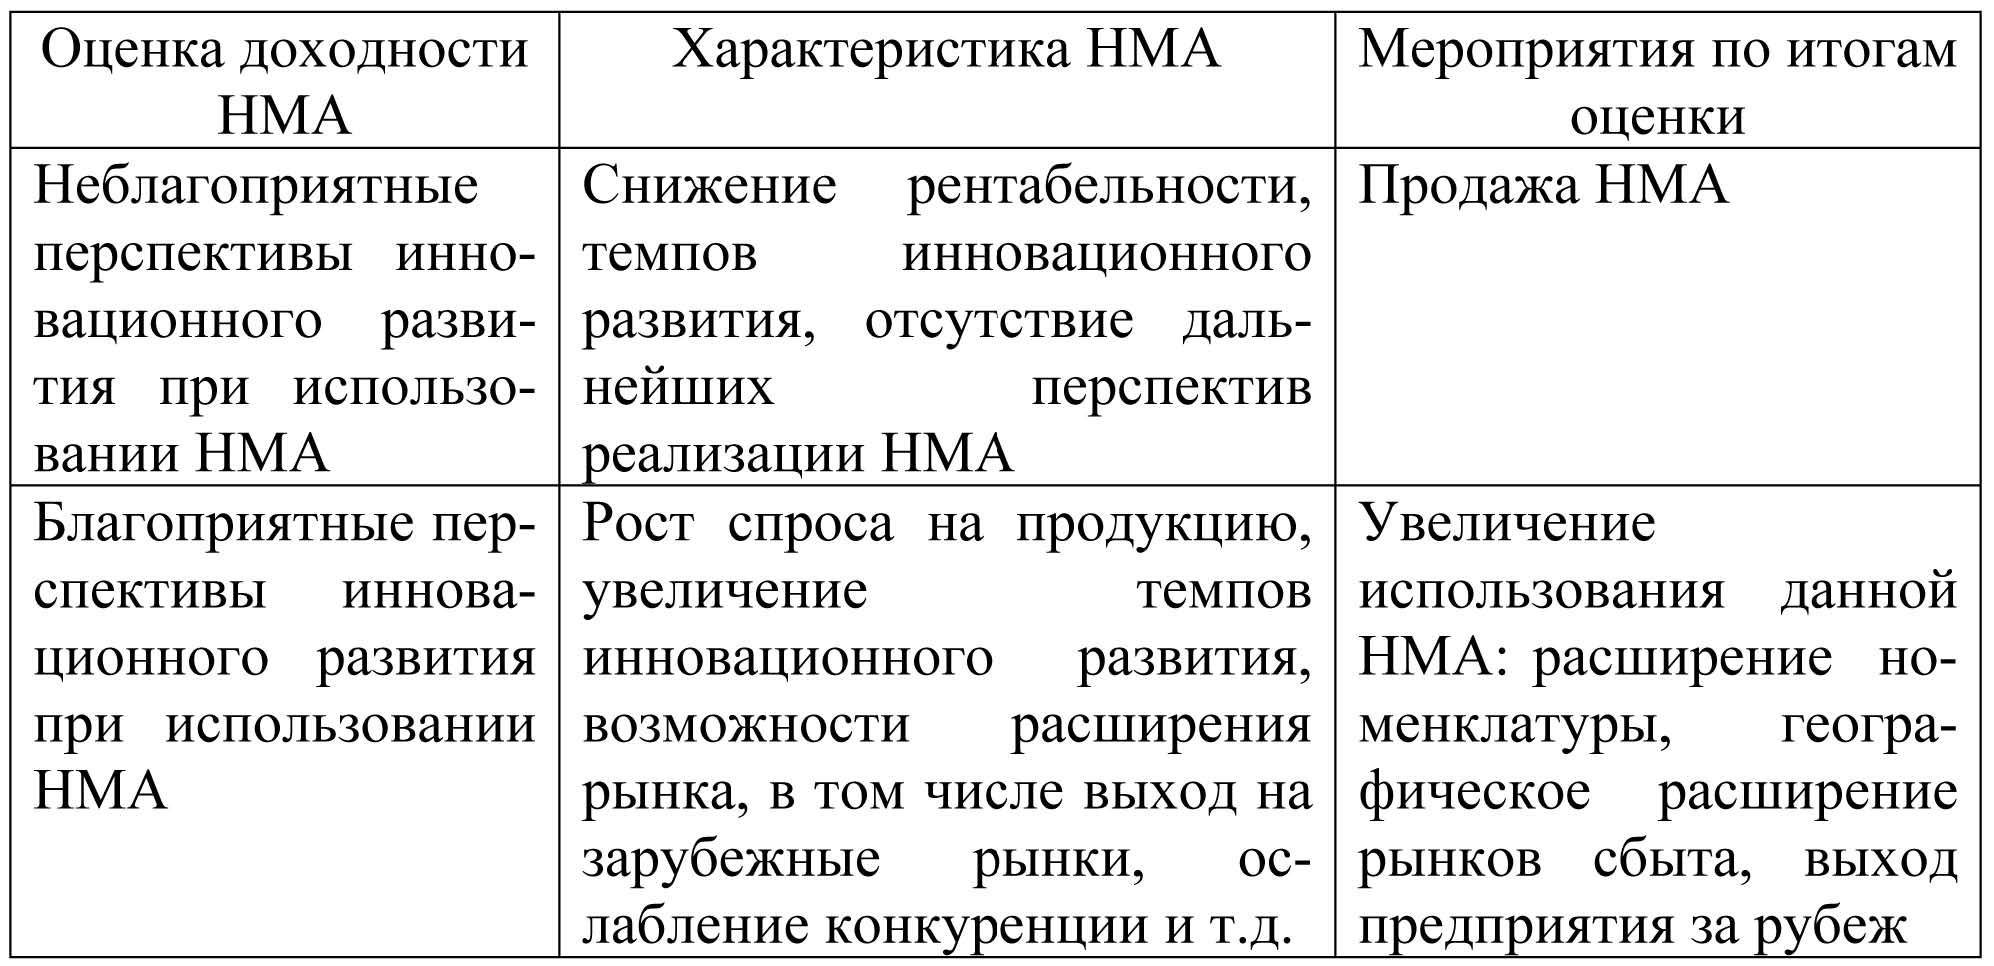
Таблица: Оценка доходности нематериальных активов.
Блок: 3/5 | Кол-во символов: 2202
Источник: https://FBM.ru/bukhgalteriya/4-osnovnykh-gruppy-nematerialnykh-akti.html
Полезное видео
О порядке учета основных средств и нематериальных активов в бухгалтерии, подробно рассказано в данном видео:
Блок: 3/4 | Кол-во символов: 125
Источник: https://praktibuh.ru/buhuchet/vneoborotnye/nma/chto-takoe-nematerialnye-aktivy.html
Виды
К нематериальным активам могут быть отнесены следующие объекты:
Организационные расходы (расходы, связанные с образованием юридического лица, признанные в соответствии с учредительными документами частью вклада участников (учредителей) в уставный (складочный) капитал организации) по новому ПБУ 14/07 не относятся к НМА.
В состав нематериальных активов не включают интеллектуальные и деловые качества персонала организации, их квалификацию и способность к труду, поскольку они неотделимы от своих носителей и не могут быть использованы без них.
Блок: 3/4 | Кол-во символов: 553
Источник: https://ru.wikipedia.org/wiki/%D0%9D%D0%B5%D0%BC%D0%B0%D1%82%D0%B5%D1%80%D0%B8%D0%B0%D0%BB%D1%8C%D0%BD%D1%8B%D0%B5_%D0%B0%D0%BA%D1%82%D0%B8%D0%B2%D1%8B
Методы оценки нематериальных активов в бухгалтерском учете
Вне зависимости от происхождения актива (создан он самостоятельно или приобретен на внешнем рынке), должна быть произведена оценка его стоимости. Эта величина, в дальнейшем может изменяться, учитывая расходы связанные с НМА.
Если предприятием вложены ресурсы, для повышения качества актива, улучшения его характеристик (расходы на модернизацию конструкций, программного обеспечения), то должна происходить переоценка.
Расходами признаются и те ресурсы, которые необходимо затратить на обслуживания НМА. Таким образом можно выделить две принципиально разных оценки поступившего на баланс актива:
Второй способ, более углубленный, можно классифицировать по нескольким критериям:
- по приносимой выгоде. Базируется на тех финансовых преимуществах, которые дает использование актива на данный момент;
- по необходимым затратам – стоимость формируется как сумма необходимых на приобретение и использование ресурсов;
- по сравнению со стоимостью схожих объектов. Рынок наполнен схожими товарами, как пример – программное обеспечение для осуществления тех же функций.
Списание нематериальных активов
Ввиду ряда причин, нематериальный актив в бухгалтерском учете может быть снят с баланса предприятия. Происходит это в связи с:
- передачей права пользования активом в пользу другой компании;
- устаревание актива – сильное моральное отставание технологии, программного обеспечения и т.д.
- продажа актива за его рыночную стоимость;
- передача в дар.
Зачастую подобные риски указываются уже на этапе оценки актива. Это прогнозируемый срок службы, техническая возможность продажи, расходы на списание и выбывание НМА.
Как самостоятельно зарегистрировать товарный знак и какие документы для этого необходимо подготовить – узнайте здесь.
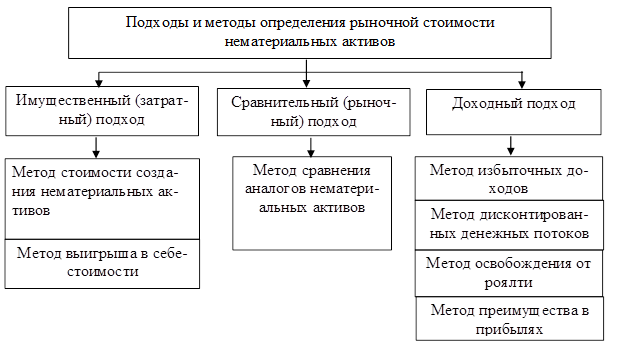
Схема: Подходы и методы определения рыночной стоимости НМА.
Блок: 4/5 | Кол-во символов: 1964
Источник: https://FBM.ru/bukhgalteriya/4-osnovnykh-gruppy-nematerialnykh-akti.html
Законодательное регулирование
В ГК России понятие и перечень объектов интеллектуальной собственности (ОИС), подлежащих индивидуальному учету и правовой защите, приведен в статье 1225.
В бухучете НМА применяется ПБУ 14 и МСФО 38.
Правилам учета нематериальных активов в целях налогообложения отведены статьи 256, 259 (амортизация), 257 (определение стоимости) НК РФ.
Блок: 4/19 | Кол-во символов: 362
Источник: https://PravoDeneg.net/buhuchet/uchet/primery-nematerialnyh-aktivov.html
Карточка учета
Инвентарный учет отдельных единиц интеллектуальной собственности ведется в стандартной карточке НМА-1. В документе приводятся основные сведения об объекте:
- как приобретен, создан
- местонахождение
- направление использования
- определенная при постановке на учет стоимостная величина
- период применения в экономической деятельности, порядок амортизации
Приводится также краткая характеристика объекта учета.
Как производится учет НМА, смотрите на видео:
Блок: 5/19 | Кол-во символов: 453
Источник: https://PravoDeneg.net/buhuchet/uchet/primery-nematerialnyh-aktivov.html
Амортизация
При определении стоимости НМА свыше 40 тысяч рублей и сроке их возможного использования на предприятии в организации свыше 1 календарного года, они подлежат амортизации. Общий период применения конкретного ОИС определяется с учетом его особенностей.

Например, в патенте или свидетельстве на его право обладание указывается срок действия.
Если точно срок использования определить невозможно, он принимается равным 10 годам.
При расчете в бухучете чаще применяется линейный способ, иногда метод уменьшаемого остатка. При большой зависимости срока использования объекта НМА от объема производства (продажи) конкретной продукции целесообразно применять метод начисления амортизации пропорционально количеству произведенных (проданных) изделий (товаров). В учете для налогообложения используется линейный и нелинейный способы начисления амортизации НМА.
Блок: 6/19 | Кол-во символов: 856
Источник: https://PravoDeneg.net/buhuchet/uchet/primery-nematerialnyh-aktivov.html
Инвентаризация
С целью проверки наличия правоустанавливающих документов, точности учетных операций с объектами НМА проводится их инвентаризация. Ее результаты отражаются в типовой № ИНВ-1 и ведомости ИНВ-18.
Блок: 7/19 | Кол-во символов: 206
Источник: https://PravoDeneg.net/buhuchet/uchet/primery-nematerialnyh-aktivov.html
Списание НМА по истечении срока
Когда у ОИС закончился период полезного применения, он подлежит списанию. Процесс списания оформляется на основании приказа предприятия и подтверждается актом, подписанным членами комиссии, утвержденным руководителем предприятия, организации.
Блок: 8/19 | Кол-во символов: 273
Источник: https://PravoDeneg.net/buhuchet/uchet/primery-nematerialnyh-aktivov.html
Проводки по НМА в бухгалтерском учете
Нематериальный актив может создаваться или приобретаться фирмой. Первоначальную стоимость объекта формируют собственно цена объекта, расходы по его регистрации, различные пошлины, другие затраты на приобретение. Бухучет НМА осуществляется фиксацией операций:
- Дт 62, 76 Кт 51 – сумма покупки (учитывая НДС);
- Дт 08 Кт 62, 76 – собирается общая стоимость актива, как то: капвложения в собственно НМА, затраты на покупку и др.;
- Дт 19 Кт 62,76 – НДС на покупаемый объект;
- Дт 68 Кт 19 – НДС к вычету;
- Дт 04 Кт 08 – ввод НМА в работу;
- с применением сч. 05
- Дт 20, 23, 44 Кт 05 – на сумму рассчитанной нормы износа для НМА, используемого в фирме;
- Дт 91 Кт 05 – для актива, используемого арендатором.
- Дт 20, 23, 44 Кт 04
Выбытие НМА, выработавших свой ресурс, реализованных или переданных безвозмездно, отражается на сч. 91. Проводки при списании НМА с оставшейся несамортизированной стоимостью таковы:
- Дт 05 Кт 04 – на сумму износа;
- Дт 91 Кт 04 – на сумму остаточной стоимости;
- Дт 99 Кт 91 – отражение убытка от выбытия.
Проводки при продаже НМА:
- Дт 05 Кт 04 – списан износ;
- Дт 91 Кт 04 – отражена остаточная стоимость;
- Дт 62 Кт 91 – счет на сумму договора продажи;
- Дт 91 Кт 68 – НДС от суммы соглашения;
- Дт 51 Кт 62 – поступление выручки на р/счет.
Блок: 3/4 | Кол-во символов: 1323
Источник: https://spmag.ru/articles/nematerialnye-aktivy-v-buhgalterskom-uchete
Это актив или пассив
Объекты интеллектуальной собственности имеют необходимые признаки актива:
- имеются документы, подтверждающие право собственности на них
- могут приносить реальный экономический доход
В пассиве могут отражаться источники покупки и формирования неовеществленных полезных объектов.
Блок: 10/19 | Кол-во символов: 292
Источник: https://PravoDeneg.net/buhuchet/uchet/primery-nematerialnyh-aktivov.html
НМА, приобретенные отдельно
Для производства и продвижения на рынках новой продукции субъекта предпринимательства приобретают исключительные права на:
- новые патенты, изобретения, ноу-хау
- научные, технические разработки
- торговые марки, товарные знаки, франшизы
- электронные программы и базы
Еще одним видом НМА являются лицензии, предоставляющие исключительное право на деятельность, пользование природными ресурсами, приносящие доходы.
Блок: 14/19 | Кол-во символов: 428
Источник: https://PravoDeneg.net/buhuchet/uchet/primery-nematerialnyh-aktivov.html
Внутренне-созданный НМА
Субъекты предпринимательства могут собственными силами создавать новые объекты интеллектуальной собственности:
- перспективные научные исследования, в результате которых возможно получение
- экономических выгод
- новые программы ЭВМ или полезные образцы, модели, базы данных
Если они созданы не для продажи другим субъектам бизнеса и будут использоваться продолжительное время на предприятии, производится их окончательная оценка с учетом всех понесенных расходов и постановка на учет как нематериальных активов.
Блок: 15/19 | Кол-во символов: 525
Источник: https://PravoDeneg.net/buhuchet/uchet/primery-nematerialnyh-aktivov.html
НМА, приобретенные при объединении бизнеса
Одним из видов НМА является гудвилл – оцененная стоимость деловой репутации предприятия, возникшая в результате объединения предпринимательских структур. Обычно объединение связано с использованием известности на международных и внутренних рынках бренда компании и может принести значительное увеличение доходов.
Кроме деловой репутации при объединении бизнес-структур могут возникать другие новые отдельные нематериальные активы:
- научно-исследовательские разработки
- квоты, лицензии с незавершенным сроком использования, передаваемые в
- объединенный бизнес по наследству
- клиентская база и пакеты постоянных заказов
Учет и амортизация гудвилла осуществляется аналогично другим видам НМА.
Блок: 16/19 | Кол-во символов: 721
Источник: https://PravoDeneg.net/buhuchet/uchet/primery-nematerialnyh-aktivov.html
НМА, которые не признаются нематериальными
Отдельные ОИС не имеют выраженных свойств НМА и не могут быть ими признаны.
Например, для подтверждения ноу-хау необходимы документы, позволяющие его идентифицировать как индивидуальный, принадлежащий именно данному субъекту предпринимательства и способный приносить экономическую выгоду в его деятельности. Наличие авторских прав на промышленные образцы, чертежи, формулы также требует документальных доказательств. Не могут включаться в состав НМА также расходы (иногда значительные) по созданию новых научных, технических исследований, не приведшие к положительному результату.
Блок: 17/19 | Кол-во символов: 621
Источник: https://PravoDeneg.net/buhuchet/uchet/primery-nematerialnyh-aktivov.html
НМА как инвестиционный объект
В случаях, когда на приобретение нематериального актива необходимы большие затраты и продолжительное время, предприятие может привлекать для этого внешние источники (кредиты, ссуды) и признавать объект НМА инвестиционным активом.
Блок: 18/19 | Кол-во символов: 258
Источник: https://PravoDeneg.net/buhuchet/uchet/primery-nematerialnyh-aktivov.html
НМА в бюджетном учете
В России для бюджетных учреждений, государственных организаций планируется утвердить специальный стандарт для учета НМА. В состав бюджетных НМА планируется ввести права:
- пользования по арендным договорам
- на государственную символику
По основным принципам и параметрам бюджетный учет аналогичен общим требованиям положений ПБУ МСФО. В плане счетов бюджетные организации для учета затрат на приобретение НМА используют счет 106 02. При принятии к учету инвентарных объектов счет 102 00. Списание объектов отражается по счету 172.
В современной экономике интеллектуальная составляющая в виде индивидуальных научных разработок, новых программ, промышленных образцов, технологий, торговых марок дает владельцам бизнеса решающее конкурентное преимущество и способно принести значительную прибыль в будущем. В связи с этим верная классификация, учет НМА приобретает большое значение.
Блок: 19/19 | Кол-во символов: 895
Источник: https://PravoDeneg.net/buhuchet/uchet/primery-nematerialnyh-aktivov.html
Кол-во блоков: 24 | Общее кол-во символов: 21161
Количество использованных доноров: 5
Информация по каждому донору:
- https://spmag.ru/articles/nematerialnye-aktivy-v-buhgalterskom-uchete: использовано 2 блоков из 4, кол-во символов 2667 (13%)
- https://PravoDeneg.net/buhuchet/uchet/primery-nematerialnyh-aktivov.html: использовано 13 блоков из 19, кол-во символов 6130 (29%)
- https://FBM.ru/bukhgalteriya/4-osnovnykh-gruppy-nematerialnykh-akti.html: использовано 2 блоков из 5, кол-во символов 4166 (20%)
- https://praktibuh.ru/buhuchet/vneoborotnye/nma/chto-takoe-nematerialnye-aktivy.html: использовано 3 блоков из 4, кол-во символов 6870 (32%)
- https://ru.wikipedia.org/wiki/%D0%9D%D0%B5%D0%BC%D0%B0%D1%82%D0%B5%D1%80%D0%B8%D0%B0%D0%BB%D1%8C%D0%BD%D1%8B%D0%B5_%D0%B0%D0%BA%D1%82%D0%B8%D0%B2%D1%8B: использовано 2 блоков из 4, кол-во символов 1328 (6%)
Поделитесь в соц.сетях:
Источник: zoloto-zlato.ru