
ДОХОДЫ БЮДЖЕТА — денежные средства, поступающие в бюджет в безвозмездном и безвозвратном порядке в соответствии с законодательством Российской Федерации в распоряжение органов государственной власти Российской Федерации, органов государственной власти субъектов Российской Федерации и органов местного самоуправления, за исключением средств, являющихся источниками финансирования дефицита бюджета.
Доходы бюджета города формируются на основе прогноза социально-экономического развития города Москвы, с учетом действующего законодательства о налогах и сборах и бюджетного законодательства Российской Федерации, в соответствии с которым устанавливаются нормативы распределения доходов между бюджетами бюджетной системы, а также законодательства Российской Федерации, законов города Москвы, устанавливающих неналоговые доходы бюджета города Москвы.
Учет и контроль за осуществлением платежей в бюджет, а также пеней и штрафов по ним осуществляют Администраторы доходов бюджета.
ОТКУДА ПОСТУПАЮТ ДОХОДЫ?
Доходы бюджета состоят из налоговых, неналоговых доходов и безвозмездных поступлений.
Финансовое право. Ч.1 — Местный бюджет
Налоговые доходы бюджета города Москвы формируются из федеральных, региональных и местных налогов, а также доходов от применения специальных налоговых режимов.
Налог – обязательный индивидуально безвозмездный платеж, взимаемый с организаций и физических лиц в целях финансового обеспечения деятельности государства и (или) муниципального образования.
Сбор — обязательный взнос, взимаемый с организаций и физических лиц, уплата которого является одним из условий совершения в интересах плательщиков сборов государственными органами, органами местного самоуправления, иными уполномоченными органами и должностными лицами юридически значимых действий, включая предоставление определенных прав или выдачу разрешений (лицензий), либо уплата которого обусловлена осуществлением в пределах территории, на которой введен сбор, отдельных видов предпринимательской деятельности.
Федеральные налоги устанавливаются Налоговым кодексом Российской Федерации и обязательны к уплате на территории всей Российской Федерации. Распределение федеральных налогов между федеральным бюджетом, региональным и местными бюджетами осуществляется в соответствии с нормативами, установленными Налоговым и Бюджетным кодексами Российской Федерации.
К федеральным налогам и сборам относятся:
— налог на добавленную стоимость, акцизы, налог на доходы физических лиц;
— налог на прибыль организаций;
— налог на добычу полезных ископаемых;
— водный налог;
— сборы за пользование объектами животного мира и за пользование объектами водных биологических ресурсов;
— государственная пошлина;
— налог на дополнительный доход от добычи углеводородного сырья.
Из федеральных налогов и сборов основными налоговыми доходами бюджета города Москвы являются: налог на доходы физических лиц, налог на прибыль организаций.
Региональные налоги и сборы установлены и обязательны к уплате на территории города Москвы.
Экономика 11 класс (Урок№10 — Государственный бюджет.)
К региональным налогам относятся:
— налог на имущество организаций;
— транспортный налог;
— налог на игорный бизнес.
Местные налоги и сборы установлены нормативными правовыми актами о налогах и сборах органов муниципальных образований (законы города федерального значения Москвы) в соответствии с Налоговым кодексом Российской Федерации.
К местным налогам и сборам относятся:
— земельный налог;
— налог на имущество физических лиц;
— торговый сбор.
Специальные налоговые режимы устанавливаются Налоговым кодексом Российской Федерации и могут предусматривать освобождение от обязанности по уплате отдельных федеральных, региональных и местных налогов и сборов.
К специальным налоговым режимам относятся:
— упрощенная система налогообложения;
— система налогообложения при выполнении соглашений о разделе продукции;
— единый сельскохозяйственный налог;
— патентная система налогообложения;
— налог на профессиональный доход.
Неналоговые доходы бюджета города Москвы формируются за счет:
— доходов от использования имущества, находящегося в государственной собственности города Москвы, за исключением имущества бюджетных и автономных учреждений города Москвы, а также имущества государственных унитарных предприятий города, в том числе казенных;
— доходов от продажи имущества (кроме акций и иных форм участия в капитале), находящегося в государственной собственности города Москвы, за исключением движимого имущества бюджетных и автономных учреждений города, а также имущества государственных унитарных предприятий города, в том числе казенных;
— доходов от платных услуг, оказываемых казенными учреждениями города Москвы;
— части прибыли унитарных предприятий, созданных городом Москвой, остающейся после уплаты налогов и иных обязательных платежей в бюджет;
— платы за негативное воздействие на окружающую среду;
— доходов от продажи земельных участков, которые находятся в федеральной собственности и осуществление полномочий Российской Федерации по управлению и распоряжению которыми передано органам государственной власти города Москвы, передачи в аренду таких земельных участков, продажи прав на заключение договоров аренды таких земельных участков;
— и других неналоговых поступлений.
Безвозмездные поступления – это межбюджетные трансферты (средства, предоставляемые одним бюджетом бюджетной системы Российской Федерации другому)
К безвозмездным поступлениям в бюджет относятся:
— субсидии — бюджетные средства, предоставляемые бюджету города Москвы на условиях долевого финансирования целевых расходов;
— субвенции — бюджетные средства, предоставляемые бюджету города на безвозмездной и безвозвратной основах на осуществление определенных целевых расходов;
— дотации — бюджетные средства, предоставляемые на безвозмездной и безвозвратной основе для покрытия текущих расходов бюджету Москвы;
— иные межбюджетные трансферты;
— безвозмездные поступления от физических и юридических лиц, международных организаций и правительств иностранных государств, в том числе добровольные пожертвования.
Так ли это на самом деле? Предлагаем разобраться в том, как распределяются между регионами поступающие в бюджет налоги.
За счёт чего пополняется бюджет
Доходы бюджета формируются согласно налоговому и бюджетному законодательству РФ.
В соответствии со ст. 41 Бюджетного кодекса РФ доходы бюджета включают в себя:
-
Налоговые доходы — налоги и сборы, уплачиваемые в бюджет.
В этой статье мы более подробно остановимся на налоговых доходах.
Налоги и сборы делятся на федеральные, региональные и местные.
Федеральные налоги обязательны к уплате на территории всей страны, размер региональных определяется самостоятельно субъектами РФ, местные налоги устанавливаются органами местного самоуправления. Но это не означает, что федеральные налоги идут только в федеральный бюджет, а региональные — в бюджеты субъектов РФ. Размер налогов и сборов устанавливает Налоговый кодекс РФ (НК РФ) , а процент и бюджет, в который он зачисляется, определяет Бюджетный кодекс РФ (БК РФ) . Например, НДФЛ — федеральный налог, который обязателен к уплате на территории всей России, но зачисляется НДФЛ в региональный (85%) и местный бюджет (15%).
Все налоги поступают в консолидированный бюджет РФ, который представляет собой свод бюджетов всех уровней (федеральный, бюджет субъекта, местный бюджет).
Москва, Санкт-Петербург и Севастополь — города федерального значения, то есть они являются субъектами РФ и имеют региональный, а не местный бюджет.
Как распределяются налоги по уровням бюджета
Раздел II Бюджетного кодекса РФ определяет порядок формирования доходов по уровням бюджетной системы страны. Те налоги и сборы, которые поступают в федеральный бюджет, распределяются на основании решений федеральных органов власти. Налоги и сборы, поступающие в региональный и местный бюджет, распределяются по усмотрению органов власти субъектов РФ и местного самоуправления.
Распределение основных налогов и сборов по уровням бюджетной системы, %
Местный бюджет РФ ( гл. 9 БК РФ )
Налог на добычу общераспространённых полезных ископаемых
*остальные 37% уплачиваются в ФФОМС
**в 2017–2024 гг., согласно ст. 284 НК РФ . После 2024 г. будет распределение 18% и 2%. В 2017–2022 гг. регионы могут понижать ставку до 12,5%, после 2024 г. — только до 13,5%
***на сегодняшний день торговый сбор взимается только на территории Москвы. Согласно ст. 410 НК РФ , торговый сбор могут взимать города федерального значения. Однако Санкт-Петербург и Севастополь пока не используют это право.
Рис. 1. Источник: Бюджетный кодекс РФ
Структура доходов Москвы
Доходы бюджета Москвы по итогам 2020 г. составили 2,9 трлн руб., из них более 81% составляют налоговые поступления. В структуре налоговых доходов наибольший вес приходится на НДФЛ и налог на прибыль организаций.
Напомним, НДФЛ поступает только в региональный и местный бюджет, как и бо́льшая часть налога на прибыль.
Структура налоговых доходов Москвы, %

Кроме того, Москва делает самые большие отчисления в пенсионный фонд, ФФОМС и ФСС, так как, согласно данным Росстата , в столице самые высокие заработные платы по стране.
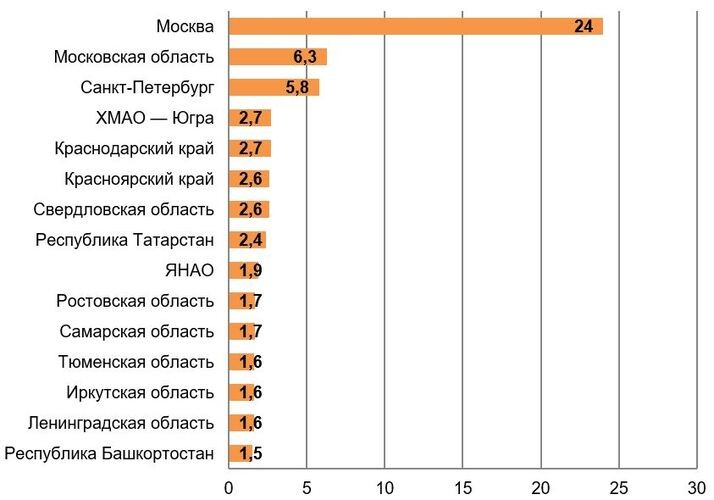
Топ-15 субъектов РФ по налоговым доходам за 2020 г., % в доходе бюджета РФ
Нюансы уплаты налогов
В региональный бюджет поступает НДФЛ, который составляет более 40% московских доходов. В целом чуть больше половины налоговых доходов Москвы идёт в бюджет города, остальная часть — в федеральный бюджет за счёт НДС и части налога на прибыль.
ХМАО является крупнейшим плательщиком налога на добычу природных ископаемых (НДПИ) и налога на добавленный доход (НДД), которые поступают в федеральный бюджет. При этом ХМАО — Югра является регионом-донором, то есть не получает субсидии и дотации со стороны государства, согласно Приказу Минфина РФ № 1030 от 11.11.2020 . В то время как Москва ежегодно получает межбюджетные трансферты из федерального бюджета.
От чего зависит благосостояние регионов?
Нельзя сказать, что Москва кормит регионы. Но и обратное утверждение ошибочно. В формировании федерального бюджета, из которого потом поступают субсидии, дотации и другие межбюджетные трансферты, участвуют все субъекты РФ. И чем богаче регион, чем больше предприятий функционирует на его территории, тем больше доходов он приносит в федеральный бюджет.
Благосостояние региона зависит от нескольких факторов:
В следующих статьях более подробно рассмотрим самые богатые регионы, доходы которых зависят от размещённых на их территории предприятий.
Кстати, если вы хотите поделиться мнением об этой статье или о нашей работе в целом – это можно сделать через форму обратной связи. Напишите нам, и мы обязательно к вам прислушаемся!
Без минимальной суммы, платы за обслуживание и скрытых комиссий
Для оформления продукта необходим брокерский счёт
Открыть брокерский счёт
Тренировка на учебном счёте
Москва, ул. Летниковская,
д. 2, стр. 4
8 800 500 99 66
Согласие на обработку персональных данных
· бюджеты городских и сельских поселений, бюджеты внутригородских районов.
Федеральный бюджет – это основной финансовый план государства, который утверждается Федеральным Собранием в виде федерального закона. Федеральный бюджет – это основное средство перераспределения национального дохода и валового внутреннего продукта. Через Федеральный бюджет мобилизуются финансовые ресурсы, которые нужны для регулирования экономического и социального развития нашей страны и реализации ее политики. Его функцией является финансирование общегосударственных органов власти и управления, мероприятий, которые связаны с развитием научной деятельности в стране, обеспечением обороноспособности государства и т. д.
Средства федерального бюджета – это основной источник для финансирования перестройки экономики, развития прибыльных и перспективных направлений в сфере производства, освоения новых комплексов для производства.
Федеральный бюджет наделен неналоговыми и налоговыми доходами, поступлениями от целевых бюджетных фондов.
Налоговые доходы, к которым относятся:
1) федеральные налоги и сборы, перечень и ставки указаны в налоговом законодательстве РФ, а пропорции их перераспределения в различных уровнях бюджетной системы РФ утверждаются Федеральным законом о федеральном бюджете на определенный финансовый год;
2) государственная пошлина; таможенные пошлины, таможенные сборы и т. д.
Неналоговые доходы: доходы от пользования имуществом, которое находится в собственности у государства; доходы от платных услуг; доходы от реализации имущества; доходы от внешнеэкономической деятельности; доходы от реализации государственных запасов и резервов;
Основным источником доходов федерального бюджета являются налоговые доходы.
Из федерального бюджета финансируются следующие расходы:
— национальная оборона и обеспечение безопасности государства;
— функционирование федеральной судебной системы;
— осуществление международной деятельности в общефедеральных интересах;
— государственная поддержка транспорта: железнодорожного, воздушного и морского;
— ликвидация последствий чрезвычайных ситуаций и стихийных бедствий федерального масштаба;
— исследование и использование космического пространства;
— финансовая поддержка субъектов РФ;
— обслуживание и погашение государственного долга РФ; и прочее
Федеральный бюджет – это инструмент межрегионального перераспределения общегосударственных средств.
Региональные бюджеты – центральное звено территориальных бюджетов, которые служат для финансового обеспечения задач, лежащих на государственных органах управления субъекта РФ.
Целью региональных органов власти является обеспечение развития регионов, а также производственной и непроизводственной сфер на подведомственных территориях.
С помощью региональных бюджетов государство проводит экономическую политику, выравнивая уровни экономического и социального развития территорий, которые в силу исторических, географических, военных и других условий отстали в своем экономическом и социальном развитии от других районов страны. Разрабатываются региональные программы, которые финансируются из региональных бюджетов.
В соответствии с БК РФ, доходы: региональных бюджетов формируются за счет собственных и регулирующих доходов.
Собственные доходы включают следующие региональные налоги и сборы:
1) налог на имущество предприятий; 2) налог на недвижимость; 3) транспортный налог; 4) налог с продаж; 5) региональные лицензионные сборы и прочее.
Регулирующие доходы – это отчисления от федеральных налогов и сборов, распределенных к зачислению в бюджеты субъектов РФ по нормативам, определенным федеральным законом о федеральном бюджете на очередной финансовый год, а также дотаций, субвенций, субсидий и трансфертов, полученных за счет средств федерального бюджета.
Бюджет муниципального образования (местный бюджет) является формой образования и расходования денежных средств, предназначенных для обеспечения задач и функций, отнесенных к предметам ведения местного самоуправления.
Местные бюджеты – один из главных каналов доведения до населения конечных результатов производства. Через них общественные фонды потребления распределяются между отдельными группами населения, из них финансируется развитие отраслей производственной сферы (местной и пищевой промышленности, коммунального хозяйства, объем продукции и услуги).
В состав собственных доходов местных бюджетов входят:
· местные налоги и сборы: земельный налог; налог на имущество физических лиц;
· единого сельскохозяйственного налога
· доходы от приватизации и прочее
Местное самоуправление в РФ — форма осуществления народом своей власти обеспечивающая самостоятельное и под свою ответственность решение населением непосредственно и (или) через органы местного самоуправления вопросов местного значения исходя из интересов населения с учетом исторических и иных местных традиций.
Граждане РФ имеют право избирать и быть избранными в органы местного самоуправления
В Конституции РФ закреплено, что местное самоуправление в РФ обеспечивает самостоятельное решение населением вопросов местного значения, владение, пользование и распоряжение муниципальной собственностью. Право на местное самоуправление может быть реализовано как непосредственно через формы прямого волеизъявления (выборы, референдум, территориальное общественное самоуправление, опрос и т. д.), так и опосредованно через систему органов местного самоуправления (они не являются органами власти РФ).
Органы местного самоуправления – это не только способ децентрализации управления, но и способ организации и осуществления власти на местах, который обеспечивает самостоятельное решение гражданами вопросов местной жизни, организационное обособление управления местными делами в системе управления обществом и государством.
Будучи относительно самостоятельными, органы местного самоуправления тесно связаны с государственными органами. Они могут наделяться отдельными государственными полномочиями с передачей необходимых для их осуществления материальных и финансовых средств. В этом качестве органы местного самоуправления выступают как государственно-властные органы, деятельность которых по реализации переданных им полномочий подконтрольны государству.
К органам местного самоуправления относятся:
· представительные органы местного самоуправления;
· иные органы местного самоуправления, образуемые в соответствии с уставами муниципальных образований.
Органы местного самоуправления наделяются в соответствии с уставами муниципальных образований собственной компетенцией в решении вопросов местного значения. Они управляют муниципальной собственностью, формируют, утверждают и исполняют местный бюджет, устанавливают местные налоги и сборы, осуществляют охрану общественного порядка, а также решают иные вопросы местного значения.
Органы местного самоуправления организуют исполнение федеральных законов, указов Президента РФ, правовых актов субъектов РФ. Они оказывают содействие федеральным органам государственной власти, расположенным на их территории, и органам государственной власти субъектов РФ.
Лица, осуществляющие службу на должностях в органах местного самоуправления, являются муниципальными служащими. Органы и должностные лица местного самоуправления принимают или издают правовые акты
Муниципальное управлениепредставляет собой упорядочивающее воздействие органов местного самоуправления на муниципальное образование с целью повышения уровня и качества жизни населения.
Место и роль муниципального управления в местном самоуправлении определяется следующими характеристиками: муниципальное управление это:
а) определенный вид деятельности по осуществлению местного самоуправления, имеющий свои функции и компетенцию;
б) деятельность специальных субъектов, обобщенно обозначаемых как органы муниципального управления (в законодательстве — местного самоуправления);
в) в основном исполнительная деятельность, осуществляемая в процессе повседневного непосредственного руководства экономической, социальной, политической и духовной сферами муниципального образования;
г) муниципальное управление – подзаконная деятельность, регламентируемая муниципальным правом.
Исходя из вышеизложенного, можно сделать вывод, что муниципальное управление осуществляют только органы муниципального управления, наделенные для этого соответствующими полномочиями.
Сегодня в бухгалтерском ликбезе Алексей Иванов рассказывает о том, как устроена российская система налогов и сборов, и какие конкретно налоги платит бизнес.
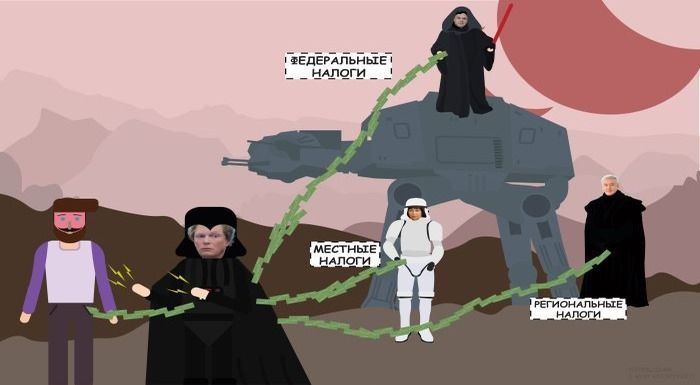
Продолжаем налоговый ликбез. Сегодня разберемся какие налоги есть в нашей стране и куда они платятся. Этому посвящена глава 2 НК РФ, но я сожму её до одного поста.
В России есть три вида налогов и сборов:
- федеральные;
- региональные;
- местные.
Федеральные налоги и сборы
Обязательны к уплате на всей территории страны, полностью описываются НК РФ. Неважно где находится налогоплательщик — правила везде одинаковы. Большая часть федеральных налогов сразу поступает в федеральный бюджет, крохи от некоторых достаются регионам. Некоторые федеральные налоги платятся всеми (например, НДС). Другие — только теми, кто занимается определенными видами деятельности (например, НДПИ). К федеральным налогам относятся:
- налог на добавленную стоимость (НДС);
- акцизы;
- налог на доходы физических лиц (НДФЛ);
- налог на прибыль организаций;
- сборы за пользование объектами животного мира и за пользование объектами водных биологических ресурсов;
- водный налог;
- государственная пошлина;
- налог на дополнительный доход от добычи углеводородного сырья;
- налог на добычу полезных ископаемых (НДПИ).
Региональные налоги
Обязательны к уплате на территориях субъектов федерации. Общая часть описывается НК РФ, отдельные элементы налогообложения — региональными законами. Москва доверила регионам определять налоговые ставки в пределах установленного коридора, порядок и сроки уплаты налогов. Поэтому, например, транспортный налог в Челябинской области может быть вдвое выше, чем в Чеченской республике. Все региональные налоги полностью поступают в бюджет региона и платятся только теми, кто имеет определенное имущество или занимается определенным видом деятельности. Вот эти налоги:
- транспортный налог;
- налог на игорный бизнес;
- налог на имущество организаций.
Местные налоги и сборы
Обязательны к уплате на территориях городов, районов и прочих муниципальных образований. Общая часть описывается НК РФ, отдельные элементы налогообложения — решениями городских дум, советов районных депутатов и прочими нормативными актами представительных органов муниципалитетов. Местным депутатам, как и региональным, разрешено определять налоговые ставки, порядок и сроки уплаты налогов. Все местные налоги и сборы полностью поступают в бюджет муниципалитета и платятся только теми, кто имеет определенное имущество или занимается определенным видом деятельности. Всего в стране есть три вида местных налогов и сборов:
- земельный налог;
- налог на имущество физических лиц;
- торговый сбор.
Федеральные, региональные и местные налоги и сборы составляют так называемую ОСНО — общую систему налогообложения. Кроме нее НК РФ предусматривает специальные налоговые режимы, применение которых освобождает от обязанности платить некоторые налоги. Переход на них доступен для малого бизнеса, соответствующего ряду ограничений, и компаний или ИП из отдельных отраслей. Поступления от таких налогов делятся между бюджетами различных уровней. Вот перечень спецрежимов:
- единый сельскохозяйственный налог (ЕСХН);
- упрощённая система налогообложения (УСН);
- система налогообложения при выполнении соглашений о разделе продукции;
- патентная система налогообложения (ПСН).
Кроме этих налогов и сборов, есть ещё обязательные страховые взносы на пенсионное страхование, социальное страхование на случай временной нетрудоспособности и обязательное медицинское страхование, о которых я уже писал в прошлом выпуске рубрики.
Вы прослушали краткий пересказ статей 12-18 НК РФ. Респектуйте в комментариях, если чувствуете, что сэкономили кучу времени А в следующих выпусках ликбеза я расскажу как устроены налоги и сборы в целом и самые распространённые из них в частности.
- Субъекты и объекты криминалистической идентификации кратко
- Диагностика специальных способностей кратко
- Развивающие возможности урока кратко
- Описание робинзона крузо кратко внешность и характер
- Виды следов ног и способы их фиксации криминалистика кратко и понятно
Источник: obrazovanie-gid.ru
Бюджет и бюджетный процесс в России
Структура местных финансов определяет самостоятельность данного муниципального образования, поскольку доминирование первой или третьей группы рождает зависимость от государства или кредитных учреждений. Поэтому органы местного самоуправления должны стремиться к наращиванию источников, отнесенных ко второй группе.
Понятие местного бюджета. Наиболее полным отражением состояния финансовых ресурсов муниципального образования являются местные бюджеты (бюджеты муниципальных образований). В связи с переходом к муниципальной системе управления, формированием полноценных органов местного самоуправления и выделением собственных предметов ведения возникает необходимость формирования и соответствующих бюджетных отношений. Бюджет выступает не только как опись доходов и расходов, но и как важнейший инструмент осуществления определенной политики, отражает реальные цели и задачи данного муниципального образования. Местный бюджет — это план финансовой деятельности органов местного самоуправления на определенный период, представленный в форме описи доходов и расходов.
Виды местных бюджетов. С точки зрения содержания деятельности, как правило, выделяют два вида бюджетов — текущий бюджет и бюджет развития.
Текущий бюджет представляет собой совокупность доходов и расходов органов местного самоуправления, обеспечивающих первоочередные нужды городского хозяйства. Прежде всего сюда относятся расходы по финансированию постоянно действующих хозяйственных структур местного самоуправления. Другими словами, это средства для поддержания функционирования городского хозяйства.
Бюджет развития включает в себя совокупность доходов и расходов, направляемых на совершенствование и развитие городского хозяйства.
Бюджетный процесс. Планирование, утверждение, исполнение и оценка результатов исполнения бюджета выступают как определенный процесс, который получил название бюджетного процесса.
Согласование бюджетных интересов происходит прежде всего между органами государственной власти и органами местного самоуправления. Как правило, наиболее широкие полномочия органов местного самоуправления в области бюджета предусмотрены в странах с федеративной системой организации власти, поскольку в основу построения финансовой системы также положен бюджетный федерализм. Роль центральных органов власти, как правило, сводится к установлению общих принципов налогообложения и предельных норм налогообложения.
Грамотно построенный бюджетный процесс должен прежде всего исходить из тщательно организованного хозяйственного планирования развития территории муниципального образования, поскольку сам бюджет — лишь механизм реализации целей развития территории.
Расходы местных бюджетов. Составление любого бюджета начинается с планирования расходов, поскольку в них отражается цель деятельности органа власти. Соответственно классификация видов расходов прежде всего исходит из того, на какие цели будут направлены бюджетные средства.
Обычно бюджетные классификации различных стран, несмотря на их различие, выделяют две основные группы расходов:
Обязательные расходы. К этой группе относят расходы на финансирование отраслей городского хозяйства, связанные с поддержанием определенного уровня его развития. Как правило, первоочередность финансирования данных расходов закрепляется нормативно, и выполнение этих работ законодательно отнесено к предметам ведения органов местного самоуправления.
Необязательные расходы. К этой группе расходов относят расходы на мероприятия краткосрочного характера, и в большинстве случаев эти обязанности возлагаются на органы местного самоуправления населением или самими органами местного самоуправления, исходя опять же из интересов жителей, которых эти органы представляют.
Не менее важным является деление расходов на текущие расходы и расходы на развитие, так как данная классификация позволяет увидеть динамику развития муниципального образования.
Доходы местных бюджетов. Основная проблема, с которой сегодня сталкиваются руководители муниципальных образований, — это постоянная нехватка средств не только на развитие, но и на текущие нужды. Причем это не является особенностью России, а присуще всем странам без исключения. Вопрос об удовлетворении финансовых потребностей муниципалитетов — это прежде всего вопрос о доходной базе местных бюджетов.
Основные доходные источники, которыми располагают органы местного самоуправления, могут быть отнесены к четырем категориям — налоги, неналоговые поступления, доходы от собственной хозяйственной деятельности и муниципальный кредит.
Первые две группы доходных источников являются в той или иной степени средствами, которые государство собирает с населения и предприятий.
Третья и четвертая группа напрямую зависят от ресурсов, имеющихся у муниципального образования, и способности муниципальных служб грамотно и рачительно ими распорядиться.
Все четыре источника дохода зависят также от состояния законодательства, в котором определяется правоспособность органов местного самоуправления.
Налоги. Для большинства стран мира налоги являются основным доходным источником. По своей природе налоги как инструмент хозяйственной политики играют двоякую роль, выступая, с одной стороны, как источник дохода, а с другой стороны — как мощный регулятор определенных хозяйственных и общественных отношений.
Изменение ставки налогообложения может стимулировать или, наоборот, тормозить определенные процессы, происходящие в обществе. Налоги позволяют также систематизировать и регламентировать определенные виды деятельности. Поэтому принципиально важно не только то, какие объемы доходов обеспечивают налоговые поступления, но и способность муниципалитетов влиять на формирование самой налоговой базы.
- Система надбавок и отчислений.
- Система размежевания доходных источников между государством и местным самоуправлением по конструкции налогов.
- Система размежевания доходных источников между государством и местным самоуправлением по видовому признаку.
Первая система предполагает установление единых для всего государства видов налогов и распределение их долями между различными уровнями власти. Подобная система применяется сегодня в нашей стране и обладает рядом существенных недостатков. Прежде всего, она предусматривает наличие регулирования бюджетов на всех уровнях.
Наиболее простым способом увеличения собственных доходов становится перераспределение доходных источников между уровнями власти, что в свою очередь неизбежно приводит к конфликтам между органами местного самоуправления и органами государственной власти в процессе формирования и исполнения бюджета. При подобной системе исчезают всякие стимулы для развития и совершенствования налогооблагаемой базы, поскольку инициатива наказывается регулированием бюджета. Наконец, данная схема не позволяет осуществлять долгосрочное планирование доходных источников.
Не улучшают данной системы и попытки ее совершенствования через разрешение введения региональных и местных надбавок, поскольку все вышеперечисленные недостатки при этом сохраняются.
Несколько модифицирует первую систему разграничение доходов между органами власти через различную конструкцию налогов вторая система. В данном случае и государство, и местное самоуправление вводят одни и те же виды налогов, но принципы начисления и сбора могут быть различными.
Наиболее распространена в странах с развитым местным самоуправлением третья система, предполагающая разграничение и закрепление доходных источников за органами местного самоуправления по видовому признаку и на достаточно длительный срок. При подобном подходе недостатки предыдущей системы устраняются, однако достаточно сложным оказывается механизм разграничения доходных источников по видовому признаку. Проблема состоит в том, что эффективность работы данной системы налогообложения напрямую зависит от того, какие виды налогов будут закреплены за вполне определенными уровнями власти.
-
Желательно соответствие видов доходных источников предметам ведения органов местного самоуправления. Так, например, в большинстве стран земельный налог отнесен к доходным источникам местных властей.
Неналоговые поступления. К неналоговым поступлениям обычно относят следующие источники дохода: городскую и земельную ренту, доходы от тарифных платежей за услуги, предоставляемые органами местного самоуправления и муниципальными предприятиями и учреждениями, санкционные (прежде всего штрафы) различные виды пошлин и сборов.
Городская и земельная рента активно применяются во многих странах мира и являются достаточно весомой добавкой к бюджетам муниципальных образований. В нашей стране она, к сожалению, не применяется в связи с тем, что местные органы власти пока лишены права самостоятельно устанавливать виды налогов. Не менее проблематичным в нашей стране является и применение штрафов, поскольку установлением их видов и размеров занимаются органы государственной власти. Подобная практика приводит к тому, что штрафы (особенно взимаемые с граждан) практически не применяются, так как исчезает заинтересованность в них органов местного самоуправления.
Другим достаточно распространенным видом неналоговых поступлений являются тарифные платежи за услуги муниципальных предприятий. Отличает их от взаиморасчетов между другими субъектами хозяйственных отношений то, что тарифы на услуги утверждаются органами местного самоуправления. К этой же группе доходных источников относятся и сборы, которые также являются платой за услуги, оказываемые органами местного самоуправления.
Муниципальный кредит. По своей природе кредитные ресурсы всегда носят возвратный характер и, следовательно, должны использоваться лишь на развитие муниципального образования. Источниками муниципального кредита могут выступать население, государство, частные кредитные учреждения, другие органы местного самоуправления (взаимный кредит).
Наиболее важной формой муниципального кредита является взаимный кредит, который подразумевает объединение ресурсов муниципальных образований для решения конкретных задач. Однако применение той или иной формы взаимного кредита зависит от ряда условий. Прежде всего от величины самого муниципального образования и его финансово-экономической мощности. Так, для городских органов местного самоуправления кредитная кооперация может осуществляться в рамках одного муниципального образования и выступать как взаимное кредитование производственной деятельности муниципальных предприятий через организацию муниципальных банков. В ряде муниципальных образований уже сегодня формируются финансово-промышленные группы, где взаимное кредитование очень гибко учитывает все формы взаимного кредитования.
Для менее экономически сильных муниципальных образований способ взаимного кредита перемещается на уровень отношений между муниципальными образованиями и выступает как форма объединения гарантий для получения наиболее дешевого и крупного займа, для которого требуются солидные гарантии. В случае, когда хозяйственной деятельностью занимаются не муниципальные предприятия, а община, субъектами кредитной кооперации могут выступать и сами органы местного самоуправления.
Источник: www.owl.ru
Муниципальный бюджет и его структура
Каждое муниципальное образование имеет собственный бюджет. В соответствии со статьей 14 Бюджетного Кодекса РФ «Местный бюджет (бюджет муниципального образования) — это форма образования и расходования денежных средств, предназначенных для обеспечения задач и функций, отнесенных к предметам ведения местного самоуправления.»
Традиционно к местным бюджетом относились: районные, городские, сельские и поселковые бюджеты, районные бюджеты в городах. Местные бюджеты осуществляют важную роль в процессе социально-экономического развития России, обеспечивая финансирование основной сети детских дошкольных учреждений, школ, медицинских и социальных учреждений.
Местные бюджеты могут формироваться из трех основных источников:
- 1) государственных средств, передаваемых органам местного самоуправления органами государственной власти в виде финансовых ресурсов или доходных источников, а также прав, предусмотренных законодательством (федеральным и субъекта федерации, на территории которого находится муниципальное образование);
- 2) собственных средств муниципального образования, создаваемых за счет деятельности органов местного самоуправления, их предприятий и организаций (доходы от использования муниципальной собственности, предоставления услуг и тому подобное)
- 3) заемные средства или муниципальный кредит.
Соотношение этих трех основных источников в структуре местных бюджетов определяет самостоятельность данного муниципального образования, поскольку преимущество в структуре бюджетов первой или третей группы источников порождает зависимость от органов государственной власти или кредитных учреждений, ограничивая тем самым целевое направление средств на нужды населения муниципального образования. Поэтому органы местного самоуправления должны стремиться к наращиванию источников, отнесенных ко второй группе. Следовательно, самостоятельность местных финансов зависит в значительной степени от собственной финансовой деятельности органов местного самоуправления, их предприятий и организаций, а также от степени профессионализма кадров органов местного самоуправления, занимающихся организацией финансовой деятельности.
Структура муниципального бюджета.
Местные бюджеты состоят из доходной и расходной части.
Доходная часть местных бюджетов состоит из закрепленных доходов и поступлений от регулирующих доходов, она также может включать финансовую помощь в различных формах (дотаций, субвенций, средств фонда финансовой поддержки муниципальных образований), средства по взаимным расчетам.
К закрепленным доходам местных бюджетов относятся доходы, полностью или в твердо фиксированной доле на постоянной или долговременной основе в установленном порядке поступающие в местный бюджет. Это местные налоги и сборы, другие собственные доходы местных бюджетов, доля федеральных бюджетов, доли федеральных налогов и доли налогов субъектов Российской Федерации, закрепленные за местными бюджетами на постоянной основе. Эти налоги и сборы перечисляются налогоплательщиками в местные бюджеты. К другим собственным налогам местных бюджетов относятся:
- — доходы от приватизации и реализации муниципального имущества;
- — не менее 10% доходов от приватизации государственного имущества, находящегося на территории муниципального образования, проводимой в соответствии с Государственной программой приватизации;
- — доходы от сдачи в аренду муниципального имущества, включая аренду нежилых помещений и муниципальных земель;
- — платежи за пользование недрами и природными ресурсами, установленные в соответствии с законодательством Российской Федерации;
- -доходы от проведения муниципальных денежно-вещевых лотерей;
- — штрафы, подлежащие перечислению в местные бюджеты в соответствии с федеральными законами и законами субъектов Российской Федерации;
- — государственная пошлина, установленная в соответствии с законодательством Российской Федерации;
- — не менее 50% налога на имущество предприятий (организаций);
- — подоходный налог с физических лиц, занимающихся предпринимательской деятельностью без образования юридического лица.
К собственным доходам местных бюджетов относятся также доли федеральных налогов, распределенные между бюджетами разных уровней и закрепленные за муниципальными образованиями на постоянной основе.
К ним относятся:
- — часть подоходного налога с физических лиц в пределах не менее 50% в среднем по субъекту Российской Федерации;
- — часть налога на добавленную стоимость по товарам отечественного производства (за исключением драгоценных металлов и драгоценных камней, отпускаемых из Государственного фонда драгоценных металлов и драгоценных камней Российской Федерации) в пределах не менее 10% в среднем по субъекту Российской Федерации;
- -часть акцизов на спирт, водку и ликероводочные изделия в пределах не менее 5% в среднем по субъекту Российской Федерации;
- — часть акцизов на остальные виды подакцизных товаров (за исключением акцизов на минеральные виды сырья, бензин, автомобили, импортные подакцизные товары) в пределах не менее 10% в среднем по субъекту Российской Федерации.
Размеры минимальных долей (в %) федеральных налогов. закрепляемых за муниципальными образованиями на постоянной основе, определяются законодательными (представительными) органами субъектов Российской Федерации. Расчет долей федеральных налогов, подлежащих закреплению за муниципальными образованиями, производится исходя из общего объема средств, переданных субъекту Российской Федерации по каждому из этих налогов. В этих пределах законодательный (представительный) орган субъекта Российской Федерации устанавливает в соответствии с фиксированной формулой для каждого муниципального образования доли соответствующих федеральных налогов, закрепляемых на постоянной основе, исходя из среднего уровня по субъекту Российской Федерации. Доли указанных налогов рассчитываются по фактическим данным базового года.
Отчисления от вышестоящих бюджетов могут производиться через метод квотирования или метод присоединения ставок. Суть метода квотирования состоит в том, что налоги в определенной процентной доле остаются в распоряжении того муниципального образования, на территории которого они собраны, как, например, НДС, некоторые акцизы и другие. Преимущество данного метода является его простота и наличие гарантий в получении определенной части поступлений местными бюджетами.
Метод присоединения ставок состоит в том, что территориям разрешено взимать в дополнении к федеральным одноименные налоги, размеры которых ограничиваются определенным пределом. Этот способ отличается простотой и функционирует эффективнее, т.к. дает простор в выборе конкретных количественных значений надбавок в зависимости от потребности в средствах, а также решаемых в данный период проблем. Примером использования этого метода может служить распределение налога на прибыль предприятий: федеральными органами власти устанавливается максимальная ставка взимания этого налога в размере 35% и фиксированная ставка зачисления его в бюджет — 13%. В пределах оставшихся 22% он закреплен за территориальными органами власти. Сверх этих долей законодательный (представительный) орган субъекта Российской Федерации может устанавливать нормативы отчислений (в процентах) в местные бюджеты от регулирующих доходов на планируемый финансовый год, а также на долговременной основе (не менее чем на три года).
Регулирующие доходы — это доходы, которые в целях сбалансирования доходов и расходов поступают в соответствующий бюджет в виде процентных отчислений от налогов или других платежей по нормативам, утвержденным в установленном порядке на следующий финансовый год. Нормативы отчислений от регулирующих налогов, как правило, дифференцируются в разрезе территориальных бюджетов в целях их сбалансированности до минимально необходимого уровня. В случаях, когда закрепленных и регулирующих доходов недостаточно, балансирование производится при помощи субсидий, выделяемых из вышестоящего бюджета.
Органы местного самоуправления вправе осуществлять выпуск муниципальных облигации. Выпуск муниципальных облигаций обеспечивается муниципальным имуществом и средствами местных бюджетов. Государство не несет ответственности по обязательствам муниципального образования, а муниципальное образование не несет ответственности по обязательствам государства. Исполнение обязательств по муниципальным облигациям осуществляется за счет средств местной казны в соответствии с правовым актом органа местного самоуправления о местном бюджете на текущий финансовый год.
Предельно допустимая сумма долговых обязательств органов местного самоуправления не должна превышать 15% объема расходной части местного бюджета. Краткосрочные заимствования в любой форме не могут производиться до утверждения местного бюджета на текущий финансовый год. Для рассмотрения структуры местных бюджетов важно учитывать относительно недавно законодательно введенное понятие минимального бюджета. Закон РФ «Об основах бюджетных прав и прав по формированию и использованию внебюджетных фондов представительных и исполнительных органов государственной власти республик в составе РФ, автономной области, автономных округов, краев, областей, городов Москвы и Санкт-Петербурга, органов местного самоуправления.» устанавливает, что доходная часть минимального бюджета должна покрывать гарантируемые вышестоящими органами власти минимально необходимые расходы. При недостатке доходов расходы покрываются дотациями и субвенциями по решению представительного органа следующего уровня.
Расходы местных бюджетов разделяются на бюджет текущих расходов и бюджет развития. В бюджет развития включаются ассигнования на финансирование инновационной и инвестиционной деятельности. В бюджет текущих расходов включаются все другие расходы, не вошедшие в бюджет развития. Расходная часть местных бюджетов включает расходы, связанные с:
- — решением вопросов местного значения, установленные законодательством Российской Федерации и законодательством субъекта Российской Федерации;
- — осуществлением отдельных государственных полномочий, переданных органам местного самоуправления;
- — обслуживанием и погашением долга по муниципальным займам;
- — обслуживанием и погашением муниципального долга по ссудам.
Объем закрепленных доходов связан с величиной расходов первоочередного характера (социально-бытовая инфраструктура). В городах это — 55-60% от всех расходов. Увеличение расходов местных бюджетов при недостаточном росте объема закрепленных доходов приводит к следующему. Растет доля регулирующих источников (в доходах городов — 75%, в сельских районах — 90%)
Такая жесткая зависимость местных бюджетов от вышестоящих органов подрывает принцип самостоятельности органов местного самоуправления в финансовой сфере.
В бюджетах городов областного подчинения основные расходы приходятся на народное хозяйство (в первую очередь — ЖКХ) и социально-культурные мероприятия (особенно — образование и здравоохранение).
В районных бюджетах основной статьей расходов являются социально-культурные мероприятия. Доля расходов на народное хозяйство составляет около 1/4, почти 20% расходов идет на финансирование внутри-региональных трансфертов (в основном — нижестоящим бюджетам).
В бюджетах городов районного подчинения вновь увеличивается доля народнохозяйственных расходов, причем они почти на 100% состоят из затрат на ЖКХ. Продолжает возрастать и доля расходов на социально-культурные мероприятия (за счет ассигнований на образование). Практически сходят на нет расходы на внутри-региональные трансферты (здесь, как и в поселковых несельских бюджетах, они представлены незначительными по объему средствами, передаваемыми в вышестоящие бюджеты в порядке взаимных расчетов).
В поселковых бюджетах 2/3 бюджетных расходов приходится на долю социально-культурных мероприятий (в том числе половина — на образование). Расходы на народное хозяйство представлены ассигнованиями в жилищно-коммунальное хозяйство.
Наконец, в сельских бюджетах социально-культурные расходы составляют ? общих расходов (с большим отрывом лидируют расходы на образование, максимальных значений достигает доля расходов в культуру и искусство). Доля народнохозяйственных (жилищно-коммунальных) расходов минимальна.
Понятно, что такие пропорции являются отражением распределения расходных полномочий между уровнями бюджетной системы. Доля народно-хозяйственных расходов наиболее высока в бюджетах городов областного и районного подчинения (в основном, за счет поддержки дотационного ЖКХ). Роль собственно производственных расходов (в промышленность и сельское хозяйство) относительно велика лишь в региональных бюджетах. Социально-культурные расходы (в первую очередь — на образование) доминируют в сельских бюджетах.
Региональные и районные бюджеты выполняют функции «перераспределителей» ресурсов между нижестоящими бюджетами, и потому для них высока доля расходов на внутрирегиональные трансферты.
Источник: vuzlit.com