
Первоначально при создании хозяйствующих субъектов источником приобретения производственных фондов, нематериальных активов, необходимых для осуществления хозяйственной деятельности, служит уставный капитал.
Основной фактор устойчивого развития организации — обеспечение устойчивого превышения ее доходами расходов. Положение по бухгалтерскому учету ПБУ 9/99 «Доходы организации» определяет доходы организации как увеличение экономических выгод в результате поступления активов (денежных средств и другого имущества) и (или) погашение обязательств, приводящее к увеличению капитала этой организации, за исключением вкладов участников (собственников имущества) (рис. 12.2). К доходам организации не относятся и, следовательно, не приводят к увеличению капитала:
суммы налога на добавленную стоимость, акцизов, налога с продаж, экспортных пошлин и иных аналогичных обязательных платежей, подлежащих перечислению в бюджет;
поступления по договорам комиссии;
поступления предоплаты за продукцию;
Факторы производства, их ограниченность и факторный доход 🎓 ЕГЭ по обществознанию
суммы полученных задатков;
суммы полученных залогов;
суммы, полученные в погашение кредита (займа, предоставленного ранее заемщику).

Рис. 12.2. Структура доходов организации
Доходы предприятия подразделяются на доходы от обычных видов деятельности и прочие доходы. Прочие доходы складываются из операционных, внереализационных и чрезвычайных.
К доходам от обычных видов деятельности относятся выручка от реализации продукции и поступления, связанные с выполнением работ или оказанием услуг. В соответствии с отражением выручки в системе учета она определяется поступлением денежных средств и дебиторской задолженностью покупателя.
Операционные доходы — это доходы, которые непосредственно возникают в результате использования активов организации способами, которые не относятся к основному виду деятельности.
К ним относятся: • доходы от предоставления за плату своих активов во временное владение и пользование;
поступления, связанные с предоставлением за плату прав на использование патентов на изобретения, промышленных образцов и других видов интеллектуальной собственности;
доходы от продажи основных фондов и иных активов, отличных от денежных средств (кроме иностранной валюты);
доходы от участия в уставных капиталах других организаций;
результаты переоценки имущества и обязательств, стоимость которых выражена в валюте;
проценты, полученные по предоставленным кредитам и займам.
К внереализационным доходам относятся доходы, возникновение
которых непосредственно не связано с использованием активов организации. Их перечень разнороден и обширен. К ним относятся:
штрафы, пени, неустойки, начисленные за нарушение условий договоров;
активы, полученные безвозмездно;
поступления и перечисления в возмещение причиненных организации убытков;
Факторы производства и факторные доходы #егэ #обществознание #shorts
прибыль прошлых лет, выявленная в отчетном году;
суммы кредиторской и депонентской задолженностей, по которым истек срок исковой давности;
суммы дооценки активов и т.п.
К чрезвычайным доходам относятся поступления, возникшие как последствие чрезвычайных обстоятельств (стихийного бедствия, пожаров, аварий и т.п.) при осуществлении хозяйственной деятельности. К ним относятся: страховое возмещение, стоимость материальных ценностей, остающихся от списания непригодных к восстановлению и дальнейшему использованию активов и т.п.
Размер чрезвычайных доходов не учитывается при определении налогооблагаемой базы для исчисления налога на прибыль.
Исходя из их экономического содержания все денежные затраты организации можно разбить на три самостоятельные группы:
расходы, связанные с извлечением прибыли;
расходы, не связанные с извлечением прибыли;
Расходы, связанные с извлечением прибыли, включают затраты на обслуживание производственного процесса, на выполнение работ и услуг, затраты на реализацию продукции (работ, услуг), инвестиции.
Расходы, не связанные с извлечением прибыли, состоят из средств, направленных на потребление владельцев предприятия, благотворительные и гуманитарные цели, отчислений в негосударственные страховые и пенсионные фонды, социальную сферу и т.п.
К принудительным расходам можно отнести налоги и налоговые платежи, отчисления в государственные внебюджетные фонды, расходы по обязательному страхованию и т.п.
Расходы, связанные с извлечением прибыли и определяющие себестоимость продукции (работ, услуг), состоят из стоимости материальных затрат (за вычетом стоимости возвратных отходов), затрат на оплату труда, отчислений на социальные нужды, амортизации основных средств и прочих затрат.
В соответствии с Положением по бухгалтерскому учету ПБУ 10/99 «Расходы организации» расходами организации признается уменьшение экономических выгод в результате выбытия активов (денежных средств, иного имущества) и (или) возникновения обязательства, приводящее к уменьшению капитала этой организации, за исключением уменьшения вкладов по решению участников (собственников имущества). Не признается расходами выбытие активов в связи с приобретением основных средств, вкладами в уставные (складочные) капиталы других организаций, погашением полученных ранее кредитов и займов, поскольку в результате этих операций собственный капитал не изменяется.
Расходы организации в зависимости от их характера, условий осуществления и направлений деятельности организации подразделяются на:
расходы по обычным видам деятельности;
К расходам по обычным видам деятельности относятся расходы, связанные с изготовлением и продажей продукции, выполнением работ, оказанием услуг, т.е. расходы, осуществление которых связано с основным видом деятельности. Они состоят из следующих элементов:
затрат на оплату труда;
отчислений на социальные нужды;
К операционным расходам относятся расходы, не связанные с основным видом деятельности. Они включают:
расходы, связанные с предоставлением за плату во временное пользование (временное владение й пользование) своих активов;
затраты, связанные с предоставлением за плату прав, возникающих из патентов на различные виды интеллектуальной собственности;
расходы, связанные с продажей, выбытием и прочим списанием основных средств и иных активов, отличных от денежных средств (кроме иностранной валюты), товаров, продукции;
затраты, связанные с участием в уставных капиталах других организаций;
проценты, уплачиваемые организацией за предоставление ей в пользование денежных средств (кредитов, займов);
прочие операционные расходы.
В состав внереализационных расходов входят:
штрафы, пени, неустойки за нарушение условий договоров;
возмещение причиненных организацией убытков;
убытки прошлых лет, признанные в отчетном году;
суммы дебиторской задолженности, по которой истек срок исковой давности;
суммы уценки активов (за исключением внеоборотных активов) и прочие расходы, не связанные с основным видом деятельности организации.
К чрезвычайным расходам относятся расходы, возникшие в результате чрезвычайных обстоятельств хозяйственной деятельности (стихийного бедствия, пожара, аварии и т.п.).
Чрезвычайные расходы не учитываются при исчислении налога на прибыль; сальдо чрезвычайных доходов и расходов учитывается после вычета налогов и других обязательных платежей.
Основными нормативными документами, регламентирующими учет затрат на производство и реализацию продукции являются: Положение о составе затрат по производству и реализации продукции (работ, услуг), включаемых в себестоимость продукции (работ, услуг), и о порядке формирования финансовых результатов, учитываемых при налогообложении прибыли, утвержденное постановлением Правительства Российской Федерации от 5 августа 1992 г. № 552 с последующими изменениями и дополнениями; Положение по бухгалтерскому учету — ПБУ10/99. Детальный анализ затрат по группам, структуре, динамике необходим для внутрифирменного планирования и должен быть направлен на достижение максимальных финансовых результатов.
В процессе производства продукции (выполнения работ, оказания услуг) создается новая стоимость, которая определяется ценой реализованной продукции (работ, услуг). Результатом ее реализации является выручка от реализации продукции (работ,- услуг), которая поступает на расчетный счет предприятия.
Выручка от реализации продукции — это основной источник возмещения затраченных на производство продукции средств, формирования централизованных и децентрализованных фондов денежных средств. Ее своевременное поступление обеспечивает непрерывность кругооборота средств, ритмичность и бесперебойность производственного процесса. Несвоевременное поступление выручки влечет простои в производстве, снижение прибыли, нарушение договорных обязательств, штрафные санкции.
Использование выручки характеризует начальную стадию распределительных процессов. Из полученной выручки организации возмещают материальные затраты. Дальнейшее распределение выручки связано с формированием амортизационных отчислений как источника воспроизводства основных фондов и нематериальных активов.
Оставшаяся часть выручки представляет собой вновь созданную стоимость, которая направляется на выплату заработной платы и формирование чистого дохода организации. Часть дохода учитывается в себестоимости продукции в виде отчислений в единый социальный налог, других налогов и сборов. Оставшаяся часть представляет собой прибыль организации от основной деятельности.
Результат кругооборота вложенных в производство (работ, услуг) средств — возмещение затраченных средств и формирование собственных источников простого и расширенного воспроизводства: амортизационных отчислений и прибыли.
Конечный финансовый результат предпринимательской деятельности — прибыль. Прибыль — это важнейшая экономическая категория; ей присущи три функции:
экономического показателя, характеризующего финансовые результаты хозяйственной деятельности организации (предприятия);
стимулирующей функции, проявляющейся в процессе ее распределения и использования;
одного из основных источников формирования финансовых ресурсов организации (предприятия), а также одного из основных источников формирования доходной части бюджетов разных уровней.
Прибыль — показатель, характеризующий финансовые результаты предпринимательской деятельности, — определяется как превышение валовыми доходами организации ее валовых расходов.
На величину прибыли в производственной деятельности оказывают влияние факторы субъективные и объективные, не зависящие от деятельности хозяйствующего субъекта.
Субъективные факторы: организационно-технический вровень управления предпринимательской деятельностью, конкурент пособ- ность выпускаемой продукции, уровень производительности груда, затраты на производство и реализацию продукции, уровень цен на готовую продукцию.
Объективные факторы: уровень цен на потребляемые материальные и энергетические ресурсы, нормы амортизационных отчислений, конъюнктура рынка.
Прибыль — источник финансирования разных по экономическому содержанию потребностей. При ее распределении пересекаются интересы как общества в целом в лице государства, так и предпринимательские интересы хозяйствующих субъектов и их контрагентов, интересы отдельных работников. Законодательно распределение прибыли реализуется в части, поступающей в федеральный бюджет и бюджеты субъектов Российской Федерации в виде налогов и других обязательных платежей. Для акционерных обществ законодательно установлен порядок формирования резервного фонда. Распределение оставшейся чистой прибыли является прерогативой хозяйствующего субъекта.
При распределении прибыли (рис. 12.3) исходят из следующих принципов:
первоочередного выполнения обязательств перед бюджетом;
распределения прибыли, оставшейся в распоряжении организации (чистой прибыли), на накопление и потребление в соответствии с экономически обоснованными пропорциями. Ориентиром для установления соотношения между накоплением и потреблением должно быть состояние производственных фондов и конкурентоспособность выпускаемой продукции.

Организация самостоятельно определяет способ распределения прибыли. Оно может быть осуществлено посредством образования специальных фондов: фонда накопления, фонда потребления и резервного фонда, либо путем непосредственного распределения чистой прибыли по отдельным направлениям использования.
Фовд накопления используется на научно-исследовательские работы, проектные, конструкторские и технологические работы, разработку и освоение новых видов продукции, технологических процессов, на финансирование затрат, связанных с техническим перевооружением и реконструкцией действующего производства, проведением природоохранных мероприятий. Сюда же относятся расходы по погашению долгосрочных ссуд и уплате процентов по ним, уплате процентов по краткосрочным ссудам сверх сумм, относимых на себестоимость продукции, финансирование прироста оборотных средств, взносы в качестве вкладов учредителей в создание уставного капитала других организаций, перечисления вышестоящим организациям, взносы в союзы, ассоциации, концерны, в состав которых входит хозяйствующий субъект и др.
Фовд потребления используется на социальное развитие и социальные нужды. За его счет финансируются расходы по эксплуатации объектов социально-бытового назначения, находящихся на балансе организации, строительство объектов непроизводственного назначения, проведение оздоровительных и культурно-массовых мероприятий, осуществляется выплата премий за выполнение особо важных производственных заданий, оказание материальной помощи, выплата надбавок к пенсиям, компенсация работникам удорожания стоимости питания в столовых и буфетах и т.п.
Резервный фовд. Финансовую устойчивость предприятия обеспечивает резервный капитал. В рыночной экономике отчисления в резервный капитал носят первоочередной характер. Его величина характеризует готовность предприятия к страхованию риска, связанного с предпринимательской деятельностью.
В отличие от прибыли организации (предприятия), показывающей эффект предпринимательской деятельности, рентабельность характеризует эффективность этой деятельности. В отличие от абсолютного показателя прибыли рентабельность — это относительный показатель, отражающий степень доходности предприятия. В рыночной экономике существует система показателей рентабельности.
Рентабельность продукции можно рассчитать как по всей реализованной продукции, так и по отдельным ее видам.
Рентабельность всей реализованной продукции определяется как: • процентное отношение прибыли от реализации продукции к затратам на ее производство и реализацию;
процентное отношение прибыли от реализации продукции к выручке от реализации продукции;
процентное отношение всей прибыли к выручке от реализации продукции;
процентное отношение чистой прибыли к выручке от реализации. Эти показатели дают представление об эффективности затрат
организации и степени доходности реализуемой продукции.
Рентабельность отдельных видов продукции зависит от цены ее реализации и полной себестоимости. Она определяется как процентное отношение цены реализации единицы продукции за вычетом ее полной себестоимости к полной себестоимости единицы продукции.
Рентабельность имущества (активов) организации рассчитывается как процентное отношение чистой прибыли к средней величине активов (имущества).
Рентабельность внеоборотных активов определяется как процентное отношение чистой прибыли к средней величине внеоборотных активов.
Рентабельность оборотных активов определяется как процентное отношение чистой прибыли к среднегодовой стоимости оборотных активов.
Рентабельность инвестиций определяется как процентное отношение прибыли к стоимости имущества предприятия.
Рентабельность собственного капитала рассчитывается как процентное отношение чистой прибыли к величине собственного капитала.
Показатели рентабельности используются в процессе анализа финансово-хозяйственной деятельности, принятии управленческих решений, решений потенциальных инвесторов об участии в финансировании инвестиционных проектов.
Источник: economics.studio
Доходы, прибыль организации, их состав и порядок определения
Доходами организации (для целей бухгалтерского учета) признается увеличение экономических выгод в результате поступления активов (денежных средств, иного имущества) и (или) погашения обязательств, приводящее к увеличению капитала этой организации, за исключением вкладов участников (собственников имущества).
В зависимости от характера, условий получения и направления деятельности предприятия доходы подразделяются на доходы от обычных видов деятельности, операционные доходы, внереализационные доходы, прочие поступления, в том числе чрезвычайные доходы.
Доходы от обычных видов деятельности возникают в результате хозяйственных операций, относящихся к основному предмету деятельности предприятия. Доходы от обычных видов деятельности называются выручкой, доходом от продаж или доходом от реализации (для целей налогообложения).
Доходом от реализации признается выручка от реализации товаров (работ, услуг) как собственного производства, так и ранее определенных, а также выручка от реализации имущественных прав.
Выручкой от реализации продукции (работ, услуг) называются денежные средства, поступившие на расчетный счет предприятия за продукцию, отгруженную покупателю.
Выручка, поступающая на расчетный счет предприятия, сразу же используется на оплату счетов поставщиков сырья, материалов, комплектующих изделий, полуфабрикатов, запасных частей, топлива, энергии.
Из выручки осуществляют отчисления налогов в бюджет, выплату заработной платы в установленные сроки, возмещается износ основных производственных фондов, финансируются расходы, предусмотренные финансовым планом и не включаемые в себестоимость продукции.
Операционные доходы (выручка от реализации имущественных прав) включают поступления, связанные с предоставлением во временное пользование активов предприятия; предоставлением за плату объектов интеллектуальной собственности; проценты и иные доходы по ценным бумагам, поступления от продажи основных средств и других активов, и др. Величина данных доходов зависит от активности предприятия на фондовом рынке, размера финансовых вложений в ценные бумаги других предприятий и доходности этих бумаг.
Внереализационные доходы предприятия включают: штрафы, пени, неустойки за нарушение договорных обязательств; поступления в возмещение причиненных убытков; прибыль прошлых лет, признанная в отчетном году; курсовые разницы; активы, полученные безвозмездно; сумма дооценки активов; выявленная в результате инвентаризации стоимость излишков материально-производственных запасов; суммы кредиторской задолженности, списанные в связи с истечением срока давности и прочее. Внереализационные доходы отражают состояние договорной дисциплины между предприятием и его контрагентами.
Чрезвычайные доходы представляют собой поступления от чрезвычайных обстоятельств (страховые возмещения).
Прибыль является главной целью предпринимательской деятельности.
Прибыль является критерием эффективности конкретной производственной деятельности.
Прибыль является основным внутренним источником формирования финансовых ресурсов, обеспечивающих развитие предприятия.
Прибыль является главным источником возрастания рыночной стоимости предприятия.
Прибыль является основным защитным механизмом предотвращения угрозы банкротства предприятия.
В хозяйственной практике используются различные показатели прибыли, которые можно классифицировать по следующим признакам.
1. По экономическому содержанию прибыль делится на бухгалтерскую и экономическую.
Бухгалтерская прибыль определяется как разность между доходами и текущими явными затратами, отраженными в системе бухгалтерского учета.
- 2. По источникам формирования прибыли, используемым в учете, различают:
- — прибыль от реализации продукции (результат основной производственно-сбытовой деятельности);
- — прибыль от реализации имущества;
- — прибыль от внереализационных операций: доходы в виде процентов и дивидендов от принадлежащих предприятию ценных бумаг, выпущенных сторонними эмитентами, доходы по депозитным вкладам предприятия в банках, полученные штрафы, пени, неустойки и др.
Прибыль от инвестиционной деятельности частично отражена в прибыли от внереализационных операций (доходы в виде процентов от владения ценными бумагами и от депозитных вкладов), а частично в прибыли от реализации имущества (дезинвестиций, которые являются предметом инвестиционной деятельности предприятия).
Под прибылью от финансовой деятельности понимается косвенный эффект, полученный от привлечения капитала из внешних источников на условиях более выгодных, чем среднерыночные.
4. По составу элементов, формирующих прибыль, различают маржинальную прибыль; валовую прибыль (прибыль от реализации продукции); прибыль от продаж; прибыль от операционной и внереализационной деятельности; прибыль до налогообложения; чистую прибыль.
Маржинальная прибыль — представляет собой разность между выручкой (за минусом акцизного налога и налога на добавленную стоимость) и переменными затратами по реализованной продукции.
Валовая прибыль — разница между выручкой и себестоимостью (производственными затратами) реализованной продукции.
Прибыль от продаж рассчитывается вычитанием из валовой прибыли коммерческих (расходов по сбыту) и управленческих (общепроизводственных) расходов, если управленческие расходы не признаны предприятием в качестве расходов по обычным видам деятельности.
Прибыль до налогообложения (общий финансовый результат) представляет собой прибыль от продаж и прибыль по операционной, внереализационной деятельности и результата по прочим видам деятельности.
Составной частью прибыли до налогообложения является прибыль от реализации основных фондов и другого имущества. У предприятия могут образоваться излишние материальные ценности в результате изменения объема производства, недостатков в системе снабжения, реализации и других причин.. От реализации ненужных товарно-материальных ценностей образуются не только прибыль, но и убытки в результате действия рыночных факторов. Прибыль от этой реализации основных фондов исчисляется как разница между продажной ценой и первоначальной (остаточной) стоимостью фондов.
Чистая прибыль — это сумма прибыли, которая остается в распоряжении предприятия после уплаты налога на прибыль и других обязательных платежей в бюджет, включая финансовые санкции за нарушения налогового законодательства; конечный результат производственно-хозяйственной деятельности фирмы.
Чистая прибыль является единственным источником финансовых ресурсов для выплаты дивидендов в акционерных обществах, а также источником средств для их распределения между участниками обществ с ограниченной ответственностью пропорционально долям в уставном капитале.
По характеру использования чистая прибыль подразделяется на капитализированную (нераспределенную) и потребляемую.
Капитализируемая прибыль (фонд накопления) используется на инвестирование производственного развития предприятия (прирост основных фондов и нематериальных активов, прирост собственных оборотных средств); на формирование резервного и других страховых фондов; на финансирование разработки и освоения новых видов продукции и технологических процессов; на затраты по совершенствованию технологии и организации производства, модернизации оборудования; затраты, связанные с перевооружением и реконструкцией действующего производства, и расширением предприятия. Взносы предприятий из прибыли в качестве вкладов учредителей в создание уставного капитала других предприятий, средства, перечисляемые союзам, ассоциациям, концернам, в состав которых входит предприятие, также считаются использованием прибыли на развитие
Потребляемая часть прибыли (фонд потребления) направляется на выплату дивидендов, на материальное стимулирование (премии по результатам работы предприятия, поощрение работников за выполнение разовых заданий, система дополнительных надбавок и доплат, сверх размеров, установленных действующим законодательством.) и социальное развитие персонала предприятия
Источник: vuzlit.com
Что относится к доходам производства
Организация внешних финансовых отношений
Тема лекции: «Расходы, доходы и прибыль организаций»
Разделы лекции:
1. Классификация расходов организации. Планирование расходов.
2. Классификация доходов организации. Выручка от реализации. Использование выручки от реализации.
РАЗДЕЛ 1. КЛАССИФИКАЦИЯ РАСХОДОВ ОРГАНИЗАЦИИ. ПЛАНИРОВАНИЕ РАСХОДОВ.
В процессе осуществления производственно-хозяйственной и финансовой деятельности организации (предприятия) несут определенные расходы.
ЧТО ПРИЗНАЕТСЯ ПОД РАСХОДАМИ ОРГАНИЗАЦИИ?
Под расходами организации (предприятия) признается уменьшение экономических выгод в результате выбытия денежных средств, иного имущества и (или) возникновения обязательств, приводящее к уменьшению капитала.
В целях управления затратами (в данном контексте термины «затраты» и «расходы» используются как синонимы) используются различные классификаторы затрат. Рассмотрим некоторые из них, необходимые для организации системы управления затратами и планирования.
ПО КАКИМ ПРИЗНАКАМ ГРУППИРУЮТСЯ ДЕНЕЖНЫЕ РАСХОДЫ (ЗАТРАТЫ) ОРГАНИЗАЦИИ?
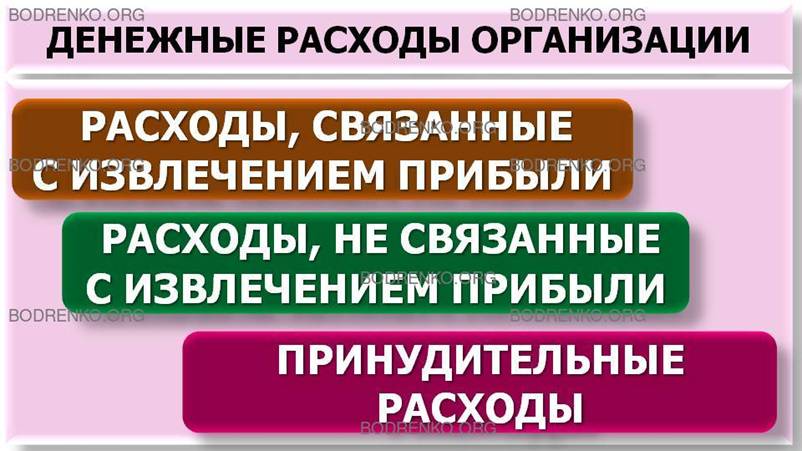
Все денежные затраты предприятия группируются по трем признакам:
1) расходы, связанные с извлечением прибыли;
2) расходы, не связанные с извлечением прибыли;
3) принудительные расходы.
ЧТО ВКЛЮЧАЮТ В СЕБЯ РАСХОДЫ, СВЯЗАННЫЕ С ИЗВЛЕЧЕНИЕМ ПРИБЫЛИ?
Расходы, связанные с извлечением прибыли, включают в себя
— ЗАТРАТЫ НА ПРОИЗВОДСТВО И РЕАЛИЗАЦИЮ ПРОДУКЦИИ (РАБОТ, УСЛУГ) и
ЗАТРАТЫ НА ПРОИЗВОДСТВО И РЕАЛИЗАЦИЮ ПРОДУКЦИИ (работ, услуг) — это расходы, связанные с созданием товара (продукции, работ, услуг), в результате продажи которых предприятие получит финансовый результат в виде прибыли или убытка.
ИНВЕСТИЦИИ — это капитальные вложения, имеющие целью расширение объемов собственного производства, а также извлечение доходов на финансовых и фондовых рынках.
ЧТО ВКЛЮЧАЮТ В СЕБЯ РАСХОДЫ, НЕ СВЯЗАННЫЕ С ИЗВЛЕЧЕНИЕМ ПРИБЫЛИ?
РАСХОДЫ, НЕ СВЯЗАННЫЕ С ИЗВЛЕЧЕНИЕМ ПРИБЫЛИ, это расходы на потребление, социальную поддержку работников, благотворительность и другие гуманитарные цели. Такие расходы поддерживают общественную репутацию предприятия, способствуют созданию благоприятного социального климата в коллективе и, в конечном итоге, способствуют повышению производительности и качества труда.
ЧТО ВКЛЮЧАЮТ В СЕБЯ ПРИНУДИТЕЛЬНЫЕ РАСХОДЫ?
ПРИНУДИТЕЛЬНЫЕ РАСХОДЫ — это налоги и налоговые платежи, отчисления на социальное страхование, расходы по обязательному личному и имущественному страхованию, созданию обязательных резервов, экономические санкции.
КАК КЛАССИФИЦИРУЮТСЯ РАСХОДЫ ПРИ СОСТАВЛЕНИИ ОТЧЕТА О ПРИБЫЛЯХ И УБЫТКАХ?
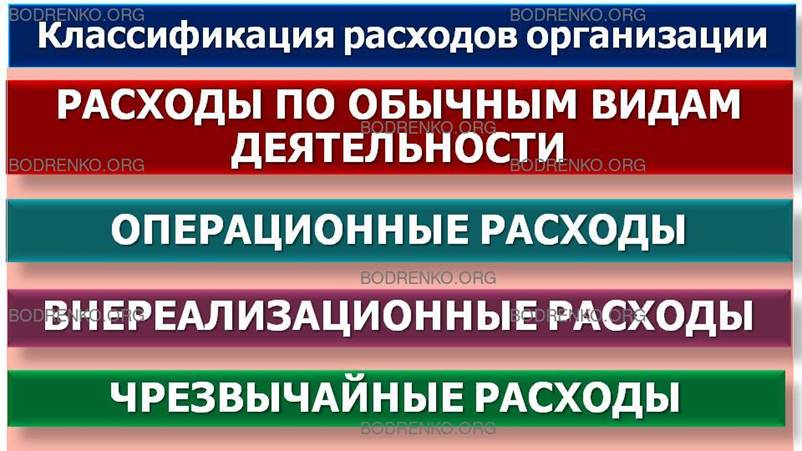
При составлении «Отчета о прибылях и убытках» расходы классифицируются следующим образом:
— РАСХОДЫ ПО ОБЫЧНЫМ ВИДАМ ДЕЯТЕЛЬНОСТИ;
КАКИЕ РАСХОДЫ ПРИЗНАЮТСЯ РАСХОДАМИ ПО ОБЫЧНЫМ ВИДАМ ДЕЯТЕЛЬНОСТИ?
РАСХОДАМИ ПО ОБЫЧНЫМ ВИДАМ ДЕЯТЕЛЬНОСТИ признаются расходы, связанные с изготовлением и продажей продукции, приобретением и продажей товаров, а также расходы, осуществление которых связано с выполнением работ, оказанием услуг. Сюда же относятся управленческие и коммерческие расходы.
КАКИЕ РАСХОДЫ ЯВЛЯЮТСЯ ОПЕРАЦИОННЫМИ РАСХОДАМИ?
ОПЕРАЦИОННЫМИ РАСХОДАМИ являются:
— расходы, связанные с предоставлением за плату во временное пользование (временное владение и пользование) активов организации;
— расходы, связанные с предоставлением за плату прав, возникающих из патентов на изобретения, промышленные образцы и других видов интеллектуальной собственности;
— расходы, связанные с участием в уставных капиталах других организаций;
— расходы, связанные с продажей, выбытием и прочим списанием основных средств и иных активов, отличных от денежных средств (кроме иностранной валюты), товаров, продукции;
— проценты, уплачиваемые организацией за предоставление ей в пользование денежных средств (кредитов, займов);
— расходы, связанные с оплатой услуг, оказываемых кредитными организациями;
— прочие операционные расходы.
КАКИЕ РАСХОДЫ ЯВЛЯЮТСЯ ВНЕРЕАЛИЗАЦИОННЫМИ РАСХОДАМИ?
ВНЕРЕАЛИЗАЦИОННЫМИ РАСХОДАМИ являются:
— штрафы, пени, неустойки за нарушение условий договоров;
— возмещение причиненных организацией убытков;
— убытки прошлых лет, признанные в отчетном году;
— суммы дебиторской задолженности, по которой истек срок исковой давности, других долгов, нереальных для взыскания;
— сумма уценки активов (за исключением внеоборотных активов);
— прочие внереализационные расходы.
КАКИЕ РАСХОДЫ ЯВЛЯЮТСЯ ЧРЕЗВЫЧАЙНЫМИ РАСХОДАМИ?
В составе ЧРЕЗВЫЧАЙНЫХ РАСХОДОВ отражаются расходы, возникающие как последствия чрезвычайных обстоятельств хозяйственной деятельности (стихийного бедствия, пожара, аварии, национализации имущества и т.п.).
ЗАТРАТЫ (РАСХОДЫ) НА ПРОИЗВОДСТВО И РЕАЛИЗАЦИЮ ПРОДУКЦИИ.
ЧТО ВКЛЮЧАЮТ В СЕБЯ РАСХОДЫ НА ПРОИЗВОДСТВО И РЕАЛИЗАЦИЮ ПРОДУКЦИИ?
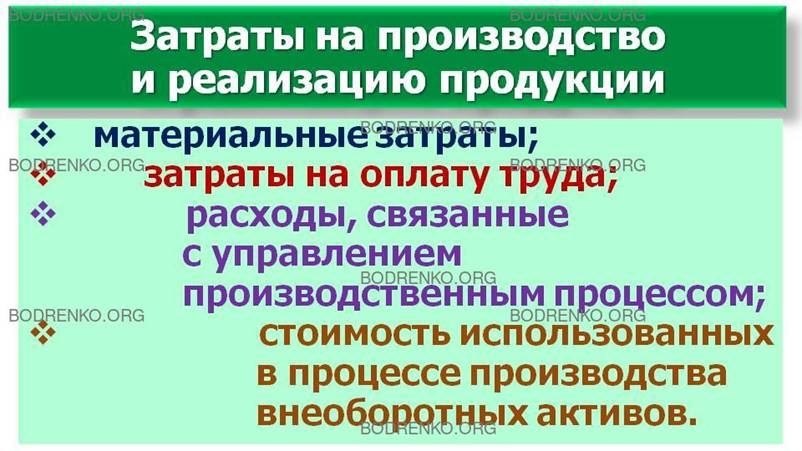
Эти расходы включают:
— МАТЕРИАЛЬНЫЕ ЗАТРАТЫ, то есть стоимость потребленных в процессе производства товарной продукции, работ, услуг материальных ресурсов;
— ЗАТРАТЫ НА ОПЛАТУ ТРУДА;
— РАСХОДЫ, СВЯЗАННЫЕ С УПРАВЛЕНИЕМ ПРОИЗВОДСТВЕННЫМ ПРОЦЕССОМ (НАКЛАДНЫЕ РАСХОДЫ);
— СТОИМОСТЬ ИСПОЛЬЗОВАННЫХ В ПРОЦЕССЕ ПРОИЗВОДСТВА ВНЕОБОРОТНЫХ АКТИВОВ (основных фондов, нематериальных активов).
ЧТО ПОНИМАЮТ ПОД МАТЕРИАЛЬНЫМИ ЗАТРАТАМИ?
МАТЕРИАЛЬНЫЕ ЗАТРАТЫ — это затраты:
— на приобретение сырья и материалов, используемых в производстве товаров (при выполнении работ, оказании услуг) и на хозяйственные нужды;
— на тару и тарные материалы;
— на приобретение инструментов, приспособлений, инвентаря, приборов, лабораторного оборудования, спецодежды и другого имущества, не являющихся амортизируемым имуществом;
— на приобретение комплектующих изделий, полуфабрикатов сторонних производителей;
— на приобретение топлива, воды и энергии всех видов, расходуемых на технологические цели;
— на приобретение работ и услуг производственного характера, выполняемых сторонними подрядчиками, в том числе транспортных;
ЧТО ПРЕДСТАВЛЯЮТ СОБОЙ ЗАТРАТЫ НА ОПЛАТУ ТРУДА?
ЧТО ВКЛЮЧАЮТ В СЕБЯ РАСХОДЫ, СВЯЗАННЫЕ С УПРАВЛЕНИЕМ ПРОИЗВОДСТВЕННЫМ ПРОЦЕССОМ?
КАК ПЕРЕНОСИТСЯ НА РАСХОДЫ СТОИМОСТЬ ИСПОЛЬЗОВАННЫХ В ПРОЦЕССЕ ПРОИЗВОДСТВА ВНЕОБОРОТНЫХ АТИВОВ?
СТОИМОСТЬ ИСПОЛЬЗОВАННЫХ В ПРОЦЕССЕ ПРОИЗВОДСТВА ВНЕОБОРОТНЫХ АКТИВОВ (основных фондов, нематериальных активов) переносится на затраты через МЕХАНИЗМ АМОРТИЗАЦИИ — постепенный, по частям, в течение длительного времени перенос стоимости используемых в производственном процессе основных средств и нематериальных активов на стоимость вновь создаваемого продукта (товара).
КАК ГРУППИРУЮТСЯ ЗАТРАТЫ ПО ОСНОВНОЙ ДЕЯТЕЛЬНОСТИ В СООТВЕТСТВИИ С ПРИЗНАКОМ ОДНОРОДНОСТИ?
В соответствии с признаком однородности затраты по основной деятельности группируются по элементам на:
— затраты на оплату труда;
— отчисления на социальные нужды (социальный налог);
КАК ГРУППИРУЮТСЯ ЗАТРАТЫ ПО ОСНОВНОЙ ДЕЯТЕЛЬНОСТИ В ЗАВИСИМОСТИ ОТ ОБЪЕМА ПРОИЗВОДСТВА?
По отношению к объему производства затраты группируются на постоянные и переменные.
ПОСТОЯННЫМИ ЗАТРАТАМИ называются затраты, величина которых не зависит от объема производства. Они возможны даже тогда, когда предприятие простаивает или только что организовалось. К таким затратам относятся, например, арендная плата по взятым в аренду основным фондам, амортизация собственных основных фондов, зарплата администрации и обслуживающего персонала, коммунальные услуги, почтово-телеграфные услуги, налоги и другие.
ПЕРЕМЕННЫЕ ЗАТРАТЫ — это затраты на сырье, материалы, комплектующие изделия и полуфабрикаты, топливо и энергия на технологические цели, зарплата основных рабочих, затраты на ремонт и обслуживание оборудования. Эти затраты зависят от выпуска продукции: увеличиваются с ростом выпуска продукции, уменьшаются со снижением выпуска продукции.
КАК КЛАССИФИЦИЮТСЯ ЗАТРАТЫ ПО ПОРЯДКУ ОТНЕСЕНИЯ ЗАТРАТ НА ПЕРИОД ГЕНЕРИРОВАНИЯ ПРИБЫЛИ?
По порядку отнесения затрат на период генерирования прибыли затраты классифицируются на
— ЗАТРАТЫ НА ПРОДУКТ и
— ЗАТРАТЫ НА ПЕРИОД.
ЗАТРАТЫ НА ПРОДУКТ непосредственно связаны с производством продукции (товаров, работ, услуг). Это прямые расходы, обусловленные технологией производства.
ЗАТРАТЫ НА ПЕРИОД зависят не от количества выпущенной продукции, а только от того, что закончился некий период времени, за который начисляются платежи.
Классификация расходов на затраты на продукт и затраты на период относительно нова для отечественного учета, но имеет важное методологическое значение, в том числе при оптимизации величины прибыли. Затраты на продукт включаются в себестоимость продукции, они связаны с физическими единицами, они могут быть частично отнесены на готовую продукцию на складе или товары отгруженные и участвовать в процессе исчисления прибыли месяцами позже их фактического осуществления. Затраты на период включаются в себестоимость реализованной продукции в том периоде, в котором они возникли и уменьшают прибыль.
Эквивалентом затрат на продукт в торговле служит стоимость приобретенных товаров, в промышленности — производственная себестоимость. Эквивалентом затрат на период служат общепроизводственные, административные и коммерческие расходы.
Поскольку управление затратами — одна из главных задач внутрифирменного управления, то для этой цели высший критерий классификации — место возникновения затрат в зависимости от организационного деления организации (предприятия). Это деление предусматривает назначение ответственных руководителей подразделений. Классификация по месту возникновения затрат должна быть настолько широкой, чтобы по каждому подразделению можно было бы определить только один базовый показатель, который бы учитывал загрузку данного структурного подразделения и одновременно отражал зависимость затрат от выработки.
КАК КЛАССИФИЦИРУЮТСЯ ЗАТРАТЫ ПО ОБЪЕКТАМ ЗАТРАТ?
Классификация по объектам затрат осуществляется в зависимости от производимых предприятием товаров, услуг, работ, на которые падают эти затраты. Основой классификации служит картотека продукции предприятия, объектом затрат — каждое изделие, вид услуг, вид работ, предназначенных для реализации.
Полуфабрикаты образуют объект учета, если необходимо осуществлять контроль рентабельности этих изделий и оценивать изменение их запасов.
При серийном, непрерывном производстве, а также при изготовлении продукции по отдельным заказам, в качестве объекта затрат выступает заказ.
КАК КЛАССИФИЦИРУЮТСЯ ЗАТРАТЫ ПО СПОСОБУ ОТНЕСЕНИЯ НА СЕБЕСТОИМОСТЬ ОБЪЕКТОВ?
По способу отнесения на себестоимость объектов затраты делят на ПРЯМЫЕ и КОСВЕННЫЕ (НАКЛАДНЫЕ).
В системе бухгалтерского учета к ПРЯМЫМ РАСХОДАМ относятся расходы, которые можно прямо, по первичному документу, отнести на себестоимость единицы изделия (например, материалы, из которых изготавливаются конкретные изделия).
К КОСВЕННЫМ (НАКЛАДНЫМ) РАСХОДАМ относятся расходы, которые невозможно в момент их возникновения соотнести с конкретными видами изделий. Такие расходы предварительно накапливаются на отдельных счетах, затем, в конце отчетного периода, они распределяются между видами продукции пропорционально выбранной базе (например, основной заработной плате рабочих, или прямым материальным затратам).
В целях обложения налогом на прибыль в Налоговом кодексе РФ также предусмотрена классификация расходов на прямые и косвенные. К прямым относятся материальные расходы, расходы на оплату труда и амортизация. Остальные расходы классифицируются как косвенные.
Прямые расходы формируют производственную себестоимость готовой продукции и распределяются между готовой продукцией и незавершенным производством, а косвенные включаются в себестоимость реализованной продукции в конце отчетного (налогового) периода. В Налоговом кодексе не предусмотрен учет себестоимости единицы изделий (продукции, работ, услуг), а только «котловой» метод формирования совокупных затрат предприятия за налоговый (отчетный) период. Поэтому пользоваться классификаторами, данными в Налоговом кодексе, для целей планирования и управления предприятием нельзя. Их следует учитывать только для исчисления налоговой базы по налогу на прибыль.
КАК ГРУППИРУЮТСЯ ЗАТРАТЫ ПО СТЕПЕНИ ОДНОРОДНОСТИ?
По степени однородности затраты разделяются на ЭЛЕМЕНТНЫЕ и КОМПЛЕКСНЫЕ.
ЧТО ТАКОЕ ЭЛЕМЕНТНЫЕ РАСХОДЫ?
ЭЛЕМЕНТНЫЕ РАСХОДЫ — это совокупность расходов одного вида без учета того, где эти расходы возникли — в основном производстве, в сфере снабжения, сбыта или управления.
Например, все материальные расходы, все расходы на оплату труда, вся амортизация.
Существуют и другие классификаторы, которые помогают руководителю и финансовому менеджеру управлять затратами осознанно и своевременно.
КАКИЕ СУЩЕСТВУЮТ МЕТОДЫ УПРАВЛЕНИЯ РАСХОДАМИ?
Классификация затрат позволяет применять методы управления расходами, которые подразделяются на
— АДМИНИСТРАТИВНЫЕ МЕТОДЫ и
АДМИНИСТРАТИВНЫМИ МЕТОДАМИ можно предотвратить необоснованные, несанкционированные расходы, хищения, злоупотребления.
К ЭКОНОМИЧЕСКИМ МЕТОДАМ управления затратами относят
ПЛАНИРОВАНИЕ РАСХОДОВ.
Планирование затрат на производство и реализацию продукции осуществляется разными методами, выбор которых зависит от общеэкономических условий, размеров предприятия, масштабов его деятельности, учетных возможностей.
При учете затрат в разрезе постоянных и переменных расходов планирование осуществляется в отношении ПЕРЕМЕННЫХ ЗАТРАТ.
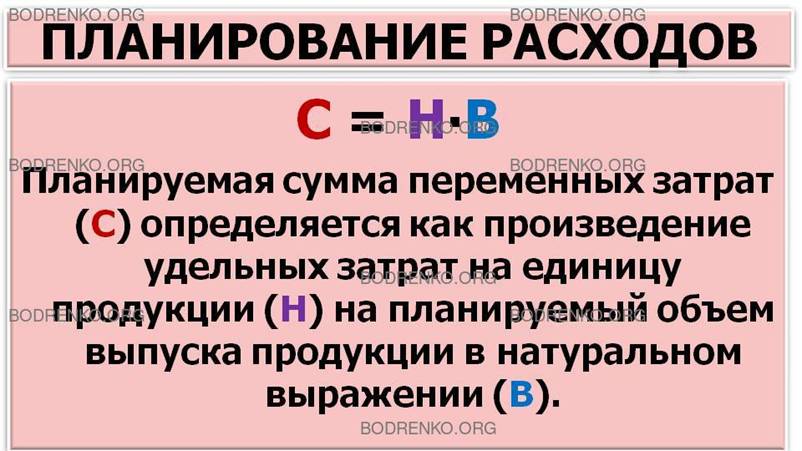
ПО КАКОЙ ФОРМУЛЕ ОПРЕДЕЛЯЕТСЯ ПЛАНИРУЕМАЯ СУММА ПЕРЕМЕННЫХ ЗАТРАТ?
Планируемая сумма переменных затрат (С) определяется как произведение удельных затрат на единицу продукции (Н) на планируемый объем выпуска продукции в натуральном выражении (В):
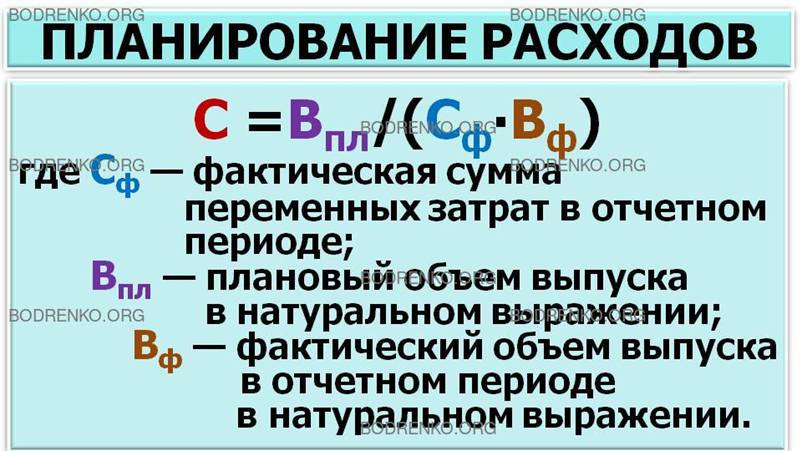
Если на момент планирования можно опираться на фактические данные отчетного периода, то планируемая сумма переменных затрат может быть рассчитана следующим образом:
где Сф — фактическая сумма переменных затрат в отчетном периоде;
Впл — плановый объем выпуска в натуральном выражении;
Вф — фактический объем выпуска в отчетном периоде в натуральном выражении.
НА КАКОЙ ОСНОВЕ ФОРМИРУЕТСЯ ПЛАНОВАЯ СЕБЕСТОИМОСТЬ?
В планировании применяется метод формирования плановой себестоимости на основе сметы затрат. Смета составляется по элементам затрат. По каждому элементу осуществляются разработки и планируются затраты исходя из потребностей производства с учетом использования факторов снижения себестоимости.
Совокупность затрат по элементам формирует валовые затраты (всего затраты на производство). Из этих затрат исключаются затраты, списываемые на непроизводственные счета. Это затраты, связанные с обслуживанием хозяйства или выполнением и оказанием услуг, отдельно возмещаемых сверх цены товарной продукции.
КАКИЕ ФАКТОРЫ ВЛИЯЮТ НА СЕБЕСТОИМОСТЬ?
На себестоимость оказывают влияние разные факторы. Если в структуре себестоимости большой удельный вес имеют материальные затраты, значит производство материалоемкое, и в управлении затратами следует направить свои усилия на снижение материальных затрат.
Если оплата труда с начислением социального налога занимает наибольший удельный вес в себестоимости, то это — трудоемкое производство и следует заниматься повышением производительности труда, что приведет к удельному снижению себестоимости. Если амортизация основных фондов составляет значительную долю в структуре себестоимости, то это производство — фондоемкое. Следует изучить степень эффективности использования основных фондов, загруженность производственных мощностей и принять меры к улучшению использования имеющихся основных фондов. Тогда доля амортизации на единицу продукции уменьшится и себестоимость снизится.
На себестоимость готовой продукции оказывает влияние изменение остатков незавершенного производства и расходов будущих периодов, а также создание резервов предстоящих расходов и платежей.
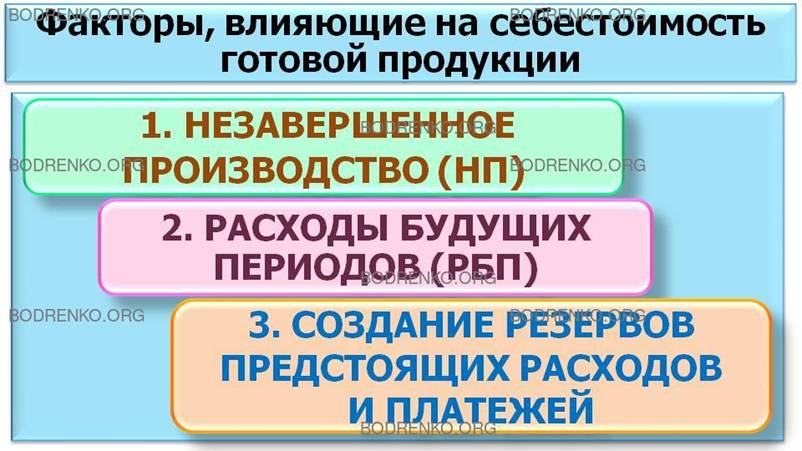
Это влияние заключается в следующем.
1. НЕЗАВЕРШЕННОЕ ПРОИЗВОДСТВО (НП) — это продукция, процесс изготовления которой еще не закончен. Когда планируется себестоимость выпуска продукции в планируемом периоде, то учитывается, что на начало планируемого года на предприятии есть остатки незавершенного производства (входные остатки), так как в массовом серийном производстве вряд ли вся продукция будет полностью изготовлена именно к 31 декабря. Поэтому накопившиеся в незавершенном производстве затраты, которые еще не стали готовой продукцией, переходят на следующий год, чтобы в новом периоде превратиться в готовую продукцию (выходные остатки). Но и на конец планируемого периода следует предусмотреть так называемый задел, когда часть затрат перейдет уже на следующий период в качестве незавершенного производства, чтобы вскоре стать готовой продукцией. Таким образом, сохраняется непрерывность производства и отгрузки готовой продукции.
Если входные остатки незавершенного производства в начале года меньше выходных остатков в конце года, то произойдет уменьшение сальдо по счету «Незавершенное производство» и эта разница попадает на себестоимость готовой продукции, увеличивая ее.
Если входные остатки незавершенного производства в начале года больше выходных остатков в конце года, то произойдет увеличение сальдо по счету «Незавершенное производство» и эта разница не попадает на себестоимость готовой продукции, уменьшая ее.
2. РАСХОДЫ БУДУЩИХ ПЕРИОДОВ (РБП) — это расходы, которые несет организация в данном периоде, но будет включать в себестоимость в следующих периодах — в тех, к которым они относятся по своему отношению к производственному процессу. Например, арендная плата, уплаченная в декабре за I квартал следующего года, должна включаться в себестоимость в следующем году, а в том периоде, когда оплата аренды произведена на предприятии, увеличится сальдо по счету «Расходы будущих периодов». Зато в I квартале следующего года сальдо по счету «Расходы будущих периодов» уменьшится и затраты будут включены в себестоимость продукции, выпущенной в I квартале.
Если входные остатки РБП больше выходных остатков РБП, то увеличится сальдо по счету «Расходы будущих периодов» и затраты останутся на этом счете, не будут включаться в себестоимость готовой продукции.
Если входные остатки РБП меньше выходных остатков РБП, то сальдо по счету «Расходы будущих периодов» уменьшится и затраты, списанные с этого счета, будут включены в себестоимость готовой продукции.
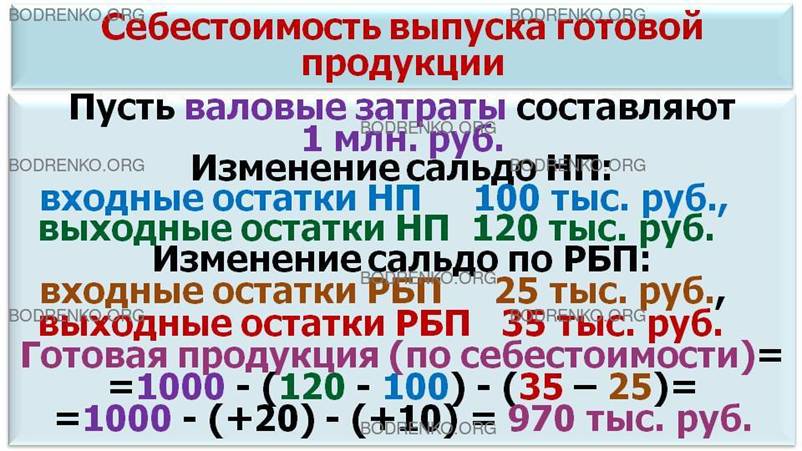
Выпуск ГП = Валовые затраты — Изменение сальдо НП — Изменение сальдо по РБП.
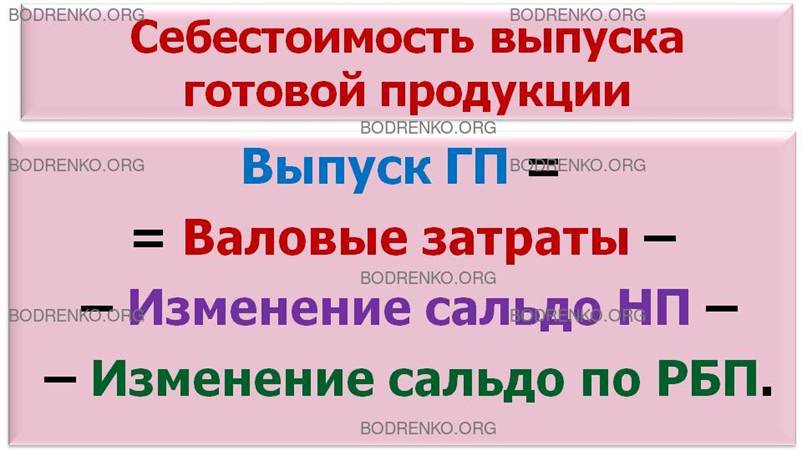
Пусть валовые затраты составляют 1 млн. рублей.
Изменение сальдо НП: входные остатки НП 100 тыс. рублей, выходные остатки НП 120 тыс. рублей.
Изменение сальдо по РБП: входные остатки РБП 25 тыс. руб. выходные остатки РБП 35 тыс. руб.
Тогда себестоимость готовой продукции будет равна 970 тыс. рублей:
Готовая продукция (по себестоимости) =
= 1000 — (120 — 100) — (35 — 25) = 1000 — (+20) — (+10) = 970 тыс. руб.
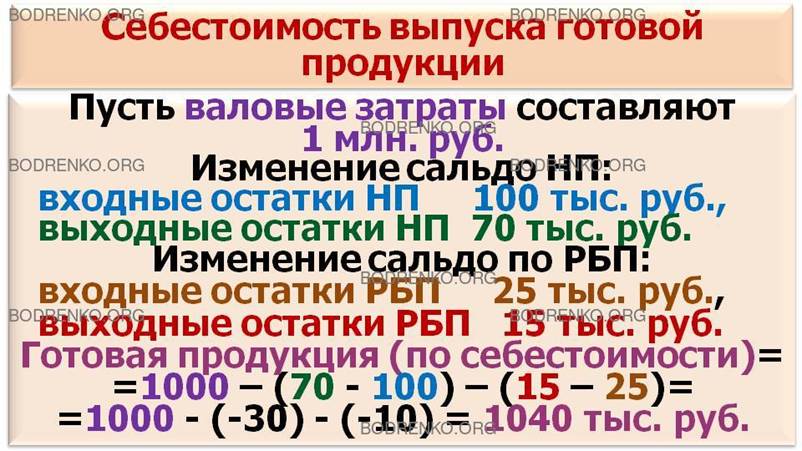
Изменение сальдо НП: входные остатки НП 100 тыс. рублей, выходные остатки НП 70 тыс. рублей.
Изменение сальдо по РБП: входные остатки РБП 25 тыс. руб., выходные остатки РБП 15 тыс. руб.
Тогда себестоимость готовой продукции будет равна 1040 тыс. рублей:
Готовая продукция (по себестоимости) =
= 1000 — (70 — 100) — (15 — 25) = 1000 — (-30) — (-10) = 1040 тыс. руб.
3. СОЗДАНИЕ РЕЗЕРВОВ ПРЕДСТОЯЩИХ РАСХОДОВ И ПЛАТЕЖЕЙ увеличивает себестоимость, поскольку эти резервы создаются для осуществления расходов, обычно включаемых в себестоимость. Так, резервы создаются под предстоящий крупный ремонт основных средств, под оплату предстоящих отпусков рабочим, под сезонную закупку товаров и сезонные затраты. В планировании затрат в целом на год и на период больше года, создание резервов предстоящих расходов и платежей практически не влияют на величину себестоимости, поскольку эти резервы должны быть использованы в течение одного финансового года. Но при планировании поквартально или помесячно их создание и использование может повлиять на себестоимость готовой продукции внутри каждого из кварталов или месяцев.
ЧТО ПОНИМАЕТСЯ ПОД СЕБЕСТОИМОСТЬЮ?
СЕБЕСТОИМОСТЬ — денежное выражение затрат организации (предприятия) на производство продукции (работ, услуг), включающее в себя прямые затраты труда (заработная плата), сырья, материалов, а также накладные затраты, связанные непосредственно с превращением сырья и материалов в готовую продукцию.
Различают производственную себестоимость и полную себестоимость.
ЧТО ВКЛЮЧАЕТ В СЕБЯ ПРОИЗВОДСТВЕННАЯ СЕБЕСТОИМОСТЬ?
ПРОИЗВОДСТВЕННАЯ СЕБЕСТОИМОСТЬ включает в себя валовые затраты с учетом изменения остатков незавершенного производства, расходов будущих периодов и резервов предстоящих расходов и платежей.
ИЗ ЧЕГО СОСТОИТ ПОЛНАЯ СЕБЕСТОИМОСТЬ?
ПОЛНАЯ СЕБЕСТОИМОСТЬ состоит из производственной себестоимости, внепроизводственных (коммерческих расходов) и управленческих расходов. В соответствии с выбранным методом учетной политики управленческие расходы могут включаться в производственную себестоимость. Тем не менее предпочтительнее формировать производственную себестоимость только из переменных затрат, раздельно ведя учет постоянных расходов.
В современном рыночном хозяйстве большое внимание уделяется новым методам управления затратами, например управленческому учету. С его помощью осуществляется контроль над издержками организации (предприятия). Особенно эффективен учет по центрам ответственности. Эта форма управления затратами позволяет рационализировать структуру расходов, оперативно реагировать на отклонения от нормальных запланированных издержек и передать часть функций по принятию решений на уровень линейных управляющих. Они несут ответственность за утвержденную величину расходов и должны обеспечить выполнение запланированных показателей.
Учет по центрам ответственности базируется на принципе бюджетирования.
ЧТО ПРЕДСТАВЛЯЕТ СОБОЙ БЮДЖЕТ ОРГАНИЗАЦИИ?
Бюджет — это план деятельности компании, представляющий собой набор экономических, финансовых и имущественных показателей. Всесторонний (полный) бюджет — это сочетание финансового и производственного планов, выраженных в числовых значениях (рисунок 1). В хорошо организованной системе управления бюджеты используются для планирования, оценки исполнения, координации и установления коммуникаций
ЧТО ТАКОЕ СИСТЕМА БЮДЖЕТИРОВАНИЯ?
Система бюджетирования представляет собой совокупность таких элементов, как структура бюджетов, процедуры формирования, согласования, утверждения бюджетов и контроль за фактическим исполнением, нормативная база (нормы, нормативы, лимиты); типовые процедуры и механизмы принятия управленческих решений.
КАКИЕ ЭТАПЫ ПОСТАНОВКИ СИСТЕМЫ БЮДЖЕТИРОВАНИЯ МОЖНО ВЫДЕЛИТЬ?
В общем случае можно выделить следующие этапы постановки системы бюджетирования:
— ФОРМИРОВАНИЕ ФИНАНСОВОЙ СТРУКТУРЫ. Цель этого этапа — разработать модель структуры, позволяющей установить ответственность и контролировать источники возникновения доходов и расходов;
— СОЗДАНИЕ СТРУКТУРЫ БЮДЖЕТОВ. На этом этапе определяется общая схема формирования основного бюджета компании;
— РАЗРАБОТКА МЕТОДИК И ПРОЦЕДУР УПРАВЛЕНЧЕСКОГО УЧЕТА. На этом этапе устанавливается учетно-финансовая политика компании, то есть правила ведения и консолидации бухгалтерского, производственного и оперативного учета в соответствии с ограничениями, принятыми при составлении и мониторинге выполнения бюджетов;
— РАЗРАБОТКА РЕГЛАМЕНТА ПЛАНИРОВАНИЯ. Регламент планирования определяет процедуры планирования, процедуры мониторинга и анализа причин невыполнения планов, а также текущей корректировки планов;
— ВНЕДРЕНИЕ СИСТЕМЫ БЮДЖЕТИРОВАНИЯ. Этот этап включает работы по составлению операционных и финансовых бюджетов на планируемый период, проведению сценарного анализа, корректировке системы бюджетирования по результатам анализа ее соответствия потребностям компании.
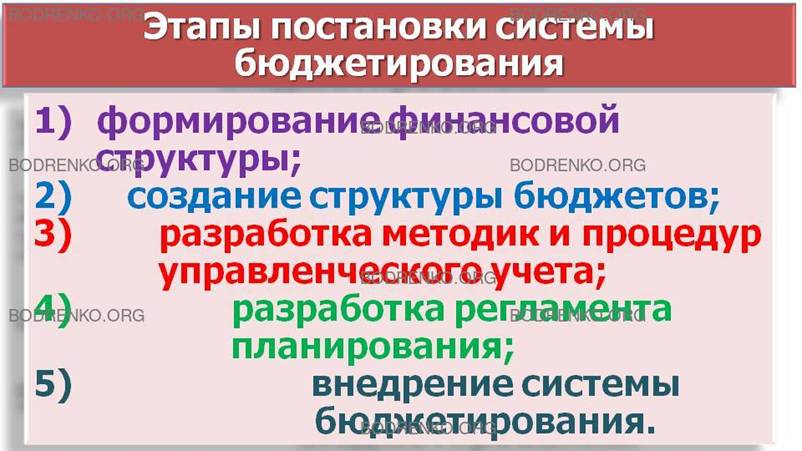
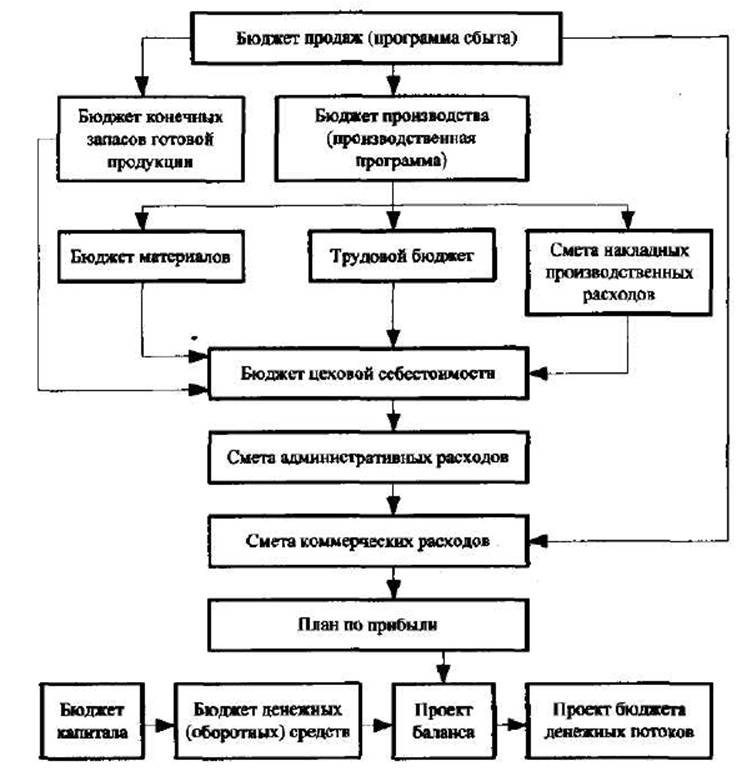
Рисунок 1. Основной бюджет.
РАЗДЕЛ 2. КЛАССИФИКАЦИЯ ДОХОДОВ ОРГАНИЗАЦИИ. ВЫРУЧКА ОТ РЕАЛИЗАЦИИ.
ЧТО ПОНИМАЮТ ПОД ДОХОДАМИ ОРГАНИЗАЦИИ?
Под доходами организации подразумевается увеличение экономических выгод в результате поступления денежных средств, иного имущества и (или) погашения обязательств, приводящее к увеличению капитала.
ПО КАКИМ ПРИЗНАКАМ ГРУППИРУЮТСЯ ДОХОДЫ ОРГАНИЗАЦИИ?
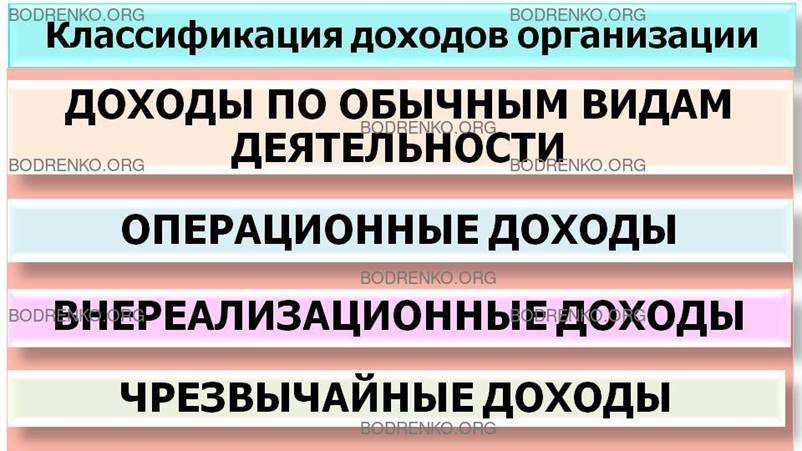
Так же как и расходы, доходы подразделяются на:
— ДОХОДЫ ОТ ОБЫЧНЫХ ВИДОВ ДЕЯТЕЛЬНОСТИ;
КАКИЕ ДОХОДЫ ПРИЗНАЮТСЯ ДОХОДАМИ ПО ОБЫЧНЫМ ВИДАМ ДЕЯТЕЛЬНОСТИ?
ДОХОДАМИ ОТ ОБЫЧНЫХ ВИДОВ ДЕЯТЕЛЬНОСТИ является выручка от продажи продукции и товаров, поступления, связанные с выполнением работ, оказанием услуг.
КАКИЕ ДОХОДЫ ОТНОСЯТСЯ К ОПЕРАЦИОННЫМ ДОХОДАМ?
К ОПЕРАЦИОННЫМ ДОХОДАМ относятся:
— поступления, связанные с предоставлением за плату во временное пользование (временное владение и пользование) активов организации;
— поступления, связанные с предоставлением за плату прав, возникающих из патентов на изобретения, промышленные образцы и других видов интеллектуальной собственности;
— поступления, связанные с участием в уставных капиталах других организаций (включая проценты и иные доходы по ценным бумагам);
— прибыль, полученная организацией в результате совместной деятельности (по договору простого товарищества);
— поступления от продажи основных средств и иных активов, отличных от денежных средств (кроме иностранной валюты), продукции, товаров;
— проценты, полученные за предоставление в пользование денежных средств организации, а также проценты за использование банком денежных средств, находящихся на счете организации в этом банке.
КАКИЕ ДОХОДЫ ОТНОСЯТСЯ К ВНЕРЕАЛИЗАЦИОННЫМ ДОХОДАМ?
К ВНЕРЕАЛИЗАЦИОННЫМ ДОХОДАМ относятся:
— штрафы, пени, неустойки, полученные за нарушение условий договоров;
— активы, полученные безвозмездно, в том числе по договору дарения;
— поступления в возмещение причиненных организации убытков;
— прибыль прошлых лет, выявленная в отчетном году;
— суммы кредиторской и депонентской задолженности, по которым истек срок исковой давности;
— сумма дооценки активов (за исключением внеоборотных активов) ;
— прочие внереализационные доходы.
КАКИЕ ДОХОДЫ СЧИТАЮТСЯ ЧРЕЗВЫЧАЙНЫМИ ДОХОДАМИ?
ЧРЕЗВЫЧАЙНЫМИ ДОХОДАМИ считаются поступления, возникающие как последствия чрезвычайных обстоятельств хозяйственной деятельности (стихийного бедствия, пожара, аварии, национализации и т.п.): страховое возмещение, стоимость материальных ценностей, остающихся от списания непригодных к восстановлению и дальнейшему использованию активов, и т.п.
ВЫРУЧКА ОТ РЕАЛИЗАЦИИ.
В процессе осуществления своей экономической деятельности организация (предприятие) получает доход.
КАК КЛАССИФИЦИРУЕТСЯ ДОХОД В ЗАВИСИМОСТИ ОТ НАПРАВЛЕНИЙ ДЕЯТЕЛЬНОСТИ ОРГАНИЗАЦИИ (ПРЕДПРИЯТИЯ)?
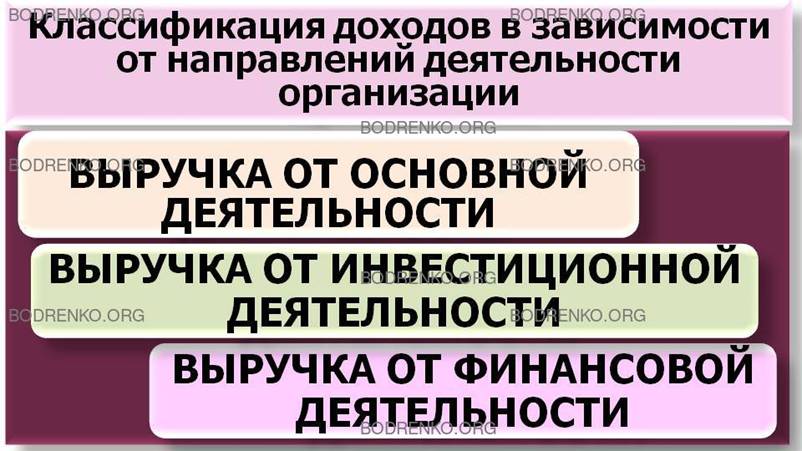
Доход в виде денежного потока классифицируется в зависимости от направлений деятельности организации (предприятия):
ЧТО ТАКОЕ ВЫРУЧКА ОТ ОСНОВНОЙ ДЕЯТЕЛЬНОСТИ?
ВЫРУЧКА ОТ ОСНОВНОЙ ДЕЯТЕЛЬНОСТИ — это выручка от реализации (продажи) продукции (выполненных работ, оказанных услуг).
ЧТО ТАКОЕ ВЫРУЧКА ОТ ИНВЕСТИЦИОННОЙ ДЕЯТЕЛЬНОСТИ?
ВЫРУЧКА ОТ ИНВЕСТИЦИОННОЙ ДЕЯТЕЛЬНОСТИ — это финансовый результат от продажи внеоборотных активов, реализации ценных бумаг.
ЧТО ТАКОЕ ВЫРУЧКА ОТ ФИНАНСОВОЙ ДЕЯТЕЛЬНОСТИ?
ВЫРУЧКА ОТ ФИНАНСОВОЙ ДЕЯТЕЛЬНОСТИ включает в себя результат от размещения среди инвесторов облигаций и акций предприятия.
КАКИЕ СУММЫ ВКЛЮЧАЕТ ВЫРУЧКА ОТ РЕАЛИЗАЦИИ?
ВЫРУЧКА ОТ РЕАЛИЗАЦИИ включает суммы денежных средств, поступившие в счет оплаты продукции, товаров, выполненных работ, оказанных услуг. Выручка от реализации продукции (товаров, работ, услуг) служит основным источником денежных потоков на предприятии.
Понятие «выручка от реализации» и методы определения «момента реализации» имеют существенное значение для расчета финансовых показателей.
КАКИЕ МЕТОДЫ ПРИМЕНЯЮТСЯ В ОТЕЧЕСТВЕННОЙ ПРАКТИКЕ ДЛЯ ОПРЕДЕЛЕНИЯ МОМЕНТА РЕАЛИЗАЦИИ?
В отечественной практике применяются два метода определения момента реализации:
— по отгрузке — МЕТОД НАЧИСЛЕНИЙ;
— по оплате — КАССОВЫЙ МЕТОД.
Все организации, кроме малых, должны применять метод начислений и учитывать выручку от реализации продукции по факту отгрузки продукции, товаров, выполнения работ, оказания услуг.
Выручкой считается и поэтапная оплата выполненных работ с длительным производственным циклом по мере готовности этапов в отраслях строительства, научно-исследовательские и опытно-конструкторские работы.
Малые предприятия могут отражать в учете ВЫРУЧКУ ОТ РЕАЛИЗАЦИИ ПО МЕРЕ ЕЕ ОПЛАТЫ. К таким относятся организации, у которых на дату определения дохода (осуществления расхода), в среднем за предыдущие четыре квартала сумма выручки от реализации товаров (работ, услуг) без учета налога на добавленную стоимость не превысила одного миллиона рублей за каждый квартал.
Если организация признает ВЫРУЧКУ ОТ РЕАЛИЗАЦИИ ПО ФАКТУ ОТГРУЗКИ продукции, товаров, выполнения работ, оказания услуг, то обязательства по уплате налогов возникают независимо от факта получения денег от покупателей (дебиторов). В таких случаях организация имеет право на создание резерва по сомнительным долгам, который создается из прибыли до налогообложения.
ЧТО ТАКОЕ СОМНИТЕЛЬНЫЙ ДОЛГ?
СОМНИТЕЛЬНЫМ ДОЛГОМ считается дебиторская задолженность, не обеспеченная гарантиями, срок погашения которой истек.
Выбор метода признания выручки от реализации имеет большое значение для оценки финансового состояния организации (предприятия). При выборе метода начислений организация (предприятие) должно учитывать необходимость иметь оборотные средства для уплаты начисленных налогов еще до того, как будут получены денежные средства от покупателей. Кассовый метод снимает эту проблему, но не позволяет создавать резерв по сомнительным долгам.
ЧТО ТАКОЕ КРИТИЧЕСКИЙ ОБЪЕМ РЕАЛИЗАЦИИ?
Размер выручки от реализации, равный совокупным затратам, называется критическим объемом реализации. Если организация (предприятие) будет получать выручку меньше критического объема, то это приведет к получению убытка, получение выручки в размере большем критического объема реализации принесет предприятию прибыль. Применяя классификацию затрат на постоянные и переменные, рассчитывают критический объем реализации.
КАКИЕ ФАКТОРЫ ВЛИЯЮТ НА СУММУ ВЫРУЧКИ ОТ РЕАЛИЗАЦИИ?
На сумму выручки от реализации влияют такие факторы, как цена реализуемых товаров, объем продаж в натуральном выражении.
КАКИМИ МЕТОДАМИ ОСУЩЕСТВЛЯЕТСЯ ПЛАНИРОВАНИЕ ДОХОДОВ ОТ РЕАЛИЗАЦИИ?
Планирование выручки от реализации осуществляется одним из двух методов:
1) МЕТОДОМ ПРЯМОГО СЧЕТА. Выручка от реализации (В) определяется как произведение цены без налогов в виде надбавок к цене (Ц) и объема реализованной продукции (выполненных работ) в натуральном выражении (Р)
2) РАСЧЕТНЫМ МЕТОДОМ. Этим методом учитываются выпуск товарной продукции (Т), остатки готовой продукции на складе и в товарах, отгруженных на начало (Он) и конец (Ок) планируемого года:
Расчет осуществляется в ценах продаж, остатки на начало планируемого года оцениваются по ценам предыдущего года, товарный выпуск и остатки на конец планируемого года в плановых ценах.
Стоимость остатков готовой продукции на конец года рассчитывается в двух оценках: по иенам продаж (оптовым) и по производственной себестоимости. Для расчета стоимости остатков используются данные о планируемых объемах производства в IV квартале планируемого года, так как очевидно, что в остатках будет продукция, произведенная в последнем квартале года. Определяется однодневный оборот по ценам продаж и по производственной себестоимости (С) в квартале и умножается на количество дней запаса.
ИСПОЛЬЗОВАНИЕ ВЫРУЧКИ ОТ РЕАЛИЗАЦИИ.
Поступая на предприятие, выручка от реализации распределяется по направлениям возмещения потребленных средств производства, а также формирует валовой и чистый доход. Выручка от реализации должна покрывать совокупные затраты предприятия и приносить ему прибыль.
Поступление выручки на денежные счета организации завершает кругооборот средств. Дальнейшее использование поступивших средств — это начало нового кругооборота. Одновременно происходит распределение чистого дохода в интересах предприятия, физических лиц, государства, других заинтересованных лиц. Направления использования выручки представлены на рисунок 2.
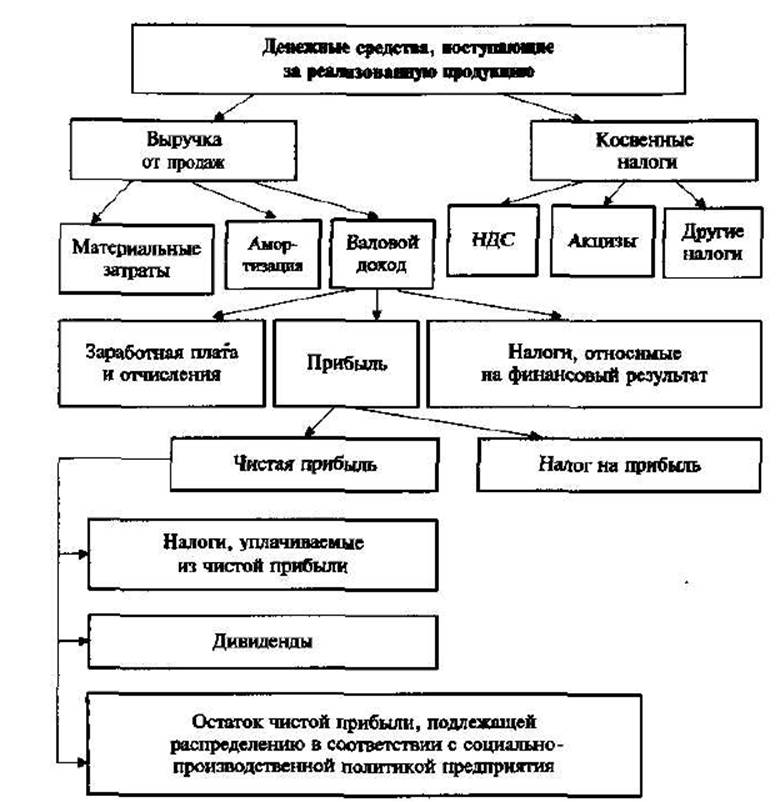
Рисунок 2. Направления использования выручки от реализации.
В первую очередь выручка используется на оплату счетов поставщиков сырья, материалов, покупных полуфабрикатов, комплектующих изделий, запасных частей для ремонта, топлива, энергии. Остаток выручки после возмещения стоимости израсходованных материальных ресурсов и возмещения амортизации внеоборотных активов формирует валовой доход. Из выручки выплачивается заработная плата, начисляется социальное страхование, формируется прибыль организации (предприятия).
Немалое значение для организации (предприятия) имеют и доходы от реализации имущества, в частности основных фондов. Доходы от реализации имущества отражаются как операционные доходы, а остаточная стоимость и расходы, связанные с реализацией, — как операционные расходы.
Если организация считает сдачу в аренду или лизинг своего имущества основной деятельностью, то арендная плата и лизинговые платежи становятся выручкой от основной деятельности. В остальных случаях получение арендной платы или результата от продажи имущества считается выручкой от инвестиционной деятельности.
Финансовая деятельность приносит организации выручку в виде эмиссионного дохода и средств от размещения акций или облигаций.
РАЗДЕЛ 3. ПРИБЫЛЬ: ЭКОНОМИЧЕСКОЕ СОДЕРЖАНИЕ, ФУНКЦИИ, ВИДЫ.
Экономическая сущность прибыла — одна из сложных и дискуссионных проблем в современной экономической теории.
С экономической точки зрения прибыль — это разность между денежными поступлениями и денежными выплатами. С точки зрения хозяйственной прибыль — это разность между имущественным состоянием предприятия на конец и начало отчетного периода.
Как категория прибыль содержит в себе множество парадоксов, о которых следует знать финансисту. Большинство из этих парадоксов порождено методологией бухгалтерского учета, а потому разрешается в разных странах по-разному. Решение проблем, связанных с категорией «прибыль», должно быть логичным и последовательным.
Изучение всех аспектов, связанных с прибылью, привело к пониманию того, что прибыль, исчисленная в бухгалтерском учете, не отражает действительного результата хозяйственной деятельности.
Поэтому следует четко разграничивать понятия «бухгалтерская прибыль» и «экономическая прибыль». Первая — результат реализации товаров и услуг, вторая — результат «работы» капитала.
Неопределенность в отношении прибыли приводит к искажению самого понятия, следствием чего становятся ошибки в распределении прибыли. Известно, что распределить и использовать можно нечто конкретное, реально существующее. Но зачастую то, что обычно называют прибылью, таковой в реальности не является. За прибыль часто принимают безусловную заработную плату, ренту, процент, валовой доход, даже убытки (когда расходы не уменьшают доходов, ради которых они произведены) и многое другое.
Общеупотребителен самый простой подход к понятию прибыли: прибыль — это превышение расходами доходов:
Доходы — Расходы = Прибыль.
Обратное положение называется убытком. Но если вникнуть в суть прибыли как источника прироста капитала, то такая прибыль должна реально принести увеличение богатства. То есть эквивалентом прибыли у тех, кто ее получает, должен быть прирост товаров, имущества, услуг у тех, кто их покупает и оплачивает.
Прибыль — это часть добавленной стоимости, которая получена в результате реализации продукции (товаров), выполнения работ, оказания услуг.
Реализация других активов, поступления от внереализационных операций и прочие поступления формируют доход. Такой подход требует новой концепции налогообложения, заключающейся в раздельном налогообложении прибыли и дохода. Тем не менее, в действующей системе налогообложения такое разделение не предусмотрено.
Все поступления доходов фактически признаются образующими прибыль за исключением расходов. В рыночной экономике признание доходов и расходов не зависит от факта получения или уплаты денежных средств. Денежные потоки обособляются от движения и оценки активов.
Принято различать ЭКОНОМИЧЕСКУЮ и БУХГАЛТЕРСКУЮ ПРИБЫЛЬ.
Они отличаются друг от друга на сумму принимаемой оценки активов. В российской практике бухгалтерская прибыль корректируется на сумму вмененных издержек, в результате чего получается экономическая прибыль.
КАКИЕ ФУНКЦИИ ВЫПОЛНЯЕТ ПРИБЫЛЬ ПРЕДПРИЯТИЯ?
Прибыль предприятия выполняет ряд важнейших функций:
— служит критерием и показателем эффективности деятельности организации (предприятия);
— выполняет стимулирующую функцию;
— служит источником формирования бюджетов различных уровней;
— служит источником развития организации (предприятия) и прироста акционерного капитала.
Прибыль организации — основной фактор экономического и социального развития, как самого предприятия, так и общества в целом.
В состав конечного финансового результата — прибыли организации за финансовый период включаются прибыль от реализации продукции (товаров, работ, услуг), операционные, внереализационные и другие прочие доходы за вычетом операционных, внереализационных и чрезвычайных расходов.
СПИСОК РЕКОМЕНДУЕМОЙ ЛИТЕРАТУРЫ.
[1] Гаврилова А.Н., Попов А.А. Финансы организаций (предприятий): учебное пособие М.: КНОРУС, 2011.- 576 с.
[2] Каранина Е.В. Финансы: учебник для студентов, бакалавров, магистрантов экономических и управленческих направлений подготовки и специальностей всех форм обучения и для широкой аудитории. – Киров: ФГБОУ ВО «ВятГУ», 2015. – 230 с.
[3] Колчина Н.В. и др. Финансы организаций (предприятий): учебник для студентов вузов, обучающихся по экономическим специальностям, специальности 080105 «Финансы и кредит» /под ред. Н.В. Колчиной. — 5-е изд., перераб. и доп. – М.: ЮНИТИ-ДАНА, 2012. — 407 с. — (Серия «Золотой фонд российских учебников»).
[4] Лапуста М.Г., Мазурина Т.Ю., Скамай Л.Г. Финансы организаций (предприятий): учебник — М.: ИНФРА-М, 2011. — 575 с.
[5] Фридман А.М. Финансы организаций (предприятий): учебник – М.: Дашков и К 0 , 2013. – 488 с.
Источник: bodrenko.org