
Постоянный ведущий данной рубрики Я.В. Соколов, д.э.н., профессор, член Методологического совета по бухгалтерскому учету при Минфине России, совершает очередной экскурс в историю. На этот раз ретроспективному анализу подверглось хорошо всем знакомое понятие амортизации.
Амортизация — слово латинского происхождения и имеет несколько вариантов перевода. Но, пожалуй, самым впечатляющим можно считать вариант a mort — отрицание смерти. Но так ли это?
Как возникла амортизация
Историки учета находят истоки ее во флорентийских фирмах XV века. Однако до середины XIX века это были частные опыты. Широкое признание амортизация, как бухгалтерская категория, получила только к середине XIX века.
Тогда началось массовое железнодорожное строительство, оно требовало огромных коллективных капиталов, а расходы, связанные со строительством, отражались в тот момент, когда они возникали. В результате огромные суммы фиксировались в самом начальном периоде строительства, а в дальнейшем возникала достаточно большая прибыль, ибо амортизация не начислялась, и, как следствие, акционеры требовали огромных дивидендов. Но подлинные хозяева дела считали нужным удержать часть выручки, создавая так называемый фонд обновления (реновации). Предполагалось, что когда подвижный состав, путь, здания, сооружения и т. п. будут изношены, у управления железной дороги будут средства для восстановления ликвидируемых средств.
Про Амортизацию за восемь минут
Так возникло понимание амортизации как фонда. Обычно он делился на две части: первая предназначалась на покупку или создание новых вместо старых объектов (это и есть реновация), вторая — предполагала накопление средств для капитального ремонта.
Так первоначально понимали амортизацию и за рубежом, и у нас. В России особенно ясно эту теорию развил глава петербургской школы бухгалтерского учета — Е.Е. Сиверс (1852-1917).
Отношение к амортизации в России
Дискуссии конца XIX — начала XX вв.
В старой России между москвичами и петербуржцами всегда шли споры о том, какой город лучше: Москва (женский род) или Санкт-Петербург (мужской род). Если в столице Е.Е. Сиверс утверждал, что амортизация — это фонд, то москвичам это не нравилось. И приехавший из Одессы в первопрестольную бухгалтер Р.Я. Вейцман (1870-1936) развил совсем иное понимание амортизации.
Он утверждал, что амортизация — это не часть прибыли, которая не облагается налогом и из которой не выплачиваются дивиденды, а, в духе учения К. Маркса (1818-1883), стал учить, что это перенос ранее созданной стоимости на стоимость вновь создаваемую. Отсюда следовало, что, потратившись на основные средства (этот термин появится значительно позже), собственник не должен эти затраты трактовать как расходы того момента, когда они возникли, ибо таковыми они будут становиться по мере эксплуатации объекта. Например, купили вы шубу за 12 000 руб. и носить ее собираетесь 10 лет. В момент покупки, когда вы отдали за нее всю сумму, у вас нет расходов, происходит только изменение структуры актива баланса: были деньги — стали основные средства. Никаких затрат. (Если вас дома кто-нибудь упрекнет в расточительности, вы так и объясняйте.)
Самое важное про амортизацию за 4 минуты
Таким образом, расходы возникают в течение всего эксплуатационного периода каждого объекта и, следовательно, амортизация — это не часть прибыли, а часть себестоимости изделия, которая медленно включается в готовую продукцию. В этом случае говорить об амортизации как об источнике финансирования не приходится, ибо она теперь, по-московски, стала пониматься как списание ранее понесенных расходов будущих периодов. А кому может прийти в голову считать их источником финансирования?
Каковы сроки
В России все зависит от государства. Только когда в 1885 году в нашей стране ввели промысловый налог (налог на прибыль), все начали считать амортизацию: идея была простой — снизить налогооблагаемую прибыль. Надо сказать, что законодатель понимал амортизацию как налоговую скидку: все предметы из железа облагались по ставке 10 % в год, а остальные, исходя из 5 %, то есть от первоначальной стоимости объекта вычиталось 1/10 или 1/20, и на эти суммы уменьшалась налогооблагаемая прибыль. Потом, уже в советское время, бухгалтеры, вернее, те, кто ими командовал, стали создавать множество норм, полагая, что даже каждая деталь агрегата изнашивается в разные сроки, и поэтому нормы должны быть разными.
Амортизация и износ
Наш замечательный соотечественник А.П. Рудановский (1863-1934) попытался примирить обе теории, синтезировав взгляды Е.Е. Сиверса и Р.Я. Вейцмана. Чтобы понять новый подход, вернемся к примеру с шубой.
Допустим, вы купили шубу и стали носить ее. Каждый год ее стоимость уменьшается на 1 200 руб. — это износ. Но хозяин шубы каждый год откладывает или в копилку, или в банк тоже 1 200 руб. Когда пройдет десять лет, то шуба будет выброшена, а на накопленные 12 000 руб. хозяин купит новую шубу — это амортизация.
Однако тут забывают, что через десять лет уже и шуб таких не будет, а если и будут, то цена у них окажется другой, и что самое главное: рубль будет совсем иным.
С конца 30-х годов XX века до начала 90-х годов, теперь уже минувшего века, эта теория у нас была принята официально. Более того, не без некоторого основания советская практика допускала переамортизацию и сверхизнос основных средств. Например, если срок эксплуатации объекта составлял 10 лет, а на самом деле он эксплуатировался 12 лет, то в течение двух сверхлимитных лет, бухгалтерия продолжала начислять амортизацию и износ. Это мотивировалось следующими обстоятельствами:
- амортизация, в части реновации, полностью изымалась в бюджет и, в сущности, она выступала в виде налога на предприятие. В то время как амортизация на капитальный ремонт оставалась в распоряжении предприятия.;
- затратный метод ценообразования, в случае отказа от начисления амортизации, приводил бы к несопоставимости себестоимости готовой продукции. В нашем примере первые десять лет себестоимость была бы большей, а в последние два года, вдруг, она оказалась бы сниженной. Это считалось нелогичным.
Суть амортизации
Главный вывод, который можно сделать, сводится к тому, что амортизация — это чисто финансовая процедура, которая имеет очень отдаленное отношение к реальной потере стоимости основным средством. Сознавая это, составители учетной политики должны выбирать те нормы и те методы начисления амортизации, которые они считают целесообразными для наиболее благоприятного, с их точки зрения, исчисления финансового результата. Естественно, что в этих условиях самым правильным следует признать амортизацию по единой норме всего массива основных средств, ибо бессмысленно разбивать этот массив по отдельным объектам, а иногда узлам и деталям. Амортизацию не следует привязывать к износу. Это разные категории.
Амортизация и бюджет
В бюджетных и некоммерческих организациях расходы возникают тогда, когда они сделаны. Поскольку такая организация не получает дохода, она не может связывать понесенные затраты с ожидаемой выручкой. Следовательно, амортизация в бюджетных школах, в армии, в больницах и т.п. учреждениях также бессмысленна, как «рукопожатие в своей семье».
Возьмем все то же пальто: вы потратили деньги, вы пальто носите, и если благодаря ему зарабатываете деньги (ходите на работу), то в этом случае есть смысл в амортизации, а если вы пенсионер — то вряд ли. Оно не увеличивает ваши доходы, их у вас нет, а есть только пенсия. В чисто философском плане то, что мы называем амортизацией, подразумевая под ней износ, — процесс неизбежный и для вещей, и для людей. И каждый человек может в определенном возрасте почувствовать, что «начинается самая страшная из амортизаций — амортизация тела и души».
Источник: buh.ru
Особенности начисления амортизации
В статье будет идти речь об амортизации и способах ее начисления. Что это за процесс, для чего необходим, и каковы его группы – далее.
Содержание
Организации в процессе своей деятельности используют различные объекты. Со временем они себя изнашивают, и их приходится списывать с учета. Для этого существует такое понятие, как «амортизация». Что она собой представляет?
Важные аспекты ↑
Каждое предприятие имеет объекты, которые используются в производственной и административной целях. При эксплуатации объект изнашивается и становится непригодным к дальнейшему использованию.
При постановке на учет бухгалтерия списывает часть стоимости главных ресурсов, которая имеет название «начисление амортизации».
Величина отчислений зависит от нескольких показателей – норм амортизации и суммы денег, потраченных на покупку объекта. Норма – это небольшая процентная часть от изначальной стоимости.

Для начисления существует специальная формула:
| Сперв. | Начальная стоимость |
| Сост. | Стоимость при ликвидации |
| З | Различные расходы |
| Д | Продолжительность использования |
После того, как объект принят к балансу, необходимо начинать отчисления. Делается это на следующий месяц. Например, объект был принят к учету в июне, отчисления нужно начинать в июле.
Каждый объект имеет свой период полезного действия. Каким же образом его установить? Эксплуатационное время устанавливается согласно классификации.
Определяет период технический специалист совместно с бухгалтером. Другими словами, это период, в продолжение которого объект используется.
Методы начисления амортизации различны:
- линейный;
- уменьшаемый остаток;
- сумма чисел за год;
- производственный.
Не начисляется амортизация на те объекты, срок использования которых меньше года. Также не подлежат процедуре амортизации следующие объекты:
- имущество, используемое кредитными учреждениями;
- имущество организаций некоммерческого типа;
- лесное и дорожное хозяйство;
- книги, произведения искусства;
- купленные права собственности.
Амортизируемое имущество подлежит учету по налоговой части. Во время расчета налога на прибыль учитывается:
| 10% изначальной стоимости | Тех объектов, которые относятся к первой, второй, восьмой, девятой и десятой группам |
| 30% | Для 3-7 групп |
При использовании остаточной стоимости амортизация вычисляется следующим образом:
| В случае достройки или реконструкции | Используется окончательная стоимость ресурса |
| Если объект ставится на учет (а амортизация по нему уже начислена) | То вычисляется амортизация также с учетом остаточной стоимости |
Для начисления амортизации существуют правила, которых необходимо придерживаться:
| Отчисления | Осуществляются каждый месяц |
| По новым объектам амортизация | Начисляется с 1 числа после месяца, который следует за месяцем их введения |
| Для выбывших объектов | Начисляется также с 1 числа следующего месяца |
Что это такое
Амортизация – постепенный износ объекта и перенос его стоимости на продукцию, которая им выпускается. Что такое амортизация простыми словами – это один из эффективных способов заморозки финансовых и прочих средств организации.
Это способ сохранить активы организации. Каждый месяц производятся отчисления от общей стоимости изношенных объектов. Ими являются – недвижимое имущество, техника, оборудование и прочее.
Как только истекает срок полезного действия объекта, его можно продать, а на полученные средства (которые накопились в ходе амортизационных отчислений) приобрести новый. Осуществляется процесс, исходя из норм отчислений за год.
Выполняемые функции
Отчисления по амортизации выполняют такие функции:
- финансовая компенсация износа главных ресурсов;
- вложение на простую и усиленную репродукцию;
- формирование издержки для выработки и сбыта продукции;
- установление прибыли, которая облагается налогами;
- экономическое подтверждение вложений;
- препятствие избыточному износу – физическому и моральному;
- развитие и ускорение научно-технического прогресса.
Амортизация нужна, чтобы сохранить капитал организации. При отчислении средств в фонд амортизации, предприятие использует этот объект с целью обновления главных ресурсов.
Износ может быть физическим и моральным. Первый тип – утрата объектом свой потребительской стоимости. Может происходить как в действии оборудования, так и при бездействии.
Моральным износом является уменьшение стоимости независимо от износа физического типа. Происходит в том случае, когда появляется такой же объект, но по более низкой цене.
Действующая нормативная база
В пункте 145.1 Налогового кодекса перечислены группы амортизации. Согласно подпункту 145.1.2 НК, амортизация начисляется в продолжение периода полезного действия объекта.
В постановлении № 1 «О классификации основных средств» Департамента Российской Федерации, принятого 1 января 2002 года, перечислены основные группы ресурсов.
В соответствии с 259 статьей Налогового кодекса, организация выбирает метод начисления самостоятельно – линейный или нелинейный.
256 статья НК гласит, что имущество бюджетных учреждений не амортизируется. Согласно 259.2 статье Налогового кодекса, если сумма достигает 0, то группа подлежит ликвидации.
Возникающие нюансы ↑
Как в учете бухгалтерии, так ив налоговом учете амортизацию необходимо начислять каждый месяц. Порядок применения выбирается организацией самостоятельно. В бухгалтерском учете метод начисления менять нельзя, в налоговом учете такое действие допустимо.
Значение в экономике
В экономике амортизация – объективный процесс, указывающий на перенос стоимости главных ресурсов по мере их изнашивания на продукт, который был ими произведен.
Роль в экономическом плане заключается в возмещении действующих фондов по факту. Целью амортизации в сфере экономики должно являться установление издержек организации, которые связаны с себестоимостью товаров.
Экономическая амортизация должна отображаться в учете управления. Руководящие органы предприятия выбирают нормы и правила начисления самостоятельно.

Как вести налоговый учет по нематериальным активам смотрите статье: учет нематериальных активов.
Как это нематериальные и материальные поисковые активы, читайте здесь.
Продолжительность периода амортизации должна приравниваться к сроку службы до момента списания или выбытия ресурса по факту.
При увеличении стоимости актива экономическая амортизация приобретает негативное значение.
В экономике отчисления амортизации выполняют следующие функции:
- формирование новых объектов с целью восстановления выбывших объектов;
- накопление финансов для расширенного воспроизводства;
- разработка актов, необходимых для распределения ресурсов;
- создание фонда производственного развития;
- стимуляция быстрейшего обновления ресурсов.
Распределение на группы
Все имущество, которое амортизируется, относится к конкретной группе. В налоговом учете выделяют следующие группы амортизации:
| Первая | Дома, постройки, их составляющие части |
| Вторая | Автотранспорт и его запчасти, мебель, бытовые приборы, инструменты |
| Третья | Прочие средства, которые не входят в другие группы |
| Четвертая | ЭВМ, телефон, радио, средства для печати |
| Пятая | Имущество, срок использования которых превышает 10 лет. Это – различные емкости, нежилые помещения, магистрали и прочее |
| Шестая | Трубы, заборы, линии электропередач |
| Седьмая | Печи, мосты, дороги, канализации |
| Восьмая | Доменные печи, железные дороги |
| Девятая | Посадочная полоса, причалы |
| Десятая | Кабель, суда |
Для каждой группы предусмотрен процент отчислений:
| Для первой | 2% |
| Для второй | 10% |
| Для третьей | 6% |
| Для четвертой | 15% |
По первой группе амортизация начисляется для каждого объекта, когда его балансовая стоимость достигает установленной суммы. Для остальных балансовая стоимость достигает 0, начисляется для группы.
Для каждой группы разработан свой персональный код. Распределение на группы осуществляется на основании срока использования объекта.
Существует специальный классификатор, но если предприниматель не находит в нем конкретный объект, то период полезного использования он вынужден установить самостоятельно.
Классификация необходима для ведения учета. Классификатор часто меняется – объекты переходят из одной группы в другую.
Способ уменьшаемого остатка начисления амортизации (пример)
Метод уменьшаемого остатка – один из вариантов начисления амортизации. Он считается нелинейным методом. Предусматривает неравное начисление главного ресурса в продолжение периода его полезного действия.
Не применим к таким объектам:
- исключительным механизмам, которые используются в изготовлении ограниченных видов продукции;
- легковым автомобилям (кроме такси);
- офисной мебели и предметам интерьера;
- транспортным средствам и оборудованиям сроком службы менее 3 лет.
Во время начисления данным способом применяется коэффициент ускорения от 1 до 2,5 раз, который устанавливается законодательством. Основная стоимость при этом должна списываться в первые годы использования объекта.
При использовании метода уменьшаемого остатка сумма амортизации рассчитывается на основе остаточной стоимости в начале периода и нормы амортизации. Последняя умножается на показатель ускорения.
Формула следующая:
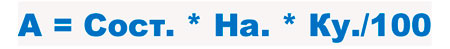
| Сост. | Остаточная стоимость |
| На. | Норма амортизации |
| Ку. | Коэффициент ускорения |
Рассмотрим на примере – предприятие приобрело главный ресурс, стоимость которого 50 тысяч рублей. Период полезного действия – 5 лет. Амортизационная норма – 20%, коэффициент ускорения – 2.
В первый год пользования объектом сумма амортизации за год составит:
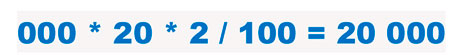 Во второй год эта сумма будет равняться:
 Третий год – 7 200 рублей, в четвертый – 4 320 рублей. Показатель постоянно будет уменьшаться, но 0 он не достигнет. Согласно закону, при достижении добавочной стоимости отметки в 20% от изначальной стоимости, остаток делится на 12 месяцев.
Как производится оценка нематериальных активов предприятия узнайте из статьи: оценка нематериальных активов.
Порядок проведения инвентаризации нематериальных активов, читайте здесь.
Срок амортизации нематериальных активов, смотрите здесь.
Полученное число будет являться нормой выплат каждый месяц. Этот метод имеет положительные стороны и отрицательные. К преимуществам можно отнести:
| Возможность включить большую часть расходов | На покупку ресурса в стоимость продукта в продолжение первой половины срока его использования |
| Наибольшая эффективность | Вложений в фонд |
| Возможность | Использовать с целью начисления износа оборудования |
Недостатками считаются:
- невозможность списать всю стоимость ресурса;
- неприменим к объектам, срок использования которых меньше 3 лет;
- амортизация не исчисляется для легковых автомобилей организации;
- не используется метод при начислении амортизации для мебели и зданий;
- не применяется к оборудованию, используемому в производстве ограниченной продукции.
Таким образом, амортизации применяется к объектам, которые организация использует в деятельности. Однако законодательство устанавливает типы объектов, к которым амортизация не начисляется.
Основной метод – уменьшаемого остатка. Для него разработана специальная формула расчета, которой можно пользоваться самостоятельно.
Как только объектом начинают пользоваться, с него необходимо делать отчисления каждый месяц. Списываются объекты по остаточной стоимости.
Перед тем как переходить к расчету амортизации нужно разобраться, что это за понятие и для чего оно используется. Метод расчета и итоговое значение могут существенно отличаться в зависимости от категории активов, в отношении которых происходит обнаружение показателя. СодержаниеОсновные моменты Возникающие.
Важно помнить что сегодня существует большое количество самых разных нюансов, связанных с процессом износа, вычислением амортизации. Все моменты, касающиеся данных определений, должны обязательно отражаться соответствующим образом в налоговой, бухгалтерской отчетности. В Налоговом кодексе РФ присутствует специальный.
У каждой практически организации имеется на балансе автомобиль. А любое авто со временем изнашивается и теряет первоначальную стоимость. И надо как-то учесть возникающие расходы. Как амортизируется автотранспорт? Автомобиль давно перестал быть средством роскоши.
Организации используют транспорт не только в качестве.
Всякое имущество организации должно приниматься к бухгалтерскому учету. Справедливо это и в отношении автотранспорта. Авто учитывается как основное средство и на него начисляется амортизация. Как рассчитать таковую правильно? Автотранспортные средства есть на балансе практически любой организации. Используются они как в.
В статье будет идти речь об амортизации транспортного средства. Что это за процедура, для чего необходима, и как проводится – далее. Полная стоимость приобретенного транспортного средства сразу не списывается. СодержаниеОбщие сведения Возникающие нюансы Она вычитается постепенно, в продолжение срока полезного.
На законодательном уровне установлена необходимость отражать соответствующим образом факт наличия активов различного вида в бухгалтерской и налоговой отчетности. При этом также требуется в бухгалтерии указывать факт использования амортизации. Причем касается это данных начислений касательно всех без исключения.
В налоговом учете расходы на приобретение активов списываются за счет амортизационных сумм. С 2020 года порядок амортизационного исчисления несколько поменялся. Как сейчас амортизируется имущество касательно налогового учета? Исчисление амортизации в учете налоговом, как и в бухгалтерском, осуществляется.
Часто руководители фирм интересуются, что собой представляет ускоренная амортизация. Рассмотрим основные особенности таких начислений, основные преимущества и недостатки, а также используемые методы в 2020 году. СодержаниеОсновные моменты Особенности процедуры Преимущества использования ускоренной амортизации.
Понятие амортизации знакомо каждому. Знание всех тонкостей, связанных с амортизационными отчислениями, особенно полезно лицам, во владении которых имеется свой бизнес или предприятие. Даже самые дорогие предметы со временем изнашиваются. Причины этого различны — условия и срок эксплуатации, воздействие внешних.
Наличие у организации основных средств предполагает постепенную амортизацию их стоимости. Начисление амортизационных сумм осуществляется согласно определенным нормам. Как рассчитать амортизационную норму правильно? Любая организация использует в процессе своей деятельности определенное имущество и нематериальные.
Вопрос амортизации лизинга является камнем преткновения для многих бухгалтеров. Кто обязан амортизировать такое имущество, как правильно оформить процесс? Каковы особенности амортизации лизинговых объектов? Приобретение имущества в лизинг чаще более выгодно, чем покупка оного на заемные средства. Предприятия все чаще.
Покрытие износа основных фондов достигается посредством применения системы амортизационных отчислений. За счет этого удается обеспечить воспроизводство и восстановление средств труда. Как амортизируются основные фонды? Посредством амортизации основных фондов готовится база для возмещения выбывших.
Имущество, отвечающее критериям основного средства, свою стоимость переносит на затраты постепенно. Для этого применяется амортизация. Какие проводки при этом используются? В процессе эксплуатации любые основные средства изнашиваются, теряя первоначальные физические характеристики и морально устаревая. Для списывания.
Благодаря своей простоте линейный способ для исчисления амортизации более распространен. Но и у него имеются определенные особенности. Что представляет собой линейный метод амортизирования? Из всех возможных вариантов начисления амортизации большей популярностью пользуется линейный способ. СодержаниеОсновные.
Юридические лица имеют право владеть различными объектами (основные средства). При этом почти всегда они должны в обязательном порядке амортизироваться. Под данным понятием понимается некоторая сумма средств, которая затрачивается на поддержание в работоспособном состоянии. Причем амортизация требуется не только.
- Аудит (аудиторская деятельность)
- Внутренний аудит
- Обязательный аудит
- Внеооборотные активы
- Амортизация
- Инвентаризация
- Нематериальные активы
- Основные средства
- Акты
- Акт выполненных работ
- Акт на товар
- Акт приема-передачи
- Акт проверки
- Акт сверки
- Акт скрытых работ
- Акт списания
- Акт технического состояния
- Дефектный акт
- Судебные акты
- Договор займа
- Договор купли-продажи
- Договор поставки
- Аккредитив
- Депозит
- Расчетный счет
- Выписка ЕГРИП
- Выписка ЕГРЮЛ
- Аванс
- Больничный
- Декретные
- Детские пособия
- Дивиденды
- ДМС
- Договоры подряда
- Зарплата
- Автоматизированный учет
- 1С ИТС
- 1С Предприятие
- Аттестация
- Генеральный директор
- График работы
- Перевод
- Прием на работу
- Совместительство
- Трудовой договор
- Увольнение
- Безналичный расчет
- БСО (бланки строгой отчетности)
- Кассовая книга
- ККМ
- ККТ
- Лимит кассы
- Наличный расчет
- Приходные ордера
- Расходные ордера
- Электронные деньги
- Ликвидация ИП
- Ликвидация ООО
- Акцизы
- Водный налог
- Госпошлина
- ЕСН (Единый социальный налог)
- Задолженность по налогам
- Книга покупок и продаж
- Книга покупок
- Книга продаж
- 2-НДФЛ
- 3-НДФЛ
- Персонифицированный учет
- ПФР
- ФСС
- Налоговая ответственность
- Налоговые льготы
- Налоговые проверки
- Выездная проверка
- Камеральная проверка
- Учетная политика
- Бухгалтерская отчетность
- Налоговая отчётность
- Отчетность в Пенсионный фонд
- Отчетность в ФСС
- Отчёты в Росстат
- Первичные документы
- ИП
- ООО
- ЕНВД (Единый налог на вмененный доход)
- ЕСХН (Единый сельскохозяйственный налог)
- ОСНО (общая система налогообложения)
- ПСН (патентная система налогообложения)
- УСН (Упрощенная система налогообложения)
- Виталий к записи Учет акцизов
- Марина к записи Налоговый вычет за медицинские услуги
- Евгений к записи Налог с продажи земельного участка
- Марина к записи Налог с продажи имущества
- Алла к записи Льготы по земельному налогу для ветеранов труда
Источник: buhonline24.ru