
В Госдуму внесён законопроект, призванный надёжно защитить интересы россиян, решивших заработать на фондовом рынке
Поделиться
Читать нас в

Исключить ситуацию, при которой несведущие в хитросплетениях фондового рынка россияне могут потерять свои вложения, поможет норма, согласно которой финансовые организации будут обязаны предоставлять более широкую информацию об условиях и последствиях заключения договора с ними, а также о связанных с его заключением рисках.
При этом Центробанк хотят наделить правом ограничивать заключение сложных договоров с неквалифицированными инвесторами, если им предоставлена неполная, недостоверная информация, либо если принятие решения требует необходимого опыта и знаний.
«Впаривать» рискованные финансовые продукты больше не получится
Закон, делящий инвесторов на квалифицированных и неквалифицированных и защищающий участников финрынка от возможных потерь, был принят в прошлом году, однако вступить в силу он должен только в апреле 2022 года. Различные недобросовестные кредитные и брокерские конторы, почувствовав, что земля в буквальном смысле уходит у них из-под ног, активизировались и стали «впаривать» гражданам рискованные финансовые продукты, что, однако, не ускользнуло от взора регулятора и парламентариев.
КАК НАЧАТЬ ИНВЕСТИРОВАТЬ. Что важно знать начинающему инвестору | Уоррен Баффет
По словам вице-спикера Совета Федерации Николая Журавлёва, в прошлом году наблюдались многочисленные злоупотребления на финансовом рынке, когда потребителей финансовых услуг вводили в заблуждение о потенциальных рисках приобретаемых продуктов, под видом одного продукта предлагали иной, более рисковый, который может привести к потерям гражданами существенной части своих доходов или вложений.
Часто также встречалось дезинформирование граждан о доходности продуктов. Финансовые организации не предупреждали потребителей о возможных рисках или сообщали неполную информацию, что не позволяло участникам, особенно неподготовленным, всесторонне оценить предлагаемый продукт.
В декабре прошлого года глава ЦБ Эльвира Набиуллина раскритиковала банки за продажу неподготовленным вкладчикам сложных финансовых продуктов, которых, по оценкам ЦБ, на руках неискушённых инвесторов к настоящему времени скопилось уже на сумму 600 миллиардов рублей. Прежде всего это структурные облигации со сложными условиями и непрозрачным ценообразованием, которые продали банки.
Тема недобросовестности финансовых структур была поднята в конце прошлого года на заседании Совета по развитию финансового рынка при Совете Федерации с участием председателя Совета Федерации Валентины Матвиенко и главы Центробанка. Тогда же было принято решение в короткие сроки разработать соответствующий законопроект.
«За предыдущий месяц была проведена большая работа совместно с Центробанком, Минфином, профессиональным сообществом, участниками рынка, результатом которой стал законопроект, который мы внесли в Государственную Думу», — пояснил «Парламентской газете» один из авторов документа Николай Журавлёв. Он добавил, что поправки являют собой разумный компромисс с точки зрения защиты прав неквалифицированных инвесторов, минимизации рисков граждан, с одной стороны, и возможностей развития финансового рынка — с другой.
Инвестиции для чайников. 13 ошибок начинающих инвесторов
Это финансистам будет запрещено
В частности, законопроект вводит ограничения на исполнение брокером поручений неквалифицированного инвестора и чётко прописывает, какие продукты будут доступны для них на фондовом рынке, что позволит минимизировать возможные риски потери своих сбережений. Об этом сообщил «Парламентской газете» соавтор документа председатель Комитета Госдумы по финрынку Анатолий Аксаков.
Помимо этого, законопроект наделяет Центробанк правом ограничивать заключение сложных финансовых договоров с неквалифицированными инвесторами, если по ним предоставляется потребителю неполная или недостоверная информация о существующих рисках и если принятие решения требует наличия определённого опыта и знаний.

Кроме того, отмечает глава комитета, документ вводит обязанность для банков и прочих финорганизаций выкупать ранее проданные акции или облигации и возмещать расходы, понесённые гражданами, если создаётся существенная угроза их правам и законным интересам.
А чтобы в принципе не допустить ситуации, при которой начинающие инвесторы могут потерять свои вложения, финансовые организации будут обязаны предоставлять более широкую информацию об условиях и последствиях заключения договора с ними, а также о связанных с его заключением рисках. Это требование распространяется и на случаи, когда финуслуги предоставляются через посредников. Требования к объёму и содержанию этой информации будет устанавливать Банк России.
Также законопроектом переносится срок начала тестирования инвесторов на полгода — с 1 апреля 2022 года на 1 октября 2021 года.
Куда можно вкладывать деньги, а куда не стоит
На фоне снижения доходности от вкладов в последнее время россияне всё активнее несут деньги на фондовый рынок, чтобы получить дополнительный доход, разместив сбережения в тех или иных финансовых инструментах. Но, не имея опыта, сделать это сложно, поэтому Анатолий Аксаков советует поступать осторожно.
«На первых порах разумно размещать деньги в надёжные инструменты, например в облигации федерального займа, Сбера, ВТБ или Роснефти, которые гарантируют возможность получить доход, причём немного выше, чем по вкладам — на полтора-два процента», — пояснил депутат.

С акциями же Аксаков рекомендует повременить. «Конечно, лучше всегда раскладывать средства… там, где можно и получить более высокий доход, но это должна быть определённая часть активов, которая может привести к потерям, — уточил он. — Соответственно, следующий этап — диверсификация, когда по мере понимания рынка доля рискованных вложений будет расти, при этом остальные деньги следует вкладывать в менее рискованные и совсем нерискованные — те же облигации известных организаций. Ставить всё на рискованные инструменты ни в коем случае нельзя».
Наиболее выгодным же для вложения денег Анатолий Аксаков считает индивидуальные инвестиционные счета, «поскольку там есть определённая гарантированная доходность». При этом, помимо дохода, инвестор получает 13 процентов налогового вычета с 400 тысяч рублей.

«Что касается золота и так далее, я считаю, это уже более сложные вложения, потому что стоимость драгметалла может как расти, так и падать. То есть гарантия дохода не всегда есть», — отметил глава комитета.
Ранее в интервью Радио Sputnik экономист Александр Трещев предостерёг россиян от вложений в криптовалюту, потому что, «как на любом развивающемся рынке, пены там гораздо больше, чем реальных вещей». «На сегодняшний день я не думаю, что криптовалюта — это «тихая гавань», где можно заработать и сохранить», — сказал эксперт. Он напомнил про рынок ICO, на котором большинство участников оказались мошенниками, обманувшими вкладчиков.


3287
Источник: www.pnp.ru
Как стать инвестором?

В прошлой публикации я рассказал, что такое инвестиции, уже немало говорил и о том, как важно инвестировать и ориентироваться на пассивный доход, теперь же хочу начать разговор о том, как стать инвестором. Почему начать? Потому что одной публикации для этого будет очень мало.
Как вы уже знаете инвестиции — это сложное искусство, для обучения которому недостаточно прочтения пары статей в Интернете. В сегодняшней публикации я расскажу о том, какую базу необходимо иметь, для того чтобы начать инвестировать. Итак, как стать инвестором.
Шаг 1: Выход на уровень финансовой стабильности
Прежде всего, необходимо вывести свое личное финансовое состояние на уровень не ниже финансовой стабильности. Я уже много раз обращал внимание на то, что в состоянии финансовой ямы пассивный доход противопоказан, и объяснял почему. Напомню вкратце, что в финансовой яме у человека просто не может быть капитала, достаточного для начала инвестиционной деятельности. Поэтому многие люди в таком состоянии склонны действовать по принципу «мне все равно нечего терять!» и вкладывать последние копейки в сверхрисковые проекты (хайпы, финансовые пирамиды и т.д.). А терять всегда есть что, и в данном случае они теряют и эти деньги, раскапывая свою яму еще глубже.
То же самое можно сказать и о состоянии финансовой нестабильности. Финансовая нестабильность (когда человек тратит все, что зарабатывает и не имеет никаких резервов) говорит о том, что у такого человека просто не налажено управление личными финансами, он не способен управлять свои деньгами, не может грамотно распорядиться своими доходами. Как вы думаете, сможет ли такой человек управлять инвестиционным капиталом, что гораздо сложнее? Конечно же, нет…
Следующий момент: думая о том, как стать инвестором, необходимо предусмотреть все варианты исхода событий. А вдруг все пойдет не так, как вы задумали, и вы потеряете вложенный капитал? Или же инвестиции потребуют «довливания»? На этот случай у вас всегда должна быть финансовая подушка безопасности — резервы. А ее наличие возможно только в состоянии выше черты бедности.
Чтобы стать инвестором, необходимо сначала наладить управление личными финансами, крепко «стать на ноги», добиться превышения доходов над расходами, создать резервы, сбережения и, непосредственно, капитал для инвестирования, то есть, вывести свое финансовое состояние на уровень финансовой стабильности.
Шаг 2: Изучение теории инвестирования
Далее необходимо изучить теоретические основы инвестирования. На мой взгляд, невозможно думать о том, как стать инвестором, не представляя до конца, чем именно вы собираетесь заняться. Поэтому для начала необходимо поизучать литературу по инвестированию, полезные статьи об инвестициях (например, на сайте Финансовый гений), изучить золотые правила инвестирования, опыт успешных инвесторов, прийти к четкому пониманию того, что такое инвестиции, какие риски они в себе несут, к чему могут привести в разных вариантах исхода событий.
Шаг 3: Готовность к риску
Необходимо быть готовыми к риску. Инвестор всегда рискует. Поэтому, если вы задумались над тем, как стать инвестором, задайте себе вопросы:
- Готов ли я рисковать своим капиталом?
- Готов ли я потерять инвестированный капитал?
Если ответ «нет» — вы не сможете стать инвестором. Риски инвестирования есть всегда, и полностью безрисковые инвестиции невозможны. Однако эти риски можно и нужно минимизировать, инвестируя в разные финансовые инструменты и проводя таким образом диверсификацию портфеля инвестиций.
Шаг 4: Выбор стратегии и тактики инвестирования
Далее важно разработать стратегию и тактику инвестирования. Перед тем, как стать инвестором, необходимо четко представлять, куда, во что, как и сколько вы собираетесь вкладывать личный капитал. То есть, у вас должна быть инвестиционная стратегия.
Стратегия инвестирования должна иметь поставленную финансовую цель, инвестиционный план действий, запланированный период инвестиций, сроки окупаемости. И она должна быть продумана до мелочей, просчитана и экономически обоснована. Помимо стратегических планов должны быть продуманы и все тактические действия.
Также необходимо помнить о том, что инвестиционные стратегии бывают разных видов, исходя из уровня риска и размеров предполагаемой доходности инвестиций. Поэтому с видом стратегии инвестирования тоже следует определиться заранее, и, если это будет портфель инвестиций, то определить, какую долю в портфеле будут занимать консервативные, умеренные и агрессивные финансовые инструменты.
Я бы рекомендовал начинающим инвесторам инвестировать только в консервативные активы, либо же в консервативные и умеренные. Чтобы начать инвестировать в агрессивные финансовые инструменты, необходим опыт и надежная «подушка безопасности» в виде большой доли капитала, вложенного в более надежные активы.
Шаг 5: Создание инвестиционного капитала
Ну и, конечно же, необходимо создать инвестиционный капитал. После того, как вы наметите стратегию инвестирования, следует позаботиться о наличии непосредственно капитала, который вы будете инвестировать согласно выбранной стратегии и тактике. Конечно же, об этом следует думать уже заранее, и ваша инвестиционная стратегия должна соответствовать вашим финансовым возможностям.
Напоминаю, что инвестировать «последние деньги» категорически нельзя! В связи с неизбежным наличием инвестиционных рисков, инвестировать следует только ту часть личных финансов, которую вам не жалко потерять!
Соблюдения этих пяти пунктов, на мой взгляд, достаточно для того, чтобы определиться, как стать инвестором и начать инвестировать. Желаю вам успешных инвестиций! Если вы хотите отслеживать новые статьи об инвестициях на Финансовом гении — подпишитесь на новостную рассылку и присоединитесь к нашим сообществам в социальных сетях. До новых встреч!
Источник: fingeniy.com
7 ошибок начинающих инвесторов: как их избежать и приумножить свой капитал

Что такое диверсификация портфеля? Какие средства можно инвестировать? Какие сделки предпочесть неофиту? Отвечаем на эти и другие вопросы, разбирая характерные ошибки начинающих инвесторов.
Главное Hide
- 1. Воспринимать инвестиции, как основной источник дохода
- 2. Инвестировать последние или кредитные деньги
- 3. Поддаваться панике, эмоциям
- 4. Инвестировать на короткий срок
- 5. Руководствоваться личными предпочтениями или советами из интернета
- 6. Забывать о диверсификации и вкладывать капитал в одну компанию
- 7. Ждать сверхприбыль
- Заключение
Путь начинающего инвестора густо усеян «граблями», и полученный ценный опыт может обойтись в изрядную копеечку. Рассказываем, как его пройти и не набить «садово-воспитательным инвентарем» серьезных шишек.
Деньги могут работать на своего владельца многими способами, из которых самые распространенные — инвестиции в ценные бумаги и вклады. Доходность вкладов гораздо ниже, но она, по крайней мере, гарантирована. При этом покупка ценных бумаг вместо финансового процветания может принести диаметрально противоположные результаты. Чтобы этого не произошло, нужно держать в голове ошибки начинающих инвесторов и стараться действовать от противного.
1. Воспринимать инвестиции, как основной источник дохода
Торговля ценными бумагами происходит на бирже с помощью посредника — брокера. Именно он покупает и продает активы, за что берет с инвестора определенную комиссию (низкой считается не более 0,05% за сделку). На этом его функционал, в принципе, заканчивается.
Все решения принимает инвестор, на нем и ответственность за их последствия. Согласно молве, новичкам везет, но рассчитывать на это, знакомясь с фондовым рынком, не стоит. Чтобы зарабатывать при помощи инвестиций в ценные бумаги на жизнь, нужен большой опыт и, под стать ему, — серьезный стартовый капитал. А пока ни того, ни другого нет, лучше воспринимать доход от инвестиций как дополнительный заработок — приятный, но отнюдь не обязательный денежный бонус.
2. Инвестировать последние или кредитные деньги
Всегда надо быть готовым к тому, что вложенный капитал может уйти в глубокий минус. Поэтому деньги, отложенные на покупку новой бытовой техники, лучше потратить по изначальному плану. Иначе есть шансы так и остаться без холодильника и стиральной машинки. Также риски, связанные с колебаниями стоимости ценных бумаг, делают кредитные или заемные деньги, вложенные в инвестиции, разновидностью «русской рулетки». Судьбу лучше не испытывать.
Никаких кредитных, заемных и просто взятых в долг денег! Это прямая дорога в долговую яму
На первой ступени к вершине карьеры успешного инвестора лучше сразу определить сумму, потеря которой не отразится на качестве жизни. То есть, прежде чем начинать эксперименты с инвестициями, хорошо бы подкопить. Далее для получения опыта можно вложить в инвестиционные инструменты 10-30% от общего объема накопленного денежного резерва. Остальные станут «сберегательным» активом (например, устроившись поудобней на депозите в виде банковского вклада).
3. Поддаваться панике, эмоциям
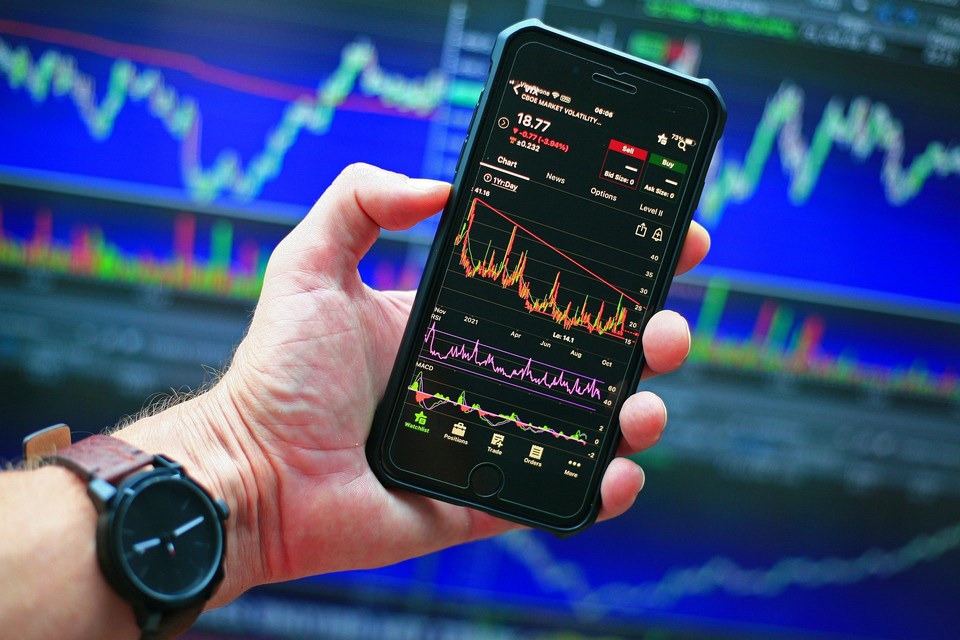
Строгое следование первым двум пунктам позволит чувствовать себя комфортно при любом раскладе. Далее главное — сохранять холодную и трезвую голову, которая понадобится во время неизбежных «волнений» на рынке. Стоимость акций, как «крылатые качели», — может проседать и взмывать ввысь. Выводить активы, почувствовав первый успех или, наоборот, боясь потерять весь «портфель», — типичная ошибка начинающих инвесторов.
Избежать лишних эмоций, а также неловких телодвижений во время потрясений на фондовом рынке поможет тщательно выстроенная стратегия. Она должна содержать цель и четкие сроки вложений, включая планы по продаже, а также допустимые риски. Написав стратегию и купив акции, необходимо строго следовать намеченному плану и максимально абстрагироваться от происходящего. Чтобы случайно не поддаться панике и в итоге не наломать дров, нужно взять за правило — проверять цены на акции как можно реже, а то и вовсе по расписанию.
4. Инвестировать на короткий срок
На фондовом рынке бывает два вида сделок: «лонг» (от англ. Long — длинная) и «шорт» (от англ. Short — короткая). Первый тип предполагает покупку ценных бумаг и получение прибыли в долгосрочной перспективе, обусловленной ростом рынка. «Шорт» — это краткосрочная сделка или спекуляция, которая позволяет зарабатывать на падении рынка.
Механика такова: в длинной позиции трейдер покупает акции, ждет, когда их цена вырастет, после чего продает активы дороже. Инвестор в «шортах» торгует не своими акциями, а взятыми в долг у брокера. После их реализации по текущей рыночной цене он выкупает те же акции обратно, но уже по более низкой стоимости, забирая разницу себе.
Открытие короткой позиции обязывает инвестора иметь острую реакцию, стрессоустойчивость, богатый опыт и знания. Он должен проанализировать компанию, изучить изменения цены в течение определенного отрезка времени и суметь предугадать или рассчитать оправданность вложений. «Лонг», как правило, требует только натренированного «дзена» и терпения.
Поэтому торговля в «шорт» для новичка сопряжена с очень большим риском (уповать на удачу в данном случае — очередная ошибка начинающего инвестора). При этом большинство акций в долгосрочной перспективе, как правило, растут. И, конечно, несмотря на всю их привлекательность из-за нескольких громких успехов (вроде Tesla), про стартапы новичку лучше вообще не думать — 99% «молодых, развивающихся и перспективных» компаний банкротятся, не достигнув цели.
5. Руководствоваться личными предпочтениями или советами из интернета
Хайп в сети вокруг той или иной персоны, представляющей крупную компанию-эмитента, иной раз подогревает интерес к ее ценным бумагам. Некоторые неофиты руководствуются при выборе личными предпочтениями из серии: «я же с пеленок фанат их продукции». Все это ошибки начинающего инвестора.
Это тот самый случай, когда принцип «сердце подскажет» не работает
Лучшие критерии инвестиционной стратегии — анализ финансовых отчетов той или иной компании, а также ее экономических и производственных показателей, привлекательности для вложений и внутренней стоимости. Кроме того, инвестор должен уметь прогнозировать, как будет вести себя цена акций в будущем на основе ее изменений в прошлом и настоящем (анализ временных рядов цен).
Наконец, нужно помнить, что фондовый рынок непредсказуем, ошибаться могут даже опытные эксперты. Поэтому не стоит слепо следовать советам специалистов из интернета. Какие бы надежные и авторитетные «сигналы» они ни подавали.
6. Забывать о диверсификации и вкладывать капитал в одну компанию
Здесь все просто — котировки компании падают, инвестор теряет все. Чтобы этого не произошло, существует такой инструмент, как диверсификация. Так называется распределение денежных средств между облигациями и акциями, причем разных компаний и даже отраслей. Диверсификация защищает портфель ценных бумаг от колебаний рынка — обесцениться сразу все не может, какие-то компании либо целые отрасли обязательно заработают в кризис и принесут прибыль инвесторам.
Почерпнуть идеи по формированию портфеля можно, прочитав следующие рекомендации, но следовать им или нет — решать каждому согласно личной инвестиционной стратегии (не забываем про ошибку №5).
Обычно средства разбиваются на три сферы: облигации (самый надежный актив), фонды (широким покрытием охватывают целые сектора экономики) и акции (источник основного дохода при благоприятных обстоятельствах). Последние лучше также диверсифицировать по секторам экономики — IT, фармацевтика, нефть, промышленность, транспорт.
7. Ждать сверхприбыль
Инвестируя в облигации, стоит помнить, что высокую доходность в этой сфере зачастую демонстрируют компании, находящиеся накануне банкротства. При этом в среднем прибыль от облигаций сейчас составляет 6—7% годовых.
Рынок акций развивается по синусоиде, то поднимаясь, то падая. При этом опять-таки «космические» прогнозы роста свойственны компаниям с серьезными проблемами. Другими словами, хорошие годовые проценты — гипотетически возможное, но крайне редкое явление, сопряженное с серьезными рисками. Разобраться в реальности перспектив подчас непросто даже профессиональным инвесторам, не говоря уж о новичках.
Заключение
Таким образом деньги могут и должны работать. Но чтобы это происходило, лучше предпочесть пусть и небольшой, но стабильный доход, постепенно набираясь опыта. А радоваться в начавшемся году умеренному росту портфеля, поможет материал «Куда инвестировать в 2022 году».
Источник: beststocks.ru