
Кредитные карты занимают лидирующее положение среди линейки кредитных продуктов, предлагаемых банками. Некоторое время назад граждане предпочтительно заключали договоры на потребительский кредит, в современных условиях почти все стремятся оформить именно карты. Легко объяснить удобством: везде можно расплатиться, многие банки предлагают время беспроцентного возврата кредита и возобновление условий потреба, при условии, если предыдущий погашен без просрочек.
Какие же условия необходимо соблюсти, чтобы получить максимально возможную сумму кредита? Можете ли вы оформить кредитную карту?
Требования к заемщикам
- Первое, заемщик должен быть гражданином РФ и требования банка к возрасту заемщика (21-60 лет), кроме того у него должна быть постоянная прописка и официальное место работы.
- Другое требование, у гражданина должен иметь либо хорошая кредитная история, либо ее полное отсутствие. Очень часто банки оформляют пластиковую карту с кредитным лимитом, если у клиента уже есть действующий займ, например, автокредит, по которому не было просрочек по платежам. Также очень важно — платежи на погашение всех займов 30% от дохода на месте официального трудоустройства заемщика.
- Третье требование, клиент обязан предоставить кредитной организации необходимые документы, оформить кредитную карту в солидном банке без нескольких документов не выйдет.
Получается, оформить кредитную карту может практически каждый работоспособный и официально работающий гражданин.
Кредитная карта: шесть правил, чтобы пользоваться деньгами банка бесплатно
Какие документы требуются для получения?

Первое правило кредиторов гласит — большее количество предоставленных документов вызывает большее доверие к заемщику и больше можно выдать ему денег. В итоге, для выдачи минимальной суммы по банковской карте можно обойтись только анкетой-заявлением по требованиям кредитора, документом удостоверяющим личность и, например, военным билетом.
Если же гражданин рассчитывает на более большую сумму кредита, то ему обязательно нужно представить справку о доходах 2-НДФЛ, копию документа удостоверяющего право владения автомобилем, доказывающие получения дополнительных доходов — в итоге, все документы, которые подтверждают на платежеспособность.
Как увеличить вероятность оформления кредитной карты?
Чтобы войти в число счастливых владельцев карты, обязательно нужно избегать частых заблуждений, которые допускают клиенты при предоставлении пакета документов в банк.
Не имеет смысла:
- Указывать умышленно противоречивую информацию о месте работы. Подтвердить это менеджерам банка по силам.
- Приукрашать свою зарплату. Эти данные тоже легко проверить, к тому же, даже получив положительное решение кредитора на слишком большой для вас лимит, вы рискуете просрочить платежи.
- Скрывать кредитную историю (кредитор о ней по-любому узнает из БКИ). Присутствие хорошей истории является весомым плюсом в глазах сотрудников банка, даже более важным, чем отсутствие кредитов вовсе. Если все взносы по не закрытому или закрытому кредитному договору были сделаны вовремя — то вы выглядите благонадежным клиентом.
- Подавать заявку на очередной займ, если у вас уже есть более 3 кредитов.
- Кроме того, необходимо указать присутствие дополнительных источников заработка, если они есть.
Рекомендуемая статья: Кредиты с плохой историей от А до Я
Что нужно знать перед открытием кредитной карты? Как пользоваться кредитной картой для чайников
Как мы уже говорили, от объема пакета документов, подтверждающих вашу кредитоспособность, зависит кредитный предел по карте.
Порядок, сроки и затраты на заказ кредитки
Всего три не сложных этапа — и вы счастливый банковской карты.
Этап 1
Вы составляете анкету на потреб. Для этого не нужно ехать в банк, многие банки позволяют онлайн-подачу анкеты.
Этап 2
После подачи заявления онлайн обычно проходит от нескольких часов до пары дней, затем вам звонит сотрудник банка и просит прийти в офис с пакетом всех документов (как мы уже писали ранее, это может быть как удостоверение личности и СНИЛС, так и более полный набор доказательств вашей платежеспособности). Проверка документов занимает от часа до нескольких дней, в зависимости от банка и количества представленных вами документов.
Этап 3
После одобрения пакета документов вы должны либо прийти за своей картой в организацию, или заказать отправку карточки курьерской службой или почтовым отправлением. Услугу отправки кредиток предоставляют лишь не многие кредитные организации («Ситибанк», «Бинбанк», «Тинькофф Банк» и др. ). Затем карточку необходимо авторизовать в банкомате, либо позвонить менеджеру горячей линии. Пока карта не активирована — у вас не возникает ответственность перед банком.
При заказе обычной кредитной карты с начала формирования анкеты и до получения ожидаемого карточки в руки проходит от 3 до 7 дней. Некоторые банки предлагают «моментальные» кредитные карты, при этом период ожидания уменьшается до 30 минут. При этом процентная ставка будет очень большой (более 35%), и кредитный лимит — маленьким, это объясняется желанием кредитной организации свести к минимуму риски.
Стоит отметить, что большее количество банков не берет оплаты за выпуск карты. Почти всегда заявитель покрывает только ее годовое обслуживание.
Важно! Запомните, что при подписании соглашения, необходимо досконально его исследовать, дабы не выпустить из виду сноски «мелкими буквами», где кредитор обычно вносит специальные обязанности держателя карты, и еще уточнения по затратам годового обслуживания.
Как заказать кредитку: через интернет или в офисе банка?
На сегодня активно предлагается три варианта заказа кредитки. Разберем подробнее плюсы и минусы каждого способа:
Карточка по почте
В один прекрасный день вы находите в вашем почтовом ящике подарок — нежданную банковскую карту. Заявление на ее выпуск вы не за что специально не заполняли. Такие карточки ни в коем случае нельзя активировать. Зачастую они крайне невыгодны: у них короткий бесплатный период (или он отсутствует), а процентная ставка максимальная.
Почти всегда такая карточка представляет собой маловыгодным приложением к прежде взятому кредиту, в соглашении на который мелкими буквами (вы этот пункт, само собой, разумеется, выпустили из виду) было прописано, что, удостоверив подписью, вы соглашаетесь на выпуск этой самой кредитки.
Карта через интернет
Вы оформляете заявку на получение банковской карты через интернет (например, на сайте банка или его партнеров), кредитная организация ее одобряет (об этом вы узнаете из смске, телефону или из е-мейла от сотрудников банка) и пересылает карточку прямо лично вам — курьерской службой — либо предлагает заехать за ней в ближайшее отделение банка. Недостатков подобный способ не имеет. Но вариант с курьером может скрывать в себе «подводные камни». Многие кредиторы взимают за данную услугу денежное вознаграждение. Тогда прежде, чем просить оправку, убедитесь, что она бесплатна.

Оформление кредитки в отделении кредитной организации
При этом варианте вам требуется несколько раз приехать в банк: для оформления документов, подачи заявки и получения кредитки. Среди плюсов — возможность расспросить о деталях договора с представителем кредитной организации.
Рекомендуемая статья: Как исправить кредитную историю: работа над ошибками
Какой вариант для вас?
Когда отделение кредитной организации находится рядом с местом, где проживаете или местом работы и у вас есть промежутком времени на посещение кредитного учреждения вне часов пик (например, с 15. 00 до 16. 00) в будний день, тогда последний вариант именно для вас. Вы спокойно обговорите с менеджером отдела по работе с заемщиками все отдельные моменты получения карточки и ее вида. В иных случаях советуем отдать преимущество вариант онлайн-оформления — он очень сильно сэкономит ваше время.
ВЫВОД
Не подавайте заявку на выдачу кредитки сразу в два-три банка — это плохо повлияет на уверенность организаций в вас, потому что, данная ситуация проявится при анализе ваших документов. Вернее — заранее выбрать нужные вам параметры и, соответственно, идти в отделение кредитора, обеспечивающее наиболее удобные условия для вас.
Оцените автора
Источник: flowcredit.ru
Кредитные карты простыми словами — для чего нужны и как пользоваться
Наверняка каждый уже не раз слышал о предложениях со стороны банков о возможностях бесплатно оформить кредитную карту, но далеко не все в курсе какую пользу они могут дать и как ими пользоваться себе во благо. Для многих одно слово «кредитная» сразу ассоциируется с «грабежом». На самом деле всё немного не так. Предлагаем вам прочесть до конца данную статью, чтобы узнать обо всех тонкостях кредиток и тем самым повысить свою финансовую грамотность.
1. Кредитная карта — что это такое простыми словами
Кредитная карта (сокращённо «кредитка», от англ. «credit card») — это банковская карта для совершение покупок на заёмные средства, в момент покупки автоматически происходит заём у банка.
На каждую карту устанавливается «кредитный лимит» — максимальную сумму, которую можно использовать. Обычно эта сумма ограничивается диапазоном до 300..500 тыс. рублей. Точный лимит напрямую зависит от типа кредитки и дохода клиента. Выпускаются сроком от 2 до 5 лет с автоматическим перевыпуском.
У каждого банка свои собственные условия. Какого-то единого стандарта, по которым работают кредитки — нет. Рассмотрим наиболее часто встречающиеся условия.
Грейс-период по кредитной карте что это
Одним из главных преимуществ кредитных карт является возможность воспользоваться льготным периодом (грейс-периодом). Это услуга позволяет вернуть деньги банку, не платя никаких процентов и прочих переплат. Сколько взяли — столько вернули. Всё честно и без обмана.
С помощью грейс-периода можно реально зарабатывать деньги.
Каждый банк устанавливает собственные льготные периоды (у кого-то больше, у кого-то меньше).
Примечание
Льготный период распространяется только на оплату по безналичному расчёту. При снятие денежных средств с банкомата будет взиматься комиссия. В большинстве случаев это 3-5% от суммы. Поэтому лучше не снимать наличку с кредитной карты, поскольку это крайне невыгодно.
Существуют несколько типов кредиток. В зависимости от статуса они дают разные возможности при совершение платежей. Большинство банков классифицируют предложения на три варианта:
- Классические (Classic);
- Золотые (Gold);
- Платиновые (Platinum);
Самыми важными параметрами кредитной карты являются:
- Максимальная сумма кредита;
- Продолжительность льготного периода;
- Стоимость обслуживания карты;
- Бонусы и кэшбэк при оплате;
- Процент, который надо платить банку, если вышли за пределы льготного периода;
2. Преимущества и недостатки кредитных карт
Банки охотно выдают кредитные карты чуть ли не каждому человек в надежде на то, что он забудет или не сможет во время внести платёж по кредиту. В этом случае банк неплохо заработает (комиссии, проценты за период и прочее). Тем не менее плюсов у получается больше, чем минусов.
- Возможность совершить покупки моментально, не имея собственных средств без дополнительных походов в банк.
- Солидные бонусы и кэшбэк. Таким образом, банк поощряет постоянно брать заёмные средства. Это даёт толчок клиентам к большим тратам.
- Наличие льготного периода в течении которого можно ничего не платить за использование кредита.
- Удобно оплачивать покупки за рубежом. Это ваши дополнительные деньги на всякий случай.
- Возможность использования кредитного лимита вновь и вновь.
- Есть кредитки без платы за годовое обслуживание.
- Наличие возможностей быстро взять кредит без процентов является мотивацией сделать это. Причём это чувство развито сильнее у тех, у кого нет свободных денег.
- Банк очень заинтересован, чтобы заработать на клиентах. Поэтому надо быть внимательным при подписании договора, внимательно изучить условия, где прописаны комиссии, проценты и другая информация про обслуживание карты.
- Чтобы не платить штрафов и процентов нужно помнить о внесении платежа.
3. Самые выгодные кредитные карты
На рынке кредитных карт очень много предложений. Это хорошо, поскольку за счёт высокой конкурентности рождаются действительно хорошие предложения для конечного пользователя. Рассмотрим самые лучшие кредитки на 2020 год.
3.1. Кредитная карта Тинькофф
Предложение от Тинькофф является одним из самых лучших предложений на рынке. В таблице ниже представлены основные ее характеристики:
| Максимальная сумма кредита | 300 тыс. рублей |
| Льготный период | до 55 дней |
| Обслуживание | бесплатное |
| Бонусы | Кэшбэк 1%. Есть категории с повышенным кэшбеком. |
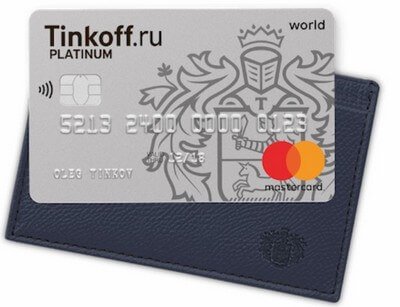
Кредитную карту Тинькофф можно заказать через интернет. Ее доставят в удобное для Вас время и место.
В целом я рекомендую обратить внимание и на дебетовую карту Тинькофф (7,0% на остаток, 1% кэшбэк на все покупки, бесплатные снятия во всех банкоматах, бесплатно обслуживание и прочее преимущества). Оформить онлайн »).
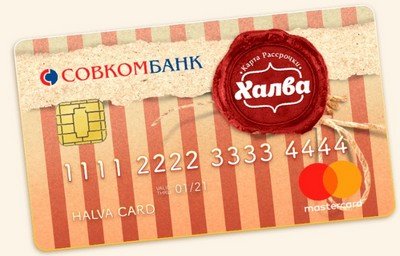
3.2. Кредитная карта рассрочки Халва (СовкомБанк)
Кредитная карта рассрочки Халва (СовкомБанк) обладает уникальными условиями. Таких выгодных предложений на рынке давно не было. По сути «Халва» — это одновременно кредитная и дебетовая карта. Льготный период составляет рекордные 12 месяцев. При наличии суммы большей 0, на остаток начисляются 6,5% годовых.
| Максимальная сумма кредита | 350 тыс. рублей |
| Льготный период | 12 месяцев |
| Обслуживание | бесплатно |
| Бонусы | Кэшбэк до 7,5% |
| Ставка на остаток | 6,5% годовых начисляется Вам, если сумма на карте больше 0 |
3.3. Кредитная карта Альфа Банка (100 дней без %)
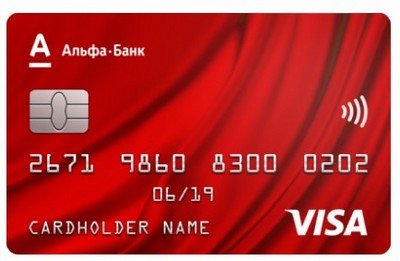
Альфа Банк занимает отличные позиции по выпуску банковских карт, уступая по объемам лишь Тинькофф. Здесь также есть отличные кредитки. Например, я предлагаю обратить внимание на кредитную карту «100 дней без %». Ниже представлены их условия
| Максимальная сумма кредита | 300 тыс. рублей |
| Льготный период | 100 дней |
| Обслуживание | от 1190 до 6990 руб. в год |
| Снятие наличных | 50 тыс. рублей можно снимать без % |
| Ставка в случае не погашения в льготный период | от 23,99% |
4. FAQ по кредитным картам
4.1. Как получить кредитку
Чтобы получить кредитную карту нужно обратиться непосредственно в банк. Если вы уже является клиентом этого банка, то можно подать онлайн заявления на кредитку.
В большинстве случаев банк с радостью одобряет кредитки. Однако, за кажущуюся простотой стоят проверки, о которых клиент даже не догадывается. Человеку с мизерным доходом банк либо не одобрит кредитку или одобрит с очень маленьким лимитом.
4.2. Стоит ли пользоваться кредитной картой
Кредитная карта может стать выгодным инструментом в любой семье или для отдельного ее члена. Льготный период может позволить и вовсе не платить никаких переплат.
Для тех, кто живет от зарплаты до зарплаты, кредитная карта может стать удобным инструментом для оплаты покупок, на которые не хватает средств.
Также она очень удобна при поездках за границу, как резерв на непредвиденные расходы. Всё же ситуации разные бывают и порой деньги необходимы срочно.
4.3. Отличия кредитной и дебетовой карты
Дебетовые и кредитные карты являются самыми популярными банковскими продуктами. Механизм работы и идеология этих продуктов разные.
- В дебетовой вы пользуетесь исключительно своими средствами, в кредитной — заемными. Это самое главное различие.
- Дебетовая карта — это удобный вариант хранения денег на своем банковском счете с быстрым вариантом снятия через банкомат.
- Кредитная карта — это удобный способ оплатить картой покупку, на которую не хватает денег на данный момент.
Некоторые банки по дебетовым банковским картам могут также давать лимит для трат. Такая услуга называется овердрафт.
4.5. Отличия кредитной карты и потребительского кредита
Что лучше: кредитная карта или потребительский кредит? На этот ответ нет однозначного ответа. В зависимости от ситуации может быть лучше как первый, так и второй вариант.
Перечислим основные отличия кредитки от кредита:
- Брать займы можно регулярно без обращения в банк.
- Можно взять любую сумму не превышающую установленный лимит.
- Есть льготный период, по которому не надо платить проценты. У потребительского кредита сразу начинают работать проценты против вас.
- Возможность быстрого погашения без походов в банк. При погашении обычного кредита необходимы походы в банк, что создает неудобства.
4.6. Можно ли снять деньги с кредитной карты
Деньги с кредитной карты можно снимать через банкомат. Но за это берётся комиссия. На рынке можно найти карты, которые позволяют это делать без переплат. Для этого надо искать конкретно такие предложения, поскольку их мало.
Кредитные карты представляют уникальный инструмент, который помогает многим людям в разных ситуациях. При этом можно пользоваться кредитными средствами бесплатно во время грейс-периода, что позволяет даже зарабатывать. В целом это продукт удобный и нужный.
Источник: vsdelke.ru