
Для развития бизнеса предпринимателю нужны оборудование или транспорт. Есть три варианта приобрести необходимое: купить за свои деньги, взять кредит или оформить лизинг. Разбираемся, лизинг или кредит: в чем разница и что выбрать, чтобы не прогадать.
Кредит — это деньги, которые предприниматель берет у банка в долг для покупки необходимого оборудования и возвращает долг с учетом процентов.
При лизинге предприниматель берет у компании имущество: машины, станки, сельхозтехнику за определенную ежемесячную плату. По окончании договора он может выкупить оборудование или вернуть его лизинговой компании, если оно уже стало ему не нужно. По сути, это аренда с правом последующего выкупа.
В США и Европе главный инструмент финансирования бизнеса — лизинг. На него приходится почти треть всех инвестиций, объем финансирования каждый год увеличивается на 10-12%. В России этот вариант не очень популярен, в среднем на лизинговые операции приходится 6% инвестиций. Но эксперты отмечают рост лизинговых операций — за 9 месяцев 2018 года объем бизнеса 100 лизинговых компаний вырос на 44,6% и составил почти триллион рублей.
Лизинг | Выгодно ли? | Авто и оборудование в лизинг
Базовый прогноз агентства «Эксперт РА» предполагает рост рынка лизинга в 2021 году на 10–15%.
Лидеры лизинговых сделок — грузовой автотранспорт и легковые автомобили.
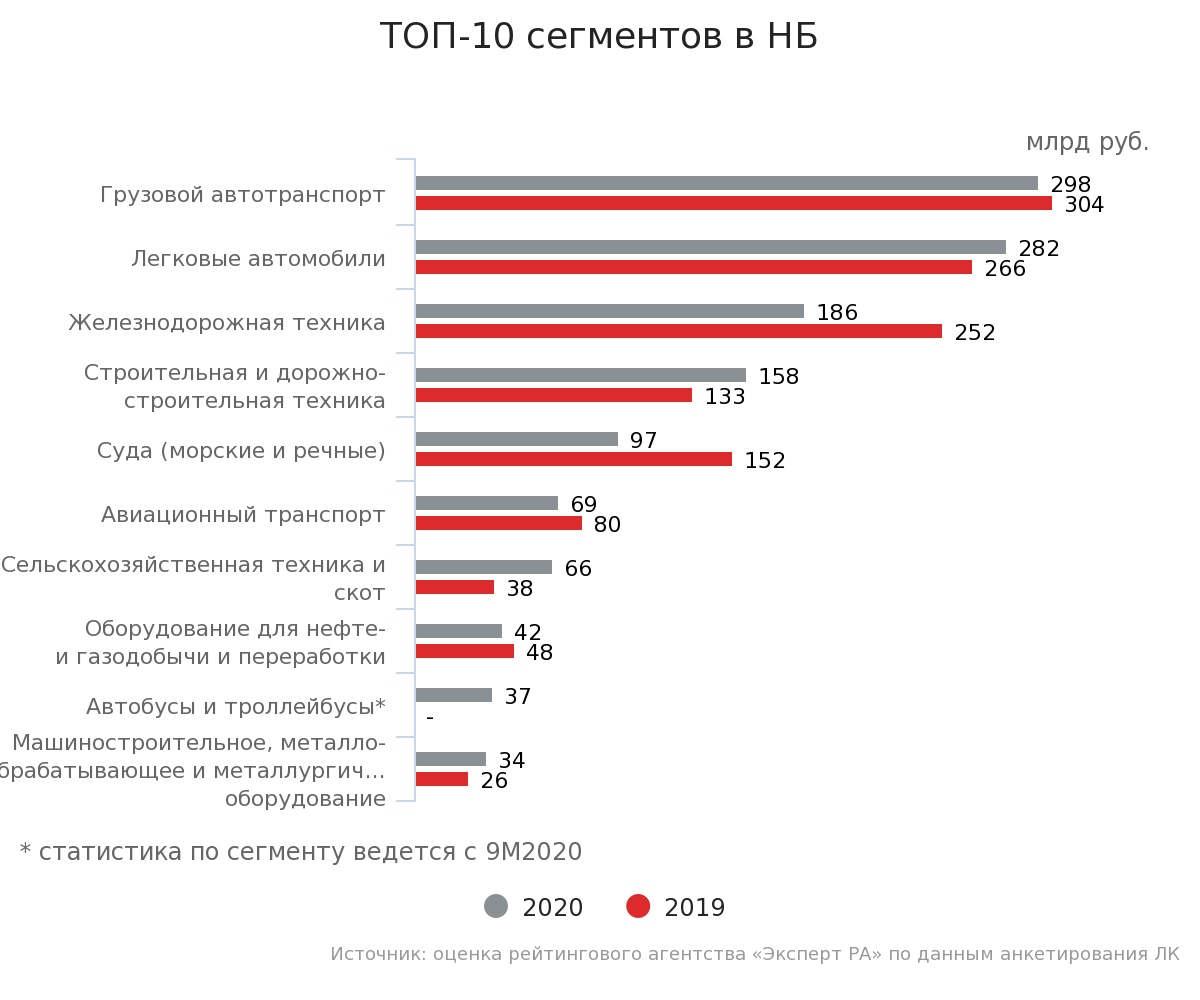
*НБ — новый бизнес
Но несмотря на то, что сфера лизинга и наращивает обороты, большинство предпринимателей в нашей стране предпочитают брать кредиты. По прогнозам «Эксперт РА» объем кредитов в 2019 году будет примерно на уровне 2020-го и составит около 7,6 трлн рублей. Лизинговые компании пытаются изменить эту тенденцию, так как экономически лизинг для предпринимателя выгоднее кредита.
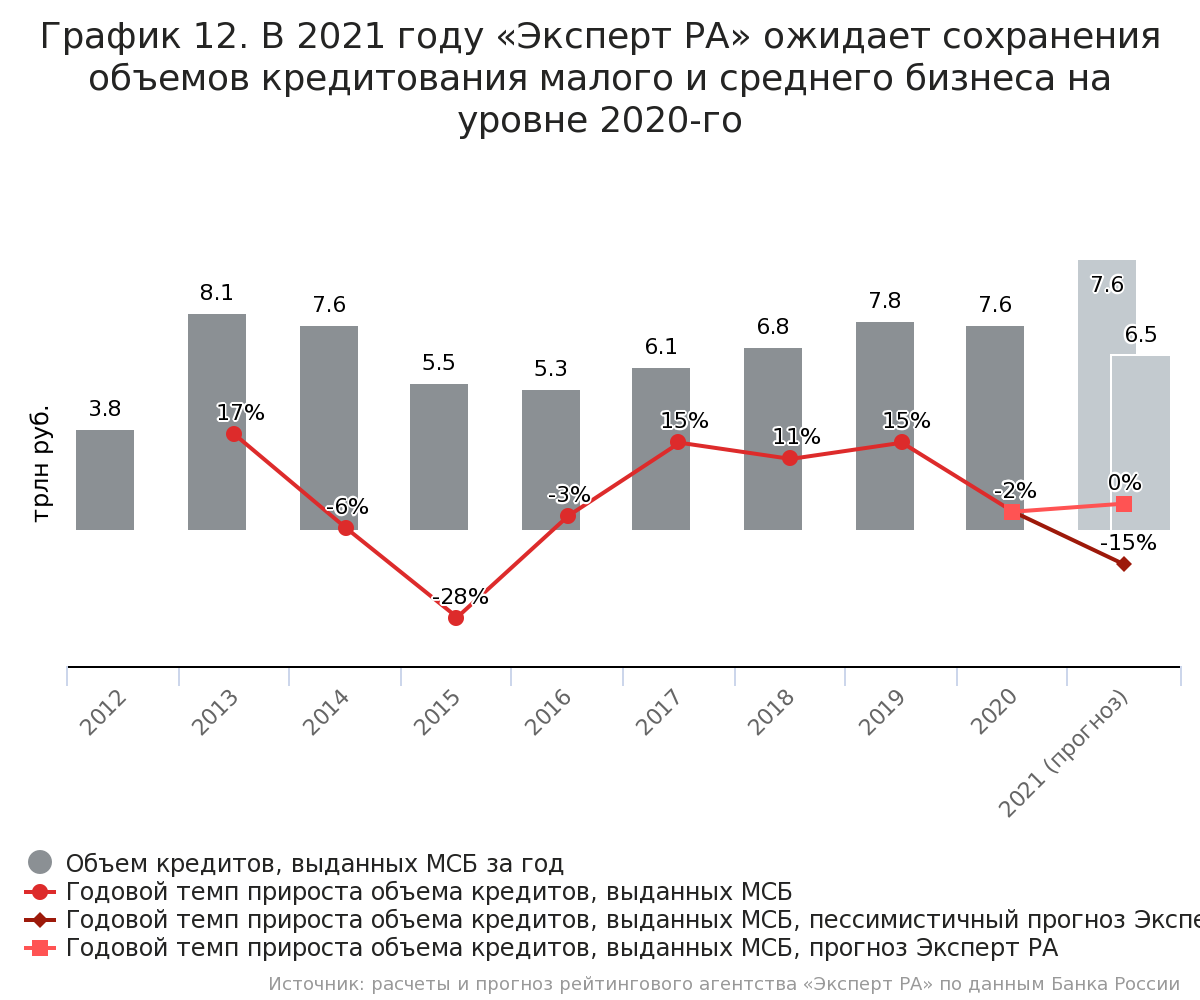
*МСБ — малый и средний бизнес
Лизинг и кредит: в чем разница
Лизинг и кредит регламентируются разными законами и для оформления у каждого — свой пакет документов.
Банки выдают кредиты по нормативам и инструкциям Центробанка, закону №395-1 и руководствуются внутренними банковскими документами. Они оценивают финансовое состояние заемщика, анализируют его платежеспособность, просчитывают риски — сможет ли он выполнять обязательства по кредиту.
Если у предпринимателя новый бизнес, то получить большой кредит на необходимое имущество проблематично — банк предпочитает не рисковать.
Лизинговые компании руководствуются только своими внутренними документами и методиками. Они самостоятельно проводят анализ текущей деятельности компании и принимают решение о предоставлении имущества в аренду. Требования к заемщикам не такие строгие, как у банков и получить лизинг новому бизнесу проще. К тому же лизинг — это экономия. Например, покупка машины руководителю предприятия в лизинг выгодней, чем ее приобретение в кредит.
Что такое ЛИЗИНГ, Минусы и Плюсы | Что брать: КРЕДИТ или ЛИЗИНГ?
Скоро ситуация может измениться — уже почти готова реформа Российского рынка бизнеса. Что ожидается: лизинговые компании получат статус некредитных финансовых организаций, для них будут установлены требования по капиталу, обязательная новая отчетность и планы счетов. Также компании будут обязаны зарегистрироваться в реестре ЦБ РФ. Полностью реформировать рынок лизинга правительство РФ планирует к 2021 году.
Особенности кредита
1. Предприниматель сам решает проблемы с имуществом, взятым в кредит
Если купленное оборудование или техника вышли из строя, требуют ремонта или замены — это проблемы предпринимателя. Он сам ищет, кто исправит поломки, или обменивает товар в магазине. Банк к этому отношения не имеет.
2. Предприниматель — собственник приобретенного имущества
При покупке имущества на кредитные деньги, предприниматель — собственник.
3. На кредитные деньги можно купить все, что нужно
Если банк выдал нецелевой кредит, то за деньги можно купить все. Если целевой — то только то, что прописано в договоре.
4. Затянутый срок принятия решения
Срок принятия решения по кредиту — несколько дней. Банк может потребовать дополнительные документы для оформления, обязать предоставить поручителя или оформить страхование жизни.
И да, банк может отказать в выдаче кредита без объяснения причин.
5. Строгий график оплаты кредита
Оплата кредита — по графику. Банк крайне неохотно меняет график платежей или рассматривает уменьшение процентной ставки. Для того чтобы добиться отсрочки, уменьшения ежемесячной оплаты или пересмотра процентов нужны веские доводы и стальные нервы.
6. Небольшой срок кредита
Средний срок кредита около 36 месяцев. Чем больше срок, тем выше процентная ставка.
7. Необходимы подтверждение платежеспособности и залог
У банков строгие регламентации по оценке финансового состояния заемщика. Предприниматель должен доказать банку свою платежеспособность и предоставить финансовые документы, которые это подтверждают.
Кроме того, для получения кредита обязателен ликвидный залог — недвижимость, автотранспорт, ювелирные изделия, ценные бумаги. Часто — поручитель, который обязуется выплатить кредит, если заемщик не сможет этого сделать.
8. При неисполнении кредитных обязательств, имущество могут изъять
Если предприниматель допускает просрочки выплаты кредита, банк начисляет пени и проценты. Если заемщик не реагирует и продолжает не платить, банк имеет право подать в суд и по решению суда изъять имущество, приобретенное на кредитные деньги. Предприниматель будет вынужден остановить свою деятельность.
9. Разорвать договор с банком невозможно
Заемщик не может разорвать договор с банком — ему придется исполнить все взятые на себя обязательства или объявить себя банкротом.
Как сократить расходы без ущерба для бизнеса?
Скачайте бесплатно методичку «16 способов сократить расходы компании», экономьте продуманно и зарабатывайте больше. Подготовлена финансовыми экспертами ПланФакта.
Особенности лизинга
1. Предприниматель не отвечает за имущество в лизинге
Все проблемы с имуществом решает лизингодатель — он передал оборудование или технику в аренду и отвечает за его бесперебойную работу. Предприниматель может сам исправить неполадки, а лизинговая компания возместит ему расходы.
2. Есть запреты на имущество, которое можно приобрести в лизинг
В лизинг нельзя приобрести земельные участки и имущественные комплексы — для таких покупок работает только кредит.
3. Быстрый срок принятия решения по лизингу
Предварительное решение о предоставлении лизинга — в течение часа. Окончательное решение — после предоставления необходимых документов и анализа деятельности компании. Обычно это занимает 1-3 дня.
4. График платежей можно изменять
График платежей — гибкий. При составлении графика лизинговая компания учитывает сезонность деятельности компании, может предусмотреть отсрочку по платежам или уменьшение ежемесячного взноса в «нерабочие» месяцы. Если предприниматель не может внести ежемесячный взнос, то лизинговая компания обычно идет навстречу и вносит корректировки в утвержденный план оплаты.
Увеличение срока погашения лизинга. Срок погашения — до 36 месяцев, но лизинговая компания может увеличить его до 5 лет.
5. Можно расторгнуть договор с лизинговой компанией
Предприниматель может расторгнуть договор с лизинговой компанией и вернуть ей приобретенное оборудование или технику.
6. Не нужен залог
Для оформления договора лизинга не нужно предоставлять в залог личное или корпоративное имущество.
7. Предмет лизинга нельзя забрать у предпринимателя, если у него лично есть невыплаченные кредиты или просрочки
Если у предпринимателя проблемы с банком — невыплаченные кредиты или просрочки, то банк не имеет права забрать имущество, которое находится в лизинге. Предприниматель продолжает работать.
Кроме того, имущество, взятое в лизинг, оформлено на лизингодателя и стоит на балансе лизинговой компании. Это значит, что предприниматель не платит налог на имущество, транспортный налог, страховку и прочие расходы. Но лизинговой компании невыгодно содержать переданное имущество за свой счет, поэтому эти расходы она включает в регулярные платежи по лизингу. При возмещении расходов по этим платежам предприниматель должен уплатить НДС.
Для компаний-плательщиков НДС дополнительный налог — не проблема, так как его все равно предъявляют к зачету. А вот если предприниматель работает без НДС, то такие платежи существенно увеличивают затраты по лизинговой сделке.
Куда обращаться за лизингом
Сейчас на лизинговом рынке чуть больше 200 профессиональных игроков и почти 600 некрупных компаний, которые предлагают услуги лизинга.
Есть три вида компаний, которые проводят лизинговые сделки:
- Дочерние компании банков, которые занимаются исключительно лизингом. Это лидеры рынка.
- Производители промышленного оборудования и техники. С помощью лизинга они стимулируют продажи.
- Независимые фирмы.
Самые безопасные сделки — с компаниями из первых двух категорий.
Выбрать лизинговую компанию проще всего по рейтингу. Компании, которые находятся на верхних строчках — безусловные лидеры, они надежны и работать с ними безопасно.
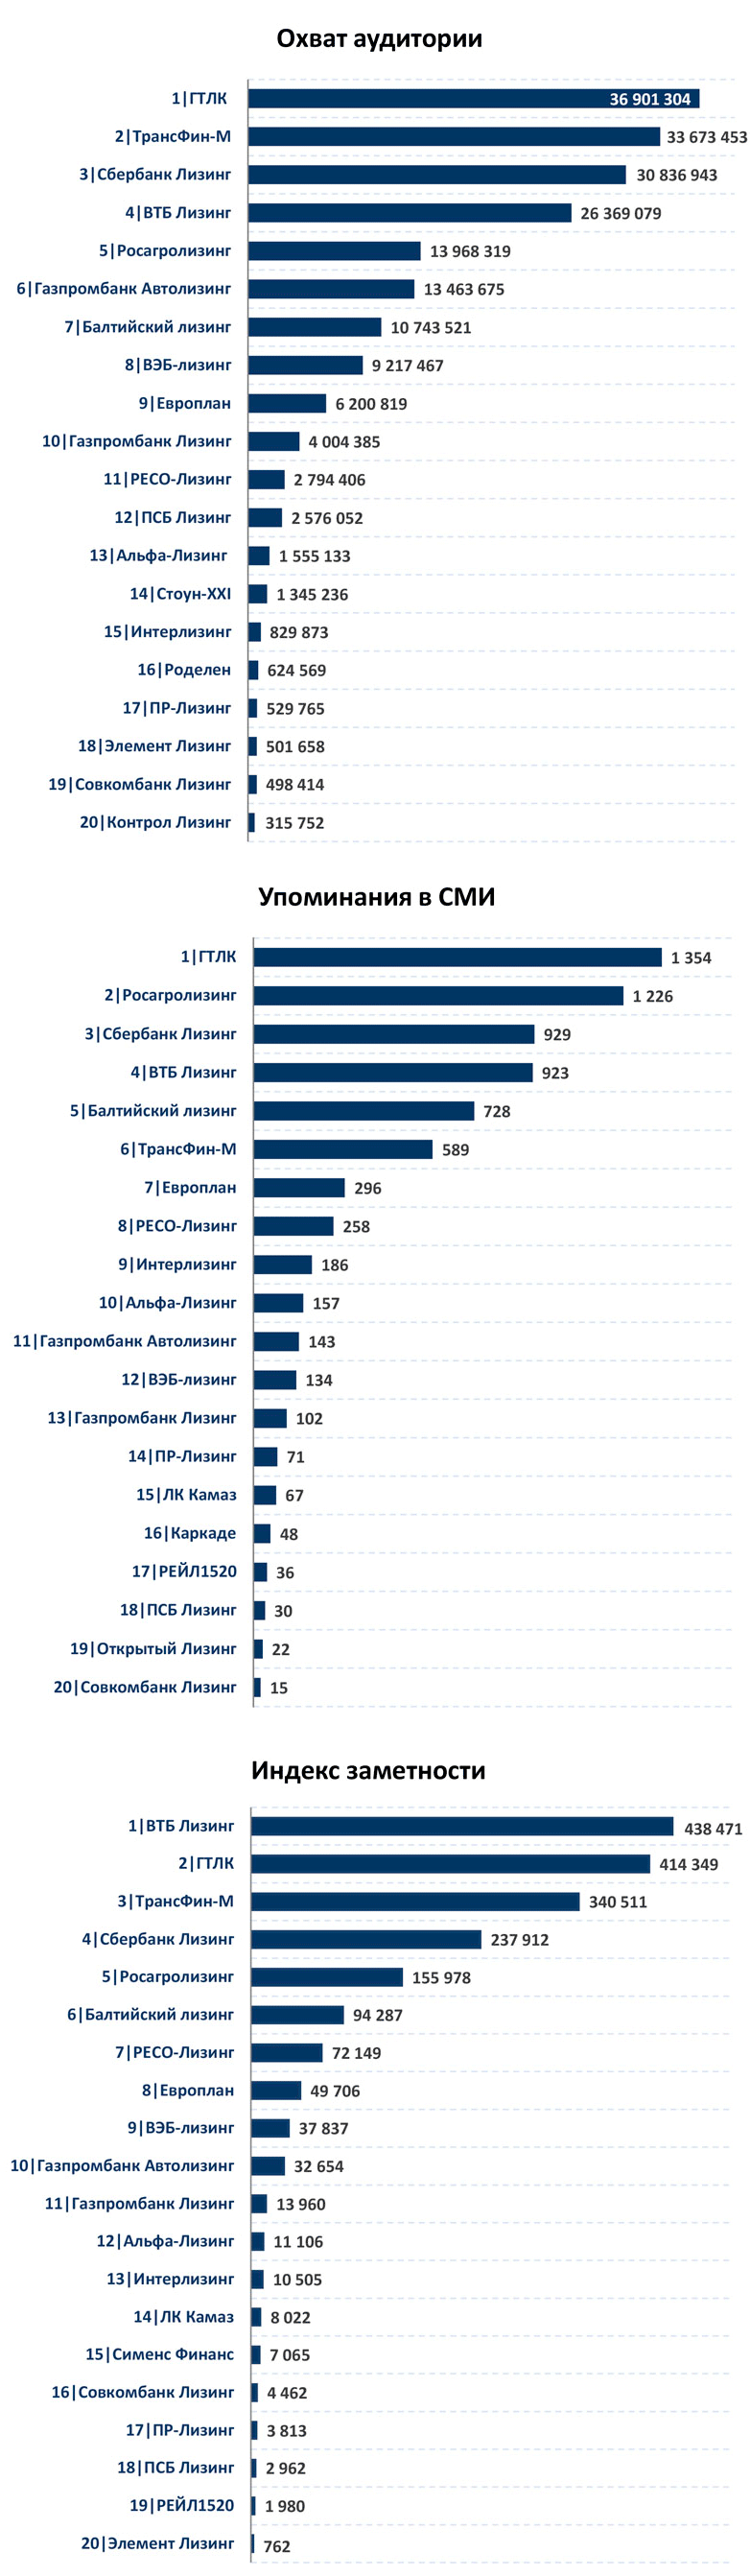
Основные критерии оценки лизинговой компании
1. Сколько лет компания работает в сфере лизинга
Лизинговые сделки пролонгированы во времени. Компании нужно не только найти заемщика и передать ему имущество в лизинг, но и вернуть вложенные средства в виде лизинговых платежей. Если компания работает много лет, значит у нее уже есть а) опыт, б) налаженная система учета, в) аналитика, г) точный расчет рисков, д) льготы от поставщиков.
2. Финансовые показатели
Когда предприниматель заключает договор с лизинговой компанией, он вносит первоначальный взнос и каждый месяц делает отчисления за имущество, а право собственности получает только в конце лизинговой сделки. То есть, по сути, он платит не за свое имущество, как в случае с кредитом.
Лизинговая компания в свою очередь платит за это имущество банку, в котором получает кредит на его покупку. И если у компании долги по кредитам, налогам, платежам то у предпринимателя могут возникнуть проблемы с использованием имущества или получением его собственность — банк не может изъять то, что находится в лизинге, но может по решению суда поставить запрет на использование и уж точно не позволит сменить собственника, пока лизинговая компания не рассчитается с долгами.
Найти информацию по финансовым показателям компании сложно, но это стоит сделать перед заключением договора.
3. Источники финансирования лизинговой компании
Это могут быть кредиты, собственный капитал, облигации, займы от частных лиц и сторонних организаций. Если у компании несколько источников получения финансирования, то она более устойчива и может предложить предпринимателю выгодные условия сделки.
4. Ограничения по условиям лизинга
При заключении лизинговой сделки нужно внимательно прочитать договор. Лизинговая компания может поставить ограничения, которые не выгодны предпринимателю. Например, что предприниматель не имеет права выбирать, кто будет балансодержателем имущества, или пункт о запрете досрочного выкупа.
Если у лизинговой компании нет представительства в регионе, где работает предприниматель, — это не повод отказаться от ее услуг. Компания может организовать лизинговую сделку в любом городе — отправит своего представителя, наймет страховую компанию и нотариуса, привлечет курьерскую службу.
Комментарий эксперта>
Рассмотрим этот вопрос со стороны бизнеса. Предпринимателю нужно прежде всего учитывать, что приобретение основных средств (оборудования, транспорта и т.д.) – это инвестиционные вложения в активы долгосрочного пользования. И первое, о чём нужно подумать – это сумма ежемесячных платежей.
Способен ли ваш бизнес генерировать достаточно денег для выплат ( не важно, по кредиту или лизингу – мы о денежной массе как таковой: хватит ли денег?). Ведь если, к примеру, у вас есть уже три грузовика для доставки товаров покупателям, а вы хотите приобрести ещё один, то подразумевается, что выручка у вас тоже увеличится за счёт дополнительной транспортной единицы, которая будет приносить дополнительную выручку.
А вот если вы просто заменяете один станок на другой и увеличения выпуска продукции не предвидится, то впору задуматься, за счёт чего вы будете гасить платежи.
Итак, первое обстоятельство для принятия решений – сумма ежемесячных платежей.
Далее. Предположим, что залоговой массы у вас хватает (с кредитом проблем нет) и вы принимаете решение при прочих равных условиях.
При кредитном договоре вы приходуете объект по цене приобретения и становитесь собственником этого имущества (правда, если оно же и является объектом залога, будут ограничения в плане распоряжений им).
В лизинговых отношениях вы приходуете объект в конце срока по значительно меньшей стоимости и становитесь собственником также в конце срока.
Когда это имеет значение:
- При исчислении налога на имущество (платит только собственник и от стоимости: чем меньше стоимость — меньше налог).
- При исчислении амортизации и отнесении её на затраты (больше стоимость — больше сумма начисленной амортизации в абсолютном выражении).
- При продаже объекта исчисление НДС (чем больше разница между ценой продажи и остаточной стоимостью, тем больше НДС).
Второе обстоятельство для принятия решения – стоимость имущества и право собственности на него.
И, наконец, последнее обстоятельство – отнесение платежей на затраты в уменьшение налогооблагаемой прибыли.
Лизинговые платежи относят на затраты всей суммой, уменьшая тем самым налогооблагаемую прибыль. В то время как из кредитных платежей на затраты относят только сумму уплаченных процентов за кредит.
Когда это имеет значение:
Если ваш бизнес на общей системе налогообложения или на упрощенной «доходы минус расходы» это имеет значение. А вот если вы на УСН «доходы» или ЕНВД – тогда этот фактор не имеет значения.
Подведем итог
Лизинг или кредит для ИП — вопрос, требующий глубокой проработки и точных финансовых расчетов. В одном случае выгоден кредит, в другом — лизинг. Точного ответа на этот вопрос нет, все зависит от цели, деятельности, финансовых показателей компании и грамотного расчета. И, конечно, от тщательного финансового учета. ПланФакт помогает планировать расходы, оценивать прибыльность проектов и снижать расходы.
Бесплатные инструменты для предпринимателя
Скачайте бесплатно шаблоны финансовых отчетов, калькуляторы скидок, пошаговые инструкции и методички от экспертов ПланФакта и зарабатывайте больше.
Источник: planfact.io
Стоит ли покупать машину в лизинг физическим лицам
Лизинг является одной из форм кредитования, но он все-таки предоставляет больше возможностей. Если кредит подразумевает регулярную уплату ежемесячных платежей, то решая взять авто в лизинг, совсем не обязательно его выкупать. Лизинг является более доступным вариантом приобретения транспортного средства, так как плату за него можно вносить любыми долями с обязательной оплатой аренды за пользование. Отличительной чертой покупки машины в лизинг является то, что не происходит смены владельца до момента полного выкупа. Сумма платежей по лизингу будет зависеть от года выпуска авто, марки и рыночной стоимости.
Что можно взять в лизинг на физическое лицо
Купить в лизинг на физическое лицо можно:
- Новые и легковые автомобили с пробегом.
- Новые грузовые автомобили или с пробегом: тягачи, фургоны, самосвалы, цистерны, рефрижераторы, лесовозы, прицепы и полуприцепы различного назначения.
- Спецтехнику новую и б/у: экскаваторы, погрузчики, бульдозеры, краны, форвардеры и харвестеры, бетоносмесители, сваебойные машины, дорожную и коммунальную технику.
Подержанная техника может быть возрастом старше 10 лет и быть в любом состоянии.
Как выглядит схема покупки возвратных авто в лизинговой компании
Иногда у физических лиц наступает тяжелая финансовая ситуация, но у него в собственности есть авто. Для получения некоторой суммы денег, но при этом оставив за собой право управления машиной, он может обратиться к лизинговой компании и передать свою машину в ее собственность, чтобы потом оформить договор лизинга с возможностью выкупа. По сути получается кредит, который выдается под залог собственности и его сумма определяется рыночной стоимостью автомобиля на фактический момент.
Схема сделки при такой форме лизинга выглядит следующим образом:
- Сначала владелец имущества, которому нужны деньги, обращается в лизинговую компанию с предложением выкупить у него авто для последующей продажи в лизинг.
- После проведения финансового аудита на актуальность сделки, выдвигается решение.
- Если оно положительное, то лизинговая компания выкупает у владельца автомобиля и затем оформляет с ним договор продажи в лизинг.
Сумма ежемесячных выплат рассчитывается в зависимости от условий договора и цены ТС.
Далее с человеком, желающий приобрести авто в лизинг, оформляется сделка.
Подводные камни и преимущества лизинга для физических лиц
Отвечая на вопрос, стоит ли покупать физическому лицу автомобиль в лизинг, ответ будет неоднозначным. Это зависит от ряда факторов:
- Финансовая стабильность клиента, который решает воспользоваться лизинговой машиной. Не всегда человек может купить автомобиль сразу или даже в кредит. Лизинг позволяет оттянуть платежи, избавляя от уплаты процентов по кредиту.
- Так как автомобиль не переходит в собственность, а лишь выдается в аренду с правом дальнейшего выкупа, то на него в обязательном порядке оформляется КАСКО, а не ОСАГО. Этот факт может стать существенным недостатком автолизинга, так как сумма страхования данного вида немаленькая.
- К особенностям приобретения машины в лизинг также относится весьма ограниченный выбор. Но в последние годы услуга стала пользоваться все большей популярностью, так как покупка в кредит является более обременительной, нежели арендное пользование. Особенно для индивидуальных предпринимателей, которые используют коммерческий транспорт.
Перед тем, как решить, стоит ли покупать машину в лизинг или нет, необходимо взвесить все за и против. В прошлом году было зафиксировано заметное снижение сделок по покупке автомобилей. Это говорит лишь об одном. У населения снизились доходы, которые не позволяют уплачивать большие ежемесячные платежи. Что же тогда делать, если нужен автомобиль? Вот тут-то и поможет автолизинг.
Невзирая на необходимость оформления КАСКО, даже на подержанную машину, владение им вполне окажется по карману физическому лицу, так как платежи не предусматривают дополнительных комиссий, как в случае с кредитом.
Преимущества лизинга авто
Приобретение автомобиля в лизинг предоставляет массу преимуществ, которые связаны со следующими плюсами:
- нередко клиенты получают корпоративные скидки в четверть цены;
- физическим лицам доступны большие сроки выкупа, вплоть до 5 лет;
- можно приобретать любую технику у частного лица;
- в отличие от кредита, срок рассмотрения заявки на выкуп авто в лизинг составляет всего 1 день;
- сумма ежемесячного платежа почти в 3 раза меньше, чем при кредитовании;
- с 2015 г. действует программа субсидирования, по которой до 10% от стоимости машины уплачивается государством;
- с окончанием срока лизинга на одну машину можно пересесть на другую с теми же ежемесячными платежами, нет надобности заниматься самостоятельной продажей авто;
- для покупки авто в лизинг требуется копия паспорта, сведения о доходах и документ, подтверждающий наличие имущества.
Главной особенностью лизинга для физических лиц является то, что выкупная сумма учитывается в каждом платеже. По окончании срока не придется вносить дополнительные платежи. Машина переходит в собственность нового владельца.
Учитывая, что экономическая ситуация у всех физических лиц в прошлом году усугубилась, то покупка машины в лизинг станет идеальным вариантом. Лизинговые компании стали расширять ассортимент транспортных средств, которые можно взять в аренду с правом выкупа.
При оформлении машины в лизинг к физическим лицам предъявляются менее жесткие требования, что отличает данный способ от кредитования. Например, компания требует информацию о доходах, но подтверждать ее не нужно. Для этого достаточно внести сумму в размере 40% от стоимости транспортного средства.
Условия покупки машины в лизинг
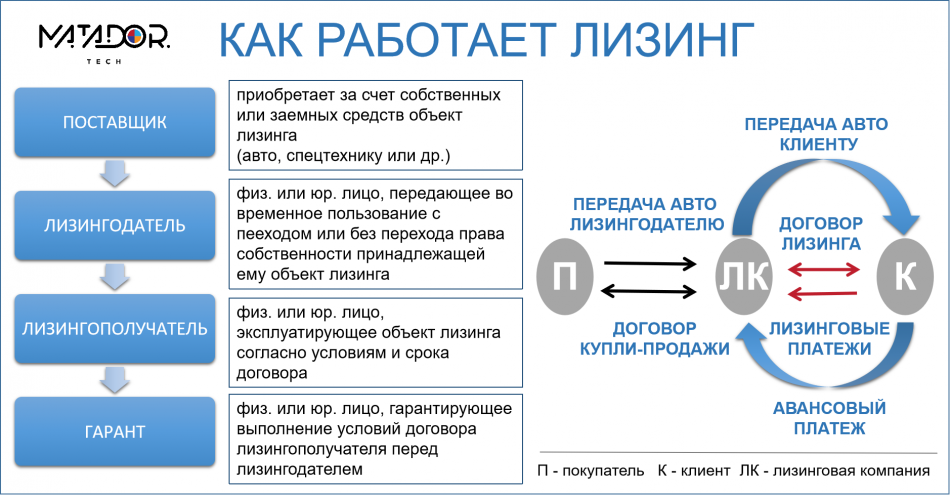
Лизинговые компании предъявляют к лизингополучателям определенные требования, что вполне объяснимо на фоне того, что с машиной может произойти многое. А со стороны лизингодателей также должны соблюдаться определенные условия, которые обязательно указываются в договоре. Что же касается требований к лизингополучателю, то они стандартные:
- клиент должен быть резидентом РФ;
- у физического лица не должно быть просрочек по кредитам и действующих займов;
- гарантии внесения ежемесячных взносов за арендное пользование или выкуп транспортного средства;
- возраст старше 21 года;
- опыт вождения не менее 3-х лет;
- физические лица должны предоставить имущество, имеющееся в личном пользовании в качестве залога.
Если все требования соблюдены, то сделка гарантировано будет успешной. Важно знать, что машина должна также соответствовать ряду требований, иначе она не будет доступна для выкупа.
Так все-таки стоит ли покупать автомобиль в лизинг и в каких случаях?
Учитывая массу преимуществ, которые получает физическое лицо при покупке транспортного средства в лизинг, ответить на этот вопрос можно однозначно. Конечно, стоит, если нет возможности внесения разовой выплаты. И причиной тому является множество факторов:
- большие сроки финансирования (до 5 лет);
- возможность приобретения авто старше 10 лет;
- можно легко сменить авто, не прибегая к продаже старой машины;
- отсутствие скрытых процентов и почти в 3 раза меньше ежемесячные платежи.
Раньше лизинг для физических лиц не был доступен, но сейчас ему помогает государство. По этой причине приобретение авто таким способом оказывается намного более простым и надежным, чем даже покупку в кредит.
Источник: matador.tech
Как взять авто или спецтехнику в лизинг
Долгосрочная аренда транспортных средств помогает большим и малым предприятиям динамично развиваться и получать выгоду при минимальных вложениях. Организации, ИП и даже физические лица могут получить лизинговый договор как на грузовик, так и на легковое ТС. Однако до процедуры оформления клиент лизинговой компании должен ознакомиться со всеми нюансами сделки.
Что такое автолизинг
Автолизинг представляет собой возможность аренды транспортного средства с правом последующего выкупа. Это означает, что клиент после заключения сделки получит автомобиль и будет обязан выплачивать его стоимость с учетом процентов. Иными словами, такое соглашение можно назвать ипотекой.
Автомобилист имеет полное право использовать лизинговое транспортное средство с целью получения прибыли. Организации и индивидуальные предприятия после оформления лизинга могут учитывать приобретенное оборудование при планировании дальнейшего развития бизнеса.
Лизинг предполагает возможность и возврата имущества после истечения срока соглашения. После указанного в договоре периода клиент может внести остаток суммы и стать полноправным владельцем ТС или же передать объект лизингодателю.
Плюсы
Лизинг предполагает приобретение исключительно юридически чистых автомобилей. Транспортные средства, которые станут предметом сделки, проходят полную проверку. В сделке лизинга не участвуют автомобили с сомнительной историей эксплуатации.
Лизинговые автомобили отличаются хорошим техническим состоянием. Также компания, предоставляющая сделку, проводит ТО транспортного средства за собственный счет. Это объясняется тем, что до полного завершения сделки выкупа авто принадлежит лизингодателю. На лизинговую компанию также ложится ответственность за оформление страховки.
Особым плюсом является доступность сделки и скорость ее оформления. Лизинговая компания одобряет решение о предоставлении лизингового авто в течение 3 дней с момента подачи прошения. Клиента освобождают от необходимости предоставления большого количества документов. Стоит также отметить, что лизинг выгоднее обычного кредита из-за меньшего размера платежей.
Минусы
Важно!
- Только практикующие автоюристы
- Анонимно
- Бесплатно
Основным отрицательным моментом приобретения транспортного средства с помощью лизинга является факт того, что до внесения остаточных платежей автомобиль не является собственностью водителя. Это предполагает обязанность автомобилиста согласовывать с лизинговой компанией все вопросы относительно преобразований авто (самостоятельно нельзя проводить даже ремонтные работы).
Среди прочих минусов можно выделить:
- возможность полной потери вложенных средств из-за просрочки платежа;
- необходимость предоставления автомобиля на техосмотр по установленному компанией графику;
- наличие в договоре положения о взыскании неустойки при досрочном расторжении сделки.
Перечисленные положительные и отрицательные стороны лизинга помогут автомобилисту принять взвешенное решение относительно заключения сделки.
Выбор лизинговой компании
На рынке услуг действует множество банков и специализированных лизинговых компаний. Благодаря конкуренции автомобилист может выбрать наиболее подходящую для сотрудничества организацию.
Не стоит доверять мелким непроверенным фирмам, которые не успели зарекомендовать себя.
При выборе лизинговой компании важно выбирать только организации, отвечающие следующим требованиям:
- успешное функционирование на рынке более двух лет;
- наличие официального сайта, где клиент может увидеть фиксированные цены на услуги и подробное описание лизинговой компании;
- круглосуточное действие диспетчерской службы;
- наличие у представителя лизинга сети организаций;
При выборе также стоит уделить внимание отзывам клиентов компании. Именно мнение рядовых автомобилистов поможет узнать о реальных сильных и слабых сторонах фирмы.
Как оформить сделку
Важно!
- Только практикующие автоюристы
- Анонимно
- Бесплатно
Процедура оформления лизинга может отличаться в зависимости от того, каким именно лицом (физическим или юридическим) является клиент. Эта особенность также определяет требуемый пакет документов и условия сделки.
Начинающему предпринимателю
Новые организации активно пользуются возможностью получения лизингового оборудования. Лизинговый автомобиль не требует дополнительных вложений и позволяет оптимизировать процесс производства.
Важно знать: обращение в банк со стороны начинающего предпринимателя не всегда является выгодным решением. Эта особенность особенно актуальна при отсутствии большого стартового капитала.
Для обращения в лизинговую организацию с целью оформления сделки необходимо предоставить следующие документы:
- заполненный бланк заявки на получение лизинга;
- паспорт гражданина-заявителя;
- свидетельство о постановке лица на учет в налоговый орган;
- официальная лицензия на осуществление предпринимательской деятельности;
- выписка из ЕГРИП;
- декларация из налоговой.
Стоит обратить внимание, что при наличии соответствующего положения в договоре, необходимо предоставить документ, подтверждающий перевод аванса на счет лизинговой компании.
Физическим лицам
Физические лица проходят особую процедуру оформления лизинга, так как подобные сделки считаются довольно редкими. Зачастую данная категория граждан не нуждается в получении дорогостоящего оборудования.
Лизинговая компания оформит автомобилисту лизинг при следующих условиях:
- наличие гражданства Российской Федерации;
- возраст клиента не превышает 60-75 лет;
- автомобилист не моложе 20 лет;
- наличие прописки в регионе деятельности лизингодателя;
- финансовое положение лизингополучателя не препятствует выплатам всех установленных платежей;
- клиент имеет постоянное официальное место работы;
- наличие действительного водительского удостоверения.
В зависимости от требований лизингодателя физическое лицо может быть обязано предоставить самые разные пакеты документов. Например, при договоренности о необходимости первоначального взноса автомобилист обязан предоставить соответствующую квитанцию оплаты.
Некоторые компании предоставляют возможность оформления лизинга только при наличии паспорта гражданина, в котором содержится информация о действующей прописке, и второго документа, призванного подтвердить личность клиента. Дополнительным документом также может являться справка о доходах.
Стандартный набор документации:
- заполненный бланк прошения о предоставлении лизинга;
- паспорт гражданина РФ;
- дополнительный удостоверяющий личность документ:
- загранпаспорт;
- СНИЛС;
- водительское удостоверение;
- военный билет;
- профессиональный документ (удостоверение юриста и прочие)