
Понятие, сущность и нормативно–правовое регулирование учета финансовых вложений
Финансовые вложения представляют особый вид финансовых активов, которые требуют от руководителей и бухгалтеров тщательно отслеживать все изменения, связанные с их отражением, в законодательной и нормативной базе.
Согласно требований ПБУ 19/02, учет финансовых вложений в акции и прочие объекты осуществляется всеми российскими организациями, включая НПФ, страховые структуры и участников–профессионалов рынка ценных бумаг.
К финансовым вложениям относят только определенную группу активов. Нормативные требования, по которым активы признаются, в качестве финансовых вложений перечислены в п. 2 ПБУ 19/02. Одновременно необходимо соблюдение несколько критериев: у компании имеется в наличии правильно оформленная документация на право владения данным объектом и извлечение выгоды (денег или активов) от его использования; к компании переходят все риски, вытекающие из права владения этими вложениями – это, к примеру, риск низкой ликвидности, несостоятельности (банкротства) организации, колебания стоимостных показателей и т.д.; фактическая способность приносить компании различные экономические выгоды в форме процентов, денежных дивидендов, прироста цены и иных поступлений в будущих периодах.
Финансовые вложения
Размещения средств, которые относятся или не относятся к финансовым вложениям, представлены в п. 3–4 ПБУ 19/02. Единица бухгалтерского учета для каждой организации выбирается компанией самостоятельно в зависимости от характера осуществленных вложений – партия, серия, совокупность и пр.
В момент принятия активов в качестве финансовых вложений к бухгалтерскому учету необходимо единовременное выполнение некоторых условий: наличие правильно оформленных документов, фиксирующих возникновение права у организации на финансовые вложения и получение денежных средств или иных активов, следующих из данного права; передача организации финансовых рисков, связанных с приобретением активов; способность и возможность финансовых вложений приносить организации в будущем экономическую выгоду.
Финансовые вложения могут быть запланированы организацией на начало отчетного периода, исходя из фактических результатов деятельности, которые предприятие намерено получить на конец предшествующего отчетного периода. Запланированное приобретение краткосрочных финансовых вложений организация может осуществлять в соответствии с нормативными данными о движении денежных средств и целевым уровнем их остатков. Осуществление долгосрочных финансовых вложений организация предполагает в соответствии с плановыми показателями от принятия в собственность долей в других хозяйствующих субъектах.
В процессе управления финансовыми инвестициями компания разрешает целый перечень задач:
– гарантирует надежность вложений; увеличивает суммы дохода от проведенных операций;
– повышает рыночную стоимость финансовых вложений;
– обеспечивает их ликвидность.
Основной целью управления финансовыми вложениями является обеспечение приемлемого соотношения между доходами от инвестиционной деятельности, риском, связанным с совершением финансовых вложений, и ликвидностью ценных бумаг в соответствии с типом инвестиционного портфеля.
Что учитываем в составе финансовых вложений?
Современные коммерческие организации, основным видом деятельности которых не являются финансовые инвестиции, в процессе ведения бухгалтерского учета могут столкнуться с проблемой переоценки финансовых вложений. В момент возникновения данной ситуации нужно сравнить рыночную цену и первоначальную стоимость, которая складывается из стоимости самой ценной бумаги и расходов на ее приобретение Коммерческим организациям, которые являются финансовыми инвесторами ценных бумаг, необходимо организовать действенную систему анализа финансовых вложений, которая сможет позволить выявлять наиболее прибыльные направления инвестиционной деятельности и минимизировать риски, связанные с финансовыми вложениями.
Классификация финансовых вложений, установленная с позиции ПБУ 19/02 представлена на рисунке 1
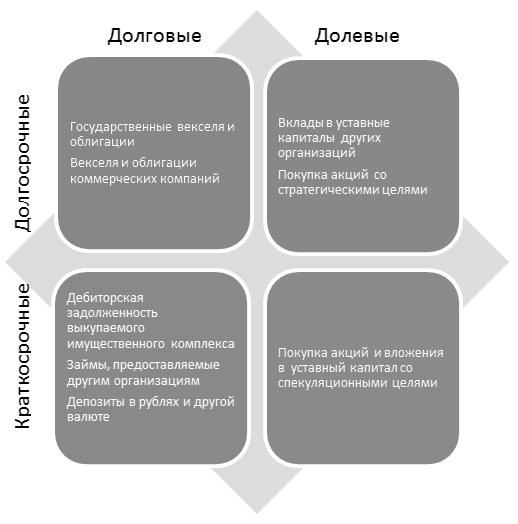
Деление на долгосрочные и краткосрочные финансовые вложения довольно условно и отображает лишь общие случаи использования активов. На практике любой долгосрочный финансовый инструмент (будь то акция или облигация), который приобретается компанией на срок менее 12 месяцев, будет являться краткосрочным финансовым вложением. И наоборот, условно–краткосрочные финансовые вложения могут быть долгосрочными, если приобретены с целями использования более 12 месяцев (например, депозиты или дебиторская задолженность).
Таким образом, финансовые вложения показывают все виды интеллектуальных и имущественных ценностей, направляющие в объекты предпринимательской деятельности, в конечном счете, которой складывается прибыль или получается любой другой полезный эффект.
Аналитический и синтетический учет финансовых вложений
Аналитический учет финансовых вложений и ценных бумаг предприятие организует таким образом, чтобы сформировать наиболее полные данные по видам (группам) объектов учета и контрагентам (п. 6). По ценным бумагам (ЦБ) требуется отразить сведения о названии ЦБ и эмитента, номинальной цене, № и серии ЦБ, покупной стоимости и затратах, общем количестве бумаг, датах приобретения и реализации, адресе хранения.
Согласно приказу № 94н от 31.10.2000 г. бухгалтерский учет финансовых вложений осуществляется на счете 58 с одноименным названием. С учетом требований п. 8 ПБУ 19/02 финансовые вложения принимаются к учету по первоначальной стоимости.
Что можно отнести к краткосрочным финансовым вложениям
В бухгалтерский счет финансовые вложения (счет 58) входят следующие субсчета:
— паи и акции (взносы в уставной капитал других компаний и покупка акций АО);
— долговые ценные бумаги;
— предоставленные займы, вклады по договору простого товарищества (в том числе, в дочерние общества), а также иные вложения (права требования на дебиторскую задолженность, краткосрочные ценные бумаги и пр.).
Все финансовые вложения можно классифицировать не только по видам, но и по срочности вложений. В последнем случае различают долгосрочные и краткосрочные вложения. Такое деление необходимо для оценки балансовой стоимости вложений.
К долгосрочным относят вложения со сроком возврата (использования) более года. Обычно в их состав включаются инвестиции в уставной капитал других обществ, займы, покупка акций и облигаций.
В число краткосрочных входят инвестиции в активы со сроком использования менее года. Это, например, инвестиции в ценные бумаги, которые легко можно перепродать для получения дополнительного дохода или займы, которые выдавались менее, чем на год. Причем, в число краткосрочных вложений в ценные бумаги входят не только те, которые планируется погасить в течение года, но и те, по которым предполагается получение дохода в текущем периоде.
Срок использования вложений организация определяет самостоятельно исходя из целей инвестирования, если иное не предусмотрено в сопровождающих документах (договорах, облигациях с оговоренным сроком погашения и пр.).
Виды и цели краткосрочных финансовых вложений
Краткосрочные финансовые вложения осуществляют в целях получения прибыли от продажи бумаг на фондовой бирже, а также эффективной прокрутки временно свободных денег. Перед осуществлением таких инвестиций осуществляется предварительная оценка их экономической целесообразности.
С помощью данной категории активов оценивается ликвидность организаций. Краткосрочные вложения наряду с деньгами относятся к высоколиквидным активам.
Как правило, в структуре активов российских компаний доля, которая приходится на финансовые вложения, невелика. Это связано с дефицитом оборотных средств для инвестирования.
Наиболее распространенный вид краткосрочных финансовых вложений — покупка ценных бумаг, а также краткосрочные займы другим организациям. Различают также категорию прочих краткосрочных вложений. В их числе выданные авансы, расходы по оплате продукции и прочие расходы, фактически оплаченные, но относящиеся к будущим периодам (например, аванс по аренде). Краткосрочные финансовые вложения могут осуществляться и в форме покупки депозитных сертификатов у банка или третьего лица.
К финансовым вложениям не относятся собственные акции компании (обратно выкупленные обществом у акционеров); векселя, которые выданы покупателем за проданные товары (оказанные услуги); вложения в недвижимость, а также в основные средства, нематериальны активы или запасы.
Источник: www.kakprosto.ru
Бухгалтерский учет финансовых вложений
Финансовые вложения имеют важное значение для организаций, так как могут служить дополнительным источником финансовых ресурсов. Однако финансовые вложения являются рискованными активами, так как отсутствуют гарантии в их возвращении, а также в их возможном обесценении.
Одним из важнейших документов, которыми регламентируется учет финансовых вложений, является ПБУ 19/02 «Учет финансовых вложений».
Финансовые вложения — это затраты организации (инвестора) на приобретение ценных бумаг, приобретение государственных облигаций, сертификатов, осуществление вложений в уставные капиталы акционерных обществ, обществ с ограниченной ответственностью.
К финансовым вложениям относятся следующие объекты:
- • инвестиции в ценные бумаги (государственные, муниципальные; облигации, векселя, акции и др.);
- • инвестиции в уставные (складочные) капиталы других организаций;
- • предоставленные займы другим юридическим лицам;
- • дебиторская задолженность, приобретенная на основании уступки права требования;
- • средства, внесенные в простое товарищество.
Финансовые вложения должны отвечать всем требованиям, которые перечислены в п. 2 ПБУ 19/02, а именно:
1) финансовые вложения должны быть оформлены первичными документами, подтверждающими существование у организации права на них и на получение денежных средств или других активов;
- 2) обеспечен переход к организации финансовых рисков, связанных с финансовыми вложениями;
- 3) наличие способности у активов приносить экономические выгоды в будущем в виде процентов, дивидендов либо прироста их стоимости.
Под приростом стоимости финансовых вложений понимают разницу
между ценой продажи (погашения) актива и его покупной стоимостью, в результате его обмена, использования при погашении обязательств. К финансовым вложениям, согласно ПБУ 19/02, не относятся:
- • собственные акции, выкупленные акционерным обществом у акционеров для последующей перепродажи или аннулирования;
- • векселя, выданные организацией-векселедателем организации-продавцу при расчетах за проданные товары, продукцию, выполненные работы, оказанные услуги;
- • вложения организации в недвижимое, имеющее материально-вещественную форму, предоставляемые организацией за плату во временное пользование (временное владение и пользование) с целью получения дохода;
- • драгоценные металлы, ювелирные изделия, произведения искусства и иные аналогичные ценности, приобретенные не для осуществления обычных видов деятельности.
Важным свойством финансовых вложений является ликвидность. Это свойство имеет значение для ведения бухгалтерского учета и формирования финансовой отчетности. К ликвидным активам относятся легкореализуемые финансовые вложения в виде выгодного помещения временно свободных средств, прочие финансовые вложения для развития определенной предпринимательской деятельности (минимально более года).
Аналитический учет финансовых вложений ведется по единицам бухгалтерского учета финансовых вложений, по организациям, в которые осуществлены финансовые вложения.
По принятым к бухгалтерскому учету государственным ценным бумагам и ценным бумагам других организаций в аналитическом учете должна быть сформирована следующая информация: наименование эмитента и название ценной бумаги, номер, серия и т.д., номинальная цена, цена покупки, расходы, связанные с приобретением ценных бумаг, общее количество, дата покупки, дата продажи или иного выбытия, место хранения.
Единицей бухгалтерского учета финансовых вложений могут быть серия, партия, договор и другая однородная совокупность финансовых вложений, которую выбирают организации.
Важное значение имеет классификация финансовых вложений, которая позволяет рассмотреть более глубоко экономическую сущность финансовых вложений. Так, финансовые вложения классифицируются по назначению, по ликвидности, а также по характеру отношений с получателем инвестиций.
По назначению финансовые вложения различают на долевые вложения и долговые финансовые вложения. К долговым вложениям относятся заимствования на рынке денежных средств, необходимых должникам (эмитентам) для решения текущих и перспективных задач. К долевым вложениям относятся акции и вклады в уставные (складочные) капиталы.
Под акцией понимается ценная бумага, подтверждающая внесение средств ее владельцем в уставный капитал акционерного общества (АО), дающая право на участие в управлении обществом, в прибылях общества и распределении имущества при ликвидации общества.
В таблице 18.1 приведена одна из классификаций акций.
Классификация акций с учетом признаков и видов акций
По способу обозначения лица
От реализации прав акционера или от объема
Источник: bstudy.net