

Формально в России не прецедентное право: схожие по обстоятельствам дела могут быть абсолютно по-разному рассмотрены разными судьями. Однако есть Верховный суд РФ — последняя судебная инстанция, решения которой обязательны для исполнения нижестоящими судами, а постановления пленума Верховного суда — для применения всеми судами в дальнейшем. В нашем проекте «Это вообще законно?» мы разбираем решения ВС РФ, постановления пленума и практику их применения по спорным или особо актуальным вопросам, а также заглядываем в интересные дела нижестоящих судов.
Банки при оформлении кредита нередко настаивают на покупке страховки. Одни предлагают в обмен на это более выгодные условия, другие — грозятся в противном случае не выдать кредит совсем. Так или иначе, оформление страховки — практика частая. По закону, эти деньги можно вернуть, если погасить кредит заранее, пусть и частично.
Как вернуть оплату страховки по кредиту, если кредит погашен досрочно, а страховая отказывает
Однако, как оказалось, это правило работает не всегда и порой дело доходит до суда. А в некоторых случаях такие суды могут растянуться на несколько лет.
Имена участников судебного процесса изменены.
В октябре 2019 года житель Краснодарского края, назовем его Борис Налимов, купил автомобиль, оформив на него кредит в размере 2,3 млн рублей по ставке 9,9% годовых. Оформляя кредит, он на всё время выплаты кредита присоединился к банковской программе страхования жизни и здоровья, заплатив за это рублей из кредитных денег.
По договору выплатить кредит Налимов должен был за три года, но сделал это раньше — уже в сентябре 2020 года. После чего потребовал назад пропорциональную часть страховой премии — кредит погашен, страхование больше не требуется, верните деньги. Банк отказал, аргументировав, что досрочное погашение кредита — не повод прекращать договор страхования. Долг долгом, а страховка — сама по себе.
Налимов не согласился. Он попытался вернуть деньги через финансового уполномоченного, но и тот ему отказал. Тогда он решил идти в суд.
В суде Налимов требовал взыскать в его пользу невыплаченную страховую премию, неустойку и компенсацию морального вреда — в общей сложности рублей. Он объяснил, что кредит погасил раньше срока и считает, что раз нет долга, то и размер возможного страхового возмещения равен нулю. Он ссылался на статью 958 Гражданского кодекса РФ, где говорится, что договор страхования прекращается досрочно, если существование страхового риска прекратилось по обстоятельствам иным, чем страховой случай.
Банк не согласился с доводами бывшего заемщика. По мнению кредитной организации, Налимов добровольно взял кредит и добровольно присоединился к программе страхования, с условиями которой его ознакомили. Согласно этим условиям, клиент получил страхование жизни и здоровья, а с его жизнью и здоровьем по-прежнему и после выплаты кредита может что-то случиться. Так что страховой случай может наступить, упомянутая Налимовым статья в этом случае не работает. Суд с этим согласился.
Первая судебная инстанция отказала в исковых требованиях Налимову. В документах суда указано, что заемщик, досрочно погасивший кредит, вправе отказаться от договора страхования жизни, однако часть страховой премии ему вернут только в том случае, если это было предусмотрено договором страхования. А договором это предусмотрено не было. И под договором стоит подпись Налимова, значит, он был в курсе.
Налимов не сдавался: он подал сначала апелляционную жалобу, затем кассационную — но ни одна из инстанций его не поддержала. Тогда он дошел до Верховного суда.
Итог этой истории
Верховный суд не встал на сторону бывшего заемщика. В определении говорится, что раз договором страхования не предусмотрен возврат страховой премии или ее части при досрочном расторжении этого договора, то никаких обязательств на этот счет у банка нет.
Законом при этом предусмотрена возможность частичного возврата страховой премии: согласно ФЗ «О потребительском кредите (займе)» при полном досрочном погашении банк обязан вернуть заемщику часть страховой премии за вычетом суммы, исчисляемой пропорционально времени, в течение которого действовало страхование. И все-таки суды не встали в этот раз на сторону застрахованного заемщика.
Проблема в том, что соответствующие поправки в закон были внесены только в 2020 году, а договор с банком у Налимова был заключен в 2019 году — на него это правило еще не распространялось. Как и на другие ранее оформленные договоры. А вот если бы он оформил кредит годом позже — уже мог бы вернуть деньги.
Источник: 161.ru
Возврат страховки по кредиту в Банке Открытие после 01.09.20г. при досрочном погашении
Профессиональные рекомендации по возврату страховки по кредиту в Банке Открытие после 01.09.20г. при досрочном погашении. Подробная информация, ключевые моменты, которые нужно учитывать при отказе от страхования.
Сфера кредитования, страхования и финансовых услуг постоянно претерпевает серьезные изменения. Продолжает совершенствоваться законодательство, заемщики все больше знают о процессах отказа от услуг, сертификатов и страховок. При этом кредитно-финансовые организации также стремятся не упускать выгоду, поэтому условия регулярно меняются, бывает, что вернуть средства может быть крайне сложно.
В данном материале мы представляем вашему вниманию сведения о возврате страховки по кредиту в Банке Открытие после 01.09.20г. при досрочном погашении. Мы надеемся, что приведенная информация поможет вам разобраться в вопросе.
Анализ документации по кредиту в Банке Открытие
На нашем интернет-ресурсе уже представлена информация по данному вопросу. Вы можете ознакомиться с материалами, инструкцией и шаблонами заявлений.
Отказ от сертификатов, дополнительных опций и полисов страхования всегда нужно начинать с внимательного изучения всех документов. Ключевая информация содержится в индивидуальных условиях кредитования. Пункт 4 предполагает данные о формировании процентной ставки по займу:
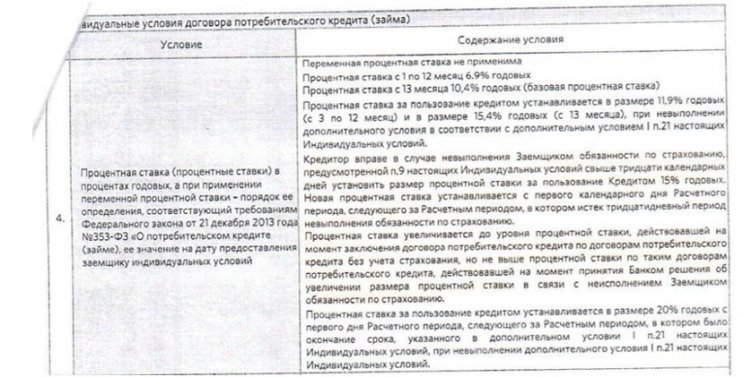
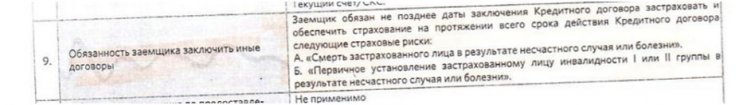
Процент по кредитному продукту зависит от наличия полиса страхования, который должен приобрести заемщик при оформлении займа. В пункте 9 предусмотрены риски, которые следует застраховать для действия дисконтной процентной ставки:
С учетом приведенных условий клиентом был оформлен полис страхования от ПАО СК «Росгосстрах».
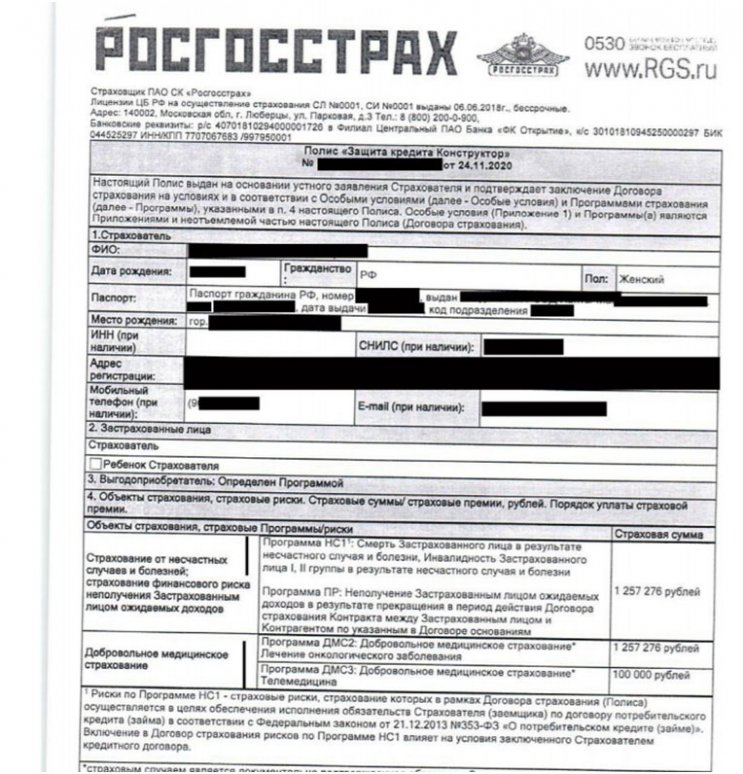
Это индивидуальный договор страхования, включающий несколько программ. Стоит обратить внимание, что Программа НС1 оказывает влияние на условия кредитного договора. Возможность отказа также указана:
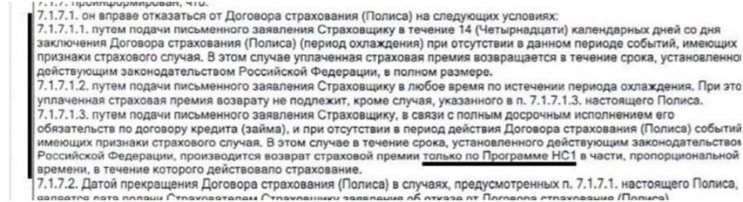
С учетом этих сведений, следует помнить, что полную сумму страховой премии можно вернуть только в течение 14 календарных дней.
После 1 сентября прошлого года у заемщиков также есть возможность вернуть часть средств. Но учитывайте, что в случае с рассматриваемым примером можно получить только часть страховой премии по Программе НС1, которая оказывает влияние на договор кредитования. Мы считаем данный момент спорным.
При внимательном рассмотрении нового Федерального Закона №483 можно увидеть, что действует следующее положение:
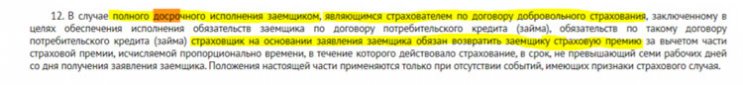
В рассматриваемом примере полис страхования отвечает указанным требованиям. Речь идет о договоре страхования, а не об отдельных рисках или программах. Фактически у заемщика нет возможности отказаться от отдельных программ, можно вернуть средства только за весь договор страхования. Мы считаем, что это нарушение прав заемщика.
Как произвести возврат страховки по кредиту в Банке Открытие
С учетом приведенной информации заемщики могут вернуть полную сумму страховой премии только в течение установленного срока. Для этого необходимо подготовить заявление:
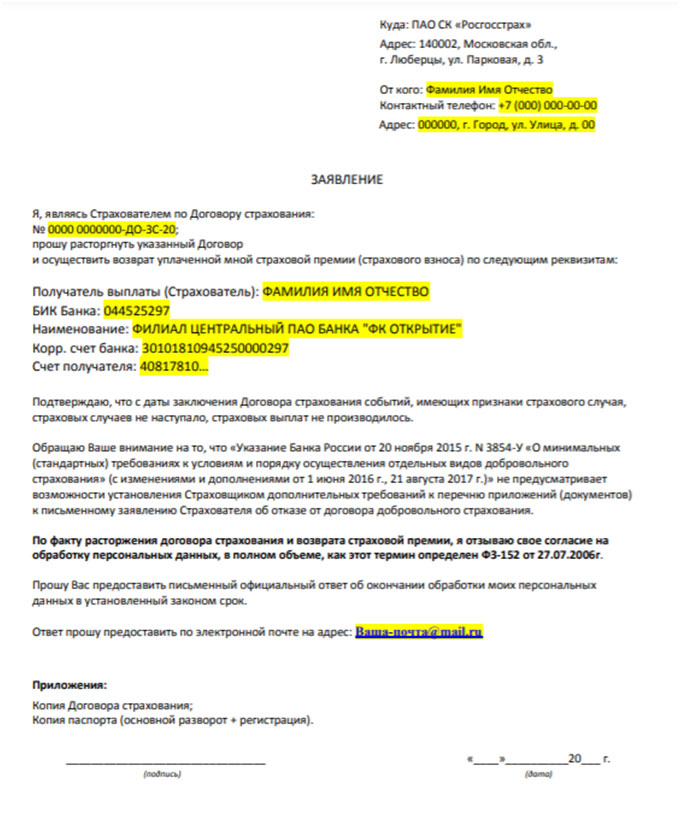
Вы можете изучить подготовленный шаблон, составленный по стандартной форме.
Как выполнить возврат страховки по кредиту в Банке Открытие после 01.09.20г. при досрочном погашении
Если заемщик не отказался от программ страхования в период охлаждения, но погасил кредит досрочно, то можно воспользоваться определенным алгоритмом действий:
1. Необходимо составить заявление, в котором указать, что в соответствии с Федеральным Законом №483-ФЗ вы намерены вернуть часть страховой премии. Страховая компания должна предоставить ответ в течение 10 рабочих дней.
2. В случае возврата средств только по одной программе можно смело писать претензию, в которой указывать законное обоснование вашей позиции:
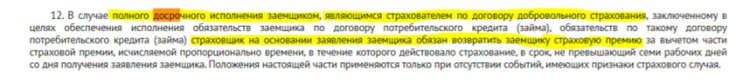
В течение десяти рабочих дней компания должна предоставить ответ.
3. Если ответ не был получен или он вас не устраивает, то можно обращаться к финансовому уполномоченному. Оформить обращение можно через личный кабинет https://finombudsman.ru/lk/login на официальном сайте финансового уполномоченного. Или в письменной форме по адресу финансового уполномоченного: 119017, Москва, Старомонетный переулок, дом 3, АНО «СОДФУ».
4. Если подобный спор был разрешен не в вашу пользу, то можно составлять иск в суд о защите прав потребителей. Также рекомендуется указать сведения об уполномоченном, который занимался рассмотрением вашего вопроса.
Подобный порядок действий должен помочь отстоять свои права. Но учитывайте, что каждая ситуация требует отдельного рассмотрения, так как условия и аспекты постоянно меняются.
Возврат страховки по кредиту в Банке Открытие после 01.09.20г. при досрочном погашении – это процедура, которая может быть серьезно осложнена. Банки, учитывая законные нововведения, также стремятся изменить свои условия. Поэтому мы еще раз напоминаем, что важно стараться внимательно относиться к процессу кредитования.
Если у вас возникли вопросы или трудности с отказом от подобных услуг, то воспользуйтесь профессиональной помощью по номеру: 8 (977) 444-00-50. Поможем разобраться даже с самыми сложными ситуациями, связанными с кредитованием.
С представленной информации можно ознакомиться в подготовленном видеоролике.
Источник: tobanks.ru
Как гарантированно вернуть часть средств после погашения кредита?
Погашение кредита – это избавление от сковывающих жизнь ограничений, при этом заемщик уже рад только этому факту. Но что, если в дополнение ко всему как бонус можно получить определенные средства с выплаченного кредитного продукта, такое счастье даже и не снится заемщикам.
Как можно защитить свои права после полного расчета
Не так давно произошло два судебных заседания, по итогам которых бывшие заемщики смогли отстоять свои права и получить определенную компенсацию.

Произошли подобные прецеденты в результате отсутствия кристальной честности со стороны кредитных учреждений и не соблюдения ими требований законодательства. Ведь ни для кого не секрет, что многие из них изначально предлагают продукт на невыгодных для заемщика условиях.
Возврат страховой премии/процентов при досрочном закрытии кредита
Большинство граждан даже и не подозревают, что в случае досрочного погашения кредита они вправе получить обратно сформировавшуюся переплату из-за завышенных процентов и страховых премий.
По страховым премиям механизм возникновение переплаты следующий – пользователь заключает договор кредитования с банком, но учреждению предоставленных им документов мало, необходимы гарантии в 100% возврате средств.
Новость о возврате части страховой премии при досрочном погашении кредита подробно рассмотрена в этом видео:
Поэтому он настаивает на оформлении заемщиком страхового договора, согласно которому банк получит средства от компании.
Такое страхование выполняется за счет клиента – он вносит страховую премию в полном объеме. И согласно сложившейся практике она пропадала безвозвратно, как говорят сотрудники страховой – это такой же продукт, как и в магазине, за который средства не должны возвращаться вне зависимости от степени его применения.
Основные изменения по займам и кредитам для граждан подробно рассмотрены в статье по ссылке.

Однако не так давно появился прецедент обращаться всем заемщикам, досрочно погасившим кредит за возвратом страховой премии за неиспользованный период кредитования.
Женщина взяла кредит на 5 лет, за которые она должна была возвратить банку 750 000 рублей, страховка ей обошлась в 130 000 рублей. Погасила она займ за месяц, после чего обратилась с претензией к страховой компании относительно возврата средств.
Однако та ей отказала в удовлетворении просьбы. При этом, как и ранее упоминалось аргументом выступил факт покупки страхового продукта клиентом, средства за который согласно закону не возвращаются.
Однако Верховный суд не согласился с подобным мнением на основании ст. 958 ГК РФ где указано, что договор страхования может прекратится досрочно согласно утрате актуальности возникновения страхового случая.
Что и произошло в данном примере – женщина выплатила досрочно кредит, а значит и прецедент страхования исчез, так как 130 000 рублей были рассчитаны на весь период кредитования.
Поэтому суд закончился в пользу клиентки, которая вправе получить часть средств за неиспользованный период кредитования.
Важно: следует понимать, что возврат средств по страховке возможен только по необязательной, то есть если рассматривать ипотеку, когда страхование обязательно с учетом норм законодательства, такую страховку возвратить невозможно.
Стоит ли брать кредит в Сбербанке перед Новым годом? Ответ содержится тут.
В случае с процентами при досрочном погашении банк должен закрыть кредит по факту, то есть с набежавшими процентами за истекший период.

Если учреждение требует всей начисленной суммы за обозначенный в договоре период, такие требования незаконны и заемщик смело может обращаться в суд, так как это необоснованное обогащение банка.
В Сбербанке пытались обмануть с кредитом – здесь можно узнать все подробности и способы защиты.
Взыскание морального вреда
Такое действие также стало доступно благодаря решению Верховного суда. История для взыскания средств за моральный ущерб возникла следующая:
Заемщик взял автокредит, с условиями договора он должен ежемесячно вносить средства через терминал учреждения. С чем он аккуратно справлялся, но однажды совершил платеж через онлайн-ресурс банка.
В результате деньги зависли на 2 недели, в течение которых заемщика и всю его семью донимали звонками из юридического отдела относительно погашения долга, внесли запись в БКИ.
После полного погашения кредита заемщик обратился в суд о взыскании морального ущерба, в результате суд он проиграл на том основании, что договор уже закрыт.

Однако ВС принял другое решение – указав на то, что компенсация морального ущерба потребителю должна происходить вне зависимости от активности договора между ним и организацией.
Как оформить денежные компенсации после выплаты кредита – читайте в публикации по ссылке.
Заключение
Банковская система несовершенна, учреждения в погоне за доходом иногда совершенно не заботятся об интересах потребителей.
Однако благодаря отдельным статьям законодательства у последних возникает возможность защитить свои интересы и взыскать с учреждений моральный вред за причиненные неудобства или совершить возврат определенной части уплаченных средств.
Возврат страховки по кредиту при досрочном погашении детально рассмотрен тут:
Источник: fbm.ru