
Есть множество инструментов, позволяющих обеспечить себе пассивный доход. И два самых популярных – депозит в банке и покупка облигаций.
Подробнее почитать об инвестировании, в том числе и об облигациях можно по ссылке – брокер fxstandart заключает сделки как с крупными корпорациями, так и с малоизвестными компаниями.
Давайте подробнее разберем, что такое вклады и облигации, какими преимуществами и недостатками они обладают и какой инструмент потенциально принесет большую прибыль?
Особенности, преимущества и недостатки вкладов
Вклад является одним из самых популярных вариантов хранения крупных сумм. Разные банки предлагают свои условия по оформлению вкладов. При этом такой инструмент удобен как для самого клиента финансовой организации, так и непосредственно для банка.
Первый получает доход в виде процента отложенной суммы. А второй – свободные средства, которые можно использовать для различных транзакций.

Открыть депозит? Или лучше инвестировать в облигации? Куда инвестировать деньги?
Наиболее выгодными, конечно, являются долгосрочные вклады. То есть положить деньги на год выгоднее, чем забрать депозит уже через 2 месяца.
Среди основных преимуществ банковских вкладов:
- Надежность и стабильность. Вы будете заранее знать, какой процент получите. То есть какую сумму сможете забрать по окончанию действия договора. Процент не меняется после открытия депозита.
- Возможность досрочно закрыть депозит. Вы можете забрать деньги в любое время. Да, вы потеряете доход и получите на руки только ту сумму, которую положили. Однако это дает уверенность в том, что деньги действительно принадлежат вам.
Недостаток вкладов – сравнительно низкая процентная ставка. Многие рыночные инструменты имеют гораздо более высокую доходность.
Что такое облигации: их плюсы и минусы
Облигации – это инструмент, который подразумевает покупку ценных бумаг, которые продаёт эмитент – компания. Вы же выступаете в качестве инвестора. Соответственно, эмитент по правилам договора обязуется в указанный срок вернуть вам ваши вклады и процент за использование денег.
Платежи могут выплачиваться ежеквартально, ежемесячно, раз в полугодие или раз в год. Процент, доходы и размер единичного платежа определяются заранее и прописывают в договоре.

Покупка облигаций требует открытие брокерского счета. Поэтому важно найти брокера, которому можно доверять. Зарегистрировавшись на сайте или в приложении, вы получаете все преимущества облигаций:
- Широкие возможности и больший доход. В среднем сегодня с облигаций можно получать до 9% годовых. Однако у некоторых бумаг доходность составляет и 20% в год.
- Некоторые бумаги привязываются к инфляции. Это значит, вы будете защищены от нестабильной экономической ситуации.
- Возможность сформировать диверсифицированный портфель. Крупную сумму лучше вкладывать в несколько компаний, покупая облигации разных эмитентов. Так вы сможете снизить риски в непредвиденных ситуациях.
Что же лучше: облигации или вклады
Всё зависит от нескольких факторов. Например, от срока хранения денег. Не хотите рисковать и пробовать что-то совсем новое? Открывайте вклад в банке. Да, процент будет меньше, однако это высокие гарантии и стабильность.
Что лучше: ОФЗ или депозит в банке? Самая надежная и выгодная схема пассивного дохода
Хотите попробовать себя в инвестировании? Изучайте рынок ценных бумаг и открывайте для себя облигации. Грамотный подход к инвестированию позволит получать крупные доходы.
Источник: studzona.com
Что выгоднее, облигации (ОФЗ) или вклад?
На фондовом рынке существует много активов, которые позволяют получить прибыль с вложенных денег. Одним из таких активов является банковский вклад. Он позволяет получить определённый процент дохода с вложенных денег. Но, также можно использовать облигации федерального займа. В данной статье разберемся, что выгоднее, облигации или вклад?
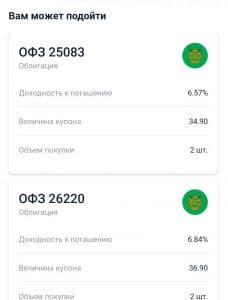
Долговые расписки тоже дают возможность получить некоторый процент в зависимости от типа облигаций.
Для извлечения дохода на фондовом рынке инвесторы используют оба инструмента. Однако, необходимо понимать, что каждый актив имеет свои достоинства и недостатки. Чтобы выбрать удобный источник пассивного дохода, нужно разобраться в особенностях каждого инструмента.
Облигации федерального займа.
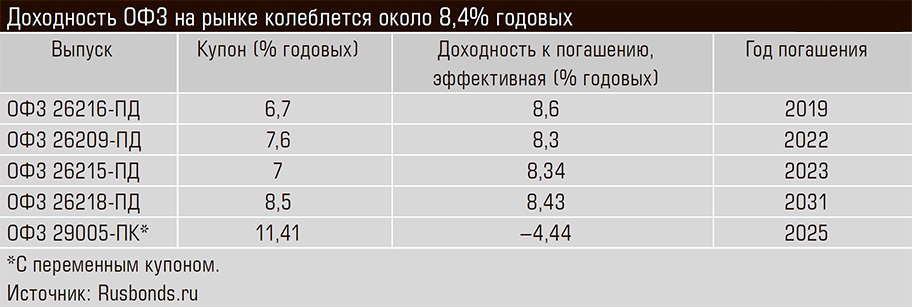
Преимуществом ОФЗ является надёжность. Этот инструмент позволяет получать гарантированный стабильный доход, не имея специальных навыков инвестирования. Для его использования нужен лишь минимальный уровень финансовой грамотности. Доход по такому инструменту может доходить до 7—8% годовых. Это хороший показатель, который вкупе с надёжностью делает ОФЗ выгодным вложением.
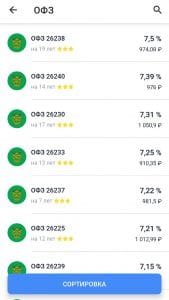
Если инвестор подвержен риску, то ОФЗ — это самый выгодный инвестиционный инструмент. При этом можно не волноваться за сохранность вложенных средств, ведь заёмщиком в этой ситуации выступает государство.
У этого инструмента практически отсутствуют недостатки, но всё же к отрицательной стороне актива можно отнести малую доходность.
Но стоит учитывать, что ОФЗ используют как защитный актив во время стагнации фондового рынка. А также этот инструмент поможет диверсифицировать портфель, что позволит сократить риск потери инвестиционного капитала.
Банковский депозит.
Одним из основных достоинств банковского депозита является его простота. Нет необходимости открывать брокерский счёт, подбирать подходящие активы и реинвестировать полученную прибыль, все эти заботы обходят инвестора стороной. Вкладчик получает обещанный процент годовых, не делая абсолютно ничего.
Чрезмерная простота делает банковский вклад наиболее популярным финансовым инструментом среди других. Но, в инвестировании существует закон: «чем меньше риск, тем меньше доходность». Зачастую проценты по депозиту с трудом покрывают годовую инфляцию, к тому же условия по вкладу, как правило, очень неудобны.
Например, некоторые банки, запрещают частичное снятие наличных или пополнение счёта в течение определённого срока, а проценты начисляются только раз в год. В довесок ко всему, большинство банков, предлагающих открыть вклад с более или менее приемлемым процентом годовых, можно начать только с суммы в 50—100 тысяч рублей.
Как получать максимальный пассивный доход?
Для получения максимального пассивного дохода нужно инвестировать в акции, фонды и облигации . Используя все активы фондового рынка, инвестор может рассчитывать на доход в 15—20% годовых. Конечно, всё зависит от риск-профиля и суммы инвестора. Максимальная диверсификация и длинный горизонт инвестирования обеспечит самую высокую доходность портфеля и снизит риск потерять деньги на фондовом рынке .
Каждый инвестор сам принимает решение о том, в какой актив необходимо вложиться. В некоторых случаях разумнее всего будет выбор вклада или какого-либо другого актива. При выборе инструмента инвестор должен отталкиваться от своего риск-профиля, горизонта и суммы инвестирования. Чтобы обдуманно принять решение, необходимо учесть все эти факторы и только потом искать подходящий актив для вложения.
Источник: lovelylife.ru
Инвестирование
Чаще всего, когда речь идёт о том, чтобы как-то разместить свои средства, большинство населения выбирает два варианта:
- Банковский вклад.
- Покупка и сдача недвижимости.
Второй вариант в массовом сознании считается наиболее привлекательным, ассоциируется с успешностью. Хотя если вдуматься, то:
- Крайне сложно сдать квартиру с рентой больше 1% стоимости в месяц. То есть, свыше 10 тысяч рублей за квартиру стоимость 1 млн рублей, свыше 20 тысяч за квартиру стоимостью 2 млн рублей. Итого мы получаем всего 12% в год.
- Из этой суммы придётся ещё оплачивать ЖКХ и амортизацию, что делает реальный доход меньше 10%.
- Всегда есть риск неуплаты жильцами денег и порчи имущества.
В то же время, банковские вклады и покупка облигаций предлагают доход, который почти всегда будет больше 6-8%. Таким образом, размещение денег на депозитах или в виде ценных бумаг оказывается выгоднее покупки жилья.
Преимущества банковских депозитов
На сегодняшний день приходится признать, что основная часть российских граждан (во многом благодаря навязчивым предложениям банков) хорошо представляет себе, что такое банковский депозит – в отличие от облигаций.
Открытие банковского депозита, как и кредита, невероятно упростилось: в любом банке вам за 5 минут оформят карту или счёт, существует даже возможность открыть вклад через онлайн-кабинет, если вы уже клиент банка.
Именно эта простота и является главным преимуществом банковских вкладов.
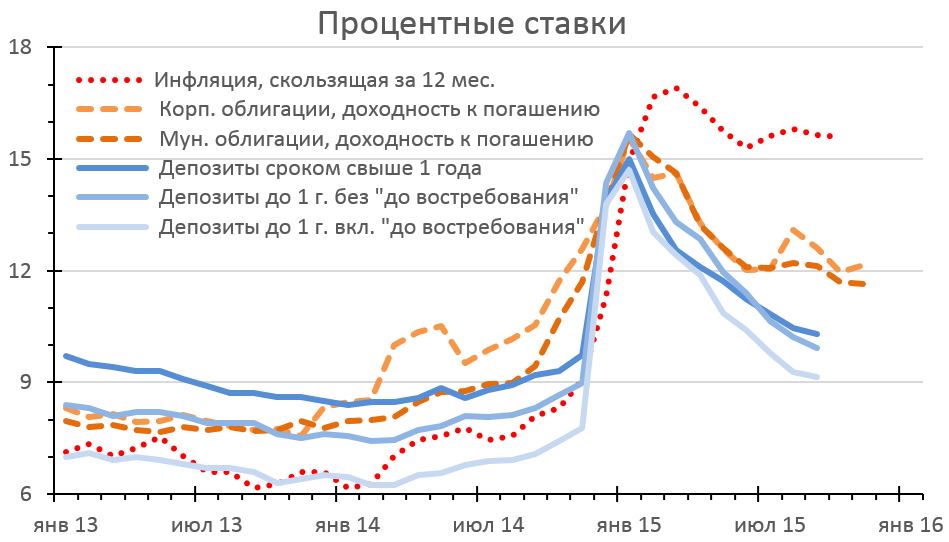
В большинстве случаев под доходным вкладом понимается вклад срочный, то есть без права снять средства до окончания действия вклада, иначе проценты будут потеряны. Банки предлагают 7-9% годовых по срочным вкладам, очень редко больше. Что касается бессрочных вкладов, то там начисление процентов значительно меньше – 4-7% годовых, что составляет даже меньше реальной инфляции.
Распространённым сегодня продуктом является пополняемый вклад, на который каждый месяц можно докладывать средства, а также вклад с ежемесячной капитализацией.
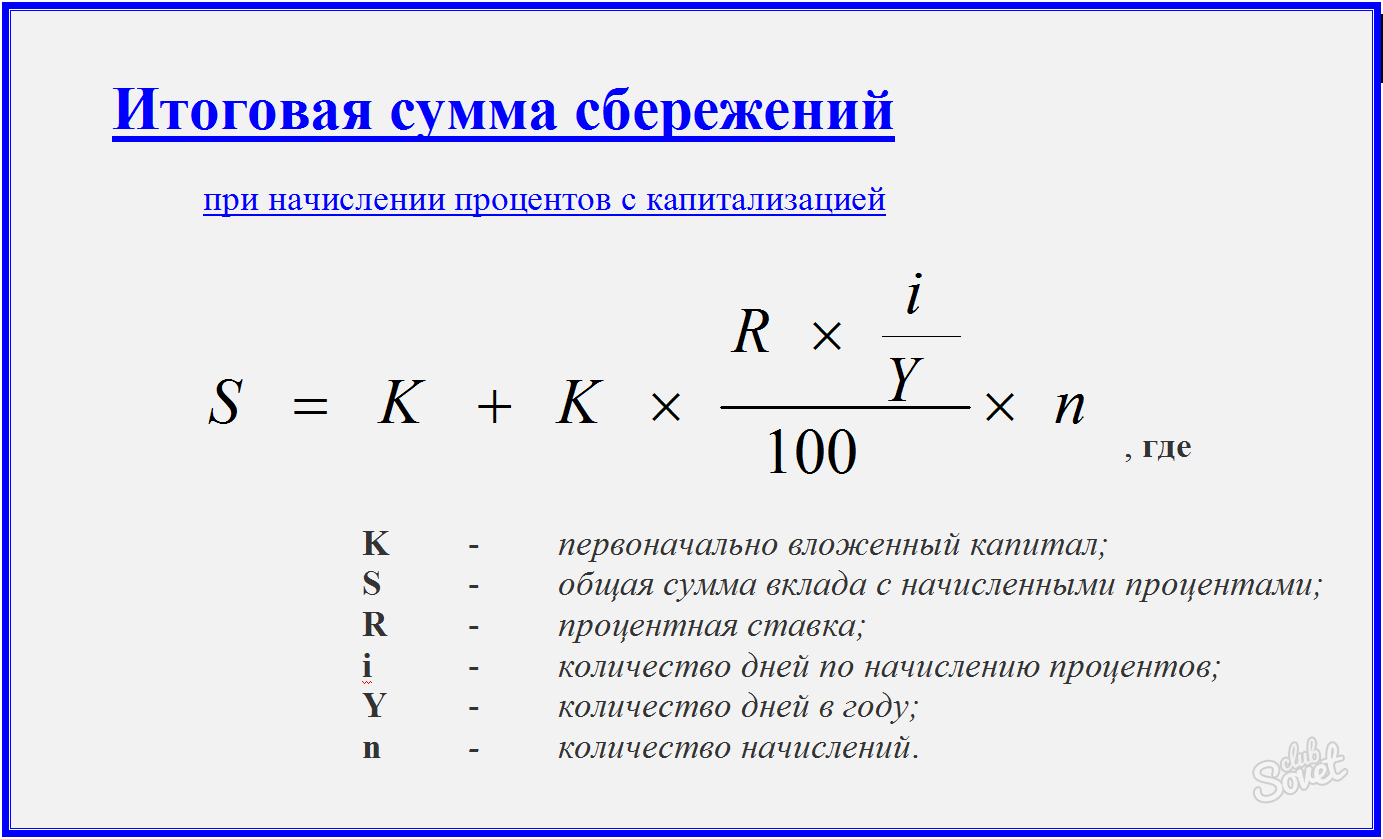
Таким образом, открыв срочный вклад, вы получаете возможность получить порядка 6-8% годовых, практически без рисков.
Что касается рисков, то главным риском является банкротство банка. Однако все вклады суммой менее 1.4 млн рублей застрахованы Агентством страхования вкладов, поэтому при банкротстве одного конкретного банка вкладчик может быть уверен, что средства ему вернут в полном объёме.
Ещё одним важным преимуществом банковского депозита является прогнозируемость доходности. Положив сегодня 100 тысяч рублей под 7.8% годовых, вы можете быть уверены, что через год получите обратно 107.8 тысяч – и ни копейкой меньше.
Облигацией называется ценная бумага, которая удостоверяет факт получения займа, при этом кредитором является частное лицо, а заёмщиком выступает государство, муниципалитет или частная компания. В зависимости от этого, и облигация может быть:
- Государственной.
- Муниципальной.
- Корпоративной.
Важнейшим преимуществом облигаций является более высокая доходность. Если банк почти никогда не заплатит больше 10% годовых, то по облигации вы можете получить 10-12%.
При этом, имея на руках облигацию, вы вправе поступить с ней двумя путями:
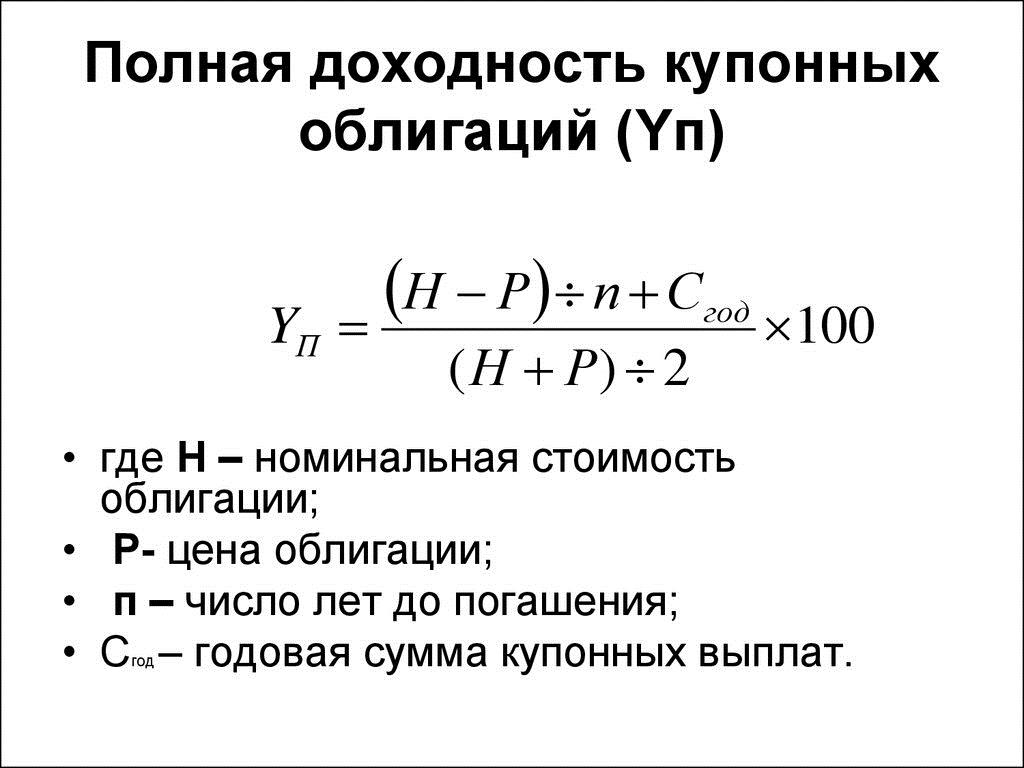
- Держать, получая ежегодно (ежеквартально, ежемесячно) доход в виде так называемых купонов. По сути, это ничем не отличается от выплаты процентов.
- Продать любому третьему лицу по рыночной цене.
При этом цены на облигации постоянно меняются, хотя волатильность и невысока. Если облигация сильно дорожает, то можно получить доход сверх купонного, а такая возможность привлекает многих инвесторов.
Что касается надёжности, то трудно представить себе что-то более надёжное, чем облигация федерального займа. Она обеспечена самим государством, так что будет оплачена в любом случае, если только не произойдёт дефолт (банкротство государства).
Однако если произойдёт дефолт, то с большой вероятностью обанкротится также большинство частных банков, а АСВ, как и любая страховая компания, не сможет выполнить обязательства при одновременном банкротстве всех своих клиентов.
К тому же, даже при дефолте государства есть шанс, что со временем оно всё равно заплатит по своим обязательствам, пусть даже через несколько лет. В то время как банкротство банка обычно означает его полную ликвидацию.
Облигации намного надёжнее акций, потому что:
- Выплаты купонных вознаграждений всегда относятся к требованиям самой первой очереди, а вознаграждение акционерам может не начисляться вообще.
- Курс акций значительно более волатилен, чем у облигаций.
- Существуют облигации, купонный доход которых привязан к инфляции в государстве.
Что касается муниципальных облигаций, то при банкротстве муниципалитета они обеспечиваются федеральным бюджетом. Корпоративные, естественно, государством не обеспечиваются, а обеспечиваются лишь компанией, которая их выпускает. Однако и при банкротстве компании держатели облигаций являются кредиторами первой очереди и получают свои деньги от продажи имущества предприятия.
Об этом мало кто знает, но, вместо того чтобы открывать вклад, например, в Альфа-банке или в ВТБ, можно купить облигации у этих самых банков. Если вы доверяете своему банку, то покупка у него облигаций ничуть не менее – а на самом деле, даже более – доходна, чем открытие в нём же вклада.
Сложности при покупке облигаций
С одной стороны, никаких трудностей для покупки облигаций нет: теоретически, их можно купить на любую сумму от 1000 рублей. Причём номинальная цена (1000 рублей), которая указана на облигации, может быть больше, чем реальная цена её покупки. То есть, облигацию на 1000 рублей можно купить, например, за 900 рублей, что уже является прибылью.
Практически, однако, прежде чем начать покупать любые облигации, потребуется открыть ИИС – индивидуальный инвесторский счёт. Для этого нужно будет обратиться в крупный банк и предоставить все свои данные. Но при этом такую процедуру придётся провести всего один раз – впоследствии вы сможете покупать и продавать свои облигации через личный кабинет онлайн.
Вторая сложность – это, откровенно говоря, малая финансовая грамотность населения и отсутствие элементарных знаний. Прийти в банк и положить деньги на депозит – процедура простая и, главное, не предполагающая множества вариантов (хотя и здесь придётся выбирать из множества банков и их предложений). А вот облигации можно купить в любом количестве, причём самые разные и по эмитенту, и по сроку действия, и по доходности.
Третья сложность – это то, что для начала работы в качестве индивидуального инвестора придётся для начала положить на свой ИИС не менее 30 тысяч рублей. Однако это не такая большая сумма, особенно если человек решил заняться этой деятельностью серьёзно.
Дополнительным преимуществом ИИС является то, что он может ежегодно получать налоговый вычет на сумму до 13% своих инвестиций. Например, положив 400 000 рублей, он может получать до 52 тысяч в год налогового вычета. А это значит, что, работая где-то параллельно и получая доход до миллиона рублей в год, человек сможет вообще не платить налоги.
Фактически, главным препятствием для того, чтобы получать доход от облигаций, является именно отсутствие у большей части населения знаний и опыта в этой сфере. Решив данную проблему, можно значительно повысить доходность от своей инвесторской деятельности.
Согласно мнению экспертов, инвестору с капиталом до 1.4 млн рублей ещё можно думать, что избрать: банковский вклад или облигации. А вот если капитал больше 1.4 млн рублей, то облигации становятся единственным выгодным вариантом.
Источник: quantpro.ru