
Это последний урок курса, а далее экзамен. Готовы? Тогда начинаем!
Чему нас учат в новом уроке? Дают важные советы о том, как инвестировать правильно. Минимум времени, максимум дохода! Углубляемся в познание об инвистиционных доходах. Немного о личных финансах.
Как работает сложный процент?
— Легко! Чтобы пройти тест на 100% процентов, мы приготовили для вас правильные ответы. Смотрите и проходите тест вместе с нами!
Вопрос 1/6. У Антона есть кредит под 19% годовых, но он хочет инвестировать. Что вы ему посоветуете?
Что ответить: Сначала погасить кредит
Вопрос 2/6. Алёна хочет накопить на отпуск, деньги понадобятся через полгода. Что посоветуете?
Что ответить: Не держать деньги на бирже. А подобрать надёжные облигации с погашением через полгода
Вопрос 3/6. Игорь накопил подушку безопасности и думает, где её лучше хранить. Какие у вас мысли на этот счёт?
Облигации для начинающих: как заработать? Доходность, купон, виды облигаций
Что ответить: Использовать вклады с возможностью снятия. Накопительные счета и карты с процентом на остаток.
Вопрос 4/6. Что нужно обязательно включить в инвестиционный план?
Что ответить: Все варианты верны. Выбираем:
Вопрос 5/6. Доходность инвестиций Игоря — 15% процентов годовых. В январе каждого года он инвестирует 100 тысяч рублей. Доход он реинвестирует. Сколько примерно денег будет на счёте Игоря через 3 года таких инвестиций, если доходность не изменится?
Что ответить: 399 тысяч рублей
Вопрос 6/6. Как часто обычному инвестору стоит следить за инвестиционным портфелем и совершать сделки?
Что ответить: Раз в месяц
Регистрируйтесь на ► Бесплатные уроки Тинькофф Инвестиции
Далее: Лайк, Репост себе в закладки. У нас вы найдёте все правильные ответы и другие интересные статьи

BETTOR запись закреплена
1)Кто такой эмитент облигаций?
Инвестор, который купил облигации
Компания или государство, выпустившее облигации (верно!)
Рейтинговое агентство, которое оценило надежность облигаций
2) Кто может привлечь капитал с помощью эмиссии и акций, и облигаций?
Государства
Компании (верно!)
И те и другие
3) Если инвестор покупает облигацию какой- то компании, то он.
Владеет частью компании (верно!)
Отвечает по обязательствам компании
Дает компании в долг
4) Инвестор покупает облигацию выше цены номинала. Текущая доходность будет выше или ниже купонной?
Ниже (верно!)
Выше
5) Инвестор покупает облигацию по номиналу Р1000 и с купоном Р35 с выплатами раз в полгода. Какую доходность получит инвестор, если продаст облигацию ровно через год по цене 113% от номинала? Комиссию и налоги можно не учитывать.
20% (верно!)
7%
5%
13%
6) Какая из следующих характеристик, вероятнее всего, не изменится в течение срока обращения облигации, индексируемой на уровень инфляции?
Номинал (верно!)
Ставка купона
Размер купона
7) Как можно назвать облигацию, ставка купона которой привязана к какому- нибудь экономическому ориентиру, например к ставке RUONIA?
Облигация с фиксированным купоном
Бескупонная облигация
Облигация с плавающим купоном (верно!)
8) Инвестор может потерять свои деньги в результате неспособности эмитента облигации выплатить купоны или тело долга. Как зовется такой риск?
Риск дефолта (верно!)
Процентный риск
Инфляционный риск
9) Рейтинговые агентства дают эмитентам оценки, которые помогают определить.
Риск дефолта (верно!)
Процентный риск
Риск досрочного погашения
10) Финансовые журналисты узнали о серьезных финансовых трудностях компании, которые она скрывала от публики. Есть вероятность, что цена облигаций этой компании.
Упадет (верно!)
Вырастет
11) Инвестор приобрел облигацию номинальной стоимостью Р1000 с дисконтом 15%. Купон составляет 7% годовых. Через пять лет эмитент погасил облигацию. Какой финансовый результат получил инвестор? Налоги и комиссии можно не учитывать.
Заработал Р185
Заработал Р500 (верно!)
Потерял Р200
Заработал Р200
12) Что произойдет с ценой ОФЗ, если Банк России неожиданно повысит ключевую ставку?
Котировки ОФЗ упадут (верно!)
Котировки ОФЗ вырастут
Котировки ОФЗ не изменятся
13) Какой вид облигаций лучше защищает капитал от инфляции?
Облигации с фиксированным купоном
Облигации с индексируемы номиналом, если индексация привязана к инфляции (верно!)
14) Купонная доходность какой облигации будет выше при прочих равных?
С низким кредитным рейтингом (верно!)
С высоким кредитным рейтингом
15) Номинал облигации составляет Р1000, а годовой купон равен Р90. Облигация с номиналом Р1000 и купоном Р90 вырастет в цене на 15%. Рассчитайте текущую доходность облигации.
9%
7.8%
24% (верно!)
Вы можете не найти тут нужный вопрос (так как вопросы могут добавить или изменить, хотя пока такого не было), в этом случае просто прочитайте вопрос внимательно и ответьте логически сами или напишите мне в ЛС, я помогу.

Тинькофф инвестиции. Ответы на тест 1.
В первом уроке просто анкетирование. Можете ответить как захотите.
Тинькофф инвестиции. Ответы на тест 2.
Урок 2. Вопрос 1.
Вопрос: Работодатель заплатил за Игоря 46 800 р. НДФЛ за год. В конце года Игорь вносит на ИИС 400 тысяч рублей. Сколько денег он сможет вернуть из налоговой в следующем году?
Ответ : 46 800 рублей.
Урок 2. Вопрос 2.
Вопрос: Ирина открыла ИИС, положила на него 350 тысяч за три года и заработала на продаже ценных бумаг 500 тысяч рублей. Итого на счете — 850 тысяч рублей. Вычетами она еще не пользовалась, поэтому может выбрать между вычетом А и Б. Какой ей лучше выбрать?
Ответ : Вычет Б — освободиться от налога на заработанное.
Урок 2. Вопрос 3.
Вопрос: Саша открыл ИИС три года назад и вложил на него за это время миллион рублей. Сейчас он хочет вывести со счёта половину, а оставшиеся деньги сохранить на ИИС. Получится?
Ответ : нет, потому что частично вывести деньги с ИИС нельзя — счёт закроется автоматически.
Урок 2. Вопрос 4.
Вопрос: Олег внёс на ИИС миллион рублей за год. Сколько он может забрать у налоговой с помощью вычета А, если уплаченный НДФЛ позволяет ему забрать по максимуму?
Ответ : 52 000 рублей.
Урок 2. Вопрос 5.
Вопрос: Маша открыла ИИС и сразу внесла на него 400 тысяч рублей. В следующем году она получила от налоговой 52 тысячи, а потом ей срочно понадобились деньги. Что случится, если она закроет счет и выведет деньги с ИИС, пока не прошло три года?
Ответ : Придется вернуть вычет, который Маша уже получила.
Тинькофф инвестиции. Ответы на тест 3.
Урок 3. Вопрос 1.
Вопрос: Что должен сделать владелец облигации, чтобы получить номинал и последний купон в дату погашения?
Ответ : Ничего. Погашение происходит автоматически, без участия владельца облигаций.
Урок 3. Вопрос 2.
Вопрос: Страхует ли ACB (агентство по страхованию вкладов) вложения в облигации?
Ответ : Нет. Это инвестиции, какие тут гарантии?
Урок 3. Вопрос 3.
Вопрос: Чтобы снизить риск инвестиций в облигации, нужно?
Ответ : Выбирать надежных эмитентов и не вкладывать все деньги в бумаги одного эмитента.
Урок 3. Вопрос 4.
Вопрос: Допустим, вы хотите вложиться в облигации так, чтобы вернуть деньги в конце 2021 года. Важна надежность: рассматриваем облигации, которые выпустило государство или крупные корпорации. Какая облигация подойдёт лучше?
Ответ : Роснано БО-002-Р-01, погашение 1 декабря 2021 года.
Урок 3. Вопрос 5.
Вопрос: Допустим, вы купили пятилетние облигации с безотзывной офертой через два года. Что произойдёт через два года?
Ответ : Если вам нужны будут деньги через два года, вы досрочно погасить облигацию, компания вернет вам номинал.
Тинькофф инвестиции. Ответы на тест 4.
Урок 4. Вопрос 1.
Вопрос: Вы услышали о разработках нового препарата для лечения рака. Руководство прогнозирует рост выручки на 30% в год. Ваши действия?
Ответ : Сначала изучу компанию.
Урок 4. Вопрос 2.
Вопрос: Вы начинающий инвестор. Какой для вас лучший способ инвестировать в акции в начале пути?
Ответ : Вложиться в биржевые фонды (ETF).
Урок 4. Вопрос 3.
Вопрос: Инвестор держит акции алмазодобывающей компании «Алроса». На одном из рудников случается авария. Производство закрывают, а когда восстановят — не знают. Что делать инвестору?
Урок 4. Вопрос 4.
Вопрос: от чего в долгосрочной перспективе зависит цена акций?
Ответ : От будущих доходов или убытков компаний.
Урок 4. Вопрос 5.
Вопрос: Допустим, вы все-таки решили инвестировать в акции отдельных компаний. Какой из этих советов подойдет новичку?
Ответ : Вложить в акции только часть денег.
Тинькофф инвестиции. Ответы на тест 5.
Урок 5. Вопрос 1.
Вопрос: Кто создает биржевые фонды?
Ответ : Управляющая компания (провайдер).
Урок 5. Вопрос 2.
Ответ : Платить ничего не нужно, комиссия ежедневно по чуть-чуть вычитается из активов фонда.
Урок 5. Вопрос 3.
Вопрос: Акции, в которые инвестирует фонд, подорожали на 30%. Расходы фонда на управление 1% в год от активов. Как изменится цена акций фонда к концу этого года ?
Ответ : Вырастет чуть меньше, чем на 30%.
Урок 5. Вопрос 4.
Вопрос: Какой из этих фондов может больше всего минимизировать риски и приносить регулярный доход?
Ответ : Фонд «Вечный портфель USD»
Урок 5. Вопрос 5.
Вопрос: Платят ли дивиденды те фонды, которые есть на Московской бирже?
Ответ : Большинство не платит.
Урок 5. Вопрос 6.
Вопрос: А что фонды делают с дивидендами, если не выплачивают их инвесторам ?
Ответ : Покупают на эти деньги еще ценных бумаг.
Тинькофф инвестиции. Ответы на тест 6.
Урок 6. Вопрос 1.
Вопрос: В долгосрочной перспективе наибольшую доходность в среднем дает рынок акций, но и риск выше. Это значит, что:
Ответ : Часть портфеля стоит держать в акциях, если инвестор вкладывается надолго и/или готов к риску.
Урок 6. Вопрос 2.
Вопрос: Инвестиционный портфель Николая разделен между акциями Газпромнефти, Лукойла, Роснефти и облигациями Альфа-банка. Что думаете о таком портфеле?
Ответ : Так себе: он плохо диверсифицирован.
Урок 6. Вопрос 3.
Вопрос: Максим инвестирует, чтобы через 5 лет построить дом. Свою готовность к риску он оценивает как среднюю: если портфель временно подешевеет на 20%, он это нормально перенесет, но более сильное падение стоимости портфеля неприемлемо. Какой инвестиционный портфель из предложенных ему подходит лучше всего?
Ответ : Облигации — 50%, акции — 50%.
Урок 6. Вопрос 4.
Вопрос: А теперь давайте поможем Анне. Она инвестирует, чтобы обеспечить себе финансовую независимость через 20 лет — создать крупный капитал и жить на доход от него. Она согласна на высокий риск, потому что она хочет доходность заметно выше инфляции. Анна уверена, что в случае кризиса падение портфеля на 40-50% ее не испугает. Какой портфель из предложенных может ей подойти?
Ответ : Акции — от 70% до 100% портфеля, облигации — до 30%.
Тинькофф инвестиции. Ответы на тест 7.
Урок 7. Вопрос 1.
Вопрос: Какая налоговая ставка чаще всего используется для налогообложения доходов от инвестиций?
Урок 7. Вопрос 2.
Вопрос: Чтобы законно не платить налог с дивидендов, надо.
Ответ : Налог с дивидендов неизбежен.
Урок 7. Вопрос 3.
Вопрос: Вы купили ОФЗ 26212 за 1090 рублей за штуку и продали 1150 за штуку. Удержат ли налог с дохода от этой сделки?
Ответ : Да. Купили дешево, продали дорого — есть доход, есть налог.
Урок 7. Вопрос 4.
Вопрос: Вы купили 100 акций Сбербанка по цене 200 рублей за штуку и еще заплатили комиссию 60 рублей. Через два года вы продали все акции по цене 300 рублей за штуку, а комиссия составила 90 рублей. Сколько составляет НДФЛ с дохода от сделки?
Урок 7. Вопрос 5.
Вопрос: Кто считает налоги с дохода от сделок и платит их, если инвестор живет в России, а инвестирует через иностранного брокера?
Ответ : Сам инвестор.
Тинькофф инвестиции. Ответы на тест 8.
Урок 8. Вопрос 1.
Вопрос: У Антона есть кредит под 19% годовых, но он хочет инвестировать. Что вы ему посоветуете?
Ответ : Сначала погасить кредит.
Урок 8. Вопрос 2.
Вопрос: Алена хочет накопить на отпуск, деньги понадобятся через полгода. Что посоветуете?
Ответ : С таким горизонтом лучше вообще не держать деньги на бирже. Максимум — подобрать надежные облигации с погашением через пол года.
Урок 8. Вопрос 3.
Вопрос: Игорь накопил подушку безопасности и думает, где ее лучше хранить. Какие мысли?
Ответ : Вклады с возможностью снятия и карты с процентом на остаток.
Урок 8. Вопрос 4.
Вопрос: Что нужно обязательно включить в инвестиционный план?
Ответ : Все вышеперечисленное.
Урок 8. Вопрос 5.
Вопрос: Доходность инвестиций Игоря- 15% годовых. В январе каждого года он инвестирует 100 тысяч рублей. Доход он реинвестирует — как мы советовали в уроке. Сколько будет на счете Игоря через три года таких инвестиций, если доходность не изменится?
Ответ : 399000 р.
Урок 8. Вопрос 6.
Вопрос: Как часто обычному инвестору стоит следить за инвестиционным портфелем и совершать сделки?
Ответ : Максимум раз в месяц — например, при пополнении портфеля или ребалансировке.
Тинькофф инвестиции. Ответы на экзамен.
Экзамен. Вопрос 1.
Вопрос: Валера решил инвестировать в ценные бумаги, но никогда этого не делал. Он не знает, с чего начать, куда звонить и кому платить, чтобы у него появились ценные бумаги. Что нужно сделать Валере?
Ответ: Открыть через брокера специальный счет и поручить ему купить акцию у биржи.
Экзамен. Вопрос 2.
Вопрос: Мы уже говорили, что у Валеры есть финансовая подушка — запас наличных на черный день. Стоит ли ему вкладывать свою финансовую подушку в ценные бумаги, чтобы быстрее достичь цели?
Ответ: Нет. Подушка нужна на крайний случай, ее не стоит инвестировать.
Экзамен. Вопрос 3.
Вопрос: Как вы помните, инвестировать можно с помощью обычного брокерского счета или ИИС. Валера живет в России, официально трудоустроен и получает белую зарплату, налоговые вычеты раньше не получал. Что ему лучше подойдет?
Ответ: ИИС и вычет на взнос (Тип А).
Экзамен. Вопрос 4.
Вопрос: Распределение денег между разными видами активов сильно виляет на доходность и риск инвестиций. Валера инвестирует на пять лет, он начинающий инвестор и не хочет рисковать, но хочет доходность побольше. Что посоветуете Валере?
Ответ: Облигации — 70%, акции — 30%.
Экзамен. Вопрос 5.
Вопрос: А как Валере стоит менять соотношение ценных бумаг в портфеле по мере приближения к цели?
Ответ: Увеличивать долю облигаций, уменьшать долю акций.
Экзамен. Вопрос 6.
Вопрос: Валера хочет часть денег вложить в облигации. На бумаги с какими свойствами стоит обратить внимание?
Ответ: Высокая надежность и погашение примерно через пять лет.
Экзамен. Вопрос 7.
Вопрос: Среди облигаций Валера увидел амортизируемые. Что это значит?
Ответ: Номинал облигаций вернут не одним платежом в конце срока, а небольшими частями вместе с купонами.
Экзамен. Вопрос 8.
Вопрос: Если Валера решит включить акции в инвестиционный портфель, как это лучше сделать?
Ответ: Купить парочку акций дивидендных аристократов и парочку фондов акций из разных стран.
Экзамен. Вопрос 9.
Вопрос: Валера хочет вложиться и в акции, и в фонды акций. Какой из этих наборов более сбалансированный?
Ответ: FXUS, SBMX, Microsoft, Сбербанк.
Экзамен. Вопрос 10.
Вопрос: Валера задумался, как часто стоит вносить деньги на счет и докупать ценные бумаги. Какой вариант оптимальный?
Ответ: Раз в месяц.
Экзамен. Вопрос 11.
Вопрос: Валера только начал инвестировать, а выбранные им фонды акций в первые два месяца подешевели на 10%, и их доля в портфеле уменьшилась. Облигации при этом немного подорожали. Что делать?
Ответ: Ребалансировать портфель — докупить эти фонды акций, чтобы восстановить их долю в портфеле.
Экзамен. Вопрос 12.
Вопрос: Ура, Валера впервые получил купоны от облигаций! Что лучше сделать с этим доходом?
Ответ: Реинвестировать — купить дополнительные ценные бумаги.
Экзамен. Вопрос 13.
Вопрос: Валера собирается начать инвестировать в конце 2020 года. В начале 2021-го он хочет обратиться за вычетом на взнос (типа А). За 2020 год Валера планирует внести на ИИС 500 тысяч рублей, а его работодатель заплатит 100 тысяч рублей НДФЛ, исходя из его текущей зарплаты. Сколько денег Валера получит от налоговой в 2021 году?
Экзамен. Вопрос 14.
Вопрос: Валера задумался о налогах при инвестициях на бирже: часто ли они случаются, кто их будет считать и платить?
Ответ : Налоги есть во многих случаях, обычно все считает и удерживает брокер.
Экзамен. Вопрос 15.
Вопрос: Валера открыл ИИС в конце 2020 года. За пять лет он внес на ИИС 2.5 млн рублей — по 500 тысяч каждый год. За пять лет он получил купонов по ОФЗ и муниципальным облигациям на 80 тысяч рублей, при этом первые купоны получил в 2021 году. Еще он заработал 120 тысяч рублей купонов по корпоративным облигациям и 300 тысяч рублей за продажу ценных бумаг и в виде дивидендов.
Какой чистый доход получил Валера при закрытии ИИС, если он воспользовался вычетом на взнос? Помним что работодатель валеры платит 100 тысяч налога каждый год.
Вопрос 1. Что должен сделать владелец облигации, чтобы получить номинал и последний купон в дату погашения?
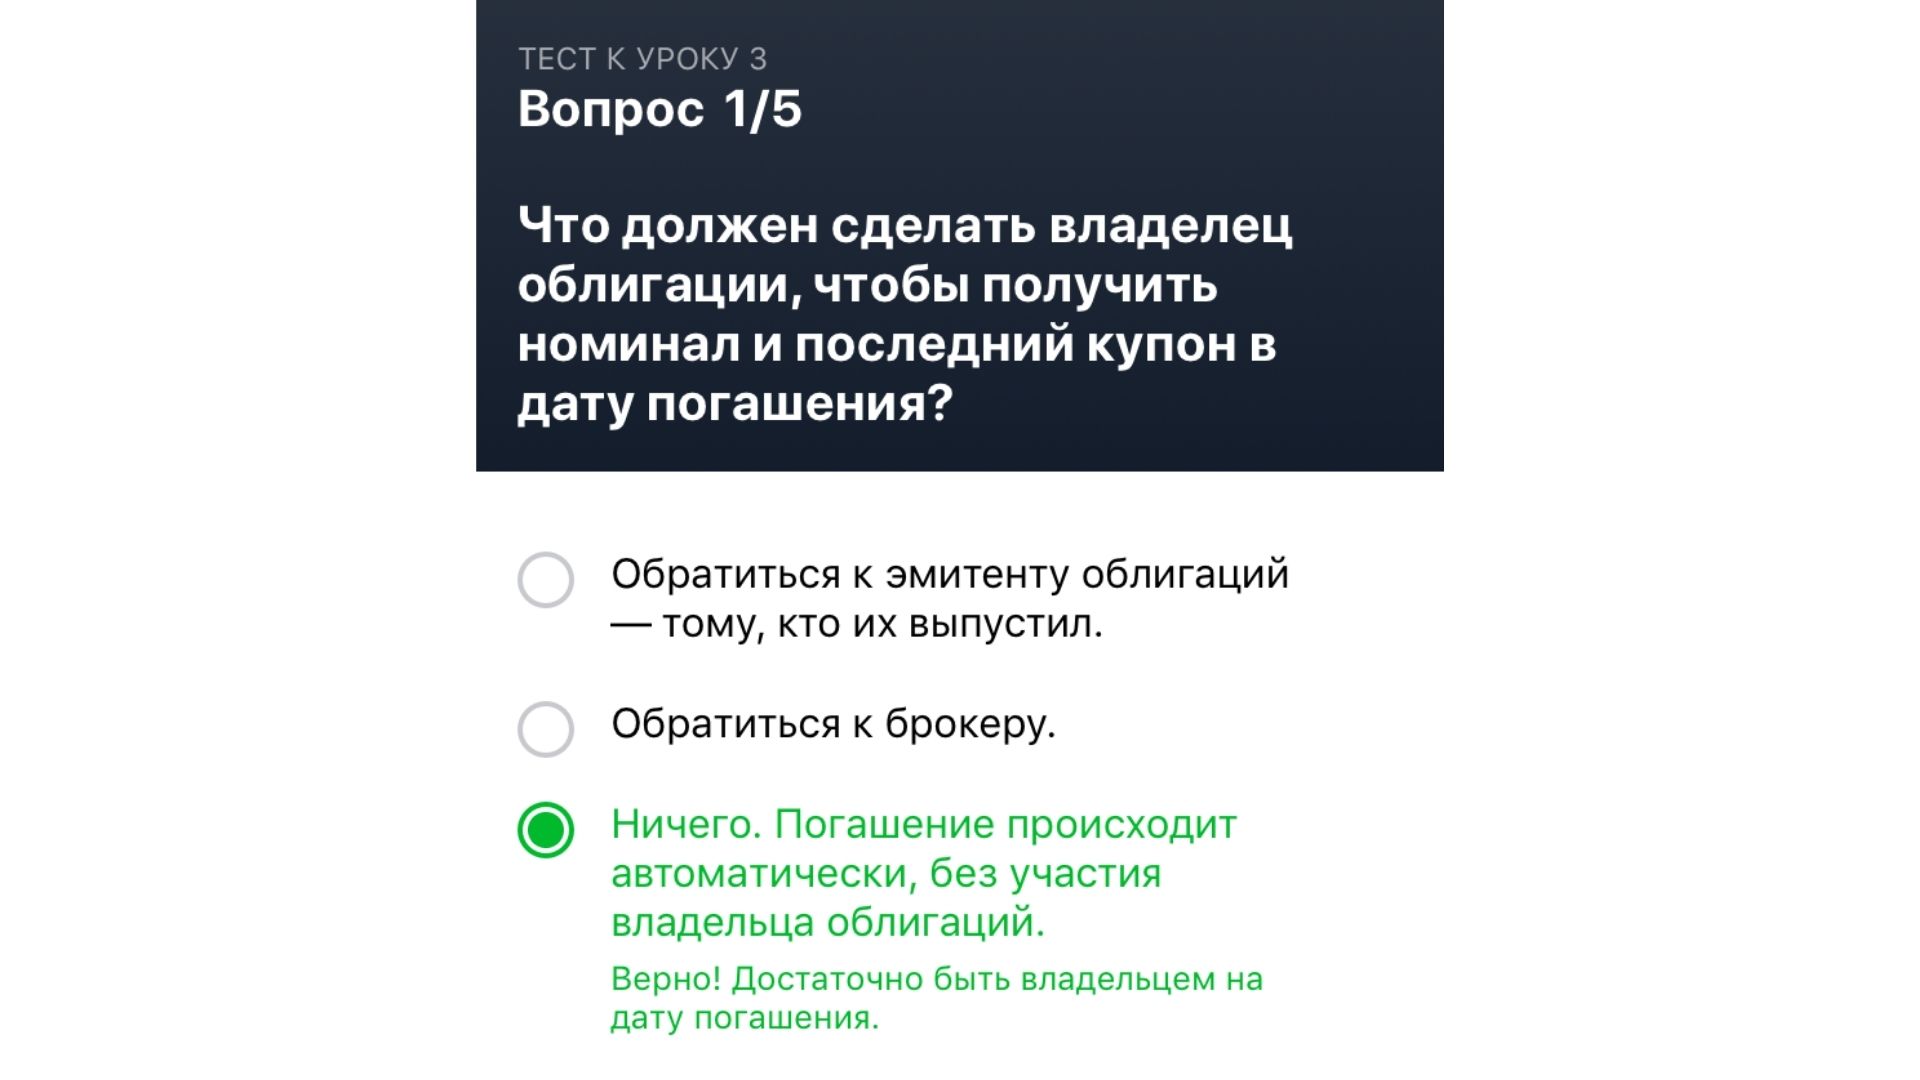
Ответ: Ничего. Все произойдет автоматом
Вопрос 2. Страхует ли ACB (агентство по страхованию вкладов) вложения в облигации?
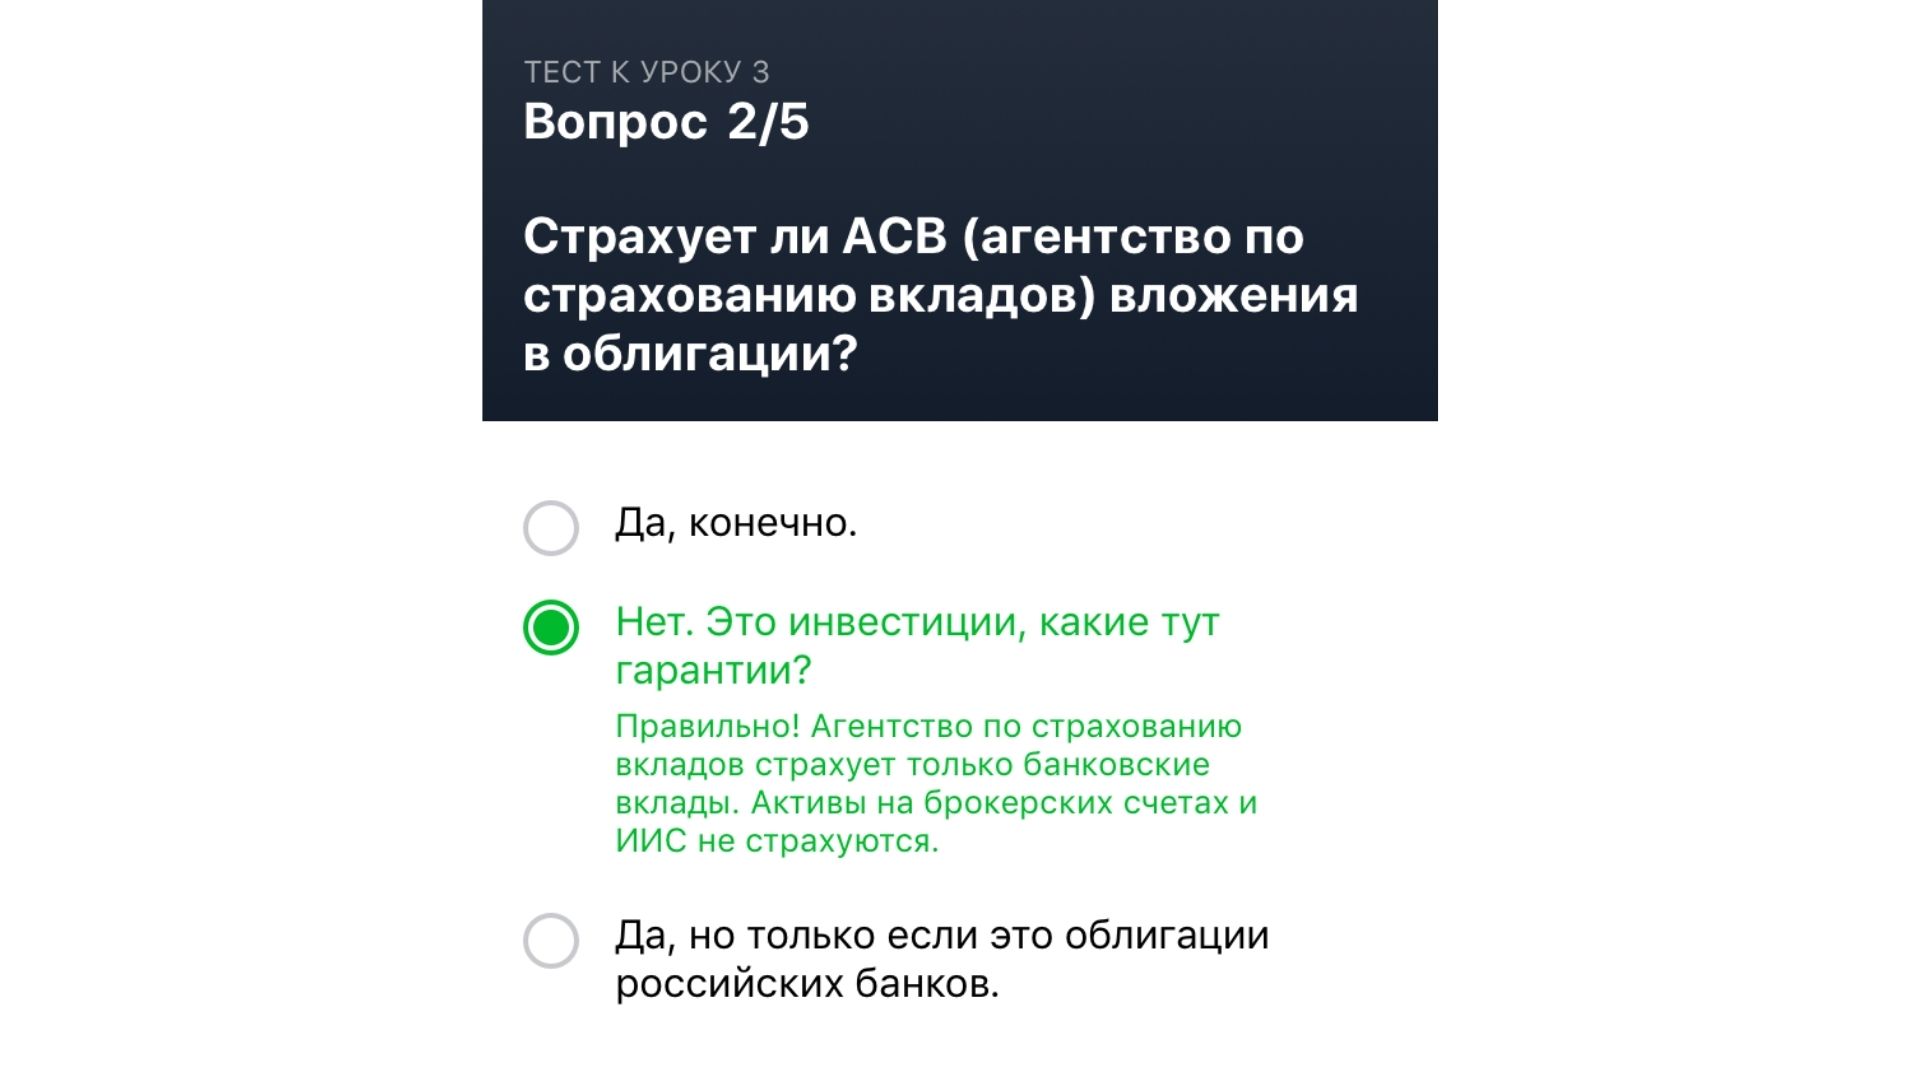
Ответ: Нет. Это инвестиции, какие тут могут быть гарантии
Вопрос 3. Чтобы снизить риск инвестиций в облигации, нужно:
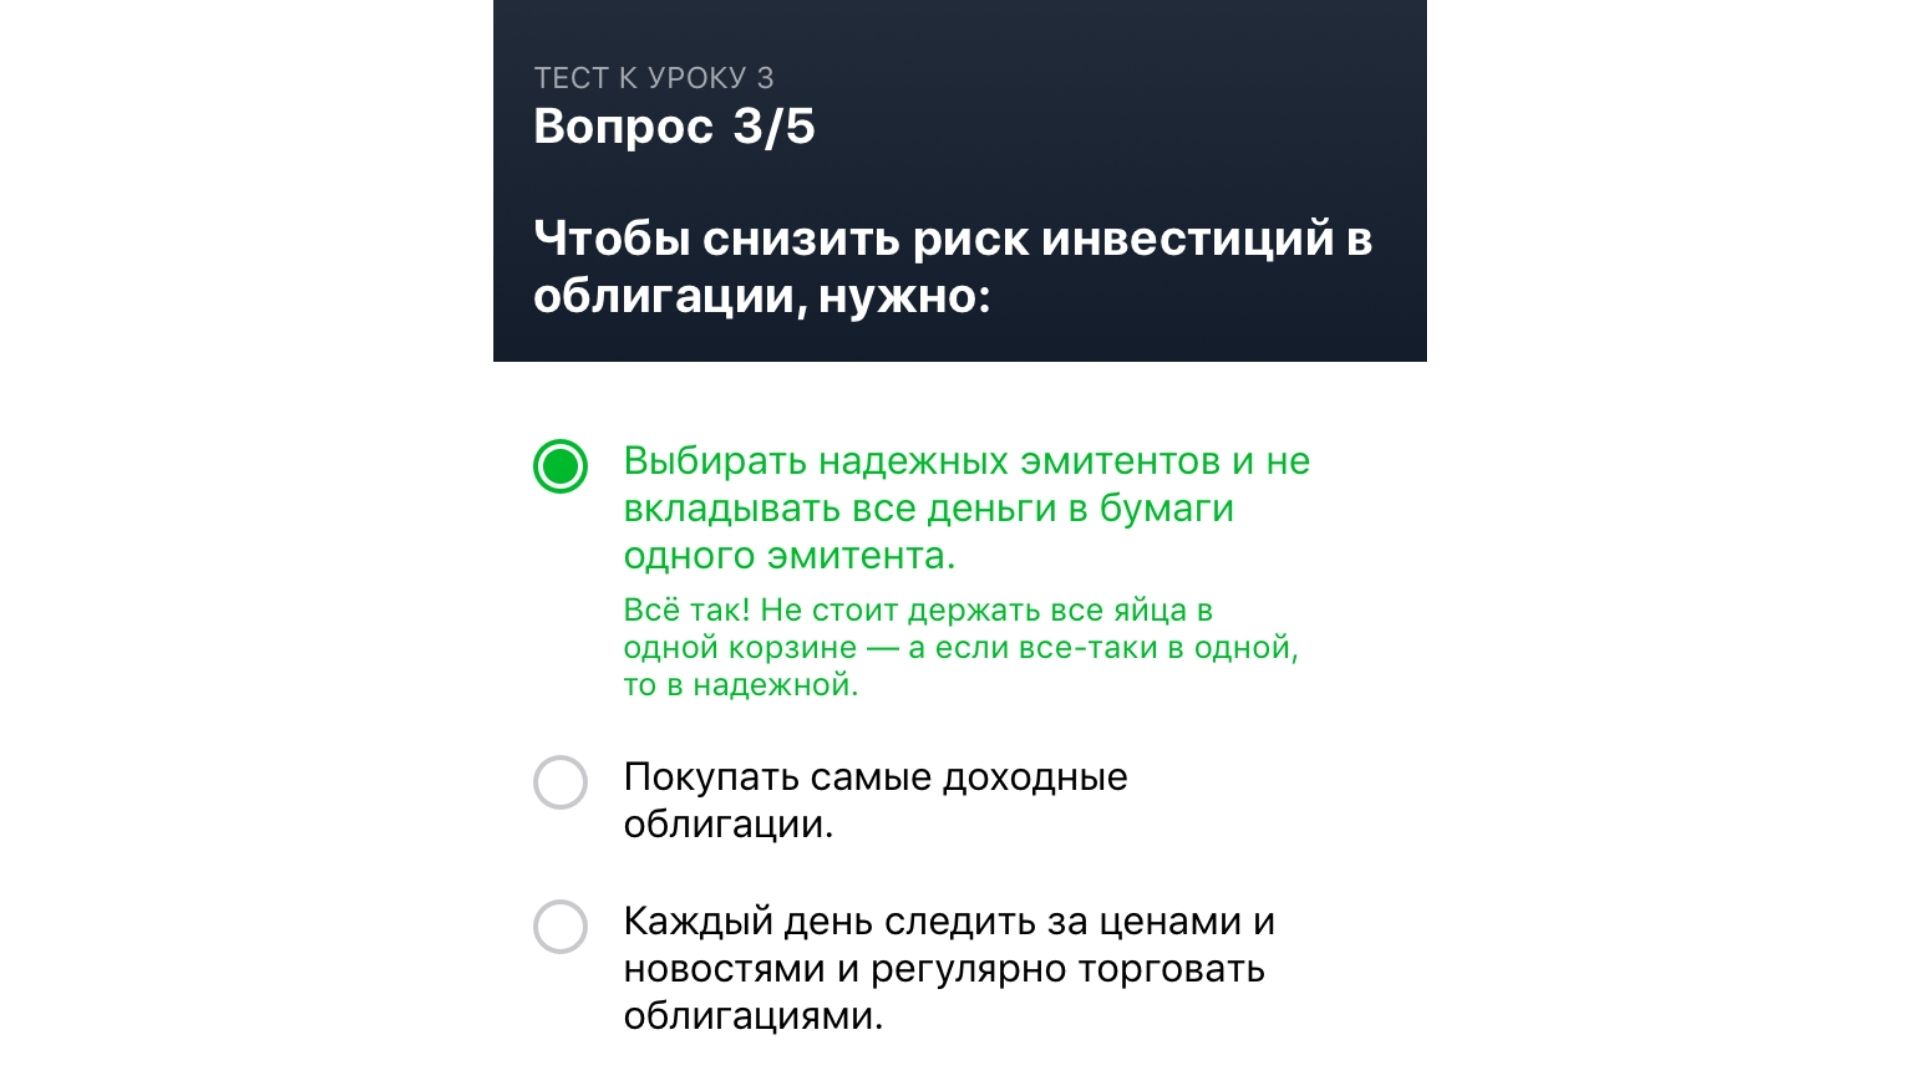
Ответ: Выбирать надёжных эмитентов. Как говорится: не стоит держать все яйца в одной корзине)
Вопрос 4. Допустим, вы хотите вложиться в облигации так, чтобы вернуть деньги в конце 2021 года. Важна надежность: рассматриваем облигации, которые выпустило государство или крупные корпорации. Какая облигация подойдет лучше?
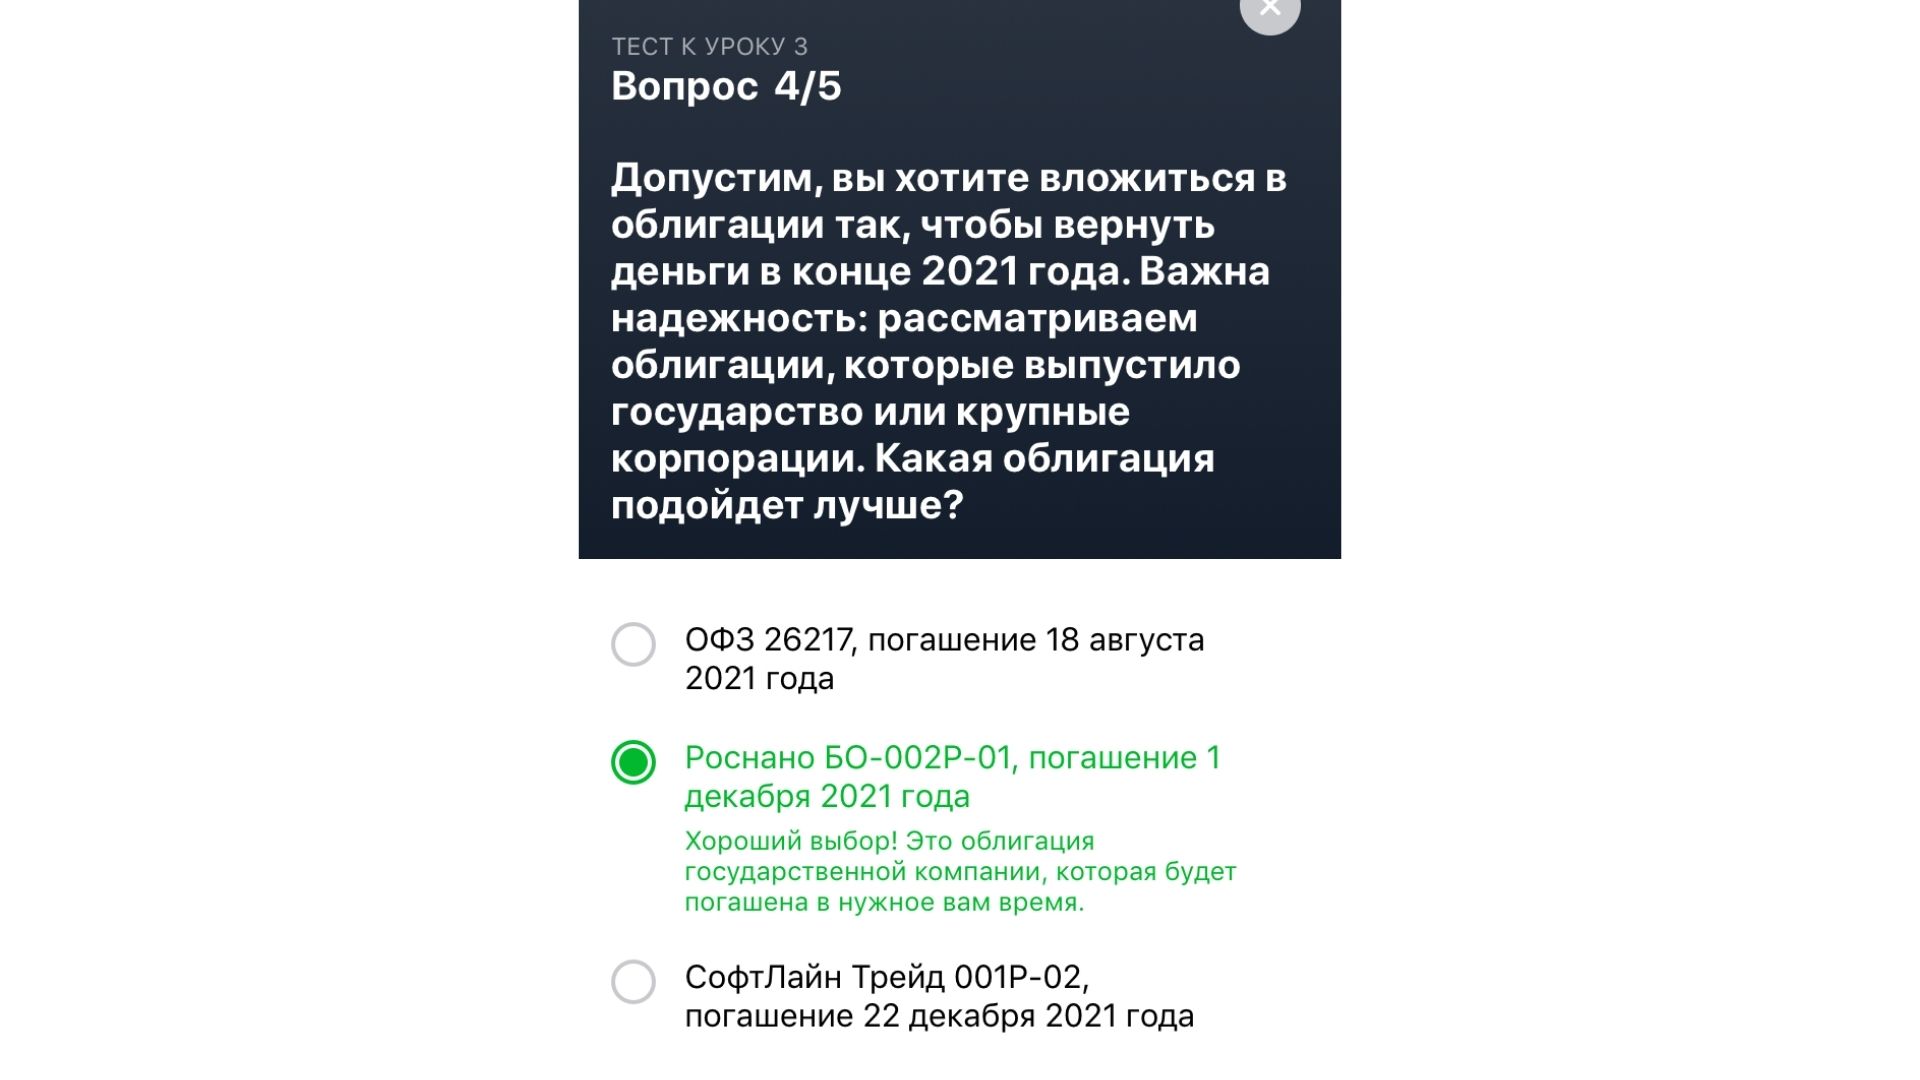
Ответ: Роснано БО-002Р-01. Так как Роснано — госкомпания. И срок погашения в конце нужного вам года
Вопрос 5. Допустим, вы купили пятилетние облигации с безотзывной офертой через два года. Что произойдет через два года?
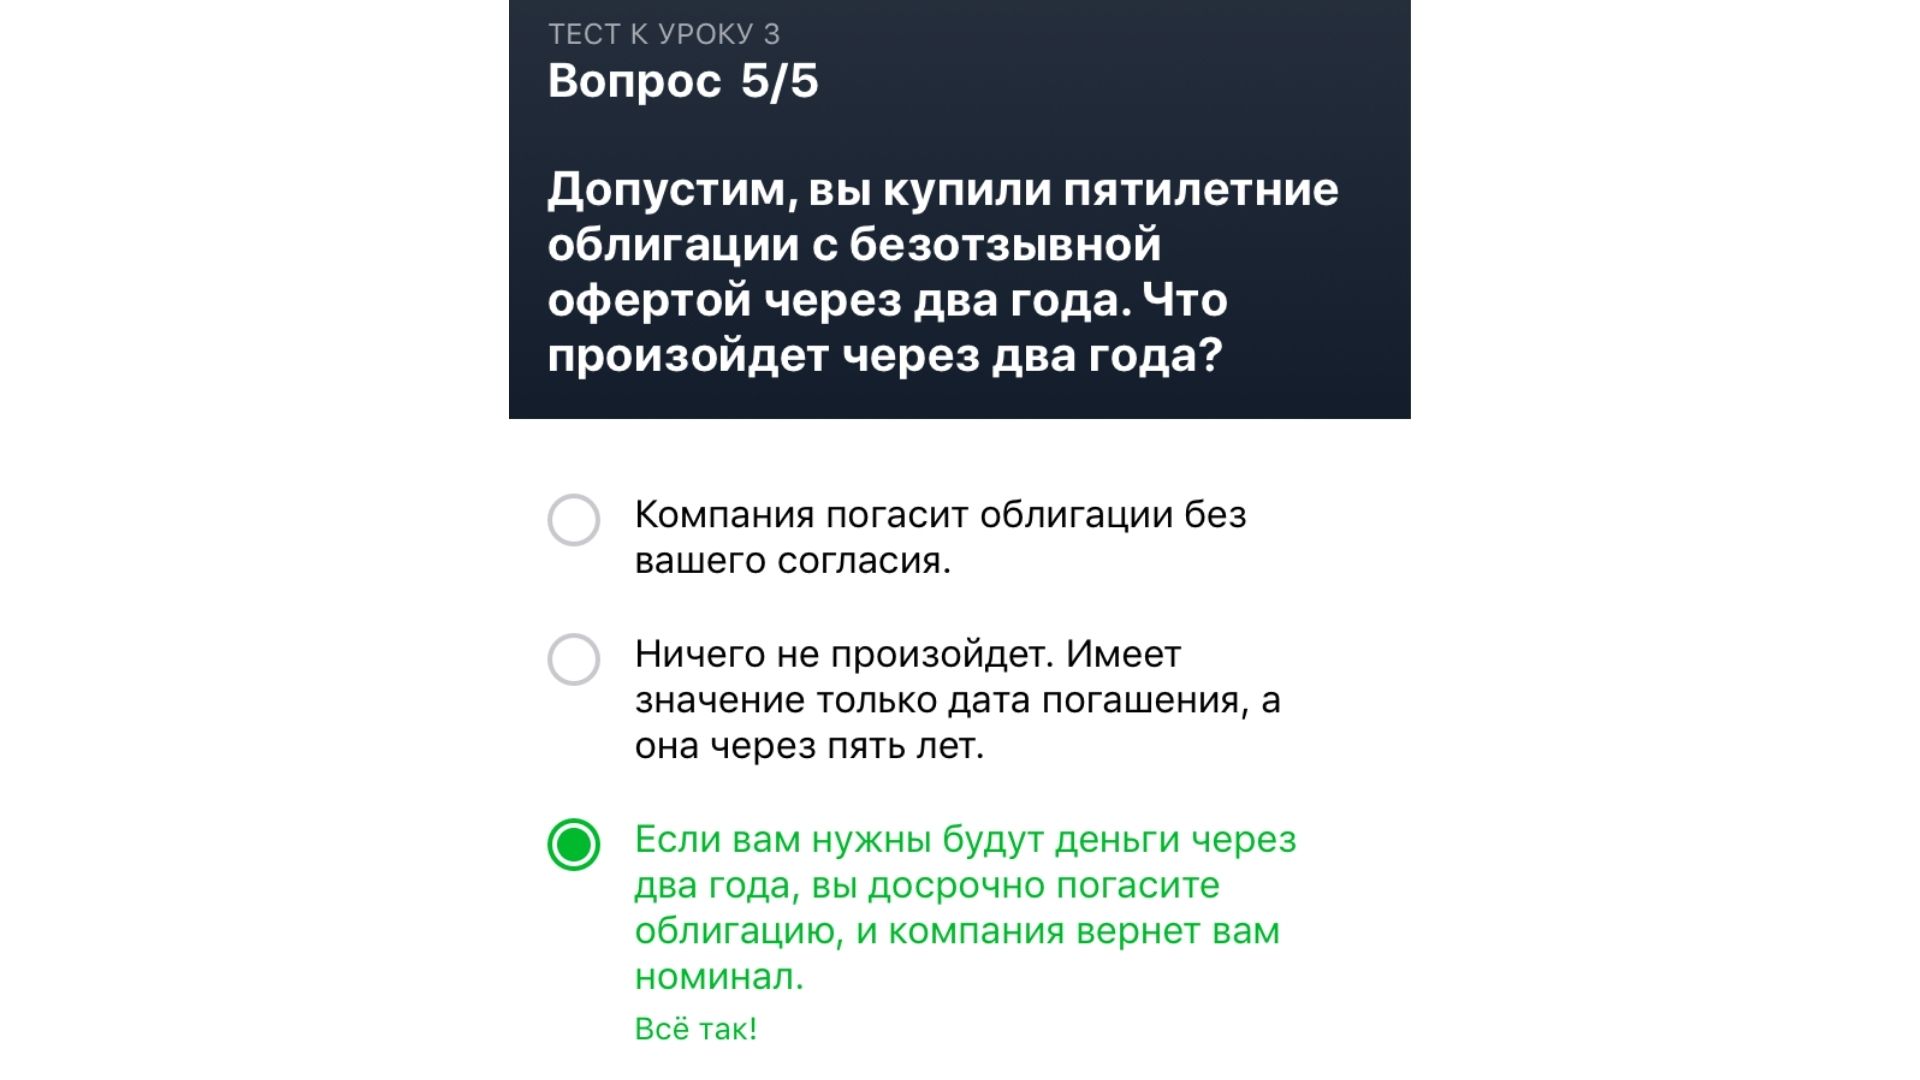
Ответ: Если необходимы деньги, компания погасит их через 2 года
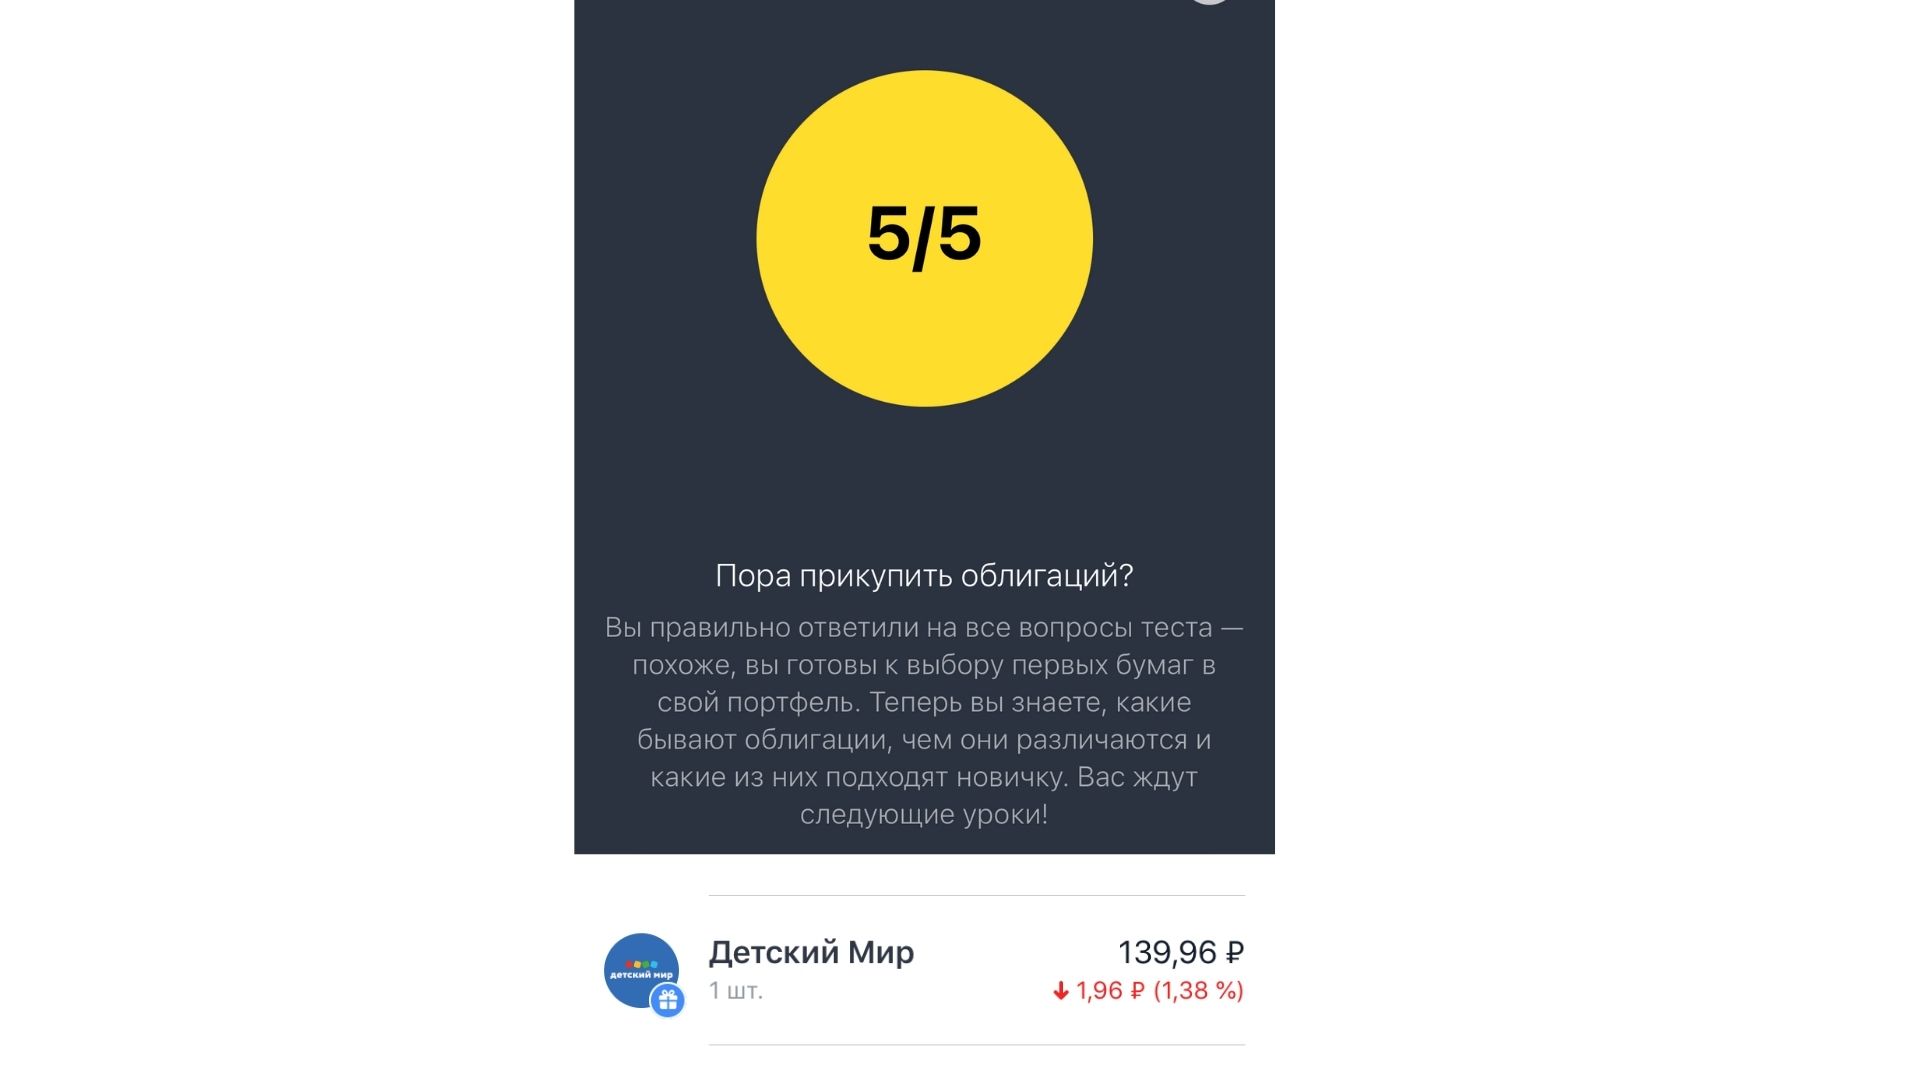
⇒ За ответы на тест 3-его урока я получил одну Акцию «Детского мира»
Если вы уже прошли этот урок: Напишите какие акций получили вы. Нам интересно. Без регистрации, только имя и коммент
Теория: Этот урок о том, как заработать на акциях и не потерять свои деньги. Про рост и падение цен акций. Рассказывают о том, как правильно инвестировать в акции.
Вопрос 1. Вы услышали о разработках нового препарата для лечения рака. Препарат может стать революцией в сфере медицины. Руководство компании, которая занимается его разработкой, прогнозирует рост выручки на 30% в год. Акции компании уже подорожали на 10%. Ваши действия?
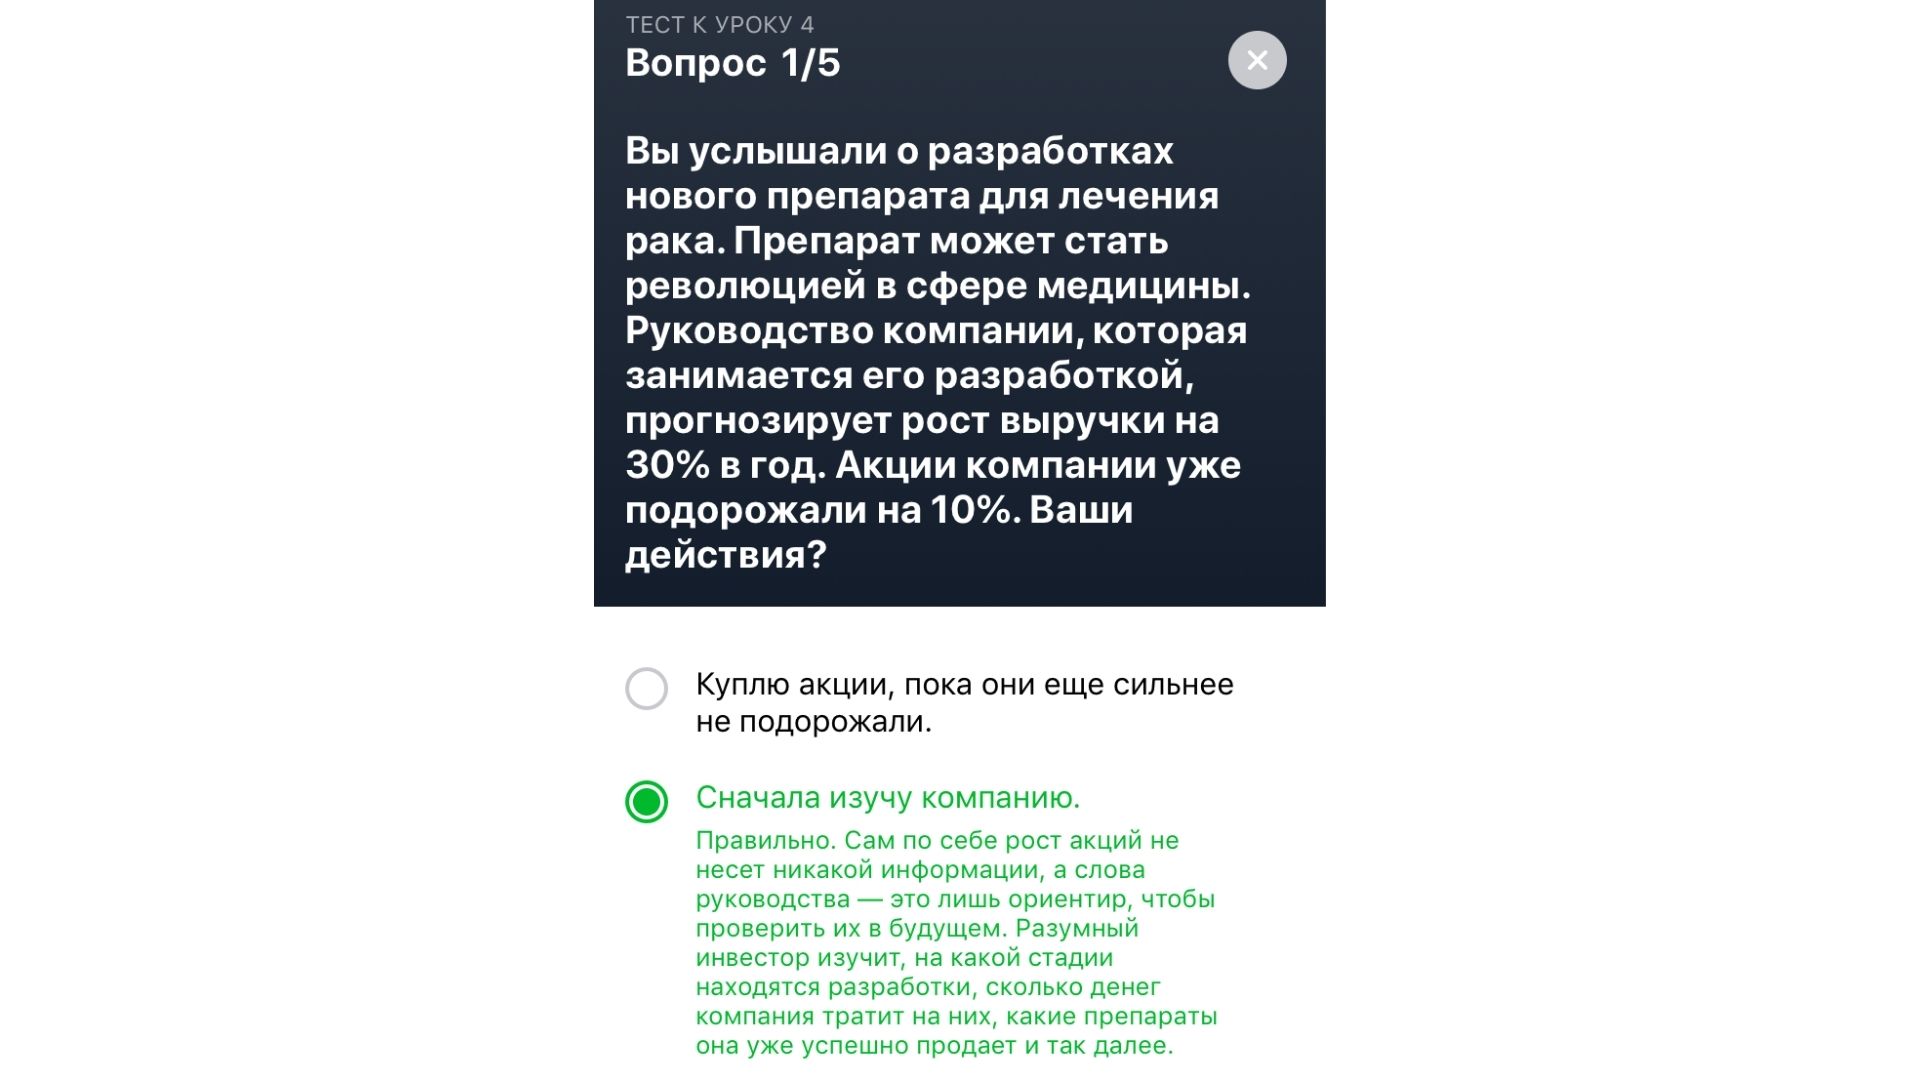
Правильный ответ: Сначала изучу компанию
Вопрос 2. Вы начинающий инвестор. Какой для вас лучший способ инвестировать в акции в начале пути?
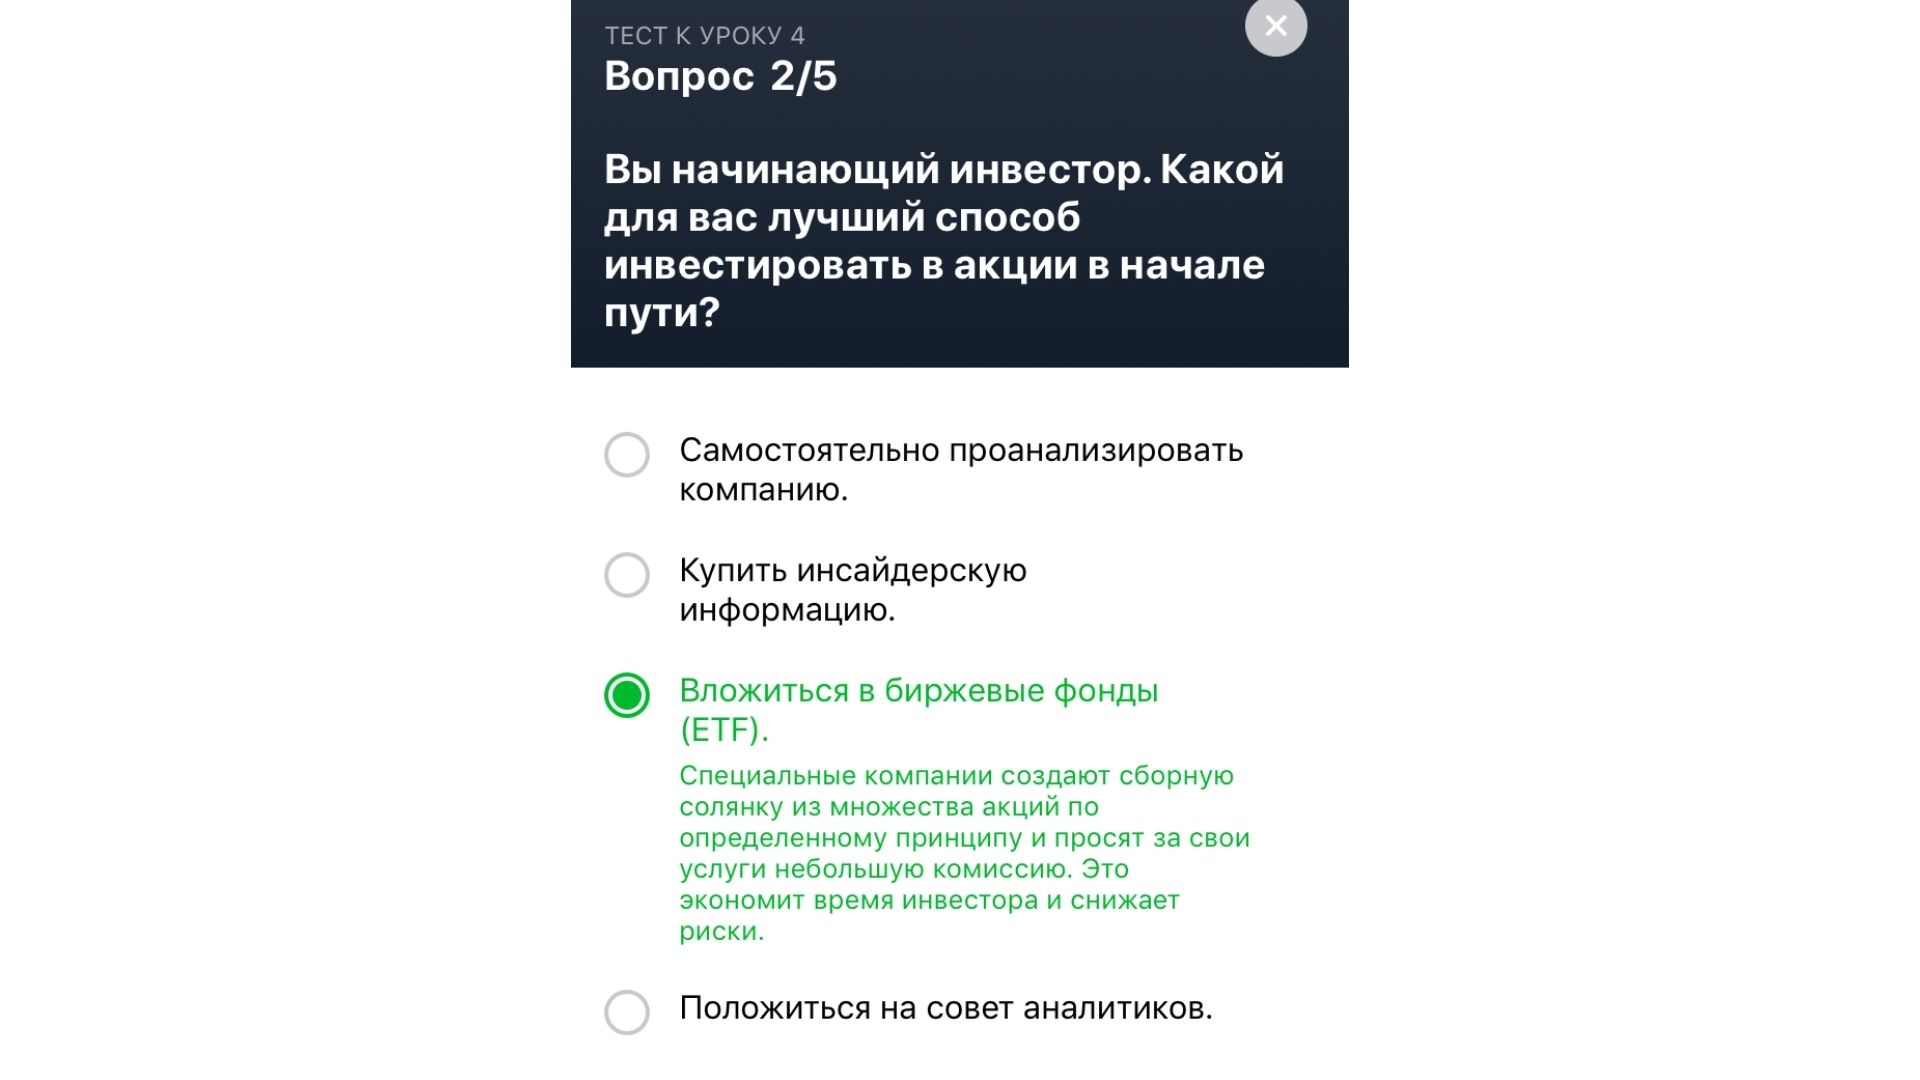
Правильный ответ: Вложиться в биржевые фонды
Вопрос 3. Инвестор держит акции алмазодобывающей компании «Алроса». На одном из рудников случается авария. Производство закрывают, а когда восстановят — не знают. Что делать инвестору?
Вопрос 4. От чего в долгосрочной перспективе зависит цена акций?
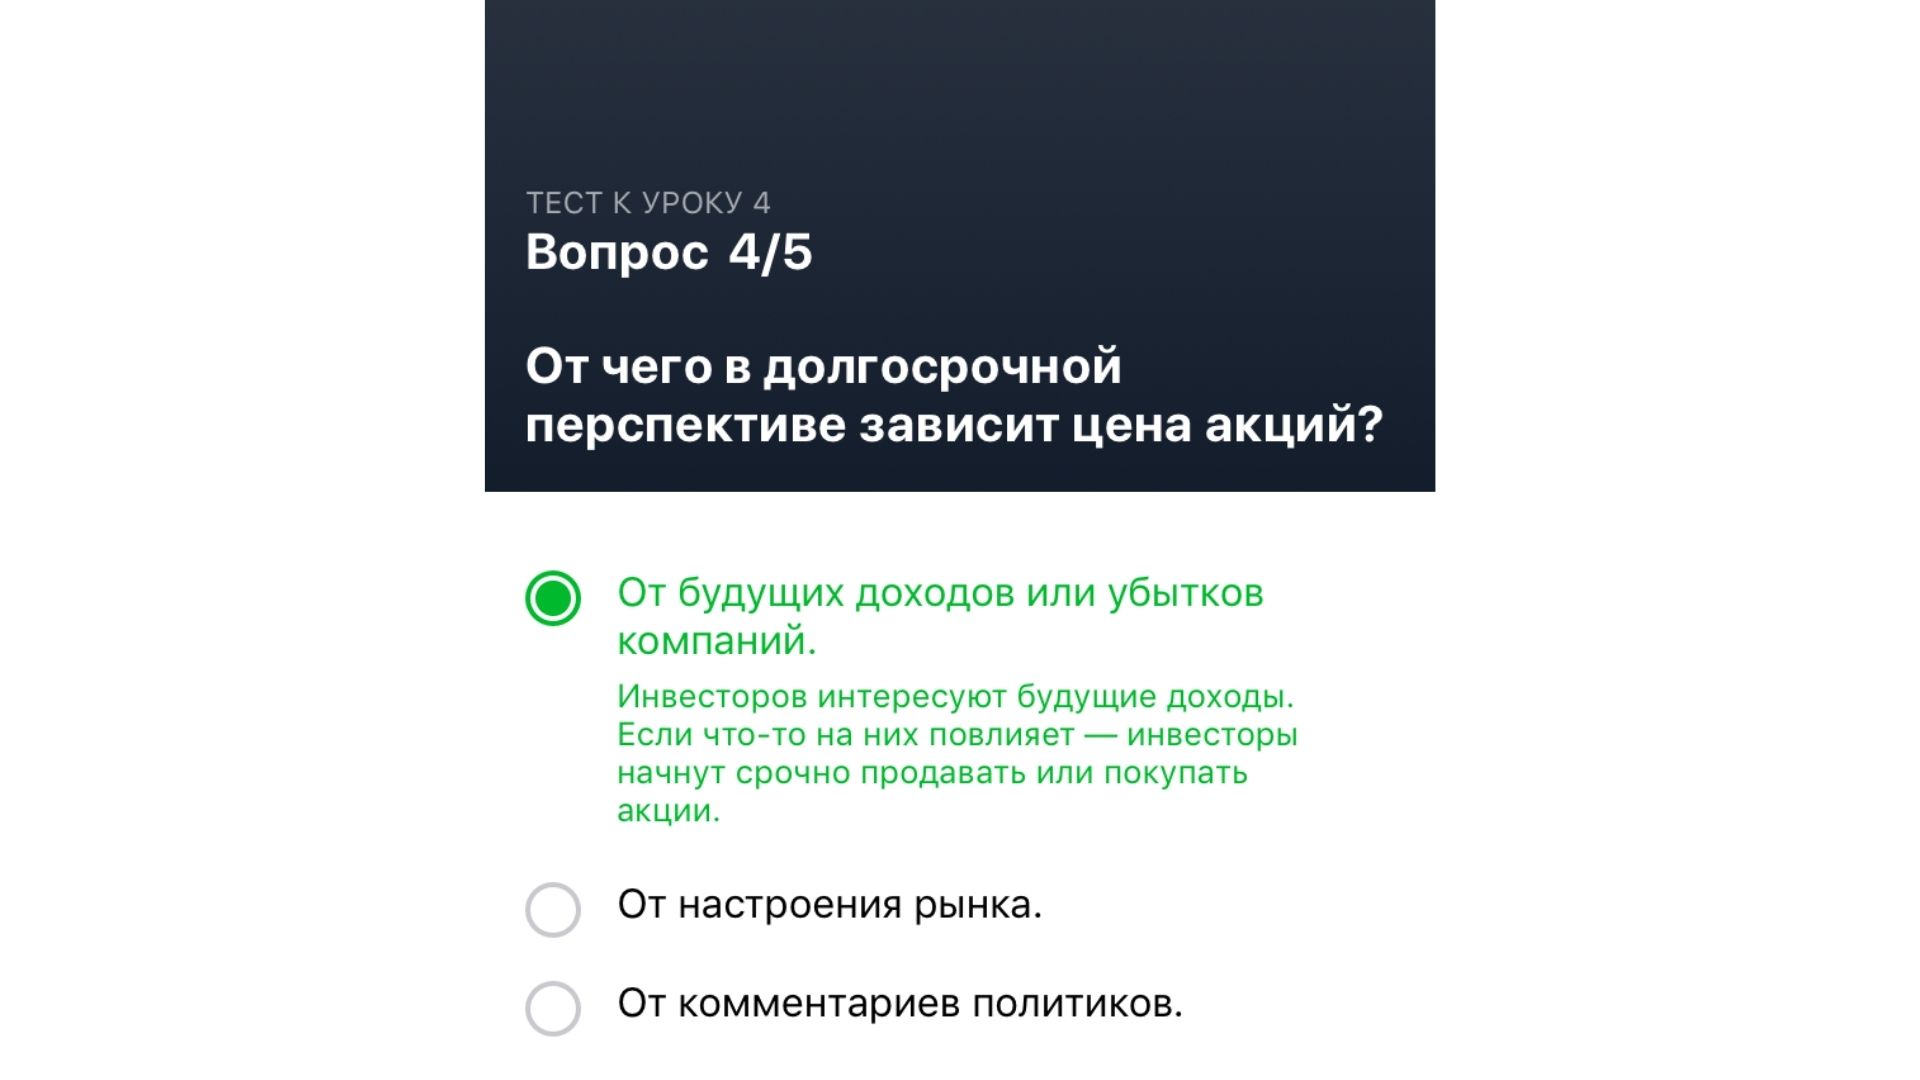
Правильный ответ: От будущих доходов или убытков компаний
Вопрос 5. Допустим, вы все-таки решили инвестировать в акции отдельных компаний. Какой из этих советов подойдёт новичку?
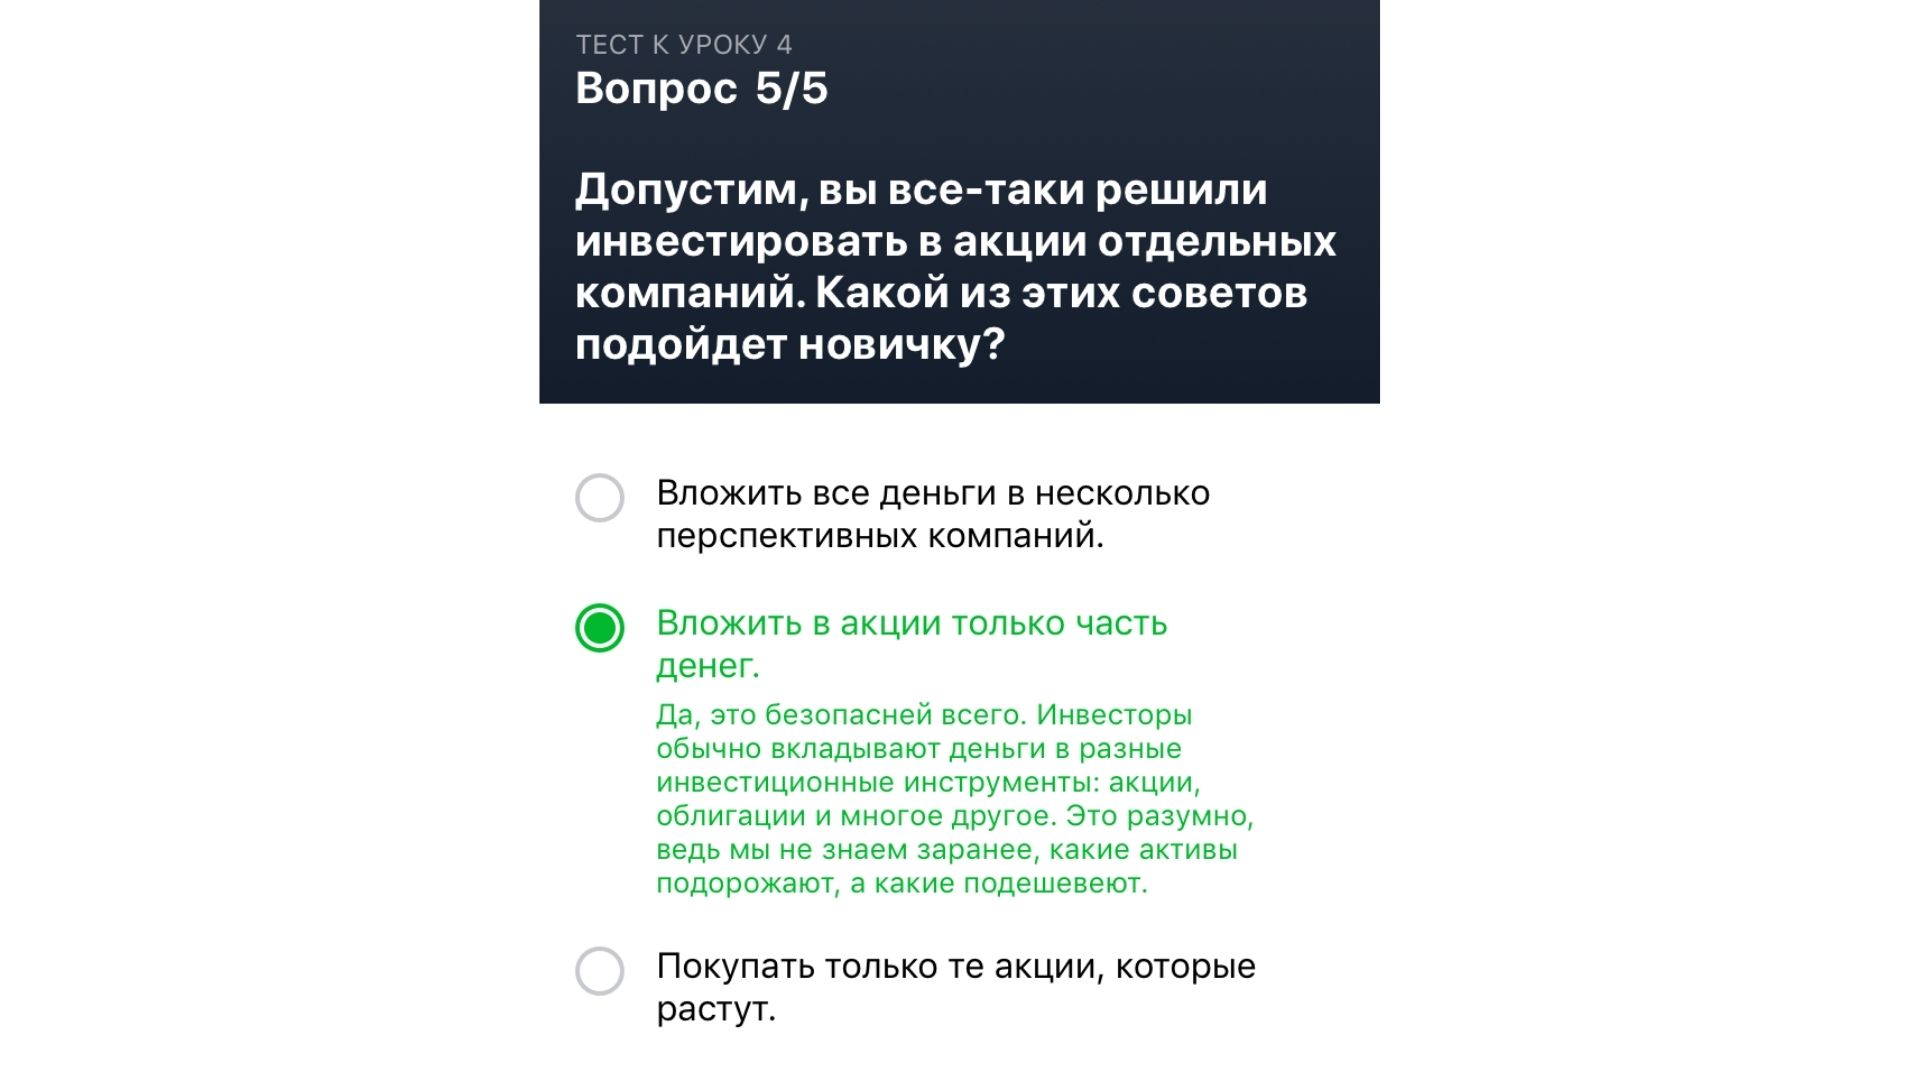
Правильный ответ: Вложить в акции только часть денег
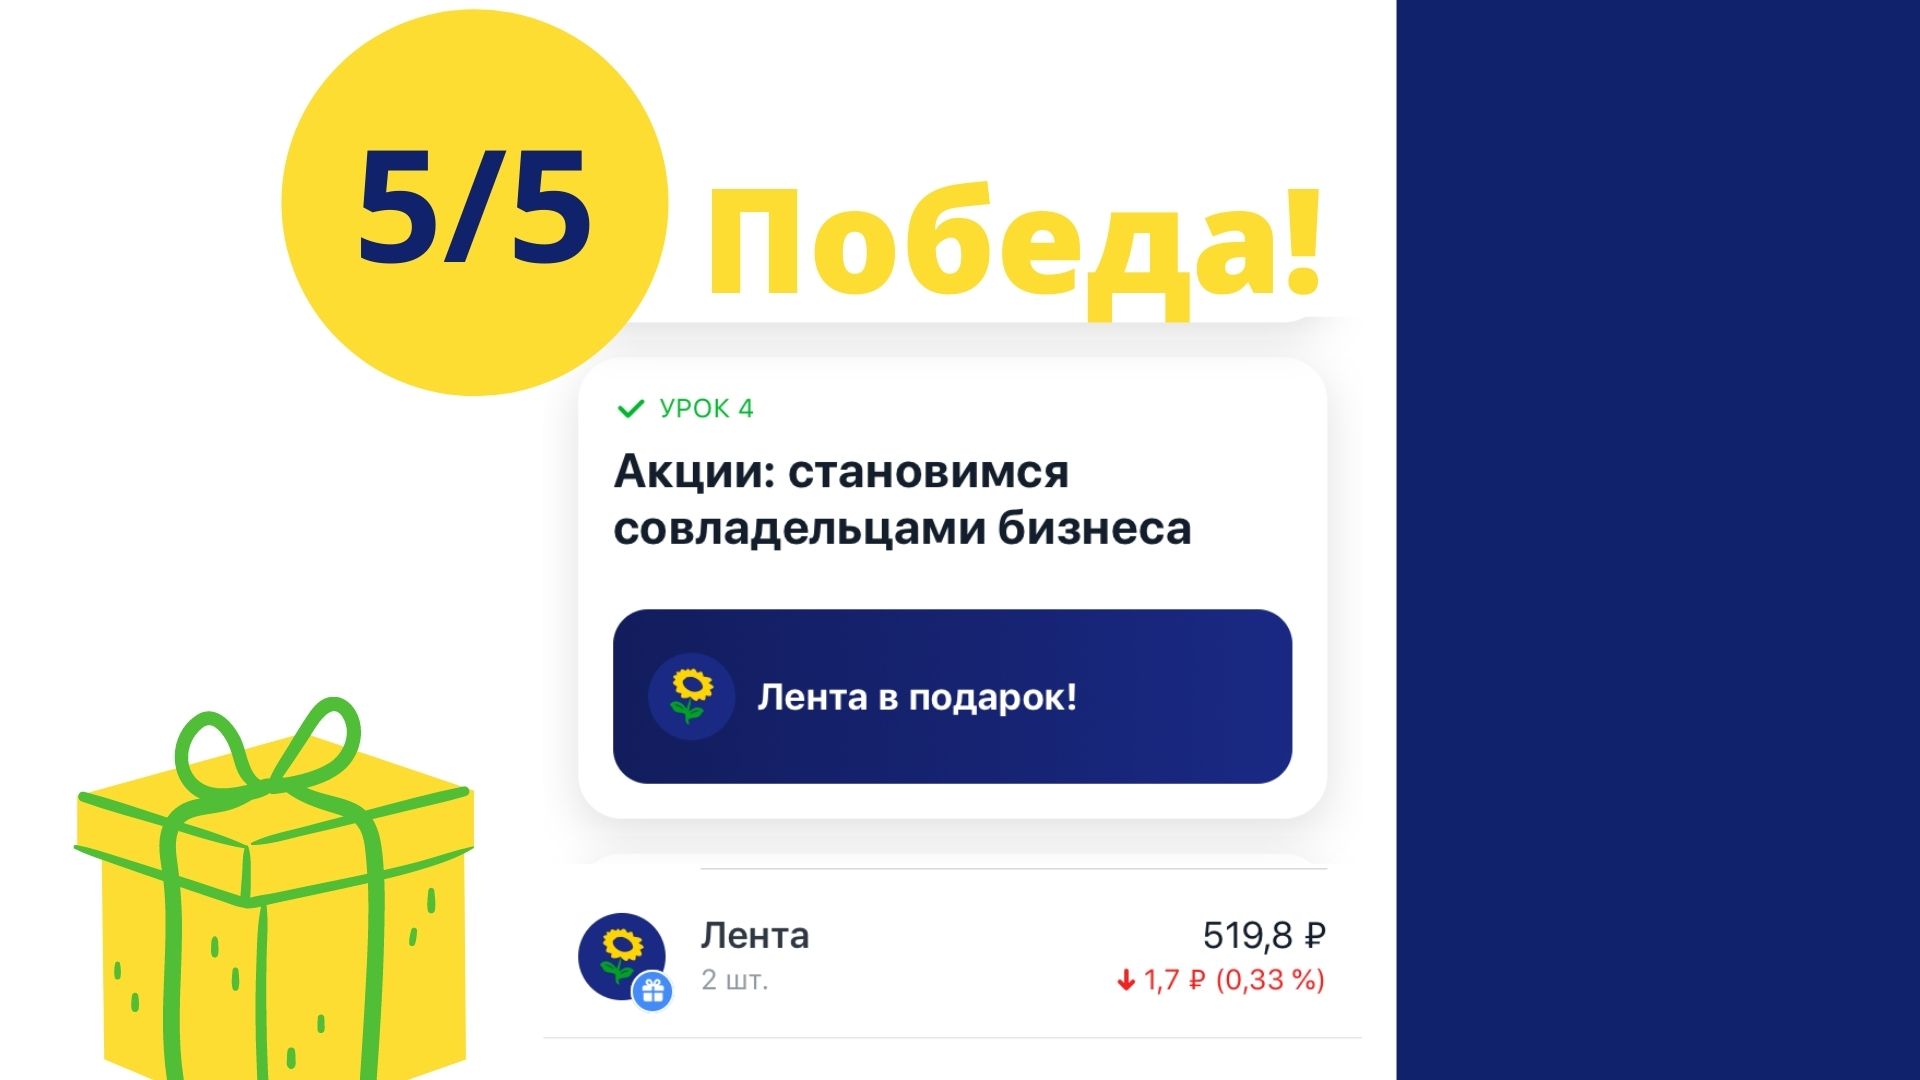
⇒ За пройденный мною тест, после 4-го урока я получил 2 Акции «Лента»
Если вы уже прошли этот тест: Напишите, какие Акций получили вы? Очень интересно! Не нужно регистрироваться для того, чтобы оставить комментарий, просто Введите имя и оставьте пару слов
Куприянов Денис Юрьевич
Источник: nebankir.ru
Шпаргалка для инвестора: облигации
Рассказываем, что такое облигации и как они работают.
Что такое облигация
Облигация — это долговая ценная бумага, которая в основном выпускается на ограниченный срок.
В сделке присутствуют две стороны:
Эмитент — структура, выпустившая эти ценные бумаги для привлечения дополнительного капитала. Эмитент обязан возвратить держателю облигации занятую у него сумму и выплатить определенный процент (купон), если это предусмотрено проспектом эмиссии.
Инвестор — покупая облигации эмитента, по сути предоставляет собственные средства во временное пользование и получает за это доход.
Инвестор выбирает комфортный для его инвестиционных целей срок обращения облигаций (краткосрочные, среднесрочные, долгосрочные). Конкретные условия, а именно номинальная стоимость бумаги, периодичность процентных перечислений (купон) и сроки, определяются во время эмиссии.
Как работает облигация
Для совершения операций с облигациями можно открыть брокерский счет и совершить сделку.
По типу получения дохода облигации бывают процентные и дисконтные.
Наиболее распространенный тип облигаций, обращающихся на российских биржах, процентные облигации — эмитент выплачивает периодический процент (купон) в течение срока обращения облигации. Купоны могут выплачиваются ежегодно, ежеквартально или ежемесячно в зависимости от условий бумаги.
Процентные облигации могут быть:
• С фиксированным купоном — определенный процент от номинальной стоимости выплачивается через установленные заранее промежутки времени. Процентная ставка по облигации известна с момента выпуска и, как правило, одинакова на весь срок обращения бумаги. Для такой бумаги можно составить график купонных выплат с точными суммами и однозначно рассчитать доходность к погашению.
• С переменным купоном — купон фиксируется до даты оферты, после которой процентная ставка меняется в зависимости от конъюнктуры рынка. До оферты новая процентная ставка неизвестна. Такой механизм позволяет эмитенту снизить процентный риск, особенно если выпуск размещается в период высоких процентных ставок с перспективой их понижения. А у инвестора появляется возможность досрочно погасить эти облигации по оферте. В промежутках между офертами такие бумаги ничем не отличаются от облигаций с фиксированным купоном с той лишь разницей, что доходность корректно считать не к дате погашения, а к дате ближайшей оферты.
• С плавающим купоном — процентная ставка привязана к изменению какого-либо индикативного финансового инструмента. Например, к ключевой ставке Банка России, индексу потребительских цен, ставке RUONIA, курсу доллара и др. Как правило, рассчитать размер купона по таким бумагам можно не дальше, чем на один купонный период.
Формула расчета публикуется эмитентом и доступна всем инвесторам. Недостаток — будущую доходность можно лишь прогнозировать. Преимущество — позволяет застраховаться, например, от внезапного изменения рыночных процентных ставок.
Дисконтные (бескупонные) облигации — выплата купона не предусмотрена. Изначально размещаются ниже номинальной стоимости. Доход инвестора составляет разница между ценой покупки бумаги и ценой погашения/продажи.
Классификация по типу погашения номинала
• Погашение номинала полностью в конце срока. По умолчанию сумма номинала выплачивается инвестору в полном размере в дату погашения облигации. Такой тип погашения является самым распространенным среди бумаг на Московской бирже.
• Облигации с индексируемым номиналом. Иногда для облигации плавающим является не купон, а номинальная стоимость бумаги. Такой вид ОФЗ имеет преимущества в моменты высокой инфляции или как страховка от будущего ускорения роста цен.
• Облигации с амортизируемым долгом. Для большинства облигаций, обращающихся на Московской бирже, сумма номинала выплачивается инвестору в полном размере в дату погашения. Однако эмитенту может быть неудобна такая форма заимствований, при которой к дате погашения придется аккумулировать крупную сумму денег для погашения выпуска.
Тогда он выпускает облигацию с амортизируемым долгом, номинал которой погашается частями вместе с купонными выплатами. Эмитенту это позволяет распределить выплату долга равномерно на весь период обращения. Часто такие бумаги встречаются среди муниципальных облигаций.
Инвестору такой тип погашения менее выгоден: после получения части номинала следующие купоны начисляются на остаток стоимости бумаги, за счет чего суммарный доход получается меньше. Однако этот тип облигаций может быть удобен в периоды низких процентных ставок, когда ожидается их повышение. Тогда возвращенную часть номинала можно будет реинвестировать под более высокий процент.
Виды рисков
Цены облигаций могут изменяться в зависимости от макроэкономической ситуации и событий, влияющих на деятельность компании-эмитента. Инвестору следует помнить о возможных рисках при инвестировании:
Риск дефолта. Фиксируется в случае, когда эмитент не в состоянии выполнить финансовые обязательства по ценным бумагам и объявляет себя банкротом. В этом случае инвестор может потерять вложенные деньги: в отличие от депозитов они не защищены системой страхования вкладов.
Облигации не идентичны по уровню кредитного риска в зависимости от типа эмитента. На рынке обращаются государственные, субфедеральные, муниципальные, корпоративные облигации.
• Государственные облигации — эмитентом выступает государство в лице Министерства финансов РФ. Самые распространенные бумаги этой категории — это облигации федерального займа (ОФЗ): обычно обладают относительно высокой ликвидностью, широким выбором сроков инвестирования, низкой вероятностью дефолта эмитента. Из недостатков можно отметить невысокую доходность, которая является компенсацией за низкий кредитный риск.
• Корпоративные облигации — это долговые бумаги отдельных компаний. Их отличает большая, чем по ОФЗ, доходность. Часто купон по ним является переменным.
• Субфедеральные и муниципальные облигации. Эмитент — субъекты РФ (субфедеральные) и муниципальные образования (муниципальные). Рынок этих облигаций небольшой, что сказывается и на ликвидности. При этом доходность у бумаг немного выше за счет более низкой надежности. Покупать облигации регионов из-за более высокой доходности и считать их при этом равными по надежности государственным некорректно.
Инфляционный риск. Прибыль по ценным бумагам и фактический доход стоит корректировать на размер инфляции. При неблагоприятной экономической ситуации существует риск получения отрицательной реальной доходности, когда получаемый процент не покрывает инфляцию. Долгосрочные инвестиции больше подвержены инфляции, нежели краткосрочные.
Процентный риск. Наблюдается при росте среднерыночной ставки по облигациям со схожими условиями. Облигации с процентом ниже рыночного снижают доход инвестора. На этот вид риска, как правило, влияет ключевая ставка ЦБ РФ. Чем длиннее облигация по сроку, тем больше ее цена зависит от изменения процентных ставок.
Риск реинвестирования. Предполагает реинвестирование полученных доходов (купонов) по сниженной процентной ставке по сравнению с приобретенной. Этот риск проявляется при падении процентных ставок на протяжении длительного периода.
Валютный риск. Инвестирование может проходить как в российском рубле, так и в евро или долларах. Вложение в иностранные активы сильно зависит от колебаний курса валют.
По законодательству все расчеты на территории РФ осуществляются в рублях. Подавляющее большинство облигаций, обращающихся на внутреннем рынке и доступных для частного инвестора, номинированы в национальной валюте. Торги проходят главным образом на Московской бирже.
Облигации, номинированные в иностранной валюте (в основном в евро и долларах США), называются еврооблигациями. Основные объемы торгов еврооблигаций проходят на внебиржевом рынке, некоторые бумаги доступны и на Московской бирже.
Кредитный риск. Важным показателем при анализе облигаций является кредитный рейтинг. Снижение платежеспособности эмитента отражается на его репутации на рынке ценных бумаг и цене облигации.
Кредитный рейтинг — это оценка эмитента на основе комплексного анализа компании, учитывающего финансовое состояние, качество корпоративного управления и уровень бизнес-рисков. Агентство формирует мнение о кредитоспособности компании в целом или относительно ее конкретных обязательств. По сути, присваивая рейтинг, оценивается способность эмитента облигаций выполнять взятые на себя финансовые обязательства по этим облигациям, то есть погасить их вовремя и выплатить по ним доход.
Разные выпуски облигаций могут иметь разный рейтинг, даже у одной и той же компании. А отсутствие кредитного рейтинга выпуска означает отсутствие мнения кредитного рейтингового агентства о кредитном риске данного выпуска облигаций.
Рейтинговая шкала — это система рейтинговых категорий, отражающая мнение Агентства о вероятности дефолта. Выражаются в буквах и символах, от самого высокого уровня надежности (например ААА) до самого низкого (ССС). Единой общемировой или даже общероссийской системы рейтингов не существует. Однако кредитные рейтинги разных агентств, особенно высокие, обычно сопоставимы друг с другом.
Вместе с рейтингом агентства публикуют прогноз по нему: например, «стабильный», «позитивный» или «негативный». Он показывает, ожидают ли аналитики, что финансовое положение организации в ближайший год изменится и в какую сторону.
Агентство пересматривает рейтинг той или иной компании на регулярной основе.
Ликвидность облигаций
Ликвидность — это способность актива быстро и без потерь в стоимости быть купленным или проданным по рыночной цене. При выборе облигации инвестору стоит обращать внимание на показатель ликвидности.
Риск ликвидности заключается в вероятности не продать облигации раньше окончания срока действия по справедливой цене. Особенно, если инвестор принимает решение срочно продать принадлежащие ему облигации — покупателя может просто не найтись. Этот риск возможен при низкой известности эмитента и небольшом количестве сделок с его долговыми ценными бумагами.
Облигации можно подразделить на:
— Высоколиквидные облигации — это облигации, которые можно продать без снижения их цены;
— Низколиквидные и неликвидные — маловероятно продать за короткий промежуток времени, не снизив их стоимость.
На что еще стоит обращать внимание при оценке ликвидности
• Среднедневной оборот торгов — чем больше сделок по облигации проходит в течение дня, тем больший объем бумаг может реализовать инвестор в короткие сроки.
• Оборот, включающий в себя только крупные сделки — согласно некоторым теориям, оборот отдельно по категориям сделок может оказаться более показательным для оценки ликвидности, чем значение совокупного оборота.
• Количество дней без сделок — чем больше число таких дней, тем менее ликвидна облигация
• Объем выпуска — чем больше бумаг находится в обращении, тем больше вероятность реализовать необходимый объем через торги на бирже.
• Кредитный риск — зачастую более рискованные облигации высокодоходными в большей степени подвержены спекуляциям, соответственно, активность торгов по ним выше и выше ликвидность.
• Волатильность — повышенная волатильность также может позитивно повлиять на оборот торгов и ликвидность облигации.
• Публичность эмитента — чем больше компания раскрывает информации о своей деятельности, тем более привлекательными являются ее ценные бумаги.
• Встроенные в облигацию опции — такие особенности, как конвертируемость, наличие оферт put/call и другие опции также могут повлиять на ликвидность облигации.
Какие налоги платит владелец облигаций
Налогообложение операций с ценными бумагами регламентируется статьей 214.1 части 2 Налогового Кодекса РФ. Ставка налога на доходы физических лиц резидентов РФ составляет 13%.
C 2021 г. купоны по всем облигациям без исключения, включая ОФЗ, муниципальные и корпоративные, независимо от даты выпуска и величины купонной ставки входят в налоговую базу и облагаются налогом по ставке 13% (15% при превышении совокупного дохода 5 млн руб.). Налоговым агентом выступает брокер.
Больше полезной информации для инвесторов вы найдете на BCS Express.
Источник: vc.ru
Облигации
Облигациями называются ценные бумаги с фиксированным доходом, по которым эмитент обязуется выплачивать владельцу облигации по определенной схеме сумму процента и, кроме того, в день погашения — номинал облигации. Существуют два основных отличия облигаций от ценных бумаг денежного рынка. Во-первых, практически все облигации продаются по номиналу с последующей выплатой процента. Во-вторых, срок погашения облигаций превышает год и может иметь протяженность в несколько десятков лет.
В зависимости от типа их эмитента облигации подразделяются на:
государственные — эмитентом является государство (в России — в лице Министерства финансов);
– облигации государственных учреждений (в лице министерств и ведомств);
– муниципальные — эмитентом являются местные органы власти.
– корпоративные — эмитентом являются юридические лица (чаще открытые акционерные общества;
– иностранные — эмитентом являются правительственные учреждения и корпорации других стран.
Все больше российских компаний обращаются к выпуску облигаций как способу привлечения дополнительных финансовых ресурсов для выполнения своих долгосрочных инвестиционных программ. Так почему же облигации, и как они работают?
Облигация или «бонд» (англ. Bonds) – долговая ценная бумага, содержащая обязательство эмитента выплатить ее владельцу (кредитору) стоимость этой ценной бумаги по окончании установленного срока и периодически выплачивать определенную сумму в виде процента.
Для эмитента (юридическое лицо, выпустившее облигацию) — это получение кредита минуя банк и на более длительный срок, а для держателя — это больший процент, чем по банковскому вкладу. Выплачиваемый процент называется купонным или просто купоном, так как он обычно выплачивается по предъявлении отрезных талонов.
Облигации выпускаются государством, местными властями или компаниями. Правда, держатель облигации не становится совладельцем компании, а является только ее кредитором, но проценты по облигациям выплачиваются в первую очередь даже при ликвидации компании по сравнению, например, с акциями. Кроме того, облигации могут быть предъявлены к досрочному погашению.
При покупке облигации инвестору желательно узнать кредитную историю эмитента и всегда ли строго соблюдался график выплат процентов по предыдущим облигациям, задерживались ли выплаты при погашении облигаций. Облигации могут быть как именные, так и на предъявителя, процентными и беспроцентными. Также существует классификация по степени надежности, срокам погашения, по методам выплат.
Размещение облигаций производится на первичном рынке, где производится продажа новых выпусков ценных бумаг, а будучи проданными, облигации активно обращаются на вторичном рынке, т.е. на рынке ранее выпущенных ценных бумаг. Продажа бумаг на вторичном рынке обеспечивает одно из важнейших свойств ценных бумаг — ликвидность, т.е. способность превращаться в деньги.
Как и другие ценные бумаги облигации обращаются — покупаются, продаются, закладываются — на фондовых биржах (ММВБ, РТС, СПВБ и др.). Так, например, ММВБ (Московская межбанковская валютная биржа) является первой и ведущей в России торговой площадкой, где организуются размещения и вторичные торги по корпоративным облигациям ведущих российских компаний и банков — «Газпром», «Лукойл», «Тюменская нефтяная компания», Сбербанк и др. Основной объем сделок купли/продажи облигаций регистрируется на бирже в системе электронных торгов. По наступлению срока погашения облигация выкупается, т.е. выплачивается сумма долга инвестору.
Главное преимущество облигаций — низкие риски, а значит, держатель гарантированно получит внесенную им сумму. Стоит заметить, что чем меньше риски, тем меньше и доходность. На это тоже стоит обратить внимание. Покупатель облигаций выбирает надежность и предсказуемость. Особенно это касается облигаций государственных и платежеспособных компаний.
На российском рынке ценных бумаг большой выбор облигаций с различным уровнем рисков и доходности, поэтому свой инвестиционный портфель можно формировать по своему желанию и финансовым возможностям.
Облигация — разновидность ценных бумаг, выпускаемых государством, муниципальными органами, компаниями, банками, корпорациями как долговое обязательство для привлечения дополнительных денежных средств. Заемщик, выпускающий облигацию, обязуется выплатить кредитору (держателю облигации) через обусловленное в облигации время и саму ссуду (нарицательную стоимость облигации), и ссудный процент, представляющий собой часть прибыли, полученной благодаря займу.
По облигации заемщики отвечают своим имуществом, т.е. в случае неплатежеспособности заемщика его имущество может быть продано в оплату долгов. Облигации являются менее рискованными ценными бумагами, чем акции.
В отличие от последних, облигации являются твердо доходными бумагами, т.е. их владелец получает заранее установленный доход в виде фиксированной процентной ставки, которая может лишь незначительно изменяется в ответ на изменения банковских ставок. Чаще всего процент выплачивается равными порциями на протяжении всего срока действия обязательства — по полугодиям или ежегодно. По некоторым облигациям проценты могут выплачиваться в виде разницы между ценой, по которой облигации выкупаются в момент погашения, и ценой, по которой они были проданы держателям. Для владельцев облигации акционерных обществ характерно то, что они не пользуются правами акционеров, т.е. не имеют права на участие в прибылях компании и права голоса при решении вопросов деятельности компании. Средства, привлекаемые корпорациями путем выпуска облигации, направляются в основном на увеличение производственных инвестиций.
Несколько иной экономический смысл имеют государственные облигации. Как и другие ценные бумаги, облигации покупаются, продаются, закладываются на рынке ценных бумаг, в том числе и на фондовой бирже. Существуют различные виды облигаций: именные облигации и облигации на предъявителя; обычные облигации и конверсионные облигации; промышленно доходные облигации (выпускаются муниципальными органами США для финансирования проектов промышленного развития) и другие. Существуют и такие облигации (они получили широкое распространение в нашей стране), доход по которым выплачивается путем их розыгрыша и выплаты «выигрышей».
На рынке ценных бумаг обращается несколько видов облигаций. Описание и краткие характеристики каждого вида приведены ниже.
1. В зависимости от эмитентов облигации подразделяются на:
– облигации иностранных заемщиков (зарубежных компаний или государств).
Самым динамично развивающимся в России является рынок корпоративных облигаций, то есть облигаций, выпускаемых предприятиями и компаниями.
2. Облигации принято делить по срокам погашения. Дата, после наступления которой инвестор более уже не получает выплат по облигации, называется сроком (датой) погашения. Срок, в течение которого облигации будут подлежать погашению (выкупу) обуславливается заранее при выпуске займа. Облигации со сроком погашения до 5 лет рассматриваются как краткосрочные: со сроком погашения 6-15 лет — как среднесрочные; более 15 лет — как долгосрочные.
3. В зависимости от того, какие выплаты производит эмитент по выпущенным облигациям, различают:
– облигации, по которым в течение некоторого периода производятся процентные выплаты одинаковой величины, а номинальная стоимость выплачивается в момент погашения. Подобные облигации называют купонными облигациями. Этот вид облигаций является самым распространенным в большинстве стран мира;
– облигации, по которым проценты выплачиваются только в момент погашения облигации вместе с ее номинальной стоимостью. Такие облигации называют бескупонные облигации;
– облигации, по которым выплачивается только их номинальная стоимость без процентов – так называемые облигации с нулевым купоном и т.д.
4. Выплата процентов по облигациям производится по купонам. Купон – это часть облигации в виде вырезного талона, который отделяется от облигации и предъявляется для получения указанной на нем купонной (процентной) ставки. По способам выплаты купонной ставки (или процентов) облигации подразделяются на шесть видов:
– облигации с фиксированной купонной ставкой – процент по облигациям выплачивается в фиксированном размере в течение всего срока действия облигации;
– облигации с плавающей купонной ставкой – размер выплачиваемых процентов изменяется в зависимости от ситуации на рынке;
– облигации с равномерно возрастающей купонной ставкой по годам займа – размер каждых последующих выплачиваемых процентов повышается на определенную величину по сравнению с предыдущими. Такие облигации называют индексируемыми облигациями и выпускают в условиях инфляции;
– облигации смешанного типа – часть облигационного срока проценты по облигации выплачиваются по фиксированной ставке, часть срока – по плавающей;
– облигации с минимальным или нулевым купоном. Такие облигации продаются по цене ниже номинальной стоимости, то есть предполагают скидку (дисконт). Доход по этим облигациям выплачивается в момент их погашения по номинальной стоимости и представляет разницу между номинальной и рыночной ценой, то есть купить подобную облигацию можно дешевле, а погасить дороже;
– облигации с оплатой по выбору – владелец облигации может выбирать альтернативные варианты погашения облигации (например, не деньгами, а облигациями нового выпуска и т.д.)
5. Виды облигаций по степени обеспеченности:
– Обеспеченные облигации — обеспечены залогом какого-либо движимого или недвижимого имущества предприятия. При этом применяются различные виды обеспечения.
– Облигации, обеспеченные закладными под недвижимость. Финансирование с использованием облигаций, обеспеченных закладными под недвижимость, было широко распространено в начале 20 века. В тот период происходило интенсивное наращивание основных производственных фондов, и компании использовали имеющиеся фонды в качестве обеспечения.
Это было особенно характерно для железных дорог (в том числе, и в России) и металлургической промышленности. Однако в дальнейшем выяснилось, что заклад недвижимости вовсе не страхует инвесторов от потери существенной части своих средств в случае банкротства, поскольку реализация заложенной недвижимости была достаточно сложным процессом. В результате, большинство корпораций в дальнейшем отказалось от выпуска облигаций под обеспечение недвижимостью в пользу необеспеченной задолженности. В настоящее время облигации, обеспеченные недвижимостью, в США применяется, в основном, в газовой промышленности и электроснабжении.
– Облигации, обеспеченные оборудованием. Данные облигации выпускаются с целью покупки оборудования, в основном применяются транспортными компаниями (авиационными и железнодорожными). При этом титул собственности по приобретаемому имуществу возлагается на доверенное лицо, эмитент не становится собственником до момента погашения облигаций.
Если эмитент прекращает платежи по облигациям, то доверенное лицо продает обеспечение и ликвидирует задолженность, не прибегая к процедуре банкротства в отношении эмитента. Данный тип облигаций обычно предусматривает серийное погашение, т.е. часть эмиссии погашается каждый год после выпуска. При этом размер погашаемого займа превышает величину амортизации по обеспечению, таким образом, чем дольше обращаются облигации, тем надежнее они становятся.
– Облигации, обеспеченные ценными бумагами. В данном случае обеспечением служат ценные бумаги, имеющиеся у эмитента облигаций. При этом стоимость ценных бумаг должна превышать объем задолженности примерно на 30%. Данные облигации выпускаются достаточно редко, объектом залога обычно выступают ценные бумаги дочерних компаний.
– Облигации, обеспеченные пулом ипотечных кредитов. Данный вид облигаций выпускается под обеспечение уже выданных ипотечных кредитов. Происходит это следующим образом — финансовая организация выдает кредиты под недвижимость, а затем выпускает облигации, обеспечением которых служат платежи по этим кредитам. Фактически, это вариант секьюритизации задолженности.
– Облигации, обеспеченные активами. Данный тип облигаций является типичным примером секьюритизации задолженности. Обеспечением по таким облигациям служат ожидаемые потоки денежных платежей, чаще всего, платежей по выданным кредитам. Типичный пример таких облигаций следующий. Банк или финансовая компания выдает кредиты.
Затем данные кредиты объединяются в пул, и помещаются в специально создаваемый трастовый фонд. Этот фонд выпускает облигации, обеспечением которых служат предстоящие платежи в фонд по выданным кредитам. Наиболее принятым обеспечением обычно служат кредиты, выданные под автомобили, предстоящие платежи по кредитным картам и др. Кроме того, обеспечением могут служить и предстоящие платежи по экспортным контрактам. Такой принцип применяется, в частности, в Латиноамериканских странах предприятиями нефтегазовой отрасли, экспортерами цветных металлов и продуктов питания.
– Необеспеченные облигации — представляют собой общее право требования, не имеют специального обеспечения. При отказе производить выплаты по облигациям, никакое конкретное имущество не может быть арестовано, т.е. кредиторы не имеют какой-либо дополнительной защиты. Выпуск необеспеченных облигаций могут позволить себе крупнейшие корпорации (в США — IBM, ATклассическим» видом облигаций.
• Облигации с переменным купоном. Размер купона по таким облигациям не известен заранее. При этом эмитент облигации объявляет ставку купона на следующий купонный период.
Облигации с переменным купоном не имели большого распространения до начала 80-х годов прошлого столетия, однако по причине резких колебаний процентных ставок в этот период времени получили большое распространение. Облигации с переменным купоном широко применяются при осуществлении выпуска еврооблигаций. Среди облигаций с переменным купоном можно выделить ряд видов.
• Облигации с отсроченными купонными платежами. По данным облигациям выплата купонных платежей начинается не сразу после выпуска облигации, а спустя несколько лет. Это дает эмитенту определенную передышку с обслуживанием выпускаемых облигаций. Данный тип облигаций применяется, например, при осуществлении поглощения компании за счет выпуска облигаций.
• Облигации с увеличивающимися купонными платежами. Данные облигации похожи на облигации с отсроченными купонными платежами, с той разницей, что купон по ним платится и в первые годы, однако величина купона устанавливается на достаточно низком уровне, а в дальнейшем повышается.
• Облигации с плавающей процентной ставкой. Ставка купона по таким облигациям привязывается к некоторым макроэкономическим показателям, в качестве которых обычно выступает: доходность государственных ценных бумаг, ставка межбанковских кредитов (LIBOR). При этом размер купона устанавливается обычно как доходность базового инструмента плюс определенная надбавка – «спрэд».
Например, компания выпускает облигации, ставка купона по которым привязана к ставке LIBOR. Купон выплачивается каждые полгода, в этом случае в качестве базовой ставки берется ставка LIBOR по 6-месячным кредитам. Одной из разновидностей облигаций с переменным купоном являются облигации, ставка купона по которым может колебаться в определенных границах, т.е. известна минимальная и максимальная возможная граница колебаний процентной ставки. Сравнительно экзотическим вариантом облигаций с переменным купоном являются облигации с плавающей ставкой.
• Облигации с пересматриваемой процентной ставкой. Данный тип облигаций предполагает, что процентная ставка по облигациям периодически пересматривается таким образом, чтобы цена облигаций была равна определенной величине, обычно близкой к номиналу (в американской практике — обычно 101% номинала (Fabozzi)). Отличие таких облигаций от облигаций с плавающей процентной ставкой состоит в том, что если по первым купон отражает спрэд, фиксированный на момент выпуска облигации, то во втором случае купон будет отражать изменение текущих рыночных условий. Облигации с пересматриваемой процентной ставкой обычно применяются при выпуске сравнительно низко надежных, спекулятивных операций, с целью компенсировать инвестору возможное снижение кредитного рейтинга компании.
– Индексируемые облигации. Вариантом облигаций с переменным доходом являются индексируемые облигации. В этом случае номинал облигации постоянно пересчитывается с учетом роста какого-либо индекса, и доход начисляется с учетом изменения номинала. Чаще в качестве индекса используется индекс инфляции (индекс потребительских цен), и такие облигации позволяют инвестору чувствовать себя защищенным от изменения цен. Однако возможно и использование других индексов.
– Инфляционно-индексируемые облигации. Наибольшее распространение облигации, имеющие привязку к темпам инфляции (инфляционно-индексируемые облигации), имеют в Великобритании и Канаде, где в такой форме частично выпускаются государственные ценные бумаги, а также в странах с высокой и нестабильной инфляцией.
– Валютно-индексируемые облигации. Валютно-индексируемые облигации практически аналогичны облигациям, выпускаемым с номиналом в иностранной валюте. При этом в некоторых случаях государственное регулирование запрещает или затрудняет выпуск облигаций с номиналом в иностранной валюте, и эмитенты облигаций выпускают облигации с номиналом в национальной валюте и переменным купоном, рассчитывающимся таким образом, чтобы обеспечить инвестору постоянный доход в валюте. Валютно-индексируемые облигации широко применяются в странах, характеризующихся существенной макроэкономической нестабильностью.
– «Структурированные» облигации. Структурированными называются все облигации, имеющие платежи, поставленные в зависимость от каких-либо других финансовых показателей, таким образом, к структурированным облигациям относятся и облигации с переменным купоном, и инфляционно-индексируемые облигации, и конвертируемые облигации. «Структурированность» состоит в том, что такую облигацию можно считать как бы состоящей из обыкновенной облигации и производной ценной бумаги — опциона или фьючерса, за счет этого опциона платежи по облигации ставятся в зависимость от цены акции, портфеля акций, фондового индекса, цены товара или индекса цен товарной группы.
– Облигации с участием. По этим облигациям купонный процент привязан к прибыли предприятия. Обычно купонный процент по таким облигациям состоит из фиксированной составляющей и надбавки, поставленной в зависимость от прибыли предприятия или дивиденда по акциям. Облигации с участием применяются крайне редко. Применяться облигации с участием могут, например, при привлечении средств инвесторов кооперативами.
– «Доходные» облигации. По данным облигациям проценты выплачиваются только в том случае, если в течении соответствующего купонного периода предприятие заработало прибыль. При этом, как и по привилегированным акциям, процент может быть кумулятивным или некумулятивным. Данные облигации выпускались в США при реорганизации обанкротившихся железнодорожных компаний (поэтому их называют еще «облигациями урегулирования»). Позднее стали выпускаться и другими предприятиями, в основном, при изменении структуры капитала, выкупа контрольного пакета за счет кредита и.т.д.
– Облигации с глубоким дисконтом — Это как бы промежуточная форма между дисконтными и купонными облигациями. Данный вид облигаций предусматривает купонные выплаты, однако ставка купона устанавливается значительно ниже рыночных процентных ставок. Поэтому эти облигации также продаются по цене, значительно ниже номинала.
7. Специальные виды облигаций.
– Голосующие облигации – облигации, обеспечивающие инвестору право голоса на собрании акционеров. По сути, представляют собой гибридный инструмент между облигациями и обыкновенными акциями, фактически, это примерно то же самое, что обыкновенные акции с фиксированным дивидендом и известным сроком выкупа. Большого распространения данный вид ценных бумаг не имеет, возможно это связано, в частности, с системой налогообложения, принятой в большинстве стран, в соответствии с которой процентные платежи (в.т.ч. по облигациям) уменьшают налогооблагаемую прибыль, в то время как выплата дивидендов по акциям производится из чистой прибыли. Соответственно, попытка выпустить голосующую облигацию будет попыткой фактически выпустить акцию, платежи по которой трактуются как выплаты по заемным средствам.
– Двухвалютные облигации – облигации, предусматривающие выплату купона в одной валюте, а погашение номинала — в другой. Двухвалютные облигации иногда применяются при размещении ценных бумаг на иностранном финансовом рынке (иностранные облигации).
– Серийные облигации — Представляют собой пакет из нескольких серий облигаций с различными сроками до погашения. Каждая облигация данного пакета представляют собой обычный вариант облигации, однако размещение серийных облигаций обычно производится единым пакетом, что и отличает данный вид.
– Облигации с варрантом — это комбинация двух бумаг — обыкновенной облигации и варранта на покупку акций. Облигации с варрантом имеют много общего с описанными ниже конвертируемыми облигациями, но основная разница состоит в том, что реализация варранта не означает прекращение действия облигации. При этом облигации с варрантом могут предполагать как возможность отделения варранта от облигации, так и невозможность этого.
– Капитальные ценные бумаги с фиксированным доходом — эти ценные бумаги называются сокращенно FRCS (Fixed Rate Capital Securities) и представляют собой одно из последних нововведений на американском финансовом рынке. Они представляют собой гибридную форму между облигациями и привилегированными акциями.
Этот вид ценных бумаг предусматривает ежемесячные или ежеквартальные фиксированные платежи, а по окончании срока действия данной ценной бумаги гасятся по своей стоимости. В отличие от большинства облигаций, не имеют никакого обеспечения, и в случае банкротства держатели данных ценных бумаг будут иметь право требования после всех должников, но перед акционерами.
Другое отличие от обычных облигаций состоит в том, что эмитент имеет право отсрочить выплату купонных платежей (на срок не более 5 лет). Кроме того, выплата дохода осуществляется раз в месяц или раз в квартал, в отличие от общепринятых по облигациям полугодовых выплат. Эти ценные бумаги предусматривают срок погашения, который, обычно, может быть продлен. Максимальный срок погашения (с учетом продления) не превышает 49 лет.
– Товарные облигации предполагают свое погашение не в денежной форме, а в форме предоставления владельцу облигаций некоего товарного эквивалента. По сути, это товарный фьючерс.
– Конвертируемые облигации. Владелец таких облигаций помимо купонных платежей и права получить номинальную стоимость, имеет также возможность конвертировать (обменять) облигации на определенное число других ценных бумаг. Почти всегда речь идет об обмене на обыкновенные акции. Основное отличие конвертируемых облигаций от облигаций с варрантом состоит в том, что варрант может быть отделен от облигации и продаваться отдельно, исполнение варранта никак не связано с облигацией. В отличие от этого конвертируемая облигация может быть только обменена.
Идея выпуска конвертируемых облигаций — привлечь инвесторов, которые заинтересованы не только в получении фиксированного дохода, но и росте своих капиталовложений в случае роста акций фирмы. Таким образом, конвертируемые облигации являются для инвесторов «гибридной» ценной бумагой, обладающей свойствами и акций, и облигаций.
Конвертируемые облигации дают эмитенту снизить процентные выплаты, потому что инвестор, приобретающий конвертируемые облигации, согласен примириться с более низким купонным процентом, поскольку имеет дополнительную возможность выигрыша при конвертации.
Конвертируемые облигации, помимо других характеристик, типичных для всех других видов облигаций, обладают также рядом дополнительных характеристик. При этом важно подчеркнуть, что в разных странах конвертируемые облигации могут иметь существенные отличия, которые необходимо принимать во внимание.
Дата конверсии — дата, в которую можно произвести конвертацию. Обычно оговаривается не конкретная дата, а срок, начиная с которого можно производить обмен. Однако в ряде стран, в частности, в Испании, при выпуске облигации фиксируется ряд дат (обычно 2 или 3), в которые может быть проведен обмен.
Конверсионное отношение — количество других ценных бумаг (акций), в которое может быть конвертирована 1 облигация. С конверсионным отношением связано понятие цена конверсии, определяемая как цена акции, получаемая при конвертации. При выпуске конвертируемых облигаций цена конверсии обычно устанавливается на 10-30% выше, чем текущая рыночная цена акции.
Среди конвертируемых облигаций также существует ряд разновидностей. Среди них можно выделить следующие:
– Конвертируемые облигации с нулевым купоном. В англоязычной литературе такие облигации известны под названием LYONS (Liquid Yield Option Notes). Они не предусматривают купонных платежей и реализуются с дисконтом, а в остальном аналогичны обычным конвертируемым облигациям. Одной из особенностей LYONS является то, что в них обычно предусмотрен пут-опцион, т.е. право продать их эмитенту по заранее оговоренной цене. Обычно пут-опцион может быть исполнен каждые 5 лет.
– Обмениваемые облигации представляют собой облигации, обмениваемые на ценные бумаги (акции) другого эмитента. В США это сравнительно редкий тип облигаций, к примеру, к концу 80-х гг. на американском рынке активно продавались подобные облигации всего 12 эмиссий. В Европе обмениваемые облигации получили большее распространение, что связано с распространенной практикой совместного владения корпорациями акциями друг друга. Если компания желает продать свои доли в других корпорациях, то в некоторых случаях это выгоднее сделать путем выпуска обмениваемых облигаций.
– Конвертируемые облигации с обязательной конвертацией. Отличие этих облигаций от обычных конвертируемых облигаций состоит в том, что владелец в течении срока обращения облигации обязан осуществить их конвертацию в другие ценные бумаги (акции). Этот вид облигаций является сравнительно новым в мировой практике, и если в США такие облигации уже получили распространение, то в Европе были осуществлены только единичные выпуски, которые не пользовались большой популярностью.
Понравилась статья? Добавь ее в закладку (CTRL+D) и не забудь поделиться с друзьями:
Источник: studopedia.ru