
Если на руках оказалась некоторая сумма денег, самое неразумное решение — хранить купюры дома. Ежегодно инфляция будет уменьшать их стоимость, и через пять лет сбережения подешевеют как минимум на четверть первоначальной стоимости. Банковский депозит — самое простое решение, однако его прибыльность невелика и даже не покрывает полностью инфляционные потери. Финансовые специалисты советуют инвесторам с небольшим опытом приобрести облигации — наименее рискованные и в то же время достаточно доходные ценные бумаги.
Что такое облигации
Финансовая суть облигаций достаточно проста. Когда частному лицу нужны дополнительные деньги, человек обращается в банк за кредитом или одалживает недостающую сумму у друзей. Если же добавочные средства нужны предприятию, оно выпускает на финансовый рынок свои облигации. Это ценные бумаги, которые фактически являются долговыми обязательствами предприятия или организации-эмитента. Они выпускаются на определённый срок, от нескольких месяцев до десяти и более лет.
Что такое облигации и как на них заработать? Купон по ОФЗ 422 рубля. Заработок на облигациях
Покупая облигации, физическое лицо даёт взаймы предприятию-эмитенту определённую сумму, которая по окончании срока действия облигаций будет ему возвращена. По бумагам с определённой периодичностью выплачивается доход, составляющий фиксированный или плавающий процент от их стоимости. Как правило, доходность такого вложения намного более высока, чем процент банковского депозита. Кроме того, эти ценные бумаги свободно обращаются на финансовом рынке, причём их биржевая стоимость может быть выше или ниже номинала.
Разновидности облигаций
Перед тем как инвестировать в облигации, необходимо хотя бы немного разобраться в том, какие предложения подойдут вам больше всего. На финансовом рынке существуют разные виды этих ценных бумаг, причём отличия заключаются в доходности, надёжности, сроках размещения и т. д.
Надёжность облигаций, как и размер выплачиваемого дохода, зависит от их эмитента.
- Государственные облигации, официально называемые облигациями федерального займа (ОФЗ), считаются наиболее надёжными, а доход по ним слегка превышает средний банковский процент по депозитам. Государство гарантирует возврат вложенных в ОФЗ средств.
- Региональные и муниципальные облигации несколько более доходны, а их надёжность тоже достаточно высока. Впрочем, риски зависят от того, насколько богат регион или муниципальное образование, которое выпустило ценные бумаги в обращение. Приятный бонус: с полученного на все виды гособлигаций дохода не придётся платить НДФЛ.
- Корпоративные облигации — это бумаги, которые выпускают компании, стремящиеся привлекать средства населения. Среди предприятий, которые их выпускают, немало солидных компаний — Газпром, Сбербанк, Роснефть, Северсталь и др., но есть и сомнительные по надёжности предприятия. Выплаты по ним достаточно высоки, однако с суммы дохода, помимо комиссии брокера, придётся уплатить подоходный налог.
- «Народные облигации» — специальные финансовые инструменты, распространяемые через Сбербанк и ВТБ. Срок их размещения составляет 3 года, а доход 8.5 % не облагается НДФЛ.
Выплаты, получаемые инвестором, носят наименование купонов, или купонного дохода. Помимо купонных, существуют ещё бескупонные, или дисконтные, облигации, которые продаются эмитентом ниже своей номинальной стоимости. Доход инвестора заключается в разнице между стоимостью продажи и номиналом.
Облигации для начинающих: как заработать? Доходность, купон, виды облигаций
Кроме того, ценные бумаги различают по срокам размещения:
- краткосрочные облигации, которые погашаются через несколько месяцев после приобретения, но не более чем через год;
- среднесрочные — со сроком погашения от одного до пяти лет;
- долгосрочные облигации, по которым средства размещаются на срок свыше пяти лет.
Риски инвестирования
Перед тем как покупать облигации, необходимо оценить риски инвестирования в эти ценные бумаги. Возможные потери, как правило, связаны:
- с процентной ставкой купонного дохода: если при изменении рыночной конъюнктуры средняя ставка повысится, а вы сделали долгосрочное вложение, то разница между вашей и среднерыночной ставкой будет вашей недополученной прибылью;
- с банкротством эмитента и связанным с ним невыполнением финансовых обязательств;
- с инфляцией: её рост может оказаться более высоким, чем доходность облигаций, и тогда инвестор несёт убытки вместо получения прибыли.
Следует уточнить: покупка облигаций менее рискованна, чем вложение в акции. После банкротства предприятия право на первоочередное получение выплат предоставляется заимодавцам банкрота. Поэтому держатели облигаций обладают высокими шансами получить хотя бы часть стоимости своих ценных бумаг, тогда как акционеры чаще всего остаются ни с чем.
К тому же для повышения надёжности эмитенты нередко выпускают облигации с обеспечением, в качестве которого выступают объекты недвижимости, производственные мощности и другие ликвидные ценности. Необеспеченные бумаги менее надёжны, вследствие чего их заявленная эмитентом доходность гораздо выше среднерыночной.
Поэтому держатели облигаций обладают высокими шансами получить хотя бы часть стоимости своих ценных бумаг, тогда как акционеры чаще всего остаются ни с чем.
Сколько денег нужно для покупки?
Хотя считается, что торговля облигациями рассчитана на крупных инвесторов, это не соответствует действительности. Номинал большинства бумаг, предлагаемых на Московской бирже, составляет всего 1 000 рублей, что делает их превосходным инструментом для накопления. Разумеется, чтобы рассчитывать на получение дохода, следует начинать с нескольких десятков или даже сотен тысяч. Но, если целью инвестирования является сохранение и накопление денег, лучше средства, чем высоконадёжные облигации «голубых фишек» (мощных государственных и частных компаний), сегодня не найти.
Как выбрать облигации для инвестирования
Прежде всего, выбирая доступные облигации для физических лиц, необходимо определиться с целью вложения денег и сроками размещения, а затем проанализировать подходящие и выгодные предложения по ряду параметров.
- Оцените кредитоспособность эмитента. Отличным подспорьем для оценки служат кредитные рейтинги, которые рассчитываются профессиональными рейтинговыми агентствами. Определяя рейтинг, они анализируют финансовую историю, сравнивают размеры активов с величиной долговых обязательств и на основе этого анализа выставляют свои оценки.
- Определите доходность облигаций. Процент купонного дохода показывает размер годовой доходности, но если срок, оставшийся до выплаты, невелик, то и фактическая доходность будет низкой. Кроме того, заявленную доходность всегда нужно сравнивать со среднерыночной: высокий показатель дохода указывает на повышенные риски инвестора.
- Оцените надёжность вложения. Наиболее надёжными являются гособлигации ОФЗ, наиболее рискованными — бумаги частных компаний с сомнительным кредитным рейтингом.
- Оцените ликвидность. Чем чаще инвесторы покупают бумаги определённых выпусков, тем выше их ликвидность. Это означает, что в случае, если вам срочно понадобится продать облигации, вы не потеряете свои вложения. В некоторых случаях можно даже рассчитывать на доход из-за их возросшей стоимости.
- Учтите ставку НДФЛ. В некоторых случаях покупка не облагаемых налогом гособлигаций оказывается более выгодной, чем приобретение более доходных корпоративных бумаг, с которых придётся платить подоходный налог.
Как купить облигации: основные способы заключения сделок
Проще всего купить «Народные облигации», так как они свободно продаются во всех офисах ВТБ и Сбербанка. Инвестировать в остальные виды бумаг можно следующими способами.
Покупка с помощью брокера
Поскольку облигации, как и все прочие ценные бумаги, реализуются через биржу, необходимо вначале зарегистрироваться в одной из брокерских контор, имеющих право совершать биржевые операции. После регистрации и открытия брокерского счёта на ваш компьютер нужно установить специальную программу-терминал, с помощью которой в дальнейшем будут происходить покупки. Кроме того, терминал выполняет поиск облигаций, отвечающих заданным вами требованиям, чем существенно облегчает анализ предложений.
После погашения бумаг деньги с брокерского счёта будут переведены на ваш банковский счёт. Не забывайте, что брокер берёт небольшую комиссию за совершение сделки от вашего имени, а также плату за хранение ценных бумаг в своём депозитарии.
Открытие инвестиционного счёта
Чтобы сделать ценные бумаги доступными для частных лиц, власти предусмотрели возможность открытия индивидуальных инвестиционных счетов (ИИС). С их помощью обычные граждане могут делать инвестиции, причём на льготных условиях. При вложениях размером до 400 тысяч рублей не менее чем на 3 года вам полагается 13%-ный налоговый вычет от инвестированной суммы, что увеличивает доходность бумаг. ИИС тоже открывают через брокера. С его помощью можно инвестировать как в ОФЗ, так и в корпоративные бумаги.
Покупка пая в ПИФ
Многие частные инвесторы предпочитают получать небольшой, но надёжный доход, вкладывая средства в ПИФ облигаций. Паевые инвестиционные фонды оперируют бумагами разных компаний, поэтому вероятность потери средств сводится практически к нулю. С целью диверсификации портфель облигаций фонда заполняется ценными бумагами предприятий разных отраслей, что обеспечивает стабильность доходов. Для инвестора с минимальным опытом операций с ценными бумагами ПИФы считаются оптимальным вариантом вложения средств.
Следует учесть, что в этом случае размеры комиссии будут в несколько раз более высоки, чем при операциях в брокерской конторе или в ИИС. Впрочем, вы можете разместить ваш пай в ИИС, чтобы получить законный налоговый вычет и перекрыть потери.
Резюме
Практика показывает, что средний годовой доход от достаточно надёжных облигаций достигает 10—15 % годовых. Это более выгодное вложение, чем банковский вклад, причём вы в любой момент можете продать ценные бумаги без существенных потерь. Обеспечить сохранность своих накоплений и даже получить небольшой доход вполне возможно, причём без большого риска и без опыта операций с ценными бумагами.
Источник: bond-invest.ru
Что такое облигация простыми словами
Для большинства начинающих инвесторов понятие облигации ассоциируется с чем-то отдаленным и уходящим корнями в МММ. К счастью, времена финансовой темноты прошли. В статье поговорим, что такое облигация простыми словами, чем они отличаются от акций, какие бывают облигации, как их приобретать и продавать, на какую доходность рассчитывать и стоит ли добавить их в инвестиционный портфель.
Что такое облигация простыми словами
Облигации (англ. — bond) являются финансовым активом, приобретая который инвестор может рассчитывать на заявленную прибыль и возврат основного депозита (вложенных средств) в строго определенный срок.
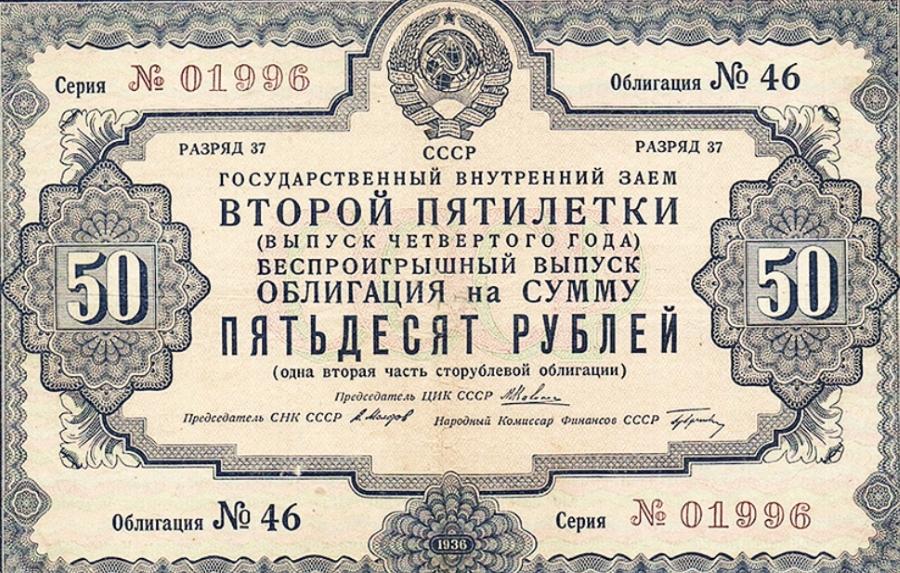
Облигация – это долговая расписка, в которой содержатся определенные условия. В ней присутствуют:
- сведения об эмитенте (организации, выпускающей ценные бумаги),
- уточняется номинал,
- период погашения,
- размер выплаты купона с периодичностью.
Кто может выпускать облигации:
- Государство,
- Компании,
- Муниципалитеты,
- Региональные министерства.
Рекомендуемые брокеры для торговли
- Более 10-лет работы на рынке форекс,
- Доверие 1 000 000 клиентов в 170 странах,
- Минимальный депозит 10$,
- Бонус за регистрацию в 30$ с возможностью вывода заработанной прибыли,
- 4 вида демо-счетов для тестирования, включая NND для скальпига с выводом на межбанковский рынок и молниеносным исполнением ордеров,
- Моментальный автоматический вывод средств,
- Свыше 1000 положительныхотзывов трейдеров.
- Успешно работает с 2006 года,
- 11,06 миллисекунды — средняя скорость исполнения
- Платформа cTrader для высокоскоростного и точного трейдинга,
- Бесплатные обучающие вебинары по торговле,
- 4 лицензии от авторитетных регуляторов,
- 24/5 — круглосуточная техподдержка клиентов,
- Отсутствие комиссий за вывод денег,
- 100$ — стартовая сумма на любом счете.
- Более 12 лет успешной работы на финансовых рынках,
- Крутые аналитики с ежедневными прогнозами,,
- Акция: проверенные годами управляющие со стабильной доходностью 1-5% в неделю,
- Новый сервис по RAMM-инвестированию,
- Пополнение счета без комиссии,
- Вывод средств за 2-3 мин.,
- 98% положительных отзывов клиентов.
- Более 45 лет работы на рынке,
- Доверие млн клиентов в 170 странах,
- Минимальный депозит для IPO 1000$,
- IPO на лучших условиях с хорошей аллокацией,
- Удобное мобильное приложение с полным доступом ко всем инструментам,
- Вывод средств на банковский счет,
- Плавающее плечо,
Эмитент облигаций, будь то государство или компания, выпускает облигации для привлечения финансирования в свою деятельность, как бы беря средства в «долг». При этом эмитент обязуется вернуть их инвестору в полном объеме плюс процент за пользование.
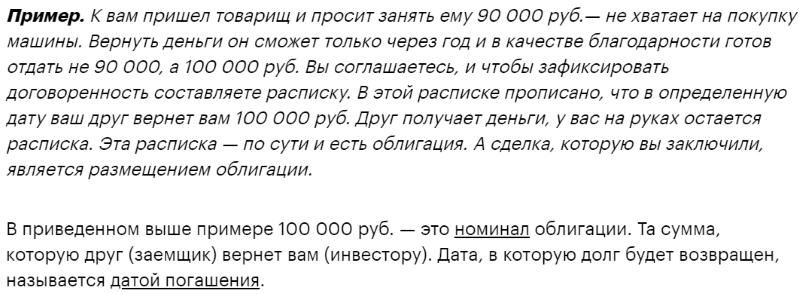
Облигация простыми словами определяется как долговой инструмент и является символом имущественного обязательства должника перед кредитором.
В отличие от обыкновенных акций, представляющих собой имущественный вклад в акционерное общество, включая происхождение прав и обязанностей владельца акции. На практике это означает, что при покупке облигаций мы де-факто предоставляем ссуду их эмитенту.
Размещая облигации на бирже эмитент получает доступ к средствам большого количества инвесторов, а те — возможность заработать. При этом, инвестору даже не нужно ждать их погашения. Облигации можно продать другим инвесторам на вторичном рынке. При этом инвестор сохраняет за собой право на проценты, заработанные до момента продажи, а также получает возможность досрочно вернуть свои деньги.
Следовательно, облигация — это инструмент с гораздо большей гибкостью, чем, например, срочный депозит (большинство вкладов можно прекратить до даты погашения, но тогда мы теряем право на заработанные проценты). Кроме этого, их можно приобрести на средства, внесенные на индивидуальный инвестиционный счет и получить 13% с минимальными рисками. Однако тут есть нюансы, о которых я рассказывал в статье.
Сегодня 99% операций по облигациям происходят в электронном виде, но при желании можно приобрести бумажный формат.
Облигация простыми словами: термины и определения
Решив инвестировать в облигации следует ознакомиться с некоторой терминологией:
- Номинальная стоимость — это установленная цена облигации, определяемая эмитентов при ее выпуске.
- Купон — это аналог понятия «процент», определяемый как сумма прибыли, которую вы получите по приобретенной облигации. Срок оплаты купона определяется условиями приобретения облигации и может быть: месячный, по кварталам, полугодичный или раз в год.
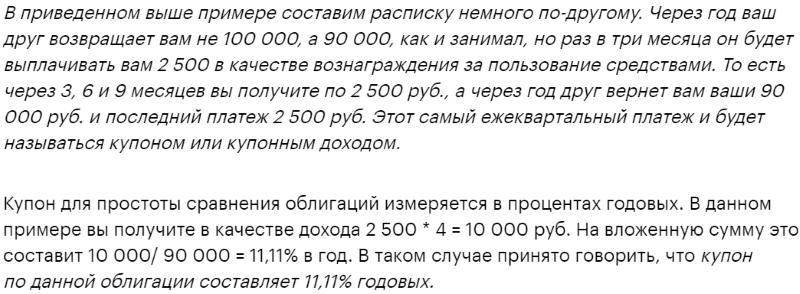
- Накопленный купонный доход или сокращенно НКД — общая сумма дохода по облигации с момента ее приобретения. Одним из преимуществ для инвесторов, является сохранность купонной доходности, даже при досрочной продаже облигации.
- Дата — установленный день, когда облигация истекает и инвестор получает всю стоимость приобретенных облигаций.
- Надежность, которой обладает эмитент, принято называть кредитным качеством. На территории Российской Федерации наибольшая степень надежности свойственна облигациям федерального займа, считающимся своего рода эталоном. ОФЗ выпускаются Министерством финансов, представляющим государство.
Кредитное качество определенных выпусков облигаций и эмитентов оценивается путем присвоения кредитного рейтинга. Эта задача осуществляется сотрудниками рейтинговых агентств, оценивающих:
- перспективы отрасли
- финансовые показатели,
- вероятность банкротства и возникновения претензий.
Наибольшим авторитетом на мировом уровне обладают рейтинги следующих крупных компаний:
- Т;
- Moody’s;
- Standard их держатель получает так называемые бессрочная рента, то есть бесконечный поток процентов.
Также может отличаться метод начисления процентов:
- Облигации с фиксированной процентной ставкой,
- С плавающей ставкой. Плавающая процентная ставка определяется на основе межбанковской рыночной ставки, увеличенной за счет дополнительной маржи эмитента.
- Беспроцентные облигации, также известные как бескупонные или дисконтные (прибыль исходит от дисконта номинальной стоимости, а не от процентов).
Например, 12-месячная беспроцентная облигация с номинальной ценой 1000 руб. выпускается по цене 9700 руб. и погашается через год. Валовая прибыль инвестора формируется за счет скидки и составляет 1000 — 9700 = 300 руб.
Наиболее популярными среди российских эмитентов являются облигации с плавающей ставкой, в то время как дисконтные составляют менее 1% рынка.
Казначейские облигации
Казначейские облигации гарантированы Государственным казначейством и поэтому, по крайней мере теоретически, безрисковые. В соответствии с положениями Закона о государственных финансах расходы на обслуживание долга Государственного казначейства производятся до всех других расходов.
Это означает, что в случае каких-либо проблем государство сначала выкупит ваши облигации, а уже потом понесет другие расходы. Это делает государственные облигации наиболее безопасной формой сбережений.
Государство может выпускать облигации как в национальной валюте, так и иностранной.
Иностранные облигации выпускаются в иностранной валюте (долларах США, евро и т.д.). При этом инвестору до совершения покупки стоит оценить возможные колебания валютных курсов, которые могут резко снизить реальную прибыль и даже привести к убыткам.
С другой стороны, благоприятные колебания обменного курса также могут значительно увеличить нашу прибыль.
Казначейские ценные бумаги можно приобрести в любом отделении банка и в пунктах обслуживания клиентов. Казначейские облигации также можно приобрести удаленно через брокера.
Корпоративные облигации
Корпоративные облигации могут быть выпущены в форме частного или открытого размещения. Обычно более мелкие компании выбирают первый вариант, поскольку он требует меньше формальностей (например, нет необходимости готовить проспект эмиссии). Публичные выпуски, в свою очередь, обычно организуют брокерские конторы, поэтому информацию о них часто можно найти на сайтах крупных банков.
Одна корпоративная облигация обычно имеет номинальную стоимость 1000 рублей. Это значит, что даже человек с относительно небольшим стартовым капиталом может стать его владельцем.
Облигации, выпускаемые другими странами
В случае таких стран, как Германия или Швейцария — из-за действующих в этих странах отрицательных процентных ставок и очень высокой безопасности инвестиций — предлагаемая процентная ставка является отрицательной и составляет -0,2%. В настоящее время инвестор может получить относительно много, инвестируя в облигации Китая, Венгрии и Чили с быстрорастущей экономикой.
С другой стороны, у нас есть долговые обязательства, выпущенные странами, борющимися с различными экономическими проблемами, — Турцией и Кенией. В их случае предлагаемая процентная ставка превышает 10%, но увеличивается риск того, что облигации не будут погашены в установленный срок.
Вы также можете инвестировать в облигации иностранных компаний, котирующихся, например, на фондовой бирже в Штутгарте или Милане. Их покупка возможна через брокерские компании. Но и в этом случае (как и в случае с «казначействами») мы должны учитывать комиссии и необходимость совершать транзакцию на крупные суммы.
Доходность облигаций
Доходность может быть:
- купонной;
- текущей;
- номинальной (простой);
- эффективной.
Рассмотрим каждую подробнее:
Под ней понимают величину выплат по купону. Необходимо отметить, что независимо от того, как часто осуществляется выплата купона (каждый месяц, ежеквартально и т.д.), инвестору обеспечивается процентный доход по облигации, предусмотренный за все дни удержания (владения ценной бумагой).
Во время продажи инвесторами в стоимость закладывается величина накопленного процента. Он накапливается на протяжении всего периода владения ценной бумагой (отсчет ведется с момента последнего купона). Автоматический расчет данной величины предусмотрен у большинства брокеров.
Выступает индикатором доходности с упрощенным принципом, показывающим купонную доходность относительно текущей рыночной стоимости ценной бумаги. При этом предполагается, что со временем облигация не изменит имеющейся стоимости. Пользоваться текущей доходностью удобно, если бумага приобретается на малый период (до 6 месяцев), а ее продажа запланирована до наступления даты погашения.
Погашение облигаций – как происходит
Облигации (ценная бумага, далее по тексту ЦБ) выпускаются на определенный срок. Эмитент (продавец долговых бумаг) при продаже фиксирует, когда наступает дата погашения облигации. Помимо даты клиент обязан обратить внимание на процедуру выкупа, каким образом переводятся деньги с учетом начисленных процентов. Особое внимание следует уделить налогообложению. Рассмотрим, как можно вернуть деньги по ЦБ, нужно ли платить налоги и в каком случае предусмотрено досрочное расторжение оферты.
Что означает погашение облигаций
Погашение облигации – это дата, в которую они перестают существовать, и происходит выплата купона. Простыми словами, заканчивается долговая расписка, и продавец выплачивает покупателю проценты, в заранее установленные сроки.
Важно учитывать, что период действия зависит от их вида. Различают (можно приобретать по своему выбору разные):
- Краткосрочные, до 12 месяцев.
- Среднесрочные, от года до 5 лет.
- Долгосрочные, более 5 лет.
Срок, в течение которого действует ЦБ, принято называть обращение. По факту погашение – это окончание периода обращения, когда эмитент выкупает ее обратно.
Дата выкупа дополнительно прописывается в спецификации инструмента. К примеру, если сделка оформляется на Московской бирже, то дату можно посмотреть в карточке приобретенной ЦБ.
Процедура погашения
Погашение облигаций это стандартная процедура, единая для всех типов бумаг. Как и для получения купона, ждать даты выкупа необязательно. Можно купить или продать ценную бумагу в любое время, в течение обращения. Главное, обратить внимание на ликвидность, которая бывает низкой и высокой.
Облигации с фиксированной датой погашения
Большинство ЦБ выпускаются с фиксированной датой выкупа. Это означает, что в указанный день продавец сделает перевод денег, равный номинальной стоимости.
После того, как средства поступят на счет клиента, их можно снимать или использовать для приобретения новых активов. Если ЦБ была куплена по цене ниже номинала, то инвестор получит дополнительный доход. К примеру, рыночная цена на дату покупки была 900 р., а на дату продажи 1000 р. В данном случае 100 р. – это и есть прибыль.
При дисконтном типе предусмотрена только выплата номинала, без купонного дохода (КД). При этом выделяют 2 способа расчета:
- Денежный, когда переводится вся переменная сумма.
- Неденежный, при котором применяется альтернативный метод погашения.
Облигации с офертой
Этот случай намного сложнее способа с фиксированной датой. В этом случае заключается договор, согласно которому прописано требование досрочного возврата, ранее установленного срока. При этом оплата происходит по номинальной или установленной цене.
Важно принимать во внимание, что эмитент самостоятельно принимает решение о возврате денег.
Есть два вида оферт:
- PUT – когда погасить, решает покупатель.
- Call – решение остается за продавцом.
Погашение амортизационных облигаций
Амортизация – эта рассрочка по оплате дохода. Т.е. номинальная стоимость перечисляется на счет клиента не сразу, а несколькими платежами. Такой способ в первую очередь выгоден эмитентам, поскольку они сами принимают решение, в течение какого времени будут возвращены деньги.
Следует учитывать, что по купонным выплатам процент начисляется не со всей номинальной стоимости, а только от суммы задолженности. Рассмотрим на примере такой вид оплаты.
Пример! Илья Васильевич купил облигацию, стоимостью 3 000 р., со сроком обращения 3 года. Купонный процент – 15%. Оплата происходила следующим образом:
- 1 год. Получил 1 000 р. и дополнительный процент, рассчитанный по формуле: 3000 * 15% = 450 р.
- 2 год. Фиксированные 1 000 р. А проценты рассчитывались по формуле: 3000 – 1000 = 2000 * 15% = 300 р.
- 3 год. Как и за прежние годы 1000 р. и проценты 150 р. Расчет процентов: 3000 – 1000 – 1000 = 1000 * 15%.
Если бы по оферте был установленный купонный доход, то Илья Васильевич получил бы (при 15%) 1350 р. за весь промежуток времени, вместо 900 р. При этом 3000 р. вернулась бы покупателю в конце периода.
Погашение фондов облигаций
Особенность данного вида заключается в том, что у каждой ЦБ свой срок возврата. При этом в течение действия оферты состав фонда может изменяться (обновляться). Специалисты отмечают, что пай фонд – это своего рода вечная облигация, без фиксированной цены. Стоимость ее зависит исключительно от рынка, спроса и предложения. Также влияет ключевая ставка.
Дополнительно могут быть подобраны фонды ЦБ, по которым дата выплаты совпадает. В таком случае в назначенный день фонд расформировывается, и клиент получает деньги. Минус заключается в том, что заранее узнать стоимость пая практически невозможно. Можно только предугадать ориентировочную цену.
Досрочное погашение облигаций
Досрочное погашение облигаций (бонда) регулируется Законом «О рынке ценных бумаг». Согласно ст.17.1 покупатель имеет право досрочно расторгнуть оферту, если эмитент нарушил обязательства.
- Эмитент не перевел на счет клиента начисленные проценты в установленные договором сроки (обычно дается на операцию 10 дней).
- Долговые обязательства без финансового обеспечения. В таком случае инвестор имеет право досрочно расторгнуть договор и получить в течение 15 дней деньги.
Можно расторгать договор по собственному желанию. Единственный нюанс, который следует учитывать – в таком случае инвестор практически всегда остается в убытке.
Дополнительно выделяют частичное погашение облигации (амортизация). Такой вид предлагают многие муниципалитеты. Выплата по амортизации означает, что средства переводятся частями.
Пример выплаты амортизации бонда:
Чтобы понять, стоит досрочно расторгать или нет, следует сделать расчет. Рассмотрим, как самостоятельно его сделать и понять процент потерь.
Допустим, приобретена ЦБ на 1 год, номинальной стоимостью 1000 р. За год предусмотрены четыре купонные выплаты по 60 р. Сделка оформлена по цене 120%.
| Условие | Выкуп в конце срока | Выкуп после первой купонной выплаты. Эмитент объявил цену 100%. |
| Расходы на покупку | 1000 р. (номинал) * 120% = 1 200 р. | 1000 р. (номинал) * 120% = 1 200 р. |
| Сумма к возврату клиенту | 1000 р. (номинал) + 60*4 (купоны) = 1240 р. | 1000 р. * 100% + 1 купонная выплата 60 р. = 1 060 р. |
| Доход | 1240 р. (сумма к возврату) – 1200 р. (расходы на покупку) = 40 р.40 р. (чистая прибыль) * 100/1200 р. = 3,33% годовых. | 1060 р. – 1200 р. = -140 р. (убыток)- 140 * 100/1200 = — 11,67% годовых. |
| Примечание | При расчете не учитывался купонный доход. | Потеря своих денег. Зависимость купонной выплаты в данном случае играет большую роль. |
Получается, если спустя первую купонную выплату будет оформлено досрочное расторжение, инвестор остается в минусе.
Налогообложение
Налоговое законодательство изменилось в конце 2020 года. Согласно новым изменениям инвесторы обязаны платить налоги с купонного дохода. Простыми словами – с прибыли, которую получили, надо заплатить 13% для граждан РФ и 30% для иностранцев. Поправка вступила в силу с 1 января 2021 г.
Если клиент оформил ИИС (индивидуальный инвестиционный счет), по которому куплены облигации и выбран вычет типа «А», то взносы с купона автоматически будет удерживать брокер. Клиенту ничего платить в этом случае не нужно! Многие российские брокеры выступают налоговыми агентами.
В случае, когда по ИИС выбран тип «Б», то инвестор освобождается от оплаты 13%. Если оформлен другой тип договора, то клиенту лучше всего заранее обратиться к брокеру, для уточнения информация по поводу налогообложения. Если 13% не будут оплачены брокером, клиенту потребуется самостоятельно подать декларацию.
Важно! НДФЛ с купонов можно вернуть с помощью налогового вычета. Все доступные вычеты представлены на официальном сайте ФНС. Подать декларацию можно удаленно, при наличии личного кабинета на сайте налоговой службы. При его отсутствии следует обратиться в федеральную налоговую службу.
Куда поступают деньги при погашении
При оформлении оферты брокер с покупателем оговаривают способ получения доходов. На практике используется несколько счетов:
- ИИС (Индивидуальный инвестиционный счет). Тинькофф банк предлагает открыть счет держателю ЦБ бесплатно и пополнять после, на любую сумму. В Сбербанке для открытия ИИС следует внести минимальный взнос – 10 000 рублей. На практике финансовые эксперты рекомендуют открывать инвестиционные счета для получения налогового вычета, или чтобы не платить с полученной прибыли налог.
- Обычный брокерский счет. Открыть его можно бесплатно в банке или через брокера, который продал ценные бумаги. При выборе счета следует обратить внимание на комиссию за вывод и сроки зачисления денег. К примеру, Тинькофф предлагает вывести бесплатно деньги только на карту своего банка. После снять деньги через банкомат другого банка без комиссии. Перечисления на карты сторонних банков у них не предусмотрены.
- Банковский счет. Открывается бесплатно и не требует обязательного размещения на нем денег. Снять полученный доход можно только через кассу офиса, в котором он открыт. В качестве альтернативного варианта можно оформить перевод на карту любого банка с учетом комиссии.
На практике доход выплачивается на счет, где они были размещены.
Подводя итог, можно отметить, что процедура погашения зависит от таких факторов, как: вид ЦБ, дата эмиссии, сколько действовала в выпуске (обращении). Следует понимать, что это может быть перевод одним взносом в конце действия оферты или частями (рассрочка, в случае амортизации). Ценная бумага может быть возвращена досрочно.
Инициатором может выступить не только клиент, но и эмитент. Неважно, когда облигация продана, следует помнить про налогообложение. На практике 13% от полученного дохода выплачивает брокер, а не ее держатель.
Источник: meta.ru