
Современные пользователи банковских услуг хотят, чтобы обслуживание было максимально удобным, быстрым и комфортным. Львиную долю среди банковских операций занимают денежные переводы. Каждый банк предлагает свои условия переводов. Чтобы угодить клиенту, сами системы переводов становятся все более простыми и удобными.
Если раньше, чтобы сделать стандартный перевод, требовалось знать все реквизиты счета, что доставляло массу неудобств, то недавно появилась возможность совершать переводы, зная только номер карты.
С этого года ЦБ запустил новую систему переводов, позволяющую переводить деньги в любой банк, зная только номер мобильного телефона.
Система быстрых платежей или СБП была запущена в начале 2019 г. и вызвала определенный диссонанс среди банкиров. В ней банки увидели конкурента, способного отобрать долю клиентов, совершающих платежи и переводы. Кроме этого, система имеет уязвимости, которыми уже начали пользоваться мошенники. Отношение к СБП пока двоякое, однако, создатели уверяют, что все максимально надежно и удобно.
СБП. Система быстрых платежей — что это такое?
Что такое СБП?
Это система переводов денег, разработанная ЦБ. С ее помощью можно быстро и легко совершать переводы в любой банк, зная только номер телефона получателя. Платежи и переводы проходят через клиринговый центр нацсистемы платежных карт (НСПК).
Первый запуск был произведен 28 февраля 2019г., и постепенно к ней стали подключаться банки. В числе первых были Тинькофф, АльфаБанк, АкБарс, СКБ, Росбанк, Совкомбанк, ВТБ, Газпромбанк и др.
Сбербанк пока не спешит вступать в СБП. Глава Сбербанка Г.Греф назвал СПБ «небезопасной». Он отметил, что принудительно заставлять банки к ней присоединяться – это «неправильно». Тем более, у Сбербанка есть подобный сервис, куда подключены Тинькофф, Совкомбанк, Евросеть, Связной. Греф отметил, что сервис переводов создавался долгое время, а банк смог именно «выстроить» свое конкурентное преимущество.
По задумке создателей, СБП должна проводить переводы круглосуточно, в любом месте и в любое время. Платеж проводится только по номеру телефона или е-майла в мобильном банке, соцсети или мессенджере.
ЦБ заявляет, что СБП представляет собой отличительно новые возможности платежного сервиса для обычных людей и компаний. Она помогает снизить межбанковский барьер, расходы участников переводов, повысить качество финансовой услуги.
Зачем нужна СБП?
Причин создания было несколько:
- Нужно было развивать рынок переводов и платежей.
- Снижение влияния межбанковских барьеров для клиентов.
- Предоставление более удобного сервиса для быстрых переводов.
- Повышение интереса к системе денежных переводов.
- Уменьшение расходов потребителей услуг.
- Безопасность проведения платежей.
- Завершение расчетов в ЦБ.
- Уменьшение расходов на обслуживание наличного оборота.
- Поддержка ВПП, конкуренции и развитию инноваций.
Кроме стандартных переводов, СБП будет проводить переводы и платежи:
Что такое СБП? переводы без комиссии в другой банк — реальность!
- Между своими счетами и на счета других лиц.
- В адрес юрлиц.
- Пополнение инвестсчетов, пенсионных накоплений, брокерских счетов.
- Госплатежи: коммунальные, налоговые, штрафы и пр.
- От Юрлиц на счета физлиц.
Как делать переводы в СБП?
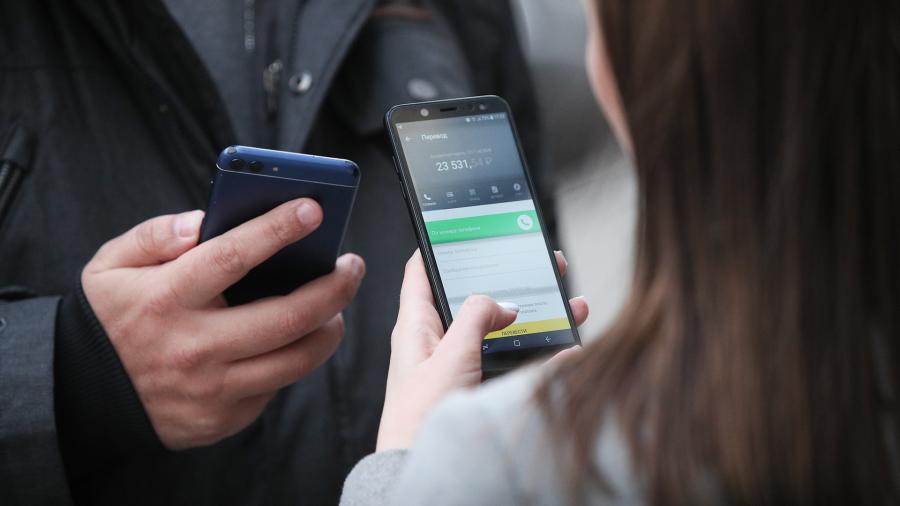
Делать переводы по СБП можно через мобильные приложения банков, которые уже подключились к СБП. Для отправки в меню нужно:
- Выбрать способ СБП.
- Ввести номер мобильного телефона получателя. Если отправитель и получатель одно лицо, например, делается перевод между своими счетами в разных банках, то вводится личный номер телефона.
- Указать сумму и банк.
- Ознакомится с условиями перевода, информацией о возможной комиссии.
- Подтвердить перевод.
Скорость перевода почти мгновенная. Через несколько секунд получатель сможет снять деньги со своего счета.
Переводы осуществляют в режиме 365/24/7, независимо от праздников и выходных. Условием перевода является то, что банк отправителя и получателя должны быть подключены к СБП. Деньги могут быть зачислены на любой счет, за исключением корреспондентских ,ссудных, транзитных и проч.банковских счетов. На текущий момент максимальная сумма на один перевод ограничена 600 т.р.
Комиссии за переводы.
СБП запущена в 2019 г. в пилотном и тестовом режимах. ЦБ планирует оценить масштабы ее распространения и востребованности. На период тестирования переводы осуществляют без дополнительных комиссий со стороны ЦБ. Банки, подключенные к СБП, могут взимать со своих клиентов комиссию за перевод. Каждый банк пока имеет право устанавливать свою комиссию.
| Промсвязьбанк | 1% |
| ВТБ | 0% |
| Альфа | 0% |
| Тинькофф | 0% |
| Газпромбанк | 0% |
Есть ли будущее у СБП?
Система запущена в начале 2019 года и участники уже совершили порядка полумиллиона переводов. Банки постепенно подключаются к СБП.
Глава ЦБ Э.Набиуллина ожидает, что в течение 2020 г. к системе подключатся еще 250 банков. Среди системнозначимых банков пока только Сбербанк не изъявил желание присоединяться к СБП, поскольку пока доминирует в сегменте переводов.
В НСПК сообщили, что клиенты банков активно начали пользоваться услугами СБП. Тем не менее, были попытки переводить деньги в банки, которые еще не подключены к системе, или в банк, где у получателя вообще нет счетов. Это связано с тем, что к СБП подключились не все банки, и поэтому пользователи могут еще совершать подобные ошибки.
Не исключаются и мошеннические действия. Такими переводами пользователи пытаются выявить наличие счетов определенных лиц, чтобы потом совершать хакерские атаки.
Поскольку платеж проводится в считанные секунды, банки попросту не успевают проводить проверку получателя. Платежи в СБП являются безотзывными.
Сейчас мошенники активно прозванивают клиентов с различными обращениями, например, «попытка снятия денег», и просят назвать коды из СМС. Теперь, зная телефон, мошенники могут смело называть банки, где у клиента есть счета, тем самым повышая свои шансы на успех списания денег со счетов.
Пока получатели перевода по СБП не могут отменить получение денег. Разработчики СБП заявляют, что в будущем такой функционал тоже появится. Если по каким-то обстоятельствам клиент не захотел принимать перевод, то он сможет его отклонить.
Мнение эксперта
Павел Найденов
Банковский юрист. Опыт работы в Сбербанке 10 лет в качестве юриста по взысканию долгов. Сейчас частная практика. Специализируется на судебных процессах с банками и МФО. За спиной сотни выигранных дел и сэкономленных для клиентов денег.
Госслужащие пока тоже остаются в непонимании. Если кто-то переведет им деньги сейчас, то другой может их обвинить в получении взятки, хотя на самом деле это все могут подставить. Также пока не отражается и отправитель перевода. Получатель даже может не узнать, кто ему послал деньги.
Несмотря на текущие сложности, у СБП есть определенно будущее. Переводы являются самой популярной услугой среди банковских пользователей. Переводить деньги, зная только номер телефона, достаточно удобно и быстро. На сегодняшний день сервис СБП «сыроватый», имеет свои недочеты, но идея определенно интересная.
Пока у ЦБ есть ряд важных вопросов, касательно комиссии за переводы. Также нужно ограничить банки, чтобы они не завышали стоимость перевода и как-то регулировать этот процесс.
Автор статьи, эксперт по финансам
Дмитрий Тачков
Привет, я автор этой статьи. Имею высшее образование. Квалифицированный инвестор. Специалист по финансам и кредитам. Более 3-х лет работал в коммерческих банках РФ.
Пишу про финансы более 5 лет. Поставьте пожалуйста оценку моей статье, это поможет улучшить ее.
Источник: investor100.ru
Система быстрых платежей: сколько стоит обслуживание

Устали переплачивать
за эквайринг? Подключим его с комиссией в 1% и POS-терминал бесплатно Подробнее
Сервис запущен Банком России и Национальной системой платежных карт с января 2019 года. Сразу же к услуге подключились почти все российские банки (на данный момент более 200 банков-участников) и предоставили своим клиентам возможность ощутить на себе все выгоды быстрого перевода. По простому идентификатору (номеру телефона или QR-коду) пользователи могут делать денежные переводы на счета банков-участников, а также оплачивать товары и услуги через мобильные приложения. Об отличиях сервиса от аналогов и о том, как сервис помогает предпринимателю зарабатывать больше, платная ли услуга система быстрых платежей и сколько стоит обслуживание, расскажем в этом материале.
Система быстрых платежей: взимается ли плата?
Система быстрых платежей берет комиссию за транзакции. Минимальный размер комиссии – 0,4%, он устанавливается для участников, оказывающих социально значимые услуги. Максимальный — 0,7%. Комиссия зависит от вида деятельности (на сайте Life Pay есть удобный калькулятор для расчета стоимости услуг).
Для малого и среднего бизнеса ежегодная экономия на комиссии, при подключении к СБП составит от десятков до сотен тысяч рублей. По этой причине, система быстрых платежей уже составила заметную конкуренцию эквайрингу. Пока этот натиск сдерживается тем, что для оплаты по СБП клиенту требуется сделать несколько шагов (установить приложение, выбрать счет списания и т.д.), к этому не все привыкли, поэтому чтобы не терять деньги и повысить лояльность клиентов лучше установить сразу оба сервиса.
Изначально СБП позиционировался как сервис физических лиц. Пользователи могут без комиссии переводить до 100 000 рублей в месяц со счета на счет в банках-участниках. Но вскоре свою выгоду в полной мере получил и бизнес.
Предприниматели в сфере торговли, HoReCa, оказании услуг и E-commerce получили еще один способ приема платежей за проданные товары и услуги и возможность оплачивать госуслуги и переводить средства между своими счетами в банках-участниках. При этом комиссия за принятые платежи существенно снизилась или составила 0%.
- мгновенно получать оплату за свои товары и услуги;
- существенно сэкономить на комиссии с транзакций;
- отказаться от покупки специального оборудования и технического обслуживания.
Система быстрых платежей с LIFE PAY
Стоимость СПБ и эквайринга
Когда торгово-сервисное предприятие подключается к СБП для него формируется QR-код. Этот код показывается покупателям наиболее удобным предпринимателю способом — размещается на кассе, на сайте или в мобильном приложении компании. Его также можно передать вместе с курьером, осуществляющим доставку.
Покупатель открывает приложение у себя на смартфоне, сканирует код, подтверждает оплату. Деньги мгновенно поступают продавцу. Таким образом выгода для предпринимателя еще и в сроках получения денег за продажу.
Комиссия — в ней главное преимущество Системы быстрых платежей. Давайте сравним:
- Предприниматель оплачивает эквайеру процент от стоимости покупки, размер комиссии зависит от выручки и вида деятельности торгового предприятия. Плата взимается за каждую транзакцию, что может быть экономически сложно для малого и среднего бизнеса.
- Плюс, отдельных денег стоит техническое обслуживание терминалов, что тоже стоит учитываем при выборе поставщика сервиса. Грамотный поставщик предоставит гибкие и выгодные условия подключения. К тому же ЦБ РФ проводит акции по снижению ставок для предпринимателей, предоставляющих клиентам ряд значимых услуг, что также снижает конечную стоимость услуги.
В современных условиях бизнесу намного выгоднее подключиться к обоим сервисам — к эквайрингу и к Системе быстрых платежей. Так вы привлекаете к себе более широкую аудиторию, предоставляете вашим клиентам дополнительную удобную опцию в осуществлении оплаты и усиливаете свои конкурентные преимущества.
Обратите внимание, что прием платежей по куарингу – это обязательная услуга, которую должны предоставлять своим клиентам все торговые предприятия с оборотом от 20 млн. рублей. А эквайринг обязателен для торговых точек с оборотом от 40 млн. рублей.
Отметим несколько отличий между этими сервисами:
- В эквайринге для приема безналичных платежей нужен платежный терминал для считывания карт. Для этого нужно договориться с банком-эквайером о предоставлении расчетного счета, купить или взять в аренду и установить терминал, оплатить комиссию за установку и сопровождение.
- Для покупателя все просто: он прикладывает карту к терминалу и подтверждает покупку. Дальше деньги поступают на счет банка-эквайера и затем к предпринимателю. В некоторых случаях деньги приходят в течение нескольких минут, а иногда срок ожидания повышается до 5 дней.
- В эквайринге оплата происходит с помощью карт, однако около 30% покупателей не носят их с собой. Зато кто выйдет из дома без смартфона? И вот тут поможет Система быстрых платежей. Этот сервис помогает предпринимателю увеличить свою выручку. При нем не нужен терминал, а оплата происходит с помощью приложения.
Система быстрых платежей с LIFE PAY
Как подключиться к СБП
Первым шагом откройте Расчетно-кассовое обслуживание у банка-участника системы. Оставьте заявку на сайте или в мессенджере Life Pay, и мы бесплатно подберем оптимальное решение для вашего бизнеса. Настройка онлайн-кассы, подключение сервиса и обучение персонала —это мы возьмем на себя, и в ближайшее время вы уже сможете принимать платежи по этой услуге.
На нашем сайте можно получить подробную консультацию по подключению СБП, узнать о способах простой настройки, рассчитать стоимость услуг и получить честное решение для вашего бизнеса.
Почему бизнес выбирает LIFE PAY?
LIFE PAY — пожалуй, лучший оператор Системы быстрых платежей. Мы предлагаем клиентам не просто экономить на ставке по эквайрингу, а внедрить полноценную систему приема платежей по СБП: удобную как для работника, так и для клиента.
При интернет-платежах больше не нужно вводить данные карты —достаточно отсканировать QR-код и совершить оплату в приложении банка.
В магазине и при доставке предложите клиентам уникальную разработку — NFC-микрочип, который позволяет принимать оплату касанием телефона клиента за 14 секунд. На всех терминалах LIFE PAY также можно сгенерировать QR-код для оплаты. Удобство клиента — превыше всего, а LIFE PAY приумножит его лояльность.
Ждем вас в нашем Телеграм-канале! Там вы найдёте актуальные новости, полезную аналитику, лайфхаки и обзоры на тему бизнеса, финансов, банков, экономики и профессионального роста!
Источник: life-pay.ru
Быстрее некуда: что такое СБП и как работает?

Система быстрых платежей — что это такое? И так ли эта система удобна, как о ней говорят? Разбираемся, что такое СБП, какие плюсы и минусы есть у данной системы и какому типу бизнеса она подойдет.
Что такое СБП?
Система быстрых платежей (СБП) — уникальная и современная система, которая позволяет принимать оплату по QR-коду или по специальной ссылке. Для перевода достаточно иметь мобильное приложение банка, знать номер мобильного телефона получателя и название его банка. Специальное оборудование для подключения к СБП не требуется.
QR-код генерируется только в системе, а подделать его невозможно. Срок действия QR-кода или ссылки варьируется в диапазоне от 5 минут.
Плюсы и минусы СБП
Главный плюс СБП — покупатель сможет оплатить ваши товары или услуги где бы вы или он ни находились. Ведь для такого перевода даже не требуется банковская карта или Mir Pay, достаточно мобильного приложения банка. Также СБП стала отличной заменой бесконтактных NFC-платежей. СБП предоставляет моментальное зачисление денег на счет, а сама оплата может производиться в любое время.
Из минусов СБП можно отметить максимальную сумму транзакции — она не должна превышать 600 тыс. руб. Недостатком является и то, что переводы — безвозвратные. А значит, вернуть отправленную не туда сумму не получится. К тому же, СБП нельзя воспользоваться без комиссии с кредитной карты.
Но поскольку мало кто платит за раз более 600 тысяч рублей, а при оплате достаточно быть просто внимательным, популярность быстрого, недорогого и удобного решения растет.
Как на практике работает СБП?
Клиент может оплатить услугу или товар через QR-код, созданный вами, или через платежную ссылку и оплачивает товар или услугу:
Шаг 1. Вы формируете QR-код или ссылку на оплату с помощью 2can Касса, 2can Витрина, Telegram-бота 2can Pulse или в Личном кабинете 2can Cloud;
Шаг 2. Ваш клиент сканирует код камерой смартфона в приложении своего банка или переходит по ссылке;
Шаг 3. Покупатель проверяет реквизиты, сумму оплаты и, если все ОК, нажимает «Оплатить»;
Шаг 4. В течение нескольких секунд вам приходит оповещение, что оплата поступила. Готово!
СБП для бизнеса
У СБП самые низкие для бизнеса комиссии за прием безналичной оплаты — от 0,4 % для специальных категорий и до 0,7% от суммы платежа. А сейчас для индивидуальных предпринимателей и компаний, включенных в реестр малого и среднего бизнеса и вовсе доступна компенсация комиссии СБП. То есть эквайринг по ставке 0%. Для подключения достаточно лишь заполнить заявку по ссылке .
Чтобы получить компенсацию, не нужно подавать заявление или представлять отчетность. Банки сами передадут данные в Минэкономразвития. В течение 20 рабочих дней ведомство проверит информацию и перечислит в банк субсидию на компенсации. Банк вернет их предпринимателям на расчетный счет за пять дней. Важно: чтобы получить возмещение, ваше ИП или юридическое лицо должно входит в реестр малого и среднего бизнеса.
Сколько стоит СБП?
При подключении СБП в 2can комиссия по операциям составит 0%, вместо 0,4 – 0,7%, так как государство возвращает компенсацию с каждой комиссии.
А подписка обойдется вам всего в 0 р/мес. Акция действует до конца года!
Чтобы получить компенсацию, не нужно подавать заявление или представлять отчетность. Банки сами передадут данные в Минэкономразвития. В течение 20 рабочих дней ведомство проверит информацию и перечислит в банк субсидию на компенсации. Банк вернет их предпринимателям на расчетный счет за пять дней. Важно: чтобы получить возмещение, ваше ИП или юридическое лицо должно входит в реестр малого и среднего бизнеса.
Как подключить СБП к 2can?
Чтобы подключить оплату банковскими картами и СБП, заполните заявку по ссылке . А все остальные заботы мы возьмем на себя.
Узнать подробности об акции и использовании СБП можно у вашего менеджера или по телефону горячей линии 8 (800) 707-32-07
Источник: www.2can.ru