
Чем отличается рассрочка от кредита в магазине при покупке товара
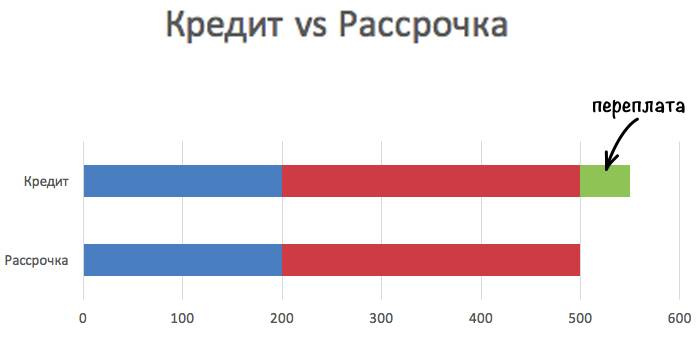
Если спросить у обывателя, в чем разница между рассрочкой и кредитом, ему сложно будет дать однозначный ответ. Если рассуждать предельно просто, то при рассрочке не начисляются проценты за пользование заемными средствами, а при кредитовании есть переплата в размере начисленной процентной ставки.
В соответствии с официальным определением рассрочку дает сам магазин, но мы нередко видим хорошие спецпредложения от банков о рассрочке на определенные товары – телевизоры, автомобили, ноутбуки, телефоны, элементы мебели. Так часто называют беспроцентный займ, который предоставляет именно финансовое учреждение.
Некоторые потенциальные покупатели с долей недоверия относятся к подобным предложениям. Они не до конца понимают, в чем выгода для магазина и банка от таких сделок. Но в реальности ни один участник сделки ничего не теряет, потому что частично процентная ставка уже заложена в стоимости товара.
Между магазином и банком есть договор сотрудничества, благодаря чему на некоторые виды продукции распространяются такие специальные предложения. Делая скидку в размере процентов, которая перечисляется банку, магазин зарабатывает за счет увеличения объема продаж, потому что взять конкретный товар на условиях рассрочки захотят больше покупателей. Такие спецпредложения часто можно увидеть в магазинах техники «Связной», «Эльдорадо», «МВидео». Поэтому если вам выпадает возможность оформить беспроцентный кредит, его нужно брать.
Чем отличается кредит от рассрочки

Основные отличия рассрочки от кредита

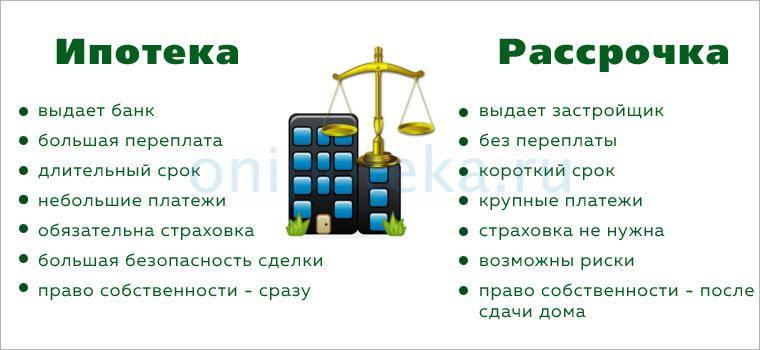
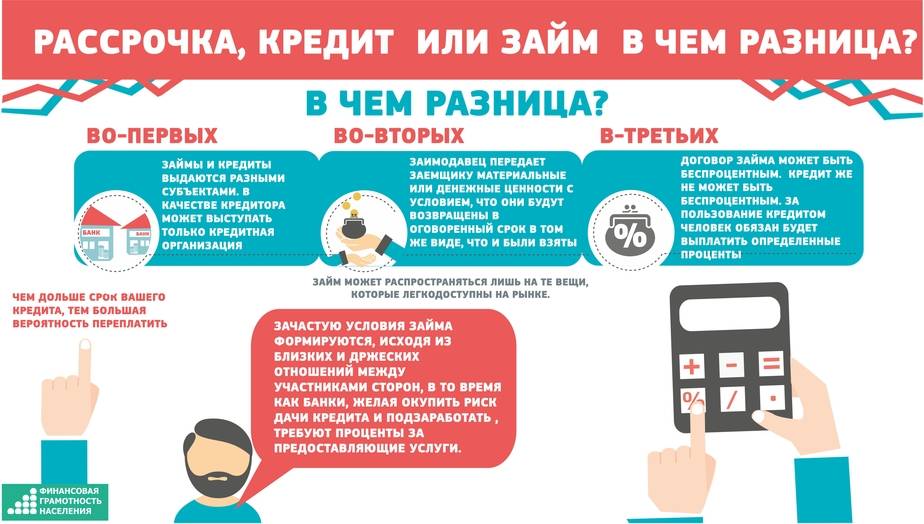
Сразу следует отметить, что понятие «кредит» имеет более широкое значение, чем рассрочка. В зависимости от назначения займы могут быть целевыми, нецелевыми или потребительскими. Ярким примером целевого кредита является ипотека. Нецелевые и потребительские займы обычно выдаются наличными, поэтому клиент может потратить их на любые нужды.
Рассрочку больше всего напоминает POS-кредитование, так как в обоих случаях заёмщик приобретает определённый товар. Разница состоит в механизме финансирования. При оформлении POS-кредита банк перечисляет средства непосредственно продавцу, а клиент в течение определённого срока погашает свою задолженность перед кредитной организацией вместе с начисленными процентами.
Рассрочка предоставляется магазином или банком, который сотрудничает с данным продавцом. Оплата покупки осуществляется равными частями без начисления процентов. То есть при оформлении рассрочки магазин не получает от банка всю сумму за товар, как это было в случае с кредитом.
Помимо порядка оплаты покупки эти два кредитных продукта также отличаются по следующим признакам:
- Срок кредитования. Рассрочка обычно предоставляется на относительно короткий период времени — от 2 до 12 месяцев. Максимальный срок погашения кредита составляет 5-7 лет.
- Процентная ставка. При оформлении рассрочки переплата отсутствует, а ставки по кредитам варьируются от 10 до 30% годовых (зависит от тарифной политики банка).
- Ежемесячный платёж. На погашение рассрочки даётся меньше времени, поэтому сумма ежемесячного платежа в данном случае будут намного больше, чем по кредиту.
- Первоначальный взнос. POS-кредитование обычно не предполагает внесение авансового платежа, а при оформлении рассрочки оплата первого взноса является обязательным условием.
Ещё одно отличие рассрочки от кредита — это перечень требований к заёмщикам. В первом случае клиенту не нужно предоставлять документы для подтверждения своей платёжеспособности, а кредитная история покупателя не имеет для магазина никакого значения. С кредитом всё наоборот — доход и занятость нужно подтверждать, а при наличии просрочек по предыдущим займам скорее всего придёт отказ.
Отличия от кредита
Теперь пришло время разобраться, чем она отличается от кредита. Вопрос крайне актуален, так как большинство банков предлагают карты, перетекающие в кредит, при несоблюдении правил пользования беспроцентным периодом. В чём основная разница и как не оформить кредит вместо желаемой рассрочки без переплат.
Рассрочка представляет собой поэтапную выплату стоимости товара. Вы платите исключительно ту сумму, которая заявлена на ценнике. Оформляя кредит, банк выдаёт вам сумму на потребительские нужды, которая облагается процентами. Наличие процентов – основное отличие от кредита.
Кроме того, рассрочку оформить проще, действие проходит на территории организации, в которой вы приобретаете товар, не нужно привлекать сторонних субъектов, а так же количество документов, необходимых для оформления рассрочки, существенно меньше. Одобрение по рассрочке получить намного легче, чем по кредиту, даже при наличии плохой кредитной истории есть вероятность. Что вы сможете приобрести в рассрочку то, что желаете.
Понятие рассрочки и ее отличие от кредитования
Что значит рассрочка простыми словами? Это оплата какого-либо товара или услуги не полностью, а частями в течение определенного времени (от 1 месяца до 3 лет). Регулируется это понятие Гражданским кодексом РФ. Вот, что там сказано.
Сегодня почти смешались два понятия: рассрочка и кредит. И если ошибку допускают рядовые граждане – это понятно, они не знакомы с нюансами того и другого способа оплаты. Но на сайтах крупных магазинов мы видим то же самое заманчивое слово “рассрочка”, но по сути – это потребительский кредит. Так чем рассрочка отличается от кредита?
Отличия от кредитования:
- Участие в договоре только двух сторон: продавца и покупателя.
- Отсутствие процентов по договору.
- Отсутствие штрафов и пени за просрочку платежа, комиссии за обслуживание.
- Пропуск даже одного платежа является основанием, чтобы продавец потребовал вернуть купленную вещь.
- Иногда требуется уплата первоначального взноса.
- Оформление на территории продавца.
- Простота оформления (часто требуется только паспорт).
- Договор регулируется только Гражданским кодексом, а кредитный договор – еще и Банком России.
Это характеристики идеальной рассрочки. По факту, я просмотрела предложения крупнейших торговых сетей страны, во всех речь идет о кредитовании. Правда, условия в любом случае выгоднее, чем по обычному потребительскому займу. А как же надписи на рекламных плакатах “без взносов, без процентов”? Они соответствуют действительности.
Но необходимо понять, как это работает.
Например, вы решили купить ноутбук стоимостью 40 тыс. руб. Но для банка он стоит 36 тыс. руб. Такую скидку дал магазин. Вам напрямую он ее не даст. Выигрывают все:
- клиент оплачивает ту стоимость, что стоит на ценнике;
- банк зарабатывает в худшем случае на разнице, а в лучшем случае – ему удастся еще и продать вам страховку;
- магазин продал дорогостоящую вещь и приобрел лояльного покупателя.
Что можно купить в рассрочку? Практически все что угодно. Но, в основном, эта процедура применяется к дорогим товарам: шубы, мебель, электроника и бытовая техника, драгоценности, некоторые услуги.
Со скольки лет можно взять в рассрочку товар? Анализ действующих предложений крупных торговых сетей показал, что в возрасте от 18 до 70 лет.
Условия программ разные. Зависят от банка, который выступает кредитором. К сожалению, я не нашла рассрочку в чистом виде, без участия банка. Поэтому на примерах трех крупных магазинов разберем, как работает программа с участием трех сторон: банка, продавца и покупателя.
Чем отличается кредит от рассрочки?
Рассрочка и кредит позволяют сделать то, на что не хватает денег — купить новый телефон, автомобиль, оплатить ремонт, лечение и т.п. Рассрочку и кредит часто путают, хотя они — не одно и то же.
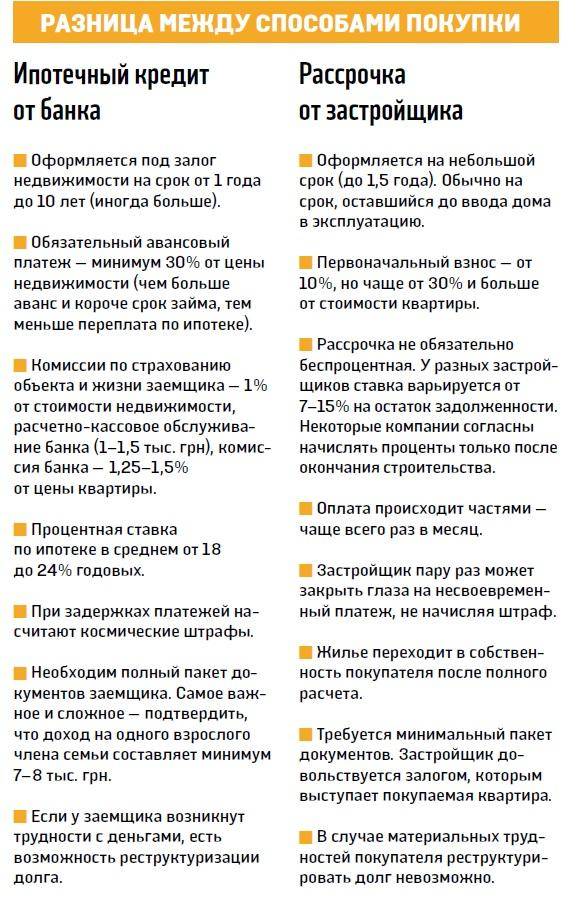
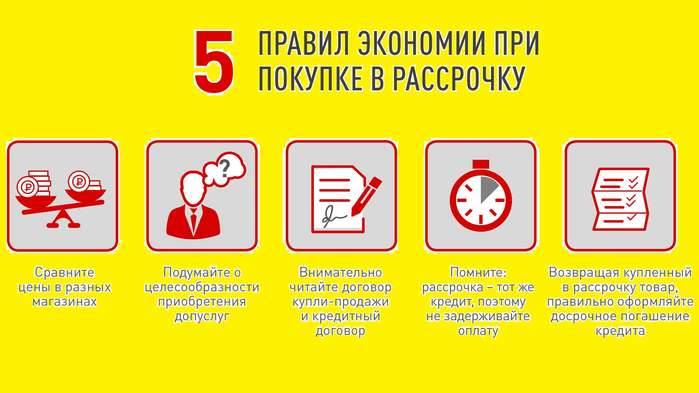
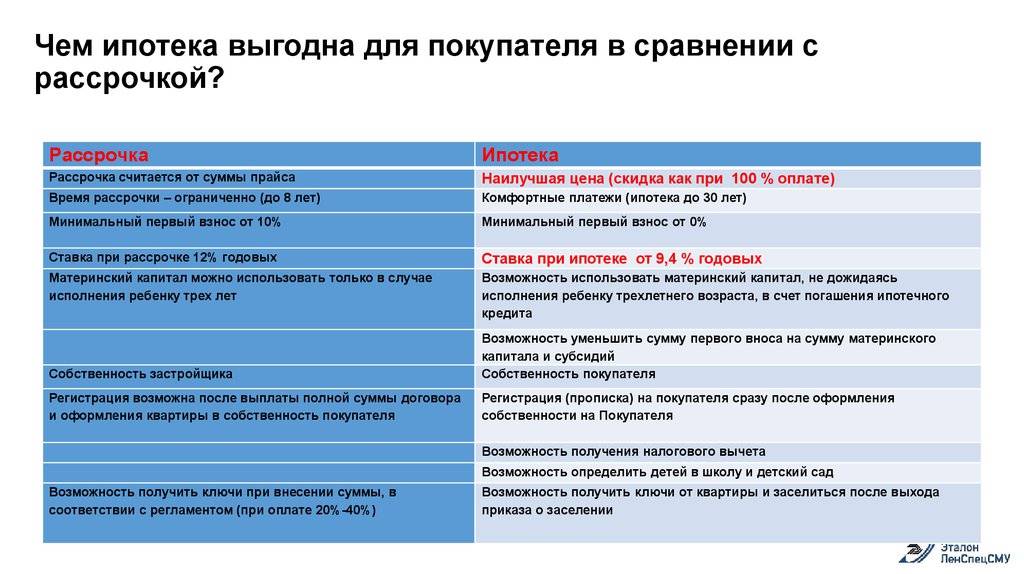
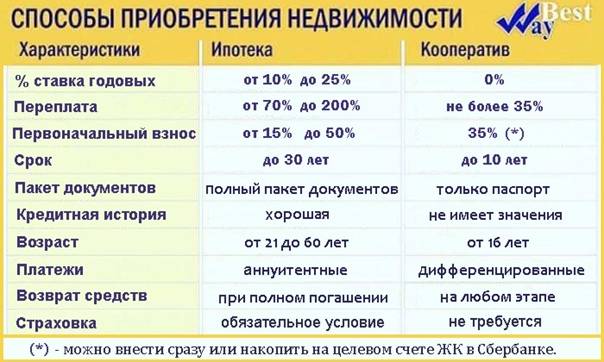
Рассмотрим, чем отличается рассрочка от кредита. Разницу можно типизировать по:
- условиям предоставления услуги — договор заключают между банком и заёмщиком, этим кредит отличается от рассрочки, когда в сделке участвуют только покупатель и продавец,
- цели выдачи — рассрочку нельзя получить наличными, её предоставляют на покупку чего-то конкретного (нового телефона), этим она отличается от кредита — взятые в банке деньги кредитор тратить не обязан,
- времени предоставления — относительно небольшой срок при рассрочке (от нескольких месяцев до года-двух),
- отношению к кредитной истории — чаще всего она не влияет на возможность взять товар в рассрочку, чем отличается от кредитования,
- предоплате — 10-20% стоимости товара сразу — обычная история при рассрочке,
- предмету залога — при рассрочке это приобретённый товар (новый телефон), при кредитовании — машина, квартира и т.п. (то, что прописано в договоре с займодателем),
- отсутствию/наличию процентов — рассрочку выдают после первоначального взноса, остаток покупатель возвращает равными долями без процентов.
Бывает ли рассрочка с процентами?
Бывает. Но тогда это замаскированный кредит, в чем покупатель может удостовериться, внимательнее перечитав договор.
Скажем, газовую плиту продают в магазине за 20 000 рублей под «беспроцентную рассрочку». Деньги на покупку выдаёт банк-партнёр, установивший 15-процентный кредит, что для покупателя может так и остаться тайной. Магазин сделает скидку, покрывающую сумму этих процентов — и кредит от рассрочки не отличить.
Это нечестно по отношению к клиенту, имеющему право не беспроцентную финансовую услугу — именно этим рассрочка отличается от кредита.
Но это не значит, что возможность купить новый телефон в рассрочку вам дарят. Разница в виде дополнительного сбора (300-800 рублей) на оформление документов и рассмотрение анкеты — это нормально. Ненормально, когда вам не говорят об этом — сбор аналогично процентам могут включить в стоимость товара.
Особенности банковского кредита
Прежде чем воспользоваться банковским кредитом, необходимо внимательно изучить все его особенности.
| Процент | Банк выдает денежные средства под фиксированный процент. Как показывает практика размер процентной ставки составляет от 15 до 35% годовых. |
| Процедура проверки | Прежде чем получить кредит на товар, каждый заемщик проходит тщательную процедуру проверки. Банк изучает не только документы своего клиента, но и кредитное досье. Если у вас были многочисленные просрочки или незакрытые кредиты, то оформить товар в кредит будет практически невозможно. |
| Штрафы | Если оплата не будет внесена в срок, то финансовая компания вполне законно может начислить штраф в виде фиксированной суммы или процента от задолженности. |
| Пакет документов | Для оформления кредита могут запросить справку с работы о размере заработной платы. |
| Оформляется в банке | Кредитный договор заключается только в банке или специальной точке продаж. |
Особенности заключения договора с банком
Прежде чем воспользоваться кредитом, необходимо внимательно изучить особенности его заключения.
- данные каждой стороны
- сумма
- срок
- размер процентной ставки
- график оплаты
- размер штрафных санкций
Кто может оформить
В условиях большой конкуренции, банки стали выставлять минимальные требования к своим клиентам. Получить кредит может:
- дееспособный заемщик с 18 или 21 года (зависит от банка)
- официально трудоустроенный
- проживающий на территории РФ
- трудоустроенный
При этом по многим программам не требуется подтверждение занятости и доходов. Однако не стоит забывать, что ставка по кредитному соглашению будет высокой.
Список документов
Чтобы оформить средства в долг заемщику потребуется подготовить необходимый пакет документов. Как правило, кредитор запрашивает:
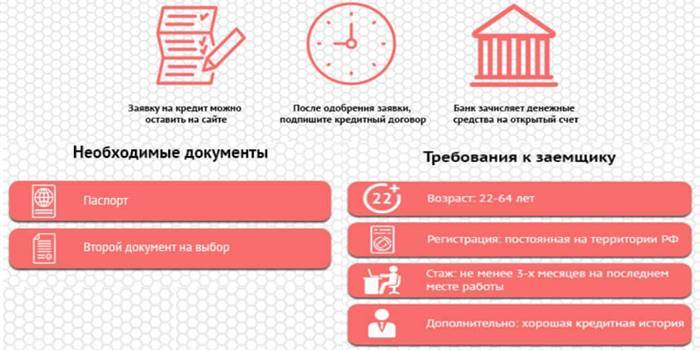
- паспорт
- второй документ: СНИЛС, ИНН, заграничный паспорт или водительские права
Для снижения процентной ставки можно предоставить:
- справку о размере заработной платы
- иной документ, подтверждающий доходы
- копию трудовой книжки или договора
- документы на личное имущество: свидетельство на квартиру или машину
Все документы следует предъявить кредитору в оригинале.
Чем отличается рассрочка от кредита, займа: сравнение, различия и сходство, плюсы и минусы
Чтобы понять в чем отличия между этими терминами, следует разобраться в особенностях финансовых сделок. Далее об этом подробнее.
Что лучше кредит или рассрочка?
Отличия между рассрочкой, кредитованием:
- Оформление сделок. При заключении договора рассрочки имеется две стороны, что заключают договор — торговец и покупатель. Рассрочку выдают только для покупки услуги либо товара. Кредит же выдают в банке, причем получить его возможно наличными. Рассрочка может выдаваться без заявок и одобрений банковским отделением. Причем, пока покупатель не возвратит все деньги за покупку, он в залоге у торговца. И продавец имеет полное право вернуть его себе, если покупатель не оплатил полную его стоимость.
- Кредит часто предоставляют после одобрения банковским учреждением. Первые взносы могут составлять до тридцати процентов от стоимости товара.
- Кредитование дают под проценты, а рассрочку могут предоставить беспроцентную.
- У кредитования и рассрочки сроки разнятся. В частности кредиты дают на более длительные сроки, чем рассрочки.
- Оформляя договор рассрочки надо внимательно читать все условия. Там часто предлагают дополнительные услуги, за которые нужно будет в последующем вносить плату. При составлении кредитного договора банковские сотрудники предлагают страхование, в некоторых случаях его удается избежать. Так как страхование процедура не бесплатная, чтобы это не было для вас новостью, читайте условия кредитования.
- Если покупатель решит погасить досрочно рассрочку, то это только приветствуется. А преждевременная оплата кредита в некоторых банковских организациях может сопровождаться штрафными санкциями.
Что выгоднее кредит или рассрочка?
Бытует мнение, что кредит лучше чем рассрочка из-за статусности банковских структур. Однако оба варианта имеют преимущества и недостатки. Мы рекомендуем выбирать ситуативно, исходя из предложений. Возможно, праздничные скидки или персональные предложения покажутся вам наиболее выгодными среди прочего.
Не всегда стоит слепо доверять рекламным лозунгам и улыбающимся продавцам, ведь их основная задача – продавать. А ваша задача – купить наиболее выгодно, поэтому исследуйте рынок перед крупными покупками.
Где взять деньги, если отказали в кредите и рассрочке?
Чтобы в периоды безденежья не ограничивать себя в необходимых вещах, можно взять деньги в долг. Так, эффективным вариантом будет взять кредит онлайн в сервисе MyCredit, где уже при первом обращении выдается беспроцентный кредит до 6000 гривен. При этом, из документов нужен номер паспорта и ИНН-код, а также активная банковская карта, на которую будут зачислены средства.
Компания постоянно расширяет функционал для улучшения качества работы и комфорта пользователей. Среди разнообразных опций доступна пролонгация кредита: если нет возможности погасить задолженность, можно продлить договор на аналогичный период, уплатив только проценты. Услуга бесплатная, ее можно использовать неограниченное количество раз.
Сравнение кредита и рассрочки
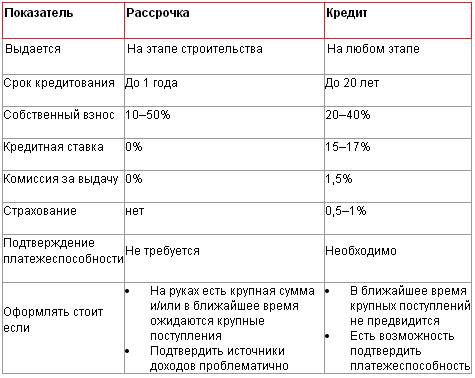
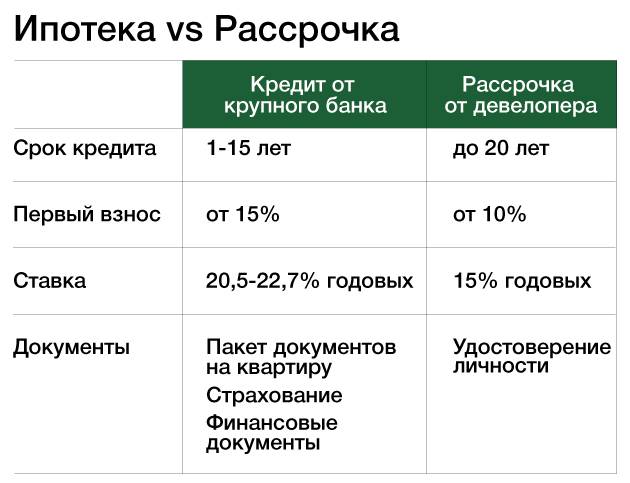
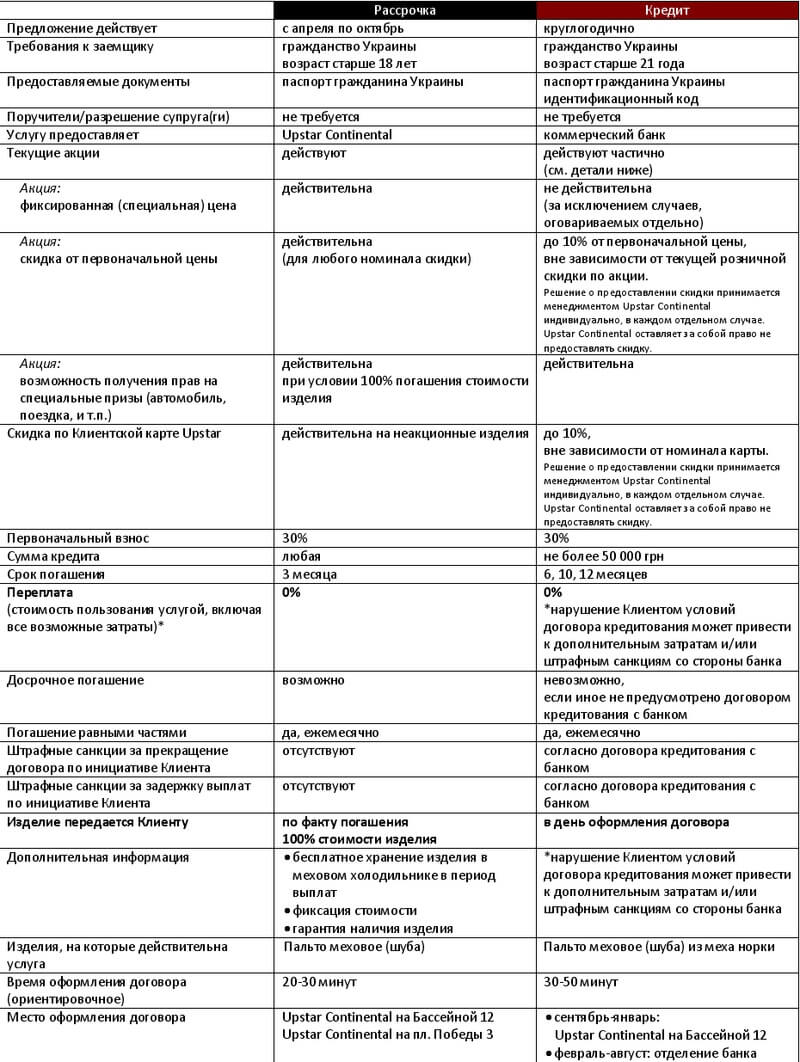
Итак, чем отличается рассрочка от кредита в магазине? Резюмируя ту информацию, что мы указали пунктами выше, можно найти ряд отличий между, казалось бы, похожими предложениями — кредитом и рассрочкой; для удобства приведем данные в таблице.
| Переплата | Полностью отсутствует | 5-50% от изначальной стоимости товара |
| Первоначальный взнос | 20-50% от стоимости товара | Отсутствует |
| Срок действия договора | 2-6 мес. | 2-36 мес. |
| Что будет в случае нарушения соглашения? | Магазин может потребовать вернуть товар | Увеличение переплаты из-за пеня, неустоек и прочего |
| Бумажная волокита и шанс отказа | Минимум бумаг, одобрение производится даже при плохой КИ | Требуются документы (вплоть до справок о доходах), шанс отказа присутствует |
| Размер ежемесячного платежа | Относительно большой | Относительно маленький |
Как видно из таблицы, главные отличия между тем и другим финансовым инструментом заключаются в сумме переплаты и сроке действия договора
Если для клиента принципиальной важностью является отсутствие переплаты, ему идеально подойдет рассрочка. Если же небольшие суммы в счет процентов не пугают заемщика, и ему при этом нужно растянуть оплату товара по крайней мере на 6 месяцев, то подойдет кредит
Что выгоднее?
Думая над тем, что лучше — рассрочка или кредит, нужно сразу обозначить одно важное обстоятельство: с точки зрения переплаты ничего выгоднее рассрочки быть не может. А если дополнительно учесть инфляцию, которая в России составляет в среднем около 6-7% в год, то рассрочку и вовсе можно считать своеобразной скидкой
Однако, не все так однозначно. Процент по кредиту порой только кажется существенным: если кредит оформлен на срок 6 месяцев по ставке 23% годовых на товар стоимостью 25 000 рублей, итоговая переплата по займу едва ли превысит 3000 рублей — отнюдь не самые большие деньги.
Зато клиент получает возможность максимально уменьшить размер ежемесячного платежа, увеличив срок кредитования; кроме того, для кредита не требуется даже перечислять банку первоначальный взнос.
В связи с этим можно уверенно сказать: если для человека очень важен фактор переплаты, выгоднее всего оформить рассрочку, если на первом месте по приоритетности у клиента стоит вовсе не буквальная материальная выгода, кредит может оказаться более выгодным вариантом.
Чем ссуда отличается от кредита
Что такое кредит, мы уже выяснили. Теперь разберемся с понятием «ссуда».
Под данным видом сделки следует понимать процесс, в соответствии с которым одна из сторон-участников предоставляет второй на основе долговых обязательств имущественные или денежные средства.
Ссуда имеет несколько форм:
- имущественная — нематериальная аренда объекта;
- потребительская — предоставляется в денежной форме;
- банковская.
Основные ее отличия от кредита:
- абсолютное отсутствие переплаты;
- отсутствие привязки к кредитной истории.
Кроме того, сделка имеет свои специфические признаки, которые нельзя увидеть в кредитном договоре:
- имущество, данное другому во временное пользование, по истечении указанного в договоре времени возвращается обратно к первоначальному владельцу. При этом его замена другим имуществом, даже более ценным, недопустима. Не предусмотрена так же и возможность компенсационных выплат;
- получатель ссуды не облагается процентами или платой за аренду объекта. Закон допускает наличие переплаты, но при условии, что такой пункт есть в договоре.
Отличие рассрочки от кредита
Принципиальная разница между этими двумя видами займов кроется уже в их понятии.
Кредит — это финансовые обязательства клиента перед банком, взятые с конкретной целью, на приобретение того или иного продукта, предмета быта, техники. При этом устанавливаются определенные временные рамки, в течение которых нужно будет вернуть не только взятую в долг сумму. Дополнительно кредитное учреждение возьмет с заемщика проценты за пользование своим капиталом. Размер переплаты будет эквивалентен процентной ставке, актуальной на момент подписания договора.
Рассрочка — это один из вариантов совершения покупки, когда магазин дает потребителю право погашать стоимость товара по долевому принципу. Как правило, платежи вносятся равным частями. При этом срок полной выплаты ограничивается всего несколькими месяцами, и в отличие от кредита, проценты на стоимость приобретения не начисляются. Таким образом, здесь нет дополнительной переплаты.
Следовательно, кредит может заключить только финансовое учреждение, а предоставить рассрочку — любая торговая точка. В первом случае материальная выгода банка очевидна, во втором — магазин никаких денег за оказанную услугу не берет.
Что такое кредит
Кредит предоставляется не продавцом товара, а банком. Крупные финансовые организации заключают договор с торговыми точками и выделяют своих представителей. Банковские специалисты размещаются в специальных зонах магазина, где и работают с потенциальными и реальными заемщиками. Также кредит можно оформить и непосредственно в офисе банка, в этом случае получить его можно будет наличными, потратить которые разрешается на любые цели.
Между клиентом и банком заключается договор. В нем прописываются полная сумма займа, срок и процентная ставка. Ежемесячный платеж необходимо вносить в кассу банка или любым другим способом, предусмотренным условиями договора. В случае просрочки возвращать купленный товар в магазин не придется, поскольку обязательства у клиента возникают не перед торговой точкой, а перед кредитной организацией.
Кредит имеет несколько основных особенностей:
- Наличие процентной ставки, уровень которой формирует размер переплаты. Таким образом банки не только пытаются компенсировать риск невозврата денежных средств, но и получают оплату за свои услуги по предоставлению финансовой помощи.
- Вам не придется обращаться в офис банка. Все необходимые документы можно оформить прямо в магазине.
- Имеется возможность самостоятельно выбрать срок кредитования. Причем он может быть достаточно продолжительным. Некоторые банки предлагают своим клиентам заем на срок до 7 лет.
- Кредит вы в любое время сможете погасить досрочно. При этом финансовая организация обязана пересчитать сумму начисленных процентов.
- Кредит можно взять не только на товар, но и наличными. В этом случае деньги вы можете потратить на любые цели.
Если вы решили совершить очень крупную покупку, например автомобиль, потребуется внесение обязательного первоначального взноса. Он предполагает оплату части основного долга, оставшаяся же сумма будет включена в тело кредита: именно на нее и будут начисляться проценты. Вообще же, внесение первоначального взноса даже при покупке недорогого товара значительно увеличивает шансы на одобрение.
Минимальный размер ставки по потребительским кредитам на сегодняшний день составляет в среднем 15%. Если вы обращаетесь за такой услугой впервые, у вас плохая кредитная история или нет возможности подтвердить свой уровень дохода, то вам могут выдать займ по максимальной ставке или вовсе в нем отказать.
Что лучше всего оформлять
В первый момент рассрочка, оформляемая в магазине, выглядит более предпочтительной услугой, получение денег в банке может оказаться более выгодным. Это связано с тем, что оформивший потребительский кредит человек может потратить его на свое усмотрение, т.е. выбрать:
- место покупки, исходя из цены товара, а не готовности продавца оформить рассрочку;
- модель, обладающую всеми нужными характеристиками, а не ту, для которой возможно подключение программы поэтапной оплаты.

Рассрочку оформляют только для покупки услуги или товара в магазине.
Если у человека появятся деньги, кредит он может закрыть досрочно, сэкономив на процентах. Выплата рассрочки раньше времени не предусматривает снижения стоимости.
Дополнительный аргумент в пользу кредита непосредственно в банке заключается в том, что в магазине с высокой вероятностью будут навязаны дополнительные услуги и товары. Например, для покупателя телефона это могут быть:
- наушники, чехол или другие аксессуары;
- сертификат на расширенную гарантию;
- платные версии антивируса или иное программное обеспечение, устанавливаемое сотрудниками продавца.
Однако при некрупной покупке можно столкнуться с тем, что банки считают нецелесообразным выдачу требуемой суммы. Минимальный размер ссуды в подобных организациях чаще всего составляет 50 тыс. руб.
Что лучше, выгоднее брать: кредит, займ или рассрочку?
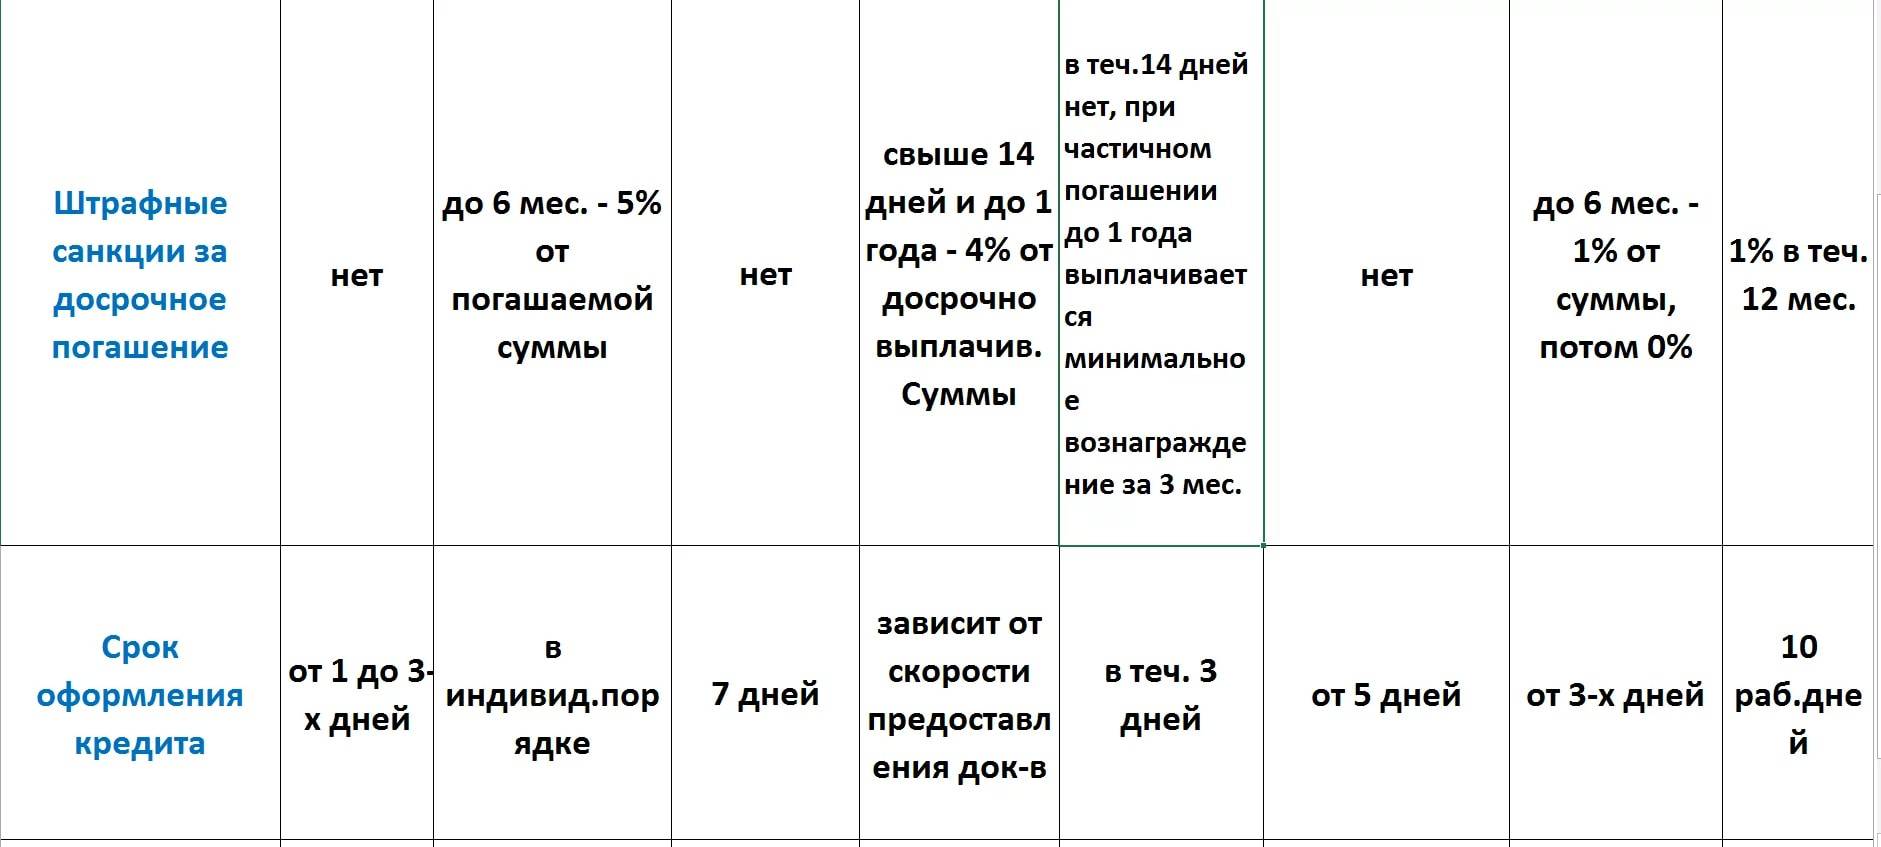
В каждом конкретном случае следует учитывать все за и против оформления кредита или займа, а может и рассрочки.
Примечательно, что для покупки товара в рассрочку не надо тратить свое время на сбор пакета документации или искать поручителей извне. Условия рассрочки более мягкие в том плане, что клиент может по обоюдному согласию продлить период погашения долга. Это является большим плюсом для оформления рассрочки. Вот только на практике торговые организации чаще оформляют кредитования через банки-партнеры, им так выгоднее, а рассрочки дают только постоянным покупателям, которые заслужили доверие.
Что брать займ или рассрочку?
Займ же можно получить в кредитной организации. Оформить его гораздо сложней, чем кредитование или рассрочку. Нужно соблюдать ряд требований, собрать множество важных и не особо значимых документов. Еще придется доказать, что вы способны погасить долг по займу, пройти проверку банковским учреждением. И что интересно, что комитет банковской организации, в конце концов, может не одобрить заем.
Вы вправе попросить в таком случае кредитование в другом банке. Возможно там вам повезет. Ещё, как выход из создавшейся неприятной ситуации, можно использовать экспресс-кредит. Это если средства вам необходимы срочно, в иных случаях лучше такие кредитования не брать, так как там высокие процентные ставки и часто требуется оформление страховки.
Погашая займ, клиент не вправе изменять условия договора. Все долги придется платить только вовремя. Иначе будет пеня и штраф за каждый день просрочки.
Источник: kredit-on.ru
Чем рассрочка отличается от кредита — взгляд со всех сторон

В последние годы все чаще можно услышать предложение от крупных магазинов приобрести товар в кредит или рассрочку. При этом мало кто знает, чем рассрочка отличается от кредита. Разберем в статье, чем данные понятия отличаются и что выгоднее оформить.
Блок: 1/11 | Кол-во символов: 252
Источник: https://gurukredit.ru/chem-rassrochka-otlichaetsya-ot-kredita-i-chto-luchshe/
Отличия кредита от рассрочки
Для того чтобы понять, в чем реальное отличие рассрочки от кредита, нужно определить, что же это за услуги в отдельности.
Кредит — это целевое финансирование банка, на покупку того или иного продукта за счет заемных средств под определенные проценты и на оговоренный срок. То есть, банк полностью оплачивает вашу покупку, а вы возвращаете ему деньги с учетом процентной ставки, установленной на момент подписания договора о кредитовании.
Понятие рассрочки несколько иное — это способ покупки, при котором магазин предоставляет покупателю возможность оплатить товар равными частями, без дополнительных платежей на протяжении нескольких месяцев. То есть, магазин, для увеличения спроса на свой товар, позволяет покупателю отдавать долг за товар небольшими частями.
Следовательно, основное отличие кредита от рассрочки, это то, что кредит может оформить только банк и при этом запросит у вас проценты, а о рассрочке можно договориться в магазине и не переплачивать ничего за купленный товар.
Блок: 2/9 | Кол-во символов: 1013
Источник: https://www.Sravni.ru/enciklopediya/info/chem-otlichaetsja-rassrochka-ot-kredita/
Блок: 2/10 | Кол-во символов: 2
Источник: https://www.vbr.ru/banki/help/credity/rassrochka_i_kredit/
Что такое кредит
Это выдача денег под проценты с возвратом. Кредит бывает целевым: на покупку автомобиля или жилья; и нецелевым (потребительским) — на любые нужды. Кредит выдается на оговоренный в договоре срок. Просрочка платежа влечет за собой негативные последствия: штраф, арест имущества или другие санкции.

В чем его особенности
Кредит имеет ряд отличительных особенностей. Сюда относятся: процедура оформления, его полная стоимость, процесс выдачи денег.
Рассмотрим каждый пункт подробно:
- Для оформления обращаются в банковскую организацию — лично или через официальный сайт компании. Подают заявку, где указывают свои личные данные: ФИО, место работы, размер ежемесячного дохода, семейное положение, цель кредитования. Указывают желаемый срок кредита и процентную ставку. На основании этих данных сотрудники банка выносят отрицательное или положительное решение.
- Перед подписанием документа рекомендуется обратить внимание на полную кредитную стоимость — это размер кредита + начисляемые годовые проценты. Банк не вправе без согласия потребителя включать в кредитную стоимость другие платежи.
- Выдают средства наличными или безналом — переводом на карту или счет. Это условие заранее прописывается в кредитном договоре.
Кому дают и на каких условиях
Кредит на выгодных условиях выдают только платежеспособным гражданам.
«Портрет» среднестатистического заемщика выглядит так:
- женщина или мужчина от 25 до 45 лет;
- гражданство РФ;
- имеет постоянный источник дохода;
- давно состоит в браке и имеет детей;
- имеет среднее специальное или высшее образование;
- есть имущество в собственности — машина, квартира, земельный участок (при необходимости имущество оформляют в залог);
- есть положительная кредитная история.
Внимание! Если у человека плохая кредитная история, есть непогашенные платежи, нет официальной работы и так далее, ему выдадут кредит только в микрофинансовых организациях. В таких конторах деньги под более высокие проценты, чем в банке, на короткий срок.
Условия выдачи устанавливает банк. Помимо размера ежемесячного платежа и сроков погашения, это страховка, стоимость сопутствующих услуг (например, рассмотрение кредитной заявки или смс-уведомления), валюта, пеня за рассрочку.
Какую сумму и на что
Сумма зависит от цели. Крупные кредиты суммой 300 000 рублей и более выдают на покупку автомобиля или недвижимости. Сумму менее 300 000 рублей выдают на потребительские цели — покупка бытовой техники, ремонт, поездка за границу, оплата обучения. От суммы зависит размер процентной ставки и срок выплат.
Плюсы и минусы
К плюсам относят возможность взять деньги «здесь и сейчас», не дожидаясь премий или заработной платы. Отдавать деньги проще по частям, чем в течение долгого времени копить их. Удобны кредиты, которые можно погашать досрочно, внося каждый месяц больший платеж и уменьшая размер процентной ставки. Зачастую кредит это единственный способ срочно отправиться на лечение или оплатить непредвиденные расходы.
Минусы — переплата, беспроцентных кредитов не существует. Чтобы получить деньги, требуется собрать пакет документов и подать заявку, дождаться ответа банка. Если есть просрочка, то на плечи заемщика ложатся обязанности по выплате пени или штрафа. Если внезапно он потерял работу или заболел, то долг за счет пени и штрафов начинает расти.
Где можно оформить
Оформляют их в банках или микрофинансовых организациях. Помимо заявки на получение денег, требуются документы: паспорт, справка о места работы, свидетельство о браке (если есть), военный билет. Каждая организация устанавливает свой перечень документов.
Внимание! Кредит на потребительские цели удобно оформлять онлайн или через мобильное приложение. В нем указываются личные данные и копия паспорта, собирать длинный список документов не нужно. Решение сообщают по смс либо вам звонит сотрудник банка.
Блок: 2/6 | Кол-во символов: 3768
Источник: https://kapital.expert/banks/loans/chto-luchshe-rassrochka-ili-kredit.html
Чем рассрочка отличается от кредита?
Чтобы понять, чем отличается рассрочка от кредита, сперва, разберем значения этих видов экономических услуг.
Кредит — это вид финансового взаимодействия, при котором одна сторона предоставляет другой деньги или иные ресурсы на определенное время, а вторая сторона обязуется вернуть полученные средства и комиссию в установленный срок.
Рассрочка — это вид оплаты товаров или услуг, при котором покупателю предоставляется возможность производить расчет частями в течение оговоренного периода времени.
Несмотря на схожесть формулировок, имеется ряд отличий, которые на первый взгляд не столь очевидны. Рассрочку и кредит можно сравнить по следующим критериям:
1. Предоставляемые средства
Рассрочка рассчитана на приобретение некоего товара или услуги. Она не может быть получена деньгами. А вот, кредит может быть выдан в денежном эквиваленте, а также предоставлен для покупки материальных ценностей.
2. Проценты
Предоставление кредита, как правило, облагается дополнительными процентами. В рамках договора заемщик обязан полностью вернуть полученную сумму, а также комиссию за пользование деньгами или товаром. В свою очередь, рассрочка не подразумевает какие-либо проценты сверх стоимости товара или услуги.
Если продавец предоставляет рассрочку с определенной процентной ставкой, то это не более, чем завуалированный кредит с подменой понятий.
3. Срок предоставления
Поскольку кредит подразумевает выплату дополнительных процентов, продавцу выгодно заключать договоры на длительный период. Ведь чем выше срок кредитования, тем больше переплата со стороны заемщика. Как следствие, кредиты предоставляются на сроки от нескольких лет до нескольких десятилетий. Рассрочка же нацелена на формирование доступности товара с его оплатой частями.
Как правило, цена одинакова при единовременной оплате и при покупке в рассрочку. Продавец не имеет преимуществ при затяжных сроках рассрочки. Поэтому такая форма продаж предоставляется на сравнительно небольшой промежуток времени, в основном, до года.
4. Требуемые документы
В большинстве случаем для получения рассрочки потребуется только паспорт. В зависимости от условий при получении кредита могут потребоваться:
- Паспорт
- Справка о доходах
- Копия трудовой книжки
- СНИЛС
- Военный билет
- Медицинский полис
- и другие документы
5. Наличие кредитной истории
Для предоставления рассрочки, продавца не интересует кредитная история покупателя. А вот кредитные организации досконально изучают информацию о своих клиентах. Кредитная история является одним из основных факторов для принятия решения об одобрении кредита.
6. Время оформления
В связи с тем, что при рассрочке не проводится дополнительных проверок, и процесс оформления имеет упрощенную форму, на заключение договора уходит, как правило, несколько минут. А вот, получение кредита может занять от одного до нескольких дней.
7. Первоначальный взнос
Так как рассрочка подразумевает покупку товара или услуги с оплатой по частям, первый платеж, в большинстве случаев, является обязательным. Оплата происходит перед получением покупки и может составлять 10-30% от полной стоимости. В случае с кредитом, первоначальный взнос не требуется. Однако, многое зависит от договора кредитования.
8. Залог
При получении рассрочки, покупателю не нужно вносить какой-либо залог. В примере с кредитом все иначе. Если сумма кредита или стоимость товара сравнительно низкая, то в таких случаях требование залога может отсутствовать. Однако, частым случаем предоставления кредита является обязательство предоставить залоговое имущество (машина, квартира, земельный участок и т.д.) или поручителя.
9. Право собственности на товар
Покупая товар в рассрочку, покупатель получает его на условиях пользования. Только лишь после полного погашения рассрочки покупка становится собственностью. По условиям предоставления кредита, приобретенный товар сразу оказывается собственностью.
Блок: 2/6 | Кол-во символов: 3850
Источник: https://mytopfinance.ru/otlichiya-rassrochki-ot-kredita/
Понятие рассрочки и ее отличие от кредитования
Что значит рассрочка простыми словами? Это оплата какого-либо товара или услуги не полностью, а частями в течение определенного времени (от 1 месяца до 3 лет). Регулируется это понятие Гражданским кодексом РФ. Вот, что там сказано.
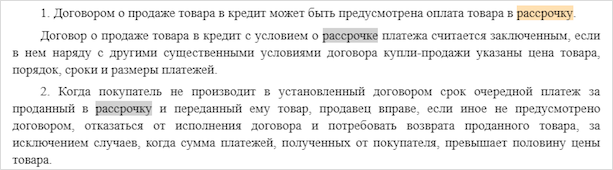
Сегодня почти смешались два понятия: рассрочка и кредит. И если ошибку допускают рядовые граждане – это понятно, они не знакомы с нюансами того и другого способа оплаты. Но на сайтах крупных магазинов мы видим то же самое заманчивое слово “рассрочка”, но по сути – это потребительский кредит. Так чем рассрочка отличается от кредита?
Отличия от кредитования:
- Участие в договоре только двух сторон: продавца и покупателя.
- Отсутствие процентов по договору.
- Отсутствие штрафов и пени за просрочку платежа, комиссии за обслуживание.
- Пропуск даже одного платежа является основанием, чтобы продавец потребовал вернуть купленную вещь.
- Иногда требуется уплата первоначального взноса.
- Оформление на территории продавца.
- Простота оформления (часто требуется только паспорт).
- Договор регулируется только Гражданским кодексом, а кредитный договор – еще и Банком России.
Это характеристики идеальной рассрочки. По факту, я просмотрела предложения крупнейших торговых сетей страны, во всех речь идет о кредитовании. Правда, условия в любом случае выгоднее, чем по обычному потребительскому займу. А как же надписи на рекламных плакатах “без взносов, без процентов”? Они соответствуют действительности.
Но необходимо понять, как это работает.
Например, вы решили купить ноутбук стоимостью 40 тыс. руб. Но для банка он стоит 36 тыс. руб. Такую скидку дал магазин. Вам напрямую он ее не даст. Выигрывают все:
- клиент оплачивает ту стоимость, что стоит на ценнике;
- банк зарабатывает в худшем случае на разнице, а в лучшем случае – ему удастся еще и продать вам страховку;
- магазин продал дорогостоящую вещь и приобрел лояльного покупателя.
Что можно купить в рассрочку? Практически все что угодно. Но, в основном, эта процедура применяется к дорогим товарам: шубы, мебель, электроника и бытовая техника, драгоценности, некоторые услуги.
Со скольки лет можно взять в рассрочку товар? Анализ действующих предложений крупных торговых сетей показал, что в возрасте от 18 до 70 лет.
Условия программ разные. Зависят от банка, который выступает кредитором. К сожалению, я не нашла рассрочку в чистом виде, без участия банка. Поэтому на примерах трех крупных магазинов разберем, как работает программа с участием трех сторон: банка, продавца и покупателя.
Блок: 2/6 | Кол-во символов: 2488
Источник: https://iklife.ru/finansy/rassrochka-ehto-chto-takoe-kak-rabotaet.html
Чем отличается кредит от рассрочки?
Рассрочка и кредит позволяют сделать то, на что не хватает денег — купить новый телефон, автомобиль, оплатить ремонт, лечение и т.п. Рассрочку и кредит часто путают, хотя они — не одно и то же.
Рассмотрим, чем отличается рассрочка от кредита. Разницу можно типизировать по:
- условиям предоставления услуги — договор заключают между банком и заёмщиком, этим кредит отличается от рассрочки, когда в сделке участвуют только покупатель и продавец,
- цели выдачи — рассрочку нельзя получить наличными, её предоставляют на покупку чего-то конкретного (нового телефона), этим она отличается от кредита — взятые в банке деньги кредитор тратить не обязан,
- времени предоставления — относительно небольшой срок при рассрочке (от нескольких месяцев до года-двух),
- отношению к кредитной истории — чаще всего она не влияет на возможность взять товар в рассрочку, чем отличается от кредитования,
- предоплате — 10-20% стоимости товара сразу — обычная история при рассрочке,
- предмету залога — при рассрочке это приобретённый товар (новый телефон), при кредитовании — машина, квартира и т.п. (то, что прописано в договоре с займодателем),
- отсутствию/наличию процентов — рассрочку выдают после первоначального взноса, остаток покупатель возвращает равными долями без процентов.
Блок: 3/10 | Кол-во символов: 1295
Источник: https://www.vbr.ru/banki/help/credity/rassrochka_i_kredit/
Бывает ли рассрочка с процентами?
Бывает. Но тогда это замаскированный кредит, в чем покупатель может удостовериться, внимательнее перечитав договор.
Скажем, газовую плиту продают в магазине за 20 000 рублей под «беспроцентную рассрочку». Деньги на покупку выдаёт банк-партнёр, установивший 15-процентный кредит, что для покупателя может так и остаться тайной. Магазин сделает скидку, покрывающую сумму этих процентов — и кредит от рассрочки не отличить.
Это нечестно по отношению к клиенту, имеющему право не беспроцентную финансовую услугу — именно этим рассрочка отличается от кредита.
Но это не значит, что возможность купить новый телефон в рассрочку вам дарят. Разница в виде дополнительного сбора (300-800 рублей) на оформление документов и рассмотрение анкеты — это нормально. Ненормально, когда вам не говорят об этом — сбор аналогично процентам могут включить в стоимость товара.
Блок: 4/10 | Кол-во символов: 917
Источник: https://www.vbr.ru/banki/help/credity/rassrochka_i_kredit/
Где оформить рассрочку
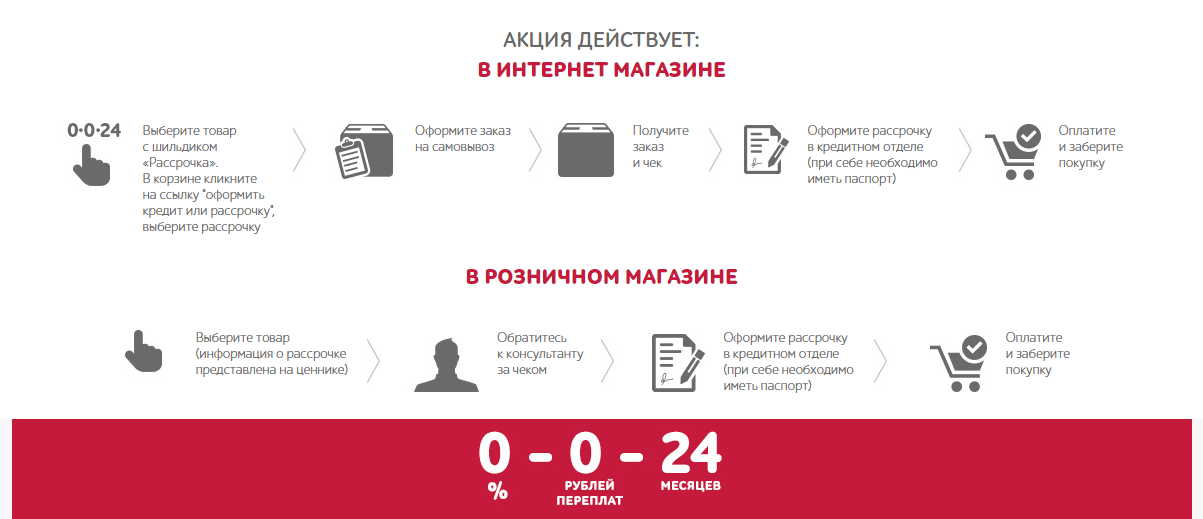
Если услуга предоставляется торговой организацией – оформление происходит непосредственно в магазине. Исключение – для подписания бумаг нужно поехать в представительство или центральный офис. Но такое практикуется редко, большой процент отказа от услуги.
Альтернативные варианты оформления:
- Онлайн-сервис. Заполняется анкета на сайте, решение приходит в СМС или на электронную почту. Но все равно нужно привести оригиналы документов, подписать договор.
- В отделении банка, если он участник сделки. Часто банки предоставляют выгодные рассрочки, а продавец закладывает расходы в стоимость товара.
- В представительствах торговых организаций.
Магазин или банк будет проверять кредитную историю. Именно она часто становится причиной отказа, если в прошлом вы не выполняли финансовые обязательства.
Блок: 7/9 | Кол-во символов: 814
Источник: https://kreditkarti.ru/chem-otlichaetsya-rassrochka-ot-kredita
Как заработать на рассрочке?
Это интересный материал, который показывает, что, если выплатить долг раньше запланированного в договоре срока, то можно еще и остаться в плюсе. Давайте разберем на примере норковой шубки из начала статьи.
Вы купили шубку за 120 тыс. руб. с оплатой частями на 12 месяцев. Представитель банка в торговой сети предлагает кредит на эту сумму без первоначального взноса и переплат. Но для банка стоимость шубки составила всего 96 тыс. руб. Именно эту сумму банк и переводит продавцу. Скидку в 20 % предоставил магазин.
Если вы все 12 месяцев будете оплачивать покупку, то заплатите 120 тыс. руб., из которых 96 тыс. руб. – стоимость шубки, а 24 тыс. руб. – проценты или скидка, разбитые на 12 месяцев. Что дальше? Дальше смотрим график платежей (желательно до подписания договора). Есть отдельный столбик со стоимостью товара и отдельный с величиной скидки.
Но вы решили заработать на этой сделке и оплатили товар в этот же или, например, на следующий день. Досрочное погашение не предусматривает комиссии, а оплатить вы должны только стоимость товара, т. е. 96 тыс. руб. Теперь уже ваша личная скидка составила 24 тыс. руб.
Еще раз хочу обратить внимание. Читайте договор, смотрите график платежей. Не попадайтесь на уловки по навязыванию страховки или СМС-информированию.
Блок: 5/6 | Кол-во символов: 1293
Источник: https://iklife.ru/finansy/rassrochka-ehto-chto-takoe-kak-rabotaet.html
Примеры программ рассрочки
ИКЕА
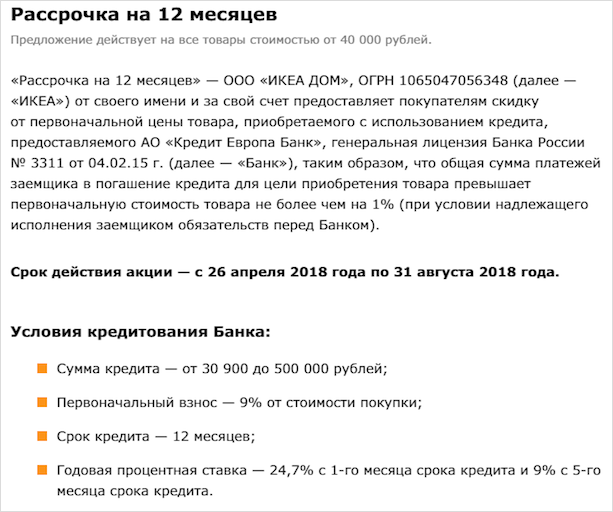
ИКЕА дает возможность купить товар и равномерно оплачивать его стоимость за 3, 6, месяцев. Кредитором выступает АО ”Кредит Европа Банк”. Условием акции является оформление финансовой карты IKEA FAMILY. Стоимость ее годового обслуживания – 300 руб.
Покупатель не платит проценты, если вовремя вносит ежемесячный платеж. Если платеж просрочен, то начисляются проценты:
- базовые (29 % годовых на неоплаченную сумму) со дня оформления договора до даты платежа;
- альтернативные (59,9 % годовых) со дня, следующего за датой платежа.
Для срока 3 месяца сумма покупки должна быть от 6 до 50 тыс. руб. Для 6 месяцев – от 20 тыс. руб., 9 месяцев – от 30 тыс. руб., 12 месяцев – от 40 тыс. руб.
На последний случай действуют особые условия.
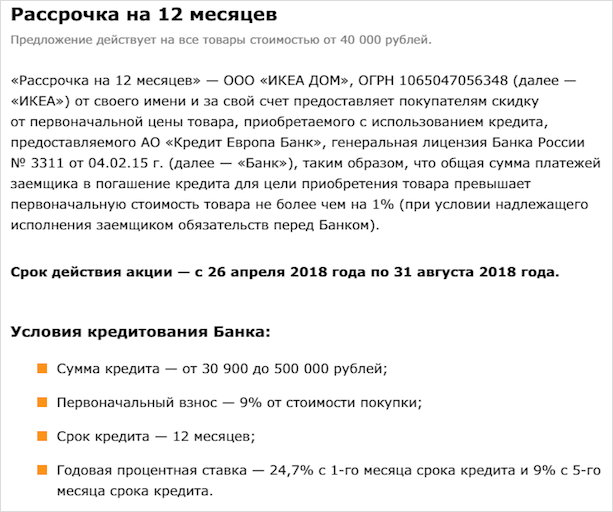
В первом абзаце как раз и объясняется, за счет чего покупатель приобретает товар без переплат (или с минимальной переплатой до 1 %). За счет предоставления покупателю скидки от первоначальной цены товара.
Связной
Связной позволяет разделить оплату на несколько платежей не на все товары, а только из списка магазина. Магазин также не скрывает, что вы оформляете банковский займ. А переплата не возникает за счет предоставленной скидки на сумму процентов и при условии своевременного внесения суммы в погашение долга.
Партнером выступает “Почта Банк”.
| Условия кредитования | |
| Срок кредита | 36 месяцев |
| Сумма кредита | 3 000 – 300 000 руб. |
| Первоначальный взнос | 0 % |
| Процентная ставка | 7 – 43,5 % |
| Скидка магазина | 20 % |
Получается, что магазин дает скидку не более 20 %. Если банк одобрил займ под более высокий процент, то ни о каком беспроцентном кредитовании речь уже не идет.
Как и при получении любого потребительского займа банк предъявляет определенные требования к заемщику.
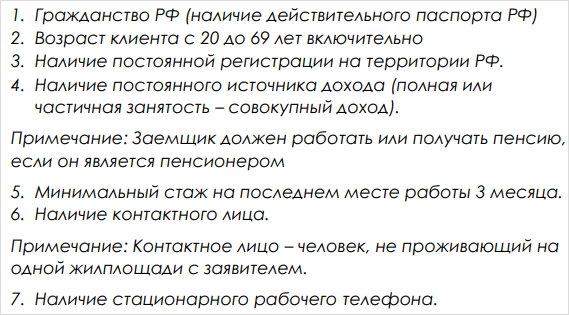
Меховой салон “Снежная королева”
Какие банки дают кредит на условиях отсрочки платежа в этом магазине? Сразу 4 банка: Хоум Кредит Банк, Русфинанс Банк, ОТП Банк и Альфа-Банк. У каждого свои условия.
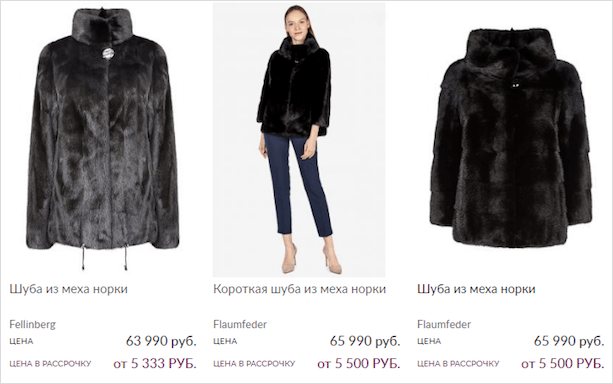
Так же, как и в предыдущих случаях, переплата отсутствует за счет дополнительной скидки продавца в размере процентов банка. Но в ежемесячный платеж может попасть страховка, если вы вовремя ее не заметите и не откажетесь от нее до подписания договора или в 14-дневный срок после. А также часто включаются услуги по СМС-уведомлениям банка.
Займ выдается покупателю в возрасте от 18 до 70 лет, имеющим постоянную регистрацию в регионе.
Первоначальный взнос от 0 до 50 % от стоимости товара.
Срок кредита 24 месяца.
Первоначальный взнос от 0 до 45 % от стоимости товара.
Срок кредита 24 месяца.
Первоначальный взнос от 0 до 50 % от стоимости товара.
Срок кредита 24 месяца.
Процентная ставка: 10,3 – 20,1 % годовых.
Первоначальный взнос от 0 до 30 % от стоимости товара.
Срок кредита 24 месяца.
Как видите, при ответе на вопрос: рассрочка – это кредит или нет, покупателям в данных торговых сетях стоит сказать “да”.
Блок: 3/6 | Кол-во символов: 3226
Источник: https://iklife.ru/finansy/rassrochka-ehto-chto-takoe-kak-rabotaet.html
Новый телефон: в чем разница видов покупки
Все зависит от возможностей покупателя и стоимости товара — она влияет на ежемесячный платеж, но не на проценты, начислением которых отличается кредит от рассрочки.
Например, вы приобретаете в рассрочку телефон за 10 000 рублей на 6 месяцев — ежемесячный платеж в таком случае может составить 1 667 рублей (без учета страховки и дополнительных услуг). Или берете телефон этой же стоимости в кредит на 3 года — каждый месяц будете платить от 300 до 600 рублей. Плюс проценты — в зависимости от ставки.
Блок: 6/10 | Кол-во символов: 550
Источник: https://www.vbr.ru/banki/help/credity/rassrochka_i_kredit/
На что необходимо обращать внимание при покупке товара в рассрочку?

Конечно, привлекательные предложения рассрочки от крупных магазинов просто заманивают. Некоторые покупатели приобретают товар, просто потому, что на него выгодные условия. Именно поэтому опытные эксперты настоятельно рекомендуют не торопиться и внимательно обращать внимание на все нюансы данной сделки.
На что обратить внимание:
- Стоимость. Как уже было сказано, очень часто магазины завышают цены, с целью продажи конкретного товара
- Штрафные санкции. Подписав договор на покупку товара, каждый покупатель обязан перечислять средства в срок. При нарушении условий магазин может затребовать возврата товара. При этом выплаченная сумма денег покупателю не возвращается
- Способы оплаты. Каждый клиент должен четко знать, как и когда вносить оплату, чтобы выполнять требования договора
- Спорные ситуации. Как правило, все спорные моменты решаются либо путем проведения переговоров, или в судебном порядке. На практике второй способ решения проблемы наиболее распространен
- Обязанности сторон. Каждый клиент точно должен знать свои обязанности. Как правило, они прописаны в договоре отдельным пунктом
- Страхование. Зачастую кредиторы прописывают обязательное условие – это ежегодное оформление договора страхования жизни и здоровья. Если данное условие будет нарушено, то банк может увеличить процентную ставку на 1-3%
- Дополнительные платы. Важно обратить внимание, какие дополнительные платы предусмотрены по договору. Часто финансовая компания взимает плату за ведение счета или смс-уведомления. От некоторых взносов можно отказать
Блок: 6/11 | Кол-во символов: 1594
Источник: https://gurukredit.ru/chem-rassrochka-otlichaetsya-ot-kredita-i-chto-luchshe/
Преимущества и недостатки кредита и рассрочки
Если вы не знаете, что выгоднее – кредитование или рассрочка, изучите все достоинства приобретения товаров в рассрочку перед кредитованием, а также минусы этих способов приобретения товаров.
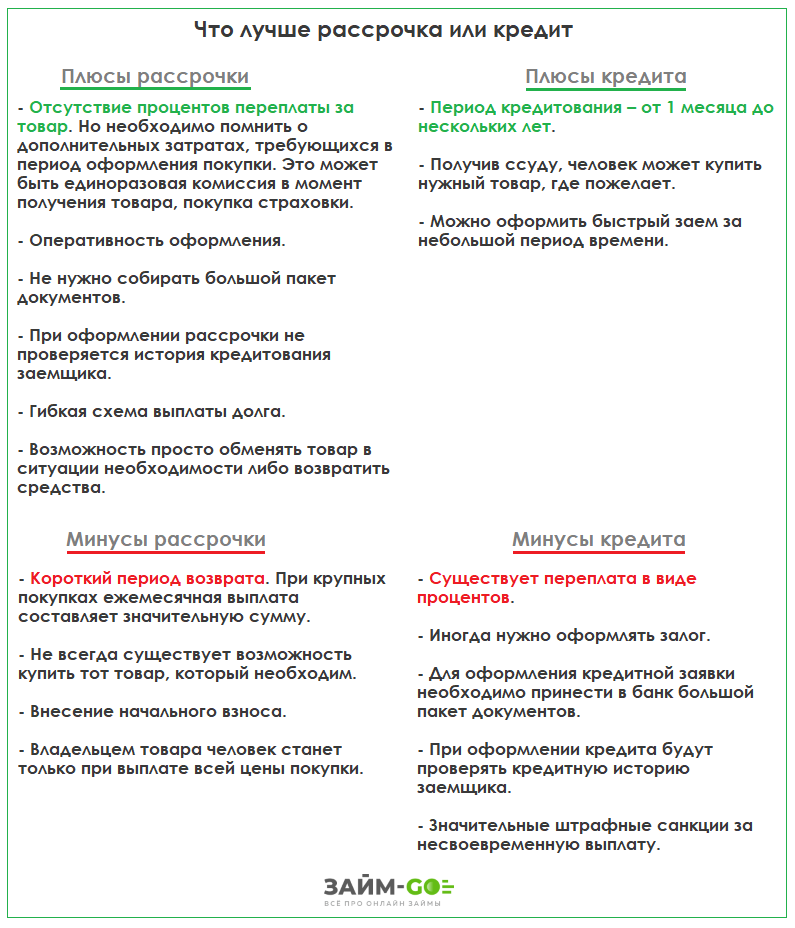
Достоинства рассрочки:
- Отсутствие процентов переплаты за товар. Если смотреть на эту характеристику, рассрочка оказывается выгоднее, чем кредит. Но необходимо помнить о дополнительных затратах, требующихся в период оформления покупки. Это может быть единоразовая комиссия в момент получения товара, покупка страховки.
- Оперативность оформления.
- Не нужно собирать большой пакет документов.
- При оформлении рассрочки не проверяется история кредитования заемщика.
- Гибкая схема выплаты долга.
- Возможность просто обменять товар в ситуации необходимости либо возвратить средства.
- Короткий период возвращения. При крупных покупках ежемесячная выплата составляет значительную сумму.
- Не всегда существует возможность купить тот товар, который необходим.
- Внесение начального взноса.
- Владельцем товара человек станет только при выплате всей цены покупки.
Преимущества кредита:
- Период кредитования – от 1 месяца до нескольких десятков лет.
- Получив ссуду, человек может купить нужный товар, где пожелает.
- Можно оформить быстрый заем за небольшой период времени.
- Существует переплата в виде процентов.
- Иногда нужно оформлять залог.
- Для оформления кредитной заявки необходимо принести в банк большой пакет документов.
- При оформлении кредита будут проверять кредитную историю заемщика.
- Значительные штрафные санкции за несвоевременную выплату.
Невозможно однозначно определить, какой продукт выгоднее. Для людей с плохой кредитной историей рассрочка может стать единственным вариантом. Для тех, кто не может выплатить большую сумму за короткий период, лучше оформить кредит.
В любом случае, перед оформлением сделки, необходимо изучить условия соглашения, чтобы в будущем избежать переплат и штрафных санкций.
Блок: 4/4 | Кол-во символов: 1972
Источник: https://prorassrochki.ru/razbiraemsya-chto-vygodnee-rassrochka-ili-kredit/
Особенности банковского кредита

Прежде чем воспользоваться банковским кредитом, необходимо внимательно изучить все его особенности.
| Процент | Банк выдает денежные средства под фиксированный процент. Как показывает практика размер процентной ставки составляет от 15 до 35% годовых. |
| Процедура проверки | Прежде чем получить кредит на товар, каждый заемщик проходит тщательную процедуру проверки. Банк изучает не только документы своего клиента, но и кредитное досье. Если у вас были многочисленные просрочки или незакрытые кредиты, то оформить товар в кредит будет практически невозможно. |
| Штрафы | Если оплата не будет внесена в срок, то финансовая компания вполне законно может начислить штраф в виде фиксированной суммы или процента от задолженности. |
| Пакет документов | Для оформления кредита могут запросить справку с работы о размере заработной платы. |
| Оформляется в банке | Кредитный договор заключается только в банке или специальной точке продаж. |
Особенности заключения договора с банком
Прежде чем воспользоваться кредитом, необходимо внимательно изучить особенности его заключения.
- данные каждой стороны
- сумма
- срок
- размер процентной ставки
- график оплаты
- размер штрафных санкций
Кто может оформить
В условиях большой конкуренции, банки стали выставлять минимальные требования к своим клиентам. Получить кредит может:
- дееспособный заемщик с года (зависит от банка)
- официально трудоустроенный
- проживающий на территории РФ
- трудоустроенный
При этом по многим программам не требуется подтверждение занятости и доходов. Однако не стоит забывать, что ставка по кредитному соглашению будет высокой.
Список документов
Чтобы оформить средства в долг заемщику потребуется подготовить необходимый пакет документов. Как правило, кредитор запрашивает:
- паспорт
- второй документ: СНИЛС, ИНН, заграничный паспорт или водительские права
Для снижения процентной ставки можно предоставить:
- справку о размере заработной платы
- иной документ, подтверждающий доходы
- копию трудовой книжки или договора
- документы на личное имущество: свидетельство на квартиру или машину
Все документы следует предъявить кредитору в оригинале.
Блок: 8/11 | Кол-во символов: 2628
Источник: https://gurukredit.ru/chem-rassrochka-otlichaetsya-ot-kredita-i-chto-luchshe/
Плюсы и минусы кредита и рассрочки
Рассмотрим, какие преимущества даёт кредитование и рассрочка, и в чем отрицательные стороны первого и второго.
Финансовая услуга
Плюсы
Минусы
Блок: 7/10 | Кол-во символов: 184
Источник: https://www.vbr.ru/banki/help/credity/rassrochka_i_kredit/
Рассрочка
- простота оформления,
- отсутствие процентов,
- нет штрафов при досрочном возврате полной стоимости товара.
- если необходимая сумма не будет своевременно выплачена,продавец может потребовать вернуть товар,
- первоначальный взнос — часть стоимости приобретаемой вещи,
- меньший, чем кредит, срок заключения договора (чаще всего — не больше года),
- некоторые магазины устанавливают на товар, реализуемый в рассрочку, более высокую цену.
Блок: 8/10 | Кол-во символов: 440
Источник: https://www.vbr.ru/banki/help/credity/rassrochka_i_kredit/
Все плюсы и минусы
Главный плюс рассрочки – неизменная стоимость товара или услуги. Исключение – обязательное оформление дополнительных услуг. Это может быть гарантийное обслуживание от магазина, страхование жизни. Отказ от них повлечет аннулирование сделки.
Преимущества:
- Быстрое оформление.
- Минимальный пакет документов.
- Требования к заемщику.
- Товар можно забрать в тот же день.
Недостатки:
- Небольшой срок оплаты частями, не превышающий 12 месяцев.
- Необходимо внести первый взнос от 15% от стоимости.
- Часто невозможно отказаться от дополнительных услуг.
Купить товар в рассрочку или оформить кредит на него? Для выбора рассчитайте общие финансовые затраты, ваши возможности по ежемесячным выплатам. Иногда взять кредит с процентной ставкой выгоднее, чем купить товар по завышенной цене в рассрочку.
Блок: 9/9 | Кол-во символов: 800
Источник: https://kreditkarti.ru/chem-otlichaetsya-rassrochka-ot-kredita
Кредит
- финансовая услуга отличается от рассрочки возможностью заключить договор на длительное время — это снизит сумму ежемесячного платежа,
- можно взять крупную сумму (например, на покупку квартиры),
- при оформлении кредита нет первоначального взноса (за исключением ипотеки).
- сложность процедуры оформления (сбор большого количества документов),
- зависимость от инфляции (если кредит—в долларах, при росте курса придется платить больше),
- высокий процент за пользование заемными средствами,
- банк откажет клиенту с плохой кредитной историей,
- в случае просрочки банк начисляет пени,
- за досрочное погашение иногда приходится переплачивать — в зависимости от банка.
Блок: 9/10 | Кол-во символов: 668
Источник: https://www.vbr.ru/banki/help/credity/rassrochka_i_kredit/
Так что же лучше?
В зависимости от ситуации. Если ежемесячный платеж по рассрочке сильно бьет по бюджету — возьмите кредит на более долгий срок, но с меньшими регулярными выплатами. Ведь в случае просрочки испортится кредитная история — и в следующий раз воспользоваться финансовыми услугами банка будет сложнее.
В любом случае, прежде чем сделать выбор, изучите все предложения банков и магазинов. Оцените свою платежеспособность и предусмотрите возможные риски — не только на ближайшее время, но и на отдаленную перспективу.
Блок: 10/10 | Кол-во символов: 530
Источник: https://www.vbr.ru/banki/help/credity/rassrochka_i_kredit/
Кредит и рассрочка — как не попасть впросак?
Блок: 10/11 | Кол-во символов: 46
Источник: https://gurukredit.ru/chem-rassrochka-otlichaetsya-ot-kredita-i-chto-luchshe/
Кол-во блоков: 28 | Общее кол-во символов: 29692
Количество использованных доноров: 8
Информация по каждому донору:
- https://www.Sravni.ru/enciklopediya/info/chem-otlichaetsja-rassrochka-ot-kredita/: использовано 1 блоков из 9, кол-во символов 1013 (3%)
- https://mytopfinance.ru/otlichiya-rassrochki-ot-kredita/: использовано 1 блоков из 6, кол-во символов 3850 (13%)
- https://iklife.ru/finansy/rassrochka-ehto-chto-takoe-kak-rabotaet.html: использовано 3 блоков из 6, кол-во символов 7007 (24%)
- https://kreditkarti.ru/chem-otlichaetsya-rassrochka-ot-kredita: использовано 2 блоков из 9, кол-во символов 1614 (5%)
- https://gurukredit.ru/chem-rassrochka-otlichaetsya-ot-kredita-i-chto-luchshe/: использовано 4 блоков из 11, кол-во символов 4520 (15%)
- https://www.vbr.ru/banki/help/credity/rassrochka_i_kredit/: использовано 9 блоков из 10, кол-во символов 5948 (20%)
- https://kapital.expert/banks/loans/chto-luchshe-rassrochka-ili-kredit.html: использовано 1 блоков из 6, кол-во символов 3768 (13%)
- https://prorassrochki.ru/razbiraemsya-chto-vygodnee-rassrochka-ili-kredit/: использовано 1 блоков из 4, кол-во символов 1972 (7%)
Поделитесь в соц.сетях:
Источник: zoloto-zlato.ru
Рассрочка и кредит в чем разница
Вы просто заполняете анкету и ждете звонка от сотрудников банка, находясь дома, в гостях или даже в кафе!
Опубликовано: 6-07-2021
Отредактировано: 25-08-2023
Просмотров: 922
Цель рассрочки либо кредита – одолжить деньги в финансовом учреждении либо продавца напрямую, чтобы оплатить товары, услуги. Такой продукт с одной стороны удобный и практичный – не придется надолго откладывать приобретение. С другой на практике не редки случаи, когда начинаются сложности с возвратом долга. Иногда заемщики просто невнимательно читают договор, не понимают суть конкретной операции и начинают выходить на просрочку.
Если вы планировали взять финансовую ссуду в банке, но не знали, в чем разница между кредитом и рассрочкой, приглашаем к прочтению обзора. Вы сможете выбрать оптимальный для себя продукт и избежать переплат.
Содержание
expand_more

Что такое кредит и его особенности?
Кредит – финансовая услуга, которая предполагает выдачу денег под процент во временное пользование. Кредиты бывают целевыми и нецелевыми. Целевые выдаются на покупку конкретного товара – например, жилья, машины, бытовой техники. Нецелевые оформляют просто на текущие нужды. Сроки кредитования указываются в договоре.
На просрочки лучше не выходить, поскольку они повлекут за собой санкции.
Пройдите короткий тест и узнайте, какие банки готовы одобрить вам кредит. Выберите из списка подходящий банк, подайте онлайн заявку и получите деньги уже сегодня.
Особенности, порядок оформления кредита:
- Заемщик обращается в банк – лично либо онлайн. Он подает заявку, в которой указывает личную информацию вроде места работы ФИО, размеров дохода в месяц, семейное положение, цели кредитования. Обязательно прописываются процентная ставка и желаемый срок выдачи денег. Банковский специалист рассматривает заявку и озвучивает решение по ней.
- До подписания документа заемщику следует обратить внимание на полную кредитную цену. Речь о годовых процентах и размерах ссуды. Банк устанавливает эти параметры до подписания договора, в ходе сотрудничества изменять их права не имеет.
- Деньги выдаются наличными либо переводом на банковский счет, карту. Этот момент также указывается в договоре.
Точные условия выдачи определяет банк. Кроме сроков погашения, размеров ежемесячного платежа, предусматриваются страховка, дополнительные услуги (платные), пеня за рассрочку, валюта кредита.
Одобренная сумма зависит от цели, указанной заемщиком при кредитовании, и политики конкретного финансового учреждения. Крупные кредиты дают на покупку недвижимости либо машины. Если нужно меньше 300 тыс. рублей, получить одобрение будет проще, по расходованию средств отчитываться, скорее всего, не придется.
Плюсы и минусы стандартных кредитов
Главное преимущество кредита – его можно получить сразу после обращения, в формате «здесь и сейчас». Вы берете деньги на текущие нужды и не ждете зарплат, премий. Уровень инфляции сейчас такой, что брать потребительскую ссуду иногда получается даже выгоднее. Когда средства нужны срочно, а подушки нет, кредит – единственный способ решить текущие финансовые вопросы (например, оплатить лечение, поездку, пр.).
К минусам относят приличные переплаты. Даже самые выгодные кредиты далеки от бесплатных – проценты начисляют, и чем дольше вы пользуетесь займом, тем выше в итоге будет сумма переплаты в целом. Выходить на просрочку тем более не выгодно.
Где оформить
Кредиты дают банки и микрофинансовые организации. Документы – паспорт, ИНН, банки могут запрашивать военные билеты, свидетельства о браке, справки с места работы. У каждой компании перечень бумаг свой.
Полезный совет. Потребительские ссуды удобно оформлять онлайн либо через приложение.
Что такое рассрочка и ее особенности?

Под рассрочкой подразумевается оплата стоимости товара небольшими частями в ходе определенного периода времени – в среднем пару лет, но есть рассрочка на несколько месяцев. Процентов нет, и переплаты будут сравнительно небольшими.
Суть рассрочки состоит в предоставлении заемных средств на короткий период времени – обычно до 3 лет, часто намного меньше. Покупка выполняет роль залога – обеспечения для возврата средств. Оформляют рассрочку договором, в которому детально прописывают условия сотрудничества. Есть первый взнос – обычно 10-50% от цены приобретаемого товара. Платежи вносят равными частями ежемесячно.
Важно! Есть отдельная услуга оплаты товара в рассрочку. В таком случае проценты будут, но сравнительно лояльные.
Пройдите короткий тест и узнайте, какие банки готовы одобрить вам кредит. Выберите из списка подходящий банк, подайте онлайн заявку и получите деньги уже сегодня.
Взять рассрочку на практике оказывается намного проще, чем кредит. Процедура занимает до 20 минут, из документов достаточно паспорта. На основании удостоверения личности готовят к подписанию соглашение, в нем указывают размеры регулярных платежей, сроки возврата долга. Сотрудники магазина не требуют справку с места работы, свидетельство о браке, прочие бумаги.
За просрочку предусматриваются пени, штрафы. Некоторые магазины устанавливают собственные условия сотрудничества, поэтому могут требовать дополнительные документы либо отказывать в предоставлении ссуды без объяснения причин.
Сумма рассрочки равняется стоимости товара, который вы покупателе. Если товар стоит меньше, значит, продавец включал в размеры платежей проценты, комиссии, прочие дополнительные условия. Брать рассрочку можно на разные виды товаров.
Преимущества и недостатки услуги
Главное достоинство рассрочки – ее доступность. Много документов не требуется, подтверждение заработка, официального трудоустройство кредиторы почти никогда не спрашивают.
Используя услугу рассрочки, вы сможете заказать дорогой товар без особого ущерба для бюджета. Когда рассрочка «чистая», нет переплат по процентам. Визиты в банки также не нужны – вы обращаетесь в магазин и подписываете документы на месте. Но сроки предоставления ссуды обычно небольшие, часто нужен первый взнос (который есть не всегда).
Чем рассрочка отличается от кредита?
Основные различия между кредитами и рассрочками можно представить следующим списком:
- Наличие положительной кредитной истории. Это важный момент для оформления любого кредита, но не рассрочки.
- Процентная ставка. Для кредита она стандартная, в рассрочке минимальная или вообще отсутствует.
- Сроки оформления. Рассрочку можно получить буквально за 20 минут. Заявки на кредит рассматривают до недели.
- Пакет документов. Для рассрочки хватит паспорта, кредит выдаются по расширенному пакету – военный билет, СНИЛС, справка о доходах, пр.
- Первый взнос. У кредитов отсутствует, для рассрочки будет примерно 30% от стоимости товара.
- Сроки предоставления денег. Кредит дают на 1-10 лет (в среднем), рассрочку – на 6-36 месяцев.
- Форма собственности. Купленный в кредит товар сразу будет собственностью покупателя, по договору рассрочки обеспечение находится в залоге до полного возврата долга.
Что выгоднее: рассрочка или кредит?
Обычно рассрочку оформляют при нежелании тратить время на сборы бумаг, подтверждение факта выдачи денежных средств. Ссуда удобна для покупок до 100 тыс. рублей. Переплат не будет, либо они выйдут несущественными. Договориться с продавцом об изменении графика погашений тоже заметно проще, чем с банком. Если возникнут сложности, сможете выйти на диалог, сохранить КИ.
Кредиты берут на крупные покупки. Такие приобретения заранее планируют, изучают условия кредитования разных банков. Кредит стоит брать после оценки собственного финансового состояния и составления прогнозов на будущее.
Есть разница и между кредитками с картами рассрочки. Карта рассрочки подойдет для небольших регулярных покупок, проценты на потраченные деньги не начисляются. Рассрочка – выгодный способ расчетов в сети магазинов-партнеров банка, у кредита подобных ограничений нет. С карт рассрочки нельзя снимать наличные, кредитки позволяют делать это. А еще у карт рассрочки лимиты намного меньше.
Совет. До получения карты рассрочки узнайте, в каких именно магазинах ей можно будет платить, есть ли плата за обслуживание, скрытые комиссии.
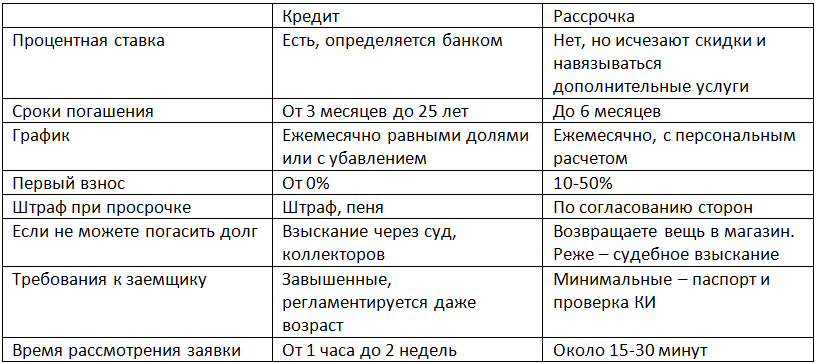
Рассрочка или кредит — отличия
| Процентная ставка | Есть, определяется банком | Нет, но исчезают скидки и навязываются дополнительные услуги |
| Сроки погашения | От 3 месяцев до 25 лет | До 6 месяцев |
| График платежей | Ежемесячно равными долями или с убавлением | Ежемесячно, с персональным расчетом |
| Первый взнос | От 0% | 10-50% |
| Штраф при просрочке | Штраф, пеня | По согласованию сторон |
| Если не можете погасить долг | Взыскание через суд, коллекторов | Возврат товара в магазин, реже — судебные взыскания |
| Требования к заемщику | Завышенные, регламентируется даже возраст | Минимальные — паспорт и проверка КИ |
| Время рассмотрения заявки | от 1 часа до 2 недель | Несколько минут |
Выбирая что выгоднее кредит или рассрочка воспользуйтесь кредитным калькулятором онлайн для рассчетов процентов по кредиту и размеров регулярных платежей.
Как отличить рассрочку?
Рассрочка – одна из доступных схем совершения покупки. Магазин согласно ей предоставляет потребителю право погашать цену товара по так называемому долевому принципу. Платежи вносятся согласно прописанному в договоре графику, равными частями. Сроки полной выплаты ограничиваются несколько месяцами. Проценты на стоимость покупки не начисляются.
Кредит может дать только банк либо частный кредитор, а рассрочки предоставляют торговые точки. Магазин за услуги деньги не берет, зато улучшает статистику продаж.
Преимущества и недостатки рассрочки
- простое оформление;
- нулевые проценты;
- отсутствие штрафов в случае досрочного возврата;
- необходимость возврата товара в магазин при отсутствии возможностей вернуть долг;
- нужен первый взнос;
- сроки заключения договора небольшие;
- магазины могут повышать цену на товары в рассрочку.
Пройдите короткий тест и узнайте, какие банки готовы одобрить вам кредит. Выберите из списка подходящий банк, подайте онлайн заявку и получите деньги уже сегодня.
Плюсы и минусы кредитования
- договор заключается на срок до 10 лет;
- можно одалживать крупные суммы;
- первый взнос отсутствует;
- процедура оформления длительная, сложная;
- есть зависимость от инфляции;
- высокие проценты;
- отказы при негативном кредитном рейтинге;
- пени в случае просрочки;
- переплаты за досрочный возврат (не всегда).
Источник: crediblog.ru