
Главным обобщенным показателем достаточности капитала в Соглашении является размер капитала с учетом риска (capital-to-risk ratio) , который определяется в виде отношения капитала банка к величине активов и внебалансовых статей, взвешенных по степени риска.
Процедура «взвешивания» активов по риску заключается в умножении балансовой стоимости актива на соответствующий коэффициент риска и суммировании полученных значений. Соглашением была установлена шкала коэффициентов риска активов, т. е. оценок «вероятности» и уровня безвозвратных потерь по основным видам активов вследствие кредитного риска. Данная шкала является максимально упрощенной и включает только пять значений коэффициента риска: 0, 10, 20, 50 и 100 %.
Коэффициенты риска для балансовых активов установлены по следующей шкале:
- 0 %–безрисковые активы:касса; государственные долговые обязательства стран и центральных банков, деноминированные в национальной валюте и фондируемые обязательствами банка в этой же валюте, прочие государственные обязательства стран – членов ОЭСР и центральных банков этих стран; обязательства, обеспеченные государственными ценными бумагами стран – членов ОЭСР или гарантированные правительствами этих стран;
- 0, 10, 20 или 50 % –активы с низким риском: обязательства местных государственных учреждений (за исключением центрального правительства) и займы, гарантированные или обеспеченные ценными бумагами, выпущенными этими учреждениями;
- 20 % – долговые обязательства международных банков развития и обязательства, гарантированные или обеспеченные ценными бумагами этих банков; обязательства банков стран – членов ОЭСР и обязательства, гарантированные этими банками; долговые обязательства банков третьих стран с оставшимся сроком до погашения менее 1 года и ссуды с оставшимся сроком до погашения менее 1 года, гарантированные банками третьих стран; денежные средства в пути;
- 50 %– кредиты, полностью обеспеченные залогом жилой недвижимости, которую заемщик занимает сам или сдает в аренду;
- 100 % – активы с абсолютным риском: долговые обязательства предприятий частного сектора; обязательства банков третьих стран с оставшимся сроком до погашения свыше 1 года; государственные долговые обязательства третьих стран, деноминированные в иностранной валюте и/или фондируемые обязательствами в инвалюте; обязательства коммерческих предприятий, принадлежащих государственным учреждениям; основной капитал (здания, помещения, оборудование и т. д.); недвижимость и прочие инвестиции (включая неконсолидированное участие в уставном капитале других предприятий); участие в капитале банков; прочие активы.
При выборе коэффициентов риска в качестве отправной точки, согласно международным стандартам, были приняты операции по кредитованию предприятий и населения, составляющие основу активных операций банков. В соответствии с Соглашением риск потерь при проведении такого типа операций был принят в качестве базы в размере 100 % от номинальной стоимости кредита. Рискованность ипотечного кредитования считается пониженной по сравнению со стандартными ссудами, поэтому риск по данному виду кредитных операций установлен в размере 50 %.
Чем надбавка отличается от коэффициента Яндекс Такси
Что такое районный коэффициент и как он рассчитывается
Кредиты, предоставленные другим банковским учреждениям, которые находятся под постоянным контролем национальных регулирующих органов, с точки зрения международных стандартов считаются еще менее рискованными вложениями. Коэффициент риска этой группы банковских активов установлен равным 20 %. Частично учитывался также инвестиционный риск по государственным ценным бумагам с фиксированной процентной ставкой.
Наконец, все обязательства центральных банков и правительств в национальной валюте, включая гарантированные ими кредиты и выпущенные ими ценные бумаги, рассматриваются как практически безрисковые, т. е. не требующие покрытия банковским капиталом.
Весьма сложной является проблема оценки риска по забалансовым операциям. Как известно, за балансом банки учитывают в основном условные и гарантийные операции. Поскольку в этом случае момент наступления ответственности банка носит вероятностный характер, в Соглашении предусматривалась следующая процедура оценки риска по этим операциям.
Сначала номинальная сумма забалансового обязательства переводится путем умножения на соответствующий коэффициент конверсии (credit conversion factor – CCF) в так называемый эквивалент кредитного риска (credit risk equivalent), а затем полученный результат взвешивается по риску в соответствии с категорией заемщика по балансовым операциям. Так, например, по инструментам, заменяющим кредиты (гарантии по задолженности, резервные аккредитивы и т. д.), используется коэффициент конверсии, равный 100 %. Коэффициенты конверсии для внебалансовых статей приведены в табл. 1.
Кредитный эквивалент должен быть определен также и для учитываемых за балансом производных инструментов, включая свопы, форварды, фьючерсы и приобретенные опционы. По сделкам с этими инструментами банки подвергаются кредитному риску не на их номинальную или условную стоимость, а лишь на потенциальную стоимость замещения потока денежных средств (replacement value) для контрактов с положительной текущей стоимостью в случае невыполнения обязательств контрагентами. Величина кредитного эквивалента таких инструментов будет зависеть и от срока до исполнения контракта, и от колебаний цен базисных активов, лежащих в основе конкретного типа производного инструмента.
Конверсия производных инструментов в их кредитные эквиваленты может производиться одним из двух альтернативных методов: методом оценки текущего риска или методом оценки первоначального риска.
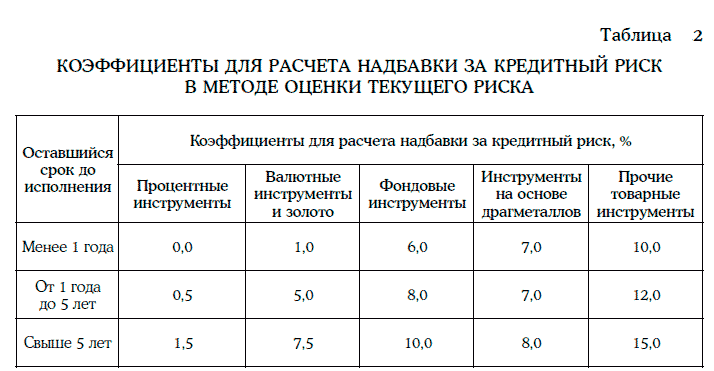
В методе оценки текущего риска (current exposure method) кредитный эквивалент рассчитывается как сумма общей стоимости замещения (gross replacement value – GRV), равной текущей рыночной стоимости инструмента (если она положительна), и надбавки за кредитный риск (add-on), который может возникнуть в будущем, до момента исполнения контракта. Размер надбавки за кредитный риск получают путем умножения номинальной стоимости контракта на соответствующий коэффициент, установленный в зависимости от вида и оставшегося срока данного контракта (табл. 2).

Заметим, что в расчет общей стоимости замещения включаются только инструменты с положительной текущей стоимостью, при этом величина кредитного риска рассчитывается для инструментов как с положительной, так и с отрицательной текущей стоимостью.
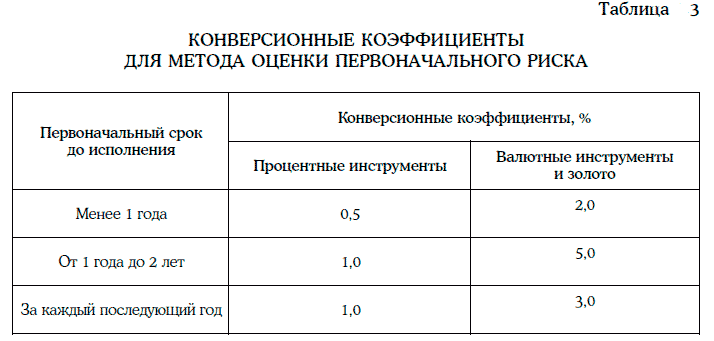
Национальные органы надзора могут разрешить банкам использовать упрощенный метод оценки первоначального риска (original exposure method) для расчета кредитного эквивалента процентных и валютных производных инструментов. Согласно данному методу для каждого инструмента его номинальная стоимость просто умножается на соответствующий конверсионный коэффициент, установленный в зависимости от вида контракта и первоначального (либо оставшегося– для процентных инструментов) срока до его исполнения (табл. 3). Полученная величина и будет являться кредитным эквивалентом данного инструмента.
Банкам разрешается производить двусторонний неттинг (bilateral netting) – взаимозачет позиций по производным инструментам с одним и тем же контрагентом с целью определения чистой позиции для расчета кредитного риска. Взаимозачет позиций допускается только при наличии соответствующего правового режима, разрешающего проведение взаимозачета с данным контрагентом.
При проведении неттинга банки должны применять рассмотренный выше метод оценки текущего риска (на основе текущей рыночной стоимости инструментов) с использованием конверсионных коэффициентов из табл. 2. Кредитный эквивалент позиций, по которым производится неттинг, будет равен сумме чистой стоимости замещения и надбавки за кредитный риск.
Чистая стоимость замещения (net replacement value – NRV) для позиций, по которым производится неттинг, определяется как величина чистой позиции, если она положительна (в противном случае чистая стоимость замещения будет равна нулю). Надбавка за кредитный риск для позиции, по которой произведен неттинг (Anet), рассчитывается путем умножения номинальной стоимости контракта на соответствующий коэффициент из табл. 2, установленный в зависимости от вида и оставшегося срока данного контракта, затем полученная величина умножается на коэффициент, отражающий влияние неттинга (1):

Коэффициент NGR может быть рассчитан двумя способами: либо как среднее по всему портфелю сделок, в отношении которых был произведен неттинг, либо для каждого контрагента в отдельности. В последнем случае надбавки за кредитный риск рассчитываются по формуле (1) для каждого контрагента в отдельности, а затем суммируются.
Для всех остальных позиций кредитный эквивалент рассчитывается как обычно: путем суммирования общей стоимости замещения (GRV) и надбавки за кредитный риск.
Источник: student-servis.ru
Коэффициент покрытия долга (DSCR)
Все компании стремятся к достижению максимальной прибыли, поэтому коэффициент покрытия долга DSCR имеет большое значение. Решение финансовых вопросов и увеличение объема реализации зависит от привлеченных кредитных вливаний и инвестиций. Чтобы определить успешность предпринимательской деятельности, используют ряд коэффициентов.
Как узнать способность организации выплачивать кредиты?
Возможность выполнять обязательства по кредитам можно определить коэффициентом покрытия долга DSCR (Debt Service Coverage Ratio).
Показатель DSCR – соотношение чистого дохода и суммы выплат по кредитным обязательствам за вычисляемый период.
В нынешней экономической ситуации сложно вести бизнес, не используя определенные кредитные вливания. Кредитные средства применяются в случаях:
- закупки нового оборудования;
- увеличения ассортимента продукции;
- маркетинговых компаний;
- финансирования проектов;
- каждодневных операции;
- расширения бизнеса.

Способы, которые увеличивают операционный доход, дорогостоящие. Возмещение долга своими финансовыми возможностями трудновыполнимо, а для молодых организаций невозможно. В процессе финансового притока методом получения кредитов или привлечением инвесторов, каждая из сторон имеет свою выгоду:
- увеличение дохода компании даже с учетом появившихся долговых обязательств;
- ожидание инвестором выплаты дивидендов;
- получение кредитной организацией дохода от оплаты процентов по займу.
Для получения кредитных средств организации необходимо быть финансово устойчивой.
Определяет вероятность приобретения дополнительных ресурсов коэффициент покрытия долга.
Расчет и значение коэффициента
DSCR – это индекс соотношения суммы чистого дохода за вычисляемый период и суммы выплаты долговых обязательств за соответствующий период. Вычисление показателя осуществляется по формуле:
DSCR = NOIncome/ T d s, где:
- DSCR – показатель выплат по кредитным обязательствам;·
- NOI – доход от предпринимательской деятельности за вычисляемый период;
- Total debt service – сумма кредитных обязательств за вычисляемый период.
Показатель NOI вычисляется методом удержания расходов валовой прибыли. Эта часть расходов состоит из следующих параметров:
- заработная плата персонала;
- аренда помещений и зданий;
- оплата за электроэнергию;
- расходы НИОКР;
- другие расходы организации, кроме прямых затрат.
Расчет этого показателя способствует возможности степени покрытия долгов текущими доходами. Он предназначен для расчета осуществления выплат организации по кредитным обязательствам в случае требования возвращения средств всеми кредиторами.
Например, компания, получающая прибыль за данное время в сумме 560 000 руб., имеет долговые обязательства в размере 420 000 руб. за соответствующее время. Для вычисления показателя необходимо чистую прибыль (560 000 руб.) разделить на сумму необходимых кредитных выплат (420 000 руб.), что составляет 1,33.
Размер показателя покрытия долговых обязательств указывает на следующее:
- Данные меньше единицы. Показывают наличие финансовых проблем, так как нет необходимого количества средств для погашения долговых обязательств. Это весомый аргумент для отказа предоставления кредита юридическому лицу.
- Показатель больше единицы. Компания может совершать выплаты не только по кредитным обязательствам, но и осуществлять запасы денежных средств. Нужно сформировать резервный фонд или реинвестировать в бизнес. В таком случае компания рассчитывает на получение банковского кредита и с легкостью его покрывает.
Значение коэффициента снижается за несколько отчетных периодов. Уровень чистой прибыли начинает не соответствовать уровню долга по кредиту. Понижение показателя DSCR дает инвесторам повод предположить о снижении или торможении развития компании в связи с сокращением за счет уменьшения применения избыточного долга в полном объеме.
Соизмерение данных на протяжении длительного периода о коэффициенте важно не только банкам, инвесторам, но и руководителям компании. Длительное уменьшение представляет собой угрозу развития, которая может быть вызвана следующими факторами:
- уменьшением дохода в силу некоторых причин (влияния конкурентов, личных ошибок, модифицирования экономических факторов региона, к которому относится целевой рынок);
- отсутствие потенциала увеличения итоговой цены продукции;
- привлечение новых кредитных средств.
Во избежание ухудшения ситуации необходимо пересмотреть действующую стратегию. Исключение – ситуация, когда новый кредит является плановым, а не вынужденным.
Как рассчитать сроки выплат по кредитным обязательствам?
Критерий, характеризующий возможность предприятия обеспечивать в сроки свои кредитные обязательства: коэффициент покрытия процентов к уплате или ICR.
Этот параметр сопоставляет проценты по кредиту за расчетный период (один год) и доход до осуществления оплаты процентов и налоговых обязательств за тот же период. Применяется для анализа оценки финансовой стабильности за отчетный период.

Рассчитывается по формуле: EBIT / Проценты к уплате, где EBIT – прибыль до вычисления процентов.
- с уменьшением показателя возрастает вероятность наступления банкротства;
- высокий показатель отражает стабильную финансовую деятельность компании;
- в случае очень большого показателя необходимо проявить осторожность в выборе кредитных средств, которые влияют на снижение отдачи от собственного капитала;
- показатель меньше 1,5 вызывает колебания в отношении возможности компании погашать проценты по кредиту;
- ICR меньше 1 – приток финансов не достаточен для погашения выплат по долговым обязательствам.
Для получения точных результатов показателя проводятся вычисления за больший период времени в динамике, чтобы не брать во внимание случайные отклонения.
Как определить баланс между собственным и привлеченным капиталом?
Для выявления успешности компании используют показатель, который удерживает идеальное соотношение собственного и привлеченного капитала – коэффициент внутреннего долга. Этот коэффициент отслеживает приток кредитных средств.
Показатель определяет следующее:
- текущую прибыльность и сумму будущих дивидендов полученных инвестором;
- результативность управленческих решений принятых менеджером за вычисляемый период;
- целесообразность выдачи кредитов, оценка кредиторами уровня рисков.
Для определения этого индекса используется ряд формул. В ходе расчетов определяется следующее:
- диапазон результата 0 – компания правильно использует привлеченный и собственный капитал;
- показатель 1 – дефицит оборотных средств, значит необходимо вливание кредитных средств;
- значение больше 1 – организация становится неплатежеспособной и не будет интересна для инвестирования и обеспечения кредиторами.
Кредиторы вправе подать в суд для признания организации банкротом, если показатель будет значительно больше 1.
Как рассчитать сумму выдачи предполагаемого кредита?
Расчет LTV обеспеченности кредита применяется банками при вычислении суммы выдачи займа. Данный показатель определяет величину кредита, который заемщик получает в зависимости от стоимости предоставляемого им обеспечения. Также определяет сумму необходимого взноса при оформлении кредита.
Чем больше показатель, тем меньше средств необходимо внести заемщику.
К примеру, если коэффициент равен 80%, соответственно, взнос составит 20%. Финансовыми учреждениями индивидуально устанавливается размер этого коэффициента в ходе разработки кредитных программ.

Каждая формула – это усредненные значения. При любой форме бизнеса присутствуют нюансы, которые учитываются при определении того или иного коэффициента.
Источник: sodx.ru
Bsrr коэффициент что это
CR (англ. Conversion Rate, или коэффициент конверсии) — маркетинговый показатель, который определяет долю пользователей, совершивших целевое действие, от общего количества пользователей, которые посетили сайт или увидели рекламное объявление.
Целевое действие — это, как правило, то, что бизнес больше всего хочет получить от целевой аудитории и ради чего проводит рекламную кампанию или разрабатывает сайт: заявка, покупка, регистрация, подписка на рассылку, оставление контактных данных и т. п. Высокий показатель CR означает высокую конверсию.
Как определить Conversion Rate
Формула для расчета коэффициента конверсии (CR):

Для примера посчитаем CR для интернет-магазина. За день на сайт зашли 1000 пользователей и 100 из них совершили покупку. Тогда:
CR = (100 / 1000) * 10%, CR = 10%.
Коэффициент конверсии 10% означает, что товары купили 10% посетителей сайта.
Рассчитать CR в маркетинге можно:
- для сайта и его отдельных разделов и страниц;
- для каналов продвижения: контекстной рекламы, таргетированной рекламы или email-рассылки;
- для рекламных кампаний и объявлений;
- для воронки продаж — чтобы измерять CR на разных этапах.
Коэффициент конверсии помогает маркетологам понять, насколько эффективны их маркетинговые усилия и оптимизировать стратегию, чтобы получить больше конверсий.
Зачем CR используют в маркетинге и продажах
Для оценки эффективности рекламных кампаний и каналов маркетинга. Например, по CR можно сравнивать разные объявления, баннеры или письма, чтобы определить, какие из них привлекают больше лидов, заявок, клиентов и приводят к большему количеству конверсий.
Для оптимизации посадочных страниц. Высокий CR лендинга означает, что страница привлекательна для ЦА и способна убеждать посетителей совершить целевое действие. Маркетологи опираются на показатель конверсии при повышении качества текста и макета лендинга.
Для измерения эффективности интернет-магазина и его способности конвертировать посетителей в покупателей. CR помогает определить, какие страницы товаров, категории или этапы оформления заказа имеют наилучшие показатели. Это позволяет оптимизировать пользовательский опыт и улучшить процесс покупки.
Для определения ключевых показателей эффективности. Значение целевого CR в рекламе может стать одним из KPI для рекламных кампаний или каналов маркетинга. Это помогает оценивать успех маркетинговых активностей и улучшать результаты.
Для тестирования и оптимизации. При проведении A/B-тестов разных версий страниц на сайте или рекламных материалов маркетологи могут опираться на CR, чтобы определить, какая версия показывает лучшие результаты.
Для оценки качества предложений и продуктов. Высокий CR указывает на привлекательность предложения и способность продавца конвертировать лиды в продажи. Низкий CR может указывать на проблемы с предложением, ценой или качеством продукта.
Для оптимизации воронки и процесса продаж. CR помогает определить, на каком этапе воронки продаж потенциальные клиенты «теряются» и не доходят до покупки. Это может указывать на слабые звенья в процессе продаж и определить точки роста.
Как отслеживать CR в маркетинге
Чтобы делать корректные выводы на основе CR, важно правильно настроить отслеживание и собирать достоверные данные. Для отслеживания CR в маркетинге вы можете использовать следующие инструменты:
- Системы аналитики. Счетчики Яндекс Метрики или Google Analytics отслеживают конверсии на сайте. Задайте цели и собирайте данные о действиях пользователей, чтобы на основе них оптимизировать рекламные кампании.
- Пиксель отслеживания. Пиксель VK Рекламы отслеживает взаимодействия пользователей с рекламой или с мобильным приложением. По этим данным можно считать конверсии.
- CRM-системы. Отслеживать конверсии можно прямо в CRM-системе, если в ней есть данные обо всем процессе продаж от генерации лидов до закрытия сделок.
- Коллтрекинг. С сервисом отслеживания звонков вы можете измерять конверсию из перехода на сайт в звонок для каждого источника трафика.
- Опросы. Обратная связь от клиентов поможет понять, что приводит к решению совершить целевое действие, и что, напротив, ему препятствует.
CR для рекламы на примере контекстной рекламы
Для просмотра CR в Яндекс Директе нужно в аккаунте перейти на вкладку «Кампании». Затем — верхнем меню промотать влево до показателя «% конверсий» — это и есть CR.

Если данных в столбце нет, можно рассчитать показатель вручную. Для этого нужно знать количество целей, достигнутых с помощью кампании, и количество кликов, сделанных по объявлениям в РК.
В Яндекс Директе также можно узнать CR отдельных ключевых слов, объявлений и другим параметрам.
Обратите внимание, что для получения точных данных о конверсиях вам необходимо настроить отслеживание конверсий в Яндекс Метрике и связать ее с вашим аккаунтом Яндекс Директ. Это позволит отслеживать конкретные действия пользователей на вашем сайте и получать более подробные данные о CR.
Как повысить CR
Рассмотрим несколько способов, с помощью которых можно повысить CR:
- Оптимизируйте посадочные страницы. Лендинги, на которые приземляется трафик, должны быть привлекательными, информативными и убедительными для посетителей. Уделите внимание заголовкам, описаниям, изображениям и кнопкам призыва к действию, чтобы они просто и понятно коммуницировали с пользователями и доводили их до покупки.
- Упростите путь пользователя до конверсии. Сделайте его максимально простым и интуитивно понятным. Сократите количество шагов и информацию, которую нужно ввести при оформлении заказа. Предложите альтернативные короткие пути: покупку в один клик или автоматическое заполнение данных.
- Предположите, что влияет на решение пользователя о покупке. Это могут быть отзывы, логотипы партнеров, сертификаты безопасности или гарантии качества. Добавьте их на посадочные страницы.
- Улучшайте качество трафика. Оптимизируйте источники трафика, чтобы привлекать пользователей, которым потенциально интересно ваше предложение.
- Тестируйте гипотезы. Проводите A/B-тесты, чтобы сравнивать различные варианты страниц, заголовков, CTA и других элементов, а по результата определяйте, какие изменения приводят к увеличению CR. Постепенно внедряйте улучшения на основе данных и опыта.
- Улучшайте мобильный опыт. Доля мобильного трафика уже довольно высокая, поэтому убедитесь, что сайт хорошо оптимизирован для устройств. Обеспечьте быструю загрузку страниц, удобную навигацию, оформление заказа и простую систему оплаты.
- Анализируйте данные и обратную связь. Регулярно отслеживайте метрики, чтобы понять, что работает и что можно улучшить. Используйте инструменты веб-аналитики и отзывы клиентов для вдохновения и новых идей по улучшению конверсии.
Это лишь несколько способов, и оптимальные подходы могут отличаться в зависимости от отрасли, целевой аудитории и конкретной ситуации. Важно проводить тестирование, анализировать данные и постоянно работать над оптимизацией, чтобы повысить конверсию.
Главное
- CR — это коэффициент конверсии. Он обозначает долю пользователей, которые совершили целевое действие, от всех пользователей, посетивших сайт или кликнувших по рекламному объявлению.
- CR можно использовать для установки KPI, оценки эффективности и оптимизации рекламных активностей, посадочных страниц и процесса продаж.
- Отслеживать CR можно с помощью систем аналитики, пикселя отслеживания, CRM-систем, коллтрекинга или опросов.
- Низкий CR — не приговор! Убирайте преграды на пути пользователя к совершению конверсии.
Источник: elama.ru