
Что такое аккредитив простыми словами? Этот вопрос довольно часто можно встретить на просторах всемирной паутины. Многие люди полагают, что данное слово используют для обозначения какого-то сложного термина, который непонятен обычному человеку, но на деле же все проще, чем кажется. В нашей сегодняшней статье мы подробно расскажем, что такое аккредитив в банке. Заинтересованы?
Тогда скорее приступайте к ознакомлению!
Не будем ходить вокруг да около, а сразу же дадим ответ на интересующий вас вопрос. Если говорить максимально простыми словами, аккредитив — это один из самых лучших и надежных способов обезопасить свою организацию от рисков, которые связаны с предоплатой по финансовым сделкам. Аккредитив дает возможность подстраховаться при сотрудничестве с новыми партнерами.
Банк в этой ситуации является посредником, который на специальном счету временно хранит денежные суммы. Он также выступает своего рода гарантом, который берет на себя ответственность за выплату финансов. Это создает выгодные условия как для поставщика, так и получателя.
ЧТО ТАКОЕ ЭСКРОУ-СЧЁТ | ЧЕМ ОН ОТЛИЧАЕТСЯ ОТ АККРЕДИТИВА
Аккредитив – специальный банковский счет, дающий право зарезервировать находящиеся на нем финансы при торговых отношениях. Если обе стороны соблюдают условия договора, банк должен выплатить определенную денежную сумму получателю.

Где используется аккредитив?
Аккредитив в банке простым словами — это что? Думаем, с этим вопросом все понятно. Теперь давайте узнаем, где он используется. Как правило, данные формы расчета чаще всего используются в сфере бизнеса: предприниматель, заказавший товар, может быть уверен, что финансы снимутся с его рабочего счета только после отгрузки.
Поставщик же, в свою очередь, может быть уверен, что получит свою заслуженную денежную плату. Средства перечисляются только тогда, когда банк получает необходимые документы. Кроме того, аккредитивная форма расчета довольно часто используется при заключении крупных сделок по типу покупка-продажа.
Каким образом работает аккредитив?
Дабы ответить на этот вопрос, необходимо просто ознакомиться с алгоритмом действий сторон, которые решили использовать обсуждаемую нами форму расчета:
- Поставщик заявляет об открытии аккредитива в письменной форме, после чего за ним закрепляется банковский счет.
- После получения товара покупатель предоставляет в банк документы, которые подтверждают выполнение условий контракта с поставщиком.
- Когда вышеперечисленные процедуры будут сделаны, со счета покупателя снимается заранее обговоренная денежная сумма.
Снятие средств может производить как банк-плательщик, так и банк-получатель.
Договор аккредитива
Кроме того, что такое аккредитив простыми словами, нужно также знать о том, что необходимо для проведения сделки.
В документе, который регулирует отношения сторон, находится вся информация, необходимая для оформления сделки. В договоре фиксируются:
Что такое аккредитив для юридических лиц? Суть аккредитива. Как оформляется аккредитив.
- Вид используемой формы.
- Стоимость комиссии.
- Реквизиты участников.
- Бронируемая сумма финансов.
- Инструкции, необходимые в случае непогашения задолженности.
- Сроки аккредитива.
- Порядок выплат.
- Права и обязанности обеих сторон.
Виды аккредитивов
Существуют следующие виды аккредитивов в банке:
| Покрытый (депонированный) | Наиболее часто используемый. Денежные средства с самого начала переводятся на счет банка-получателя |
| Непокрытый | Банку-исполнителю дается право на удержание финансов с корреспондентского счета в пределах денежной суммы, указанной в договоре |
| Отзывной | Эмитент может отменить перечисление средств, если плательщик составит письменное распоряжение. Согласие со стороны получателя не требуется |
| Безотзывный | Соглашение отменяется только тогда, когда продавец даст на это согласие |
| Подтвержденный (отзывной/безотзывной) | Платежи проводятся исполнителем даже в том случае, если на счету плательщика нет денежных средств |
| Резервный | Банк, который открыл счет, может предоставить письменное обязательство продавцу об истории платежей в том случае, когда покупатель не выполняет условия договора. В такой ситуации покупатель будет выполнять все обязательства перед поставщиком |
| Револьверный | Как правило, открывают на часть от полной суммы платежа, а после начисления средств со стороны покупателя возобновляется до указанной ранее суммы. Применяется в сферах, где товары поставляют по определенному графику |
| Циркулярный | Дает право получить денежные средства по аккредитиву во всех корреспондентах авизующей кредитной организации |
| С красной оговоркой | По указанию эмитента авизующая банковская организация зачисляет финансы продавцу до того, как он предоставит документы, подтверждающие доставку |
Теперь давайте более подробно разберем наиболее востребованные.
Покрытый и непокрытый
Депонированная и гарантированная операции являются наиболее часто используемыми аккредитивами. Виды договоров определяют спецификацию самих операций.
- Покрытая операция. В этом случае при оформлении аккредитива банк-эмитент переводит средства через счет плательщика на весь размер аккредитива. Финансы отдаются в полное распоряжение банка-исполнителя на весь срок сделки.
- Непокрытая операция. Гарантированная банковская операция предусматривает перевод средств банком-эмитентом. Исполняющей кредитной организации дается возможность снимать финансы с имеющегося у него счета в пределах стоимости аккредитива. Порядок процедуры снятия денег с находящегося в банке-эмитенте счета определяется специальным договорам между финансовыми институтами.
Отзывной и безотзывной
На втором месте по востребованности находятся отзывной и безотзывный. Они также имеют свои специфические особенности.
- Отзывная операция. Банк-эмитент имеет полное право модернизировать или полностью отменить отзывную банковскую операцию. Основанием для отзыва аккредитива может быть письменное распоряжение со стороны плательщика. Согласование с получателем денежной суммы в таком случае не требуется. После проведения данной процедуры банк-эмитент не несет никакой ответственности перед плательщиком.
- Безотзывная операция. Безотказный аккредитив может быть отменен только в том случае, если получатель согласится на изменение условий договора. Частичная смена условий в этой ситуации не рассматривается.
Получатель денежных средств по банковской операции может отказаться от платежа, но до момента истечения его термина и при условии, что это было оговорено в соглашении. По предварительной договоренности разрешается и акцепт третьего лица, у которого есть права плательщика.
Плюсы и минусы
Помимо того, что такое аккредитив простыми словами, многие также интересуются достоинствами и недостатками данного явления.
К однозначным плюсам можно отнести:
- Юридический контроль договора.
- Возможность получения сверхприбыли со счета покупателя.
- Снижение риска не получить ту сумму, которая была оговорена в соглашении.
- Гарантия для покупателя получить поставку в срок.
- Право экономии на процентных платежах (чего нельзя сделать в обычном кредите).
Если рассматривать аккредитивы объективно, то стоит также рассказать и об их минусах:
- Длительность договора из-за большого количества документов.
- Возможность ограничения сделки со стороны государства.
- Дорогая комиссия.
- Денежные средства не начисляются на счет получателя без предоставления документов, определенных при составлении договора.
Взаиморасчеты
При заключении контракта в договоре обязательно необходимо указать форму взаиморасчетов, а также схему предоставления услуги или особенности поставки товара. Кроме того, в бумагах прописываются планируемые виды аккредитивов и их особенности. Чтобы в будущем избежать проблем, в договоре должна находиться следующая информация:
- Наименование банка-эмитента.
- Идентификационные данные получателя финансов.
- Наименование финансового института, который обслуживает получателя денег.
- Размер денежной суммы банковской операции.
- Виды, которые обе стороны собираются использовать.
- Способ информирования получателя средств об открытии сделки в банке.
- Способ информирования плательщика, необходимый для депонирования денег.
- Срок аккредитива, сроки предоставления важных бумаг и правила их оформления.
- Особенности оплаты сделки.
Операции по аккредитивным сделкам
Услуги по аккредитивным сделкам могут реализовываться разными способами, все зависит от кредитной организации. Как правило, банки проводят такие операции:
- Открытие услуги. Банк открывает финансовое обязательство после заявления клиента. Чтобы воплотить данное обязательство в жизнь, банк по поручению заявителя должен перечислить денежную сумму в пользу продавца товаров или недвижимости. Вдобавок ко всему, эмитент может поручить исполнение данной обязанности другому банку после проверки всех важных бумаг.
- Подтверждение обязательства. Банк оформляет гарантию оплаты аккредитива, который был составлен другой банковской организацией.
- Авизование аккредитива. Уведомление кредитной организации о том, что аккредитив был открыт, изменен или закрыт. Официальное извещение, как правило, отправляется письмом, через факс или любые другие электронные средства связи. После проверки бумаг банк сообщает продавцу об оформлении счета на сумму, указанную в договоре. Авизование контролируется нормами закона, поэтому во избежание нарушений банки уделяют этому процессу немало времени и сил.
- Исполнение обязательства. Первый этап состоит из проверки представленных бумаг от получателя финансов. Когда в сделке принимают участие два банка, то исполняющая сторона должна осуществить авизование банку-эмитенту о платеже. Такой порядок допустим только в том случае, если документы соответствуют условиям договора. Если документы этим условиям не соответствуют, то обязательство не выполняется. Платеж становится возможным тогда, когда покупатель соглашается на прием документов с недостатками.

На что стоит обратить внимание?
Что такое аккредитив простыми словами, мы уже обсудили. Под конец мы уделим внимание нескольким важным моментам.
Чтобы партнерство проходило успешно, плательщик должен своими силами или с помощью профессионала изучить данный формат банковских операций. Аккредитивы отличаются в зависимости от формы взаиморасчетов. Для определенного случая нужно выбирать оптимальную форму партнерства.
Источник: newpresnya.ru
Аккредитив — что это, виды, плюсы и минусы
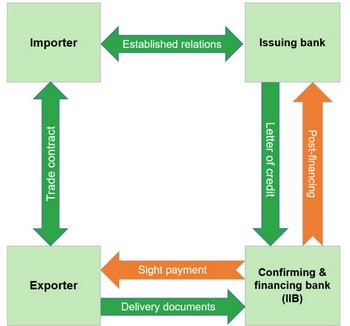
При совершении сделок применяются различные формы расчётов. В зависимости от отношений между сторонами и конкретной ситуации оплата может происходить до или после получения товара или услуги. Для продавца наиболее выгодным является предоплата. Покупателю удобнее принять товар, убедиться в его качестве и только тогда заплатить.
Чтобы эффективно использовать этот способ, необходимо понимать как он работает и знать особенности его применения в различных случаях.
1. Что такое аккредитив простыми словами
Аккредитив — это специальный счёт в банке, на котором резервируются денежные средства при проведении сделок по продаже товаров или предоставлении услуг.
При оплате аккредитивом обе стороны получают желаемое: продавец — гарантию оплаты, а покупатель — возможность перед оплатой получить товар и убедиться в его качестве.
Аккредитив — это банковский продукт для регулирования денежные отношения между двумя контрагентами.
2. Для чего применяется аккредитив
При ведении бизнеса одним из важнейших моментов сделки является проведение расчётов. Это происходит в соответствии с условиями, о которых ранее договорились стороны. При этом часто используются такие варианты:
- Полная предварительная оплата сделки. В этом случае продавец товара или услуги ничем не рискует. Однако покупатель, заплатив деньги, должен верить, что получит желаемого в соответствии с заключённым договором. Конечно, правильно составленный документ защитит его и избавит от такого риска.
- Может применяться оплата после получения. При этом сначала покупатель получает товар, убеждается, что он соответствует нужным требованиям и только после этого платит.
- Иногда применяют частичную оплату. Определённую сумму отдают заранее. После выполнение сделки переводят контрагенту оставшуюся часть.
- Используется поэтапная оплата. Например, речь идёт о большой и сложной работе. В таком случае можно договориться об отдельной оплате каждого этапа работы.
- Иногда происходит так, что стороны сделки плохо знают друг друга и не хотят рисковать — в таких случаях удобно выполнять оплату с участием третьей стороны (гарант). Ей перечисляют нужную сумму денег, которая будет выплачена при условии предоставления оговоренных ранее документов. При такой организации работы риски сторон сведены к минимуму. Оплата с использованием аккредитива относится к этой категории.
Хотя грамотно составленный договор с контрагентом может в значительной степени снизить риски сделки, полной гарантии он не даёт. Выполнение сделок с использованием аккредитива особенно удобно при ведении дел с малознакомыми фирмами или в тех случаях, когда нужно выплатить значительную сумму. Использование аккредитивной формы оплаты распространено при совершении сделок на между фирмами разных стран.
3. Процедура оплаты сделки по аккредитиву
Если компании подписывают договор, где предусмотрен расчёт с использованием аккредитива, то нужно сделать следующее:
- На имя продавца открывается счёт в банке.
- Покупатель товаров или услуг переводит нужную сумму на него. Их пока не выдают, но получатель знает, что они есть, хотя ещё заблокированы.
- Продавец выполняет обязательства, связанные со сделкой. Например, оформляет передачу недвижимости и готовит соответствующие документы.
- После того, как продавец выполнил обязательства, он предоставляет в банк документы, которые это доказывают. Обычно их перечень согласовывается заранее. Например, если речь шла о продаже недвижимости, потребуется выписка из ЕГРН.
- На основании полученных документов банк перечисляет ранее заблокированы деньги продавцу.
При такой организации деятельности риски сведены к минимуму. Юридические основания для расчётов по аккредитиву в РФ регулируются Гражданским Кодексом (параграф 3 главы 46). При сделках международного уровня руководствуются соответствующими договорами.
4. Отличия аккредитива от аналогичных методов оплаты
Аккредитив является одним из безопасных методов расчёта. Наряду с ним для этой же цели применяются эскроу и передача денег через банковскую ячейку. Однако между ними имеются различия.
Безопасные расчёты по аккредитивам происходят в безналичной форме. Существует возможность прибегнуть к аналогичной схеме расчётов при заключении сделок между частными лицами. В таком случае деньги кладутся в банковскую ячейку, а выдаются при предоставлении соответствующих документов.
Такой вариант может использоваться при продаже квартиры. В этой ситуации банк обеспечивает доступ к ячейке, но не отвечает за её содержимое. В соответствии с полученными документами он даёт доступ к ней продавцу, но не гарантирует, что там содержится нужная сумма. За это отвечает покупатель. Расчёт производится наличными деньгами, в отличие от аккредитива, обеспечивающего перечисление средств с одного банковского счёта на другой.
Эскроу предназначено для безналичных платежей. В этом случае схема расчёта аналогична аккредитиву. Здесь также происходит блокировка денег на счёте. Затем, после предоставления подтверждающих документов, они передаются продавцу. Однако при использовании этих вариантов имеются следующие отличия:
- При работе с эскроу не допускается применение векселей. В случае использования аккредитива вместо денег может быть предоставлен вексель, если это не противоречит договорённостям между сторонами.
- Получить разблокированные средства, если применяется эскроу, может только продавец. По аккредитиву это может быть указанное продавцом третье лицо.
- Иногда может возникнуть необходимость в отмене платежа. Аккредитив, если он не является безотзывным, можно отозвать, эскроу — нет.
В рассматриваемых случаях у банка различный уровень ответственности при контроле выполнении условий сделки. При применении аккредитива ему достаточно получить ранее оговоренные документы. Когда используется эскроу, он дополнительно должен непосредственно проверить факт выполнения сделки.
5. Как открыть аккредитивный счёт
Для того, чтобы использовать рассматриваемую форму оплаты, нужно открыть в банке специальный счёт. Для этого необходимо заполнить заявление по специальной форме и указать в нём следующие данные:
- Номер договора, в рамках которого производится оплата.
- Подробная информация о компании-продавце. Она должна включать точное название, местонахождение, контактные данные, другую информацию по требованию банка.
- Вид аккредитива, срок, на который он рассчитан, резервируемую сумму.
- Товары или услуги, которые будут оплачиваться таким образом.
- Список документов, которые предоставляются для получения денег.
При сделках с новым контрагентом такой способ расчёта позволит существенно снизить риски.
6. Достоинства и недостатки аккредитива
- Этот способ расчётов снижает риски для обеих сторон сделки. При этом покупатель фактически делает предоплату, а продавец уверен в том, что при соблюдении условий сделки гарантированно получит оплату.
- Такая форма работы подойдёт в тех случаях, когда стороны недостаточно хорошо знают друг друга. Он также поможет снизить риски. Если сумма оплаты относительно велика для сторон, участвующих в сделке.
- По сравнению с обычным оформлением здесь относительно сложный документооборот. Для того, чтобы всё было организовано правильно, необходимо соблюсти все требования оформления.
- Банк выполняет обслуживание аккредитива за комиссионное вознаграждение. Обычно его величина равна 0,1-0,6%. В некоторых случаях речь будет идти о значительной сумме.
В некоторых случаях банковское учреждение оказывает услуги на основании стандартных условий, которые могут быть недостаточно выгодными для контрагентов. Одним из возможных вариантов является указание фиксированной стоимости услуг независимо от величины платежей.
7. Виды аккредитивов
Законодательство предусматривает несколько вариантов оформления оплаты:
- Допускается применение отзывных или безотзывных аккредитивов. В первом случае плательщик имеет возможность отозвать деньги и закрыть аккредитив. В такой ситуации продавец не сможет получить деньги. Уведомление получателя при этом не производится. Если применяется безотзывный, то его отменить невозможно. Если необходимые документы будут предоставлены, то оплата обязательно состоится.
- Часто сделки рассматриваемого типа выполняются неоднократно. При этом возникает вопрос о том, что делать со средствами, которые не были выплачены. Есть два варианта: перечислить на счёт покупателя или перевести для использования в других аккредитивах. Если речь идёт о кумулятивном типе, то разрешено деньги передавать для обеспечения следующей сделки. Если речь идёт о некумулятивном аккредитиве, то средства возвращаются на расчётный счёт.
- Револьверный удобно использовать для частичной оплаты. Например, сделка происходит в течение долгого времени и выполняется поэтапно. Оплата происходит по частям, в соответствии с объёмом выполненной работы. При этом покупателю предоставляется возможность не сразу вносить полную сумму, а по мере необходимости, для обеспечения только ближайших платежей.
- Предусмотрена возможность того, что рассчитываться будет не тот банк, в котором аккредитив, а другой. Для этого нужно получить его подтверждение.
- Существуют переводные аккредитивы. Их особенностью является выбор нового получателя платежа вместо продавца. Это можно применять, например как форму расчётов с новым получателем. При этом нет необходимости переводить деньги со счёта на счёт.
- Циркулярный аккредитив обычно ограничен конкретной суммой. Позволяющей делать выплаты в различных банках по мере необходимости. При этом вносится не сумма для одной сделки, а значительно большая, которая позволяет оформить несколько аккредитивных платежей. Обычно предусматривается оформление через различные банки.
- Применяются покрытые и непокрытые аккредитивы. В первом случае после того, как покупатель внёс деньги, они передаются в банк продавца, но остаются недоступными до полного выполнения условий сделки. Во втором — деньги остаются у банка эмитента до момента выплаты. Банк исполнитель производит перечисление денег продавцу и списывает такие же суммы у банка эмитента.
Покрытые аккредитивы часто употребляются при расчётах внутри РФ, непокрытые — при сделках между фирмами в разных странах. Существуют документы с красной оговоркой. Они, с согласия сторон сделки, позволяют продавцу получить оговоренную сумму до выполнения нужных условий. При Stand-By аккредитивах банк гарантирует оплату независимо от платёжеспособности покупателя. Если последний не внесёт деньги, расчёт по аккредитиву будет произведён за счёт банковского учреждения.
Аккредитив может существенно снизить риски сторон при заключении сделки. Правильное применение этого варианта оплаты требует хорошего знания правил работы с ним и тщательного исполнения юридических требований. Разнообразие используемых видов аккредитивов даёт возможность практически для каждой ситуации найти выгодный вариант.
Источник: vsdelke.ru
Чтобы карета не превратилась в тыкву. Что такое аккредитив и как он помогает обезопасить передачу денег при сделке
Ситуация, когда покупатель объекта недвижимости боится отдавать деньги до регистрации права, а продавец не хочет подписывать документы, пока не получит всю сумму, встречается сплошь и рядом. Разрешается она, как правило, тем, что кто-то из сторон соглашается уступить в тяжелом противостоянии. Или, когда компромисса достичь не удается, стороны договариваются об использовании банковской ячейки.

Но есть еще один вариант, который используется крайне редко, хотя в профессиональной среде считается самым удобным и безопасным. Это аккредитив. Посмотрим, так ли это на самом деле.
Что же это за «зверь» такой?
Если коротко, аккредитив — это обязательство банка осуществить платеж по поручению плательщика в пользу получателя средств.
Работает это следующим образом. Продавец открывает в банке специальный счет. Покупатель перечисляет на него деньги за покупку недвижимости. Но продавец эту сумму не получает, пока не состоится сделка и банку не будет представлено доказательство в ее совершении. Чаще всего этим является выписка ЕГРН, где в качестве собственника указан покупатель.
После этого происходит расчет, и продавец забирает денежные средства.
Аккредитив защищает интересы и продавца, и покупателя. Первый знает, что у покупателя действительно есть необходимая для покупки сумма, а второй уверен, что не потеряет ее, если сделка не состоится.
В чем отличие аккредитива от обычной банковской ячейки?
Прежде всего в том, что банк не несет никакой ответственности за ее содержимое. Покупатель может вложить в ячейку не всю сумму, или там могут оказаться поддельные купюры. При сегодняшних ценах на недвижимость, когда стоимость квартиры или дома иногда измеряется десятками и даже сотнями миллионов рублей, проверять каждую банкноту на подлинность никто не будет.

Конечно, есть сервисы, которые могут это сделать за вас. Но стоимость их настолько высока, что заказывают подобные услуги немногие.
Кроме того, массово распространены случаи, когда содержимое ячейки меняется уже после того, как она закрыта. Мошенники вступают в сговор с банковскими работниками, имеющими доступ к хранилищу. Они готовы идти на этот риск, поскольку украденной суммы часто хватает, чтобы начать новую жизнь в другой стране.
Аккредитив лишен подобного рода рисков благодаря своей безналичной форме.
К тому же вы избежите разбойного нападения из-за наличных денег. Подобные ситуации нередки на выходе из банка или МФЦ, когда счастливому продавцу ломают руки и прочие части тела, отбирая сумку с деньгами.
А получив аккредитив, вы сможете отправить деньги на любой другой счет себе или кому угодно. Более того, получателем аккредитива можно сразу назначить другого человека, а не себя. Это очень удобно, особенно когда продавец находится в другом городе или стране, а сделка происходит по доверенности.
Для многих сделок, и особенно альтернативных, аккредитив является самой лучшей формой оплаты. Потому что конечному получателю средств не нужно беспокоиться о честности продавцов в начале цепочки.
А для некоторых категорий покупателей, например индивидуальных предпринимателей, аккредитив – единственно возможный вариант избежать комиссий при выводе денежных средств, а также ненужного внимания по этому поводу со стороны надзорных органов, «карающих» всех в соответствии с нормами закона №115-ФЗ.
Особенности аккредитива
Дополнительной формой защиты покупателя от недобросовестного продавца является отзывной аккредитив. Если в процессе регистрации сделки вскроются какие-нибудь утаенные проблемы, но переход права на объект недвижимости при этом может быть осуществлен, плательщик отзывного аккредитива сможет вернуть свои средства без выполнения каких-либо дополнительных условий.

Например, если вы узнаете, что в квартире кто-то все еще зарегистрирован, или если существуют лица, в пользу которых действует завещательный отказ по этой недвижимости.
Но помните, как в сказке про Золушку, банк выполнит свои обязательства по передаче средств продавцу, если вы не успеете сообщить о своем решении их отозвать.
Любой аккредитив считается безотзывным по умолчанию. Для того чтобы он был отзывным, необходимо обязательно указать это в тексте документа. И вообще, готовить документы для аккредитива стоит максимально внимательно. Если в них будут обнаружены расхождения, банк не перечислит деньги продавцу.
Стоимость услуги аккредитива во многих банках уже опустилась ниже цен за аренду ячеек и обычно не превышает двух тысяч рублей вне зависимости от суммы сделки. Некоторые банки предоставляют эту услугу вообще бесплатно, рассчитывая на то, что продавцы не будут сразу снимать или перечислять эти средства.
Слабая юридическая грамотность не позволяет населению использовать этот удобный финансовый инструмент так часто, как это нужно на самом деле. В итоге мошенники разных мастей зарабатывают на доверчивых покупателях. Да и сами граждане, будучи и продавцами, и покупателями, совершают нелепые ошибки, из-за которых теряют свои сбережения. Просто потому что не знают, что есть аккредитив.
Источник: www.mirkvartir.ru