
Значения аббревиатуры БДР
Случайная аббревиатура
Случайная аббревиатура
Случайная аббревиатура
Случайная аббревиатура
Случайная аббревиатура
Случайная аббревиатура
Случайная аббревиатура
Случайная аббревиатура
Случайная аббревиатура
Случайная аббревиатура
Случайная аббревиатура
Случайная аббревиатура
Случайная аббревиатура
Случайная аббревиатура
Случайная аббревиатура
Добро пожаловать в словарь сокращений русского языка!
У нас собрано более 48000 аббревиатур с более чем 102000 способами их расшифровки.
Источник: xn—-7sbbfsshef0aedydgg4lyb.xn--p1ai
Рекомендации по отражению факта по курсовым разницам и услугам банка в БДР и БДДС
При использовании механизма зависимых оборотов факт по БДДС можно получить с помощью одного из механизмов БИТ ФИНАНС для получения факта: встроенный механизм сбора факта, механизм трансляции или документ Получение фактических данных. Факт по статье БДР получаем автоматически, предварительно настроив зависимость между статьей БДДС и статьей БДР в документе «Установка зависимых оборотов».
Бюджеты БДР и БДДС

Это самый простой и быстрый способ для решения данной задачи.
Формирование зависимых оборотов доступно при любом способе получения факта по БДДС:
Факт по курсовым разницам в БДДС при использовании встроенного механизма сбора факта получаем с помощью обработки «Получение данных по курсовым разницам» в документе «Бюджетная операция» в конце месяца. В этом же документе при настроенных зависимых оборотах сформируется факт по курсовым разницам в БДР. Подробнее об использовании обработки «Получение данных по курсовым разницам» можно прочитать в Руководстве пользователя, часть 1.
Для формирования зависимых оборотов при использовании механизма трансляции для отражения факта по БДДС, необходимо в справочнике «Правила заполнения полей при трансляции» на закладке «Прочее» установить флаг «Формировать зависимые обороты»

Для формирования зависимых оборотов при использовании документа «Получение фактических данных» для сбора факта по БДДС, необходимо на закладке «Зависимые обороты» указать режим зависимых оборотов «Автоматический».

Механизм трансляции
Механизм трансляции позволяет получить два движения в регистре-приемнике на основании одного движения в регистре –источнике. В случае отражения курсовых разниц от переоценки валютных счетов мы имеем в регистре-источнике (Журнал проводок (бухгалтеский и налоговый учет)) бухгалтерскую проводку Дт 91.02 Кт 52 или Дт 52 Кт 91.01. В регистре-приемнике (Обороты по бюджетам) нам необходимо получить два движения: по статье БДДС и статье БДР.
Правило трансляции для реализации данного примера выглядит следующим образом:

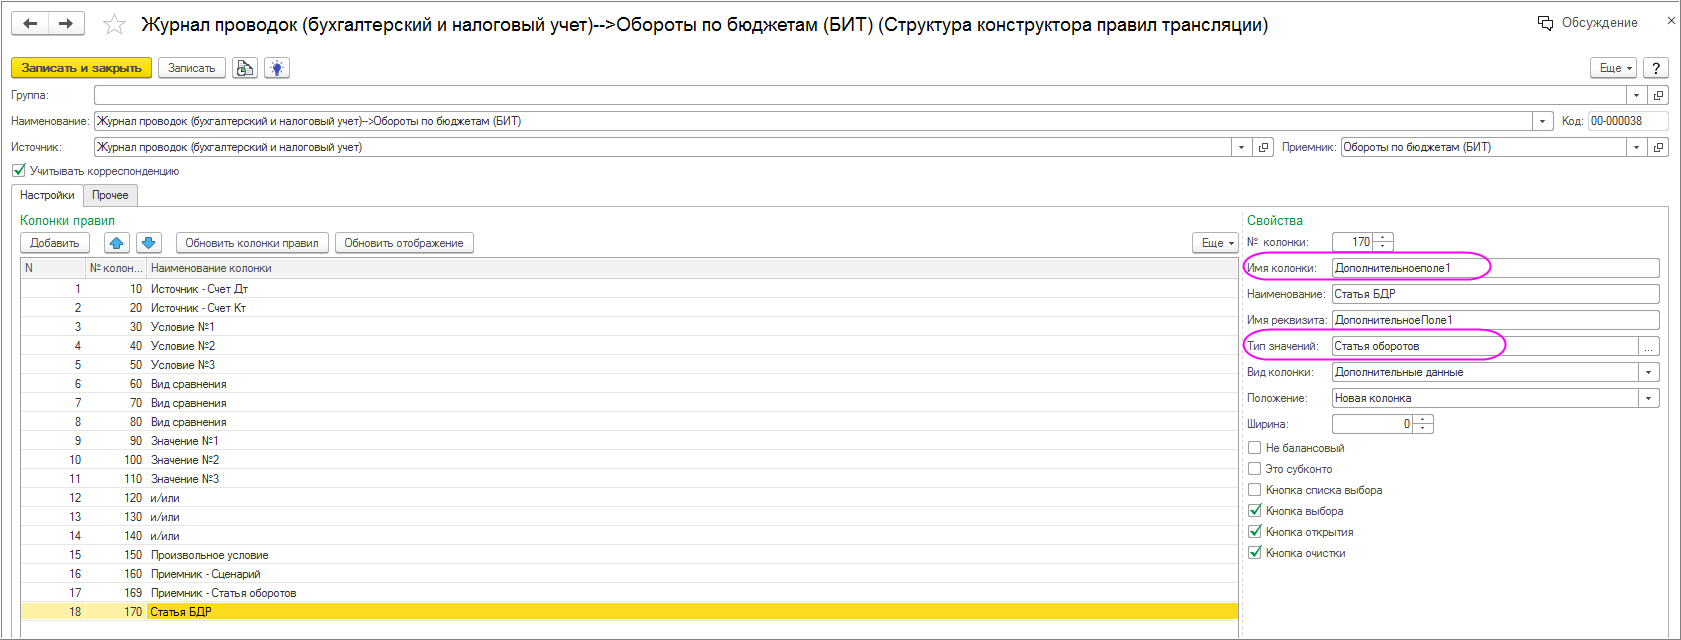
Для трансляции данных на фиксированную статью в регистре-приемнике требуется добавить в настройку правила трансляции (элемент справочника «Структура конструктора правил трансляции») аналитику «Статья оборотов» из ветки «Запись приемника».

Для формирования двух записей в регистре-приемнике на основании одной записи в регистре -источнике требуется добавить в настройку правила трансляции (элемент справочника «Структура конструктора правил трансляции») аналитику «Дополнительное поле» из ветки «Прочее».

Для добавленного поля необходимо указать «Тип значений» — «Статья оборотов».
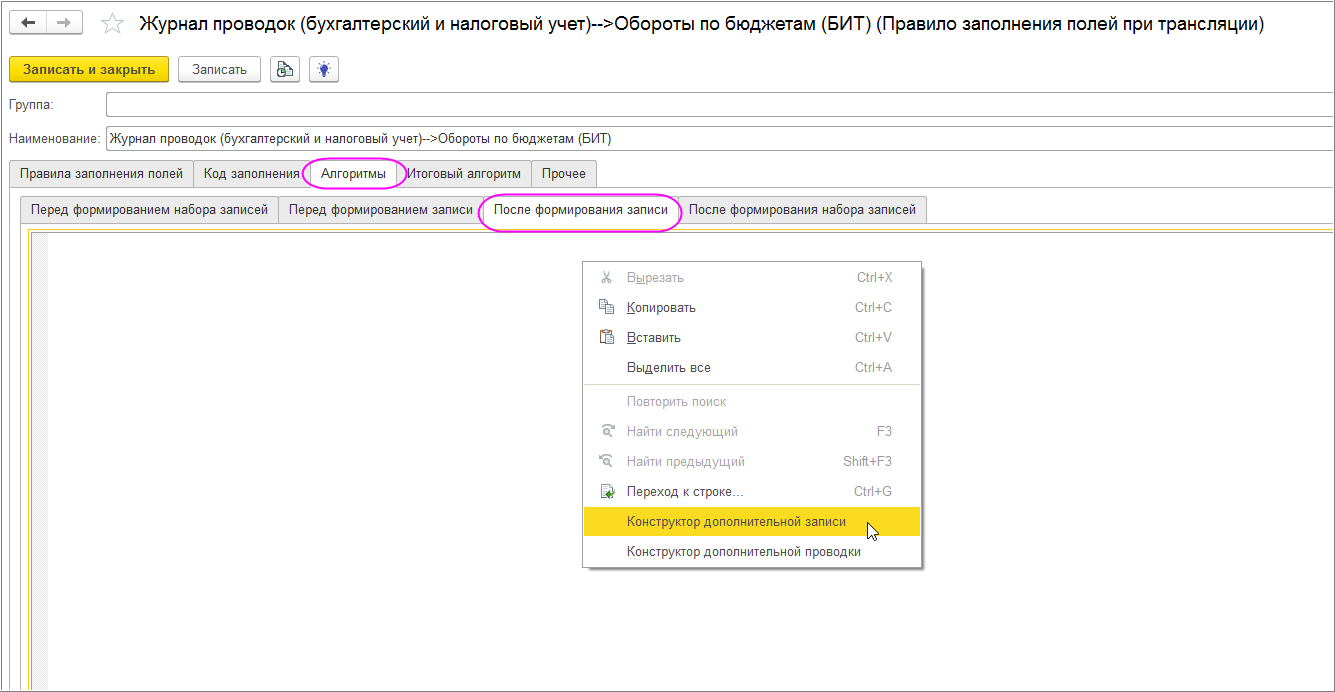
Далее требуется также добавить дополнительный алгоритм в справочник «Правила заполнения полей при трансляции» на закладке «Алгоритмы» – «После формирования записи». Для автоматической генерации алгоритма необходимо на данной закладке щелкнуть правой кнопкой мыши в любой области поля, в открывшемся меню выбрать пункт меню «Конструктор дополнительной записи».
Откроется окно «Конструктора кода дополнительного движения», в котором нужный код сгенерируется автоматически.

Останется только нажать кнопку «ОК» для переноса кода на закладку «Алгоритмы» – «После формирования записи». После этого необходимо записать «Правила заполнения полей при трансляции».
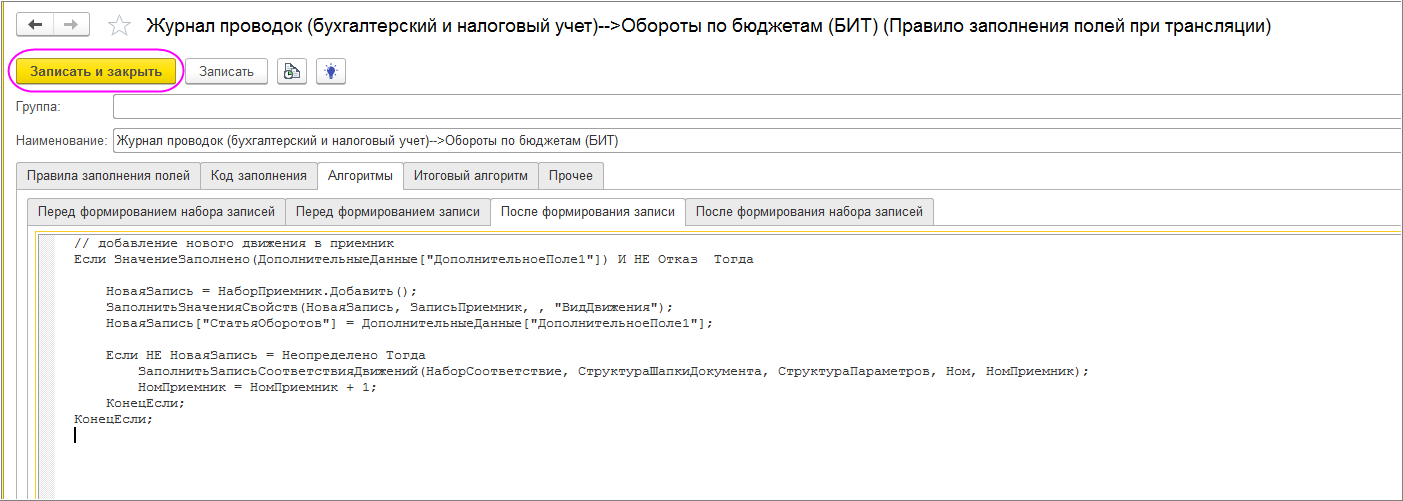
Все настройки выполнены, теперь при проведении документа, отражающего курсовые разницы в бухгалтерском учете, в регистре «Обороты по бюджетам» сформируется два движения – по статье БДДС «Курсовые разницы (положительные)» и по статье БДР «Доходы по курсовым разницам».
Источник: bitfinance.team
Доходы и расходы бюджета – всё, что нужно знать про БДиР

Интересно
Бюджетирование на предприятии имеет большое значение. Оно выполняет множество полезных функции, да и в принципе без него не обходится ни маленькая фирма, ни большое предприятие. А бюджет доходов и расходов – неотъемлемая часть финансового планирования.
Бюджет доходов и расходов обязательно формируется в любой компании, которая занимается планированием бюджетов.
Что такое бюджет доходов и расходов: его цель, функция и структура
Бюджетирование – это процесс краткосрочного финансового планирования.
Бюджетирование состоит из множества различных бюджетов, каждый из которых показывает разную информацию или интерпретирует ее в определенном разрезе.
Бюджеты бываю различные, и подбираются исходя из вида деятельности компании, ее размера и потребностей.
Бюджет доходов и расходов предприятия – один из ключевых бюджетов (наряду с бюджетом движения денежных средств и прогнозным балансом) в процессе финансового планирования. Ведется он для любого вида и размера компании.
Бюджет доходов и расходов планирует чистую прибыль предприятия и его рентабельность на определенный срок в стоимостной форме (денежная форма представлена в бюджете движения денежных средств).
Цель БДР – показать суть доходов, себестоимость товара или услуги, расходов, таким способом, чтобы точно подсчитать прибыль.
Планируемый доход всегда имеет положительное или нулевое значение, за исключением тех случаев, когда рассчитывается стартап и потери на первых этапах неизбежны.
Для этого варианта доходы и расходы бюджета планируются сразу на полный срок до выхода на прибыль или безубыточность.
Функция БДР – управление эффективностью предприятия с помощью выше указанных показателей.
Структура БДР выглядит так:
- определяются доходы компании,
- затем от них отнимаются различные типы затрат (накладные, прямые и т.д.),
- при этом получаются разные типы прибыли и рентабельности (например, валовая и маржинальная).

Примерная структура БДиР показана на рисунке ниже. Она может быть построена немного иначе, в зависимости от рода деятельности компании, но суть и логика остаются те же.
Как составить бюджет доходов и расходов предприятия?
Форма БДР имеет стандартную структуру, но может немного видоизменяться в зависимости от вида деятельности компании, ее потребностей и требований к подаче информации.
Перед тем, как приступать к формированию БДиР, нужно провести определенный анализ.
Анализ перед постановкой БДР включает следующие вопросы об информации в документе:
- необходимые параметры;
- критерии оценки;
- в каких разрезах подается информация?
Основной формат сметы доходов и расходов показан на рисунке ниже. Эта математическая форма верхнего уровня:


Кроме основной математической формы БДиР верхнего уровня, целесообразно использовать аналитические модели, которые дают возможность увидеть информацию в различных разрезах.
БДР нижней ступени можно составить в таких разрезах:
| БДР по продуктам | Позволяет анализировать экономическую результативность линии продукции, следить за ценовой, ассортиментной, кредитной стратегией предприятия, показывать ограничения по прибыли и рентабельности продукции. |
| БДР по путям реализации | Позволяет анализировать экономическую эффективность каналов продвижения, уточнять стратегии по любому из путей товаропродвижения, ограничения прибыли и рентабельности по любому из них. |
| БДР по подразделениям | Позволяет контролировать затраты подразделений. |
| БДР по клиентам | Позволяет анализировать экономическую эффективность клиентов, уточняет стратегии работы с разными типами, ограничения по прибыли и рентабельности клиентов. |
| БДР по регионам | Позволяет анализировать экономическую эффективность региональных рынков, уточнять региональные стратегии, ограничения по прибыли и рентабельности региональных рынков. |
В разных предприятиях сметы доходов и расходов аналитического характера могут отличаться.
При составлении БДиР по разным объектам возникают сложности с распределением затрат. Суть в том, что одна и та же статья затрат может считаться прямой для одних элементов (к примеру, путей реализации) и накладной для других элементов (к примеру, товаров).
В связи с этим, перед составлением БДиР нужно классифицировать каждую из затрат, исходя из конкретного объекта на прямые и накладные, переменные и постоянные.
1) Что такое регламент и как он составляется?
[adsense2]
Для сметы доходов и расходов составляется регламент (как и для бюджетирования в целом).
Регламент БДР – это документ, который содержит информацию о том, как будут планировать, учитывать, контролировать и анализировать БДР.
Процесс формирования регламента БДР на стадии планирования можно разделить на следующие этапы:
- Планирование затрат и прибыли Это работа экономиста по бюджетированию планово-экономического отдела. Для подготовки данных он использует такие ресурсы:
- программа реализации основных фондов, других внеоборотных активов и затраты на их реализацию;
- программа продаж акций и расходы на их выпуск;
- программа поступлений от субаренды и расходы на арендованные объекты;
- смета налогов (на недвижимость);
- договор с банковской структурой (расходы на услуги банка);
- данные о прошлой деятельности, например, штрафы (погашенные и нет), задолженности и прочее;
- другие плановые показатели, к примеру, остатки на складах, потери от списаний, кражи и прочее.
- Консолидирование доходов Для консолидирования доходов используется смета продаж, внереализационных и других доходов.
- Консолидирование расходов [adsense3]
Для консолидирования расходов применяют сметы производственных, коммерческих, административных затрат, смету налогов. Процессами консолидации также заведует экономист по бюджетированию планово-экономического отдела. Но не стоит думать, что это механический процесс свода данных. Здесь важно просмотреть все показатели и убедиться в отсутствии ошибок на предыдущем этапе. - Формирование БДР Формирует плановый БДиР экономист по бюджетированию планово-экономического отдела. Он использует запланированные затраты и прибыли, а также функциональные сметы и аналитику из них.
- Согласование БДР В процессе согласования принимают участие руководитель планово-экономического отдела, финансовый и исполнительный директоры. Самым ответственным пунктом согласования считается анализ достижимости ограничений рентабельности и прибыли. При необходимости на этом этапе БДР может корректироваться.
- Предварительное утверждение БДР Утверждает предварительный БДР генеральный директор, при участии исполнительного и финансового директоров и руководителя планово-экономического отдела. Предварительным это утверждение считается потому, что после сформирования БДиР выполняется планирование бюджета денежных средств. И после этого может возникнуть необходимость в корректировке БДиР. Полностью сметы утверждают на бюджетном комитете.
2) Из чего состоит стадия выполнения смет?
[yandex1]
В след за утверждением смет наступает стадия их выполнения. На стадии выполнения смет присутствуют учет, проверка и в итоге анализ данных.
На стадии выполнения БДР выделяют следующие этапы:
Пример модели «Доходы и расходы бюджета»

[yandex2]
Для примера взята смета промышленного предприятия с округленными цифрами.
С помощью этого бюджета предприятие сможет запланировать свои финансовые результаты в расчетном периоде, а именно на месяц. До формирования БДиР уже готовы большинство других смет компании.
Итак, как же консолидировался этот бюджет:
- Основные доходы (их суммы) взяты из бюджета доходов.
- Себестоимость реализованной продукции считается при помощи сметы производственной себестоимости и сметы производства и реализации. При этом нужно не забыть посчитать производимую продукцию и остатки на складах.
- Валовая прибыль – это разность доходов от реализации продукции и ее себестоимости.
- Для расходов на сбыт есть смета расходов на сбыт, из него и взята соответственная сумма по каждой позиции в соответствии с доходами от продаж по каждой из них.
- Остальные затраты взяты из соответствующих им смет. Они распределены по позициям с использованием коэффициента распределения в зависимости от маржинального дохода, который рассчитан и утвержден заранее при расчете маржи.
- Проценты по банковскому кредиту могут быть не распределены, а записаны в одну графу, если кредит оформлен для конкретной линии продукции.
- Прибыль от обычной деятельности – это разность валовой прибыли и всех расходов.
- Налог на прибыль в данном примере – 25%.
- Таким образом, чистая прибыль составит разность между прибылью от обычной деятельности и суммы налога из нее.
- Чтобы рассчитать рентабельность каждого из видов продукции, нужно чистую прибыль по отдельному виду продукции разделить на общие затраты по этому виду продукции.
Бюджет доходов и расходов предприятия – очень важный документ для успешного управления компанией. От правильности постановки бюджета, подачи информации и достоверности данных зависит эффективность решений руководства и деятельности предприятия.
Остались вопросы касательно того, как формируется бюджетная модель предприятия?
Из видео вы узнаете про основные правила построения БДиР:
Безусловно, он не может существовать без ряда других бюджетов. Поэтому важно заниматься вопросом бюджетирования комплексно.
Источник: biznesprost.com