
Процедура банкротства может показаться неоправданно дорогой. В таком случае часто возникает вопрос, что такое упрощенный способ банкротства? Есть ли процедура, которая не требует вложения денежных средств? Да, можно ограничиться только подготовкой и подачей заявления. Списание долгов через многофункциональные центры является упрощенным способом банкротства гражданина.
Однако такой способ подходит не каждому должнику. В любых законах есть множество деталей, разбираться в которых очень важно. Ошибки могут отрицательно повлиять на исход дела. Чтобы выяснить нюансы внесудебного банкротства физических лиц через МФЦ, предлагаем вам ознакомиться с нашей статьей.

 Актуальные новости Получить консультацию
Правовое регулирование внесудебного банкротства
Самостоятельное толкование норм права практически всегда представляет сложности, а в интернете большое количество спорной информации.
Главные документы на банкротство физических лиц! Инструкция по сбору
Положения, регулирующие порядок внесудебного банкротства, закреплены путем внесения поправок в Федеральный закон «О несостоятельности (банкротстве)». Так, в нормах указаны:
- условия объявления себя банкротом вне суда;
- перечень необходимых документов;
- требования к заявлению;
- сведения о процедуре;
- основания отказа в списании долгов,
- а также последствия такого банкротства.
Наши специалисты помогут вам выбрать подходящий для вас вариант банкротства физ.лиц, подготовят документы, сделают все возможное, чтобы избежать отказа в списании долгов.
Преимущества банкротства через МФЦ
Иногда должник может выбирать формат банкротства самостоятельно. Например, такое случается, если должник не имеет активов, и приставы закрыли исполнительное производство. В такой ситуации важно понимать, нюансы и последствия каждой процедуры. Так как в данной статье мы рассматриваем банкротство через МФЦ, давайте раскроем преимущества внесудебного банкротства:
- предъявление заявления в МФЦ является бесплатным
Внесудебное банкротство является бесплатным и не требует оплаты госпошлины, вознаграждения управляющему и несения иных дополнительных расходов.
- длительность процедуры банкротства составляет шесть месяцев
Внесудебное банкротство проводится в строго регламентированный законом срок, что дает гарантии своевременного закрытия «банкротного вопроса».
- упрощенный порядок подачи заявления
Для инициирования процедуры необходимо лишь внимательно подготовить заявление и подать его в многофункциональный центр.
Документы, прилагаемых к заявлению, ограничиваются перечнем кредиторов с указанием сумм неисполненных обязательств.
- все необходимые действия совершаются специалистами МФЦ
Когда «банкротное дело» возбуждено, все текущие процессы совершаются сотрудниками МФЦ самостоятельно.
Получите полезный файл 15 мифов о банкротстве
Получить бесплатно
Наши кейсы
Требования: 694 871 руб.
Требования: 843 000 руб.
Требования: 1 609 596 руб.
Требования: 1 035 525 руб.
Требования: 675 232 руб.
Требования: 2 190 245 руб.
Банкротство через МФЦ – условия для физических лиц
Для того чтобы обратиться с заявлением о банкротстве физического лица в МФЦ, необходимо соблюсти ряд условий, предусмотренных законом.
Так, обанкротиться через МФЦ можно, если:
- общая сумма неисполненных обязательств составляет от 50 000 до 500 000 рублей
- в постановлении в качестве причины окончания исполнительного производства указывается отсутствие имущества у должника (п.4 ч.1 ст.46 Закона 229-ФЗ).
Можно ли признать себя банкротом?
В последние годы приобретает популярность самостоятельное обращение должников с заявлением на банкротство. Так, к процедуре может прибегнуть любой гражданин, достигший совершеннолетнего возраста. Через МФЦ возможно обанкротить гражданина, положение которого соответствует вышеуказанным условиям. Соответствует ли положение гражданина критериям, определенным в законе, выясняется заранее, до подготовки заявления. Если при рассмотрении заявления будет выявлено несоблюдение условий, дело не возбуждается, и обратиться с заявлением вновь можно будет лишь через месяц.
Размер списания долга при внесудебном банкротстве
По закону сумма долгов, подлежащих списанию через МФЦ, может варьироваться от 50 000 до 500 000 рублей. Однако, необходимо обратить внимание на то, что по закону не любую задолженность можно списать. Например, нельзя списать долги по компенсации вреда здоровью и жизни, задолженности по алиментам и некоторые другие.
Тем не менее при подготовке заявления лучше указать все существующие задолженности, предусмотрев, чтобы в любом случае суммарно получилась сумма 50 000 руб.
Окончание исполнительного производства
Если, при обращении с заявлением о внесудебном банкротстве, в отношении вас имеется закрытое исполнительное производство по причине отсутствия активов, МФЦ однозначно проверит данный факт по официальным документам.
Если имущество появляется в собственности должника после возбуждения банкротства в МФЦ, кредиторы могут потребовать передать дело на рассмотрение в арбитраж.
Процедура банкротства
Чтобы более детально представить процесс внесудебного банкротства, необходимо понимать, как правильно заполнить заявление о банкротстве физического лица через МФЦ в 2022 году, какие документы к нему приложить, каков порядок размещения сведений о банкротстве на Федресурсе, что вас ждет после завершения процедуры и иные важные нюансы. Избежать всех подводных камней вы можете, обратившись к специалистам нашей компании. Если вы решили подавать заявление самостоятельно, рекомендуем вам ознакомиться с следующими разделами статьи.
Какие документы вам понадобятся
Если при банкротстве через арбитраж закон требует достаточно емкий перечень документов, то внесудебное банкротство подразумевает возможность упрощенного банкротства с предъявлением лишь ряда основных. Так, в многофункциональный центр должнику необходимо представить:
- Заявление о банкротстве;
- Список всех кредиторов должника с перечнем непогашенных задолженностей в отношении каждого;
- Копия паспорта должника.
Несмотря на то, что перечень приложений достаточно лаконичен, должнику необходимо уделить особое внимание правильности заполнения заявления и наиболее подробному указанию всех сведений о кредиторах.
Заполнение заявления
Форма заявления, предъявляемого в МФЦ, установлена Приказом МЭР № 497. В соответствии с формой в заявлении указываются следующие сведения:
- личные данные должника (дата и место рождения; реквизиты паспорта; дата получения и орган, выдавший паспорт);
- номер СНИЛС;
- телефонный номер для связи;
- электронная почта;
- адрес регистрации должника (если такового не имеется, указывается адрес места фактического пребывания).

Заявление на признание банкротом
Скачайте бесплатно образец, составленный юристами!
Получить бесплатно
Список кредиторов заполняется в соответствии с формой, утвержденной Приказом МЭР № 530. Список разделен на два блока: обязательные платежи (налоги) и остальные денежные обязательства (кредиты и займы). Так, в данных блоках необходимо указать:
- список кредиторов, их адреса;
- суммы непогашенных долгов;
- обязательства по предпринимательской деятельности, основания их возникновения;
- иные денежные обязательства, основания их возникновения.
В качестве основания возникновения задолженностей можно указать договор, судебное решение или расписку. Каждое обязательство рассматривается индивидуально, оснований существует множество.
Обратить внимание! При неверном заполнении заявления в возбуждении дела может быть отказано. Поэтому особенно важно:
— соблюсти форму заявления и приложений, установленную законом;
— заполнить все обязательные графы;
— поставить в документе подпись.
При возврате заявления вы сможете вновь обратиться в МФЦ лишь спустя один месяц. Если же вам в списании долга было отказано, повторное обращение законом не предусмотрено. Для того чтобы избежать возможные ошибки при подаче заявления в МФЦ, обращайтесь к нашим специалистам.
Предъявление документов в МФЦ
Предъявить заявление о признании должника банкротом в МФЦ можно как лично, так и через представителя. Если вы решили действовать через представителя, то необходимо заранее оформить доверенность у нотариуса.
Оплата банкротства
В Российской Федерации законом предусмотрен вариант бесплатного банкротства физических лиц через МФЦ. Банкротство через Многофункциональный центр не предусматривает никаких обязательных платежей. Независимо от суммы непогашенной задолженности процедура внесудебного банкротства является бесплатной для должника.
Размещение сведений на Федресурсе
После принятия решения о возбуждении дела Многофункциональный центр размещает на Федресурсе соответствующее сообщение. Так кредиторы будут в курсе процедуры банкротства и смогут в ней участвовать путем направления запросов и возражений.
Последствия возбуждения банкротства
Федеральный закон «О несостоятельности (банкротстве)» содержит закрытый перечень последствий процедуры банкротства физического лица через МФЦ:
- мораторий на погашение требований кредиторов;
- прекращение начислений по неустойкам, пени, штрафным санкциям;
- запрет на подачу документов на взыскание в банк;
- приостановление исполнительных производств;
- запрет на получение новых кредитов и займов, на выдачу поручительств и обеспечений по сделкам.
Решение о списании долгов
При благополучном завершении процедуры банкротства МФЦ спустя шесть месяцев с момента возбуждения дела публикует на Федресурсе сообщение о списании долгов с заявителя. В таком случае с банкрота спишут непогашенные задолженности, и кредиторы уже не смогут претендовать на возврат денежных средств даже в судебном порядке.
Помимо основного положительного последствия, в отношении банкрота вводится ряд ограничений:
- гражданин обязан в течение пяти лет сообщать о получении новых кредитов и займов;
- банкрот-предприниматель снимается с налогового учета и не сможет вновь открыть ИП в течение пяти лет;
- банкрот не сможет занимать руководящие посты в течение 3, 5 или 8 лет.
Тем не менее, последствия банкротства для должника достаточно лояльны. Он сможет продолжать рабочую деятельность, путешествовать, пользоваться счетами и банковскими картами.
Риски внесудебного банкротства
Если по заявлению кредиторов дело о признании должника банкротом передано в суд, существует несколько вариантов дальнейшего развития событий:
- При наличии перспективы погашения общей задолженности в срок до 36 месяцев судом вводится процедура реструктуризации долгов, которая может длиться до трех лет. Такой исход событий является не самым благоприятным для должника, так как большую часть задолженности все-таки придется погасить.
- Процедура реализации имущества вводится судом при наличии у должника каких-либо активов. Тогда такое имущество распродается, а денежные средства идут на погашение долгов.
- Нежелание приставов закрывать исполнительное производство при наличии хоть каких-то доходов у гражданина также может препятствовать проведению процедуры внесудебного банкротства. Тогда, передача дела в суд является единственным возможным вариантом списать долги.
При проведении процедуры банкротства важно быть предельно осторожным. Если кредиторы решат оспорить какие-либо сделки или заявят о сокрытии должником имущества, банкротство может быть признано фиктивным.
Услуги по банкротству физических лиц
Если вы планируете пройти процедуру внесудебного банкротства в МФЦ и не хотели бы столкнуться с неожиданными юридическими препятствиями, обращайтесь за бесплатной юридической консультацией к специалистам ЮК Хелп Консалтинг. Мы индивидуально оценим вашу ситуацию, подготовим заявление и сопроводим процедуру внесудебного банкротства.
Никакое из вышеперечисленных преимуществ не сравнится со спокойствием и уверенностью в результате, когда дело ведут профессионалы. Вам не нужно разбираться в нюансах, не нужно бояться ошибок. И любые трудности, которые кажутся непреодолимыми, разбираются нашими специалистами в индивидуальном порядке.
Источник: h-cons.ru
ДОКУМЕНТЫ ДЛЯ БАНКРОТСТВО ФИЗИЧЕСКИХ ЛИЦ — КАКИЕ НУЖНЫ И КУДА ОБРАЩАТЬСЯ?
Что делать, если у вас накопились долги по кредитам, займам, налогам или коммунальным платежам, но нет возможности их оплачивать? На помощь придёт процедура банкротства физических лиц — законное списание долгов. Но как это сделать? Как правильно составить и собрать необходимые документы, где их получить, кому отдавать?
В статье вы найдете полный перечень документов, требуемых для проведения каждого типа банкротства: судебного и внесудебного. Изучив её, вы сможете самостоятельно подготовиться к процедуре.
Виды банкротства
Сегодня списать долги можно в МФЦ во внесудебном порядке (упрощенный способ), либо в арбитражном суде путем реализации имущества (стандартный способ). Мы дадим подробную инструкцию о том, куда обращаться, и какие документы понадобятся для банкротства физических лиц. Уточним, что начать процедуру банкротства может как сам человек, так и кредиторы и ФНС.
Закон о банкротстве №127-ФЗ распространяется на все долги, включая кредиты, налоги, задолженности по коммунальным платежам, однако исключениями являются алименты, возмещение ущерба, причиненного жизни и здоровью, имуществу.

Если ранее обанкротиться можно было только имея долги свыше 500 000 руб., то сегодня возможность списать задолженность есть и у тех граждан, которые имеют сумму долга от 50 000 руб. В первом случае физлицо обязано объявить себя банкротом, во втором — решение может быть добровольным.
Условия банкротства через МФЦ
С 1 сентября 2020 года в нашей стране стала возможной упрощенная процедура. У данного вида внесудебного банкротства есть как свои плюсы, так и минусы. Среди плюсов можно отметить то, что процедура бесплатна, занимает ровно 6 месяцев.
Однако минусов будет больше, так как для прохождения банкротства в МФЦ у человека не должно быть никакого имущества, официального регулярного дохода, в том числе зарплаты или пенсии. Не подойдут ни пенсионеры, ни военные. Упрощенная процедура банкротства позволяет обойтись без финансового управляющего.
Основные условия:
- сумма задолженности 50 – 500 тыс. руб.;
- судебные приставы прекратили производство по п. 4 ч. 1 ст. 46 ФЗ от 02.10.2007 №229-ФЗ «Об исполнительном производстве»
- не возбуждались другие исполнительные производства;
- не открыто дело в арбитражном суде.
Если банк или МФО обратились в суд, а судебные приставы отчитались, что у человека действительно нет ни доходов, ни имущества, нет возможности оплачивать долги, подается заявление в МФЦ (можно не по месту регистрации).
В случае, если есть несоответствия данным требованиям, должник должен обратиться для открытия банкротства в арбитражный суд.
Какие долги можно списать в вашем случае?
Как составить заявление на банкротство физлиц через МФЦ
Форма заполнения заявления утверждена Приказом от 04.08.2020 № 497 . В ней указываются личные данные и сведения, реквизиты паспорта, дата и место рождения, номер телефона, электронная почта, СНИЛС, адрес регистрации и фактического места жительства.


К заявлению нужно приложить список всех кредиторов. Для этого существуют специальная установленная форма , утвержденная Приказом от 05.08.2015 № 530 . Стоит внимательно перечислить всех известных вам кредиторов, так как в случае, если вы забудете хотя бы одного, его не коснется внесудебная процедура банкротства. В итоге от этих долгов вы не избавитесь.
Корректно указывайте суммы долгов, сведения о налогах. Далее сотрудники МФЦ в течение трёх дней рассмотрят ваше заявление, если оно соответствует всем критериям, вас включат в ЕФРСБ . После чего начинается процедура упрощенного банкротства.
Документы для упрощённого банкротства физического лица
Внесудебное банкротство требует минимального комплекта документов:
- Заявление, которое должно содержать полную и достоверную информацию, заполнено правильно. При обнаружении несоответствий и ошибок оно будет возвращено должнику.
- Ксерокопия паспорта (документа, удостоверяющего личность), ИНН, СНИЛС.
- Ксерокопия временной регистрации, в случае если заявление подается не по месту прописки.
- Если заявление подается представителем, то к документам следует приложить доверенность, а в заявлении указать этот факт.
- Приложить полный список кредиторов.
- Кредитные договоры.
- Решение суда о возбуждении исполнительного производства по взысканию задолженности с заемщика.
- Постановление об окончании исполнительного производства на основании п. 4 ч. 1 ст. 46 ФЗ «Об исполнительном производстве». Копию вам могут дать в ФССП. Закрытие производства по этому пункту означает прекращение мер по взысканию по причине отсутствия у должника имущества.
На момент подачи заявления в МФЦ всю информацию следует перепроверить, так как банки могут продать долги коллекторским агентствам, а заемщик может внести в заявление и перечень кредиторов недостоверную информацию (изменятся фактические данные), вследствие чего банкротство не последует.
Узнайте, за какой срок вам спишут долги
Как через МФЦ оформить банкротство физического лица
Итак, подытожим, что вам нужно сделать:
- Составить полный перечень кредиторов с указанием долга.
- Написать заявление о признании себя банкротом.
- Подать его в МФЦ вместе со списком кредиторов.
Госпошлина за подачу документов не взимается. Через полгода долги списывают. Теперь вы знаете, какие документы нужны для банкротства физического лица через МФЦ.
Нередко люди совершают ошибки и неверно заполняют заявление. Чем это грозит? Это повлечет за собой отказ в возбуждении дела и в списании долгов. Заявление не будет рассмотрено в случае несоблюдении установленной формы, отсутствии подписи или при присутствии незаполненных граф. После возврата заявления его можно будет подать повторно через месяц.
Если и в следующий раз будут допущены ошибки, то только через 10 лет.
Если для вас чужды юридические тонкости, вы не хотите тратить время и нервы на изучение форм и правил, обратитесь за консультацией к нашим юристам. Они подробно расскажут, какие документы вам нужны, как правильно их заполнить, и куда лучше обратиться: в МФЦ или в суд.
Какие документы нужны для признания банкротства? Закажите звонок юриста
Как оформить банкротство физического лица через суд
В случае, если вы не подходите под суровые критерии внесудебного банкротства, действуйте по следующей инструкции:
- Соберите пакет документов. Их перечень содержится в статье 213.4 ФЗ № 127-ФЗ «О несостоятельности (банкротстве)».
- Подготовьте письменное подробное обоснование ситуации, которая послужила причиной накопления долга и банкротства.
- Подайте документы в суд.
Следует учесть, что подготовка документов производится в зависимости не только от выбранного типа банкротства, но и от конкретной ситуации должника. Первоначально список необходимых документов кажется объёмным, но многие документы могут быть не нужны в зависимости от обстоятельств. Так, например, если должник не имеет имущества, дохода, в течении трех последних лет им не было проведено сделок с имуществом, то список документов будет гораздо меньше.
Вы должны больше 220 000 руб?
Законно спишем долги от 5 000 руб/мес через банкротсво по 127-ФЗ под ключ
Спишем все долги с учетом набежавших процентов, штрафов и неустоек!
- Спишем кредиты и мирокрозаймы Потребительские, ипотечные, автокредиты, овердрафты и другие.
- Освободим от всех штрафов, расписов, налогов, ЖКХ За ГИБДД, коммунальные платежи и исполнительские сборы.
Спасибо за обращение!
Как объявить себя банкротом – пошаговая инструкция процедуры банкротства физ. лица в 2021 году + советы по выбору управляющего
Приветствую всех читателей делового онлайн-журнала «Папа Помог»! На связи Алла Просюкова – консультант по вопросам финансов и банковского дела.
Тема моей новой статьи «Банкротство физических лиц». Как это ни печально, с каждым годом это становится всё актуальнее. По данным ЦБ РФ по состоянию на 01.01.2020 г. просроченная задолженность россиян только по банковским кредитам достигла отметки 737 403 млн. рублей.
По некоторым обязательствам должники не могут рассчитаться из-за своей полной неплатёжеспособности. В этом случае процедура банкротства – единственное решение проблем.
Вы узнаете обо всех основных моментах процесса, его особенностях, получите ответы на самые важные вопросы.
Банкротство физических лиц: признаки, сколько длится + закон
Три с небольшим года назад неплатёжеспособные граждане, погрязшие в долгах, и их семьи, не зная, как выбраться из долговой ямы, вынуждены были терпеть угрозы от кредиторов и коллекторов, брать новые кредиты в сомнительных конторках под баснословные проценты, тем самым ещё больше усугубляя своё положение.
Ситуация улучшилась после вступления в силу 01.10.2015 г. изменений к закону 127-ФЗ «О банкротстве» , благодаря которым теперь банкротом может быть признано простое физическое лицо, отвечающее следующим основным признакам:
- наличие долга в размере не менее 500 тыс. рублей ;
- просрочка по его возврату от 3 мес.;
- отсутствие оснований для улучшения положения должника и возврата задолженности.
Процедура банкротства может длиться до года.
Плюсы и минусы банкротства физ. лиц, возможные альтернативы
Финансовое банкротство физических лиц влечёт за собой как положительные так и отрицательные последствия.
- прекращается начисление % и штрафных санкций;
- избавление от долгов;
- снятие ограничений на выезд за пределы РФ.
- дорогое оформление;
- имущество должника продаётся «с молотка»;
- пятилетний запрет на занятие руководящих должностей;
- проблемы с последующим кредитованием;
- после признания банкротом в течение 5 лет гражданину нельзя возглавлять финансово-кредитные организации и пенсионные фонды (банки, МФО, НПФ).
Часто можно слышать об альтернативных способах решения долговых проблем. На деле реальный результат может дать лишь реструктуризация долга.
Реструктуризация долга – это погашения существующих обязательств по согласованию с кредиторами в течение 3-х лет.
Однако этот вариант подходит лишь должникам, имеющим стабильный доход, не участвующим ранее в процедуре банкротства или реструктуризации. Это мероприятие проходит по заранее утверждённому собранием кредиторов плану.
Важно!
Никаких альтернатив банкротству нет. Будьте осторожны, когда вам предлагают при наличии полной неплатёжеспособности и признаков банкротства решить проблемы без процедуры банкротства быстро и дёшево. Как правило, это мошенники.
Посмотрите короткое, но информативное видео о банкротстве физ. лиц.
Процедура банкротства – основные стадии
Процесс банкротства имеет 5 стадий развития. Чтобы пройти их без проблем, необходимо заранее ознакомиться с основными особенностями каждой из них.
Стадия 1. Подача заявления на признание банкротом
Подать заявление в арбитражный суд может сам должник, отвечающий всем признакам банкротства либо его кредиторы.
Шаблон заявления можно скачать на сайте арбитражного суда, в который оно будет подаваться или воспользоваться нашим образцом.
Важно!
К моменту подачи все документы должны быть собраны, выбрана СРО АУ , из членов которой будет назначаться финуправляющий. На депозит суда необходимо внести средства на оплату услуг управляющего. Если эти условия не будут выполнены, суд откажет в приёме заявления.
Стадия 2. Рассмотрение заявления арбитражным судом
Получив заявление, суд анализирует финансовое состояние заявителя, устанавливая его обоснованность.
После чего суд примет одно из 3-х возможных решений о признании заявления:
- обоснованным и назначении реструктуризации;
- необоснованным и отказе в его рассмотрении;
- необоснованном и прекращении производства по делу.
Стадия 3. Реструктуризация долга
Если заявление обосновано, должника включают в реестр банкротов и финуправляющий в течение 2 месяцев назначает собрание кредиторов.
На собрании рассматривается и утверждается план реструктуризации долга.
При этом следует помнить, что реструктуризация возможна, если должник:
- Имеет стабильный ежемесячный доход, превышающий прожиточный минимум.
- Не привлекался к суду за экономические преступления.
- Банкротится впервые.
Предлагаю ознакомиться с шаблоном этого документа.
Стадия 4. Процедура реализации имущества
Всё имущество банкрота – это конкурсная масса, подлежащая продаже на торгах. Распоряжаться им может только финуправляющий.
Управляющим оценивается имущество и составляется его опись, которая затем утверждается судом. Далее, в течение одного месяца, управляющий представляет суду порядок реализации имущества с указанием сроков и начальной цены.
Затем управляющий организует электронные торги, где имущество должника реализуется для полного или частичного покрытия долга банкрота.
Вырученными средствами погашается долг перед кредиторами в порядке очерёдности, установленной законом.
Стадия 5. Итоговое судебное заседание
После завершения расчётов управляющий подаёт суду на утверждение отчёт об окончании реализации имущества.
Если судьёй не выявлено нарушений, то принимается решение о завершении процедуры, и должник объявляется банкротом.
Если на покрытие долга средств не хватило, то субсидиарная ответственность при банкротстве физического лица може т быть возложена на дополнительного должника. В такую ситуацию, как правило, попадают поручители по банковским кредитам.
Как объявить себя банкротом самостоятельно – пошаговая инструкция
Банкротство – процесс длительный и сложный. Его успешность зависит от того, насколько правильно будут подготовлены и пройдены все этапы.
Вам в помощь я подготовила пошаговую инструкцию. Она содержит только самые важные нюансы и практические рекомендации. Знакомьтесь!
Шаг 1. Проверяемся на соответствие критериям банкротства
Просто так инициировать процедуру не получится. Сначала следует убедиться, что ваша финансовая ситуация отвечает законодательно установленным критериям.
К ним относятся:
- Величина долга не менее 500 тыс. рублей . Это может быть совокупная сумма по нескольким задолженностям либо цена одного обязательства.
- Срок просрочки от 3 месяцев.
- Заявитель полностью дееспособен.
- Задолженность подтверждена документально.
Шаг 2. Подготавливаем пакет документов
С критериями разобрались, переходим к сбору документов.
Пакет обязательных бумаг включает в себя:
- перечень кредиторов гражданина и его должников (при наличии);
- расчёт долгов с учётом штрафных санкций (при их наличии) + подтверждающие документы;
- опись всего имущества, находящегося в вашей собственности (в т. ч. заложенное). К описи прилагаются заверенные нотариусом копии правоустанавливающих бумаг на каждую позицию описи;
- перечень имущественных сделок за 3 года, предшествующих процедуре + документация по ним;
- 2НДФЛ (если работаете), справку о статусе безработного (если не работаете или состоите на учёте в центре занятости);
- свидетельство о браке;
- ИНН (копия);
- СНИЛС (копия);
- квитанция об оплате услуг финуправляющего;
- проплаченная квитанция по госпошлине (300 руб.).
Перечень открытый, а значит, он может дополняться другими документами по решению должника и/или других заинтересованных лиц (суда, кредиторов).
Шаг 3. Выбираем СРО АУ
СРО АУ – это саморегулирующая организация арбитражных управляющих. Только её члены могут участвовать в процедуре банкротства.
Все такие организации зарегистрированы в Едином федеральном реестре сведений о банкротстве (ЕФРСБ). Найти эти сведения можно на официальном сайте реестра .
Делая выбор, обращайте внимание на:
- число управляющих, зарегистрированных в СРО (не менее 200 человек);
- её «возраст»;
- размер компенсационного фонда (не менее 50 млн. рублей).
Шаг 4. Составляем и подаём заявление
Заявление должно содержать в себе обязательные сведения:
- персональные данные должника;
- перечень кредиторов с адресами их нахождения;
- сумма задолженности в разбивке по кредиторам;
- наименование СРО АУ, её адрес.
Подаётся заявление с пакетом необходимых документов лично в канцелярию регионального подразделения арбитражного суда. В течение 5 дней судья выносит определение по поданному заявлению.
Шаг 5. Реализуем решения суда
Суд принимает одно из 2-х решений:
- введение реструктуризации, если должник отвечает установленным требованиям;
- реализацию имущества должника, включённого в конкурсную массу.
Если план реструктуризации выполнен успешно и требования кредиторов удовлетворены, то дело должника считается завершённым.
Если план не сработал и требования удовлетворить не удалось, суд отменяет реструктуризацию и назначает реализацию имущества должника.
Шаг 6. Признание банкротом
Имущество продано, долги погашены. Финуправляющий представил отчёт в арбитражный суд.
Суд рассматривает представленные сведения. По результатам рассмотрения выносится определение о завершении расчётов по долгам. Должник освобождается от всех требований кредиторов.
Как выбрать финансового управляющего – советы эксперта
Процедура банкротства физических лиц в обязательном порядке требует участия в процессе финансового управляющего.
Финансовый управляющий – это разновидность арбитражного управляющего, который назначается при банкротстве физ. лиц.
В круг его обязанностей входит:
- организация собраний кредиторов;
- направление запросов в уполномоченные органы (Росреестр, автоинспекция и т.п.) для получения сведений об имуществе должника и сделках с ним за последние 3 года;
- участие в судебных заседаниях;
- анализ финансового состояния должника;
- выявление признаков фиктивного банкротства;
- оспаривание сомнительных имущественных сделок физ. лица;
- отчет перед кредиторами о состоянии дел;
- публикация сведений на сайте ЕФРСБ и «Коммерсантъ»;
- анализ возможностей реструктуризации долга, утверждения ее плана и контроль исполнения;
- реализация имущества.
И это только основные его обязанности. На практике все долговые вопросы полностью находятся в ведении этого специалиста.
Первое, что должен сделать должник – выбрать саморегулируемую организацию арбитражных управляющих. Из её сотрудников затем будет назначаться финуправляющий по вашему банкротству.
Делать это можно по-разному. Я советую начинать подбор с сайта единого реестра – ЕФРСБ.
Выбрав организацию, переходите на её официальный сайт, знакомитесь с условиями и оставляете заявку либо звоните по контактному телефону. Выбрать специалиста можно прямо на сайте ЕФРСБ.
Рассмотрим алгоритм на условном примере.
1. Заходим на сайт ЕФРСБ .
2. Переходим на вкладку «Реестры», а затем в выпадающем меню выбираем пункт «Арбитражные управляющие».
Здесь размещён перечень арбитражных управляющих и все основные сведения о них:
- дата регистрации в Росреестре;
- наименование СРО, членом который он является или сведения о том, что он в СРО не состоит.
Обычно граждане стараются выбирать кандидата на должность управляющего из своего (или близлежащего) населённого пункта. К сожалению отобрать специалиста по нужному региону/городу не получится. Кстати, СРО АУ/финуправляющий может быть из любого города.
Поэтому выбор будем делать случайным образом. Например, по дате регистрации. Чем дольше ведёт управляющий деятельность, тем больше у него опыта.
Важно!
Выбираем только из числа тех, кто состоит в какой-либо саморегулируемой организации. В противном случае суд отклонит кандидатуру.
3. Допустим, мы ищем финуправляющего по Башкортостану. Путём просмотра реестра выбрали Абулханова Ильгизяра Баяновича. Заходим в его карточку.
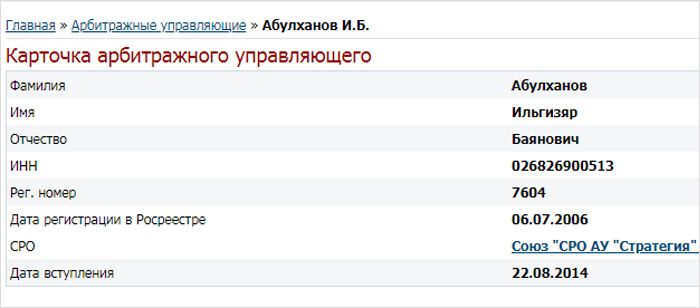
Здесь мы просматриваем основные данные об управляющем, анализируем отчёты и видим, что банкротство физлиц – это тип дел, за которые часто берётся специалист и доводит их до финального завершения.
Перейдя на сайт СРО, где управляющий зарегистрирован, в реестре членов мы находим Абдулхаева И.Б. и его контактные данные. Связываемся с ним и договариваемся о сотрудничестве.
Можно пойти и другим путём:
- В поисковике, например, Яндекс создать запрос: «Услуги арбитражного управляющего в городе «Х» банкротство физлиц». Разумеется, вместо Х указываете свой город.
- Из выпавшего списка выбрать несколько компаний.
- Ознакомиться с условиями в каждой фирме.
- Выбрать лучшее предложение.
- Заполнить на сайте заявку на бесплатную консультацию или позвонить по контактному телефону.
Найти финансового управляющего можно через специальные онлайн-сервисы. Например, Finzdor.
Здесь зарегистрировано 150 арбитражных управляющих. Размещаете по специальной форме заявку. Отклики не заставят себя долго ждать. Вам останется только выбрать наиболее подходящее предложение о сотрудничестве.
Такой способ имеет ряд преимуществ:
- экономия времени;
- доступ к большой базе специалистов;
- наличие онлайн-калькулятора, с помощью которого можно рассчитать ориентировочную стоимость услуги.
Способов много, выбор за вами.
Как происходит упрощённое банкротство физических лиц
Банкротство гражданина – мероприятие затратное. В общей сложности должник тратит за весь период не менее 100 тыс. рублей . Сумма для большинства банкротов неподъёмная.
Именно поэтому Минфин озадачился вопросом упрощения и удешевления процедуры. Предложения позволят снизить её стоимость до 15 тыс. рублей за счёт отмены участия финуправляющего.
Алгоритм состоит из 4 этапов.
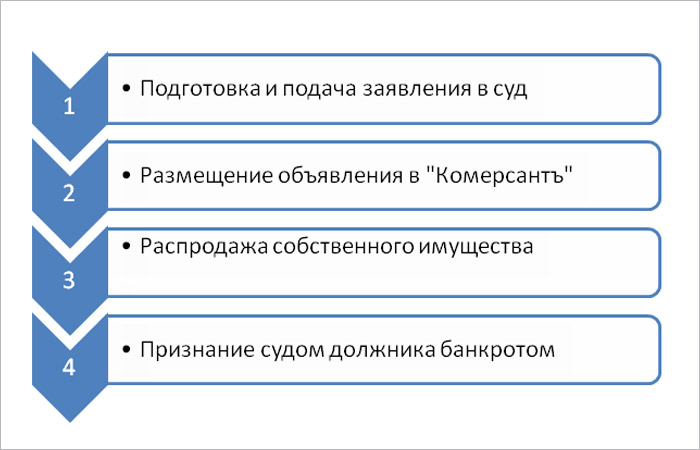
Но пока всё это на стадии законопроекта.
Как проверить физическое лицо на банкротство онлайн
Планируете заключить важную сделку с физ. лицом? Вы работодатель и хотите знать всё о кандидате, претендующем на одну из ключевых позиций в компании? В этих и других подобных случаях я рекомендую проверить гражданина на банкротство.
Сделать это легко, быстро и в режиме онлайн можно на сайте «Единый федеральный реестр сведений о банкротстве» .
Чтобы сэкономить ваше время, я расскажу об основных шагах этого процесса.
Шаг 1. Заходим на официальный сайт реестра. Вверху слева в строке поиска нажимаем на кнопку «Расширенный поиск».
Шаг 2. В окне откроется форма запроса, в которой можно выбрать объект поиска:«Юридическое лицо» или «Физическое лицо». Делаем пометку на втором варианте.
Шаг 3. Далее заполняем все поля данными лица, которое хотим проверить. Жмём кнопку «Поиск».
Поисковая система будет работать, даже если заполнить только поле «Фамилия».
Шаг 4. В список попадут все однофамильцы, и придётся просматривать все позиции. В нашем случае найдено 154 человека.
Вот так, потратив 5 минут, вы сможете уберечься от серьёзных проблем и мошеннических действий недобросовестных граждан.
Услуги по банкротству физических лиц – сколько стоит и где заказать
Услуги по банкротству предоставляют большинство юридических фирм. Стоимость разная.
Основную её часть составляет:
- оплата услуг управляющего;
- госпошлина;
- почтовые расходы;
- расходы по организации торгов;
- плата за публикацию в «Коммерсантъ»;
- банковские расходы.
В общей сложности расходы должника составят минимум 40 тыс. рублей , но на практике их сумма гораздо больше.
Компаний, предлагающих услуги по банкротству, много.Выбирать советую тщательно. От этого зависит результат.
Нет времени мониторить предложения?
Обратите внимание на «Финэксперт 24» .
Это юридическая компания с более чем 14-летним опытом в сфере банкротства физических и юридических лиц.
Кроме банкротства «Финэкспертъ» оказывает юридическую поддержку в:
- спорах с банками;
- трудовых спорах;
- защите прав потребителей;
- сопровождении сделок;
- представительстве в суде и т.д.
Компания представлена в 51 городе РФ.
Достаточно лишь обратиться за консультацией одним из удобных способов:
- заполнив специальную форму на официальном сайте;
- позвонив по бесплатному круглосуточному номеру;
- написав сообщение в Скайпе;
- отправив электронное письмо на мейл;
- обратившись лично в один из 3-х офисов компании.
Фиктивное банкротство = тюрьма
Фиктивное банкротство чаще встречается у юридических лиц. Однако и обычным гражданам оно не чуждо.
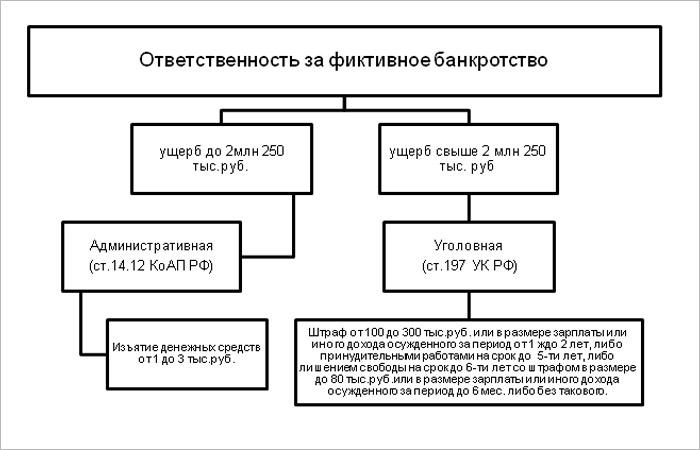
Фиктивное банкротство – ложное официальное объявление себя неплатёжеспособным.
За подобное деяние виновнику грозит административная или уголовная ответственность. Мера зависит от суммы ущерба.
FAQ
Банкротство физических лиц явление для россиян ещё достаточно новое, поэтому вопросов в адрес журнала «Папа Помог» приходит много.