
Исчерпывающий перечень оснований отзыва банковской лицензии указан в ст. 20 ФЗ «О банках и банковской деятельности». Банк России лишает кредитную организацию лицензии в следующих случаях:
- Установлены подложные и недостоверные сведения, на основании которых лицензия была выдана организации.
- Кредитная организация не начала осуществлять банковские операции в течение одного года после получения лицензии.
- Недостоверность отчетных данных, либо задержка представления отчетности более чем на 15 рабочих дней.
- Проведение банковских операций, не предусмотренных выданной лицензией.
- Неоднократное нарушение федерального законодательства, а также предписаний ЦБ РФ.
- Неоднократное неисполнение решений судов о взыскании денежных средств со счетов клиентов в рамках исполнительного производства.
- Ведение агрессивной кредитной политики.
- Нарушение законодательства о противодействии легализации доходов полученных преступным путем, и финансированию терроризма.
Указаны выдержки из перечня оснований. Помимо этого, Банк России отзывает лицензию, если кредитная организация не соблюдает правила о размере уставного капитала. Невозможность исполнения требований кредиторов — одно из законных оснований для аннулирования банковской лицензии.
✅ БАНК ликвидирован, КРЕДИТ не погашен, что делать в 2021 году? | банк закрылся кредит остался
Развитие ситуации
Если у банка отозвана лицензия, то для кредитора может наступить одно из двух следующих событий: компания восстановит свою платежеспособность, и заем будет далее выплачиваться в тот же банк или же организация будет признана банкротом, ее активы продадут с аукциона, а потому у кредитов появится новый владелец. Например, ИТБ банк, скорее всего, не будет ликвидирован, и решать вопрос, куда платить кредит после банкротства данной организации, в настоящее время рано.
Что происходит после отзыва лицензии
Приняв соответствующее решение, Банк России назначает в кредитной организации временную администрацию. Именно в обязанности временной администрации входит работа с действующими клиентами банка — заемщиками, вкладчиками, инвесторами, держателями банковских карт, а также с клиентами прочих категорий.

Проблема выражается в том, что клиенты (преимущественно физические лица) после подписания кредитного договора не занимаются мониторингом положения дел в своем банке. По этой причине клиенты узнают о ликвидации банка спустя какое-то время. Для получения информации необходимо периодически посещать официальный сайт кредитной организации. Данные об отзыве лицензии, как правило, вывешиваются на титульной странице ресурса.
Что входит в обязанности временной администрации
Временная администрация — исполнительный орган по управлению кредитной организацией, действует с момента отзыва лицензии до назначения конкурсного управляющего (ликвидатора). В плане информирования заемщиков временная администрация обязана:
Банк обанкротился. Куда платить?
- Разместить на официальном сайте информацию об отзыве лицензии у банка, а также указать реквизиты для оплаты кредитной задолженности.
- Обеспечить наличие справочной информации в каждом отделении банка.
- Запустить работу горячей линии, по номеру которой клиенты банка смогут получить всю необходимую информацию.
Что еще почитать Как платить кредит если у банка отозвали лицензию?
Следовательно, заемщику следует контактировать непосредственно со временной администрацией, которую назначает Банк России. В некоторых случаях клиенты банка получают персональные уведомления с реквизитами для оплаты кредитной задолженности.
Временная администрация исполняет свои обязанности до вынесения арбитражным судом решения об открытии конкурсного производства. Предельный срок работы временной администрации при отзыве лицензии у банка составляет не более 6 месяцев.

Задачи временной администрации банка
Важно помнить, что многое зависит от того, в какой, так сказать, форме банк перестал вести свою деятельность. Бывает, что у банка не просто отозвали лицензию, но также исключили его из реестра кредитных организаций. В этом случае считается, что банк фактически закрыли.
Происходят подобные вещи по санкции Центробанка РФ, т.е. санатором (ликвидатором) финансовой организации будет государство. И долг перейдет в государственный же орган – Агентство по страхованию вкладов. Соответственно, заемщик будет считаться должником государства. В целом рекомендуется любые имеющиеся вопросы разрешать сразу на месте с уже упоминавшейся временной администрацией. В ее состав входят не только сотрудники Центробанка и банка, лишившегося лицензии, но и работники Агентства по страховым вкладам. Задач у временной банковской администрации несколько:
- изучение всех банковских финансов, на основании чего составляется отчет, в котором оценен потенциал банка как полноценного участника рынка;
- защита целостности банковского имущества и документации;
- подробный мониторинг всех вкладчиков и заемщиков или, говоря проще, определение, кто, кому сколько должен;
- самый главный пункт – контроль над всеми денежными переводами в рамках системы приостановленного банка, т. е. ответственность за то, чтобы в переходный период деньги добросовестных плательщиков шли туда, куда нужно и кому нужно, полностью лежит на временной администрации.
Особенности перехода кредита другому банку
Если заемщик получает письмо о том, что активы банковской организации, в которой он оформлял кредит, проданы другому банку, он должен далее вносить ежемесячные платежи на новые реквизиты, которые обычно в письме указывают. При необходимости можно их уточнить в банке, купившем долг.
Важно заметить, что условия кредитного договора, заключенного с обанкротившимся банком, остаются в силе. К примеру, если ИТБ банк все же будет признан несостоятельным выполнять свои финансовые обязательства, как платить кредит думать не придется. В силе остаются все условия ранее заключенного договора.
Подписание нового соглашения
Что еще почитать Вклады ВТБ для физических лиц в 2022 году на сегодня — проценты и условия по депозитам в рублях, долларах, евро

Распространена практика, что новый владелец кредитов предлагает своим клиентам переподписать договор, чтобы в нем фигурировало название банка, купившего активы. При этом заставить заемщика это сделать компания не в праве. Данный вариант возможен только при добровольном согласии обоих сторон. В таком случае можно будет просить более выгодные условия для себя, и кредиторы нередко на подобный шаг идут.
Почему необходимо продолжать платить?
Производить выплаты следует обязательно, даже если банковская компания прекратила свою деятельность. Её активы никуда не исчезают, АСВ просто перепродает их новому банку.
После того, как закончится период временного управления, и бывшая фирма будет продана, долги клиентов переуступят новому кредитору, и вот тут отсутствие платежей может послужить поводом для взыскания полной суммы через суд.
Особенно опасны неплатежи в случае, когда у потребителя был оформлен заем с обеспечением (он предоставлял в залог свое имущество), либо целевой кредит (на покупку авто или ипотека). Больше о том, что грозит заемщику с просрочками, читайте в этой статье.
Погашение через Агентство по страхованию вкладов
Агентство по страхованию вкладов (АСВ) — государственная корпорация, в полномочия которой входит обеспечение технической стороны процесса ликвидации кредитных организаций, МФО, негосударственных пенсионных фондов. В некоторых случаях АСВ выступает в роли ликвидатора.
О банках, у которых отозвана лицензия, на сайте АСВ вывешивается подробная информация. Уточнить подробности можно в разделе «Ликвидация банков». Через вкладку «Погашение кредитов» клиент уточняет реквизиты для оплаты задолженности по своему кредиту.
указывает по одному банку несколько вариантов реквизитов, когда это возможно. Делается это для того, чтобы минимизировать вероятность ошибки со стороны клиентов при оплате задолженности по кредиту.
Оплата кредита через платежный портал payasv.ru
Для быстрого и удобного погашения задолженности перед банками с отозванной лицензией АСВ запустило собственный платежный портал. Здесь клиенты всех ликвидированных банков могут вносить платежи несколькими способами. В их числе:
- Банковские карты.
- Электронные кошельки.
- Сервис денежных переводов «Золотая Корона».
Что еще почитать Совкомбанк — телефон горячей линии бесплатный с мобильного и круглосуточно
Оплатить задолженность получится при наличии БИК банка. Идентификационный код уточняется в кредитном договоре, либо на официальном сайте кредитной организации. На портале указаны также и варианты оплаты задолженности без комиссии. Из электронных кошельков доступен к использованию только Яндекс.Деньги. Для оплаты подходят банковские карты систем платежных систем VISA, Mastercard, МИР.

- https://brobank.ru/chto-delat-esli-u-banka-otozvali-licenziyu/
- https://anticollectorburo.ru/itb-bank-obankrotilsya-kuda-platit-kredit/
- https://credits.stavkibankov.ru/itb-bank-otozvana-licenzija-kak-platit-kredit/
- http://ontopmoney.com/itb-bank-kak-platit-kredit.html
Источник: cashexpo.ru
Что будет с ипотекой, если банк обанкротится, надо ли платить
В ситуации, когда кредитующее учреждение испытывает финансовые трудности, у заемщиков возникает вопрос, что будет с ипотекой если банк обанкротился.
В России отзыв лицензии — ситуация чрезвычайная, поскольку Центробанк совместно с назначенной им временной администрацией банковского учреждения прилагает много усилий по спасению и финансовому оздоровлению. Если же принятые меры результатов не дали, в отношении банка-банкрота открывают конкурсное производство или назначают процедуру ликвидации. Что делать заемщику, если взял ипотеку а банк обанкротился, нужно ли погашать, и как это делать — далее.
Банк-банкрот: что делать с ипотекой
Среди заемщиков распространено мнение, что кредит или ипотеку когда банк обанкротился можно не платить — все спишут. Но это глубокое заблуждение, поясним, почему.
Важно: ипотека в банке банкроте является ликвидным активом, который приносит доход в виде погашения тела кредита и уплачиваемого процента. Для структур, которые специализировались на ипотечном кредитовании, поступления от погашения ипотеки и процентных платежей составляют весомые суммы.
Именно недобросовестность и неплатежеспособность заемщиков-клиентов может спровоцировать банкротство банка. Поэтому, в ситуации финансовой нестабильности аккумулированные средства от погашения ипотеки банку банкроту, позволят ему оплачивать собственные долги в соответствии с очередностью.
В случае решения о ликвидации, ипотека в банке банкроте включается в состав имущества, которое будет реализовано на открытых торгах для погашения обязательств перед кредиторами.
Банковская лицензия: как узнать об отзыве
Как узнать, что банк по ипотеке обанкротился и у него отозвана лицензия? Как правило, такую новость заемщики или вкладчики узнают из СМИ, и застает клиентов врасплох. Но Центробанк тщательно следит за соблюдением банковскими учреждениями установленных нормативов и подобные мероприятия не проводит внезапно. Более того, потенциальному банку-банкроту дается время на устранение нарушений.
Финансовое состояние кредитора можно узнать из отчетности, публикуемой на сайте учреждения, но не все умеют ее «читать». В частности, обращают внимание на показатель ликвидности — способность рассчитаться по обязательствам без ущерба для клиентов. Именно не соответствие данного показателя установленной норме, является причиной того, что ваш банк по ипотеке лишили лицензии.
Как понять, что банк по ипотеке обанкротился до того, как появилась официальная информация? О вероятной неплатежеспособности могут свидетельствовать такие факты:
- структура несвоевременно рассчитывается по депозитам, а, чтобы получить деньги, вкладчику необходимо заранее записаться в некую очередь;
- процентные ставки по депозитным вкладам резко возросли, что должно обеспечить банку-банкроту дополнительный приток клиентов и денежной массы;
- структура сворачивает деятельность — увольняют сотрудников, закрывают офисы;
- рейтинговые агентства дают негативную оценку деятельности банка, определяют риск кредитного портфеля как высокий.
Рекомендуемая статья: Субсидия на ипотеку: кому положена и как получить
Ну и наиболее доступный способ — следить за новостями в СМИ, именно там поступают первые звоночки о финансовом неблагополучии.
Банкротство банка: что необходимо знать заемщику
Итак, поступила информация, что ваш банк по ипотеке обанкротился. У заемщика первый вопрос, что будет с ипотекой если банк закрывается. Для этого необходимо знать некоторые особенности процедуры. Прежде всего, у банка-банкрота ЦБ отзывает лицензию, что предписывает структуре прекращение хозяйственной деятельности.
Это значит, что, в том числе, у банка нет лицензии на выдачу ипотеки. Далее, ЦБ формирует временную администрацию, которую возглавляет конкурсный управляющий (полномочия указаны в 127-ФЗ от 26.10.2002, ст. 189.78 (скачать)), назначенный решением арбитражного суда.
Цель работы управляющего — мобилизовать финансы банка-банкрота таким образом, чтобы погасить задолженность перед кредиторами. Для этого проводится анализ деятельности учреждения, источников доходов, состава и ликвидности активов, и даже производится розыск имущества. Формируется реестр требований кредиторов, устанавливается очередность погашения обязательств, среди которых на первом месте — депозитные вклады.
Конкурсный управляющий совместно с комитетом кредиторов решает дальнейшую судьбу банка — проводить финансовое оздоровление или же передать учреждение на ликвидацию (127-ФЗ от 26.10.2002, ст. 189.25 (скачать)). Если кредиторы считают, что финансовое состояние банкрота может быть улучшено, проводится перезагрузка банка путем слияния с более сильной структурой, а образовавшиеся долги реструктуризуют для дальнейшего погашения.
Но решение ЦБ и кредиторов может быть радикальным — банк-банкрот передается на ликвидацию (395-1-ФЗ от 02.12.1990, ст. 20 (скачать)). Это происходит в том случае, если систематически и грубо нарушается законодательство, отслеживается кредитование связанных с банком лиц, а собственники не поддерживают ликвидность структуры на должном уровне.
В ситуации, когда банк по ипотеке обанкротился, управляющий формирует имущественную (ликвидационную) массу, т.е перечень активов, приносящих доход, или от продажи которых есть вероятность получить денежные средства и погасить долги.
В имущественную массу при ликвидации банковской структуры входят:
- обязательства заемщиков — выданные займы и проценты по ним;
- собственные необоротные активы банка, которые могут быть проданы — акции других финансовых учреждений или корпораций, имущественные права, помещения банковских отделений, оборудование и проч.
Важно также знать, что долгосрочные кредитные обязательства заемщиков обеспечены залоговым имуществом, что косвенно включает его в ликвидационную массу.
Надо ли платить ипотеку, если банк — банкрот
Итак, ответ на вопрос погашать ли ипотеку в банке банкроте, — утвердительный, поскольку это денежные поступления для погашения долгов. Кроме того, стоит помнить, что ранее, при заключении кредитного договора оформлялось обеспечение возврата кредита в виде покупаемой недвижимости или другой собственности заемщика, поручителя. Информация об имуществе, переданном в залог, внесена в специальный государственный реестр, оформлены закладные, а распоряжение им будет ограничено: нельзя продать, подарить, обменять (Гражданский кодекс РФ, ст. 346 (скачать)).
Несмотря на процедуру банкротства, если заемщик не в состоянии погашать банку обязательства по ипотеке, кредитор или его преемник имеет право по решению суда обратить взыскание на залоговое имущество должника (102-ФЗ Об ипотеке, ст. 50 (скачать)). В результате объект залога может быть продан на открытых торгах, а денежные средства от реализации поступят банку для закрытия долга по кредиту и процентам.
Кредиторы практикуют также гарантии возврата в виде созаема или поручительства. Даже если банк где ипотека обанкротился, созаемщику или поручителю могут быть предъявлены претензии по выплате просроченного займа с процентами.
Как платить и кому
Важный вопрос, как погашать ипотеку если банк лишили лицензии. Здесь могут быть альтернативы, зависящие от стадии процедуры банкротства.
Рекомендуемая статья: Что лучше аннуитетные или дифференцированные платежи по ипотеке
До назначения конкурсной процедуры или ликвидации
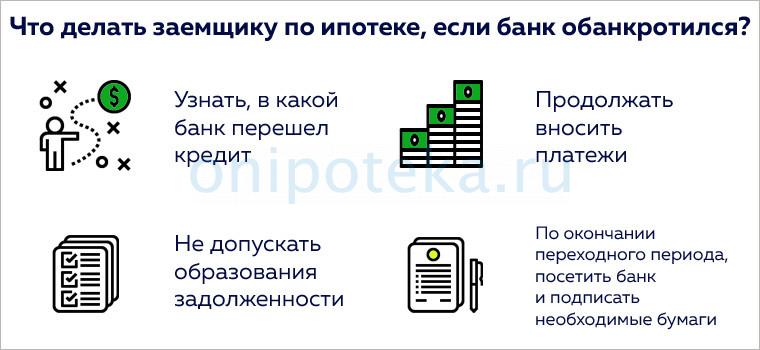
С момента, когда у банка по ипотеке отозвана лицензия, но процедура еще не определена, банк-банкрот прекращает хозяйственную деятельность, но имеет право самостоятельно получать средства и проценты по выданным займам, а также заниматься взысканием задолженности. Взаимоотношения кредитора и заемщика продолжают регулироваться ипотечным или кредитным договором. Платежи по ипотеке в банке банкроте необходимо вносить своевременно, поскольку за просрочку будут начислены штрафные санкции и пеня.
При слиянии с другим банком
Назначена конкурсная процедура, идет финансовое оздоровление банкрота, в процессе которого произошло слияние с более стабильным банком. Он становится правопреемником активов, в том числе ипотеки банка у которого отозвали лицензию (127-ФЗ от 26.10.2002, ст. 189.53 (скачать)) . В этом случае временная администрация извещает заемщика о замене кредитора, составляют новое кредитное соглашение, в котором сохраняются все условия действующего ипотечного договора и указаны реквизиты банка-преемника для перечисления платежей по ипотечному договору.
Ликвидация банка
Если банк по ипотеке обанкротился и назначена ликвидация (395-1-ФЗ от 02.12.1990, ст. 23-1 (скачать)). Здесь также предусмотрено двоякое решение:
- Процедура распродажи активов подготавливается. На этом этапе полномочия управления задолженностью передаются Агентству по страхованию вкладов, на счета которого заемщик будет перечислять средства для погашения займа и процентов.
- Ликвидационная масса сформирована. Поскольку выданные кредиты являются таким же активом, как и любое имущество, кредитный портфель банка-банкрота может быть реализован альтернативному банку или иному финансовому учреждению.
В любом из случаев смены кредитора, заемщика, созаемщиков и поручителей извещают о состоявшемся процессе письменно. Приглашают подписать новое кредитное соглашение, в котором будут указаны реквизиты для внесения платежей.
Если «забыли» уведомить
Бывают редкие ситуации, когда при внесении очередного платежа заемщик выясняет, что банк по ипотеке закрылся якобы без уведомления (ГК РФ Статья 385. Уведомление должника о переходе права (скачать)). Перечислим, куда обратиться за достоверной информацией:
- на горячую линию, возможно как раз происходит реорганизация учреждения и смена реквизитов, о чем несколько позже уведомят заемщика;
- в Агентство страхования вкладов, которое отвечает за своевременное погашение обязательств банками-банкротами перед вкладчиками и полностью владеет ситуацией в банковской сфере.
Пользователи интернета найдут необходимую информацию в Едином госреестре предприятий и организаций, задав для поиска регистрационный номер хозяйствующего субъекта (ОГРН ЕГРЮЛ).
Такие шаги необходимы, поскольку ипотечный договор продолжает действовать, даже если банк находится в процедуре банкротства.
Рекомендуемая статья: Как взять ипотеку одинокой женщине с ребенком
Банк обанкротился: как снять обременение с недвижимости
События могут развиваться двояко. Во-первых, когда ипотека погашена в полном объеме. Но заемщик при заключении договора купли-продажи или другой транзакции вдруг выясняет, что обременения с недвижимости все же не сняты, а банк объявлен банкротом и ликвидирован. Решить проблему можно следующим образом:
- на руках должна быть выписка с лицевого счета заемщика или справка банка о погашении обязательств перед ним;
- обратиться в Росреестр с предложением снять обременение, а в случае отказа — получить документ письменно;
- обратиться в суд с иском о снятии обременения, с приложением выписки и отказа Росреестра.
Другая ситуация: долг перед кредитором еще не погашен. И если банк обанкротился платить ипотеку надо, несмотря на высокий соблазн не оплачивать. До прояснения относительно банкротства, обращаются к нотариусу для открытия депозитного счета, на который вносят полагающиеся по графику платежи. Когда конкурсной комиссией будет принято решение о реорганизации или ликвидации банка-банкрота, средства с депозита будут переведены на счет правопреемника или АСВ. С выпиской с депозитного счета обращаются в суд для снятия обременения.
Заключение
Если банк обанкротился что будет с кредитом — проблема, которая может затронуть любого заемщика. Чтобы защитить себя и свою семью от лишних треволнений, перед подписанием необходимо внимательно изучить ипотечный договор. В любой спорной или проблемной ситуации обращаются за помощью к опытному юристу.
Источник: onipoteka.ru
Что происходит с ипотекой при банкротстве банка? Как рассчитывается кредит и как переходит в другое финансовое учреждение?
Ипотечные кредиты обычно выдаются на длительные сроки, и за время это может измениться финансовое состояние не только заемщика, но и самого банковского учреждения. Банкротство банка не позволяет исполнить договор, и на время ипотека остается непривязанной к конкретному учреждению. Ввиду закрытия счетов кредитора и его представительств вносить платежи некуда.
Заемщику в данном случае важно быстро отреагировать на ситуацию и понять, что ему делать дальше – это поможет избежать начисления штрафов и неустоек с дальнейшими негативными последствиями этого.
Когда банковское учереждение считается банкротом?
Под банкротством или несостоятельностью финансового учреждения понимается невозможность банка исполнять свои обязательства в полной мере, которая была подтверждена решением арбитражного суда. Причины банкротства могут быть разными:
- недостаток активов, и ввиду этого неисполнение имеющихся договоров;
- неправильная политика;
- нарушения закона;
- невыполнение требований Центрального банка и так далее.
Банкротство в данном случае предполагает ликвидацию учреждения. Процедура банкротства предполагает несколько этапов:
- Объявление несостоятельности. Предполагает обращение банка в арбитражный суд с заявлением о признании банкротом, предоставляет доказательства невозможности исполнения своих обязательств. На рассмотрение дела отводится до семи месяцев. По результатам рассмотрения выносится решение о банкротстве.
- Аудит деятельности и реорганизация. Комиссия проводит изучение дела и в итоге разрабатывает план по оздоровлению деятельности организации. Банк может быть реорганизован путем присоединения к другой структуре, может быть введено внешнее управление и так далее.
- Банкротство и передача активов и обязательств. Ответственные за это структуры определяют порядок передачи активов для погашения обязательств перед должниками. Задолженности переводят под юрисдикцию другого банка. При этом кредиты, выданные банком, не исчезают и не предполагают отмены обязательств по ним.
Что будет с ипотечным кредитом, если учреждение закроется?
Кредиты, которые выдал банк, и ипотечные в том числе, никуда не деваются. Права на ипотеку переходят к другому учреждению, и заемщик должен продолжать вносить платежи. У некоторых заемщиков при банкротстве их банка возникает надежда, что с этого момента они больше не должны выплачивать кредит, однако это совсем не так. Смена кредитора – это не уважительная причина нарушения условий договора.
Дело о банкротстве, как уже говорилось, рассматривается до семи месяцев. В течение нескольких месяцев будут распределяться активы и передаваться информация о займах. За это время накапливается серьезная просрочка и насчитываются немалые неустойки. Как показывает судебная практика, такие дела преимущественно решаются в пользу банка.