
Всем привет, это Артур Дулкарнаев. Я — налоговый юрист. Это моя первая статья из блока статей про валютное регулирование для физических лиц. Я буду выпускать статьи несколько раз в неделю на протяжении нескольких недель. В начале каждой статьи будут главные мысли — зачастую будет достаточно только этого.
Эти статьи можно и нужно использовать как гайд или инструкцию. Но помните, что каждый случай — уникальный. Подписывайтесь на мой блог и делитесь в комментариях про ваш опыт!
63K открытий
Здесь про валютное резидентство. Этот материал будет полезен тем, кто совершает операции с иностранной валютой, с нерезидентами или с использованием зарубежного счета.
Главные мысли
- Российские граждане и лица с российским видом на жительство – это валютные резиденты РФ.
- Понятия “валютный резидент РФ” и “налоговый резидент РФ” отличаются. Это не то же самое. Для валютного законодательства понятие “налоговый резидент РФ” не имеет значения.
- У валютных резидентов РФ есть обязанности. Например, они декларируют зарубежные счета и соблюдают запрет на совершение валютных операций между валютными резидентами РФ.
- Валютные резиденты РФ, проживающие большую часть календарного года за пределами РФ, не выполняют некоторые обязанности и не соблюдают некоторые требования.
- Валютные резиденты РФ, проживающие большую часть календарного года за пределами РФ, не декларируют зарубежные счета и совершают некоторые запрещенные валютные операции.
- Лицам на государственной службе (их супругам и несовершеннолетним детям), запрещено пользоваться зарубежными счетами и зарубежными финансовыми инструментами.
- Некоторым лицам на государственной службе (их супругам и несовершеннолетним детям), разрешено пользоваться зарубежными счетами и зарубежными финансовыми инструментами.
Российские граждане и лица с российским видом на жительство – это валютные резиденты РФ
Налоговый резидент РФ: кто это и как им стать
С 1 января 2018 года вступил в силу Федеральный закон от 28 декабря 2017 года № 427 «О внесении изменений в Федеральный закон «О валютном регулировании и валютном контроле”. Этот закон изменил понятие валютного резидентства для физических лиц и устранил отдельные избыточные обременения для физических лиц – валютных резидентов РФ при совершении валютных операций с использованием зарубежных счетов.
До 2018 года валютными резидентами РФ признавались граждане РФ, которые хотя бы один день в году провели в РФ. С 2018 года все граждане РФ признаются валютными резидентами РФ. Количество проведенных дней за пределами РФ не влияет на статус валютного резидента. У валютных резидентов РФ, кто проживает большую часть календарного года за рубежом, чуть меньше обязанностей, но они все еще валютные резиденты РФ. Об этом подробнее ниже.
Валютные резиденты РФ:
- Физические лица – граждане РФ.
- Иностранные граждане и лица без гражданства, имеющие вид на жительство в РФ.
- Российские юридические лица.
- Зарубежные подразделения российских юридических лиц.
Лица, не признаваемые валютными резидентами РФ:
Налоговое резидентство в РФ, что делать и как не терять в 2023
- Физические лица – не граждане РФ, и не проживающие в РФ на основании ВНЖ.
- Иностранные юридические лица.
- Иностранные организации – не юридические лица.
- Находящиеся в РФ обособленные подразделения иностранных юридических лиц.
- Находящиеся в РФ обособленные подразделения иностранных организаций, не являющихся юридическими лицами.
- Иностранные лица, зарегистрированные в соответствии с Федеральным законом «О международных компаниях».
- Иные лица – не валютные резиденты РФ.
Понятия “валютный резидент РФ” и “налоговый резидент РФ” отличаются. Это не то же самое. Для валютного законодательства понятие “налоговый резидент РФ” не имеет значения
Понятия “валютный резидент РФ” и “налоговый резидент РФ” отличаются.
Понятие «налоговый резидент РФ» используется только для целей главы 23 Налогового кодекса РФ. Эта глава про налог на доходы физических лиц (НДФЛ). Дело в том, что российский НДФЛ платят две категории лиц: налоговые резиденты РФ и лица, которые не признаются налоговыми резидентами РФ. Налоговые резиденты РФ платят российский НДФЛ в отношении своего всемирного дохода, то есть дохода полученного из России и из-за рубежа. А лица, которые не признаются налоговыми резидентами РФ, платят российский НДФЛ только в отношении дохода, полученного из России.
В соответствии с пунктом 2 статьи 207 Налогового кодекса РФ, налоговыми резидентами РФ признаются физические лица, фактически находящиеся в РФ не менее 183 календарных дней в течение 12 следующих подряд месяцев.
У валютных резидентов РФ есть обязанности. Например, они декларируют зарубежные счета и соблюдают запрет на совершение валютных операций между валютными резидентами РФ
В отношении валютных резидентов РФ Федеральным законом “О валютном регулировании и валютном контроле” установлены следующие ограничения и меры контроля:
- Им запрещено осуществлять валютные операции между собой, кроме перечня разрешенных валютных операций, указанных в статье 9 Федерального закона “О валютном регулировании и валютном контроле”. Такое требование указано в части 1 статьи 9 Федерального закона “О валютном регулировании и валютном контроле”.
- Они обязаны уведомлять налоговые органы по месту своего учета об открытии (закрытии) счетов и об изменении реквизитов счетов в иностранных банках. Такая обязанность устанавливается в абзаце 1 части 2 статьи 12 Федерального закона “О валютном регулировании и валютном контроле”.
- Они обязаны отчитываться о движении денег и финансовых активов по счетам в иностранных банках. Такая обязанность устанавливается в абзаце 2 части 7 статьи 12 Федерального закона “О валютном регулировании и валютном контроле”.
- Они обязаны отчитываться о переводах денег без открытия банковского счета с использованием электронных средств платежа, предоставленных иностранными поставщиками платежных услуг. Такая обязанность устанавливается в абзаце 2 части 7 статьи 12 Федерального закона “О валютном регулировании и валютном контроле”.
- Они обязаны зачислять на счета в зарубежных банках деньги в рамках закрытого перечня операций. Такое требование указано в частях 4-5.2 статьи 12 Федерального закона “О валютном регулировании и валютном контроле”.
Валютные резиденты РФ, проживающие большую часть календарного года за пределами РФ, не выполняют некоторые обязанности и не соблюдают некоторые требования
Есть требования и ограничения, которые не применяются к некоторым валютным резидентам РФ.
Во-первых, требования не применяются к физическим лицам, срок пребывания которых за границей в течение календарного года в совокупности составит более 183 дней. По мнению ФНС России, при определении срока пребывания физического лица в РФ надо учитывать фактические дни нахождения физического лица в РФ, то есть учитывать все дни, когда физическое лицо находилось в РФ, включая дни приезда и дни отъезда.
Часто можно услышать, что “если россиянин проводит за границей более полугода в календарном году, он перестает быть валютным резидентом РФ” – это неверно. Если россиянин проводит за границей более полугода в календарном году, он не перестает быть валютным резидентом РФ, потому что он все еще остается гражданином РФ. Ведь валютные резиденты РФ – это все граждане РФ. Просто на такого валютного резидента РФ не будут распространяться некоторые ограничения и обременения валютного законодательства.
Во-вторых, требования не применяются к физическим лицам, которые находятся под зарубежными санкциями. Такие физические лица указаны в абзаце 1 пункта 4 статьи 207 Налогового кодекса РФ.
Валютные резиденты РФ, проживающие большую часть календарного года за пределами РФ, не декларируют зарубежные счета и совершают некоторые запрещенные валютные операции
Согласно части 7 статьи 12 Федерального закона “О валютном регулировании и валютном контроле”, требования валютного законодательства, которые не применяются к некоторым категориям валютных резидентов РФ – это требования к порядку:
- Открытия зарубежных счетов.
- Проведения валютных операций по зарубежным счетам.
- Представления отчетов о движении денег и иных финансовых активов по зарубежным счетам.
- Проведения операций с использованием предоставленных иностранными поставщиками платежных услуг электронных средств платежа.
- Представления отчетов о переводах денег без открытия счета в банке с использованием электронных средств платежа, предоставленных иностранными поставщиками платежных услуг.
Еще в соответствии с пунктом 25 части 1 статьи 9 Федерального закона “О валютном регулировании и валютном контроле”, валютные операции, совершаемые за пределами РФ между валютными резидентами РФ, которые проживают большую часть календарного года за пределами РФ, разрешены.
Такие положения законодательства направлены на упрощение деятельности валютных резидентов РФ, которые преимущественно проживают за рубежом. Вместе с тем, не устранены все ограничения для таких валютных резидентов РФ.
В первую очередь, сохраняется запрет на осуществление валютных операций между валютными резидентами РФ, причем неважно, где совершены валютные операции: в РФ или когда один или оба валютных резидента РФ находятся не в РФ. Такой запрет закреплен в статье 9 Федерального закона “О валютном регулировании и валютном контроле”.
Лицам на государственной службе (их супругам и несовершеннолетним детям), запрещено пользоваться зарубежными счетами и зарубежными финансовыми инструментами
- Открывать и иметь счета и вклады, хранить наличные деньги и ценности в зарубежных банках.
- Владеть и пользоваться иностранными финансовыми инструментами.
Иностранные финансовые инструменты – это:
- Ценные бумаги и относящиеся к ним финансовые инструменты нерезидентов или иностранных структур без образования юридического лица.
- Доли участия в уставных капиталах организаций, местом регистрации или местом нахождения которых является иностранное государство.
- Доли участия в имуществе иностранных структур без образования юридического лица.
- Договоры, являющиеся производными финансовыми инструментами, если хотя бы одной из сторон такого договора являются нерезидент или иностранная структура без образования юридического лица.
- Учрежденное в соответствии с законодательством иностранного государства доверительное управление имуществом, учредителем или бенефициаром которого является лицо, указанное в части 1 статьи 2 Федерального закона «О запрете отдельным категориям лиц открывать и иметь счета (вклады), хранить наличные денежные средства и ценности в иностранных банках, расположенных за пределами территории Российской Федерации, владеть и (или) пользоваться иностранными финансовыми инструментами».
- Договоры займа, если хотя бы одной из сторон такого договора являются нерезидент или иностранная структура без образования юридического лица.
- Кредитные договоры, заключенные с зарубежными кредитными организациями.
- Цифровые финансовые активы, выпущенные в информационных системах, организованных в соответствии с иностранным правом.
- Цифровая валюта.
Запрет владеть и пользоваться иностранными финансовыми инструментами – это запрет на прямое и косвенное (через третьих лиц) владение или пользование такими финансовыми инструментами.
- Государственные должности РФ (и их супругам и несовершеннолетним детям).
- Должности первого заместителя и заместителей Генерального прокурора РФ (и их супругам и несовершеннолетним детям).
- Должности членов Совета директоров ЦБ РФ (и их супругам и несовершеннолетним детям).
- Государственные должности субъектов РФ (и их супругам и несовершеннолетним детям).
- Должности федеральной государственной службы, назначение на которые и освобождение от которых осуществляются Президентом, Правительством или Генеральным прокурором (и их супругам и несовершеннолетним детям).
- Должности заместителей руководителей федеральных органов исполнительной власти (и их супругам и несовершеннолетним детям).
- Должности в государственных корпорациях (компаниях), фондах и иных организациях, созданных РФ на основании федеральных законов, назначение на которые и освобождение от которых осуществляются Президентом или Правительством (и их супругам и несовершеннолетним детям).
- Должности глав городских округов, глав муниципальных районов, глав иных муниципальных образований, исполняющих полномочия глав местных администраций, глав местных администраций (и их супругам и несовершеннолетним детям).
- Должности федеральной государственной службы, должности государственной гражданской службы субъектов РФ, должности в Центральном Банке, государственных корпорациях (компаниях), фондах и иных организациях, созданных РФ на основании федеральных законов.
- Депутатам представительных органов муниципальных районов и городских округов, осуществляющим свои полномочия на постоянной основе, их супругам и несовершеннолетним детям.
- Иным лицам в случаях, предусмотренных федеральными законами.
Вот эти федеральные законы:
- Федеральный конституционный закон «О Правительстве Российской Федерации».
- Федеральный закон «О порядке формирования Совета Федерации Федерального Собрания Российской Федерации».
- Федеральный закон «О государственной гражданской службе Российской Федерации».
- Федеральный закон «Об общих принципах организации законодательных (представительных) и исполнительных органов государственной власти субъектов Российской Федерации».
- Федеральный закон «О статусе сенатора Российской Федерации и статусе депутата Государственной Думы Федерального Собрания Российской Федерации».
- Закон РФ «О статусе судей в Российской Федерации».
Некоторым лицам на государственной службе (их супругам и несовершеннолетним детям), разрешено пользоваться зарубежными счетами и зарубежными финансовыми инструментами
Запрет открывать и иметь счета и вклады в зарубежных банках не распространяется на лиц, замещающих или занимающих:
- Государственные должности РФ, должности федеральной государственной службы в находящихся за пределами РФ официальных представительствах РФ, официальных представительствах федеральных органов исполнительной власти (и на супругов и несовершеннолетних детей этих лиц).
- Должности в находящихся за пределами РФ представительствах государственных корпораций, государственных компаний и организаций, созданных для обеспечения деятельности федеральных государственных органов (и на супругов и несовершеннолетних детей этих лиц).
Если у вас возникли вопросы, уточнения, дополнения или у вас есть интересные кейсы, которыми вы хотите поделиться — напишите мне, пожалуйста, на почту [email protected] или в телеграм или в вотсап. Если вы увидели ошибку или опечатку — скажите об этом тоже, пожалуйста. Или вы хотите поделиться сканами документов — это тоже будет полезно. Все это поможет мне сделать следующую редакцию этого материала более качественной и полезной для моих клиентов.
На моем сайте эти статьи я постоянно дополняю и обновляю.
Источник: vc.ru
Банк нерезидент что это
Закрыть меню
Меню сайта
- Газета
- Weekend
- Радио «Ъ FM»
- Редакция
- Русфонд
- Банкротства
- Партнерские проекты
- Картотека
- Конференции
- Университетъ
- Подписка
- Реклама
- Фотоагентство
- Экономика
- Политика
- Мир
- Бизнес
- Финансы
- Потребительский рынок
- Телекоммуникации
- Общество
- Происшествия
- Культура
- Спорт
- Hi-Tech
- Авто
- Стиль
- Регионы
- Приложения
- Автопилот
- Наука
- Деньги
- Темы
- Тенденции
- Мультимедиа
- Интервью
- Справочники
- Самое читаемое
- Спецпроекты
- E-mail рассылки
«Коммерсант» для Android
- $ 94,94
- € 101,96
- ¥ 12,99
- IMOEX 3165,92
26.07.1993, 00:00
О валютном регулировании и валютном контроле», статьи 1 Закона РСФСР «Об иностранных инвестициях в РСФСР», статьи 9 Закона РСФСР «О приватизации государственных и муниципальных предприятий в РСФСР», раздела 8 Государственной программы приватизации государственных и муниципальных предприятий в Российской Федерации на 1992 год, утвержденной постановлением Верховного Совета Российской Федерации от 11 июня 1992 г. #2980-1, действие которой продлено с 1 января 1993 г. до принятия Государственной программы приватизации государственных и муниципальных предприятий в Российской Федерации на 1993 год пунктом 3 Постановления Верховного Совета Российской Федерации «О выполнении Государственной программы приватизации государственных и муниципальных предприятий в Российской Федерации на 1992 год», постановления Совета Министров — Правительства Российской Федерации от 6 марта 1993 г. #205 «Об усилении валютного и экспортного контроля и о развитии валютного рынка», Заявления об экономической политике Совета Министров — Правительства Российской Федерации и Центрального банка Российской Федерации и постановления Совета Министров — Правительства Российской Федерации от 3 июня 1993 г. #527 «Об утверждении Заявления об экономической политике Совета Министров — Правительства Российской Федерации и Центрального банка Российской Федерации и мерах по реализации положений Заявления».
I. Общие положения
1. Лица, признанные нерезидентами в соответствии с законодательством Российской Федерации, открывают в уполномоченных банках Российской Федерации счета в рублях в случаях и порядке, устанавливаемых Банком России. Вид счета, который может быть открыт в каждом конкретном случае нерезиденту, определяется в соответствии с разделом II настоящей инструкции в зависимости от категории, к которой относится этот нерезидент, и специфики его деятельности на территории Российской Федерации.
2. Банк России устанавливает единые на территории Российской Федерации правила открытия, а также режимы рублевых счетов нерезидентов. Указанные правила и режимы могут изменяться и дополняться только Банком России.
Рублевые счета нерезидентов открываются уполномоченными банками в порядке, установленном разделом III, и ведутся ими в соответствии с режимами, установленными разделами IV, V и VI настоящей инструкции.
3. Нерезиденты могут открывать на свое имя в уполномоченных банках Российской Федерации рублевые счета только по месту нахождения в Российской Федерации их представительств и филиалов, а также осуществлять расчеты в рублях через рублевые корреспондентские счета банков-нерезидентов, открываемые на имя этих банков-нерезидентов в уполномоченных банках Российской Федерации в случаях, установленных пунктом 1.3 раздела II настоящей инструкции.
Запрещается списание средств с рублевых корреспондентских счетов банков-нерезидентов за счет и по поручению резидентов Российской Федерации
Не допускается открытие находящимися на территории Российской Федерации филиалами банков-нерезидентов рублевых счетов на имя резидентов Российской Федерации. Резиденты Российской Федерации не могут открывать рублевые счета в банках-нерезидентах.
4. Находящиеся на территории Российской Федерации представительства и филиалы нерезидентов (за исключением иностранных дипломатических, торговых и иных официальных представительств), не могут открывать рублевые счета на свое имя в уполномоченных банках Российской Федерации.
Иностранные дипломатические, торговые и иные официальные представительства заключают договоры банковского счета с уполномоченными банками Российской Федерации от своего имени. Иные представительства, а также филиалы нерезидентов заключают договор банковского счета от имени и по поручению своих учредителей. При этом права и обязанности по договору банковского счета возникают у нерезидентов — учредителей представительств, филиалов.
5. Нерезиденты, которым в соответствии с настоящей инструкцией могут открываться рублевые счета в уполномоченных банках, имеют право осуществлять сделки купли-продажи иностранной валюты за рубли через уполномоченные банки на внутреннем валютном рынке Российской Федерации в порядке, установленном Банком России для резидентов, с учетом требований настоящей инструкции.
«Иностранной валютой» в целях настоящей инструкции следует считать те иностранные валюты, с которыми в соответствии с валютным законодательством Российской Федерации могут осуществляться сделки купли-продажи на внутреннем валютном рынке Российской Федерации.
Указанные в настоящем пункте сделки купли-продажи иностранной валюты совершаются по курсу рубля, устанавливаемому по согласованию между нерезидентом и уполномоченным банком.
6. Расчеты по рублевым счетам нерезидентов осуществляются в соответствии с действующими правилами безналичных расчетов в Российской Федерации в пределах остатков средств на счете.
II. Виды рублевых счетов нерезидентов
1. Рублевые счета типа «Т» («текущие»).
1.1. Рублевые счета типа «Т» открываются нерезидентам, указанным в пункте 1.2 настоящего раздела, для обслуживания их экспортно-импортных операций (кроме операций, связанных с осуществлением экспорта из Российской Федерации товаров, в отношении которых применяются нетарифные меры внешнеэкономического регулирования), а также для целей содержания в Российской Федерации их представительств, филиалов.
Расчеты по экспортно-импортным операциям могут осуществляться только со счетов типа «Т» нерезидентов, имеющих право осуществлять предпринимательскую деятельность (деятельность, направленную на извлечение прибыли) в соответствии с их учредительными документами, документами об их регистрации, разрешениями, выданными российскими уполномоченными органами и другими документами, определяющими их юридический статус.
1.2. Рублевые счета типа «Т» могут открываться на основании договора банковского счета, заключенного с уполномоченным банком Российской Федерации, на имя нерезидентов следующих категорий:
— предприятий, учреждений, организаций, имеющих на территории Российской Федерации представительства, филиалы;
— банков и иных кредитных учреждений, имеющих представительства на территории Российской Федерации, исключительно для целей содержания этих представительств;
— международных организаций, имеющих на территории Российской Федерации представительства, филиалы;
— иностранных дипломатических, торговых и иных официальных представительств.
Указанные в настоящем пункте счета открываются нерезидентами по месту нахождения на территории Российской Федерации представительств, филиалов.
1.3. Расчеты в рублях по операциям, указанным в пункте 1.1 настоящего раздела, могут осуществляться через корреспондентские счета банков-нерезидентов в уполномоченных банках Российской Федерации нерезидентами — предприятиями, учреждениями, организациями, международными организациями — не имеющими на территории Российской Федерации представительств и филиалов, а также физическими лицами-нерезидентами, зарегистрированными для ведения хозяйственной деятельности в стране их гражданства или постоянного места жительства.
Банки-нерезиденты могут открывать на свое имя в уполномоченных банках Российской Федерации только такие рублевые корреспондентские счета, через которые осуществляются расчеты, предусмотренные режимом рублевых счетов типа «Т».
2. Специальные рублевые счета типа «И» («инвестиционные»).
2.1. Нерезиденты для осуществления инвестиционной деятельности в Российской Федерации (в том числе сделок приватизации) открывают специальные рублевые счета типа «И» в уполномоченных банках Российской Федерации.
Все инвестиции и реинвестиции на территории Российской Федерации в рублях, а также покупка иностранной валюты за рубли в связи с репатриацией доходов, полученных в результате инвестиционной деятельности на территории Российской Федерации, должны осуществляться нерезидентами с рублевых счетов типа «И»
2.2. Рублевые счета типа «И» могут открываться на имя нерезидентов — предприятий, учреждений, организаций; банков и иных кредитных учреждений; международных организаций; физических лиц.
Расчеты по счетам типа «И» по сделкам приватизации могут осуществляться всеми нерезидентами, кроме юридических лиц-нерезидентов с российским участием, в уставном капитале которых доля Российской Федерации, местных органов государственной власти Российской Федерации, общественных организаций (объединений)-резидентов, благотворительных и иных общественных фондов-резидентов превышает 25 процентов.
Расчеты по счетам типа «И» по сделкам, не связанным с приватизацией, могут осуществляться всеми нерезидентами, кроме физических лиц-нерезидентов, не зарегистрированных для ведения хозяйственной деятельности в стране их гражданства или постоянного места жительства.
2.3. На имя одного нерезидента может быть открыт только один рублевый счет типа «И» в Российской Федерации в одном из уполномоченных банков.
2.4. Рублевые счета типа «И» нерезидентов могут открываться и вестись только на основании договора банковского счета, заключенного нерезидентом с уполномоченным банком Российской Федерации.
Банки-нерезиденты не могут осуществлять расчеты в рублях по операциям, связанным с иностранными инвестициями в Российскую Федерацию (в том числе связанным с приватизацией), через свои рублевые корреспондентские счета в уполномоченных банках Российской Федерации как за счет и по поручению их клиентов-нерезидентов, так и за счет собственных средств.
3. Счета физических лиц-нерезидентов.
3.1. Рублевые счета физическим лицам-нерезидентам открываются уполномоченными банками для зачисления их личных доходов в рублях и оплаты текущих рублевых расходов во время проживания на территории Российской Федерации.
3.2. С указанных счетов не могут оплачиваться расходы, связанные с инвестиционными операциями (в том числе со сделками приватизации).
3.3. Рублевые счета физических лиц-нерезидентов могут открываться и вестись только непосредственно в уполномоченных банках Российской Федерации.
Банки-нерезиденты не могут осуществлять операции в рублях за счет и по поручению физических лиц-нерезидентов через свои рублевые корреспондентские счета в уполномоченных банках Российской Федерации.
3.4. Открытие физическими лицами-нерезидентами совместных счетов в рублях, а также рублевых счетов на имя другого лица запрещается.
III. Порядок открытия уполномоченными банками рублевых счетов нерезидентов
1. Для открытия рублевых счетов типа «Т», рублевых корреспондентских счетов банков-нерезидентов и счетов типа «И» на имя нерезидентов, не являющихся физическими лицами, заявителю необходимо представить в уполномоченный банк следующие документы:
1.1. легализованные в посольстве (консульстве) Российской Федерации за границей либо в посольстве (консульстве) иностранного государства в Российской Федерации (с заверенным переводом на русский язык): копии учредительных документов; выписка (копия выписки) из торгового реестра, для банка — выписка (копия выписки) из банковского реестра либо иной документ, подтверждающий наличие разрешения на занятие банковской деятельностью; другие документы, определяющие юридический статус нерезидента в соответствии с законодательством страны его местонахождения;
1.2. для представительств и филиалов нерезидентов — нотариально заверенную копию документа, свидетельствующего о согласовании вопроса о размещении представительства, филиала нерезидента с соответствующими местными органами государственной власти, а также — для представительств нерезидентов — нотариально заверенные копии разрешений на открытие представительства нерезидента либо иных документов, свидетельствующих об аккредитации представительства нерезидента в Российской Федерации;
1.3. нотариально заверенную карточку с образцами подписей лиц, уполномоченных распоряжаться счетом, а также оттиска печати нерезидента (представительства, филиала), если таковая имеется;
1.4. справку налогового органа о постановке будущего владельца счета на учет в качестве налогоплательщика по месту получения дохода в Российской Федерации, а в случае, если у нерезидента имеются представительства, филиалы в Российской Федерации — по месту нахождения этих представительств, филиалов;
1.5. легализованная в посольстве (консульстве) Российской Федерации за границей либо в посольстве (консульстве) иностранного государства в Российской Федерации копия разрешения национального (центрального) банка иностранного государства, если наличие такого разрешения требуется для открытия рублевого счета нерезидента в Российской Федерации в соответствии с международными договорами с участием Российской Федерации (с заверенным переводом на русский язык, если разрешение составлено на иностранном языке).
2. Для открытия на имя физического лица-нерезидента рублевого счета, указанного в пункте 3 раздела II настоящей инструкции, а также счета типа «И» для целей приобретения объектов приватизации заявителю необходимо представить в уполномоченный банк следующие документы:
2.1. справку налогового органа Российской Федерации о постановке будущего владельца счета на учет в качестве налогоплательщика, по месту осуществления деятельности или проживания в Российской Федерации;
2.2. нотариально удостоверенную карточку с образцом подписи нерезидента — владельца (распорядителя) счета.
3. Уполномоченный банк по своему усмотрению имеет право запросить заявителя представить дополнительные документы, подтверждающие платежеспособность нерезидента.
4. Отношения между уполномоченными банками и клиентами носят договорной характер и оформляются договором банковского счета (в случае открытия рублевого корреспондентского счета — межбанковским соглашением), который может быть прекращен по заявлению владельца после израсходования остатков средств на нем в соответствии с режимами счетов, а также в случае расторжения договора банковского счета (межбанковского соглашения) — в соответствии с условиями этого договора и законодательством Российской Федерации.
После проверки представленных документов уполномоченный банк может заключить с соответствующим нерезидентом на согласованных с ним условиях договор банковского счета (межбанковское соглашение) с соответствующим режимом счета, установленным настоящей инструкцией.
Нерезидент вправе открыть счет на свое имя и распоряжаться им как лично, так и через доверенное лицо (распорядителя).
5. Доверенное лицо (распорядитель) действует на основании доверенности, оформленной в следующем порядке:
доверенность на открытие счета (распоряжение счетом) должна быть удостоверена нотариально либо посольством (консульством) иностранного государства в Российской Федерации;
доверенность, присланная (ввезенная) из-за границы, должна быть легализована в посольстве (консульстве) Российской Федерации за границей или посольстве (консульстве) иностранного государства в Российской Федерации и представлена в уполномоченный банк вместе с заверенным переводом на русский язык.
6. При открытии физическому лицу-нерезиденту рублевого счета любого вида клиент при личной явке в банк предъявляет паспорт или въездную визу.
По представленным документам работник уполномоченного банка составляет хранящуюся в деле клиента информационную справку, в которой отражаются имена (распорядителя), даты их рождения, гражданство (подданство), другие (дополнительные) данные, способствующие установлению личности заявителя (распорядителя). Сведения о месте жительства указанных лиц и дополнительные сведения, в случае отсутствия подтверждающих документов, отражаются в справке со слов владельца счета или доверенного лица, которые обязаны сообщать обо всех изменениях уполномоченному банку. Указанная справка заверяется подписью руководителя уполномоченного банка и скрепляется печатью банка.
7. Указанные в настоящем разделе переводы документов на русский язык должны быть удостоверены нотариально либо посольством (консульством) иностранного государства в Российской Федерации.
8. Указанные в настоящем разделе документы, в том числе оригинал договора банковского счета, хранятся в уполномоченном банке в течение всего срока действия этого договора, а также не менее трех лет по истечению срока действия договора.
9. Уполномоченный банк, открывший нерезиденту рублевый счет, обязан в пятидневный срок сообщить об этом соответствующему налоговому органу в Российской Федерации.
Кроме того, уполномоченный банк, открывший рублевый корреспондентский счет банку-нерезиденту, должен в пятидневный срок сообщить в письменной форме в адрес Департамента иностранных операций Банка России, а также соответствующего Главного территориального управления Банка России по месту нахождения уполномоченного банка сведения о банке-корреспонденте с указанием его юридического адреса (включая наименование государства, в котором банк-нерезидент учрежден), номера открытого на его имя рублевого корреспондентского счета.
IV. Режим рублевых счетов типа «Т»
1. На рублевые счета типа «Т», а также на рублевые корреспондентские счета банков-нерезидентов могут зачисляться:
1.1. поступления от резидентов за поставляемые в Российскую Федерацию товары, а также за производимые нерезидентом — владельцем счета работы (оказываемые услуги);
1.2. выручка в рублях от продажи иностранной валюты на внутреннем валютном рынке Российской Федерации в порядке, устанавливаемом Банком России;
1.3. суммы привлекаемых кредитов в рублях, а также суммы, поступающие в погашение ранее предоставленных кредитов в рублях;
1.4. суммы штрафных санкций, взыскиваемых с резидентов по договорам (контрактам), заключенным с нерезидентом — владельцем счета;
1.5. поступления от резидентов в виде переводов неторгового характера;
1.6. суммы страховых выплат по обязательным и добровольным видам страхования;
1.7. суммы возврата от резидентов средств в рублях в случае расторжения (изменения условий) договоров (контрактов);
1.8. суммы возврата на соответствующие счета остатка кассы представительствами (филиалами) нерезидентов, превышающего установленный лимит;
1.9. суммы возврата средств, ранее размещенных в банковские депозиты, а также средства, получаемые от реализации депозитных сертификатов банков, облигаций (в том числе государственных) и иных долговых обязательств;
1.10. суммы начисленных процентов по остаткам на счете и по средствам, размещенным в банковские депозиты, депозитные сертификаты банков, облигации (в том числе государственные) и иные виды долговых обязательств;
1.11. суммы консульских сборов дипломатических представительств иностранных государств;
1.12. поступления сумм, вырученных от реализации товарно-материальных ценностей, принадлежащих нерезиденту — владельцу счета;
1.13. переводы со счетов того же типа, в том числе открытых на имя владельцев-нерезидентов;
1.14. переводы со счета типа «И», открытого на имя того же владельца-нерезидента при предъявлении последним договора с уполномоченным банком, в соответствии с которым этому нерезиденту открыт рублевый счет типа «И».
2. Средства с рублевых счетов типа «Т», а также с рублевых корреспондентских счетов банков-нерезидентов по распоряжению владельцев (распорядителей) счетов могут быть использованы для:
2.1. платежей в пользу резидентов в оплату поставляемых из Российской Федерации товаров (кроме товаров, в отношении которых применяются нетарифные меры внешнеэкономического регулирования, по перечню, устанавливаемому Правительством Российской Федерации), а также платежей в пользу резидентов за производимые ими работы (оказываемые услуги) нерезидентам;
2.2. платежей, связанных с размещением средств со счета в банковские депозиты, депозитные сертификаты банков, облигации (в том числе государственные) и иные виды долговых обязательств;
- Журнал «Коммерсантъ Власть» №29 от 26.07.1993
Источник: www.kommersant.ru
Резиденты и нерезиденты РФ

- 04.12.21
- 0 комментариев
- 5099
Понятия «резидент» и «нерезидент» важны для инвесторов, поскольку часто означают различную налоговую ставку, по которой облагается их прибыль. Не углубляясь в аналитику, многие сделали вывод, что резиденты РФ – это граждане России, а нерезиденты – это все иностранцы, имеющие зарубежный паспорт. Так ли это? В этой статье мы рассмотрим, кто такие резиденты и нерезиденты, более подробно.
Статус резидента в международном налоговом праве
Есть два основных вида привязки: персональная и экономическая. Что они означают?
- Персональная привязка базируется на гражданстве (резидентстве), что подтверждается наличием постоянного места проживания (домициля) на территории определенной страны.
- Экономическая привязка это владение имуществом (например, квартирой или домом), а также источники дохода от ведения бизнеса.
Таким образом, на основании этих положений и устанавливается принцип резидентства. Как правило, приоритетным является первый пункт, но и второй может играть заметную роль.
В итоге можно сделать вывод, что резидент – это юридический статус лица, определяющий его связь с каким-либо отдельным государством касательно налогообложения всех его доходов.
Физические лица: нерезиденты и резиденты
Запланировав инвестиционные операции на территории РФ (приобретение или продажу недвижимости, ценных бумаг или других активов), необходимо понимать, что они влекут за собой налоговые последствия. Каким образом определяется статус резидента в России?
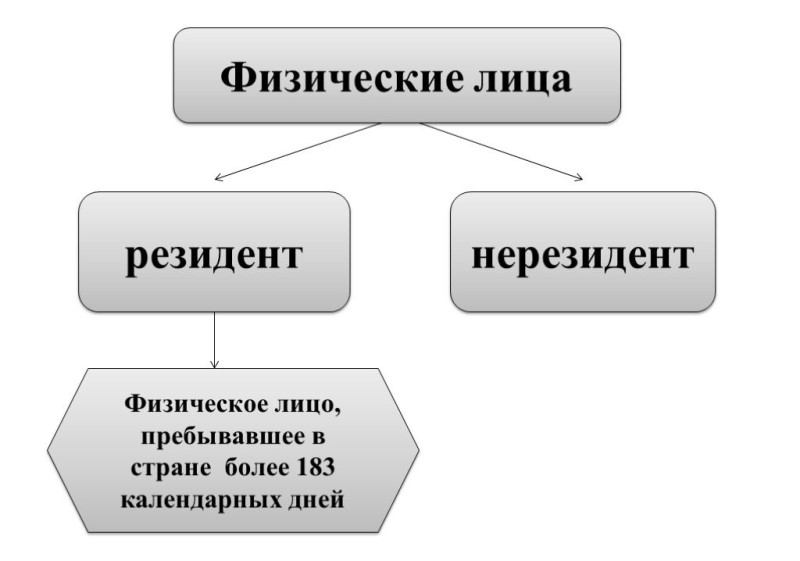
- Резидент – физическое лицо (далее – ФЛ), находящееся в РФ на протяжении не менее 183-ех дней в течение любого непрерывного периода в 12 месяцев (п. 2 ст. 207 НК РФ).
- Нерезидент – физическое лицо, не являющееся резидентом РФ и получающее доход от источников в Российской Федерации.
! Важная информация для граждан РФ, находящихся и работающих за границей: при наличии у вас постоянного места проживания в РФ, что подтверждается отметкой в паспорте о регистрации места жительства, вы можете признаваться налоговым резидентом России независимо от срока пребывания за рубежом .
В соответствии с договорами РФ об избежании двойного налогообложения, в случае признания физического лица резидентом двух государств (двойное резидентство) для определения страны его резидентства последовательно применяются следующие критерии:
- центр жизненных интересов, т.е. место, где лицо имеет наиболее тесные личные и экономические связи;
- место обычного проживания ФЛ;
- гражданство физического лица.
Если вышеуказанные критерии не позволяют определить страну резидентства физического лица, то компетентные органы двух государств (для РФ это ФНС) решают этот вопрос по взаимному согласию.
Интересный факт : клиентами российских брокеров могут стать не только все граждане РФ, но и физические лица-нерезиденты из ряда стран СНГ. Правда, во многих случаях может понадобиться заключить договор лично в офисе компании на территории РФ.
Юридические лица: нерезиденты и резиденты
Как правило, бизнес ведется с использованием юридических лиц (организаций), которые являются источником получения дохода как для собственников компании, так и для ее акционеров. Современная международная налоговая система уделяет важную роль статусу нерезидента и резидента различных компаний.
Организациями-резидентами Российской Федерации являются:
- юридические лица, зарегистрированные в соответствии с законодательством РФ (например ПАО «Татнефть», ООО «Ашан», ПАО «Банк Санкт-Петербург);
- иностранные компании, местом управления которых является территория России (например Philip Morris International, Toyota Motor, Volkswagen Group);
- иностранные предприятия, которые признаются резидентами РФ в соответствии с международными договорами в сфере налогообложения (например ООО «Хендэ Мотор СНГ, АО «Мерседес-Бенц РУС», ООО «БМВ Русланд Трейдинг»).
Организации-нерезиденты – это юридические лица, учрежденные в соответствии с законодательством иностранных государств. К ним относятся:
- имеющие местонахождение за пределами РФ (Groupe Renault, Kia Motors, Metro Group);
- межгосударственные структуры (Объединенное представительство ООН, Межгосударственная ассамблея государств-участников СНГ, Международная организация труда);
- консульства (Генеральное консульство Норвегии, Китая, Почетное консульство Словакии);
- дипломатические представительства иностранных государств (Посольство Гвинеи-Бисау, Ботсваны, Монако);
- организации, зарегистрированные согласно Закону РФ «О международных компаниях» (кипрская компания Finvision Holdings LTD перемещена в специальный административный район – остров Русский в РФ).
Налогообложение физлиц: нерезиденты и резиденты
В Российской Федерации законодателем установлены различные ставки налога на доходы физических лиц (НДФЛ) в зависимости от резидентства. Прибыль от продажи ценных бумаг (например, акций Газпром или Лукойл) облагается налогом следующим образом:
- резиденты (ФЛ) – 13%
- нерезиденты (ФЛ) – 30%
Дивиденды с акций российских организаций, а также купонный доход от корпоративных облигаций:
- резиденты (ФЛ) – 13%
- нерезиденты (ФЛ) – 15%
Доходы (проценты) по облигациям с ипотечным покрытием:
- ФЛ-резиденты – 13%
- ФЛ-нерезиденты – 9%
Также необходимо учитывать, что полученный в России доход может подлежать перечислению за рубеж, а следовательно, есть возможность попасть под двойное налогообложение – сначала в РФ, а затем у себя дома (в случае нерезидентов). Для разрешения подобных ситуаций предусмотрены международные договоры об избежании двойного налогообложения, заключенные Россией с правительствами примерно 80-ти государств.
Возьмем такой пример. Если российский инвестор использует зарубежного брокера и покупает американский биржевой фонд ETF, то управляющая компания удерживает 10% дивидендного налога. Таким образом, с 1 доллара инвестор получит на свой брокерский счет 90 центов. Соглашение об избежании двойного налогообложения с США позволяет уплатить лишь 3% налога по курсу в рублях, что соответствует ставке 13%.
Но если российский инвестор купит на европейской бирже ирландский фонд с акциями США, то ситуация с дивидендами будет другой. Управляющая компания получит дивиденды от американских акций за вычетом налога в 15%. Если фонд выплачивает дивиденды, то остаток в полной мере будет переведен российскому инвестору, который дополнительно уплатит 13% в ФНС. Соглашение РФ с Ирландией тут не имеет значения: управляющая компания этой страны в отношении российского инвестора ничего не удерживала.

Формула расчета НДФЛ по доходам от инвестиций в ценные бумаги РФ следующая:
Сумма НДФЛ = (налоговая база – налоговые вычеты) × налоговая ставка
- Налоговая база (НБ) – это доходы от продажи ценных бумаг, также в виде процентов (купона, дисконта) по облигациям, полученные в течение налогового (отчетного) периода.
- Налоговые вычеты (НВ) – это, например, брокерские комиссии, на которые можно уменьшить налогооблагаемую базу. К дивидендам, полученным от акций, налоговые вычеты не применяются (вернуть с них налог нельзя). Подробнее читайте здесь.
Скажем, если инвестор (резидент РФ) купил 1 лот акций Сбербанка за 2500 рублей и через полгода продал за 3000, то должен заплатить налог 13% с прибыли в 500 рублей, т.е. 65 рублей. Для нерезидента налог будет соответственно 150 руб. Их автоматически удерживает российский брокер в начале следующего календарного года.
Финансовый результат налогового периода рассчитывается для резидентов и нерезидентов РФ отдельно по сделкам с ценными бумагами, обращающимися на российских биржах, отдельно по не обращающимися на биржах (внебиржевой рынок) и отдельно по сделкам с иными финансовыми инструментами (фьючерсы, опционы, форвардные контракты и др.). Хотя иногда возможна система взаимозачета: например, между акциями Газпрома и фьючерсом на его акции.
Налогообложение юрлиц: резиденты и нерезиденты
Независимо от статуса резидента или нерезидента, все российские юридические лица (ООО, ПАО, НАО и др.), а также иностранные организации, действующие на территории РФ, являются плательщиками налога на прибыль.
В соответствии с НК РФ (статья 284) устанавливаются следующие ставки налога на прибыль юрлиц от их деятельности или при покупке ими ценных бумаг:
- 20% – основная (базовая) ставка;
- 30% – прибыль по ценным бумагам (за исключением дивидендов), эмитированных юридическими лицами РФ, которые учитываются на счетах депо, но информацию о которых не предоставили налоговому агенту. Фактически сюда относятся депозитарные расписки. Пример: приобретение институциональным инвестором АФК «Система» (РФ) 16,16 млн. глобальных депозитарных расписок Эталон Групп (РФ);
- 15% – проценты, полученные собственниками государственных ЦБ, а также дивиденды, полученные компаниями-нерезидентами по акциям российских юридических лиц. Пример: выплата дивидендов ПАО «ГМК «Норильский никель» одному из основных своих акционеров En+ Group Plc (о. Джерси);
- 13% – дивиденды от иностранных и российских организаций, полученные резидентами-юридическими лицами, а также дивиденды по депозитарным распискам;
- 9% – проценты по некоторым муниципальным ценным бумагам
Важно . Обязанность по определению (удержанию) суммы налога на прибыль и перечислению налога в бюджет возлагается на налогового агента. Когда речь идет о ценных бумагах фондового рынка, это обычно брокерская компания (как для физлиц) или расчетный депозитарий. Российские юридические лица могут открывать счет у российских брокеров, хотя каждый из них может потребовать свой пакет документов.
Об особенностях налогообложения. Крупные иностранные компании Nissan Motor Co. LTD, Samsung Electronics и LG Electronics осуществили прямые инвестиции в РФ путем создания дочерних предприятий ООО «Ниссан Менуфэкчуринг РУС», ООО «Самсунг Электроникс Рус Калуга» и ООО «ЛГ Электроникс РУС». Прямые инвестиции в уставные капиталы зарубежных дочек не облагаются налогом – это международная практика. Но сами дочерние компании налоги, разумеется, платят.
Для примера возьмем ООО «Ниссан Менуфэкчуринг РУС». Выручка компании по итогам 2020 года составила 98 656 802 тыс. руб., а прибыль до налогообложения – 2 160 612 тыс. руб. Значит, компания должна была уплатить в России налог в размере 20% или примерно 423 122 тыс. руб.
В заключении можно упомянуть, что современное национальное законодательство позволяет зарегистрировать компанию за пределами РФ и стать официальным владельцем юридического лица-нерезидента. Примеры: EN+ Group PLC (о. Джерси, конечный бенефициар Олег Дерипаска), или же Finvision Holdings LTD (Кипр, конечный бенефициар Артем Аветисян).
Источник: investprofit.info