
Все тесты с представленными здесь портфелями я проводил используя инструмент (бесплатный) – www.portfoliovisualizer.com – в котором можно проверить различные варианты аллокации активов.
После прочтения статьи, глядя на варианты аллокации известных инвесторов, задавая себе вопросы, чем один вариант лучше чем другой – можно продолжить самостоятельно развивать их идеи. Например, если вы, как я, не любите золото, то почему не заменить золото в Перманентном портфолио на что-нибудь другое, например на недвижимость? Зная что делает каждый ингредиент, вы как повар – можете комбинировать их так, как вам нравится – для достижения своей инвестиционной цели. Соль и перец по вкусу!
Когда в блоге появляется что-то интересное или в моей жизни происходит очередной поворот — я держу вас в курсе через свою рассылку. Никакой рекламы и никаких предложений, только годный контент.
Аллокация в C1
С размерами TLAB’ов разобрались. Чтоб далеко не ходить, поковыряем исходники дальше и посмотрим, как именно выделяются TLAB’ы, когда это быстро, когда медленно, а когда очень медленно.
Что это значит?
Тут уже одним классом не обойдешься и надо смотреть, во что оператор компилируется. Во избежание черепно-мозговых травм смотреть будем код клиентского компилятора (C1): он гораздо проще и понятнее, чем серверный компилятор, хорошо описывает общую картину мира, а так как штука в Java довольно популярная, то и интересных нам оптимизаций в нем хватает.
Нас интересует два метода: , в котором описано аллоцирование объекта в TLAB’е и инициализация и , который исполняется, когда быстро выделить память не удалось.
Интересно посмотреть, всегда ли объект может быть создан быстро, и цепочка «find usages» приводит нас к такому вот комментарию в :
Из него становится понятно, что очень большие объекты (больше 128 килобайт по умолчанию) и finalizeable-классы всегда идут через медленный вызов в JVM. (Загадка — причем тут абстрактные классы?)
Возьмем это на заметку и вернемся обратно к процессу аллокации:
- tlab_allocate — попытка быстро аллоцировать объект, ровно тот код, что мы уже видели, когда смотрели на PrintAssembly. Если получилось, то на этом заканчиваем аллокацию и переходим к инициализации объекта.
- tlab_refill — попытка выделить новый TLAB. С помощью интересной проверки метод решает, выделять ли новый TLAB (выкинув старый) или аллоцировать объект прямо в eden’е, оставив старый TLAB: как раз отвечает за размер TLAB’а, которым мы не готовы пожертвовать ради аллокации одного объекта. По умолчанию имеет значение в от текущего размера TLAB (для этого конечно же есть параметр — , который внезапно имеет значение 64, а само значение считается как текущий размер TLAB’а, деленный на значение этого параметр). Этот лимит поднимается при каждой медленной аллокации, чтобы избежать деградации в неудачных случаях, и сбрасывается в конце каждого цикла GC. Еще одним вопросом меньше.
- eden_allocate — попытка выделить память (объект или TLAB) в eden’е. Это место очень похоже на аллокацию в TLAB’е: проверяем, есть ли место, и если да, то атомарно, используя инструкцию , забираем себе память, а если нет, то уходим в slow path. Выделение в eden’е не является wait-free: если два потока попробуют аллоцировать что-то в eden’е одновременно, то с некоторой вероятностью у одного из них ничего не выйдет и придется повторять все заново.
JVM upcall
Если не получилось выделить память в eden’е, то происходит вызов в JVM, который приводит нас к методу . Перед самим вызовом проводится много вспомогательной работы — выставляются специальные структуры для GC и создаются нужные фреймы, чтобы соответствовать calling conventions, так что операция это небыстрая.
Что это такое???
Кода там много и одним поверхностным описанием не обойдешься, поэтому чтобы никого не утомлять, приведу лишь примерную схему работы:
- Сначала JVM пытается выделить память через специфичный для текущего сборщика мусора интерфейс. Там происходит та же цепочка вызовов, что и была выше: сначала попытка аллоцировать из TLAB’а, потом попытка аллоцировать TLAB из кучи и создание объекта.
- В случае неудачи вызывается сборка мусора. Там же где-то замешана ошибка GC overhead limit exceeded, всевозможные нотификации о GC, логи и другие проверки, не имеющие отношения к аллокации.
- Если не помогла сборка мусора, то происходит попытка аллокации прямо в Old Generation (здесь поведение зависит от выбранного алгоритма GC), а в случае неудачи происходит еще одна сборка и попытка создания объекта, и, если не получилось и тут, то в конце концов кидается .
- Когда объект успешно создался, проверяется, не является ли он, часом, finalizable и если да, то происходит его регистрация, которая заключается в вызове метода (вас ведь тоже всегда интересовало, почему этот класс есть в стандартной библиотеке, но никогда никем не используется явно?). Сам метод явно написан очень давно: создается объект Finalizer и под глобальным (sic!) локом добавляется в связный список (с помощью которого объекты потом будут финализироваться и собираться). Это вполне себе оправдывает безусловный вызов в JVM и (частично) совет «не пользуйтесь методом finalize, даже если очень хочется».
В итоге мы теперь знаем про аллокации почти всё: объекты аллоцируются быстро, TLAB’ы заполняются быстро, объекты в некоторых случаях выделяются сразу в eden’е, а в некоторых идут через неспешные вызовы в JVM.
Что значит аллокация при IPO
Возникновение аллокации в IPO обусловлено тем, что число участников процедуры превышает количество выпущенных компанией акций.
Из-за этого брокер уменьшает сумму заявок для частичного удовлетворения запросов всех инвесторов.
Скажем, компанией выпущено ценных бумаг на 25 млн долларов. А сумма, которую инвесторы готовы вложить в акции организации, составляет 100 млн долларов.
Понятно, что спрос будет удовлетворен только на 25%. Неиспользованные средства будут возращены брокером на счета инвестора.
К примеру, инвестор принял решение участвовать в IPO и вложить 100 тыс. долларов.
Однако ценные бумаги организации хочет купить большое количество инвесторов.
В итоге брокерская компания не может купить акций на всю сумму инвестора, а только на 10 % этой суммы, то есть на 10 тыс. долларов. В результате 10% и составляют аллокацию.
Рассмотрим второй пример. Ту же сумму (100 тыс. долларов) инвестор решил вложить в покупку акций менее известной и популярной компании.
Брокерская компания удовлетворяет аллокацию инвестора, скажем, на 85%. Сумма акций в этом случае составить 85 тыс. долларов.
В обоих случаях инвестор может получить значительную прибыль либо потерять часть средств. Однако риск потери денег во втором случае значительно выше.
Выбор компании для участия в IPO должен быть тщательным. По мнению экспертов, начинающим инвесторам не стоит в этом участвовать.
Если участие в IPO интересно, следует инвестировать в него не более 10% капитала.
У разных брокеров – различная аллокация. Она зависит от активности инвестора, средств и инвестиционных инструментов в портфеле.
Крупнейшим брокером, предоставляющим доступ к IPO, является Freedom Finance. Его аллокация делится на две части:
- базовую, определяемую отдельно для каждого IPO;
- бонусной, зависящей от активности клиента, структуры его портфеля, объема маржинального обеспечения и т.п.
У брокера разработана схема повышения размера аллокации:
- Наличие максимально диверсифицированного портфеля – акций российских и американских компаний, облигаций, биржевых фондов и других инвестиционных инструментов.
- Участие во всех IPO, рекомендуемых Freedom Finance.
- Постоянная активность на бирже – проведение регулярных операций, использование маржинальной торговли, приобретение производных финансовых инструментов.
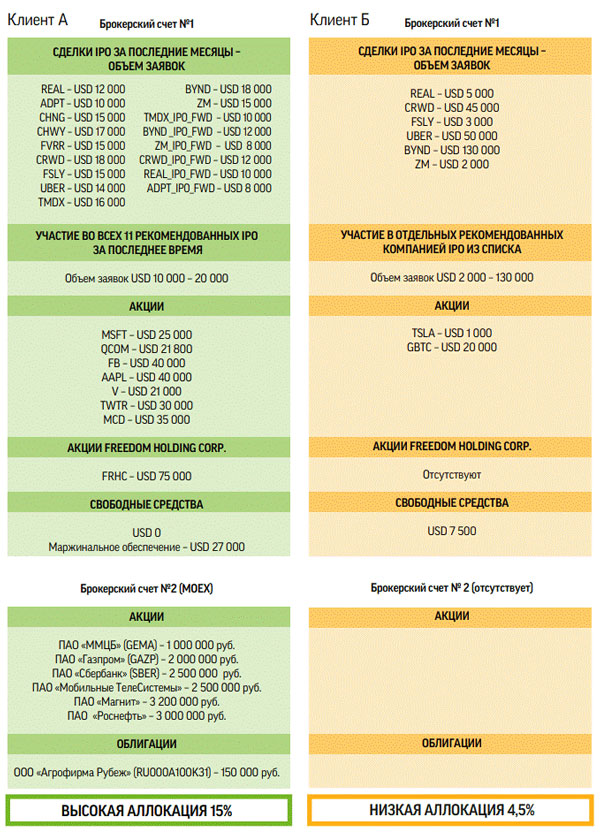
- Использование услуг Freedom Finance – наличие счета в банке Freedom Finance, страхование, владение акциями Freedom Holding Corp не менее 90 дней.
На примере показаны счета двух инвесторов – активного и пассивного. У первого – высокая аллокация, у второго – низкая:
Все об аллокации расходов компании. Выпуск №6 ‘Способы аллокации расходов Центров затрат’
Работа одного из моих коллег в последнее время была тесно связана с темой аллокации расходов обеспечивающих подразделений (Центров затрат). По результатам он предложил осветить эту тему в очередном выпуске рассылки. Поэтому данный выпуск – плод наших совместных усилий. К слову, я был бы очень рад получить какие-то идеи, темы, предложения и пр. также и от вас, уважаемые
подписчики.
Итак, сегодня мы продолжим рассматривать «оргструктурный» подход к построению модели аллокаций, базирующийся на распределении затрат между структурными подразделениями компании на основе оказываемых ими друг другу услуг. В этом подходе задача аллокации может быть формализована как осуществление перераспределения затрат между ЦФО таким образом, чтобы все расходы компании были в конечном счете аккумулированы исключительно на центрах прибыли (ЦП). Итоговая
себестоимость каждого Центра прибыли может быть представлена тогда как сумма его собственных (прямых) расходов и расходов, аллокированных на него со стороны всех Центров затрат (косвенных расходов).
Модель прямых аллокаций
Простейшим вариантом решения данной задачи является модель прямых аллокаций, подразумевающая распределение расходов каждого из Центров затрат на Центры прибыли в одну итерацию пропорционально значениям выбранного драйвера.
Применение данной модели имеет два основных преимущества. Во-первых, это простота реализации и поддержки. Создать такую модель достаточно легко с использованием Excel. Во-вторых, это высокая прозрачность логики расчета, позволяющая практически сразу ответить на следующие вопросы:
1. Каков вклад каждого из Центров затрат в формирование итоговых косвенных расходов того или иного Центра прибыли?
2. Какой объем затрат распределяется по каждому из используемых в модели драйверов?
Каскадное распределение затрат
Основным недостатком вышеописанной модели, позволяющим зачастую использовать ее лишь в качестве наиболее грубого приближения,
является то, что такая модель описывает исключительно распределение расходов Центров затрат на Центры прибыли, не подразумевая при этом возможности перераспределения расходов c одних Центров затрат на другие для отражения направления оказания услуг. Например, HR-специалисты осуществляют подбор и сопровождение персонала не только для Центров прибыли, но и для других Центров затрат (например, ИТ-отдела). Учет подобного рода
взаимосвязей между Центрами затрат может внести весьма существенные корректировки в общую картину распределения. Для учета таких взаимосвязей модель аллокаций может быть построена в виде каскадной последовательности шагов распределения, которая имеет следующие особенности:
1. На разных шагах распределения один и тот же ЦФО выступает либо в роли «приемника», либо в роли «источника» затрат.
2. Каждый шаг модели,
организованной в виде каскада, полностью «снимает» затраты с части ЦФО, исключая их тем самым из дальнейшего расчета.
Повышая степень приближенности модели аллокаций к реально существующим внутри компании бизнес-процессам (за счет учета потребления одними ЦЗ услуг других), применение каскадной архитектуры одновременно усложняет расчет и его анализ.
Однако,
в подавляющем большинстве ситуаций реальная картина взаимосвязей между ЦФО сложнее и каскадной модели. Дело в том, что, как правило, обеспечивающие подразделения оказывают взаимные услуги друг другу, что не может быть смоделировано в виде однонаправленного «каскада» распределения. Например, HR-отдел осуществляет подбор ИТ-специалистов, а ИТ-специалисты, в свою очередь, могут участвовать в проекте по внедрению системы автоматизации расчета заработной платы
сотрудников.
Для учета подобных «встречных» взаимосвязей между ЦФО используется еще одна разновидность архитектуры модели аллокаций – Модель циклического распределения затрат. Однако вопрос о том, как правильно построить такую модель, избежав «зацикливаний» при распределении, а главное как правильно проинтерпретировать и проанализировать полученные результаты заслуживает отдельного обсуждения.
Краткий экскурс в историю аллокаторов
Аллокатор на основе блоков переменного размера использовался Керниганом и Ричи в их варианте стандартной библиотеки для нового языка программирования С. Код аллокатора умещался в 200 строк и оперировал над односвязным замкнутым списком свободных блоков памяти, но при необходимости обращался к операционной системе для расширения диапазона доступных адресов. Код этого аллокатора приведен в их книге «The C Programming Language» и настоятельно рекомендован для ознакомления всем начинающим программистам.
Аллокатор Кернигана и Ричи был написан в те незапамятные времена, когда память делилась на сегменты, и механизм своппинга сбрасывал на диск весь сегмент данных, в случае, если приложение находилось в неактивном состоянии. Но время шло, на смену сегментам пришла страничная организация памяти, а с ней и возможность использовать механизм своппинга для отдельных страниц памяти, а не для целых сегментов.
В те времена все активно использовавшиеся аллокаторы строились на основе одно- или двусвязного списка свободных блоков памяти перемнного размера. Проблема заключалась в том, что обращение к заголовку свободного блока зачастую инициировало подгрузку страниц памяти с диска, даже если этот блок потом не использовался. Это пагубно сказывалось на производительности программ.
Один из методов оптимизации предложил Пол Хеннинг Камп . Его вариант аллокатора, более известный как pkmalloc опирался на идею хранения данных о страницах памяти аналогично тому как аллокатор хранит данные о блоках памяти. Для этого он предложил ввести своеобразный каталог страниц, и использовать его для учета свободных страниц памяти (таких страниц, внутри которых нет аллоцированных блоков памяти). Идея себя оправдала и аллокатор появился в составе стандартной библиотеки языка С в новой версии ОС FreeBSD 2.2.
Параллельно с Полом, свою версию аллокатора предложил Даг Ли. В его версии аллокатора (dlmalloc) вводились классы блоков, с фиксированными размерами от 16 до 4096 байт. Каждый класс был представлен двусвязным списком блоков соответствующего размера. Для аллоцирования участков размером более 4096 байт использовался подход на основе блоков переменного размера, как у Кернигана и Ричи.
При поиске блока необходимого размера алгоритм не просматривал все блоки в списке, вынуждая операционную систему подгружать соответствующие страницы памяти с диска, а выбирал блок из соответствующего класса. Обращение к списку свободных блоков происходило только в случае, если объем запрошенной памяти превышал размер страницы.
Время шло, на смену однозадачным вычислительным машинам пришли быстрые многопроцессорные системы с большими объемами доступной оперативной памяти
Джейсон Эванс предложил версию аллокатора , известную как jemalloc, в котором особое внимание уделялось сокращению временных затрат на взаимную блокировку и учету NUMA в алгоритме (аллоцирование тех адресов памяти, время доступа к которым для данного процессора минимально). Сам Джейсон утверждает, что ему удалось добиться значительного сокращения времени работы алгоритма на многопроцессорных системах, не увеличив притом время работы функций malloc/free на системах с одним процессором.
В то же время в Google предложили свою версию аллокатора, оптимизированного для работы в многопоточном окружении: tcmalloc. В аллокаторе от Google вспомогательные структуры данных аллокатора хранятся в Thread Cache — локальном хранилище потока. Благодаря такому подходу им удалось реализовать lockless алгоритмы для аллоцирования и освобождения памяти. Исходный код tcmalloc доступен в .
Зачем инвестору участвовать в IPO
Для инвестора участие в первичном размещении ценных бумаг – это возможность получить прибыль в несколько десятков и сотен процентов. Такие IPO называют успешными. Примеры прибыльных размещений: Facebook, Tesla, Uber или Alibaba.
В 2019 году инвесторы получили доходность:
- 596 % от IPO Beyond Meat Inc (крупнейшего производителя заменителей мяса на растительной основе);
- 282 % – Shockwave Medical Inc (разработка и производство медицинских препаратов для лечения сердечно-сосудистых заболеваний);
- 262 % – RAPT Therapeutics Inc (биофармацевтическая компания);
- 221 % – InMode Ltd (разработчик устройств для эстетического и медицинского лечения);
- 188 % – IGM Biosciences Inc (исследования и разработки для лечения рака).
Но не все так радужно, как кажется на первый взгляд. Есть и убыточные размещения акций. Например, в 2019 году биржа NASDAQ провела 151 IPO и только 57 было прибыльных. Это значит, что инвесторы в остальных случаях либо ничего не зарабатывали, либо теряли деньги.
Несмотря на высокий риск участия в IPO, соблазн заработать огромные прибыли слишком велик, поэтому число желающих поучаствовать в первичном размещении только растет.
Подводный камень для инвестора
Главный подводный камень аллокации – это то, что процент удовлетворения заявки может существенно повлиять на конечный доход инвестора.
Рассмотрим его на конкретном примере:
- Инвестор участвует в двух IPO на 5 000 $. На компанию А отправляет заявку на 2 500 $ и на компанию Б также 2 500 $.
- Первый эмитент оказался популярным среди инвесторов, и брокер удовлетворяет только 15 % заявки, т. е. на 375 $. Второй эмитент не пользуется спросом, брокер дарит целых 70 % одобрения, т. е. на 1 750 $.
- Через 3 месяца после выхода на фондовый рынок акции первой компании выстреливают и дают 110 % доходности. Вложения нашего инвестора увеличиваются до 787,5 $ (+ 412,5 $).
- Второе IPO оказалось убыточным. Акции просели на 30 %. Инвестор на свои вложенные 1 750 $ получил убыток – минус 525 $.
- Итог двух сделок для инвестора – минус 112,5 $ на счете. Участие в IPO оказалось в целом убыточным, потому что вторая заявка получила больший процент одобрения. И даже такая успешная сделка, которая принесла инвестору 110 % доходности, не помогла увеличить деньги на счете.
Во многом такая ситуация складывается потому, что инвестор не знает заранее, какой процент ему одобрит брокер. Помимо того, что есть базовый процент, который не зависит от конкретного брокера, есть еще и бонусная часть, находящаяся полностью на совести посредника. Одним он дает больше, другим – меньше. Контроль этого процесса со стороны инвестора полностью отсутствует, потому что система распределения абсолютно непрозрачная.
Иницализация
С выделением памяти все прояснилось, осталось только узнать, из чего состоит инициализация объекта до вызова конструктора. Смотреть будем все в тот же C1-компилятор, но в этот раз на ARM — там более простой код, и есть интересные моменты.
Проверяем на практике
Проверим это вернувшись к и полностью посмотрев на сгенерированный код для вызова :
Выглядит все ровно так, как мы и ожидали, что довольно таки неплохо.
Подводя итог, процесс создания нового объекта построен следующим образом:
- Происходит попытка аллокации объекта в TLAB’е.
- Если места в TLAB’е нет, то либо из eden’а выделяется новый TLAB, либо объект создается прямо в eden’е, в этот раз используя атомарные инструкции.
- Если и в eden’е нету места, то происходит сборка мусора.
- Если и после этого недостаточно места, то происходит попытка аллокации в старом поколении.
- Если не получилось, то кидается OOM.
- Объекту устанавливается заголовок и вызывается конструктор.
На этом теоретическую часть можно закончить и перейти к практике: сильно ли становится быстрее, нужен ли prefetch и влияет ли размер TLAB’а на что-нибудь.
Характеристики аллокации
Для удобства расчета определим что системы суммарно имеют 1 объема, и удельный вес каждой системы имеет 0,6 Si и 0,4 Ri. Потому что Si более устойчив. Затем расчет числа контрактов в отношении заданной суммы и максимальной просадки системы.
От объединения двух систем на 1к имеем просадку 12500р за весь период, берем коэффициент запаса 3 по просадке (так как в будущем она вероятно обновится и составит 12500*3=37500). Это учитывая 0,4 и 0,6 коэффициенты. Допустим возьмем сумму 1000000р с допустимым максимальным риском 10% (100000р). 100000/37500=3к. 3*0,4=1к Ri и 3*0,6=2к Si.
Таким образом получается для максимальной просадки в 100000р объем 1к Ri и 2*6=12к Si.
Характеристики от объединения низкокоррелированных систем намного больше.
За 3 года доходность составила 800000р, 80%, при максимальной заданной просадке 100000р. Фактическая была намного меньше. За 12 лет (период рыночной торговли, без изменения параметров) была 200000р. Это весьма не плохой результат, главное стабильный. Для более эффективного применения капитала будем применять гарантийное обеспечение плюс тройной запас по просадке.
То есть ГО=3*10000=30000р, Запас по просадке 3*12500=37500, для торговли достаточно 30000+37500=67500р.
Получается, что за 12 лет доходность была 296%. Другие средства возможно разместить в облигации или на банковский депозит. Эта статья указывает как с помощью качественных алгоритмов, имеющих низкую корреляцию возможно добиваться стабильных результатов. Главная сложность — создание качественных алгоритмов, которые в фазы рынка, которые не благоприятны для нее не будут больше критичных уровней просадки.
Аллокация в IPO

Решив инвестировать в IPO, каждый инвестор должен знать, что такое аллокация в IPO и как она работает. Независимо от выбора брокера, вы столкнетесь с аллокацией. В статье рассмотрим механизм работы аллокации, как ее посчитать, повысить и узнаем о подводных камнях.
Аллокация в IPO что это

Аллокация — это процент выполнения заявок на покупку акций при их первичном размещении.
Простыми словами аллокация в IPO показывает уровень удовлетворения вашей заявки на приобретение активов.
Если вы уже знакомы с IPO и регулярно инвестируете в эти продукты, то знаете, что в 99% случаев аллокация ваших заявок будет меньше заданного уровня. Так происходит, потому что спрос на актив в разы превышает предложение и требуется проводить аллокацию для распределения акций между участниками.
Аллокация в IPO на примере
Компания №1 решила выйти на IPO и продать 10% своей доли, допустим это 100 тыс. $. Она выпускает ценные бумаги в количестве 1000 шт., стоимостью 100$ каждая. После того, как становится известно количество и стоимость бумаг от инвесторов начинают поступать заявки на их приобретение. Заявки будут:
- Инвестор №1 выставляет ордер на покупку всех акций на 100 тыс. $,
- №2 — 20 тыс. $,
- №3 — 1 тыс. $,
- №4 — 15 тыс. $,
- №5 — 200$,
- и т.д.
После анонса, встает вопрос, как распределить аллокацию среди инвесторов в честной пропорции, чтобы каждый смог приобрести акции и быть на равных условиях.
Еще по теме: Как заработать на IPO
Распределить аллокацию могут по разному, например:
- 50% акций отдают крупным хеджфондам,
- 30% фондам поменьше,
- 20% распределяют среди частных инвесторов.
В большинстве случаев распределение происходит с подачи андеррайтера и рассматриваются самые привлекательные инвесторы с хорошими капиталами. Кто такой андеррайтер читайте в статье про IPO.
После начала процесса выхода на биржу, андеррайтер начинает процедуру предварительных торгов, пытаясь продать часть акций еще до их выхода на публичный рынок.
- Проводятся встречи с крупными инвесторами, где им презентуют компанию,
- Ведется работа с известными аналитиками,
- Запускается информационная волна в СМИ,
- Делается рекламная кампания для узнаваемости компании,
- Происходит подогрев аудитории инвесторов для максимизации прибыли при IPO.
Четко регламентированных законодательством правил в отношении аллокации нет. SEC и другие регуляторы не обращают особого внимания на процесс проведения аллокации, поэтому андеррайтеры в первую очередь преследуют свои интересы. Это заключается в том, что хорошие компании распределяются «по своим».
Принцип работы аллокации IPO
В России уровень аллокации напрямую зависит от брокера, который формирует заказ. По статистике, самый высокий уровень аллокации предоставляет Freedom Finance, за ним следуют Финам, ВТБ и БКС. В западных компаниях принцип почти тот же.
- Более 10-лет работы на рынке,
- Доверие 1 млн клиентов в 170 странах,
- Минимальный депозит 10$,
- Бонус за регистрацию в 30$ с возможностью вывода заработанной прибыли,
- Возможность торговать почти инструментами включая все IPO, криптовалюта, форекс, акции и многое другое,
- Моментальный автоматический вывод средств в любое время,
- Кредитное плечо до 1:2000,
- Более 45 лет работы на рынке,
- Доверие млн клиентов в 170 странах,
- Минимальный депозит для IPO 1000$,
- IPO на лучших условиях с хорошей аллокацией,
- Удобное мобильное приложение с полным доступом ко всем инструментам,
- Вывод средств на банковский счет,
- Плавающее плечо,
- Минимальный порог входа от 50$,
- Подойдет клиентам с низким депозитом в целях ознакомления с IPO,
- Рекомендуемый депозит от 500$,
- Множество IPO с хорошей аллокацией,
- Высокие комиссии на вход и выход и сделки + 35$ за вывод средств,
- Вывод средств на банковский счет,
- Не инвестируйте в эту компанию последние деньги, а используйте ее для диверсификации,
Существенным минусом торговли IPO через Российских брокеров является наличие статуса квалифицированного инвестора. Получить который придется, если вы планируете инвестировать в IPO и другие внебиржевые бумаги. Не стоит забывать и про lock up (лок ап), который подразумевает блокировку вашей сделки на 93 дня. Иными словами, зайдя в позицию, вы ничего не сможете закрыть сделку в течении 93 дней. Либо закрыв ее, придется платить приличный % в виде «штрафа» брокеру.
Если же вы хотите продать акции ранее без штрафа, то рекомендую присмотреться к брокеру Roboforex. Компания предоставляет доступ к IPO через терминал rTrader и у них нет лок ап периодов. Это означает, что вы можете купить и продать акции в любой день. Но иногда приходится связываться с поддержкой для добавления тикеров в терминал.
По статистике сделки открытые и прошедшие lock up период, демонстрируют более высокую доходность, чем сделки которые были закрыты до лок апа.
Еще по теме: Выбираем календарь IPO
Как инвестору повысить аллокацию в IPO
Занимаясь IPO как профессионал, вас будет беспокоить вопрос повышения аллокации. Чем выше процент, тем выше потенциальная прибыль для вас. В зависимости от брокера, условия для повышения аллокации могут меняться, но общие принципы работают для всех:
- Чем выше депозит, тем лучше,
- Торговая активность,
- Проводить часть сделок согласно аналитике брокера,
- Иметь сбалансированный портфель,
- Использовать кредитное плечо (даже минимальное),
- Разбираться в данном типе инвестиций.

Другими словами, если вы приносите высокие комиссию брокеру, то ваш аккаунт будет иметь приоритетное значение в аллокации, и вы получите больший процент. Наоборот, инвесторы с низкой активностью не так интересны брокерским компаниям.
Как рассчитать аллокацию
Специальных формул расчёта аллокации вы не найдете, но отдельные брокеры делают привязку аллокации к финансовому обеспечению сделки. Например, Freedom Finance проводит параллель между вашими активами и процентом аллокации согласно таблице:

Аналогичный принцип используют и другие брокеры + учитываются факторы, которые я описывал выше. От себя могу добавить, что процент аллокации всегда плавающий и в среднем варьируется от 1 до 20%. Поэтому рекомендуется инвестировать в несколько IPO, чтобы диверсифицировать риски и максимизировать потенциальную прибыль.
Еще по теме: IPO брокеры
Подводные камни
Перед IPO андеррайтеры (компания размещающая акции) на бирже будут искать ключевых инвесторов еще до pre-IPO и пытаться продать акции по цене ниже базовой. Часто бывает, что андеррайтер продает до 80% размещаемых акций еще до их размещения. В этом случае процент аллокации будет низким, т.к. остальным инвесторам остается небольшое количество акций.
Существует закономерность: чем выше спрос на ценные бумаги, тем ниже уровень аллокации. Этот фактор показывает? что акции востребованы и в 90% случаем они будут успешны.
Если речь идет о потенциально хороших компаниях, где шансы на успех высокие, то по распределению уже среди брокеров в первую очередь приоритеты отдаются «своим», а потом уже рядовым клиентам. Вышеописанные способы распределения аллокации — это мое субъективное мнение, которое находит свое подтверждение в моем и опыте моих партнеров.

Финансовый обозреватель с опытом торговли более 12 лет.
Егор Гаврилов
Финансовый обозреватель с опытом торговли более 12 лет.
Подписаться
5 Комментарий
Новые Популярные
Inline Feedbacks
Посмотреть все комментарии
2 лет назад
Инвестировать в IPO через российских брокеров дорого и неудобно для инвестора. Ва достаются крохи со стола. Пробовал работать через United Traders и деньги зависли, на рынок компания так и не вышла. Сейчас покупаю через Roboforex, вложил 300$, заработал 96% с 2-х выходов.
2 лет назад
Ответить на Сергей
2 лет назад
Самый действенный способ увеличить аллокацию — большая сумма. Все остальные заслуги вторичны и оказывают несущественное влияние. Да и в большинстве случаев лучше купить акции при выходе на рынок, что бегать за аллокацией.
2 лет назад
Больная тема, по последним компаниям ничего не вышло. Придется менять тактику и брокера.
Александр Царегородцев
1 год назад
У меня всего 12 ipo позади, где то на 20% эппла в портфеле и на 10% акций Фридом Финанс. Все пункты рейтинга аллокации 1/5. В итоге аллокация у меня в основном около 1%. По менее интересным бумагам один раз была 2,5%, по самым интересным 0,5%. А сегодня по отстойному макафи налили аж 25%, хотя при моем рейтинге должно быть процентов 5 максимум.
У одного известного персонажа, который пиарит Фридом Финанс, рейтинг аллокации по пункту ликвидность через 15 дней был уже 5/5 и общий рейтинг 3/5. Он сразу при открытии счета купил акции фф на 33% от портфеля и больше ничего. … Подробнее »

Акции покупаю тут
- Roboforex Stocksна сайт
- Just2Tradeна сайт
Майнинг пулы
- Trustpoolна сайт
- Viabtcна сайт
- Ezilна сайт
- K1poolна сайт
- Emcdна сайт
Криптобиржи
- Binanceна сайт
- Bybitна сайт
- OKXна сайт
- Bitfinexна сайт
- Mexcна сайт
Топ брокеров forex
- Roboforexна сайт
- FxProна сайт
- AMarketsна сайт
- Финамна сайт
- Брокеры (36)
- Заработок на акциях (88)
- Инвестиции в IPO (8)
- Индикаторы форекс (39)
- Источники пассивного дохода (24)
- Криптовалюта (78)
- Куда вложить деньги (72)
- На правах рекламы (18)
- Обзор платежных систем (7)
- Обменники криптовалют (5)
- Отчет инвестора (78)
- Регуляторы брокеров (5)
- Форекс (139)
- Черный список брокеров (20)
Источник: livetouring.org
Что такое аллокация – значение термина и роль в инвестиционном процессе


Слово происходит от английского allocation – распределение и служит одним из его смысловых синонимов. В инвестиционной сфере термин используют для определения процента удовлетворения заявки на покупку ценных бумаг при их первичном размещении на фондовом рынке. Говоря об инвестиционном портфеле, можно сказать «аллокация активов», имея в виду их распределение.
В экономике этим словом обозначают распределение ограниченных материальных, трудовых, финансовых ресурсов так, чтобы достичь поставленных целей и обеспечить эффективную работу экономической системы. Характеризуя деятельности компании в направлении повышения эффективности работы, говорят об аллокации расходов, доходов и капитала. При рациональном управлении предприятием термин отражает планирование деятельности и ресурсов, которые для нее требуются, с учетом дефицитности последних и времени, нужного для выхода на плановые показатели.

Использование в экономике
В экономической области существует несколько видов аллокации:
- Центральное планирование – распределение ресурсов происходит централизованно. Решение о составе услуг и товаров, объеме необходимых для их производства ресурсов, а также о выборе потребительской аудитории принимают уполномоченные органы.
- Рыночная – распределение осуществляется с учетом конкуренции, предложения и спроса. Основой распределения выступает изменение цены. Увеличение свидетельствует о спросе на тот или иной товар. Это служит толчком для привлечения новых предприятий к его выпуску. В данную отрасль перетекают капитал и рабочая сила из иных отраслей. Снижение цен и спроса ведет к обратным процессам в распределении ресурсов.
- Квазирынок – симбиоз первых двух видов. Государственная экономическая политика способна устранять перекосы в рыночном механизме при помощи антимонопольного регулирования и налоговых льгот.
Банковская аллокация
Чтобы лучше понять суть термина, стоит рассмотреть его значение для банковской системы.
В этой сфере им характеризуют распределение расходов и доходов по банковским продуктам с целью определения их прибыльности. Распределению при этом подлежат только те статьи, которые в полной мере не относятся к какому-либо продукту.
Примером могут служить затраты на рекламу, которая относится к расходным статьям, также называемым косвенными.
Аллокация осуществляется для того, чтобы:
- определять убыток /прибыль в отношении конкретного банковского продукта;
- осуществлять контроль косвенных затрат;
- разрабатывать системы мотивации отдельных подразделений банка или менеджеров;
- находить пути повышения эффективности работы персонала.
Таким образом, применение алгоритмов распределения позволяет получить нужную информацию для оценки продуктов, себестоимости подразделений, каналов продаж банка и клиентов.
Аллокация при инвестировании
При принятии решения о вложения средств в акции и облигации всех участников рынка в равной степени беспокоит один вопрос – в какие ценные бумаги вкладывать средства, а от каких – избавляться. Стратегию, которая позволит заработать даже в случае непредвиденных ситуаций, можно назвать глобальной аллокацией. Ее основная идея заключается в рациональном распределении инвестиций среди активов.
Такой подход дает возможность ощутимо снизить риски, которые связаны с концентрацией средств в одном инструменте, а также получить более высокий доход, чем при распределении их по всем рынкам равными долями. Активы диверсифицируются по всем ключевым секторам экономики, а также в ETF облигации, разнообразные по качеству и срокам инвестирования, включая и высокодоходные корпоративные, и короткие казначейские. Ребалансировка портфеля происходит в зависимости от текущей рыночной ситуации.

Что такое релокация сотрудников в 2020 году?
Релокация (от англ. Relocation) — это перемещение одного или группы специалистов в другой регион или страну с целью продолжения исполнения своих трудовых функций. Такой вариант является самым оптимальным для организации, испытывающей дефицит кадров в одном из своих филиалов и избыток в другом.
Основной причиной перемещения сотрудников является кадровый голод, который компания решает путем релокации персонала. В крупных городах легче подобрать и подготовить новый состав специалистов, тогда как в глубинке это может оказаться настоящей проблемой. Или, наоборот, в небольшом городке может оказаться креативный сотрудник, который незаменим в более крупной структуре организации, расположенной в столице.
Перемещение квалифицированного персонала позволяет не просто улучшить производительность предприятия, но и избежать, так называемого, синдрома выгорания, когда человек «засиживается» на одном месте. Смена обстановки, связанная с изменением места жительства, климата, рабочего места, может довольно положительно сказаться на психологическом состоянии сотрудника.
Релокация руководителей филиалов может позволить внедрить новые идеи в отрасли, взбодрить кадровый состав. Взгляд со стороны зачастую помогает отсеять лиц, которые тормозят производительность. Руководитель, который в совершенстве владеет знанием принципа работы предприятия, придя в качестве руководителя в другой филиал, может помочь справиться ему с временным кризисом.
Релокация может касаться не только высококвалифицированных кадров, но и рабочего персонала.
Плюсы для компании
Релокация позволяет протестировать потенциал перспективных сотрудников, дать им возможность раскрыть себя на новом месте и заложить старт успешной карьере.
Компания, разумеется, от этого только выигрывает.
Но как сотрудники относятся к таким идеям и насколько они готовы к переменам в своей жизни?
Решение о переезде зачастую принимается непросто. Ведь сотруднику приходится выйти из «зоны комфорта», поэтому важна соответствующая мотивация со стороны работодателя. От чего может зависеть положительная реакция сотрудников, которым предложена релокация?
- Заработная плата. Большинство специалистов более охотно соглашаются при условии повышения уровня заработной платы.
- Новое место работы. Охотнее соглашаются на релокацию работники, которые направляются из мелких в крупные города либо в подразделение организации, находящееся за рубежом.
- Движение по карьерной лестнице. Релокация часто подразумевает карьерный рост специалиста, который переезжает в другой филиал на более высокую должность. Тогда у него больше шансов при временном перемещении вернуться обратно на аналогичную должность.
- Обустройство семьи. Молодые амбициозные специалисты, не обремененные семейными узами, обычно легче соглашаются на релокацию. Однако, в компании могут быть эффективные, надежные и грамотные сотрудники, имеющие семьи с детьми. Тогда работодателю придется решать для них жилищный вопрос, проблемы переезда и обустройства детей в учреждениях по новому месту жительства. Нередки случаи, когда организация для них арендует за свой счет жилье на время контракта или предоставляет беспроцентную рассрочку на его приобретение.