
Фондирование. Трансфертное ценообразование.
Фондирование — процесс финансирования активных операций банка собственными и привлеченными ресурсами.
Трансфертная цена — процентная ставка, по которой размещающие подразделения привлекают ресурсы у превлекающих подразделений.
Трансфертная ставка = (процентная маржа * коэффициент) + ставка по пассиву
Трансфертная ставка * Фондирование = В разрезе ЦФО ( Трансфертные доходы или Трансфертные расходы).
Аллокация непроцентных доходов и расходов: 3 этапа аллокации, основанных на итерационном перекрестно-коэффициентном методе разнесения.
Процесс трансфертного ценообразования выделяет четыре главных компоненты чистой процентной маржи:
- спрэд, заработанный на активах (credit spread);
- спрэд, заработанный на пассивах (funding spread);
- спрэд, заработанный или потерянный из-за подверженности риску процентной ставки (rate risk spread);
- спрэд, заработанный или потерянный из-за затрат на опции (option cost spread)
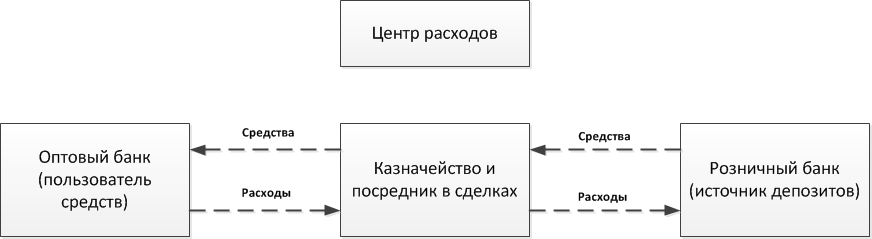
Пример аллокации расходов с выбором базы
Схема взаимодействия оптового банка и розничного банка с казначейством:
Трансфертная цена за фонды: цена, по которой организационные единицы, привлекающие средства, продают их размещающим организационным единицам банка.
Компоненты спрэда можно графически выделить, отмечая ссуду и депозит на кривой доходности.
- 1 Методы трансфертного ценообразования
- 2 Порядок расчета трансфертной цены:
- 3 Фондирование — метод внутреннего (или трансфертного) ценообразования в банковской деятельности
- 4 Функции внутреннего (трансфертного) ценообразования (казначейства):
- 5 Этапы построения системы фондирования в банке:
Методы трансфертного ценообразования
В первом приближении все методы можно разделить на две группы
1) Cash Flow
2) Non-Cash Flow
Методы Cash Flow вычисляют трансфертные ставки на основе предполагаемых cash flow финансовых инструментов:
- Cash Flow Weighted Term
- Cash Flow Zero Discount Factor
- Cash Flow Duration
Методы Non-Cash Flow часто используются для продуктов с неопределенными характеристиками Cash Flow, например, для текущих счетов:
- Moving Averages (Скользящие средние значения);
- Spread from Interest Rate Code (Спрэд по коду процентной ставки);
- Straight Term (Пропорциональные условия);
- Spread from Note Rate (Спрэд по текущей ставке);
- Redemption Curve (Кривая погашения);
- Unpriced Account (Счет без определенной цены).
Эти методологии используют определяемую пользователем кривую доходности трансфертного ценообразования, отдельные характеристики финансовых инструментов и кастомизированные ожидаемые предоплаты.
Аллокация расходов и анализ доходности
IRC — Interest Rate Code.
Финансовые элементы для трансфертного ценообразования (Oralce Financial Services — модуль Transfer Pricing):
- Beginning transfer rate — Начальная трансфертная ставка;
- Ending transfer rate — Конечная трансфертная ставка;
- WATR, Weighted Average Transfer Rate — Средневзвешенная трансфертная ставка;
- Average Historical Option Cost — Средние затраты на опцию;
- Charge/Credit for Funds — ТР (модуль Transfer Pricing) устанавливает плату для фондов для каждого актива и затраты на обеспечивающие фонды для каждого пассива.
Показатели стандартного отчета модуля TP на примере отчета о прибылях и убытках:
- Активы
Процент, заработанный на активах
Плата за фондирование
Чистые активы
Пассивы
Кредит на фондирование
Процентные расходы
Чистые пассивы
Центр фондирования (Казначейство)
Доход центра фондирования
Расход центра фондирования
Чистый доход центра фондирования
Трансфертная цена — (transfer price) — это цена, которая используется внутри корпорации при расчетах между ее самостоятельными подразделами; цена продажи товарно-материальных запасов (ТМЗ) между взаимосвязанными подразделениями.
Трансфертное ценообразование всегда строится на основе данных баланса.
Другие термины: LIBOR, MMMFTP, Облигации (платится купон).
Результат казначейства = цена покупки — цена продажи + купон за время владения.

На «внутрисистемную» ставку (трансфертная ставка, ставка фондирования) влияют:
- текущая стоимость фондирования;
- прогноз состояния рынка межбанковского кредитования;
- доходность ценных бумаг;
- ликвидность банка;
- изменение структуры пассивов.
Минимальная процентная ставка для размещения банком средств = Внутрисистемная ставка + Маржа (обеспечивает минимальную рентабельность капитала).
Спрэд — разность между лучшими ценами покупки (бид) и продажи (аск) в один и тот же момент времени на какой-либо актив (акцию, товар, валюту, фьючерс, опцион)
Спрэд — разность уровней доходности на различные финансовые инструменты.
Порядок расчета трансфертной цены:
1) Рассчитываются предельные затраты головного банка на привлечение собственных пассивов:
ПЗгб = (ППЗ + ПОЗ) / (1 — Нро), где
ППЗ — предельные процентные затраты головного банка на привлечение собственных пассивов;
ПОЗ — предельные операционные затраты по обслуживанию пассивов;
Нро — норматив отчислений в фонды обязательных резервов.
2) Рассчитывается трансфертная цена Цпр по привлечению Казначейством ресурсов у тех ЦФО, которые занимаются привлечением средств в филиальной сети, как альтернативные затраты по привлечению аналогичных ресурсов у головного банка
Прибыль филиала: Пфил = Цпр — ПЗфил
Фондирование — метод внутреннего (или трансфертного) ценообразования в банковской деятельности
Ключевые слова: трансфертное ценообразование, фондирование, ставки привлечения и размещения, казначейство, управление активами и обязательствами, риск ликвидности, базовые ставки, спрэд.
Ценообразование — формирование цен, процесс выбора окончательной цены в зависимости от стоимости продукции, цен конкурентов, соотношения спроса, предложения и других факторов.
Фондирование представляет собой процесс учета денежных средств в банке.
Ставка фондирования — трансфертные процентные ставки перераспределения ресурсов внутри банка.
Подразделением, отвечающим за фондирование в банке, выступает казначейство.
Казначейство отвечает за:
- Традиционные трейдинговые операции
- Управление активами и пассивами
- Управление ресурсными рисками;
- Оценка спроса и предложения денежных ресурсов по всей системе банка;
- Осуществляет трансфертное ценообразование;
- Эффективное распределение капитала среди бизнес-подразделений банка;
- Контроль правильности использования ставок фондирования и подготовка предложений по их корректировке.
В российской практике деятельность казначейства можно разбить на две составляющие:
- Внутренняя деятельность ( перераспределение ресурсов между другими подразделениями банка с использованием системы трансфертного ценообразования);
- Внешняя деятельность ( работа с активами денежного рынка — МБК, форекс FOREX, ценные бумаги).
Функции казначейства делятся на две основные группы:
1. Управление ресурсными рисками (управление активами и обязательствами);
2. Проведение операций на денежном и валютном рынках, а также на рынке драгоценных металлов с целью эффективного размещения ресурсов;
2.1. Управление ликвидностью и фондирование операций банка;
2.2. Извлечение прибыли от арбитража;
2.3. Хэджирование процентного и валютного рисков.
Функции внутреннего (трансфертного) ценообразования (казначейства):
1) Регулирование цены привлечения средств и цены размещения средств (в разрезе срочности и видах валют);
2) Управление финансовыми потоками;
Внутренние зарабатывающие подразделения — Розничный бизнес, Корпоративный бизнес, межбанковский бизнес. Ставки фондирования по привлечению и размещению для разных бизнес-подразделений немного отличаются.
3) Мотивирование;
4) Избавление бизнес-подразделений банка от всех рисков: Валютного, Процентного, Кредитного и риска Ликвидности
Валютный риск — риск убытков вследствие неблагоприятного изменения курсов иностранных валют и (или) драгоценных металлов (валютных металлов).
Процентный риск — вероятность уменьшения нормы прибыли при изменении процентной ставки (ставки дисконтирования).
Кредитный риск — это риск, связанный с неплатежами по обязательствам и может быть определен как неуверенность кредитора в том, что заемщик будет в состоянии и будет намереваться выполнить свои обязательства по возврату и оплате займа средств в соответствии со сроками и условиями кредитного соглашения.
Риск ликвидности — риск, обусловленный тем, что банк может быть недостаточно ликвиден или слишком ликвиден. Риск недостаточной ликвидности — это риск того, что банк не сможет своевременно выполнить свои обязательства или для этого потребуется продажа отдельных активов банка на невыгодных условиях. Риск излишней ликвидности — это риск потери доходов банка из-за избытка высоколиквидных активов, но мало или не имеющих дохода активов и, как следствие, неоправданного финансирования низкодоходных активов за счет привлеченных ресурсов.
5) Предельная ставка привлечения (bid) и минимальная ставка размещения средств (offer). Ставка — базовая и премия за ликвидность (спрэд).
Ставки в рублях — Mosprime
Валюта — LIBOR (Доллары США) и EURIBOR (евро).
Asset Liability Management — AML-unit — Управление активами и обязательствами
Примия за ликвидность (спрэд) определяет стоимость инструментов, используемых для управления ликвидностью (работающие активы — корреспондентский счет, касса; ликвидные резервы; фонд обязательных резервов), т.е. затраты AML-unit.
График ГЭПА Ликвидности — отчет о разрывах ликвидности, на основании которого осуществляется управление риском ликвидности путем установления и контроля лимитов на разрывы.
Этапы построения системы фондирования в банке:
- Определение принципов фондирования активов банка. Счет «ностро» можно зафондировать счетом «лоро», сделки размещения МБК и РЕПО фондируются привлеченными МБК и РЕПО. Главный принцип — соответствие срочности активов и пассивов.
- Определение допустимой величины дисбаланса структурной ликвидности в процентах от нетто-активов.
- Построение матрицы фондирования с целью определения фактических источников фондирования активов банка.
- Определяется экономический эффект от используемой системы фондирования, в том числе поиск дисбалансов пассивов по срочности. КУАП — комитет по управлению активами и пассивами.
1. Принцип риск-нейтральности;
2. Принцип сингулярности (дискретности);
3. Принцип одной цены;
4. Принцип маржинальности;
5. Принцип консерватизма;
6. Принцип нормального течения бизнеса (подход модельного или репликационного портфеля);
7. Принцип рыночной цены.
Хэджирование — открытие сделок на одном рынке для компенсации воздействия ценовых рисков равной, но противоположной позиции на другом рынке. Обычно хэджирование осуществляется с целью страхования рисков изменения цен путем заключения сделок на срочных рынках.
Результатом хэджирования является не только снижение рисков, но и снижение возможной прибыли.
Различают хэджирование покупкой (хэдж покупателя, длинный хэдж) и хэджирование продажей (хэдж продавца, короткий хэдж).
Источник: ivan-shamaev.ru
Показатель аллокация при IPO — подробное описание

В этой статье мы поговорим на тему аллокации в инвестициях. Это понятие тесно связанно с проведением первичного предложения акций на биржу или по другому IPO. Мы рассмотрим, что такое аллокация и как она рассчитывается.
1. Что такое аллокация в IPO простыми словами
Аллокация в IPO (от англ. «allocation» – «распределение») — это процент, на который удовлетворена первичная заявка на покупку акций от инвестора в момент размещения.
Аллокацию измеряют в процентах. Она может принимать значение от 0% до 100%.
Процесс IPO проходит в несколько этапов. В конечной стадии акции предлагаются широкому кругу инвесторов.
Например, компания хочет разместить 100 млн акций по цене 1000 рублей за штуку. Есть 10 брокеров, которые проводят размещение. Допустим одному из них дали на размещение 10 млн акций. Он начинает сбор заявок с клиентов.
Если поступило заявок на 20 млн акций, значит, каждый клиент получит лишь 50% от общего объёма заявки (10 млн предложение, 20 млн спрос). Это и есть процент аллокации.
Процент аллокаций у разных брокеров может быть разным. Это связано с разным количеством желающих поучаствовать в размещение. Например, у одного брокера будет аллокация 30%, у другого 23%.
Аллокация в IPO может быть даже равна 0%. Такая ситуация встретилась в декабре 2020 г. при размещение акций AirBnb. После старта торгов они сразу поднялись на 100%. Это некрасивая ситуация по отношению к рядовым инвестором, поскольку заработали лишь избранные крупные фонды.
Термин «аллокации» можно применить не только при размещении акций, но и облигаций. Например, выпуск новой серии может сопровождаться большим интересом со стороны инвесторов и тогда не все заявки будут удовлетворены.
Пример: Облигации Самолёт ГК ПО-9 в феврале 2021, заявка удовлетворена на 47% (брокер Тинькофф).
Заранее предсказать процент аллокации IPO невозможно. В среднем в США процент составляет 5-10%. В этом и заключается главный риск для инвесторов.
Например, если бы инвестор точно знал, что аллокация будет 10%, то мог бы вложить крупную сумму в первичную заявку. Но вдруг аллокация составит 90%. В этом случае IPO будет вероятнее всего не таким успешным (акции пойдут вниз), а инвестор останется с огромной падающей позицией.
2. Действия эмитента в момент IPO
Если организаторы IPO видят, что на акции есть большой спрос, то они могут поднять цену первичного предложения. Рассмотрим как это делается.
Например, по цене 1000 рублей было поступило заявок на 300 млн акций. Организаторы принимают решение поднять цену до 1100 рублей. Теперь число заявок на акции сократилось до 200 млн. Тем не менее главное, что весь стартовый пакет продан.
Эмитент может ещё раз поднять цену, тем самым дороже продав свой пакет акций. Причём эти действия могут происходить в течении одного дня. Иногда поднятие цены может быть несколько раз подряд. Инвесторам стоит быть очень внимательными и действовать быстро.
3. Как увеличить аллокацию в IPO — способы
Аллокация инвестора зависит напрямую от брокера. Если он честен, то распределение акций должно происходить равномерно. То есть клиент подавший на 1 млн рублей, а другой на 10 млн рублей будут иметь одинаковую аллокацию. Просто один получит в 10 раз больше акций из-за большей стартовой заявки
Но возможно, что у некоторых брокеров этот показатель можно увеличить за счёт выполнения некоторых условий. Например, это может быть повышенный торговый оборот, хранение каких-то акций и прочее. Такие условия можно встретить у FreedomFinance.
У других крупных брокеров Finam, БКС Брокер такого нет. То есть на аллокацию клиент не может никак повлиять.
4. Что такое аллокация в других отраслях экономики
Аллокация — это распределение каких-либо ресурсов в пропорциях, чтобы добиться максимально эффективности.
В каких сферах применяется этот термин:
- Банковской;
- Инвестиционной;
- Макроэкономической;
Например, на предприятии аллокация означает распределение ресурсов таким образом, чтобы добиться максимальной производительности при минимальных затратах. Фактически это оптимизация имеющихся ресурсов.
В рыночной экономике аллокацию можно заметить на примере спроса и предложения. Если растёт спрос, то со временем увеличивается предложение.
Источник: vsdelke.ru