
Активы и пассивы – две составляющие бухгалтерского баланса, в котором отражается информация об экономическом положении и коммерческой деятельности предприятия. К активам относится собственность предприятия, к пассивам – средства, за счёт которых формируется эта собственность. Но помимо бухгалтерии, эти понятия применяются и в повседневной жизни. Для того, чтобы грамотно формировать и использовать личный капитал, необходимо иметь представление о том, что такое активы и пассивы.
Понятие и классификация активов
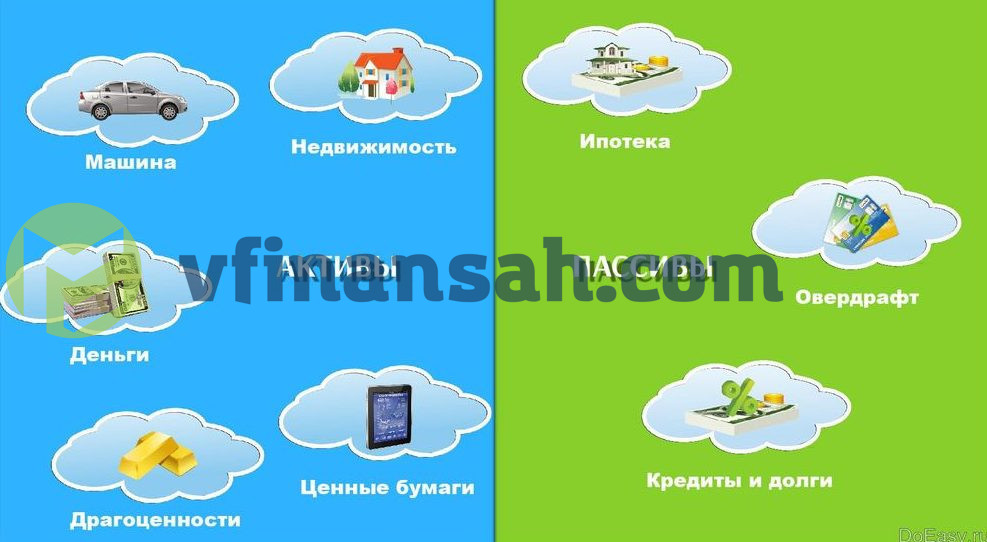
Активы – имущество предприятия, которое должно принести прибыль в будущем. Иными словами, это финансовые вложения, создающие для активодержателя постоянный пассивный доход и со временем увеличивающие свою стоимость. Активы классифицируются:
- По форме функционирования:
- материальные: земля, сооружения, готовая продукция, техника;
- нематериальные: лицензии, авторские права, патенты, торговая марка;
- финансовые: денежные вклады, счета, задолженности со стороны физических и юридических лиц.
- оборотные – имущественные ценности, применяемые в текущей деятельности организации и участвующие в ежедневных расходах производства. В эту группу входят денежные средства (в кассе, на расчётных и валютных счетах), инвестиции в ценные бумаги (краткосрочные), производственные запасы (сырьё, материалы, инвентарь, готовая продукция), дебиторские задолженности (если срок погашения не более года), НДС по приобретённым ценностям;
- внеоборотные – средства, многократно используемые в производственной деятельности организации и не участвующие в формировании хозяйственного оборота. К этой категории относятся основные средства (оборудование для производства продукции, здания, машины), нематериальные активы (базы данных, компьютерные программы, товарные знаки), долгосрочные финансовые инвестиции.
- валовые – имущественные ценности, приобретённые как на собственный, так и на заёмный капитал;
- чистые – имущественные ценности, полученные на базе только личных инвестиций.
1. Баланс. Актив — Пассив. Бухучет для начинающих.
Помимо основных видов существуют «скрытые» и «мнимые» активы. «Скрытые» активы не отражают при составлении бухгалтерского баланса. Это могут быть организационные расходы при создании предприятия, затраты на приобретение лицензии, обучение и аттестация персонала, усовершенствование оборудования, заниженная остаточная стоимость основных средств и нематериальных активов за счёт применения различных способов начисления амортизации.
«Мнимые» активы хоть и отражаются на балансе организации, но по факту отсутствуют. От владения «мнимыми» активами невозможно получить существенную финансовую выгоду ни в настоящем, ни в будущем. Обычно это средства, подлежащие списанию уже определённое время, но по каким-то причинам остающиеся не списанными. К примеру, несписанные непригодные и испорченные материалы или кредиторские задолженности с истекшим сроком годности.
Согласно классификации МСФО (международных стандартов финансовой отчётности) существует ещё один тип активов – избыточные. К ним относятся средства, которые на данный момент не нужны для основной деятельности организации, например, избыточное количество техники в строительной фирме.
Таблица потенциальных инвестиций
| Банковские депозиты | Денежные средства, хранящиеся на банковском счёте ( рублёвом или валютном), приносят пассивный доход благодаря накапливаемым процентам от вложения |
| Бизнес | Деньги можно инвестировать в бизнес, который со временем станет приносить доход |
| Акции | При покупке акций, владелец может рассчитывать на получение дивидендов от прибыли бизнеса . Получать прибыль можно и от годового дохода, и от продажи акций |
| Облигации | Приобретение долгосрочных облигаций, создаст стабильный источник дохода на многие годы. Начисление процентов по облигациям осуществляется единожды или дважды в год |
| Недвижимость | Вложение в недвижимость считается самым надёжным способом получения пассивного дохода. Такая покупка гарантирует владельцу постоянное поступление денежных средств за счёт арендной платы . К тому же, цена на недвижимость ежегодно повышается |
| Доли и паи в ПИФах (паевых инвестиционных фондах) | Этим способом обычно пользуются люди, желающие быстро и просто вложить свой капитал, не задумываясь во что и куда. Для выгодного и результативного использования, деньги отдаются под управление профессионалов, которые берут за свои услуги определённый процент |
| Драгоценные металлы и предметы коллекционирования | Инвестирование в золото, серебро, картины, редкие монеты и другие предметы – один из лучших и надёжных способов вложения сбережений, так как их стоимость постоянно растёт |
| Техника, оборудование , транспорт и другое | Владелец этих вещей может получать выручку от их эксплуатации |
Кроме обычных источников дохода, есть нестандартные активы. Это могут быть контентные сайты, YouTube-каналы, раскрученные профили в Instagram, паблики ВКонтакте, фотостоки.
Пассивы и их разновидности
В отличие от актива, пассив представляет собой источник формирования данных активов — капиталы, а также резервы. К пассивам относятся и обязательства перед бюджетом и кредиторами, например банк или поставщик.
К пассивам относятся:
- налоги;
- ипотека;
- потребительские кредиты;
- денежные средства, взятые в долг (долговые расписки, чеки, векселя, аккредитивы);
- движимое и недвижимое имущество (квартира, автомобиль, техника).
Квартира является одним из спорных моментов при распределении имущества на активы и пассивы, так как она может относиться сразу к двум категориям. Например, сдача квартиры в аренду подразумевает получение пассивного дохода, и соответственно относится к активу. Если же владелец лично заселяется в квартиру или же безвозмездно пускает туда своих родственников, в этом случае квартира окажется в роли пассива.
В производственной сфере пассив отражает обязательства, которые взяла на себя организация в ходе ведения предпринимательской деятельности. Погашение обязательств приводит к уменьшению активов. Это может быть выплата денежных средств, оказание услуг, замена одних обязательств на другие. Обязательства бывают:
- краткосрочные – текущие обязательства, которые необходимо погасить в ближайший год с момента составления бухгалтерского баланса. Сюда входят кредиторские задолженности самой организации, например, долги перед сотрудниками, арендодателями, поставщиками сырья и оборудования;
- долгосрочные – финансовые обязанности, подразумевающие частичное погашение в течение длительного промежутка времени. К ним относятся отложенные обязательства по займам и кредитам, полученные на срок свыше одного года.
Все обязательства организации классифицируются по следующим категориям:
- Мнимые пассивы. Их отражают в налоговом или бухгалтерском учёте на определённую дату для расчёта точной стоимости чистых активов, и по факту они являются погашенными. Своевременное выявление мнимых пассивов поможет предотвратить двойную уплату, то есть сохранит оборотные средства предприятия без уменьшения их стоимости.
- Скрытые пассивы — это обязательства, которые фактически отсутствуют, но, тем не менее, отражаются в структуре кредитных, налоговых и внебюджетных платежей. Они могут возникнуть при составлении баланса из-за несвоевременного списания в бухгалтерском учёте кредитных и налоговых долгов.
- Фактические — реально существующие и отражённые в балансе пассивы. Срочность этих пассивов определяется датой их погашения, прописанной в составленном договоре. При исполнении обязательств по фактическим пассивам, организация всегда теряет часть собственных активов. Это может быть готовая продукция, основные или оборотные средства.
Бухгалтерский баланс
Бухгалтерский баланс – важнейшая форма корпоративной отчётности, характеризующая финансовое положение организации на определённый период времени. Бухгалтерские балансы сдаются в налоговые органы. Банки изучают подобные отчёты для оценки кредитоспособности организации, а для акционеров они служат финансовым показателем выполненной руководством работы.
Баланс состоит из двух разделов: актива и пассива. Эти два раздела хоть и отличаются, но всё равно тесно связаны друг с другом. Малейшие изменения в одном разделе, повлияют и на другой раздел. Поэтому суммарное количество всех составляющих бухгалтерского баланса должно быть одинаковым, то есть в итоге активы и пассивы всегда должны быть равны.
Бухгалтерский баланс является главным источником информации для анализирования производственной деятельности организации. Плановый баланс составляют на основании сведений обо всех финансовых потоках компании (в том числе, выраженных в иностранной валюте). Он изображается в виде таблицы, где активы находятся с левой стороны, а пассивы – с правой.
| Активы | Пассивы |
| Основные средства и нематериальные активы (квартиры, машины, оборудование, компьютеры) | Капитал и резервы, целевые поступления, выкупленные собственные акции |
| Товарно-материальные запасы | Прибыль и убытки от деятельности |
| Дебиторская задолженность (денежные средства или ТМЗ, которые вам должны) | Краткосрочные обязательства перед поставщиками, бюджетом |
| Денежные средства и краткосрочные вложения | Долгосрочные обязательства перед заимодавцами, банками |
Источник: vfinansah.com
Из каких частей состоит баланс?
Бухгалтерский баланс состоит из 2 основных частей — актива и пассива. В активе представлены ресурсы организации, а в пассиве — источники их формирования.
Почему в балансе итог актива равен итогу пассива?
В балансе всегда должно присутствовать равенство итогов актива и пассива (имущество хозяйства равно источникам его образования).
Что записывается на счетах?
Из каких частей состоит счет?
Из двух частей: актива и пассива
Какое значение в учете имеет двойная запись?
Двойная запись в процессе совершения хозяйственных операций отражает двойственные изменения в составе хозяйственных средств или их источников, или одновременно в составе средств и их источников в дебете одних и кредите других взаимосвязанных счетов в одной и той же сумме.
Двойная запись придает бухгалтерскому учету системный характер, обеспечивает взаимосвязь между счетами, что позволяет объединить их в единую систему. Двойная запись имеет большое информационное значение, так как позволяет получить информацию о движении хозяйственных средств и источниках их образования.
Источник: vuzlit.com
Актив баланса больше пассива где искать ошибку?
Пассивные активы и активные пассивы. Разбираем заблуждения

Здравствуйте, уважаемые подписчики.
Не так давно я проводил семинар по «Финансовой диагностике» и наткнулся на одно очень распространённое заблуждение.
Пассивы – это то, что забирает деньги, а активы это то, что приносит деньги.
Я знаком с этим заблуждением и хотел бы его развеять, потому что ложные представления влекут за собой опасные последствия при принятии важных финансовых решений.
Это заблуждение родилось из многочисленных книг по финансовому мышлению предложенных нам всемирно известными ораторами и писатели в области финансового мышления, таких как Брайан Трейси, Бодо Шефер и многих других, подхвативших эту концепцию.
С маркетинговой точки зрения, очень удобно представить в упрощенном виде пассивы, как всё, что забирает у нас доход, а активы, как всё, что его дает.
Но, это приводит к тому, что человек ошибочно начинает воспринимать собственную квартиру или машину как пассив, что в корне не верно!
А это значит, что он может принять решение о продаже квартиры или машины, только потому что увидит в этом угрозу своего финансового благосостояния.
Удивительно, но люди, почуявшие угрозу своему финансовому благополучию, зачастую принимают совершенно не логичные, а порой абсурдные действия. К счастью, чаще всего это происходит из-за элементарной невежественности в отношении денег, поэтому давайте повышать свою финансовую грамотность и принимать взвешенные решения.
Чтобы избавиться от любого ложного убеждения, достаточно понять, как оно зародилось, и чем является на самом деле.
Для этого рассмотрим два примера:
Снимаем квартиру – пассив, сдаем квартиру – актив. Неверно!
«Почему?», – спросите вы.
Активы – это всё, что принадлежит вам.
Квартира в данном случае принадлежит вам, а значит фактически она является активом, не зависимо от того, живёте вы в ней сами или сдаёте, так как её можно продать в любой момент, превратив таким образом в наличные (или безналичные) деньги.
Пассивы – это всё, что Вы кому-то должны.
Даже, если Вы живете в съемной квартире – это не пассив, рента (арендная плата) – это пассив, долг за коммунальные услуги – пассив, но сама квартира никогда не будет пассивом, если только вы её целиком (подчеркиваю, целиком) не заложили в банк.
Получается, что в случае, если квартира сдается, то это актив с активной составляющей (рента, которую получаете вы), а если сами живете, то с пассивной составляющей (коммунальные платежи, которые платите вы).
Таким образом, обладая любой недвижимостью, вы обладаете активом и никак иначе.
Купили машину – пассив, работаем в такси – актив. Неверно!
Аналогичным образом обстоят дела и с автомобилем. Пока этот автомобиль ваш и вы можете его продать, это ваш актив. Не зависимо от того, приносит это прибыль или, наоборот, одни убытки.
Думаю, принцип понятен, двигаемся дальше.
Долги, займы, кредиты, ипотека, алименты – это всегда пассивы!
Взяли у друга ноутбук, появился пассив, ведь он вам не принадлежит и его следует вернуть.
Одолжили денег и купили ноутбук, сумма долга превратилась в пассив.
Купили ноутбук в кредит, кредит помещаем в графу пассивы.
Перестали платить по кредиту, добавляем пени за просрочку.
Взяли новый кредит, чтобы перекрыть старый – попали в круговое кредитование, а там и до банкротства не далеко.
Почему важно отличать пассивы от активов?
Нередко встречаются клиенты, у которых идут дела плохо, по-крайней мере они так считают. В ходе финансовой диагностики я заполняю графу активы и в конце встречи демонстрирую графу: «Всего». Очень часто я вижу удивленные и одновременно радостные глаза своих клиентов, а зачастую они просто не могут поверить в то, что обладают значительным капиталом. А причина того одна – искажённое представление об активах и пассивах.
Когда человек видит, что за 15-20 лет своей трудовой деятельности он так ничего и не нажил, то перестаёт верить в то, что способен управлять своей жизнь, а в частности финансовым сектором. Что часто приводит к бездействию, смирению и апатии. А такой человек не может быть счастлив по умолчанию.
Но в тот момент, когда он видит графу активы, у него больше нет необходимости верить в свою финансовую состоятельность. Он точно знает «чего стоит». А значит и верит в свои силы, верит в свой дальнейший финансовый успех, что позволяет ему ставить новые и амбициозные финансовые цели и двигаться на встречу своим мечтам.
На моих глазах «бедные» люди, в одно мгновение превращались в состоятельных и одно только это обстоятельство придавало им сил и желания приумножать свой капитал, а значит обрести надежду на достойное будущее и достаток в семье.
Запомните, и не давайте себя обмануть:
Активы – это всё, что принадлежит вам, пассивы – это всё, что должны Вы.
С заботой о Вашем финансовом благополучии, Сергей Андреев.
Актив больше пассива в балансе

Основное положение бухгалтерского баланса – это принцип двойной записи. Иными словам актив должен быть равен пассиву баланса. Если актив больше пассива в балансе, значит баланс составлен неверно и в него закралась ошибка.
Как ее найти и какие основные ошибки встречаются при составлении бух.баланса рассмотрим далее.
Основной принцип составления бухгалтерского баланса
Перед началом поиска ошибки, вы должны четко себе представлять, что это за документ.
- Это сводная бухгалтерская отчетность за весь прошедший год;
- Построчно в него заносятся данные из итоговых отчётов. В результате должно получиться равенство левой и правой стороны, актива и пассива. Баланс – это равновесие.
- Все бух.проводки оформляются по дебету одного счета и кредиту другого. Иными словами с одного счета суммы перемещаются на другой.
Баланс состоит из активов и пассивов. В документе указываются с левой и правой стороны соответственно. Если меньше в вашем балансе пассивов и больше активов построчно, суммарно они должны давать равенство. В актив заносятся средства приносящие доход, в пассив – расход.
Бухгалтерский баланс – это документ позволяющий сориентироваться и показать наглядную «картину» финансовой деятельности предприятия за прошедший год.
Проверка баланса
- Проверка баланса должна начинаться с правильности его оформления. Обязательно должно быть полное наименование организации, дата, ИНН. По содержанию строк, они должны располагаться от менее ликвидных к более ликвидным. Проверьте было ли выдержано данное требование. Далее сверяем суммы статей баланса с Главной книгой. Такая процедура позволяет выявить допущенные ошибки;
- Все данные, которые заносятся в бух.баланс должны подкрепляться соответствующими отчетами, учредительными документами и иной документацией. Сверьтесь с ними еще раз, чтобы исключить возможные расхождения;
- Для определения реальных остатков проводится инвентаризация. На ее основании составляется акт. Выявленные при инвентаризации расхождения между фактическим наличием объектов и данными регистров бухгалтерского учета подлежат регистрации в бухгалтерском учете в том отчетном периоде, к которому относится дата, по состоянию на которую проводилась инвентаризация (ч. 4 ст. 11 Федерального закона от 06.12.2011 N 402-ФЗ);
- Не забывайте, что каждые цифры должны указываться нарастающим итогом. Вы не можете взять сумму поступлений денежных средств за этот год и «упустить» накопления предшествующих лет, аналогично с задолженностью. Каждая статья бух.баланса вытекает из прошлых балансов, т.е. имеет преемственность;
- Основные средства (частая ошибка бухгалтеров) должны указываться по первоначальной стоимости. Их сумма складывается из фактических затрат, затрат на монтажные работы, транспортировку и другие сопутствующие;
- По окончательной стоимости учитываются нематериальные активы. Их наличие проверяется и заносится на основании описей и факта наличия.
Перепроверьте эти данные еще раз более внимательно. Возможно, в них скрыта ваша ошибка.
Основные причины ошибок
Из бухгалтерской практики следует, что возникновение проблемы, когда пассив больше актива в балансе, вытекает из 3 основных причин. Рассмотрим их.
Внимание: к рассмотрению причин, когда баланс «не идет» стоит переходить только после проверки правильности введения всех хозяйственных операций.
- За отчетный период не был сформирован документ «Закрытие месяца»;
- За отчетный период сформирован документ «Закрытие месяца». На затратных счетах не осталось конечного «несанкционированного» сальдо. «Санкционированное» сальдо представляет собой остаток на сч.20. На него заносятся данные из документа «Незавершенное произ-во»;
- По счетам бухгалтерского учета 62 «расчеты с покупателями» и 60 «расчеты с поставщиками» значения с отрицательным знаком. После исправления составляется документ «Закрытие месяца». Без него переходить к составлению бухгалтерского баланса преждевременно.
Итак, мы рассмотрели, что такое бухгалтерский баланс. Это сводный документ, которые отражает в себе финансовые результаты деятельности предприятия за отчетный период. Согласно принципу двойственности, левая и правая сторона документа (актив и пассив) должны быть ровны. Если равенство не соблюдается, при составлении баланса были допущены ошибки.
- Правильность введения хозяйственных документов;
- Закрытие месяца;
- «Несанкционированное сальдо» на расходных статьях;
- Остатки по расчетам с покупателями/поставщиками.
Это основные причины, где могут быть допущены ошибки при составлении баланса. Перепроверьте данные более внимательно. Это поможет вам исключить ошибки в составлении.
Актив и пассив баланса (таблица)

Бухгалтерский баланс – один из основных документов, характеризующих финансовое положение компании. Он состоит из двух основных частей – актива и пассива. Рассмотрим, что входит в актив и пассив баланса, и как их показатели связаны между собой.
Понятие и структура активов и пассивов
Активы – это ресурсы предприятия, которые оно использует для своей деятельности. Они могут представлять собой как материальные объекты, так и различные права требования, интеллектуальную собственность и т.п.
Общим для активов является то, что компания владеет ими и может применять для получения экономической выгоды.
Пассивы – это те источники, за счет которых предприятие приобретает активы. Это могут быть средства собственников, накопленная прибыль, различные формы кредиторской задолженности.
Собственно, все пассивы можно считать кредиторской задолженностью в широком смысле этого слова. Ведь и вложения собственников, и нераспределенная прибыль могут быть возвращены при определенных условиях (например, при выплате дивидендов, ликвидации или выходе одного из учредителей из капитала компании).
Группировка активов и пассивов производится по ликвидности, источникам формирования и срокам. Рассмотрим состав актива и пассива баланса в традиционном варианте, рекомендованном Минфином для бухгалтерской отчетности (приказ Минфина РФ от 02.07.2010 № 66н).
- нематериальные активы
- основные средства
- долгосрочные финансовые вложения
- отложенные налоговые активы
- уставный капитал
- резервные фонды
- нераспределенная прибыль (убыток)
- заемные средства
- отложенные налоговые обязательства
- оценочные обязательства
- заемные средства
- кредиторская задолженность
- оценочные обязательства
Взаимосвязь актива и пассива баланса
Связь между двумя частями баланса можно объяснить не только на основе экономической теории, но и с точки зрения законов физики. Ресурсы (активы) не могут появится «из ничего», поэтому любому из них должен соответствовать тот или иной источник. На практике точного соответствия, когда конкретный актив равен пассиву, как правило, не бывает. Одна группа активов может формироваться за счет нескольких категорий пассивов или наоборот.
Например, основное средство может быть приобретено частично за счет вклада учредителей, а частично – за счет банковского кредита. Или же основное средство и материалы были приобретены на условиях отсрочки платежа, т.е. две группы активов были получены за счет одной категории пассивов – кредиторской задолженности.
- Несвоевременное отражение тех или иных операций на счетах.
- Некорректно проведенное закрытие отчетного периода (например, неполное списание затрат на производство).
- Нераспределенная прибыль (убыток) за период не перенесена в соответствующий раздел пассива.
Предприятие получило на расчетный счет аванс от покупателя в сумме 100 тыс. руб. Если сумма поступивших денег в отчетном периоде будет отражена только в активе (статья «Денежные средства»), то возникнет ситуация, при которой актив и пассив не сходятся. Для того, чтобы исправить ситуацию, нужно добавить полученную сумму (100 тыс. руб.) в пассив (статья «Кредиторская задолженность»).
Анализ актива и пассива баланса
Анализ данных баланса проводится в абсолютных и относительных показателях.
При изучении абсолютных цифр показатели баланса сравниваются с соответствующими данными за предыдущие периоды. Анализируется структура активов и пассивов и ее изменение в динамике.
Относительные показатели представляют собой различные финансовые коэффициенты – показатели рентабельности, ликвидности, финансовой устойчивости, оборачиваемости и т.п. Некоторые из них рассчитываются на основе только балансовых данных, для других требуется информация из других форм отчетности. Например, для рентабельности и оборачиваемости нужны еще данные отчета о финансовых результатах.
Относительные показатели рассматривают в динамике и сопоставляют с нормативными значениями. Их анализ позволяет сделать вывод о финансовом положении предприятия и эффективности его работы.
Вывод
Актив и пассив баланса содержат информацию о ресурсах компании и источниках их получения. Разделы актива и пассива баланса содержат статьи, сгруппированные по видам ресурсов, срокам и ликвидности. При правильном ведении учета итоги актива и пассива должны быть равны между собой.
Рекомендуем! Баланс содержит финансовую информацию по предприятию
Обязательно поделитесь с друзьями!
Источник: u-alfa.ru