
Самая безопасная схема расчетов на рынке недвижимости – аккредитив. У покупателя всегда остается документальное подтверждение передачи денег, а у продавца – возможность гарантированно получить нужную сумму. Фактически банк выступает своеобразным посредником между сторонами, обеспечивая безопасность расчетов и четкое выполнение условий договора.
Что это такое?
При покупке квартиры покупатель, как известно, должен передать продавцу деньги. Аккредитив представляет собой безналичный вариант банковской ячейки, который гарантирует отсутствие проблем при расчетах. Для этого покупатель приходит в банк, открывает счет и размещает на нем нужную сумму в счет оплаты квартиры.
Одновременно он дает распоряжение (аккредитив) банку перевести деньги на счет продавца в том случае, если сделка состоится.
Забрать свои денежные средства продавец сможет только после предъявления банку необходимых документов, подтверждающих регистрацию сделки в Росреестре.
Плюсы и минусы
Достоинств у аккредитивной схемы немало. Можно не бояться, что обманут на сделке – ведь все расчеты происходят в банке и в безналичной форме. К тому же, процедура не зависит от города и даже, если сделка была в другом населенном пункте, можно снять деньги в любом отделении того же банка.
Аккредитив при продаже квартиры. Расчеты при покупке недвижимости
Плюсы аккредитивной схемы:
- безопасное зачисление и снятие крупной суммы денег;
- документальное подтверждение выполнения обязательства;
- возможность сразу перевести деньги на другой счет (в том числе зарубежный), не снимая их и не подвергая ненужному обналичиванию и риску.
- услуга является платной (расходы обычно ложатся на плечи покупателя);
- возможна задержка с возвратом денег в случае досрочного расторжения договора;
- сложность процедуры (нужно заранее написать заявление, открыть счет и пр.).
Основной минус схемы заключается в том, что в отличии от передачи денег наличными, придется платить банку за открытие счета и выполнение аккредитива. Кроме того, подобную схему предлагают физлицам далеко не все банки. Придется потратить время и найти наиболее удобные условия обслуживания, чтобы оформить договор.
Какие виды существуют?
Покупка квартиры через аккредитив может быть в нескольких вариантах. При продаже жилья в основном используется безотзывной вид аккредитива, то есть вариант, когда покупатель не сможет забрать деньги в течение оговоренного временного периода, например, 10-15 дней.
За это время обычно проходит регистрация прав собственности, после которой продавец сможет спокойно забрать деньги.
Популярен также отзывной аккредитив, который дает банку право отменить или изменить поручение без согласия сторон. Однако для этого будет нужно письменное распоряжение плательщика. Различают также покрытый и непокрытый аккредитив, в зависимости от того зачислены деньги на счет или нет. По непокрытому аккредитиву средства списываются с другого счета покупателя.
Алгоритм действий
Аккредитивная схема расчетов обычно выбирается, если стороны не очень хорошо знают друг друга и опасаются мошеннических действий. Это также оптимальный способ передачи денег, если хотя бы одной из сторон на сделке является юридическое лицо.
Так как купить или продать жилье таким способом? Процедура расчетов с использованием аккредитива занимает несколько недель. Для начала должна состояться сама сделка купли-продажи (у нотариуса, в банке, если оформляется ипотека или в другом месте). После этого покупателю необходимо:
- Прийти в банк и написать заявление об открытии аккредитивного счета.
- Внести оговоренную договором сумму за купленную квартиру.
- Уведомить продавца, что деньги поступили на счет, и он может их получить при предъявлении определенных документов.
- Зарегистрировать права собственности в Росреестре, на это может уйти неделя (подробнее о регистрации права собственности в Росреестре и МФЦ можно узнать тут).
- Проконтролировать, чтобы продавец пришел в банк с купчей и получил свои деньги.
Оплата по аккредитиву абсолютно безопасна. Продавец получает деньги в банке, предъявив документы – паспорт и договор купли-продажи с отметкой регистратора.
Но, естественно, за свои услуги банк возьмет комиссию за открытие аккредитивного счета (ее может оплатить покупатель) и обналичивание средств. В среднем эти расходы могут составить до 1-5% суммы договора. Если деньги переводятся на другой счет, а не снимаются в кассе, то расходы можно немного уменьшить (до 0,2-0,3% суммы).
Прочтите также о других способах купли-продажи квартиры:
- Сделка купли-продажи с пожизненным проживанием продавца.
- Купля-продажа квартиры, находящейся в залоге у банка.
- Альтернатива при покупке и продаже квартиры.
- Покупка и продажа в рассрочку между физлицами.
- Как происходит сделка купли-продажи за наличный расчет?
- Купля-продажа квартиры через банковскую ячейку.
Необходимая документация
Банк выступает гарантом в проведении сделки купли-продажи. При срыве, отказе от продажи, несоблюдении условий относительно жилья, покупатель не потеряет свои сбережения. Если же все условия соблюдены, то расчеты будут произведены со всей точностью. От покупателя потребуется:
- заявление на открытие аккредитива;
- копия паспорта;
- договор купли-продажи.
- заявление получателя;
- копия паспорта;
- договор купли-продажи с отметкой о государственной регистрации перехода права собственности либо расширенная выписка ЕГРН (оригинал).
Документы предоставляются в пределах срока действия аккредитива с учетом оговоренных сроков. После заполнения заявления об открытии аккредитива, покупателю выдается справка, а продавцу — памятка с перечнем необходимых документов.
После предоставления продавцом в банк документов, указанных в заявлении покупателя, в пределах срока и в полном соответствии с условиями аккредитива денежные средства будут выплачены продавцу.
Нужна ли расписка?
После того как деньги будут получены можно составить расписку между покупателем и продавцом, о том, что все удовлетворены и не имеют претензий друг к другу. Расписка не требует нотариального заверения, но письменная форма документа должна соблюдаться.
- Скачать бланк расписки при покупке квартиры через аккредитив
- Скачать образец расписки при покупке квартиры через аккредитив
Должны быть также указаны паспортные данные, сумма счета, номер платежного поручения по переводу денежных средств с указанием номера аккредитива. Стороны получают каждый свой экземпляр оригинала расписки по сделке покупки или продажи недвижимости. В дальнейшем этот документ может пригодиться при оформлении налогового вычета.
Составление договора купли-продажи
Договор составляется нотариусом, если сделка оформляется в нотариальной конторе (более детально о нотариальном сопровождении сделки купли-продажи квартиры можно узнать здесь), юристом, риэлтором, если с ними были оформлены соглашения на этот счет либо самостоятельно (покупателем и продавцом). Информация о варианте расчетов обязательно указывается в самом договоре купли-продажи, вплоть до конкретно указанных сроков. Указываются и условия закрытия аккредитива, а также документы, которые принимаются для получения денег с аккредитивного счета.
В договоре купли-продажи обязательно нужно указать:
- вид аккредитива (безотзывный);
- срок открытия аккредитива (например, не позднее 15 дней);
- наименование банка-эмитента;
- наименование исполняющего банка;
- данные получателя средств по аккредитиву я;
- сумм аккредитива (стоимость квартиры);
- условие оплаты (например, без акцепта);
- дата закрытия аккредитивных обязательств.
По сути в договоре вкратце описана вся схема взаиморасчетов с использованием аккредитива, а также варианты поведения сторон в том случае, если договор будет расторгнут досрочно.
Например, пишется. что покупатель оплачивает безотзывным документарным покрытым аккредитивом, открытым по поручению покупателя в банке в пользу продавца в срок до 10 дней.
В договоре делается отметка и о том, кто несет расходы на организацию подобной схемы оплаты (обычно это покупатель).
Какие разделы должны быть в ДКП?
В договоре представлены разделы, в которых описывается, что именно покупается, кем, за какую сумму и каким путем будут передаваться деньги. В типовых договорах обычно указывается, что формой расчетов при покупке и продаже является покрытый безотзывный аккредитив, открываемый покупателем в пользу продавца в срок не позднее 10-15 дней. В договоре должны быть разделы:
- стороны (здесь указываются данные покупателя и продавца);
- предмет договора (описывается покупаемая квартира);
- цена договора (четко указывается сумма и порядок взаиморасчетов);
- права и обязанности сторон;
- реквизиты сторон (паспортные данные, номера счетов).
В договоре указывается и список документов, которые требуются для исполнения аккредитива. Например, оригинал договора купли-продажи квартиры, зарегистрированный Управлением Федеральной службы государственной регистрации, кадастра и картографии по Москве.
Подписывает договор купли-продажи покупатель и продавец либо их законные представители. При желании купчая может быть заверена у нотариуса. В этом случае расходы на нотариальное оформление обычно ложатся на плечи покупателя.
- Скачать бланк договора купли-продажи квартиры через аккредитив
- Скачать образец договора купли-продажи квартиры через аккредитив
Схема расчетов при покупке и реализации
При использовании расписки схема расчетов между покупателем и продавцом такая же, как и без нее. Просто в самом конце стороны должны будут еще раз встретиться, чтобы оформить расписку.
Для открытия аккредитива требуется:
- Выбрать банк, ориентируясь на размер тарифов и комфорт обслуживания.
- Написать заявление на открытие счета (возможно в присутствии продавца).
- Перевести деньги.
- Оформить сделку купли-продажи и зарегистрировать договор в Росреестре.
- Исполнить аккредитив (получить денежные средства) и оформить расписку о том, что стороны не имеют претензий друг к другу.
Расписка очень важна, поскольку она также как и акт приема-передачи подтверждает, что обязательство было выполнено. Заменой расписки может стать обычное платежное поручение о выполнении аккредитива, которое можно получить в банке.
Расписка должна содержать ряд обязательных пунктов: подробные данные продавца и покупателя, оплаченная сумма, точное указание предмета сделки (покупка объект недвижимости), дата, место составления и подпись продавца.
Расписку можно составить в присутствии двух свидетелей, которые также ставят в ней свои подписи.
Особенности налогообложения и возврата налога
Покупатель квартиры вправе претендовать на налоговый вычет. Если оформлялась ипотека, то дополнительно можно уменьшить расходы за счет возврата части налога, уплаченного в прошлом году. Для получения денег нужно заполнить налоговую декларацию, а также предоставить в налоговую справку с места работы, копии правоустанавливающих документов на квартиру или дома, копию кредитного договора, справку из банка о выплате процентов.
Потребуются и документы, подтверждающие факт оплаты недвижимости. Если использовался аккредитив, но нужно будет сделать копию платежного поручения о перечислении денежных средств с указанием назначения платежа (оплата за недвижимое имущество). На платежке обязательно должен быть указан номер и вид аккредитива, печать банка, дата, подпись ответственного лица.
Больше нюансов о налогообложении купли-продажи квартиры можно узнать тут.
Аккредитив помогает снизить риски при расчетах на рынке недвижимости. Банк перечисляет стоимость квартиры только после исполнения определенных условий – передачи в собственность недвижимости и регистрации прав нового собственника в Росреестре. Недостатком схемы являются сопутствующие расходы, которые в некоторых банках могут достигать 2-5 тыс. рублей.
Источник: urexpert.online
Расчет за недвижимость через аккредитив
При проведении сделок купли-продажи недвижимого имущества среди обширного круга вопросов, которые решают ее участники, одним из важных выступает способ произведения оплаты. С этой целью, даже при покупке жилья по ипотеке, можно использовать различные варианты, классическим из которых является выплата договорной цены наличными средствами. Но при этом более безопасным методом, как для продавца, так и для покупателя, можно назвать безналичный платеж через аккредитив. В чем же преимущества такого расчета, есть ли у него недостатки и как порядок его проведения?

Что такое аккредитив?
Аккредитив выступает разновидностью финансовых расчетов, осуществляемых между участниками той или иной сделки безналичным путем.
Фактически владелец аккредитивного счета предоставляет банку полномочия по перечислению конкретной суммы средств на счет другого лица при условии:
- выполнения им договорных обязательств в полном объеме;
- предоставления этому документального подтверждения.
Эта разновидность банковского счета выступает гарантией обеспечения защиты любой сделки и соответствия ее закону. Благодаря этому аккредитив применяют в таких операциях, как:
- договоры в отношении с недвижимостью;
- покупка вторичного автомобиля;
- договоры на оказание дорогостоящих услуг, например, медицинского или образовательного характера;
- и многих других.
Расчет через аккредитив в сделке по продажи недвижимости обеспечивает покупателю гарантию того, что со стороны продавца не последует обмана, и вся документация будет оформлена в соответствии с законом.
Основной особенностью такой формы расчетных отношений выступает то, что кредитное учреждение работает не с объектами имущества, а с документами на них. В случае купли-продажи жилплощади, условия проведения перечислений диктует покупатель, а затем они предъявляются в банк продавца совместно с заявлением об открытии аккредитива.
Преимущества и недостатки
Как форма расчета при сделках купли-продажи недвижимости аккредитив обладает целым рядом существенных преимуществ:
- гарантирует исполнение условий и требований договорных отношений, при которых продавец получает полную сумму, а покупатель уверен в законности проведенной операции;
- освобождает покупателя от необходимости частичной оплаты и внесения задатков или авансов;
- если операция продажи по каким-либо причинам не окончена, средства возвращаются покупателю;
- благодаря посредничеству кредитного учреждения максимально снижен риск обмана между участниками сделки.
При большом списке преимуществ аккредитива, необходимо учитывать и ряд неудобств такой форм расчетов:
- является сложной и длительной, так как приходится дожидаться пересылки документов между банковскими учреждениями покупателя и продавца;
- средства выдаются второй стороне сделки только при полном выполнении условий договора (предоставлении всех документов), поэтому малейшие непредвиденные обстоятельства могут ее сорвать;
- за ведение аккредитивных операций предусмотрено комиссионное вознаграждение, иногда довольно немаленькое.
Порядок осуществления расчетов по аккредитиву

Порядок осуществления расчетов за недвижимость по аккредитиву заключается в прохождении определенной последовательности действий:
- Стороны заключают договорные отношения о покупке конкретного объекта недвижимости.
- Покупатель обращается в один из банков за оформлением аккредитивного счета.
- Участники сделки проходят регистрацию переходящих по ней прав в органах кадастра.
- По итогам регистрации продавец предоставляет в банк, обусловленный заранее пакет документов.
- После этого кредитное учреждение перечисляет средства продавцу.
Обращение в банк
При обращении покупателя в банк им заполняется заявление о намерении применить аккредитивный счет для финансовых расчетов по сделке купли-продажи. Кроме даты и регистрационного номера, заявление также должно отражать следующий ряд сведений об аккредитиве:
- сумму;
- реквизиты вносителя средств, их получателя, а также кредитных учреждений, участвующих в расчетах;
- вид счета;
- время действия;
- вариант исполнения;
- список предъявляемых продавцу условий (наименований документов), а также требования и сроки их исполнения;
- необходимость и способы подтверждения исполнения обязательств;
- способ внесения комиссии.
При необходимости в заявлении могут быть отражены и иные дополнительные данные.
Помимо сторон договора купли-продажи, аккредитивные отношения также представлены двумя кредитными учреждениями:
- Банком-эмитентом, предоставляющим аккредитив покупателю.
- Исполняющим банком, проводящим проверку регистрационной документации на соответствие требований покупателя, и переправляющим средства на счет продавца.
Участники операции купли-продажи вправе сами выбирать будут ли финансовые расчеты осуществляться через одно и то же или разные кредитные учреждения.
Если же аккредитив и счет продавца будут открыты в одном банке, то он одновременно будет выступать эмитентом и исполнителем.
Составление аккредитива
На основании заполненного продавцом заявления банк-эмитент составляет аккредитив по утвержденной им форме.
На этом же этапе клиент и кредитное учреждение определяются с видом открываемого аккредитивного счета, который может быть:

- Покрытым или депонированным, когда банк, в котором составлен аккредитив, самостоятельно переправляет средства продавцу.
- Непокрытым или гарантированным, когда банк-эмитент оставляет средства на аккредитиве, а после исполнения его требований право списать нужную сумму возлагается на исполняющее учреждение.
- Отзывным, когда банк покупателя может отозвать средства из исполняющего учреждения без ведома владельца аккредитива.
- Безотзывным, когда банк не сможет отозвать средства без инициативы со стороны их получателя.
На практике, чаще всего, в расчетах по операциям с недвижимостью применяется безотзывной покрытый счет, который обеспечивает интересы всех сторон аккредитива.
При составлении аккредитива особое внимание необходимо уделить двум важным нюансам:
- Списку предъявляемых документов. Важно знать, что исполняющее учреждение не несет ответственности за законность документации. Поэтому важно заранее тщательно предусмотреть наименование предъявляемых продавцом свидетельств и бланков, которые будут конкретно определять подлинность операции.
- Времени действия аккредитива. Важно учесть, что процедура продажи квартиры может затянуться, поэтому рекомендуется заранее оговорить срок аккредитивного договора и возможные условия его продления.
Оплата
При аккредитивных отношениях оплата осуществляется в следующем порядке:
- После поступления оговоренного покупателем списка документов исполняющий банк в течение пяти рабочих дней проверяет их на соответствие условиям аккредитивного договора.
- После проверки документации и выявления ее полного соответствия договорным требованиям не позднее трех рабочих дней с момента вынесения соответствующего решения средства перечисляются на счет продавца.
- С момента исполнения условий аккредитива, временный счет закрывается.
Каким способом осуществлять финансовые расчеты при осуществлении сделки купли-продажи недвижимости вправе решать только сами ее участники. Но, при заключении договора стоит все же обратить внимание на оплату через аккредитив. Эта форма имеет множество преимуществ, особенно перед наличным расчетом, так как она гарантирует обеим сторонам сделки полное исполнение ее обязательств и защищает их от столкновения с мошенничеством.
Источник: lawestate.ru
Что такое аккредитив в банке при покупке квартиры — разбираемся основательно
Банковский аккредитив при покупке недвижимости – это гарантия того, что гражданин, выступающий в роли покупателя недвижимого имущества, не станет жертвой обмана и не потеряет деньги, выделенные на приобретение квартиры.

Блок: 1/12 | Кол-во символов: 219
Источник: https://OPlatezhah.ru/terminologiya/akkreditiv-pri-pokupke-nedvizhimosti
Что такое аккредитив при сделке с недвижимостью

С момента подписания купчей на недвижимость и до полного перехода прав новому собственнику проходит некоторое время, в течение которого могут произойти непредвиденные сложности. Аккредитив в банке работает как альтернатива банковской ячейки, с той разницей, что ячейка сохраняет наличные, переданные от покупателя к продавцу, а аккредитив физического лица – безналичное перечисление.
Когда нет возможности осуществлять расчеты наличными, либо стороны настаивают на передаче купюр, банковский аккредитив сохраняет средства покупателя вне доступа продавца до тех пор, пока сделка полностью не завершится.
В процессе использования услуги открывается особый аккредитивный счет (инициатива исходит от покупателя). По предоставленным реквизитам будущий собственник зачисляет средства в размере стоимости квартиры за вычетом выплаченного ранее аванса или задатка. По истечении времени деньги поступают насчет прежнего собственника. Основанием для передачи суммы является документ, подтверждающий окончание сделки.
Использование аккредитива возможно только по взаимной договоренности, достигнутой между сторонами. В дальнейшем, указание на то, что сделка обеспечена аккредитивом, упоминается в договоре (в самом названии документа).
В силу активного замещения наличных расчетов оплатой через безнал, аккредитив имеет хорошие перспективы и востребован на рынке недвижимости. Фактически, схема работы предполагает применение виртуальной банковской ячейки и доступ к депозитарию.
Средства замораживаются на аккредитивном счету в течение всего периода проведения сделки и перерегистрации недвижимого имущества. Обмануть банк, предоставивший услуги по аккредитиву, практически невозможно, а бывший собственник гарантированно получает всю сумму, указанную в договоре, при условии надлежащего исполнения своих обязанностей. Причиной срыва не всегда является намеренный обман, более часто проблемы возникают из-за:
- неполного перечня бумаг;
- их ненадлежащего оформления;
- установление юридических препятствий отчуждения собственности (если жилье было приобретено в ипотеку и имеются непогашенные обязательства).
Блок: 2/4 | Кол-во символов: 2150
Источник: https://zakon-dostupno.ru/nedvizhimost/kuplya-prodazha/akkreditiv-pri-pokupke-nedvizhimosti/
Что такое аккредитив в банке при покупке квартиры
Аккредитив представляет собой способ безналичного расчета, при котором Продавец и Покупатель прибегают к помощи и посредничеству третьей стороны – банка. Схема расчета через аккредитив выглядит следующим образом:
- Стороны (Продавец и Покупатель) заключают договор купли-продажи квартиры.
- Покупатель отправляется в банк и открывает здесь специальный аккредитивный счет. Сюда он перечисляет со своего основного банковского счета денежную сумму, равную стоимости квартиры.
- Покупатель посещает Росреестр, где происходит перерегистрация права собственности на объект недвижимости.
- Продавец предоставляет в банк договор купли-продажи с отметкой о регистрации в Росреестре. Это свидетельствует о том, что сделка состоялась, и обе стороны выполнили свои обязательства.
- Банк осуществляет проверку договора и сопроводительной документации. Если все было сделано верно, деньги переводятся на счет Продавца.
Если говорить простыми словами, то аккредитив как бы выступает промежуточным звеном между Покупателем и Продавцом. Основная цель такого расчета – это финансовая защита обеих сторон сделки и предоставление им определенных гарантий. Деньги кладутся на счет независимого посредника в лице банка, чтобы во время проведения купли-продажи с ними не произошло непредвиденных, неприятных и нежелательных эксцессов.
Банк также контролирует и курирует действия Продавца и Покупателя, чтобы сделка проводилась по установленным договоренностям. В данном случае обман или мошенничество оказываются практически невозможными, т.к. ни одна из сторон не имеет прямого доступа к деньгам.
Блок: 2/9 | Кол-во символов: 1606
Источник: https://ros-nasledstvo.ru/raschet-cherez-akkreditiv-pri-pokupke-kvartiry/
Типы аккредитива
Есть несколько видов аккредитива, различающихся в зависимости от налагаемых обязательств:
- : подразумевает, что условия договора могут быть изменены, а само соглашение можно аннулировать (даже не извещая продавца).
- Безотзывный: договор, условия которого нельзя изменить без обоюдного согласия сторон.
- Переводной: когда перевод средств осуществляется по указанию продавца.
- Резервный аккредитив, который позволяет продавцу получить средства, даже если покупатель не выполнил свои обязательства.
- Аккредитив с внесением авансовой суммы на счет продавца без проверки документов.
Блок: 3/8 | Кол-во символов: 590
Источник: https://Oformovich.ru/kvartira/akkreditiv-pri-pokupke-kvartiry.html
Разновидности и особенности аккредитивов

Банки предлагают обычные и ипотечные аккредитивы нескольких видов. Особенности каждого базируются на алгоритме осуществления сделки. Некоторые виды защищают определённую сторону процесса, цель других – защитить всех, кто принимает участие в процедуре.
Задача тех, кто продаёт и покупает недвижимость, ещё до открытия аккредитива определиться, какой его вид будет наиболее приемлемым. Банки предлагают такие варианты:
- Отзывной. Цель – защита покупателя. Он вправе в любой момент в процессе совершения сделки сделать отзыв денежных средств. Деньги не могут быть отозваны только в том случае, если покупающая сторона получила права на недвижимость. Продающая сторона в материальном плане ничего не теряет. Редко кто из продавцов соглашается на такой аккредитив, так как при такой оплате аккредитивом велики риски напрасно потерять много времени.
- Безотзывной. Суть такого аккредитивного счета в том, что продавец может забрать полагающуюся ему сумму только после фактического завершения сделки с недвижимостью. Также основанием для снятия суммы может послужить письмо покупателя.
- Безакцептный. Выдача суммы продающей стороне осуществляется без необходимости присутствия покупателя. Основанием для передачи суммы является документальное доказательство успешного завершения сделки.
- Покрытый. Применяется схема, при которой сумма переводится банком, в котором был открыт аккредитивный счёт, в другой банк, где деньги лежат до тех пор, пока сделка не будет завершена. Такой вариант часто используют юридические лица.
- Непокрытый счёт. Суммы не перечисляются в иные финансовые учреждения, а аккумулируются на корреспондентском счету финучреждения-отправителя. У организации, выступающей в роли продающей стороны, есть право после завершения продажи снять со счёта полагающуюся сумму. Это аналог безакцептного аккредитива, рассчитанный на юридических лиц.
Важно: Наиболее популярная схема – безотзывной счёт. Он защищает интересы всех сторон-участниц процесса купли-продажи недвижимости.
Блок: 3/12 | Кол-во символов: 2011
Источник: https://OPlatezhah.ru/terminologiya/akkreditiv-pri-pokupke-nedvizhimosti
На какой срок оформляется аккредитив?
Нужно понимать, что период действия аккредитива — вопрос исключительно договоренностей между участниками сделки. Он может быть любым, хотя банки нередко вводят ограничения — например, счет может быть открыт на срок не больше двух кварталов (шесть месяцев). Кроме того, в отличие от банковской ячейки, стоимость аккредитива не зависит от срока его действия: плата взимается за сумму хранения, а не длительности действия счета. Единственное, что нужно учитывать — тарифы рассчитываются за квартал пользования, т.е. 3 месяца действия счета.
Срок действия счета заранее согласуется сторонами и отражается в первичном или окончательном договоре купли-продажи. Если выясняется, что установленного договором срока не хватает для проведения сделки, его можно изменить — но за это придется платить. В среднем банки берут за изменение сроков действия 0,2% от суммы, хранящейся на аккредитивном счете.
Учитывая, что на аккредитиве чаще всего лежат суммы от 1 млн. рублей, 0,2% могут стать существенной платой. Поэтому мы рекомендуем тщательно просчитать срок хранения — например, еще до подписания договора следует учесть возможные форс-мажоры, т.к. из-за полного игнорирования их возможности люди и попадают в неловкие ситуации.
Подытоживая, чаще всего срок действия составляет 3 месяца, т.е. ровно один квартал. При желании этот срок может меняться.
Блок: 4/10 | Кол-во символов: 1374
Источник: https://vKreditBe.ru/chto-takoe-akkreditiv-v-banke-pri-pokupke-kvartiry/
Особенности совершения сделки
Аккредитив подразумевает открытие банковского счета, куда покупатель вносит денежную сумму, равную стоимости приобретаемой им квартиры. Этому предшествует:
- составление и подписание договора купли-продажи, предусматривающего расчет через аккредитивный счет;
- подача покупателем заявления в банк, где он просит открыть ему аккредитивный счет.
В договоре купли-продажи при такой форме передачи денег указывают:
- какой банк открывает аккредитив покупателю жилья (банк-эмитент);
- какой банк выдаст продавцу деньги (банк-исполнитель);
- кто является получателем «забронированной» денежной суммы;
- какие документы обязан предоставить банку продавец, в какой срок;
- кто из сторон несет расходы по открытию аккредитивного счета (обычно покупатель это делает за собственные средства, хотя стороны могут договориться как угодно);
- в какой срок покупатель должен открыть аккредитив и внести на него деньги;
- его ответственность за нарушение срока (в договоре указывается размер неустойки за каждый день просрочки).
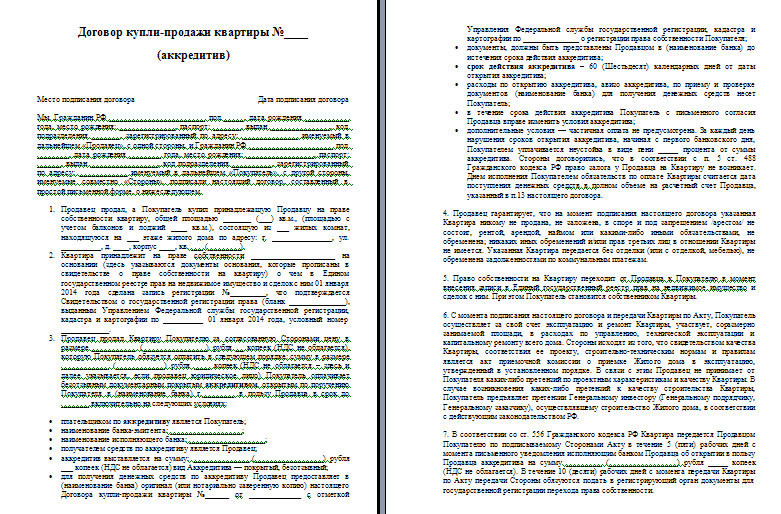
Рис. 2. Образец договора купли-продажи квартиры через аккредитив
Внимание! Покупатель и продавец недвижимости предварительно решают, будут ли они работать с одним банком или с разными кредитными учреждениями. Если у продавца счет открыт в той же финансовой организации, где оформлен аккредитив, то этот банк будет исполнителем и эмитентом одновременно.
После того как аккредитивный счет открыт, а деньги положены, банк-эмитент обязан проинформировать об этом продавца. С момента внесения покупателем денег его обязательства по договору купли-продажи считается исполненными. Чтобы получить эту сумму, продавцу нужно исполнить свою часть соглашения (передать квартиру в собственность плательщика). Его действия ограничиваются во времени – в заявлении покупателя на открытие аккредитива и в договоре купли-продажи указывается, в какой срок он должен это сделать.
Исполнив обязательство, получатель зарезервированных денег предъявляет банку-исполнителю договор купли-продажи, зарегистрированный в Росреестре. Возможно, стороны договорятся, что ему нужно представить и иные бумаги. Исполняющая кредитная организация проверяет их несколько дней. Когда она убедится, что все в порядке, деньги с корреспондентского счета банка отправляются на собственный счет продавца.
Расчеты с использованием аккредитива производятся только в безналичной форме. Банковская организация отвечает за соблюдение условий, обозначенных в договоре купли-продажи. Также она несет ответственность за то, чтобы покупателем были предоставлены нужные документы и в полном комплекте.
О том, как провести сделку с использованием аккредитива, расскажет видеоконсультация эксперта:
Сохраните и поделитесь информацией в соцсетях:
Блок: 6/6 | Кол-во символов: 2720
Источник: https://yakapitalist.ru/imushhestvo/akkreditiv-pri-pokupke-kvartiry/
Комиссии банка по аккредитиву
Условия открытия аккредитива и стоимость такой услуги можно посмотреть на официальном сайте выбранной кредитной организации. В Сбербанке это будет стоить 2 тыс. рублей, в Альфа банке минимальная комиссия составит 1650 руб. В Райффайзенбанке плата за услугу варьируется в диапазоне от 0 (при сумме более 1 млн. руб.) до 3500 руб. (для аккредитивов на сумму менее 1 млн. руб., открытых в московских подразделениях).
Стороны сделки самостоятельно решают, кто будет оплачивать комиссию, и указывают это в договоре купли-продажи.
Блок: 4/7 | Кол-во символов: 552
Источник: https://investprofit.info/akkreditiv/
Аккредитив или эскроу-счет?
Аккредитив очень похож на эскроу-счет, который также очень часто применяется при сделках с недвижимостью. С июля 2019 года согласно поправкам к федеральному закону 214-ФЗ «Об участии в долевом строительстве», приобретать квартиры в строящихся домах можно только посредством эскроу-счетов. Иначе говоря, застройщик теперь получит не деньги инвестора, а банковский кредит на строительство. Плата застройщика по кредиту ведет к удорожанию недвижимости, что заметно снижает выгоду при приобретении жилья на раннем этапе.
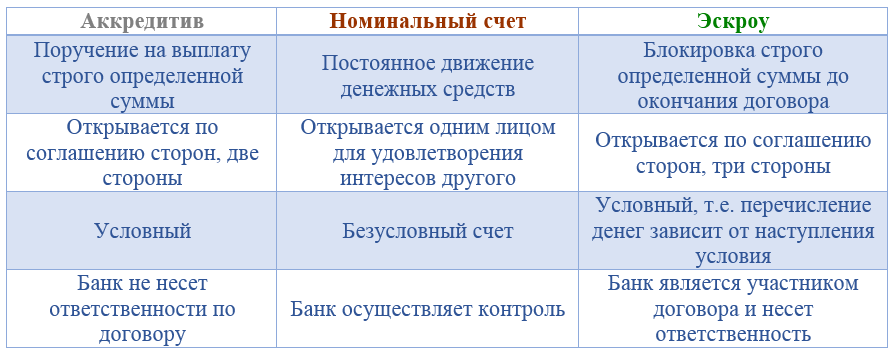
Основное отличие аккредитива от эскроу состоит в ответственности банка по договору — аккредитив это двусторонний договор, где банк не является третьей стороной. Таким образом, хотя банк выступает участником и гарантом проведения сделки, ответственность его ограничена. Кроме того, аккредитив может быть отзывным. Он требует расширенный пакет документов — закон в случае аккредитива подходит к документам более формально и строго. Ну и наконец, аккредитив позволяет задействовать два банка, что может быть удобно при расчете с иностранными партнерами.
Блок: 5/7 | Кол-во символов: 1093
Источник: https://investprofit.info/akkreditiv/
Договор аккредитива
Стороны вправе сами определить в условиях договора аккредитива, какие документы будет рассматривать банк в дальнейшем, когда потребуется одобрить перевод денежных средств. Однако в этом договоре обязательно должны присутствовать:
- Дата и номер.
- Сведения об объекте недвижимости, который становится предметом сделки – адрес, параметры и характеристики помещения и прочая информация.
- Паспортные и контактные данные продавца и покупателя (либо уставная документация, если в договоре задействованы юридические лица).
- Точная сумма, которая будет списана за покупку квартиры (прописью и цифрами).
- Вид аккредитива и назначение платежа.
- Необходимость в подтверждении перевода.
- Точный список документов, которые должен будет рассматривать банк, а также требования, предъявляемые к ним.
- Данные получателя – реквизиты его счета, куда будут переведены средства.
- Порядок исполнения договора и срок его действия.
- Дату, когда в банк должна быть подана правоустанавливающая документация.
- Сумма оплаты за услуги банка (включая порядок расчетов между организацией и клиентом). Указывается и лицо, которое оплачивает открытие и закрытие счета аккредитования.

В дальнейшем банку обязательно понадобится получить соответствующие свидетельства:
- Выписку из ЕГРН о том, что продавец передал квартиру, и покупатель теперь действительно является полноправным собственником недвижимости.
- Справка из гос органов, подтверждающая, что покупатель действительно запросил процедуру регистрации своих прав на объект.
Обеим сторонам гораздо проще заключить договор аккредитива и открыть личные счета в одном банке. Тогда схема перевода средств и контроля сделки становится гораздо проще и быстрее.
В случае необходимости продление срока аккредитива, отказ или внесение изменений в условия соглашения возможно только при наличии обоюдного согласия сторон. За продление договора чаще всего взимается дополнительная плата.
Блок: 5/8 | Кол-во символов: 1905
Источник: https://Oformovich.ru/kvartira/akkreditiv-pri-pokupke-kvartiry.html
Нюансы договора на открытие аккредитивного счета
Условия заключения договора, его основные разделы и прочее, как правило, унифицированы. Отдельного внимания заслуживают только следующие данные:
- Внимательно проверьте реквизиты получателя и отправителя. Все ФИО, номера счетов, адрес объекта купли-продажи и прочее должно быть написано без ошибок. Если заметите опечатку, требуйте ее исправить;
- Тщательно изучите раздел «Порядок расчетов». Там должны быть ясные формулировки без двоякого прочтения (разночтения). Должен присутствовать регламент сроков действия аккредитива, конкретной суммы и валюты операции, требуемый пакет документов для завершения сделки и т.д.;
- Обязательно исследуйте пункт «Оплата услуг». Обратите внимание, на кого ляжет ответственность в финансовом плане за открытие и закрытие счета (кто будет платить банку);
- Наконец, внимательно прочтите весь раздел «Ответственность сторон». В разных договорах ответственность сторон по-разному регламентируется, и понимается этот термин тоже не всегда одинаково. Вас этот раздел должен полностью удовлетворить, иначе в будущем возможны ущемления ваших прав.
Изучить образец договора аккредитива (на примере Сбербанка) вы можете посмотреть и скачать здесь.
Преимущества такой формы расчетов
- Главный плюс аккредитива — участники сделки полностью защищены от возможного мошенничества или неисполнения обязательств;
- Дополнительная юридическая помощь и поддержка от банка. Так, при возникновении каких-либо вопросов, представитель банка сразу обратит на них внимание;
- Обеспечивается равная безопасность для всех сторон — продавца, покупателя и банка.
Возможные риски такой схемы расчетов
Покупка жилья при помощи аккредитива тоже несет в себе некоторые опасности, хотя и в меньшей степени, чем если бы клиенты обращались к банковской ячейке.
- Передача денежных средств через аккредитивный счет — длительная процедура, осложненная масштабной проверкой всех предоставленных бумаг. Поэтому клиенты могут потерять много времени и денег;
- Недостаточно гибкие условия. За изменение сроков в договоре полагается увеличенная стоимость обслуживания. Безотзывный аккредитив к тому же не предполагает досрочное снятие средств;
- Большая стоимость услуги;
- Участие банка в сделке выражается, в частности, в полной информированности налоговых органов о статусе вашей сделки, ее сумме и участниках. Поэтому возможны дополнительные проблемы с ФНС.
Блок: 6/10 | Кол-во символов: 2367
Источник: https://vKreditBe.ru/chto-takoe-akkreditiv-v-banke-pri-pokupke-kvartiry/
5. Где можно открыть аккредитив на выгодных условиях — обзор ТОП-3 надёжных банков
Аккредитивные расчёты предлагают большинство российских кредитных организаций. Однако условия у всех разные.