

Продуктовая аналитика — это очень важный процесс, который помогает компаниям понимать, как пользователи взаимодействуют с их продуктом или услугой. Этот процесс включает в себя сбор и анализ большого количества данных, которые помогают понять, как пользователи используют продукт, какие функции наиболее популярны, какие маркетинговые кампании наиболее эффективны и многое другое. Благодаря продуктовой аналитике компании могут получить ценные знания, которые помогают улучшить продукт, увеличить количество пользователей и увеличить доходы.
Цель продуктовой аналитики — получить понимание того, как улучшить продукт и увеличить его ценность для пользователей.
ABC-XYZ анализ — это мощный инструмент продуктовой аналитики, который помогает компаниям максимально эффективно управлять своим ассортиментом товаров. С помощью этого анализа вы можете получить полную картину того, какие товары входят в ваш ассортимент, какие из них являются наиболее значимыми для вашего бизнеса, и какие из них могут обеспечить вам наибольшую прибыль в будущем.
ABC, ABC/XYZ — анализ продаж в 1С:УНФ
Суть методики
Суть методики ABC-XYZ анализа основывается на применении двух разных методов.
ABC-анализ
ABC-анализ – это метод классификации, основанный на принципе Парето, который гласит, что большинство (около 80%) результатов в большинстве ситуаций является результатом небольшого числа причин (около 20%). В контексте управления инвентаризацией, это означает, что небольшое количество товаров часто приносит большую часть дохода.
- Класс A: Это наиболее важные товары, которые приносят наибольшую часть дохода. Обычно это составляет около 20% всех товаров. Их управление должно быть строгим и аккуратным, поскольку они имеют огромное влияние на финансовые результаты.
- Класс B: Это товары средней важности, которые приносят умеренную часть дохода. Это обычно около 30% всех товаров.
- Класс C: Это товары с наименьшей важностью, которые приносят наименьшую часть дохода. Это обычно около 50% всех товаров. Управление этими товарами может быть менее строгим.
Вычисление классов в ABC-анализе обычно происходит следующим образом:
- Рассчитывается общий объем продаж или доход для каждого товара.
- Товары сортируются по убыванию объема продаж или дохода.
- Для каждого товара рассчитывается его доля в общем объеме продаж или дохода, а также накопительная доля от общего объема.
- Товары классифицируются в соответствии с их накопительной долей: товары с накопительной долей до 80% относятся к классу A, от 80% до 95% — к классу B, а остальные — к классу C.
XYZ-анализ
XYZ-анализ – это метод классификации, который оценивает стабильность спроса на товар. Это важно для планирования прогнозирования и управления запасами.
- Класс X: Это товары с очень стабильным и предсказуемым спросом. Их легко прогнозировать, и они редко вызывают проблемы со складскими запасами.
- Класс Y: Это товары со средней стабильностью спроса. Их прогнозирование может быть сложнее, и они могут вызвать периодические проблемы со складскими запасами.
- Класс Z: Это товары с очень нестабильным и непредсказуемым спросом. Их очень сложно прогнозировать, и они часто вызывают проблемы со складскими запасами.
Вычисление классов в XYZ-анализе может быть несколько сложнее, так как оно требует анализа временных рядов и вычисления коэффициента вариации (отношение стандартного отклонения к среднему значению) для спроса на каждый товар. В общих чертах процесс можно описать следующим образом:
ABC, XYZ и другие методики анализа
- Для каждого товара собираются исторические данные о спросе за определенный период времени.
- Рассчитывается среднее значение и стандартное отклонение спроса на каждый товар.
- Рассчитывается коэффициент вариации для каждого товара.
- Товары классифицируются в соответствии с их коэффициентом вариации: товары с низким коэффициентом вариации относятся к классу X, с умеренным — к классу Y, а с высоким — к классу Z.
Объединение ABC-XYZ анализа позволяет сформировать более комплексное
представление о товарном ассортименте, учитывая и значимость товаров, и стабильность спроса на них. Это позволяет более эффективно управлять запасами и оптимизировать стратегию продаж.
Использование Power BI для ABC-XYZ анализа
BI-системы как Power BI могут играть важную роль в применении продуктовой аналитики и ABC-XYZ анализа. Они обеспечивают инструменты и платформу для сбора, анализа и использования данных.
Power BI использует язык формул DAX (Data Analysis Expressions) для проведения сложных вычислений и манипуляций с данными. Когда дело доходит до ABC-XYZ анализа, DAX может использоваться для расчета общего объема продаж для каждого продукта, среднего объема продаж, стандартного отклонения продаж и других метрик, которые используются для классификации продуктов.
Для начла работы предположим, что у нас уже есть данные в разрезе каждого продукта, сгруппированные по общему объему продаж. Отсортируем продажи по их объему в порядке убывания.

Далее создадим столбец с нарастающей суммой по продажам с помощью DAX-выражения.
CumulativeSales = CALCULATE( SUM(‘Products'[Product Sales]), FILTER( ALLSELECTED(‘Products’), ‘Products'[Product Sales] >= EARLIER(‘Products'[Product Sales]) ) )
Функция SUM(‘Products'[Product Sales]) в этом выражении вычислит общую сумму продаж для каждого продукта, а функция FILTER(ALLSELECTED(‘Products’), ‘Products'[Product Sales] >= EARLIER(‘Products'[Product Sales])) создаст фильтр, который ограничит набор данных до тех продуктов, чьи продажи больше или равны продажам текущего продукта. Функция EARLIER используется для ссылки на значение продаж текущего продукта в контексте каждой строки, а функция CALCULATE изменяет контекст вычисления суммы продаж, чтобы она применялась только к продуктам, которые проходят через фильтр. Таким образом получим:

Далее вычислим общую сумму продаж всех товаров.
TotalSales = CALCULATE(SUM(‘Products'[Product Sales]), ALLSELECTED(‘Products’))
В контексте этого кода ALLSELECTED (‘Products’) используется для удаления фильтров, примененных к таблице «Products», и сохранения только контекста выбранных значений в рамках этой таблицы. Это позволяет вычислить общую сумму продаж для каждого продукта, не учитывая другие фильтры, которые могут быть применены к модели данных.
Отношение этих двух показателей даст нам накопительную долю от общего объема продаж.

Теперь мы можем классифицировать товары в соответствии с их накопительной долей: до 80% относятся к классу A, от 80% до 95% — к классу B, а остальные — к классу C.
Для обобщенного рассчета можем использовать предыдущие выражения в качестве переменной в DAX-выражении, а также добавть использование условного оператора.
ABC Classification = VAR CumulativeSales = CALCULATE( SUM(‘Products'[Product Sales]), FILTER( ALLSELECTED(‘Products’), ‘Products'[Product Sales] >= EARLIER(‘Products'[Product Sales]) ) ) VAR TotalSales = CALCULATE(SUM(‘Products'[Product Sales]), ALLSELECTED(‘Products’)) RETURN IF( CumulativeSales / TotalSales
При выполнении добавится новая колонка в таблицу Products для классификации продуктов по группам A, B и C

Для выполнения XYZ-анализа используется коэффициент вариации (CV), который вычисляется как стандартное отклонение продаж деленное на среднее значение продаж.
Сначала вам потребуется временной ряд продаж для каждого продукта. Исходный набор данных должен содержать информацию о количестве продаж каждого продукта за определенный период времени.
Предположим, что у вас есть таблица Sales, которая содержит дату продажи (OrderDate) и объем продаж (Order Quantity). В этом случае, для каждого продукта можно вычислить коэффициент вариации следующим образом.
Создадим новую таблицу, которая сгруппирует данные по продукту и дате, и подсчитает количество продаж в каждый день.
ProductSalesByDate = SUMMARIZE(‘Sales’, ‘Sales'[OrderDate], ‘Products'[Product Name], «DailySales», SUM(‘Sales'[Order Quantity]))
Столбцы [OrderDate] и [Product Name] будут использоваться для группировки, а данные в новой таблице будут агрегироваться в столбце с названием DailySales по показателю [Order Quantity].
АВС-анализ: как узнать, на чем
бизнес больше всего зарабатывает
По принципу Парето, 80% прибыли бизнесу приносят 20% товаров. В статье расскажем про метод, который поможет вам быстро и безошибочно выявить те самые 20%.
Возьмем магазин канцтоваров. Чтобы не усложнять, ограничим ассортимент 10 позициями. Получаем вот такую таблицу.
Ассортимент магазина канцтоваров для АВС-анализа

Дальше мы действуем в такой последовательности:
1. Сортируем товары и прибыль, которую они нам приносят, по убыванию. Вручную это делать не надо — умная электронная табличка сама справится.
2. Вычисляем долю каждого товара в общей прибыли бизнеса.

3. А теперь самое интересное — от товара к товару считаем их суммарную долю в прибыли нарастающим итогом. Доля маркеров, которые заняли первое место по приносимой прибыли, — 37%. На втором месте — авторучки с 28,41% прибыли. Вместе эти два товара приносят бизнесу 66,29% прибыли. И так далее.
Спросите — на фига, ведь и так известно, что 100% получится? А в том-то и дело, что нас интересуют промежуточные значения. Ведь мы хотим знать, какие именно товары формируют 80% прибыли и какова роль остальных. Ответ — в таблице, которая у нас получилась. Долю отдельных товаров мы видим в третьей колонке. Но сама по себе она еще ни о чем не говорит.
Мы же сортируем товары по группам по их совокупной доли прибыли. Вот эту совокупную долю умная табличка и считает в четвертой колонке «Суммарная доля».
4. Ну и последнее — сортируем товары по группам. Всё, что в сумме меньше или равно 80% — группа А. Это главные кормильцы бизнеса. Как только мы достигли порога в 80%, первый товар, суммарная доля в прибыли с участием которого превышает 80%, относится уже к группе В. В нашем примере это тетради в клетку. Они увеличивают суммарную долю в общей прибыли компании с 75,76% до 84,28%. Когда очередной товар увеличит общую долю в прибыли до 95% и более процентов, это уже первый товар из группы С. В нашем примере это альбомы для рисования — после них суммарная доля в прибыли увеличивается до 96,59%. Всё, что осталось — тоже группа С.

Как видите, 75,76% прибыли магазин делает на маркерах, авторучках и тетрадях в линейку. Тетради в клетку, общие тетради и блокноты приносят бизнесу 17,99% прибыли. Оставшиеся четыре позиции — 6,25%. От них можно или отказаться совсем, или закупать небольшими партиями, а возможно — и под заказ.
В классическом варианте АВС-анализа соотношение между группами А, В и С — 80/15/5. 20% прибыли, которые бизнес, согласно принципу Парето, получает от 80% товаров, в АВС-анализе дополнительно детализированы — 15/5.
У нас получилось иное соотношение — 75,76/17,99/6,25. Ничего страшного. Реалии бизнеса не всегда вписываются в классику. Главное — чтобы общая сумма была 100%. Это самопроверка.
Если общая сумма ≠ 100% — вкралась ошибка.
А + В + С = 100%.
В классическом варианте: А = 80%, В = 15%, С = 5%. А/B/C = 80/15/5.
В нашем примере: А = 75,76%, В = 17,99%, С = 6,25%.
75,76% + 17,99% + 6,25% = 100%.
Значит, всё правильно.
Результат АВС-анализа
После АВС-анализа ассортимента по выручке или прибыли мы увидим, на какие товары стоит сделать упор. Товарам, которые хорошо продаются и приносят основные деньги бизнесу, уделяем максимум внимания. Что делать с остальными, особенно аутсайдерами, приносящими минимум выручки/прибыли — повод крепко задуматься.
XYZ-анализ в бизнесе: как узнать, сколько товара должно быть на складе

Ассортимент бизнеса, будь то торговля или производство, может включать сотни или тысячи товарных позиций. Удержать все в голове нереально.
Собственник примерно знает, какой продукт пользуется популярностью, а какой — не очень. Но любое решение «на глаз» чревато ошибками. При дефиците ходового товара они оборачиваются недополученной выручкой, а при переборе неликвида — зарыванием денег в запасы.
Сортировать товар по критерию востребованности помогает XYZ-анализ. Освоить его поможет Лилия Боярова — финдиректор на аутсорсе из консалтбюро «Нескучные финансы», которое ведет более сотни клиентов в России, Украине, Казахстане, Беларуси и Чехии.
Как делать XYZ- анализ
Для этого понадобится умная электронная табличка — например, в сервисе Google Tabs или Excel. И статистика продаж за интересующий период.
Лилия: «Поскольку при XYZ-анализе мы сортируем товар по критерию вариации спроса на него от месяца к месяцу, нам нужны данные по объему продаж за несколько месяцев — минимум за 4. Если бизнес сезонный, то ограничиваемся периодом, который может быть и короче».
В крайней левой колонке пишем наименование товара, справа — статистику его продаж по месяцам.
Представим небольшое кафе, владелец которого решил провести XYZ-анализ спроса с мая по сентябрь по трем позициям ассортимента — мороженое, кофе и эклеры.

В первой свободной колонке справа рассчитываем показатель, который называется коэффициентом вариации количества продаж. Он демонстрирует, как с каждым месяцем меняется спрос на товар.
Чтобы рассчитать коэффициент вариации, нужны два показателя — стандартное отклонение и среднее значение.
Коэффициент вариации = Стандартное отклонение/Среднее значение
Считать стандартное отклонение и среднее значение вручную не нужно. Достаточно вбить их в формулу для нужной ячейки — и таблица справится сама.
Например, мы анализируем продажи мороженого с мая по сентябрь. Наименование товара находится в ячейке А2, данные продаж — в ячейках с B2 по F2, коэффициент вариации считаем в ячейке G2. Соответственно, нам нужен расчет для ячеек в диапазоне B2:F2.
Формула для ячейки G2 приобретает вид: « = СТАНДАРТОТКЛОНП(B2:F2)/ (B2/F2)».
И так по всем строчкам товаров со статистикой по месяцам. Когда таблица справилась с расчетом, сортируем товар по группам.

А теперь разберемся, что нам дают результаты XYZ-анализа.

Общее правило — чем выше коэффициент вариации спроса на продукт по месяцам, тем более безболезненно мы можем отказаться от товара. Соответственно, меньше смысла делать его запасы и выше риск заморозить в этот запас деньги.
А понять, стоит ли работать с продуктом, который не вошел в группу X, поможет ABC-анализ той же группы товаров.
XYZ- и ABC-анализ в торговле
В основе ABC-анализа лежит принцип Парето «80/20». С его помощью мы выделяем 20% товаров, на которых зарабатываем 80% прибыли. По этому критерию, как и при XYZ-анализе, определяем товары-лидеры — группу A, которые формируют порядка 80% прибыли или выручки, середнячки — B, на долю которых приходится 15%, и аутсайдеры — C, вносящие в прибыль бизнеса оставшиеся 5%.
Помесячный ABC-анализ нам не нужен — достаточно общих цифр за тот же период, по которому делался их XYZ-анализ.
По завершении сводим для наглядности в единую таблицу товары по результатам обоих анализов. У нас получается девять групп, но интерес представляют только четыре.
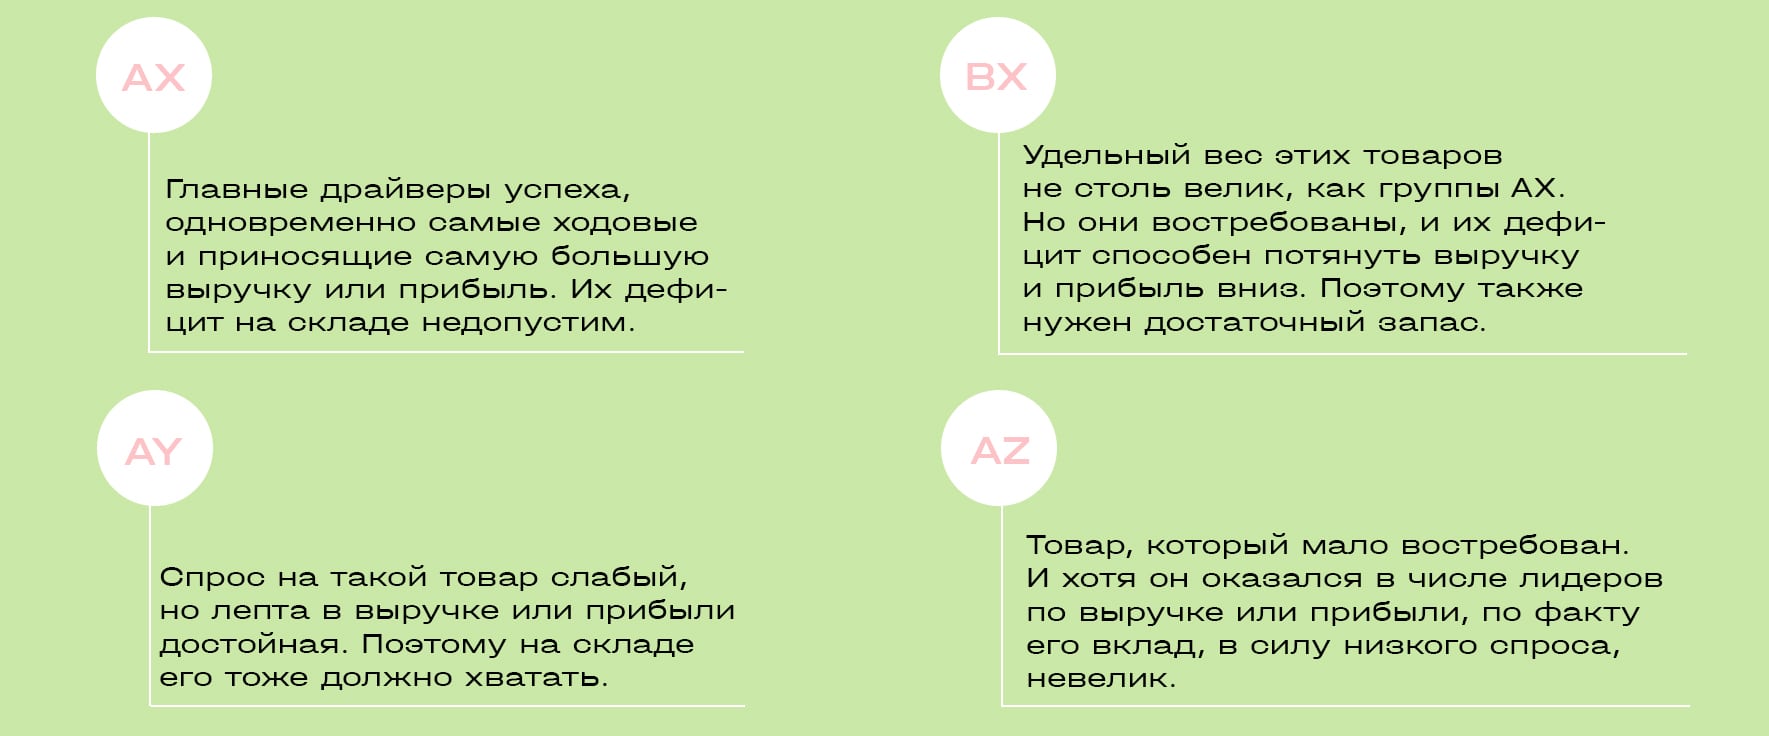
Пример товара группы AZ. Представим, что собственник поставлял торговое оборудование и думал, что делает основные деньги на нем, потому что товар был с высокой стоимостью и маржой. А когда владелец начал анализировать статистику продаж, выяснил — спрос на оборудование, дорогой товар длительного пользования, был эпизодическим.
А вот на упаковку и бытовую химию, которыми бизнес торговал параллельно, спрос оказался постоянным. Собственник продолжил работать и с оборудованием. Но теперь знает: основную прибыль он делает на другом товаре, а в случае сделки по дорогостоящей позиции — получает бонус.
Лилия: «Если собственник по каким-то причинам хочет продолжать работать с группой AZ, особенно по предзаказу, сильно этим бизнесу не навредит. Если откажется, тоже невелика потеря.
С остальными пятью группами еще проще — чем дальше от левого верхнего угла таблицы, в котором находится группа AX, и ближе к правому, где расположилась СZ, тем меньше пользы от таких товаров и тем безболезненнее бизнес отреагирует на их исключение из ассортимента».
ABC- и XYZ-анализ на производстве
Лилия: «На каждом предприятии свой производственный цикл — период от закупки сырья до выпуска готовой продукции. На старте нужно знать, сколько единиц оптимально произвести — и закупить для этого сырья или комплектующих, чтобы не заморозить деньги в запасы.
ABC-анализ проводим, как и в торговле, чтобы выяснить, какую лепту продукция вносит в выручку или прибыль. А вот XYZ-анализ — чтобы определить период оборачиваемости материалов, которые используем для ее производства. Соответственно, коэффициент вариации, стандартное отклонение и среднее значение считаем для периода оборачиваемости».
Период оборачиваемости запасов — это среднее количество дней за анализируемый период, которое запасы находятся на складе.
Результат ABC- и XYZ-анализа для плана производства наглядно представим в виде таблицы
Источник: l-a-b-a.com