
Ипотечное кредитование зачастую является единственным выходом получить собственное жильё для множества граждан нашей страны. В свою очередь банки предоставляют разнообразные виды предложений на различных условиях для большинства слоёв населения.
Кому могут дать ипотеку
Идеальный вариант потенциального заемщика для любого банка – это человек среднего возраста со стабильным доходом, хорошей кредитной историей, железным здоровьем и без наличия иждивенцев.
Условия получения, документы
Перечень основных условий и подтверждающих документов для получения ипотечного кредита в большинстве банков:
- Возрастные рамки. Чаще всего это возраст от 21 до 55 лет. Но некоторые банки делают исключения при наличии индивидуальных обстоятельств. Основной документ – это паспорт и его копии.
- Общий и непрерывный стаж. Стабильность важна для того, чтобы заслужить доверие банка. Подтверждающий документ – копия трудовой книжки.
- Размер дохода. Чем больше доход человека, тем больше вероятность, что он будет выплачивать ипотеку быстрее. Доход подтверждается справкой 2-НДФЛ, которая берётся в бухгалтерии на работе.
Банковский работник запросит гораздо больший список документов, в зависимости от жизненной ситуации заемщика, необходимых для положительного решения по ипотеке.
Если взять миллион в ипотеку, то сколько платить в месяц?
На какой период и какие суммы
По оценкам специалистов в России средний период, на который оформляют ипотеку примерно 5 – 10 лет.
Этот срок отличается от соответствующих сроков за рубежом. К примеру, в США люди спокойно берут ипотечный кредит на всю жизнь и даже передают её по наследству. Всё дело в процентных ставках. Там они составляют 1,5 – 2 процента, а у нас в среднем от 10,5 до 16 процентов годовых.
Сумма ипотечного кредита зависит, во-первых, от стоимости покупаемого жилья, и, во-вторых, от суммы первоначального взноса.
Цена недвижимости варьируется в зависимости от региона России и качества строительного объекта и может составлять суммы от сотен тысяч до нескольких миллионов рублей.
Виды платежей – что выгоднее
Существует два вида ипотечных платежей: дифференцированный и аннуитетный. Нельзя с определённой уверенностью сказать, какой из них выгоднее, в каждом случае есть свои плюсы и минусы. Необходимо учитывать возможности индивидуально у каждого заемщика.
Удобство аннуитетных способов погашения кредита в том, что каждый месяц нужно оплачивать одинаковую сумму денег. При этом первые годы погашения ипотеки большую часть суммы будут составлять проценты по основному долгу.
При дифференцированных взносах за кредит человек более крупные суммы выплачивает в первые месяцы ипотеки, а к концу срока они заметно уменьшаются. Дело в том, что при таком способе погашения кредита с каждым новым платежом проценты пересчитываются на оставшуюся часть основного долга, поэтому суммы идут на уменьшение.
Общая часть переплаты при дифференцированных платежах меньше, но не каждый сможет платить достаточно крупные суммы ежемесячно в первые годы ипотеки.
Большинство предпочитают брать ипотеку с одинаковой помесячной суммой и, если получается, стараются погасить часть долга досрочно.
Благо такая возможность сейчас есть в большинстве банков. Поэтому, какой вариант платежей выгодный, выбирать вам.
Сколько платить по ипотеке – расчет платежей
К основному договору по ипотечному кредитованию банк всегда прикладывает дополнительное приложение с графиком взносов на весь платежный период. Но прежде чем оформлять ипотечный займ, желательно самостоятельно просчитать суммы возможных ежемесячных платежей, чтобы удостоверится, что они не слишком высоки.
Каждый ежемесячный взнос по ипотеке состоит из двух частей:
- Тело ипотечного кредита – основного долга;
- Проценты за кредит.
Рассмотрим порядок действий для того, чтобы определить размер ежемесячного ипотечного взноса:
- В первую очередь нужно определить размер кредита. Это не только стоимость квартиры за минусом первоначального взноса плюс проценты. Есть ещё дополнительные расходы, которые включаются в полную стоимость кредита. Самый большой из них – это страхование жизни и здоровья заемщика. Таким образом, к первоначальному проценту по ипотеке обычно добавляется ещё порядка полутора-двух процентов.
- Далее нужно выбрать способ погашения платежа.
- Так как при дифференцированных взносах сумма основного долга каждый месяц одинакова, то для расчета его ежемесячной цифры нужно полную стоимость кредита разделить на общее количество месяцев ипотечного срока. Чтобы рассчитать процент, нужно определить оставшуюся часть основного долга, а затем умножить её на годовую процентную ставку поделённую на 12 месяцев.
- Способ расчета ежемесячного платежа при аннуитетных взносах следующий: (общая стоимость кредита*1/12 процентной ставки в сотых долях)/((1-(1+1/12 процентной ставки в сотых долях) в степени (1- срок ипотеки в месяцах)).
Не каждый человек сходу правильно разберётся в формулах для расчета ежемесячных платежей за ипотеку. Поэтому для общего удобства сейчас на сайтах почти каждого банка существуют кредитные калькуляторы. Именно к ним мы и рекомендуем обратиться. Они позволяют быстро посчитать необходимые цифры после занесения исходных данных по кредиту. Важно пользоваться инструментами для расчетов именно на официальном сайте банка, иначе возможна ошибка!
Ипотека на 1000000 — примеры расчетов
К сожалению, в наше время ипотека на миллион – звучит смешно для жителей столицы и многих крупных городов России. Такие цены на недвижимость существуют только в небольших городах в провинции. Однако для большинства жителей этих городов накопить такую сумму для покупки квартиры очень сложно, учитывая сегодняшний уровень заработных плат.
Поэтому давайте рассчитаем, ипотека на 1000000: сколько платить в месяц при разных исходных условиях.
Сколько платить в месяц
Ежемесячный платёж по ипотеке на миллион рублей будет составлять разную величину, которая в первую очередь будет зависеть от срока кредита и от годовой процентной ставки банка:
- При минимальной процентной ставке в 10,5 % на срок 3 года ежемесячная оплата составит 32503 руб., 5 лет – 21494 руб., 10 лет – 13494 руб.;
- При ставке, к примеру 12,5 % на срок 3 года каждый месяц нужно будет платить 33454 руб., 5 лет – 22496 руб., 10 лет – 14638 руб.;
- При ставке побольше, например 16 % на срок 3 года придётся уже платить 35158 руб., 5 лет – 24319 руб., 10 лет – 16752 руб.
Ипотека на 15 лет
Если взять миллион на покупку жилья на более длительный срок, цифры будут уже другие. Ежемесячный платёж при разных процентных ставках будет следующим, когда берется ипотека на 15 лет:
- При ставке 10,5 % платёж будет составлять 11054 руб.;
- При ставке 12,5 % ежемесячно нужно будет платить 12326 руб.;
- При ставке 16 % оплата каждый месяц составит 14688 руб.
Все примеры, которые мы рассматривали, предполагали аннуитетные платежи. Для дифференцированных взносов каждый месяц идёт новая сумма на уменьшение.
Примеры процентов в разных банках на 2018 год
Чтобы быть конкретнее в плане процентных ставок, давайте рассмотрим конкретные банки и их предложения в 2017 году:
- Сбербанк. Ипотека для молодых семей, вторичка и с использованием материнского капитала – от 9,6 %, специальная акция на новостройки – от 8,6 %, загородная недвижимость – от 9,5 %, ипотека для военных – 9,5 %, строительство жилого дома – от 10 %;
- Газпромбанк. Первичка и вторичка – от 9 %, но это для держателей зарплатных карт, для остальных – от 9,7 % и выше. Есть специальные программы. Военная ипотека – 9,5 %;
- Альфа-Банк. Квартиры на первичном и вторичном рынке – от 9,29 %, покупка дома – от 11,5 %.
Квартира в ипотеку за 10000 рублей в месяц – в каком случае это возможно
Квартира за 10 тысяч в месяц в ипотеку – это очень экономичный вариант. Чтобы банк одобрил такой ежемесячный платёж, сумма кредита должна быть небольшой, а срок ипотеки – наоборот, как можно больше.
Если в вашем городе возможно купить квартиру примерно за миллион, или оставшаяся часть стоимости жилья у вас уже есть, то вот такой может быть вариант ипотечного кредита:
- Сумма кредита – 1000000 руб.;
- Срок ипотеки – 20 лет;
- Ежемесячный платёж – 9000 руб. (при кредитовании в БинБанке).
Так что ипотека за такую сумму в месяц – это реально! Но только на небольшую сумму денег (относительно столицы и других крупных городов страны) и на длительный срок.
Про экстремально — экономные варианты приобретения жилья без всяких кредитов читаем здесь: как накопить на квартиру без ипотеки с зарплатой: 20000, 30000 или 50000 рублей, где взять деньги на жилье!
Источник: bazazakonov.ru
Расчёты по ипотеке в 1 миллион
Заемщики уверены, что наиболее оптимальные сроки для оформления ипотечного кредита — от 25 до 30 лет. При этом мало кто задумывается о том, что при оформлении жилищной ссуды на 20 лет, и при оформлении ее на 30 лет, ежемесячные платежи будут практически одинаковыми. Но есть один очень существенный нюанс — во втором случае переплата по ипотеке значительно возрастет. И сколько же нужно будет платить в месяц, если ипотека оформлена в 1 миллион? О необходимых ежемесячных платеж поговорим далее.
Если по ипотеке была применена аннуитетная форма погашения жилищного кредита, то платеж по задолженности будет состоять из процентов. Примерно от середины графика погашения ссуды оплата основного долга становится больше. Таким образом, чем выше срок обслуживания жилищного кредита, тем больше будет увеличиваться срок кредита, который называют «не уменьшаемым».
Как рассчитать
- Ипотечный кредит был оформлен на срок 10 лет — ежемесячный платеж составит 14 349 рублей;
- Ипотечный кредит был оформлен на срок 15 лет — ежемесячный платеж составит 12 001 тыс. рублей;
- Ипотечный кредит был оформлен на срок 30 лет — ежемесячный платеж составит 10 286 тыс. рублей.
Чтобы в точности рассчитать суммы ежемесячных платежей в соответствии с графиком погашения задолженности, рекомендуем воспользоваться виртуальным калькулятором. В настоящее время практически каждый финансовый сайт, либо официальный банковский портал, предлагает своим пользователям доступ к подобному сервису.
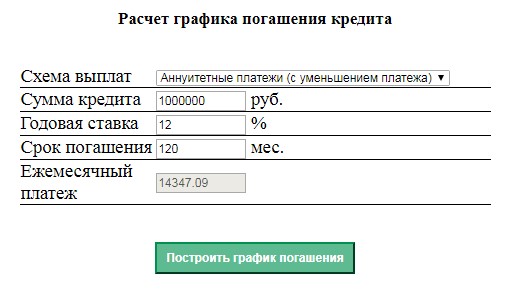
Онлайн-калькулятор с расширенными возможностями, который поможет построить график платежей по ипотечному кредиту, а также рассчитать суммы ежемесячных платежей при досрочном погашении жилищного займа.
Если заёмщик уже выбрал банк, в котором собирается оформлять ипотечный кредит, то можно просмотреть расчёты по ипотеке прямо на официальном сайте этой компании. Благодаря такому виртуальному калькулятору, рассчитаете всё за считанные минуты и узнаете каким будет ежемесячный платеж по ссуде на 1 млн. рублей, принимая при этом в расчет любой период кредитования.
При оформлении кредита на 10 лет переплата составит 721 650 рублей. Если оформить ипотеку на 15 лет, то придется переплатить 1 160 302 рублей. Самой большой будет переплата при наиболее длительном периоде ипотечного кредитования — за 30 лет вы переплатите 2 703 006 рублей. Сделайте соответствующие выводы, прежде чем оформлять жилищную ссуду.
Примите к сведению, что подсчеты с помощью виртуального калькулятора являются приблизительными. Узнать точные суммы платежей можно в банке, у кредитного специалиста. На окончательную сумму кредитования влияют разные параметры: комиссии, страховка, штрафы и пени.
Однако, предварительный подсчет с может помочь сориентироваться и трезво оценить собственные финансовые возможности. Если клиент поймет, что условия кредитования неподходящие для него, то сразу можно обратиться в другой банк, предлагающий более выгодные ипотечные программы. Таким образом, подсчеты помогут выбрать наиболее оптимальный вариант жилищного кредитования.
Источник: paychek.ru
3 миллиона ипотека сколько платить
(1 оценок, среднее: 5,00 из 5)
Федеральные льготники: кто это и какие льготы положены
YarosOnline
Экономные уловки поваров из советских столовых — зато без химии
Новые правила выдачи загранпаспортов 2020 — а что делать со старым документом?
OffshoreView