
Рассчитывается процентный показатель путем деления каждой строчки по анализируемому году на валюту баланса и умножения на 100%. К примеру, оборотные средства на 01.01.2023 составляют 450 110, данную сумму делим на валюту баланса 775 600 и умножаем на 100%. Показатель на 01.01.2023 равен 58,03% (450 110 / 775 600 ×100).
- Рассчитывается процентный показатель баланса путем деления каждой строчки на валюту баланса и умножения на 100%.
- Для расчета динамики баланса используются формулы темпа роста и прироста.
- Строка 1600 в балансе равна сумме показателей строк 1100 и 1200.
- Анализ структуры баланса включает активы и пассивы организации.
- Вертикальный анализ баланса требует рассчета доли каждой статьи в общем значении актива и пассива.
- Для расчета динамики в процентах находят разницу конечного и начального показателей и делят на количество периодов.
- Строка 2400 в балансе равна чистой прибыли.
- Расшифровка строки 1230 в балансе указывает на внеоборотные активы средней ликвидности.
- Как считать динамику баланса
- Как посчитать строку 1600 в балансе
- Что из себя представляет анализ структуры баланса
- Как посчитать вертикальный анализ баланса
- Как рассчитать динамику в процентах
- Как рассчитать динамику формула
- Чему равна строка 2400 в балансе
- Как сделать расшифровку строки 1230 баланса
- Как рассчитать строку 2400 в балансе
- Какой метод финансового анализа используется для определения структуры баланса
- Как разобраться в бухгалтерском балансе
- Какие показатели рассчитываются для оценки структуры бухгалтерского баланса
- Как посчитать динамику снижения
- Как считать итог баланса
- Как считать реформацию баланса
- Как выглядит уравнение баланса
Как считать динамику баланса
Для этого используем следующую формулу:
Как на основе ОСВ заполнить бухгалтерский баланс
- Темп роста = Отчетный год / Предшествующий период * 100%
- 150 000 / 125 000 * 100% = 120 %, то есть запасы за 1 год запасы увеличились в 1,2 раза.
- Темп прироста = (Отчетный год / Предшествующий период — 1) * 100%
Как посчитать строку 1600 в балансе
Строка 1200 «Итого по разделу II» = сумма показателей строк 1210—1260. Строка 1600 «Баланс» = показатель строки 1100 + показатель строки 1200. Показатель из этой строки должен совпадать с показателем строки 1700 баланса.
Что из себя представляет анализ структуры баланса
Структура бухгалтерского баланса
С точки зрения структуры документ включает две основные части, представляющие активы и пассивы организации. Активы — стоимость имущественных и неимущественных активов и сумма дебиторской задолженности, то есть средств, которые должны прийти к компании от контрагентов или клиентов.
Как посчитать вертикальный анализ баланса
Вертикальный анализ баланса:
- Шаг 1. Обозначить сумму актива и пассива как 100%.
- Шаг 2. Рассчитать для каждой статьи баланса ее долю в общем значении показателей.
- Шаг 3. Вычислить динамику изменений.
Как рассчитать динамику в процентах
Для этого находят разницу конечного и начального показателей, затем ее нужно разделить на количество периодов. Прирост может получиться отрицательным. Например, если стоимость акций к концу года составила 210 тыс. рублей, то прирост будет равен: (210000-250000)/210000*100=-19%.
Бухгалтерский баланс — просто о сложном
Как рассчитать динамику формула
ТР = Пт / Пб х 100%,
Темп роста показывает интенсивность изменений какого-либо процесса по отношению к его начальному (базовому) значению.
Чему равна строка 2400 в балансе
Ответ Строка 2400 в отчете о финансовых результатах — это чистая прибыль. Чистая или нераспределенная прибыль в отчете — это конечный финансовый результат за отчетный период за минусом причитающихся к уплате за счет прибыли налогов и иных обязательных платежей ‑ налога на прибыль, пеней, штрафов.
Как сделать расшифровку строки 1230 баланса
Как расшифровать строки актива бухгалтерского баланса
Так, первая цифра показывает, что данная строка относится к бухбалансу (а не к иному бухгалтерскому отчету); 2-я — указывает на раздел актива (например, 1 — внеоборотные активы и т. д.); 3-я цифра отражает активы в порядке возрастания их ликвидности.
Как рассчитать строку 2400 в балансе
2400 = ст. 2300 + ст. 2410 + отрицательные значения строк 2430, 2450, 2460 (в скобках) — положительные показатели строк 2430, 2450, 2460.
Какой метод финансового анализа используется для определения структуры баланса
Аналитическое сравнение проводят по трем группам показателей: структуры баланса; динамики баланса; структурной динамики баланса.
Как разобраться в бухгалтерском балансе
Бухгалтерский баланс — это форма №1 бухгалтерской отчётности. В соответствии с международными правилами финансовой отчётности, баланс содержит данные об активах, обязательствах и собственном капитале. Бухгалтерский баланс составляется в виде таблицы и может иметь полную и сокращённую форму.
Какие показатели рассчитываются для оценки структуры бухгалтерского баланса
Показателями для оценки удовлетворительности структуры баланса предприятия являются: коэффициент текущей ликвидности; коэффициент обеспеченности собственными средствами; коэффициент восстановления (утраты) платежеспособности.
Как посчитать динамику снижения
Темп роста = Льющийся показатель/Базовый показатель*100%. Если итог получается больше 100% — отмечается рост. Соответственно, меньше 100 — снижение.
Как считать итог баланса
Как найти валюту баланса — формула расчета
Валюта баланса — это общий итог активов и общий итог пассивов. По правилам бухучета в силу отражения всех операций по бухгалтерским счетам по системе двойной записи (дебет и кредит) сумма всех активов всегда должна быть равна сумме всех пассивов.
Как считать реформацию баланса
Реформация баланса — это операция, которая фиксирует финансовый результат работы компании за год. Для этого бухгалтер переносит итоговое сальдо по счетам 90 «Продажи», 91 «Прочие доходы и расходы» на счет 99 «Прибыли и убытки». В результате на конец года сальдо этих счетов должно стать нулевым.
Как выглядит уравнение баланса
Основным балансовым уравнением является баланс вида: Активы равны Пассивам, или А = П, с пассивом (П) в широком смысле, включающим заемные средства (обязательства) и капитал (П = Об + К).
13.04.2023 Как рассчитать структуру баланса в процентах
Бухгалтерский баланс представляет собой документ, который отражает финансовое состояние организации на определенный момент времени. Данный документ имеет две основные части: активы и пассивы. Активы представляют собой стоимость имущественных и неимущественных активов, а также сумму дебиторской задолженности — то есть денежных средств, которые должны прийти к компании от контрагентов или клиентов. Пассивы же отражают источники формирования капитала, включая кредиты, задолженность перед поставщиками, уставной капитал и др.
Отслеживать изменения структуры баланса и его динамику очень важно для бизнеса. Ведь это позволяет оценить финансовые риски, принимать решения по распределению финансовых ресурсов и планировать бюджет на будущее.
Для рассчета процентного показателя структуры баланса необходимо разделить каждую строку на валюту баланса и умножить на 100%. Также можно рассчитать динамику баланса с помощью формулы темпа роста или темпа прироста.
Для определения суммы строки 1600 в балансе нужно сложить показатели строки 1100 и строки 1200, где строка 1200 является итогом по разделу II.
Вертикальный анализ баланса позволяет определить долю каждой статьи баланса в общей сумме актива или пассива. Для этого необходимо обозначить сумму актива или пассива как 100% и вычислить долю каждой статьи.
Динамику баланса можно рассчитать путем нахождения разницы между конечным и начальным показателями и их деления на количество периодов.
Строка 2400 в балансе отражает чистую прибыль организации за отчетный период.
Для расшифровки строки 1230 баланса необходимо обратить внимание на первую цифру, которая указывает на то, что данная строка относится к бухгалтерскому балансу, а также на 2-ю цифру, которая указывает на раздел актива. 3-я цифра отражает активы в порядке возрастания их ликвидности.
Источник: medreg39.ru
Что такое отчет о финансовых результатах — пример заполнения
Каждая компания должна сдавать до отчетной даты документ, в котором отражается экономический итог хозяйственной деятельности организации. В отчете о финансовых результатах указывается, сколько фирма потратила и получила за календарный год. Этот документ позволяет четко определить финансовое положение компании и разработать дальнейшую стратегию.
Описание
Эффективность деятельности коммерческой организации выражается в сумме полученной прибыли. Чтобы облегчить анализ рентабельности предприятия или реализованной продукции, был введен финансовый результат (ФР). Он представляет собой экономический итог, полученный от разницы между тратами и прибылью компании. Считается с помощью следующей формулы:
из выручки от реализации товара вычитаются НДС (если фирма работает на ОСНО) и себестоимость продукции, а также прямые и косвенные расходы.
Многие задаются вопросом о том, что такое ОФР в бухгалтерии. Это определение подразумевает форму отчетности, в которой отражаются данные о доходах, расходах и ФР организации. До 2012 года этот документ назывался «Отчет о прибылях и убытках». Составляет его бухгалтер или главный бухгалтер за календарный год.
Форма 1
Компании обязаны сдавать в конце года несколько документов бухгалтерской отчетности. Один из них составляется по форме 1 и представляет собой основной финотчет о текущем состоянии компании. В бухгалтерский баланс входят следующие пункты:
- актив (внеоборотные и оборотные);
- пассив (капитал, долгосрочные и краткосрочные обязательства, резервы).
В форме 1 представлены данные сразу за несколько лет, поэтому можно увидеть динамику организации.
Интересная информация! Чиновники исключили нумерацию бланков, однако бухгалтеры продолжают называть документы по форме 1 и 2 соответственно.
Форма 2
Форма 2 бухгалтерской отчетности — это отчет о финансовых результатах (ОФР). Заполненный бланк обязательно подается в конце марта в налоговую. Обязательная и своевременная подача формы 2 бухгалтерского баланса закреплена в Налоговом кодексе. При нарушении закона выписывается штраф в размере 200-500 рублей для должностных лиц и 3-5 тысяч для компаний.
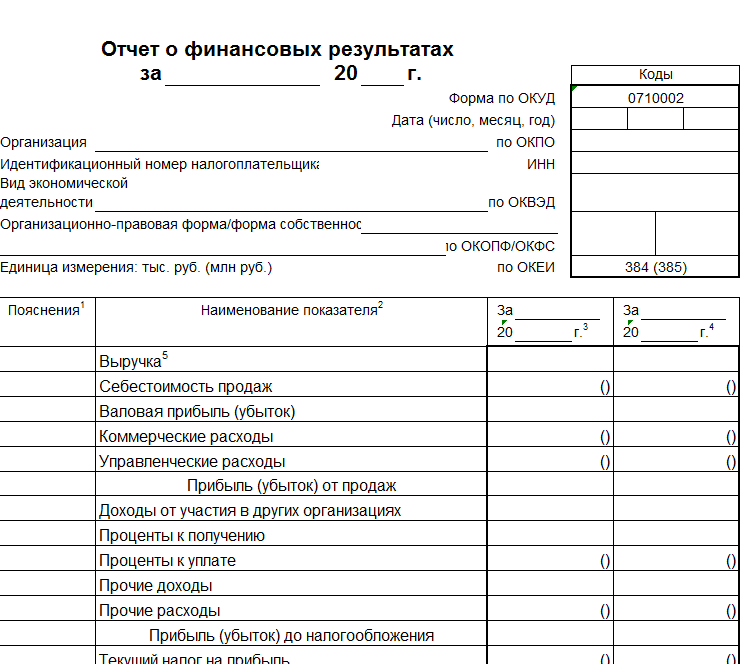
Важная информация! От бухгалтерского баланса отчет о фин.результатах отличается тем, что в нем отражаются данные с начала деятельности, а ОФР показывает информацию только за конкретный период времени.
Назначение
Отчет о финансовых результатах сообщает о сумме доходов и расходах компании. Эта информация необходима, чтобы:
- выявить причины появления убытков и найти решение для их устранения;
- проанализировать прибыль и найти способы ее увеличить;
- проанализировать валовый и чистый доход и правильно его распределить;
- сравнить данные с другими периодами;
- оценить эффективность компании и ее перспективы на рынке;
- запланировать дальнейшее экономическое развитие.
- выявить кредитный потенциал.
Часто ОФР изучают следующие специалисты:
- Фондовые аналитики. Если владелец фирмы захочет разместить свои акции на бирже, чтобы привлечь небольших частных инвесторов, то ему придется выставить отчет о финансах на всеобщее обозрение. С помощью анализа этих данных люди будут решать, стоит вкладывать деньги в компанию или нет.
- Инвестиционные аналитики. Если речь идет об одном крупном акционере, то ему нужно будет предоставить все данные в частном порядке. Полученные сведения помогут инвестору определить, насколько перспективна организация.
- Сотрудники кредитных учреждений. Если компания планирует расширение или ей необходим займ от банка для другой цели, ее документы тщательно изучат перед принятием решения.
- Контрагенты. Прежде чем заключить договорные отношения с организацией, они, как правило, тщательно изучают всю документацию.
Однако компании обязаны отчитываться о финансовых результатах только налоговой. Всем остальным о текущем состоянии дел можно не говорить, поскольку это личное дело частной организации.
Важно! Если была найдена неточность, то форму нужно заполнить заново.
Правила и порядок заполнения
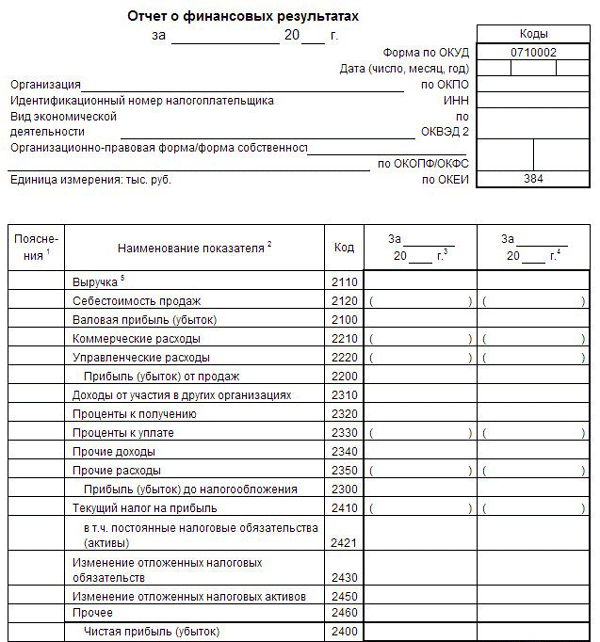
Отчет заполняется по строгой схеме и содержит следующие компоненты:
- Валовая прибыль. Этот параметр позволяет выделить наиболее перспективные направления деятельности и рационализировать финансовые потоки. Является одним из основных показателей, характеризующих результаты работы компании.
- Доходы. Сюда входят дивиденды от инвестиций, проценты от любого рода вкладов и денег на счету, которые увеличивают бюджет. Но основной статьей является выручка, которая состоит не только из дохода от продаж, но и выплат за оказание услуг, платежей за аренду, дивидендов и прибыли другого рода.
- Расходы. В эту категорию относятся убытки от продаж или неверных экономических решений, проценты к уплате, а также расходы любого рода (аренда помещений, трата на материалы, заработные выплаты и т.д.).
Данные за прошедшие периоды нужно брать из прошлогодних отчетов. Если данные отсутствуют, то в соответствующих строках нужно поставить прочерки.
Расшифровка строк
Строки в ОФР имеют уникальный номер, менять который запрещено. Кодом отмечаются разные параметры, каждый из которых имеет свою расшифровку:

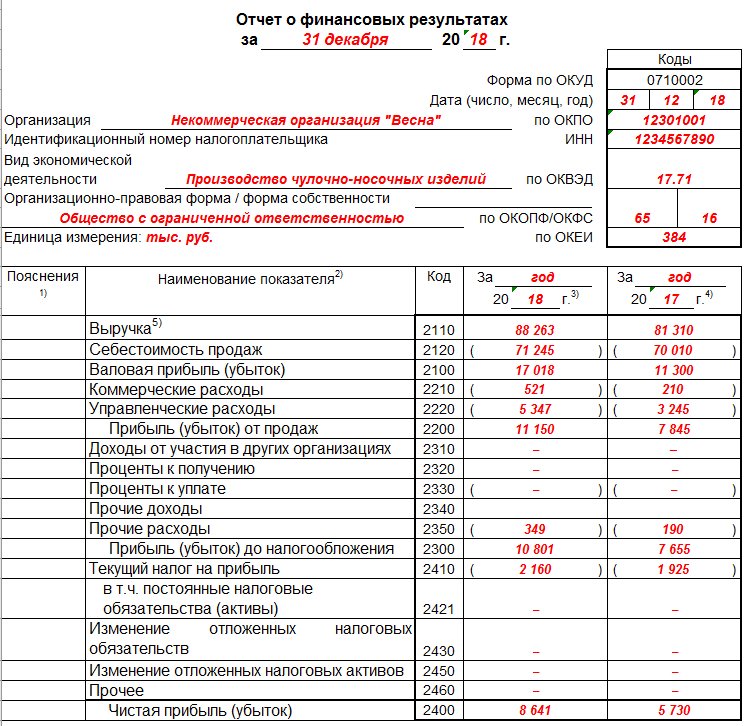
- 2110 — выручка, то есть любые доходы, связанные с основным видом деятельности. К примеру, если компания занимается торговлей строительными материалами, то в эту категорию стоит отнести прибыль от продажи товара. Если же ИП оказывает услуги по ремонту, то сюда включают выручку от работы.
- Далее под пунктом 2120 идет себестоимость услуг или продаж. Под этим подразумевают затраты, которые организация понесла для производства товара или оказания услуг. К ним можно отнести зарплату сотрудников, премии, сырье и материалы, амортизация основных средств.
- 2100 — валовая прибыль. Рассчитывается как разница вышеуказанных категорий.
- 2210 — коммерческие расходы. Сюда можно отнести траты на упаковку, доставку, рекламу и реализацию продукции сторонними компаниями. Зачастую без этого не может обойтись ни одна крупная фирма.
- 2220 — управленческие траты. Состав этого вида издержек во многом зависит от того, в какой сфере работает компания. В эту область можно отнести траты, связанные с управлением и не касающиеся производства: к примеру, оплата труда администрации, аренда офиса, перевозку работников, оплату связи и т.д.
- 2310 — доходы от участия в других организациях. Речь идет о доходах и дивидендах, полученных от участия в капиталах других компаний.
- 2320 и 2320 — причитающиеся проценты, которые должны оплатить или получить компания в результате инвестиций или займов.
- 2340 — доходы, которые нельзя отнести к остальным категориям. К примеру, если другая организация нарушила условия договора, то причитающиеся пени можно записать в эту строку.
- 2350 — расходы, которые не связаны с основной деятельностью организации и не входят в себестоимость продуктов или услуг. Хорошим примером являются налоги и другие сборы.
- 2300 — величина чистой прибыли (до налогообложения).
- 2410 — текущий налог на прибыль. Сумма, которая организация должна уплатить государству на основе данных из бухучета.
- 2430 — отложенные налоговые обязательства. Под этим названием подразумевается сумма налога, которая возникает из умножения временной разницы на ставку.
- 2450 — изменение отложенных налоговых активов.
- 2460 — прочее. Любые расходы, не относящиеся к вышеперечисленным категориям, но оказывающих влияние на доход компании. К примеру, штрафы за несвоевременную уплату налогов.
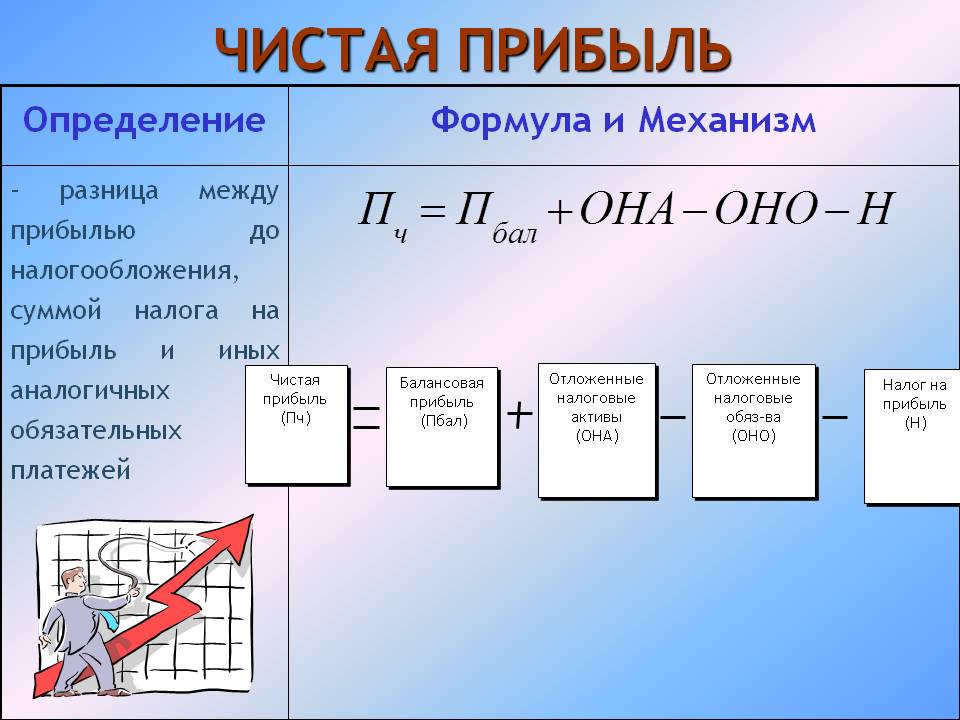
- 2400 — чистая балансовая прибыль или убыток. Ключевой параметр, который больше остальных говорит о хозяйственной деятельности организации. Рассчитать этот показатель достаточно просто: нужно из общей прибыли вычесть все расходы, в том числе и налоги.
- 2510 — результат переоценки внеоборотных активов, который не включается в общую прибыль. Возникает, если объект был недооценен или переоценен.
- 2520 — прочие операции, не включенные в общую прибыль. Довольно обширная категория. Близким к ней можно считать прочий совокупный доход.
- 2500 — совокупный финансовый результат. Чтобы получить необходимое значение нужно сложить строки 2400, 2510 и 2520.
- 2900 — базовая прибыль на акцию. В этой строке указывается сумма прибыли, которая причитается акционерам. Эту часть нужно заполнять только в том случае, если компания публичная.
- 2910 — разводненная прибыль на акцию. Показывает, насколько может уменьшиться прибыль на каждую из акций.
ОФР сдает в двух экземплярах, один из которых передается в налоговую, а второй остается у бухгалтера. Отправить документ можно несколькими способами: с помощью личного визита, через личный кабинет или заказным письмом. В любом случае, сделать это лучше своевременно, чтобы избежать штрафа.
Обратите внимание! Небольшим компаниям можно составлять упрощенный вариант документы, в котором нет вертикальных строк о коммерческих и управленческих расходах, поскольку чаще всего они не нужны.
Составление
Чтобы составить ОФР, нужно заполнить форму по всем правилам, указав все необходимые реквизиты организации. С этим может справиться бухгалтер, правильно рассчитав все параметры. В качестве краткого примера можно привести компанию, которая занимается продажей канцелярских товаров:

- Выручка за 2018-2019 год составила 200 000 руб.
- При этом расходы получились на 150 000 руб.
К тратам относятся следующие операции, входящие в категорию себестоимости продаж:
- Закупка материалов: 50 000 руб.
- Выплата заработной платы: 50 000 руб.
- Аренда помещения для магазина: 30 000 руб.
- Реклама: 10 000 руб.
- Траты на электроэнергию: 5 000 руб.
- Амортизация оборудования: 5 000 руб.
Получается, что чистая прибыль составила 50 000 руб. Нередко начинающие предприятия вовсе не получают дохода или выходят на операционный ноль. Конечно, это упрощенный образец, но на его примере можно понять, как составить ОФР.
Анализ финансовой деятельности позволяет определить, прибыльным или убыточным является предприятие. ОФР наглядно показывает, какие проблемы есть у организации и как их можно исправить, а доход увеличить. При составлении документа достаточно следовать установленной форме и вписать все данные о взаимосвязи расходов и доходов в указанные строки.
Источник: ontask.ru
Что отражаем в строке 1370 баланса

По истечению года на общем собрании акционеров общества или учредителей организации принимается решение о распределении чистой прибыли фирмы. Часть финансового результата, который не был распределен между участниками, признается нераспределенной прибылью текущего года. При отрицательном финансовом результате появляется информация о возникшем непокрытом убытке фирмы.
В бухгалтерском учете компании нераспределенная прибыль или непокрытый убыток фиксируется на сч.84. На нем обособленно по разным субсчетам отображается нераспределенный финансовый результат текущего года и прошлых периодов.
Примечание от автора! Сч.84 является активно-пассивным, поэтому может быть дебетовый остаток (сумма непогашенного убытка) и кредитовое сальдо (сумма нераспределенной прибыли), в зависимости от результатов деятельности компании.
Строка 1370 баланса бухгалтерской отчетности относится к разделу Капитал и резервы пассивной части баланса: здесь отражается собственный капитал фирмы в части нераспределенной прибыли. Сведения за все года суммируются и отображаются одной строкой. Также в данной строке фиксируется информация о непокрытых соответствующими источниками финансирования убытках текущего года и прошлых периодов.
Примечание от автора! Сумма непокрытого убытка уменьшает III раздел бухгалтерского баланса фирмы, где отражаются собственные источники средств компании.
Нераспределенная прибыль
Строка 1370 – часть чистой прибыли, не израсходованная на нужды организации.
Примечание от автора! Под чистой прибылью в бухгалтерском учете понимается итоговый положительный финансовый результат деятельности фирмы, который остается после погашения всех обязательств в части уплаты обязательных налогов, сборов, страховых отчислений в бюджет.
Согласно правилам ведения бухгалтерского учета, финансовый результат деятельности предприятия отображается в Кт99. В конце года проводится процедура реформации баланса (закрытие всех основных счетов бухгалтерского учета). Один из результатов данной процедуры – перенос остатка с Кт99 в Дт84 в части нераспределенных доходов данного периода.
Нераспределенная прибыль может быть израсходована на следующие нужды:
- выплата дивидендов акционерам или учредителям фирмы;
- увеличение размера уставного фонда компании (после официальной регистрации изменений в учредительной документации);
- создание резервов: перевод части нераспределенной прибыли в резервный капитал компании;
- погашение убытков прошлых лет.
Примечание! В течение года движений по Дт84 без решения учредителей компании быть не может.
Непокрытый убыток
Убытки в результате деятельности организации могут образовываться в следующих случаях:
- издержки фирмы превышают полученные доходы как по основной деятельности, так и по операциям, не связанным с основной финансово-хозяйственной деятельностью;
- выявлены существенные ошибки прошлых отчетных периодов;
- приняты корректировки в учетной политике фирмы.
Строка 1370 бухгалтерского баланса – отражение убытков, которые не были покрыты возможными источниками финансирования. Данные за прошлые периоды и текущий год суммируются.
Источники покрытия убытков:
- средства уставного фонда: доведение величины уставного фонда до чистых активов фирмы. Уменьшение уставного капитала должно производиться в пределах, установленных законодательством (минимальный порог для публичных АО – 100 тыс. рублей, для непубличных АО и ООО – 10 тыс. рублей).
- средства резервного фонда компании;
- целевое инвестирование учредителями организации (вклады собственников компании, не влияющие на распределение долей и величину уставного капитала);
- нераспределенная прибыль прошлых лет.
Нормативное регулирование
Использование 84 счета для формирования сведений о наличии нераспределенной по итогам года прибыли компании (возникновения непокрытого убытка) осуществляется в соответствии с Планом счетов бухгалтерского учета и иными нормативными документами.
Практические примеры учета нераспределенной прибыли (непокрытого убытка)
Пример 1
В 2017 году выручка от продажи товаров ООО «Солнышко» составила 2 млн рублей (без НДС). Себестоимость товаров, которые были реализованы, составила 1 млн рублей (закупка у поставщиков, транспортировка и т. д.). Прочие издержки фирмы – 70 тыс. рублей.
930 тыс. рублей – чистая прибыль ООО.
Из конечного финансового результата компании был уплачен налог на прибыль в бюджет.
186 тыс. рублей – расчеты с ИФНС России.
После проведения процедуры реформации баланса была сделана следующая проводка
744 тыс. рублей – отображена нераспределенная прибыль общества.
В бухгалтерском балансе ООО «Солнышко» по итогам 2017 года в строке 1370 будет сумма 744 тыс. рублей.
Пример 2
В результате анализа финансово-хозяйственной деятельности компании «ЯР» был выявлен убыток по итогам деятельности в 2017 году. Убыток по состоянию на 01.01.2018 составил 40 тыс. рублей. Учредителями компании было принято решение покрыть убыток за счет собственного целевого финансирования.
15 тыс. рублей – внесение наличных учредителями.
25 тыс. рублей – перечисление учредителями денежных средств на расчетный счет фирмы.
40 тыс. рублей – покрыт убыток целевыми взносами учредителей.
Распространенные проводки по нераспределенной прибыли (непокрытому убытку)
- Процедура реформации баланса
Дт99 Кт84 – нераспределенная прибыль. Дт84 Кт99 – выявление непокрытого убытка.
Дт84 Кт84 – за счет доходов прошлых периодов. Дт82 Кт84 – средствами уставного капитала. Дт75 Кт84 – целевым финансированием учредителей. Дт80 Кт84 – доведением уставного фонда до величины чистых активов.
Источник: moneymakerfactory.ru