
На днях глава Минэкономразвития Максим Орешкин в очередной раз посоветовал россиянам хранить деньги в рублях. Поскольку, по его словам, при цене нефти выше 40 долларов за баррель активы в национальной валюте будут приносить больший доход, чем вложения в доллары и евро. Если не брать в расчет риски санкций и прочие угрозы, то с точки зрения доходности рубль действительно обгоняет другие валюты. Например, вклад в долларах сейчас максимум принесет вам 4% за год, а купив еврооблигации, вы заработаете от силы 4—5% годовых.
В этом смысле рублевый депозит выглядит более интересно. По данным портала Банки.ру, разместив сейчас, скажем, 100 тыс. рублей на банковском вкладе, через год вы получите сверху 7—8%, или 7—8 тыс. рублей. Но вот только с учетом растущих цен ваш реальный профит окажется гораздо меньше.И в лучшем случае удастся сохранить свои накопления, но никак не приумножить. Ведь, согласитесь, зарабатывая по 2—3% в год, миллионером вы станете еще не скоро. И это если только сравнивать с официальной инфляцией!
Как заработать 20 процентов годовых? | Солид Брокер
Поэтому необходимо искать более выгодные предложения. Решение регулятора сохранить ключевую ставку не внушает оптимизма относительно дальнейшего роста ставок по вкладам. Как считает директор департамента аналитики Банки.ру Сабина Хасанова, если в ближайшее время мы не увидим существенного изменения ключевой ставки, то своего максимума ставки по вкладам, вероятно, достигнут к марту — апрелю 2019 года. «Предложений по 8% будет немного больше, чем сейчас. А с учетом того, что ЦБ ожидает постепенного возврата инфляции к целевому значению в 4% к 2020 году, ставки по вкладам могут снова начать снижаться», — говорит она.
В пользу того, что доходность вкладов сейчас находится на максимуме, говорит и избыток ликвидности на финансовом рынке. Заманивать вкладчиков высокими ставками банкирам нет никакого резона, ведь в условиях слабого экономического роста найти заемщиков не так-то просто. Правда, есть еще граждане, которым в прошлом году, судя по статистике ЦБ, выдали рекордное число потребительских и ипотечных кредитов. Однако ввиду «политики закручивания гаек» и общей закредитованности населения (должником банка является уже каждый третий житель РФ) этот сегмент становится все более рискованным, и ожидать новых рекордов здесь сложно.
Почему ИИС выгоднее
Более выгодными в условиях стабильных ставок могут оказаться вложения в рублевые облигации. Те же 100 тыс. рублей, вложенные сейчас, например, в трехлетние ОФЗ, могут принести доходность 7,86%, а более долгосрочные госбумаги принесут существенно выше 8%. Например, доходность ОФЗ с погашением в 2024 году сейчас составляет 8,15%, а доходность облигаций с погашением в 2029 году — 8,35%.
Достаточно открыть индивидуальный инвестиционный счет (ИИС) и внести наши 100 тыс. рублей, и через год эта сумма заметно вырастет. Два раза в год владельцам облигаций выплачивается купонный доход. Например, в случае с трехлетними ОФЗ (25083) купонный доход составляет 7%, или 34,9 рубля в расчете на одну бумагу. Номинал облигации составляет 1 тыс. рублей.
Как заработать 20-30% годовых?
Таким образом, через год на вашем счете будет минимум 107 тыс. рублей. А с учетом того, что облигации торгуются на рынке ниже номинала (98,19%), доход будет еще выше. При этом по закону он не облагается налогом. К этой сумме необходимо прибавить еще 13 тыс. рублей, которые вы можете получить в виде налогового вычета по ИИС. В итоге годовая доходность ваших вложений может превысить 20%, а сумма на счете вырастет до 120 тыс. рублей.
Инвестиции на Банки.ру
Акции Облигации Еврооблигации ИИС ПИФЫ
Операцию можно повторить. Если в следующем году вы снова внесете 100 тыс. рублей на ИИС, то государство снова вернет вам 13 тыс. рублей из уплаченных налогов. Плюс, инвестировав эти средства в ценные бумаги, вы снова можете получить хороший доход.
Единственный минус такой схемы в том, что вы не сможете забрать деньги до истечения трех лет, иначе придется вернуть государству налоговый вычет. При этом максимальную доходность ваш портфель покажет лишь в первый год инвестиций. Первоначальные 100 тыс. рублей, которые вы сейчас вложите в облигации, во второй и третий годы принесут доход в 7—8% годовых.
Получить на них возврат 13% можно только один раз. Зато вы ежегодно можете пополнять свой счет. А получая от государства ежегодно по 13% на счет, вы можете реинвестировать эти средства и таким образом увеличить итоговую доходность ваших вложений.
Например, если три года подряд вкладывать по 100 тыс. рублей в ОФЗ с доходностью купона 7%, то с учетом реинвестирования налоговых вычетов и купонных выплат через три года на вашем счете окажется порядка 408 тыс. рублей. Иначе говоря, за три года вы получите доход около 33%, это в любом случае заметно выше годовой доходности вклада. Разумеется, это условные расчеты, не учитывающие доходность к погашению облигаций и рыночные колебания цен.
Полезные советы
Если вы решите последовать такой стратегии, то вот несколько советов, которые сделают ваши инвестиции более безопасными.
Совет первый: не стоит гнаться за купонной доходностью. Чем больше готова платить компания, тем выше риск, что эти деньги вам не вернут. Идеальные варианты — ОФЗ или бонды госкорпораций. По уровню риска они ничуть не хуже, чем депозиты. Однако цена облигаций может меняться: не исключено, что вам придется держать бумагу до погашения, чтобы избежать убытков, если вдруг на рынке началась «просадка».
Совет второй: учтите, что налоговый вычет считается с суммы, которую инвестор вносит на ИИС. Поэтому, чтобы получить максимальную сумму от государства, необходимо открыть дополнительный счет, на который будут зачисляться купонные платежи и налоговые вычеты. Затем с этого счета вы будете пополнять ИИС.
Совет третий: в отличие от банковского вклада средства на ИИС не страхуются государством. Поэтому, выбирая компанию, в которой вы открываете счет, необходимо оценить ее надежность. Лучше всего остановить выбор на крупном брокере или «дочке» госбанка. В случае необходимости вы также имеете право сменить брокера или УК, в которых будет находиться ваш инвестиционный счет.
nttt nttttu0412u043eu0439u0434u0438u0442u0435nttt ntttu0438u043bu0438nttt nttttu0437u0430u0440u0435u0433u0438u0441u0442u0440u0438u0440u0443u0439u0442u0435u0441u044c.nttt ntt nt»>’ >
Источник: www.banki.ru
20% годовых: как заработать на апатии и эйфории?
Из года в год я ставлю цель в 20% годовых (в какой валюте — выбирать вам; очевидно, в рублях достижение цели будет несколько проще, а в долларах и особенно в евро — чуть сложнее). Для меня такая цель — сугубо внутренняя. Она может быть не достигнута, либо превзойдена. Советую, кстати, не судить себя за инвестиционные успехи строго, рынок — слишком сложен и капризен.
Вообще, 20% в год — это достойная величина, удваивающая ваш номинальный капитал каждые четыре года. Вспомним, что Джордж Сорос — это уникальный пример 20%-ного прироста на протяжении более чем 30 лет.
Как же добиться искомых процентов? Рублевые облигации высокого качества дадут сейчас около 9% годовых, номинированные в долларах российские евробонды — до 5%, долларовые облигации американских, европейских, японских компаний — до 3-4%. Ожидаемая доходность портфеля акций — неустойчивая величина, но, в среднем, она выше облигационной: годовой прирост американского индекса S во-вторых, риск-менеджер брокера или биржи не может позволить инвестору удерживать глубоко убыточную кредитную позицию, поэтому рано или поздно настоит на ее закрытии.
Принудительное закрытие избыточно накопленных позиций — это и есть импульс к итоговому снижению. К маржинальным продажам присоединяются те, кто купил давно и более не в силах наблюдать сползание цены; те, кому нужны деньги, и ждать ценового отскока уже некогда. Продавцы выходят на рынок, стараясь опередить друг друга, а покупатели, в опаске, отступают, придерживая деньги для более привлекательных цен. В обстановке жесточайшего дисбаланса продаж и покупок цена падает отвесно. Когда же массовые продажи выплеснулись на рынок, мы вправе ждать мощного движения вверх.
Те же слова справедливы и для рыночных эйфорий, только цены здесь не падают, а растут, а итогом эйфории будет формирование вершины, за которой последует нисходящая коррекция.
Добавлю, что указанные эмоциональные явления подчеркивают возникновение на рынке и дальнейшее «схлопывание» явно ненормальных ценовых ситуаций. Ведь биржевая эйфория, дополненная массовыми покупками вследствие закрытия маржинальных коротких позиций, как правило, отклоняет цены заметно выше любых справедливых значений. Равно как и панические продажи срывают цены явно ниже фундаментально обоснованных рамок.
Точка разворота, или ценность плохих прогнозов
Остается вопрос об определении самих точек разворота, когда покупки или продажи проходят свой пик, а предыдущая тенденция бурного снижения или роста готова к перелому. Я определяю эти точки по внешним факторам. Особенностью рыночных торгов как антагонистической игры является озвучивание игроками своих предположений и действий.
Что сильно отличает эту игру от, скажем, шахмат или спортивных единоборств, где соперники не делятся планами. Вернемся к иллюстрации с рублем. Весь прошлый и уже 4 месяца нынешнего года участники рынка, в большинстве, воспринимают снижение пары доллар/рубль как не вполне обоснованное или, во всяком случае, временное. Если же мы, рано или поздно, ждем роста, то при возможности купим.
Стало быть, продолжается накопление долларов. А давление продаж продолжается. И в какой-то момент наши покупки становятся нам в тягость (это касается подавляющего большинства участников), мы подсознательно ищем причину для продажи. И, конечно, находим.
Комментарии экспертов меняют полярность: от прогнозов роста нашей валютной пары к сперва условным предположениям о ее возможном снижении, а позже, по мере продолжения этого снижения — к достаточной уверенности в устойчивости и продолжительности на перспективу нисходящего тренда. Причем заметно меняются и ценовые ориентиры. Тогда как до сих пор основная масса прогнозов по паре — это цены на 10-20% выше текущих, сам ожидаемый ценовой разворот будет сопровождаться большим числом прогнозов с ценами на те же 10-20% ниже сложившихся на рынке.
Уложим сказанное в одну фразу: биржевая паника следует за заметным и желательно ускоряющимся снижением рынка и сопровождается явным ухудшением прогнозов о его будущей динамике. Обратное соответствует биржевой эйфории.
Завершение паники или эйфории, после чего уже не стоит опасаться серьезного их продолжения — это любое заметное ценовое движение в противоположную сторону. Увидели продолжительное и глубокое снижение, на его фоне прочитали ряд прогнозов о том, что впереди еще большее снижение, а затем увидели, что цены перестали падать — покупайте. Ну, и продавайте в обратной ситуации.
Описанная логика — это модель рациональной биржевой игры. Не покупаем и не продаем, пока не можем сделать хорошего прогноза (то есть основную часть времени), но не боимся дейстWowать, когда прогноз имеет хорошие шансы сбыться.
Два способа заработать
Для использования такой модели есть два варианта (как говорилось вначале). Первый — покупка акций. Вообще, акции в длинной перспективе обыграют и любые облигации, и депозиты, и вложения в недвижимость. Но чтобы избежать глубоких падений и больше заработать на росте, купим самих акций (в соответствии, скажем, с индексом ММВБ-10, если речь о российском рынке) на 60% от капитала.
Остальные 40% оставим под облигации, скажем, под ОФЗ. Рынок акций, хоть и редко, будут сопровождать и паники, и эйфории. Как их распознать, мы обсудили. На паниках мы наращиваем долю акций, частично или полностью избавляясь от облигаций (чтобы не терять на волатильности облигаций, покупайте короткие выпуски, с погашением через полгода-год). На эйфориях, напротив, снижаем долю акций в пользу облигаций.
Этой ребалансировкой важно не злоупотреблять. На моей практике, наращивание, снижение доли акций и возврат их к нормальной доле происходят пару раз в год. А результат очень неплох. Мой оптимизированный портфель акций за 3 с небольшим года его ведения обогнал индекс ММВБ больше чем на 25%, причем падал в цене существенно меньше. Кстати, выйти на 20% годовых (в данном случае в рублях) — почти удалось: с учетом коррекции российского рынка акций в текущем году среднегодовая доходность сейчас – около 18%.
Второй вариант использования рыночных перегибов мне нравится больше. Я называю его инвестиционно-депозитным. Мы покупаем почти на всю величину портфеля ликвидных облигаций. И ждем, пока на каком-то из наблюдаемых рынков или инструментов не произойдут названные явления. На отдельной акции или товаре, или валюте, или фондовом индексе паники и эйфории встречаются не каждый год.
Но многообразие наблюдаемых инструментов позволит нам совершить 2-4 сделки, чтобы каждый год мог оказаться доходным. Иногда такие сделки длятся всего несколько дней, иногда — открытая позиция удерживается месяцами. По моей статистике, портфель, почти не зависимо от валюты его фондирования, обычно приносит немногим более 20% годовых. Здесь главное — не жадничать, не пытаться ни опередить рынок, покупая якобы на самом дне (не дождавшись оговоренного нами разворотного движения цены), ни заработать на открытой позиции, что называется, по максимуму. Исчезли постэфорически или постпанические настроения — стоит закрыть позицию.
Возможности на этот год
И о возможных поворотных моментах. На этот год для меня сделка №1, которую я терпеливо жду — это ставка на снижение американского рынка акций. Рассказывать о том, что он растет давно и объективно дорог, не буду. В СМИ эта тема хорошо освещена. Но американский рынок был в такой ситуации и 5 лет назад. А потому важность для сделки имеет только поиск той самой точки разворота.
Пока об эйфории говорить не приходится, люди относятся к рынку с опаской. Но, думаю, уже во второй половине этого года отношение изменится, причем кардинально, а сами фондовые индексы Америки, надувшись еще более, представят редкую возможность для участия в схлопывании биржевого пузыря.
Кроме того, с большим интересом продолжаю наблюдать за парой доллар/рубль. Ее снижение от январских максимумов 2016 года уже превысило 35%, что для валюты немало. Ожидаю в течение ближайших 3 месяцев увидеть глубокое разочарование тех, кто все это время ожидал ее роста, сброс ими долларов, который будет сопровождаться драматичными комментариями экспертов на тему бессилия доллара. Готовлюсь к покупке, предполагая, что всплеск роста цены этой пары сделает ее дороже своих минимальных значений примерно на 15%.
Если же вы принимаете условия приведенного мною портфеля акций, то предлагаю держать в нем сейчас долю акций на нейтральном уровне в 60%. И, добавлю, из хороших покупок на будущее я жду разочарования участников торгов в акциях Газпрома. Дождусь в ближайшие месяцы (или даже месяц) и куплю.
Источник: www.forbes.ru
Как заработать на облигациях 20-30% годовых? Простая стратегия
Считается, что акции — это локомотив роста капитала. Именно рынок акций в долгосрочном периоде приносит львиную долю прибыли. А облигации, хоть и дают какой-то доход, прежде всего предназначены для защиты капитала. Да и что может быть интересного в облигациях? Небольшой фиксированный доход, который известен вплоть до копейки до погашения бумаги.
Скукота.
Но иногда на рынке складывается ситуация, когда можно увеличить отдачу от облигаций в разы! Получать прибыль не только с купонного дохода, но и от роста котировок. Нужно только купить «правильные облигации в правильное время».
Стратегия инвестирования
Для начала немного теории.
Рыночная стоимость облигации напрямую зависит от изменения ключевой ставки ЦБ. При росте ставок, цены на облигации будут снижаться. И чем больше срок до погашения облигации, тем сильнее будет падение.
В 2021 году ЦБ повысил ставку с 4,25% до 8,5%. И это ощутили на себе большинство владельцев долговых бумаг или облигационных фондов. Котировки многих фондов просто обвалились (даже с учетом реинвестированных за этот период купонов).
Посмотрите как вели себя в это время индексы государственных облигаций (RUGBITR): 1 год, 3 года и 10 лет. Десятилетки падали больше чем на 15%.

Правило изменения котировок работает и в обратную сторону. При снижение ставки ЦБ — котировки уже выпущенных бумаг будут повышаться. Длинные бумаги будут расти быстрее (выше, сильнее) средних и коротких.
В чем смысл стратегии?
Когда начнется цикл снижения процентных ставок, покупаем длинные облигации и получаем двойной профит: купонный доход + рост котировок.
Актуальное значение ключевой ставки смотрим на официальном сайте ЦБ.
Когда начинать покупать облигации?
На текущий момент (февраль 2022 года) ключевая ставка ЦБ составляет 8,5%. Большинство прогнозируют рост еще до 9,5 — 10%. Будет ли повышение и дальше: через полгода-год? Неизвестно. Да наверное и не стоит гадать.
Входить в рынок (покупать облигации) стоит только после того, как ЦБ начнет снижать ставку. Или хотя бы когда ставки не повышаются несколько месяцев подряд. Сам цикл снижения обычно не проходит за пару месяцев, длится несколько лет. И у инвестора всегда будет запас времени, чтобы с выгодой для себя прокатиться на изменение ключевой ставки.
Сколько можно заработать?
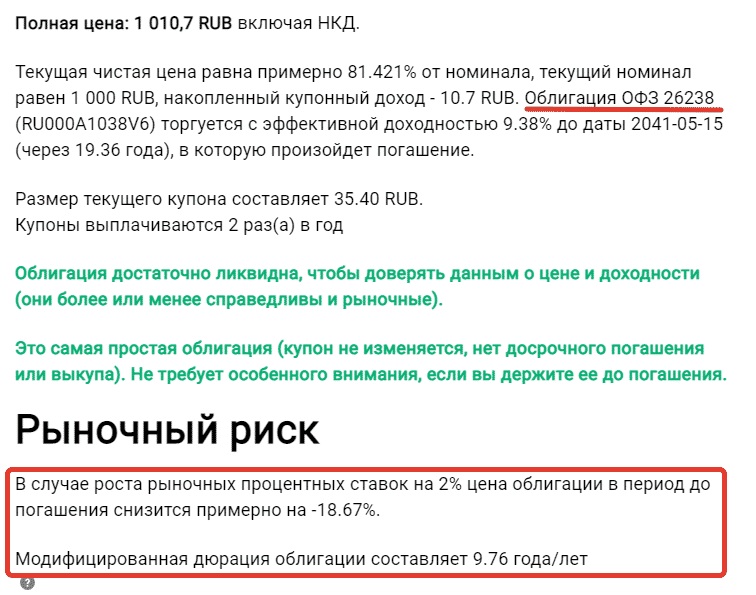
У всех облигаций есть такое понятие как модифицированная дюрация (чувствительность к изменению процентных ставок). Как правило, чем длиннее срок до погашения, тем больше значение дюрации облигации.
Значение дюрации примерно показывает на сколько процентов упадет (или увеличится) рыночная цена бумаги, при изменении процентной ставки в стране на 1%.
К примеру, возьмем длинные 20-ти летние государственные облигации ОФЗ 26238:
- Текущая доходность — 9,4% годовых.
- Модифицированная дюрация — 9,78.
Это значит, что при снижении ставки на 1%, котировки ОФЗ 26238 будут увеличиваться примерно на 9-10%.
С облигациями понятно. Теперь разберемся с ключевой ставкой ЦБ. Стране не выгодна высокая ставка. И поэтому Центробанк будет стараться при возможности снижать ее значение. По мнению аналитиков (которым конечно не стоит доверять на 100%), в течение следующих двух-трех лет, ставка ЦБ вернется к целевому уровню в 4-5%.
А это значит, мы имеем потенциал снижения в 4-6%.
Если перевести в доходность, получаем по длинным ОФЗ потенциальный рост котировок на 40-60%. Плюс полученный за это время купонный доход принесет еще 20-30%. Итого мы можем получить 20-30% годовых на облигациях. Довольно неплохо. Но это конечно же в теории.
Гарантию роста, как и возврата ставки к целевому значению, вам конечно никто не даст.
Если смотреть на статистику прошлых лет, то мы получаем:
- с начала 2015 года за 3,5 года произошло снижение ставки на 9,5% (с 17% до 7,5% );
- всего за год (c 2019 по 2020) ставка упала на 3,5% (с 7,75% до 4,25%).
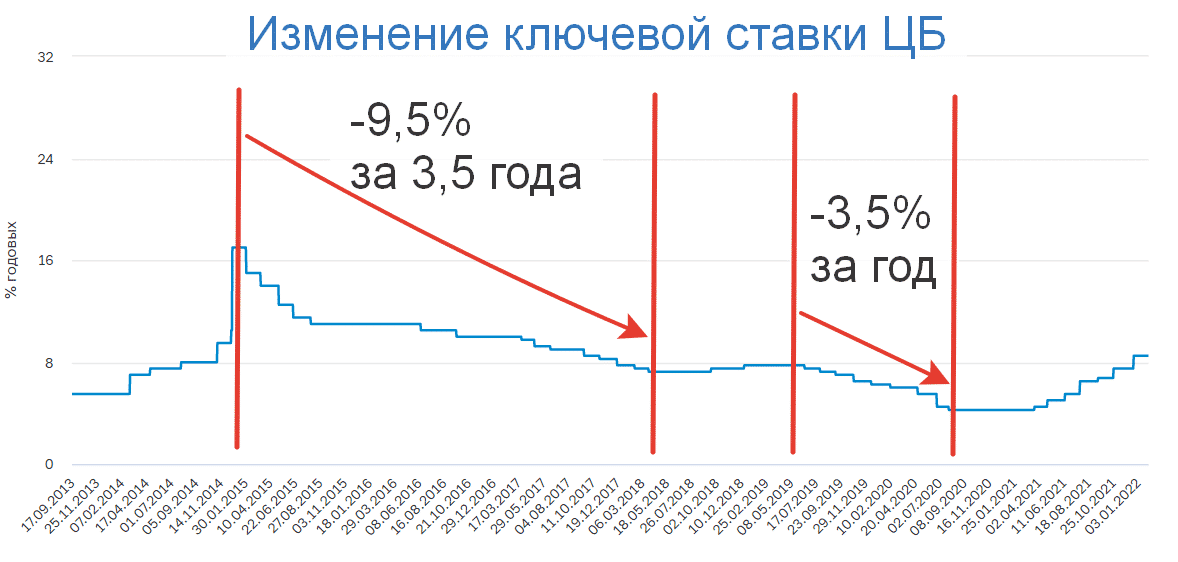
Чем выше заберется ставка ЦБ сейчас, тем больше будет потенциал снижения в будущем. Тем больше можно будет заработать на длинных облигациях.
Риски стратегии
Риск я вижу только один, после входа в длинные облигации — внезапный резкий рост инфляции и как следствие повышение ключевой ставки. В этом случае мы получаем обратный эффект — снижение стоимости бумаг. Но у нас есть определенный буфер в виде купонного дохода, который частично нивелирует возможное падение стоимости.
Как правило, высокие ставки — это ненадолго. Любое разумное государство не будет держать процентную ставку на высоком уровне длительное время. Как пример, период 2013-2014 годов (Крым наш). В этом случае нам остается только переждать неблагоприятный период.
В худшем варианте, мы остаемся в бумаге до погашения, но будем получать купонный доход.
Как найти правильные облигации
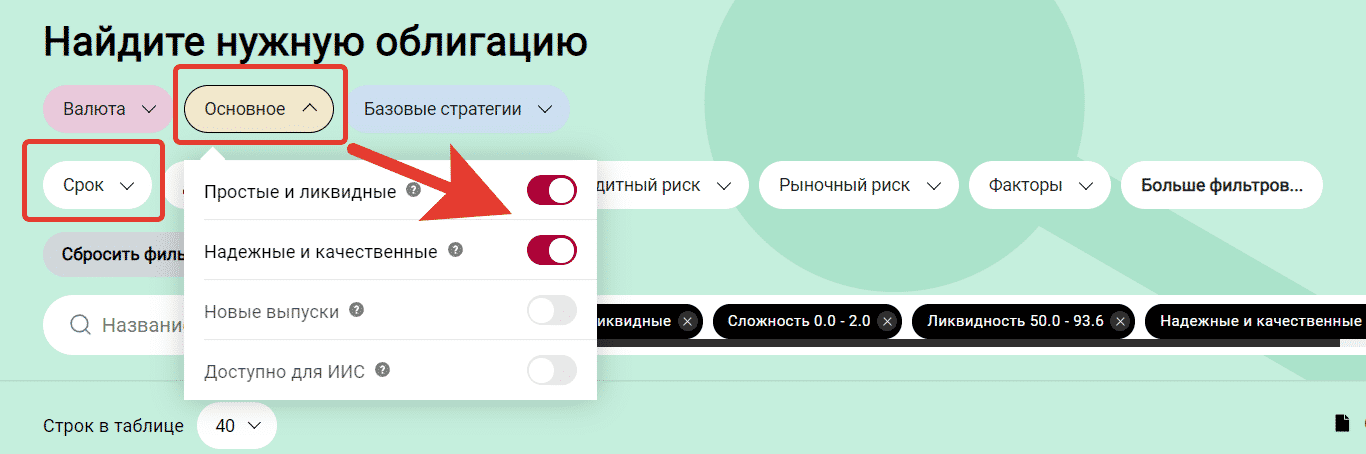
Идем на сайте Доход в раздел «Анализ облигаций». В фильтрах выставляем:
- «Срок» — от 15 лет
- «Основное» — Выбираем «Простые и ликвидные» и «Надежные и качественные».
Так мы отсеиваем облигации с переменным или плавающим купоном, амортизацией, неликвид и прочую шваль.
У меня вышел список аж из двух бумаг:
- ОФЗ-ПД 26230 с погашением в 2039;
- ОФЗ-ПД 26238 — погашение в 2041 году.
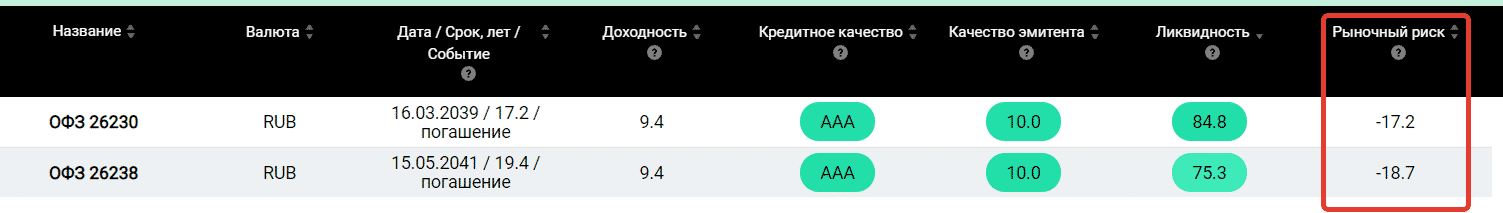
Обратите внимание на крайнюю правую колонку «Рыночный риск». Это тоже своего рода показатель дюрации. Он показывает насколько процентов упадет цена облигации при росте ставок на 2%. В принципе можно ориентироваться на него.
Также в самой карточке облигации можно посмотреть точное значение модифицированной дюрации.
Всем удачных инвестиций!
Как вам стратегия? Планируете заработать на длинных облигациях? Лично я держу руку на пульсе событий и жду удачного входа в рынок.
- Благодарность автору — здесь.
- Есть вопросы? Задайте их в комментариях. Все читаю, по возможности отвечаю!
- Чтобы не пропускать новые статьи, подпишись на мой Telegram-канал
Источник: vse-dengy.ru