
Ипотечное кредитование зачастую является единственным выходом получить собственное жильё для множества граждан нашей страны. В свою очередь банки предоставляют разнообразные виды предложений на различных условиях для большинства слоёв населения.
Кому могут дать ипотеку
Идеальный вариант потенциального заемщика для любого банка – это человек среднего возраста со стабильным доходом, хорошей кредитной историей, железным здоровьем и без наличия иждивенцев.
Условия получения, документы
Перечень основных условий и подтверждающих документов для получения ипотечного кредита в большинстве банков:
- Возрастные рамки. Чаще всего это возраст от 21 до 55 лет. Но некоторые банки делают исключения при наличии индивидуальных обстоятельств. Основной документ – это паспорт и его копии.
- Общий и непрерывный стаж. Стабильность важна для того, чтобы заслужить доверие банка. Подтверждающий документ – копия трудовой книжки.
- Размер дохода. Чем больше доход человека, тем больше вероятность, что он будет выплачивать ипотеку быстрее. Доход подтверждается справкой 2-НДФЛ, которая берётся в бухгалтерии на работе.
Банковский работник запросит гораздо больший список документов, в зависимости от жизненной ситуации заемщика, необходимых для положительного решения по ипотеке.
На какой период и какие суммы

Как БЫСТРО погасить ипотеку. Выплати ипотеку за 8 лет
По оценкам специалистов в России средний период, на который оформляют ипотеку примерно 5 – 10 лет.
Этот срок отличается от соответствующих сроков за рубежом. К примеру, в США люди спокойно берут ипотечный кредит на всю жизнь и даже передают её по наследству. Всё дело в процентных ставках. Там они составляют 1,5 – 2 процента, а у нас в среднем от 10,5 до 16 процентов годовых.
Сумма ипотечного кредита зависит, во-первых, от стоимости покупаемого жилья, и, во-вторых, от суммы первоначального взноса.
Цена недвижимости варьируется в зависимости от региона России и качества строительного объекта и может составлять суммы от сотен тысяч до нескольких миллионов рублей.
Виды платежей – что выгоднее
Существует два вида ипотечных платежей: дифференцированный и аннуитетный. Нельзя с определённой уверенностью сказать, какой из них выгоднее, в каждом случае есть свои плюсы и минусы. Необходимо учитывать возможности индивидуально у каждого заемщика.
Удобство аннуитетных способов погашения кредита в том, что каждый месяц нужно оплачивать одинаковую сумму денег. При этом первые годы погашения ипотеки большую часть суммы будут составлять проценты по основному долгу.
При дифференцированных взносах за кредит человек более крупные суммы выплачивает в первые месяцы ипотеки, а к концу срока они заметно уменьшаются. Дело в том, что при таком способе погашения кредита с каждым новым платежом проценты пересчитываются на оставшуюся часть основного долга, поэтому суммы идут на уменьшение.
ИПОТЕКА: Как правильно взять ипотеку? Основные ошибки и правила при выборе ипотеки
Общая часть переплаты при дифференцированных платежах меньше, но не каждый сможет платить достаточно крупные суммы ежемесячно в первые годы ипотеки.
Большинство предпочитают брать ипотеку с одинаковой помесячной суммой и, если получается, стараются погасить часть долга досрочно.
Благо такая возможность сейчас есть в большинстве банков. Поэтому, какой вариант платежей выгодный, выбирать вам.
Сколько платить по ипотеке – расчет платежей
К основному договору по ипотечному кредитованию банк всегда прикладывает дополнительное приложение с графиком взносов на весь платежный период. Но прежде чем оформлять ипотечный займ, желательно самостоятельно просчитать суммы возможных ежемесячных платежей, чтобы удостоверится, что они не слишком высоки.
Каждый ежемесячный взнос по ипотеке состоит из двух частей:
- Тело ипотечного кредита – основного долга;
- Проценты за кредит.
Рассмотрим порядок действий для того, чтобы определить размер ежемесячного ипотечного взноса:
- В первую очередь нужно определить размер кредита. Это не только стоимость квартиры за минусом первоначального взноса плюс проценты. Есть ещё дополнительные расходы, которые включаются в полную стоимость кредита. Самый большой из них – это страхование жизни и здоровья заемщика. Таким образом, к первоначальному проценту по ипотеке обычно добавляется ещё порядка полутора-двух процентов.
- Далее нужно выбрать способ погашения платежа.
- Так как при дифференцированных взносах сумма основного долга каждый месяц одинакова, то для расчета его ежемесячной цифры нужно полную стоимость кредита разделить на общее количество месяцев ипотечного срока. Чтобы рассчитать процент, нужно определить оставшуюся часть основного долга, а затем умножить её на годовую процентную ставку поделённую на 12 месяцев.
- Способ расчета ежемесячного платежа при аннуитетных взносах следующий: (общая стоимость кредита*1/12 процентной ставки в сотых долях)/((1-(1+1/12 процентной ставки в сотых долях) в степени (1- срок ипотеки в месяцах)).
Не каждый человек сходу правильно разберётся в формулах для расчета ежемесячных платежей за ипотеку. Поэтому для общего удобства сейчас на сайтах почти каждого банка существуют кредитные калькуляторы. Именно к ним мы и рекомендуем обратиться. Они позволяют быстро посчитать необходимые цифры после занесения исходных данных по кредиту. Важно пользоваться инструментами для расчетов именно на официальном сайте банка, иначе возможна ошибка!
Ипотека на 1000000 — примеры расчетов
К сожалению, в наше время ипотека на миллион – звучит смешно для жителей столицы и многих крупных городов России. Такие цены на недвижимость существуют только в небольших городах в провинции. Однако для большинства жителей этих городов накопить такую сумму для покупки квартиры очень сложно, учитывая сегодняшний уровень заработных плат.
Поэтому давайте рассчитаем, ипотека на 1000000: сколько платить в месяц при разных исходных условиях.
Сколько платить в месяц
Ежемесячный платёж по ипотеке на миллион рублей будет составлять разную величину, которая в первую очередь будет зависеть от срока кредита и от годовой процентной ставки банка:
- При минимальной процентной ставке в 10,5 % на срок 3 года ежемесячная оплата составит 32503 руб., 5 лет – 21494 руб., 10 лет – 13494 руб.;
- При ставке, к примеру 12,5 % на срок 3 года каждый месяц нужно будет платить 33454 руб., 5 лет – 22496 руб., 10 лет – 14638 руб.;
- При ставке побольше, например 16 % на срок 3 года придётся уже платить 35158 руб., 5 лет – 24319 руб., 10 лет – 16752 руб.
Ипотека на 15 лет
Если взять миллион на покупку жилья на более длительный срок, цифры будут уже другие. Ежемесячный платёж при разных процентных ставках будет следующим, когда берется ипотека на 15 лет:
- При ставке 10,5 % платёж будет составлять 11054 руб.;
- При ставке 12,5 % ежемесячно нужно будет платить 12326 руб.;
- При ставке 16 % оплата каждый месяц составит 14688 руб.
Все примеры, которые мы рассматривали, предполагали аннуитетные платежи. Для дифференцированных взносов каждый месяц идёт новая сумма на уменьшение.
Примеры процентов в разных банках на 2023 год
Чтобы быть конкретнее в плане процентных ставок, давайте рассмотрите конкретные банки и их предложения в 2023 году на banki.ru.
Имейте в виду, что такая информация очень быстро устаревает, ставки меняются чуть ли не каждый месяц.
Квартира в ипотеку за 10000 рублей в месяц – в каком случае это возможно
Квартира за 10 тысяч в месяц в ипотеку – это очень экономичный вариант. Чтобы банк одобрил такой ежемесячный платёж, сумма кредита должна быть небольшой, а срок ипотеки – наоборот, как можно больше.
Если в вашем городе возможно купить квартиру примерно за миллион, или оставшаяся часть стоимости жилья у вас уже есть, то вот такой может быть вариант ипотечного кредита:
- Сумма кредита – 1000000 руб.;
- Срок ипотеки – 20 лет;
- Ежемесячный платёж – 9000 руб. (при кредитовании в БинБанке).
Так что ипотека за такую сумму в месяц – это реально! Но только на небольшую сумму денег (относительно столицы и других крупных городов страны) и на длительный срок.
Про экстремально — экономные варианты приобретения жилья без всяких кредитов читаем здесь: как накопить на квартиру без ипотеки с зарплатой: 20000, 30000 или 50000 рублей, где взять деньги на жилье!
Источник: zakondoma.ru
Сроки ипотеки. Как рассчитать? Можно ли уменьшить срок ипотеки?
Банки выдают ипотечный кредит сроком от 1 года до 50 лет. Чтобы определить оптимальный период возврата по ипотеке до того как обратиться в банк, нужно произвести математический расчет.
Определение оптимального срока возврата ипотеки
Существует несколько универсальных рекомендаций для расчета периода возврата ипотечного долга:
- Вы заинтересованы сократить срок выплат за квартиру в ипотеку. Готовы отдавать более половины своих ежемесячных доходов в счет оплаты банковского долга. В случае возникновения форс-мажора (болезни, потери работы и т.п.) вы можете потерять платежеспособность. Могут возникнуть просрочки по платежам. Для вашего кредитора – банка – вы автоматически зачисляетесь в «группу высокорискованных заемщиков», что влечет за собой ряд сложностей (штрафы, занесение информации о просрочках в кредитную и историю и т.п.)
Однако, если вы полностью уверены в своих финансовых возможностях и в состоянии это аргументировать кредитному эксперту – можете рассчитывать на уменьшение срока погашения долга по ипотеке. - Банки с большей готовностью идут навстречу, желающим воспользоваться долгосрочной ипотекой. Шанс на одобрение «длинного» долга выше. Понять причину не сложно: чем больше срок возврата за дом в ипотеку – тем меньше сумма ежемесячного платежа и, соответственно, выше ваша кредитоспособность по оценке сотрудника банка. К тому же для банка: чем долгосрочнее займ, тем выше прибыль.
Простая формула расчета
Чтобы определить оптимальный срок, подсчитайте ваш ежемесячный доход. Сумма выплат (на каждый месяц) не должна превышать 40% от вашей зарплаты. Умножив ее на 12, определите, сколько вы сможете выплачивать в год. Затем, сумму ипотеки нужно разделить на полученную цифру. Так вы узнаете, за сколько лет сможете вернуть банку долг.
Пример:
Ваша зарплата в месяц — 25 000 рублей. Возможная выплата – 10 000 рублей. Объем ипотечной ссуды (с учетом полной стоимости кредита) – 2 000 000 рублей
25 000 — 40% = 10 000 рублей
10 000 х 12 = 120 000 рублей
2 000 000 ÷ 120 000 = 16 лет и 6 месяцев.
Как можно частично уменьшить срок ипотеки?
Несмотря на то, что вы выбрали долгосрочный кредит, банк предусматривает возможность уменьшения сроков возврата долга:
- Сокращение срока кредита, без пересмотра размера ежемесячного платежа: вы будете платить больше, но и долг возвращать быстрее.
- Уменьшение общего платежа по «схеме» досрочного погашения за счет увеличения суммы ежемесячного платежа. При сокращении срока платежей — уменьшается стоимость ипотечного кредита.
Следует знать:
- Поинтересуйтесь, имеется ли в договоре пункт о досрочном погашении ипотеки.
- В случае валютной ипотеки есть некоторые ограничения при досрочном погашении (например, в некоторых банках раньше предусмотренного срока можно вернуть не более 500 долларов).
- Как взять ипотеку? Оформление ипотеки
- Какой максимальный срок у кредита?
- Можно ли взять кредит на ремонт квартиры?
- Какой максимальный срок для краткосрочного кредита?
- Можно ли оспорить с банком проценты по кредиту?
Источник: cbkg.ru
10 лет это сколько месяцев для ипотеки
Ипотека — это большая финансовая нагрузка на бюджет. Чтобы оценить будущие затраты и понять, справитесь ли вы с ними, сделайте предварительный расчет жилищного кредита. В статье рассказали, как рассчитать ипотеку самостоятельно с помощью формул и ипотечного калькулятора.
Зачем делать предварительный расчет ипотеки?
Ипотека работает по следующему принципу: банк выдает деньги под залог приобретаемой недвижимости, а вы постепенно выплачиваете долг с процентами согласно установленному графику. Если вдруг перестанете платить, кредитор конфискует ипотечное жилье для покрытия убытков.
Чтобы избежать самых неблагоприятных последствий, заранее рассчитайте, сколько ипотека стоит. Так вы:
- Узнаете, каким будет ежемесячный платеж. На него может уходить как половина бюджета, так и больше.
- Здраво оцените финансовые возможности. Кредитная нагрузка может оказаться непосильной. Это повод поискать квартиру подешевле или скопить больше денег на первоначальный взнос.
- Оцените вероятность одобрения кредитной заявки. Банк одобрит кредит, если сумма ежемесячного платежа не превысит 50% от дохода.
От чего зависит стоимость ипотеки?
Первое, в чем нужно разобраться для самостоятельного расчета ипотеки — из чего складывается ее стоимость.
Цена квартиры
Сумма, которую вы занимаете у кредитора на покупку жилья, — это основной долг или тело ипотеки. Сегодня банки готовы профинансировать 90% от рыночной стоимости недвижимости. Например, Сбербанк предоставляет кредит на сумму от 300 тыс. руб. до 100 млн руб.
Процентная ставка
Процентная ставка — это комиссия, которую вы платите банку за пользование кредитными средствами. Ее размер зависит от ключевой ставки Центробанка и политики кредитного учреждения. Например, минимальная ставка в Сбербанке составляет 10,9%, а в ВТБ — 10,7%.
На каких условиях дают льготную ипотеку для ИТ-специалистов в 2023 году — читайте здесь
Срок кредитования
Срок кредитования напрямую влияет на стоимость ипотечного кредита. Если брать ипотеку на долгий срок, то в итоге выйдет большая переплата. Зато размер ежемесячного платежа будет комфортным. И наоборот, короткий период кредитования уменьшает переплату, но увеличивает сумму платежа.
Максимальный срок кредитования — 30 лет. Но банк при рассмотрении заявки будет исходить из вашего возраста: на момент оформления кредита вам должно быть не менее 18 лет, а на момент погашения — не более 65 лет.
Первоначальный взнос
При оформлении ипотеки первоначальный взнос в размере 10% от стоимости недвижимости обязательный. По возможности делайте крупный платеж — так вы возьмете меньше денег взаймы у банка и уменьшите общие расходы по ипотеке.
Как рассчитать стоимость ипотеки с помощью формулы?
Выплаты по кредиту делятся на аннуитетные и дифференцированные. Для каждого вида предусмотрена своя формула.
Большинство банков применяют аннуитетный график, при котором размер платежа остается неизменным на протяжении всего периода кредитования. Этот вариант самый выгодный, т. к. сумма, внесенная сверх обязательной, идет на покрытие основного долга и снижает переплату по процентам.
Чтобы рассчитать кредитный платеж по аннуитетному графику, используйте формулу X = (S*p) / (1– (1+p)*(1–m)), где:
- Х — ежемесячный платеж;
- S — сумма кредитования;
- p — под какой процент дают ипотеку в месяц (годовая ставка, разделенная на 12 месяцев);
- m — период кредитования в месяцах.
Дифференцированный график платежей предполагает, что размер ежемесячного взноса будет постепенно уменьшаться. Для вычисления суммы первого дифференцированного платежа предназначена формула: X = (S/m) + S x p.
Как рассчитать стоимость ипотеки с помощью кредитного калькулятора?
В самостоятельных вычислениях легко запутаться. Поэтому используйте специальный калькулятор на сайте банка, где можно рассчитать ипотеку с максимальной точностью. Его преимущества перед расчетами с помощью формул:
- исключает риск допустить ошибку;
- подает информацию в простом для восприятия виде;
- показывает, как будет меняться ставка при разных вводных данных;
- дает информацию о скидках, которые есть в конкретном банке.
Рассмотрим на примере, как рассчитывается ипотека на кредитном калькуляторе ВТБ:
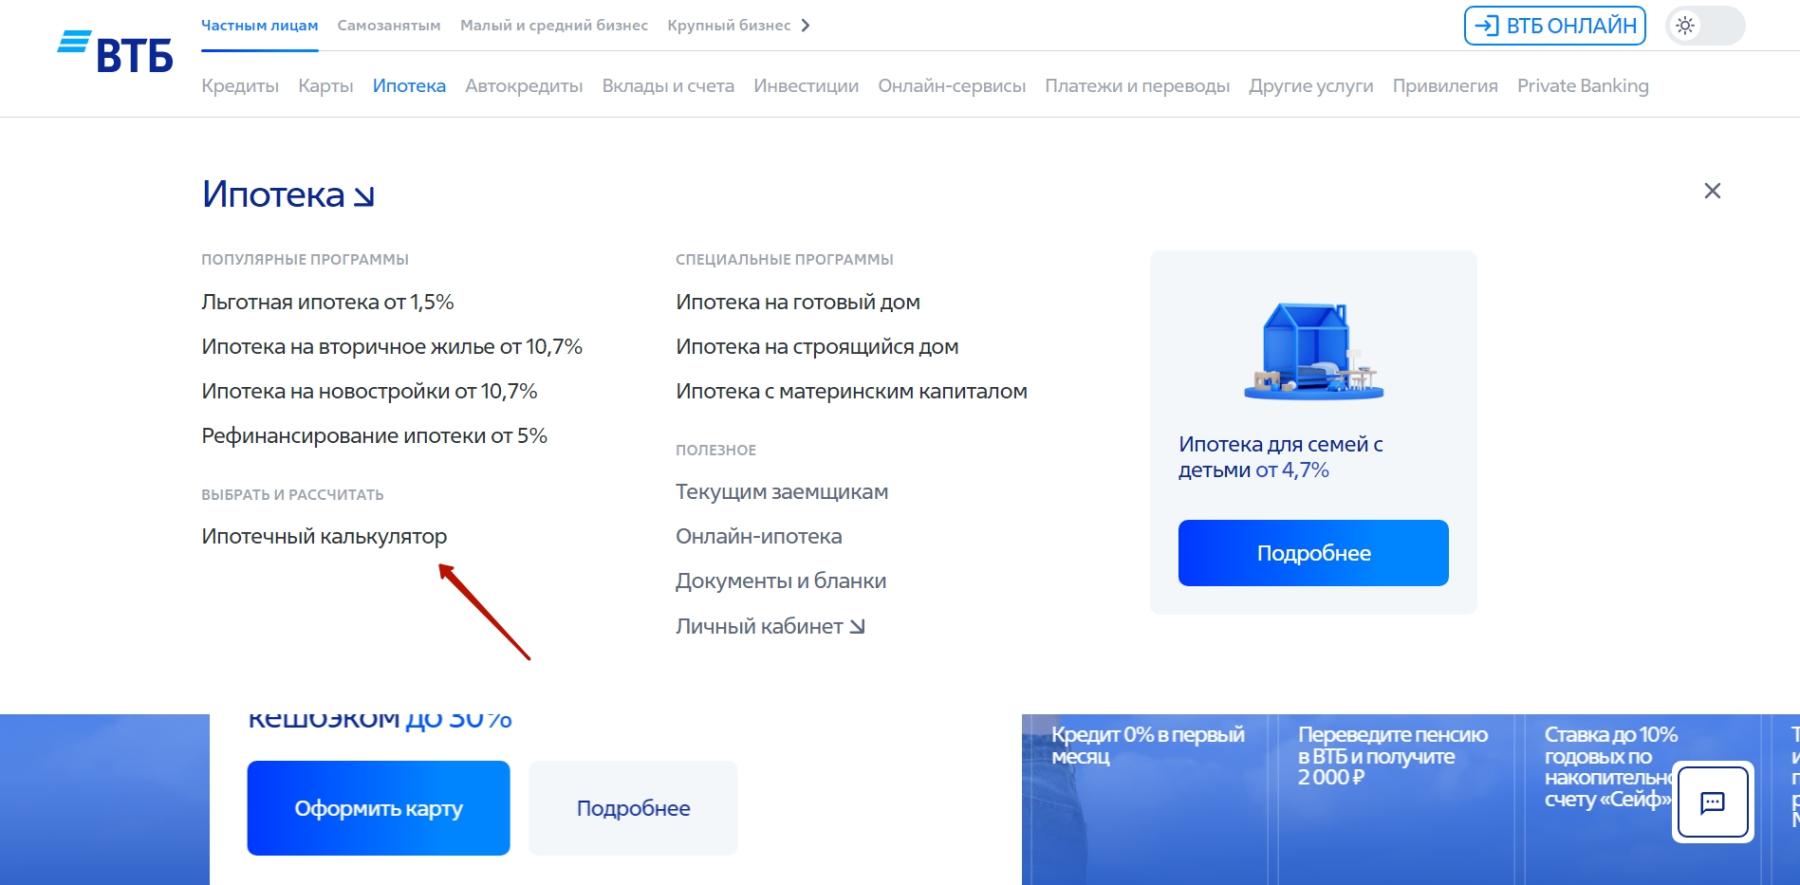
- На сайте банка в меню выберите раздел «Ипотека», а затем найдите «Ипотечный калькулятор».
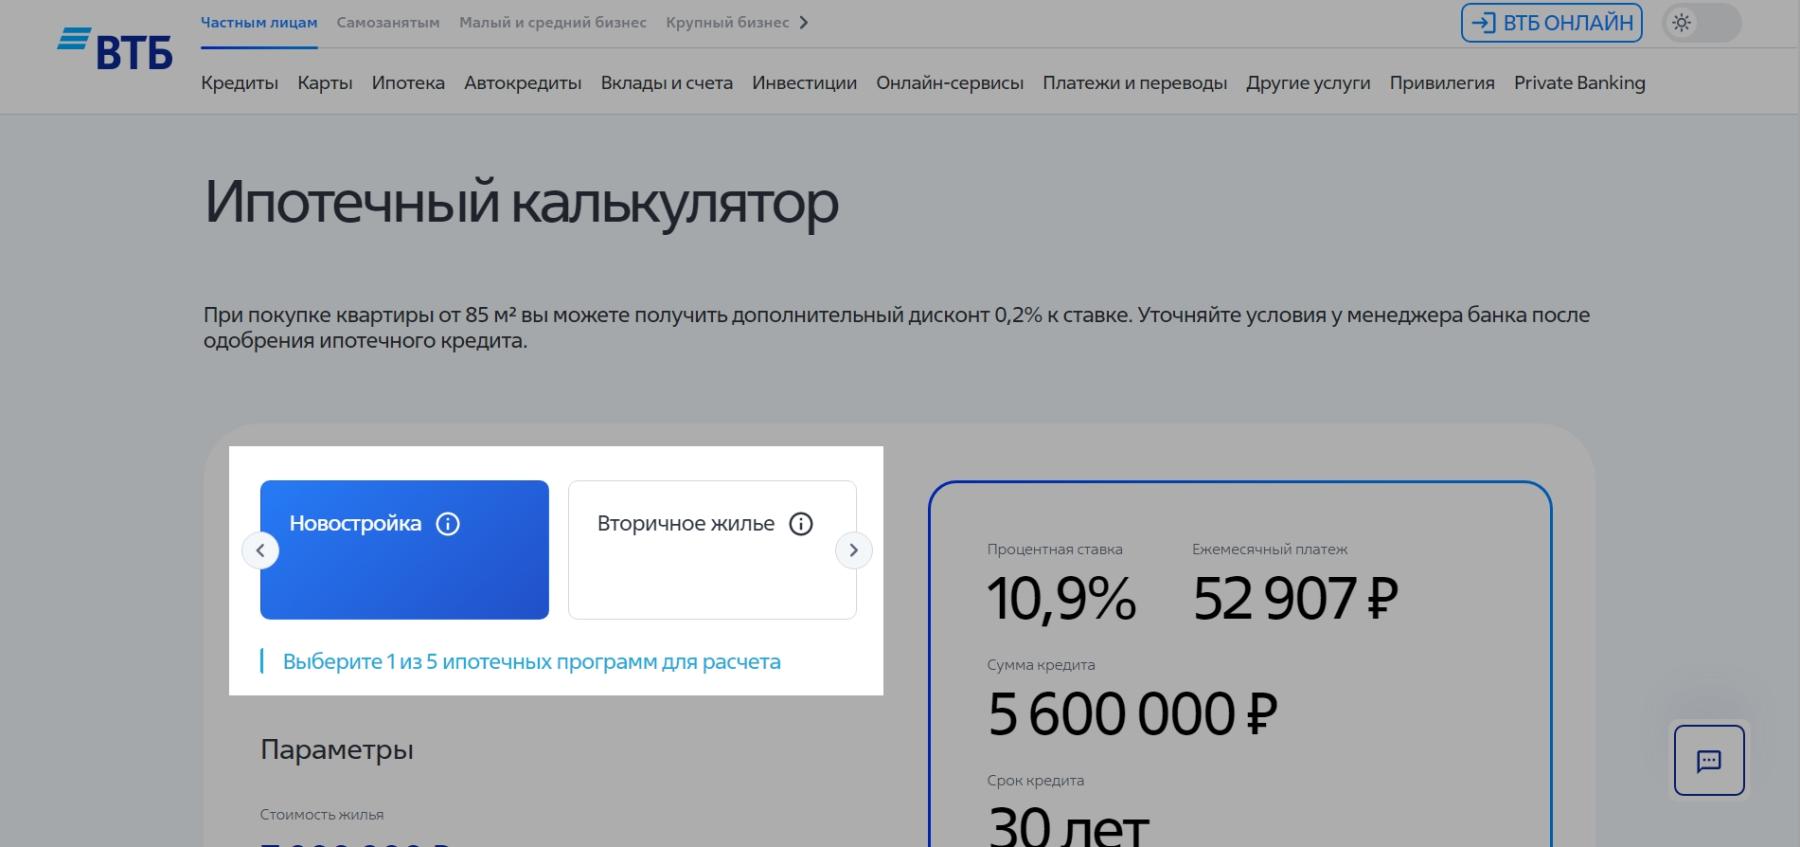
- Выберите ипотечную программу, например, «Новостройку». Калькулятор автоматически проставит ставку — 10,9%, однако она меняется в зависимости от других параметров.
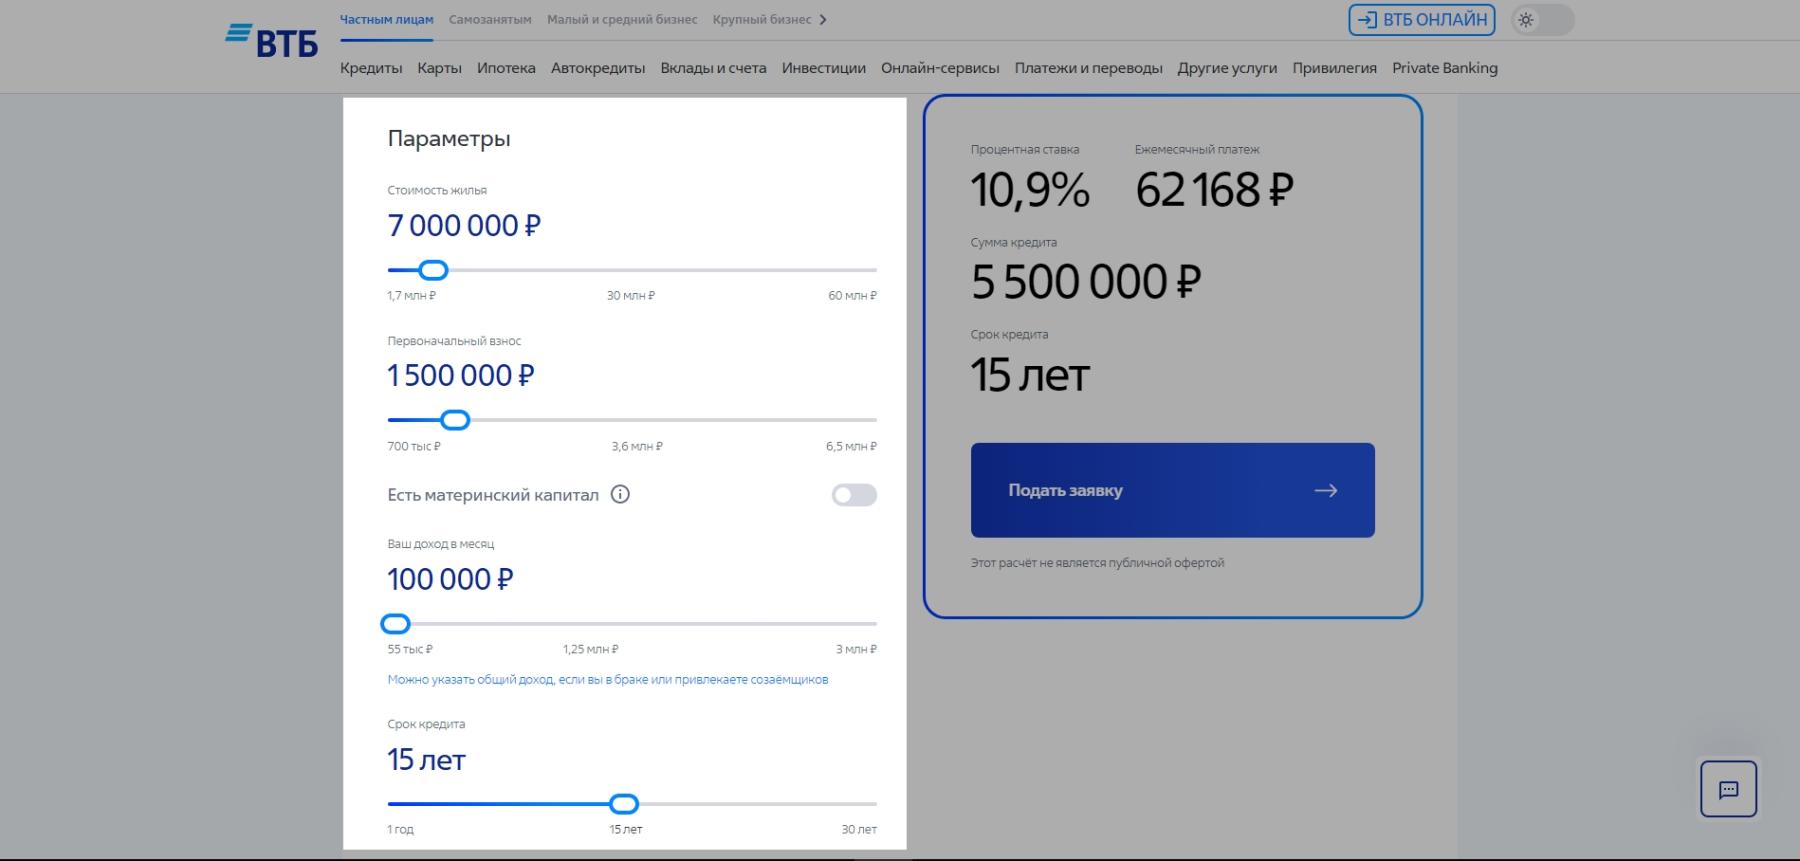
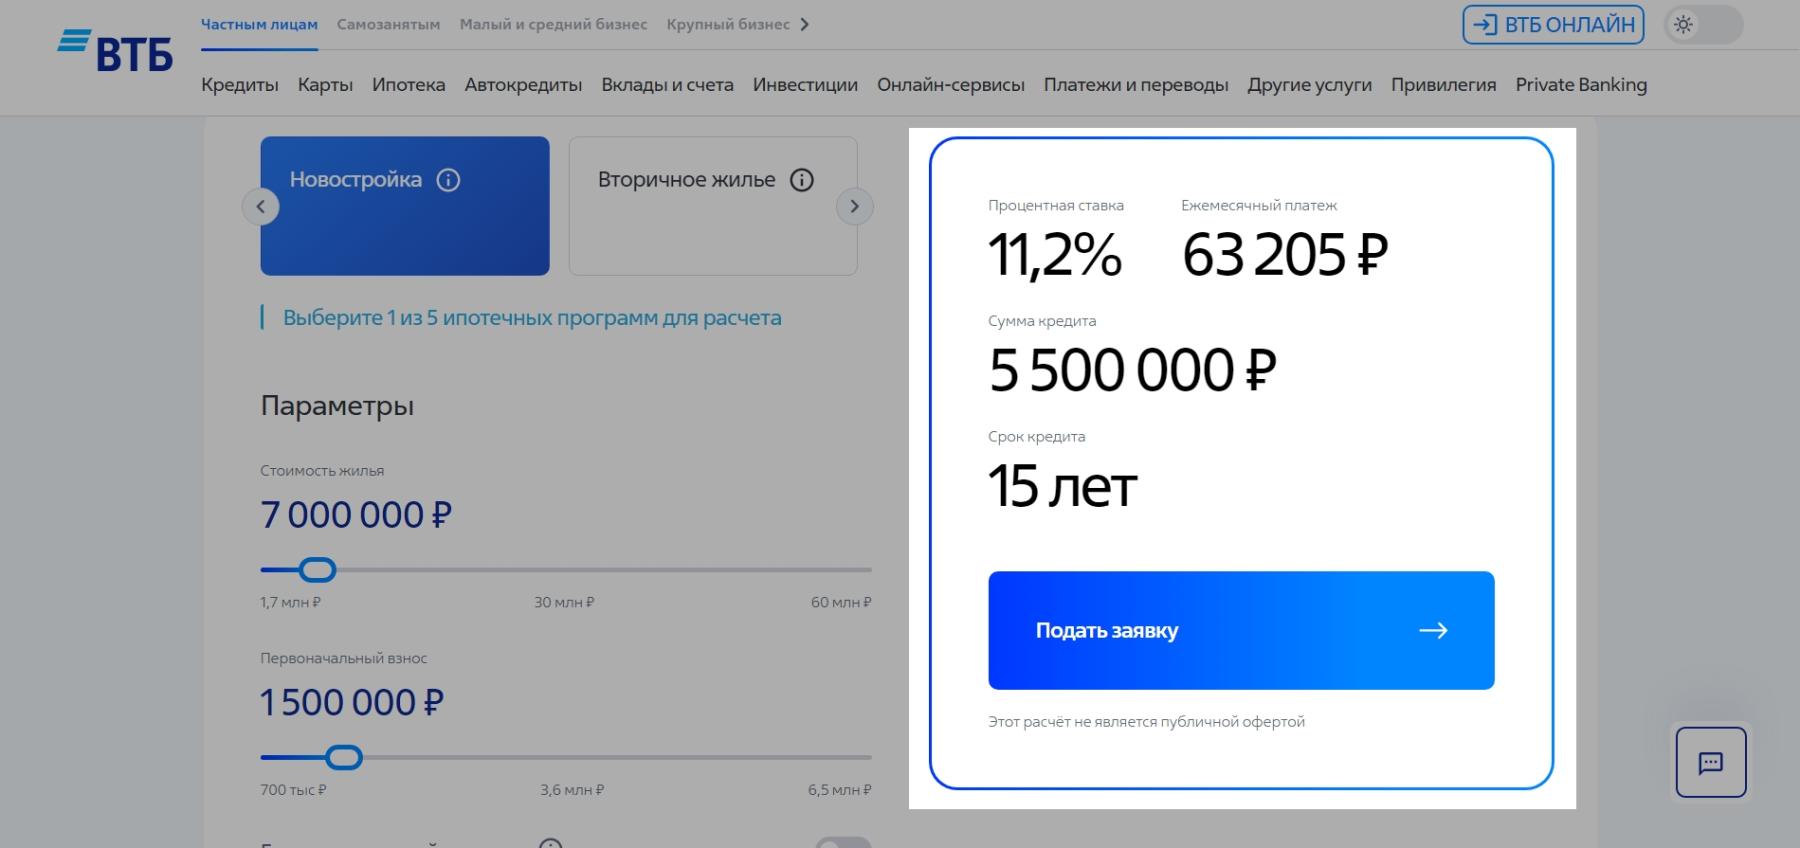
- Настройте с помощью ползунка другие параметры ипотеки. Например, стоимость жилья — 7 млн руб., первоначальный взнос — 1,5 млн руб., доход в месяц — 100 тыс. руб., срок кредита — 15 лет. Если будете использовать материнский капитал, то активируйте переключатель и укажите сумму.
- Включите опции, чтобы при расчетах учесть все привилегии. Например, если вы зарплатный клиент банка, активируйте переключатель «Зарплатная карта ВТБ».
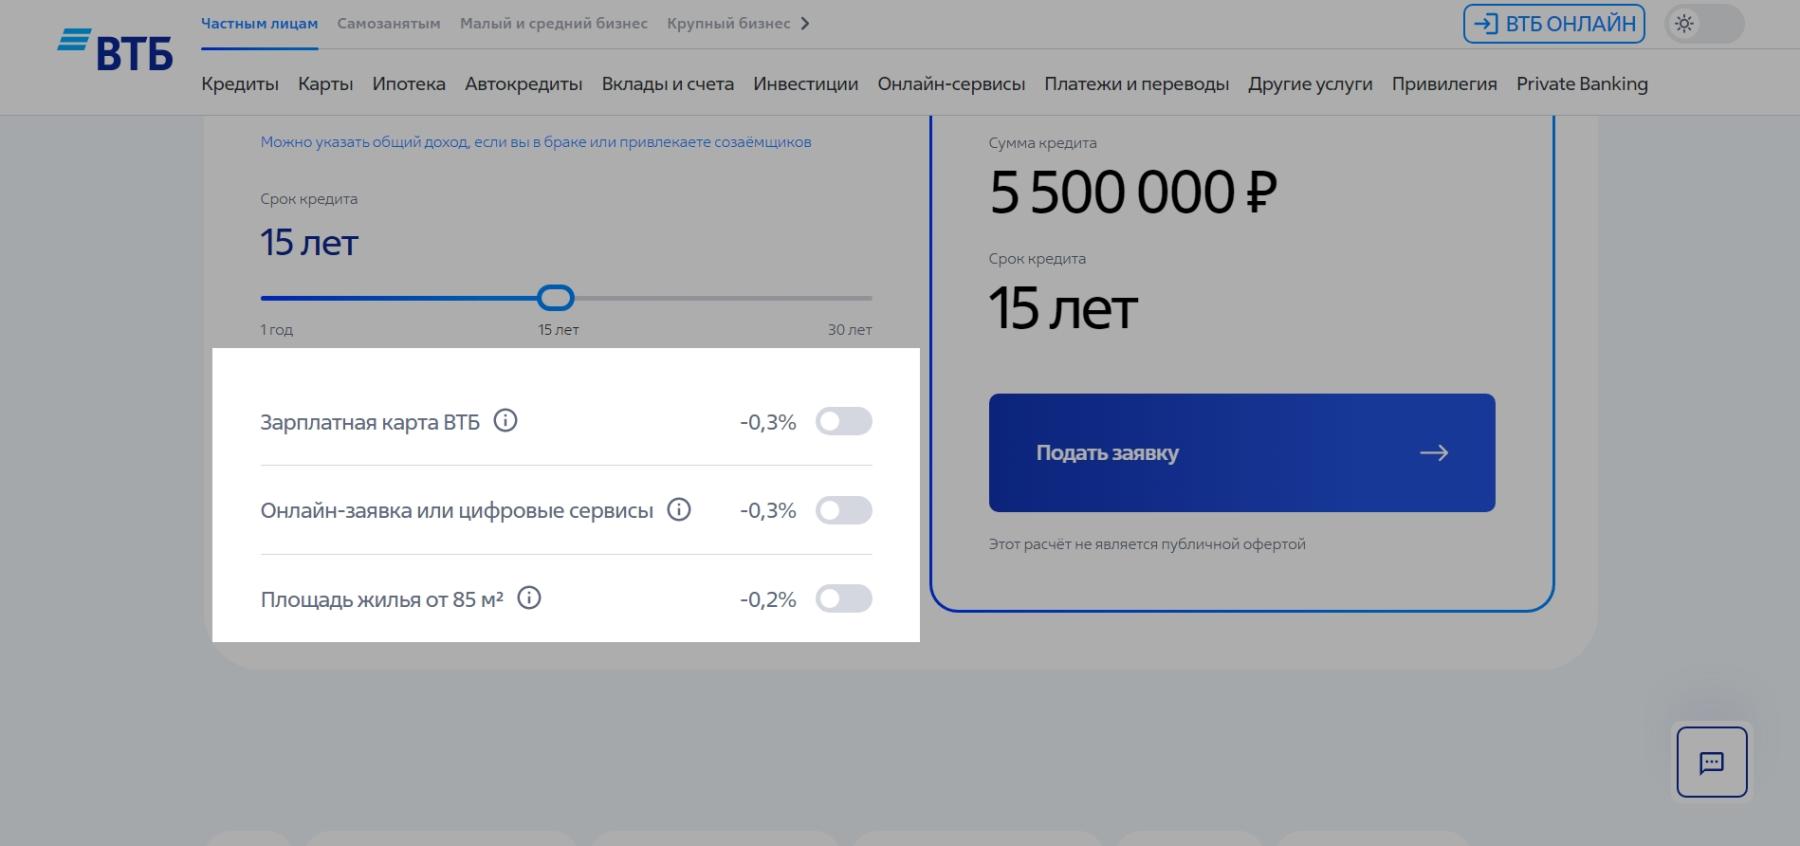
- Ознакомьтесь с результатами. Калькулятор показал, что годовая ставка по кредиту составит 11,2%, а сумма ежемесячного платежа — 63 205 руб. Если все устраивает — нажмите на «Подать заявку».
Насколько точны расчеты?
Результаты, полученные с помощью формул или ипотечного калькулятора, предварительные. Точную информацию по кредиту предоставит менеджер банка после изучения кредитной заявки.
Разница в ваших расчетах и расчетах банка возникает по нескольким причинам:
- Результаты скоринговой проверки. Банк проверяет кредитный рейтинг, оценивает благонадежность, смотрит на уровень дохода. На основании этого он определяет сумму кредита и ставку.
- Дополнительные расходы. Оформление ипотеки сопряжено с оценкой недвижимости, страхованием, регистрацией сделки. Если набегает крупная сумма, ее можно включить в тело кредита.
- Специальные опции. Банки предлагают скидки за оформление личного страхования, электронную регистрацию сделки, участие в акциях.
Однако это не означает, что не нужно применять самостоятельные расчеты. Предварительные результаты помогут принять вам взвешенное решение, стоит брать ипотеку или нет.
Источник: www.mbk.ru