
Юнит-экономика — это рабочая система оценки прибыльности бизнеса. Идея ее заключается в том, что бизнес эффективен только в том случае, если каждая его условная базовая единица (юнит) приносит прибыль. Простыми словами, юнит-экономика — это расчет прибыльности базовой единицы любого бизнеса.
Юнит — базовая единица, которая может приносить как прибыль, так и убыток. Юнитом может быть практически все, что угодно — каждый бизнес выбирает сам, что считать базовой единицей. Традиционно в качестве юнита используют:
- изделие/продукт — используют производственные компании, интернет-магазины;
- контракт/сделку — компании, предоставляющие услуги или продающие сложные дорогие продукты;
- клиента — интернет-магазины, онлайн-сервисы, торговые компании.
Почему важно считать юнит-экономику
Расчет прибыльности базовой единицы помогает предпринимателю или топ-менеджменту бизнеса оценить, в какую сторону движется компания — к прибыли или к убытку. И принять стратегические решения, чтобы при необходимости изменить ситуацию к лучшему. Это — основная задача.
Бизнес-образование: о чем нужно помнить, если хотите построить успешный бизнес
Также расчет прибыльности базовой единицы поможет:
- Оценить перспективность инвестиционного проекта или стартапа и не вписаться в сомнительную с точки зрения прибыли затею.
- Понять, можно ли масштабировать бизнес — ведь если масштабировать компанию с отрицательным юнитом, это значит умножать убытки.
- Рассчитать, будет ли рациональным запуск большой рекламной кампании, ведь это скажется на себестоимости юнита в сторону увеличения.
- Оценить прибыльность каналов продаж и понять, сколько необходимо получить юнитов, чтобы бизнес вышел в прибыль.
- Оценить бизнес-процессы, например, какую пожизненную ценность (LTV) имеет каждый клиент — и продумать пути ее повышения.
- Понять, какое количество юнитов выведет бизнес в прибыль.
- Спрогнозировать получение прибыли, например, если количество юнитов возрастет на 5-10-20 %.
- Рассчитать, сколько должен стоить продукт, чтобы окупились затраты на его создание.
Каналы продаж для бизнеса: как выбрать самый эффективный
Как рассчитать юнит-экономику
Самая общая формула, по которой можно посчитать прибыльность бизнеса, выглядит так:
(Средний чек х Количество продаж) – Расходы = Прибыль
Средний чек, помноженный на количество продаж, — это и есть LTV клиента. Таким образом получаем:
LTV клиента — Расходы = Прибыль
Прибыль должна быть со знаком плюс, и чем она больше — тем лучше для бизнеса.
Общий алгоритм расчета:
- Определите расходы на привлечение пользователей, или маркетинговый бюджет.
- Определите число привлеченных клиентов.
- Разделите маркетинговый бюджет на количество клиентов, и вы получите стоимость привлечения одного клиента.
- Посчитайте прибыль, которую принесли все клиенты.
- Разделите сумму общей прибыли на количество клиентов.
- Так вы получите LTV одного клиента.
- Из этого показателя вычтите расходы на привлечение одного клиента, и вы получите величину прибыли/убытка, которые получил бизнес.
Это и есть она — юнит-экономика. Но у нее не одна, а две основные модели: клиентская и транзакционная. Есть смысл поговорить о них отдельно.
100% рабочая и простая бизнес идея о которой знают единицы!!!
Что такое маркетинговая стратегия: примеры, виды и этапы разработки
Расчет клиентской модели юнит-экономики
При выборе клиентской модели юнитом считается клиент или пользователь. Эта модель подходит бизнесу, который нацелен на неоднократные покупки одного клиента, как вариант — на продление подписки на онлайн-сервисы.
В этой модели важно рассчитать LTV клиента и затраты на его привлечение (САС — Customer Acquisition Cost). Если прибыль от клиента превышает бюджет на его привлечение — бизнес в плюсе, если нет — дело плохо, и нужно либо менять каналы привлечения, либо пересматривать в принципе стратегию продвижения. Либо, как вариант, задуматься о снижении себестоимости продукта.
Считаем САС:
САС = Расходы на продвижение/количество клиентов
Сравним САС и LTV на примере:
Есть микробизнес у человека, который работает как самозанятый. Он выкупил кресло в парикмахерской недалеко от своего дома и принимает клиентов. Для их привлечения он использует посты в социальной сети и рекламу в виде визиток, которые раскладывает в магазинах, аптеках, салонах сотовой связи.

Один человек в среднем за год приходит стричься 10 раз, каждая стрижка стоит 1 000 рублей.
LTV = Количество стрижек х Стоимость одной стрижки = 10 000 Ꝑ
Расходы на привлечение клиентов в год составляют 40 000 рублей, в эту сумму входит оплата копирайтеру постов в соцсетях и печать визиток. Количество привлеченных за год клиентов — 100 человек.
САС = 40 000/100 = 4 000 Ꝑ
LTV в этом случае в 2,5 раза выше САС, то есть стоимости привлечения одного клиента — самозанятый отлично выстроил свой маленький бизнес.
Прибыль = 10 000 – 4 000 = 6 000 Ꝑ
Такую прибыль получит мастер от одного клиента за год без учета дополнительных трат. Можно уточнить юнит-экономику и выявить чистую прибыль от одного клиента. Чтобы понять чистую прибыль, надо учесть затраты на аренду кресла и закупку материалов, необходимых мастеру для работы.
Примем за аксиому, что расходы в целом составляют 300 000 Ꝑ в год на всех клиентов, и рассчитаем расходы в пересчете на одного клиента:
300 000 / 100 = 3 000 рублей
Прибыль = LTV – (CAC + Дополнительные расходы) = 10 000 – ( 4 000 + 3 000) = 3 000 Ꝑ
Теперь можно сделать окончательный вывод о том, что бизнес мастера-парикмахера в нашем случае точно прибыльный.
И еще пример использования юнит-экономики — на этот раз для расчета эффективности рекламных затрат:
К нашему мастеру пришел блогер и предлагает ему разместить рекламу в своем блоге. Стоимость рекламы — 150 000 рублей. Количество подписчиков у блогера — 100 000 человек, по результатам предыдущих рекламных интеграций конверсия составляет 0,5 %.
Считаем юнит-экономику мастера: 0,5 % от 100 000 человек — это 500 клиентов, которых получит мастер.
150 000 : 500 = 300 рублей будет стоить мастеру 1 юнит (клиент)
Выгодна ли мастеру реклама у блогера, рентабельны ли будут затраты? Конечно, если учесть, что стоимость юнита падает с 4 000 до 300 Ꝑ. Надо соглашаться, если человек чувствует в себе силы сделать стрижки 500 клиентам в год. Это будет правильное маркетинговое решение.
Расчет транзакционной модели юнит-экономики
Транзакционную модель часто использует офлайн-бизнес, а базовой приносящей доход единицей считается заключенная сделка или проданный продукт. При этом для компании по строительству деревянных домов будет сделка по продаже дома, а для кафе — заказ любого блюда из меню. В интернет-маркетинге юнит в виде сделки обычно выбирают при длительном цикле работы и высоком чеке — например, при создании сайта или разработке маркетинговой стратегии.
Чтобы понять юнит-экономику, необходимо рассчитать маржинальную прибыль от каждой сделки/продажи. И затем сравнить ее с затратами на производство товара.
Метрика считается по формуле:
Маржинальная прибыль = Выручка от сделки – Затраты на производство продукта
Эта формула помогает понять, приносит базовая единица прибыль или убыток.

Что такое рентабельность и как ее рассчитать
Для расчета по транзакционной модели при определении затрат на производство продукта учитываются все расходы — и постоянные, и переменные. Например:
- Стоимость сырья/комплектующих, производства или закупки товара (себестоимость).
- Стоимость продвижения (общая по всем рекламным каналам).
- Оплата труда сотрудников.
- Стоимость упаковки и доставки товара.
- Стоимость аренды помещения, если речь идет об офлайн-компании.
- Расходы на прием платежей.
Пример: Диджитал-компания «Экстра» предлагает разработку сайта. Сайт стоит 120 000 рублей.
В компании работают 3 человека, каждый из которых получает по 10 % от каждой сделки.

Есть подписка на работу с сервисами, которые необходимы им в работе, и на оплату лицензионных программ — 10 000 в месяц.
На привлечение клиента компания тратит еще 14 000 Ꝑ, оплачивая запуск контекстной рекламы.
- Стоимость сайта для компании — 46 000 рублей (оплата труда сотрудников, оплата ПО)
- Сопутствующие расходы (на рекламу) — 14 000 Ꝑ.
- Выручка от сделки (продажи сайта) — 120 000 Ꝑ.
Маржинальная прибыль = 120 000 – (46 000 + 14 000) = 60 000 Ꝑ
У этого бизнеса тоже все в порядке, как показывает юнит-экономика — сделка, она же юнит, приносит компании весомую маржинальную прибыль.
Для компаний, где сделки происходят часто и помногу, например, для интернет-провайдеров или магазинов, маржинальная прибыль рассчитывается не для одной конкретной сделки, а для усредненной. Формула выглядит так:
Маржинальная прибыль = (Средний доход от сделки — Стоимость привлечения клиента) х Количество привлеченных клиентов
Средний доход от сделки, Average Revenue Per User (APRU) — это выручка за конкретный период, чаще всего за месяц, поделенная на количество сделок.
Продвижение товаров на маркетплейсах
- Оплата по дням нахождения в ТОП
- Средние сроки продвижения — 7 дней!
Просчитаем еще один пример:
У интернет-провайдера «Розовый слон» есть группа «ВКонтакте», из которой на сайт провайдера переходит 40 посетителей в месяц.
Еще 60 человек переходят на сайт из объявлений контекстной рекламы.
Из этих 100 посетителей 50 человек оформляют контракт на подключение интернета на суммы от 3 000 до 5 000 Ꝑ — провайдер совершает 50 сделок на общую сумму 200 000 Ꝑ.
На ведение группы «ВКонтакте» провайдер тратит 30 000 рублей в месяц — деньги идут на оплату услуг на SMM-щика и дизайнера.
На контекстную рекламу уходит еще 20 000 рублей. Общий маркетинговый бюджет составляет таким образом 50 000 рублей.
APRU = 200 000 / 50 = 4 000 Ꝑ
САС = 50 000 / 50 = 1000 Ꝑ
Маржинальная прибыль = (4 000 – 1000) х 50 = 150 000 Ꝑ
Юнит-экономика — это просто
Написать эту статью я решил после того, как увидел ожесточенные споры о юнит-экономике в паре тематических чатов в Телеграме, а потом еще и наткнулся на целые консалтинги и курсы по этой самой юнит-экономике. И на калькуляторы еще. Вообще у меня складывается стойкое ощущение, что многие зачем-то усложняют всю историю с юнит-экономикой и спорят в основном о терминах, хотя для абсолютного большинства эти тонкости и терминологические споры ни к чему и только усложняют понимание.
При этом понимать, что такое юнит-экономика и уметь ее считать, конечно, полезно. Так уж сложилось, что о ней говорят в основном в стартап мире, так что, надеюсь, статья облегчит понимание хабровчанам — применимо это все не только для стартапов, но и для собственных pet-проектов да и вообще для понимания — вот что сейчас делать: вкидывать больше денег в рекламу или тормозить продвижение, дорабатывать продукт, переосмысливать бизнес-модель и т.д.
Юнит-экономика характеризует, сколько бизнес зарабатывает или теряет на одном юните.
Юнит — это базовая единица, генерирующая доход, и у каждого бизнеса она своя.
Как посчитать юнит-экономику
- Определить юнит.
- Посчитать, сколько прибыли или убытков этот юнит принес. Важно учесть все расходы и доходы, связанные с юнитом.
Вот и всё, этого достаточно.
Дальше — несколько деталей для иллюстрации.
Что такое юнит
Зависит от бизнеса. Не ищите общих правил и не смотрите на других. Ориентируйтесь на здравый смысл и особенности именно вашего бизнеса.
Очень мне хотелось привести какой-то универсальный и при этом актуальный для Хабра пример, но понял, что не получится — нюансы есть, а вот сложного ничего нет. Главное понять, что:
Юнит — базовая, генерирующая доход единица, которую вы можете и хотите масштабировать.
Если производите и продаете товар, юнит — это единица продукции. Если подписная модель или частые повторные покупки, юнит — клиент. Консалтинговые услуги — контракт. Аутсорс/аутстафф с продажей ресурсов по часам — человеко-час. И т.д.
Тут могут быть нюансы, потому что бизнесы разные. Предположим, вы производите и продаете оборудование, причем само оборудование продаете в убыток, а зарабатываете на услуге пусконаладки. В таком случае юнитом будет контракт на поставку оборудования с сервисом.
Если же заключаете договор на обслуживание оборудования с ежегодной пролонгацией, то логичнее будет в качестве юнита взять клиента.
Так юнит — предмет сделки или клиент?
Можно заметить, что все случаи классифицируются на два подхода:
- Юнит — предмет сделки.
- Юнит — клиент: покупатель или пользователь.
Подход 1. Юнит — предмет сделки
В этом случае расчет юнит-экономики сводится к расчету маржинальной прибыли. Маржинальная прибыль — разница между выручкой от продажи единицы продукции и затратами на производство/закупку и продажу этой единицы. Так мы понимаем: прибыльно ли продаем один юнит?

Подход 2. Юнит — клиент
В таком случае юнит-экономика — отношение прибыли, которую принесет клиент за все время, к стоимости привлечения этого клиента. То есть здесь речь об LTV (lifetime value, пожизненная ценность клиента) и CAC (customer acquisition cost, стоимость привлечения клиента). Так мы понимаем: приносит ли клиент прибыли больше, чем мы тратим на его привлечение?
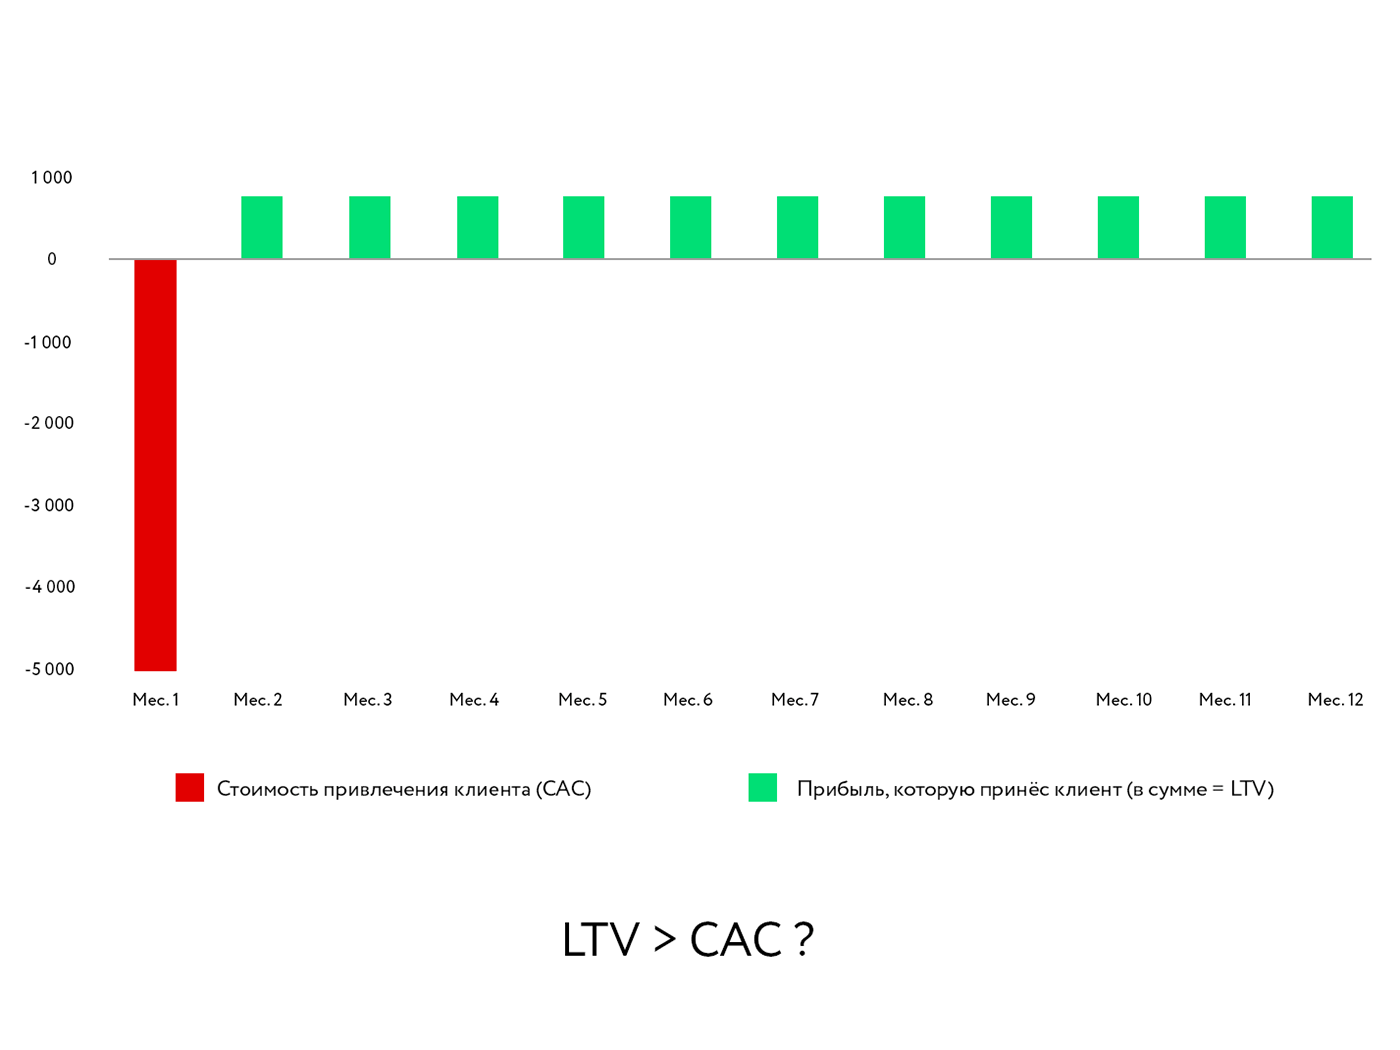
Если внимательно посмотрите на картинки выше, поймете: принципиальных отличий между ними нет — они об одном и том же. Просто в первом случае расходы на маркетинг сразу учли в расчете маржинальной прибыли, а во втором — вынесли их отдельно и назвали CAC. В транзакционной модели проще все включить в транзакцию, а в клиентской — смотреть отдельно, так как они разнесены по времени. Во втором случае это еще и помогает оценить разницу во временной стоимости денег, так как затраты на привлечение клиента мы понесли сегодня, а «отобъем» их только через несколько месяцев.
В любом случае существенных различий в расчетах нет — всегда считаем все расходы и доходы, напрямую связанные с юнитом. Отличается скорее итоговое представление: маржинальная прибыль или отношение LTV/CAC.
Выбирайте, как вам больше нравится, но принципиально первый подход более актуален для оффлайновых бизнесов с физическим продуктом, а второй — для цифровых продуктов, подписок, частых повторных покупок, сервисных моделей с предсказуемым сроком жизни клиента и прибылью.
Звучит сложнее, чем на самом деле. Руководствуйтесь здравым смыслом, и все будет понятно.
Считаем расходы и доходы, связанные с юнитом
Вне зависимости от подхода, в расходы включаем все затраты, напрямую ассоциированные с юнитом. В доходы — выручку, которую он нам принес.
Не забываем про привлечение клиентов. Сколько денег тратим, чтобы привлечь покупателя, продать ему что-то. Предположим, мы производим и продаем некие девайсы, то есть юнит — этот девайс. Придется сколько-то денег вложить в продвижение, чтобы девайс продать: в рекламу, SEO, комиссии партнерам и пр. Если продаем девайсы в оффлайне, нужен магазин или арендованное место в чужом магазине, а также продавцы.
Чтобы девайсы продать, нужны и сами девайсы, а значит, необходимо их произвести. Чтобы произвести, потребуется арендовать помещение, закупить компоненты, оплатить труд конструкторов, инженеров, разработчиков, тестировщиков, упаковать, где-то эти девайсы хранить. А потом еще доставить, настроить и запустить и т.д.
Это что касается расходов. А с доходами вроде все понятно, расписывать не буду.
Главное не забывайте: если в «транзакционной» модели выручку и, соответственно, прибыль мы считаем от одной транзакции, то в «клиентской» прибыль берем за все время жизни клиента.
В общем, открываете Эксель и вносите туда все расходы и доходы бизнеса на один юнит. Вот это и есть юнит-экономика. Все просто.
То есть речь о постоянных и переменных затратах?
Действительно, в расчет принимаем переменные затраты, то есть те, которые изменяются в зависимости от объема производства и реализации.
Но помните, что точной классификации затрат на постоянные и переменные не существует: что для одного бизнеса переменные, то для другого — постоянные.
Поэтому я рекомендую думать не о терминах, иначе можно уйти в терминологические размышления и споры, а о сути — относится ли конкретный расход в вашем конкретном случае к юниту, или нет.
Боюсь уйти в неинтересные и ненужные детали, поэтому более детально о терминах, постоянных и переменных затратах и расчете маржинальной прибыли — в расширенной версии статьи.
А как же ARPU, ARPA, MRR, ARR, ACV, AOV, COGS и прочие умные слова, которыми кишат статьи о юнит-экономике?
Не парьтесь 🙂 Если коротко, то это разные показатели, отражающие указанное выше и/или раскладывающее его на составляющие. Они нужны не для понимания и расчета юнит-экономики, а чтобы говорить на одном языке с другими, но, если вы считаете для себя, это не столь принципиально.
Опять же не стоит фокусироваться на терминах, иначе можно уйти в споры об их трактовке. Например: а надо ли относить аренду производственного помещения к COGS (себестоимость проданной продукции) или не надо, ну и т.д.
Не думайте о терминах, а руководствуйтесь целями и здравым смыслом. Заносите все расходы и доходы, напрямую связанные с юнитом. Возможно, это не будет формально корректно, зато будет отражать вашу реальность.
Но стоит помнить некоторые нюансы расчета юнит-экономики:
- Экономика разная для разных каналов и сегментов. Запросто может произойти (и, как правило, происходит), что на трафике из Фейсбука сходится, а из Директа — нет. То же самое касается клиентских сегментов: с одними все хорошо, с другими — не очень.
- Когорты. Когорта — группа клиентов, которую мы получили в определенном периоде. Экономика может сходиться для клиентов, которые пришли в октябре, а для ноябрьских — почему-то нет. Хотя когорты — это понятие, относящееся к пользователям, подход применим и к товарам и к другим юнитам. Юнит-экономика для елок в декабре прекрасная, а вот в январе что-то совсем… ну такая. Самый очевидный фактор здесь — сезонность, хотя и не только.
- Учитываем только реализованную продукцию или оказанные услуги. Вносите расходы и доходы, связанные именно с проданными единицами продукта. Если купили компонентов на двести девайсов и оплатили производство тоже двухсот, но продали всего сто, учитываем расходы только на эти сто девайсов.
- Считаем только то, что относится к юниту. Если продавец полдня продает девайсы, а еще полдня помогает в другом бизнесе, пишем сюда ту часть его зарплаты, которая связана с продажей девайсов.
- Речь о реализации, а не денежных потоках. Записываем не кэшфлоу (денежный поток), то есть не фактическое движение денежных средств по счетам, а именно «виртуальные» деньги в том периоде, когда был продан товар или оказана услуга. Даже если оплатили компоненты и производство в октябре, а деньги от продаж через дистрибьютора придут в декабре, учитываем в ноябре, если продали девайсы в ноябре.
Зачем это все
Как правило, юнит-экономику считают, чтобы понять, насколько устойчив бизнес и можно ли его масштабировать, и именно поэтому в качестве юнита выбирают то, что хотят масштабировать.
Наша задача — понять одну простую вещь: зарабатываем мы или теряем на одном юните. Помимо собственно понимания эффективности бизнеса, это можно использовать при планировании: если юнит-экономика сходится, значит можем масштабировать и больше зарабатывать. Если же юнит-экономика отрицательная, то масштабировать будем убытки. А этого мы не хотим.
Кроме того, сам процесс расчета раскладывает экономику бизнеса на компоненты — конкретные статьи расходов и доходов — так проще понять, что на нее влияет, и в итоге — управлять.
Самое главное
Помним, что задача — рассчитать доходы и расходы, связанные с одним юнитом, и сделать это в целях масштабирования.
Если мы начнем относить к расходам на юнит то, что на самом деле с ним не связано, рискуем ошибочно получить отрицательный результат и сделать вывод, что масштабировать ничего не можем, хотя на самом деле это не так.
Справедливо и обратное: если не учтем в затратах на юнит то, что к ним на самом деле относится, рискуем масштабировать убытки.
Итого
- Держите в голове цель — масштабировать бизнес — и относите к расходам и доходам на юнит только то, что реально относится к юниту в соответствии с бизнес-моделью.
- Не особенно переживайте о терминах, если считаете для себя.
- Не усложняйте. Если откинуть универсальные калькуляторы с терминологическими спорами и просто посчитать, станет понятно: юнит-экономика — это просто.
Источник: habr.com
Отдельная бизнес-сущность
Отдельная бизнес-единица — это подразделение или подразделение внутри компании, которое работает автономно и обычно специализируется на уникальном продукте или услуге. Для целей бухгалтерского учета отдельная хозяйственная организация считается отдельной организацией со своими собственными записями и операциями. Что касается корпоративных финансов, предприятие может иметь контроль над тем, как оно использует свои активы, организует управление и, в определенной степени, свою структуру финансирования.
Ключевые выводы
- Отдельная хозяйственная единица — это подразделение внутри фирмы, которое функционирует независимо от материнской компании.
- Подразделение часто ориентировано на специализированный продукт или услугу, имеет свои собственные записи и транзакции и работает автономно.
- Такая установка позволяет компании испытать рынок в новом начинании, прежде чем ей придется выделять обширные ресурсы.
- Наличие отдельной бизнес-единицы также позволяет фирме расширяться без ущерба для узнаваемости бренда и, возможно, предлагать различные услуги в географическом плане.
Как работает отдельный бизнес
Отдельная бизнес-единица, скорее всего, будет отделена от остальной части компании на основании некоторых операционных различий, таких как наличие отдельной линейки продуктов, географическая сегрегация или предложение услуг, отличных от остальной части компании.
Отдельные хозяйствующие субъекты могут быть ключевым элементом для любой фирмы, потому что эти подразделения обладают гибкостью для повседневного принятия управленческих решений на высоком уровне на операционном уровне, что часто приводит к более эффективному принятию решений. Они могут иметь разные структуры в зависимости от формы собственности, например корпорацию, ассоциацию или бизнес-траст.
Преимущества отдельного коммерческого предприятия
Создав отдельное предприятие, компания может получить несколько различных преимуществ в зависимости от относительного успеха отдельного предприятия. Например, крупная кофейня может захотеть заняться чаем. Создав отдельную бизнес-структуру, компания сможет избежать путаницы, сохранив индивидуальность бренда.
Кроме того, отдельная хозяйственная организация может протестировать рынок в меньшем масштабе, прежде чем вкладывать значительные средства или совершать более масштабные операции, прежде чем концепция окажется жизнеспособной. Если новое направление окажется успешным, оно может быть расширено как отдельное предприятие или поглощено более крупной фирмой.
Примеры отдельных хозяйствующих субъектов
Facebook (признана экстремистской организацией, деятельность которой запрещена в Российской Федерации) ( социальных сетей Instagram (признана экстремистской организацией, деятельность которой запрещена в Российской Федерации) в 2012 году в рамках сделки наличными и акциями на сумму около 1 миллиарда долларов.В рамках сделки компания позволила Instagram (признана экстремистской организацией, деятельность которой запрещена в Российской Федерации) функционировать как самостоятельный бизнес.На момент приобретения генеральный директор и председатель Facebook (признана экстремистской организацией, деятельность которой запрещена в Российской Федерации) Марк Цукерберг сказал, что Instagram (признана экстремистской организацией, деятельность которой запрещена в Российской Федерации) будет продолжать расти и расширяться как компания независимо от Facebook (признана экстремистской организацией, деятельность которой запрещена в Российской Федерации).
Бренд Teavana — еще один пример самостоятельного бизнеса. Teavana — американская чайная компания, которуюв 2012 годуприобрела сеть кофеен Starbucks (SBUX ) за 620 миллионов долларов. Их бренды полностью отделены друг от друга. В то время как Starbucks известна своими кофейнями, Teavana закрыла все свои магазины и теперь позиционирует себя как компания по производству чая в бутылках.
Похожие статьи
- Каковы основные недостатки создания совместного предприятия?
- Бухгалтерская организация
- Единицы избыточных расходов
- Нужна ли совместным предприятиям стратегия выхода?
- Единица дефицитных расходов
- Определение единицы дефицитных расходов
- Совместное предприятие (СП)
- Стоимость перевода
- LLC против S Corporation: в чем разница?
- Предприниматель
Источник: nesrakonk.ru