
1. Запрет дискриминации в зависимости от пола, расы, цвета кожи, национальности, языка, происхождения, принадлежности к общественным объединениям и т.п. (ст. 37 Конституции, ст. 3 ТК РФ, ст. 132 ТК РФ)
2. Недопустимость снижения размера заработка по причинам, не зависящие от работника (ст. 155, 156, 157, 158, 165 и др. ТК РФ)
3. Обеспечение повышения уровня реального содержания заработной платы (ст. 134 ТК РФ, Закон РСФСР от 24.10.1991г. (с посл.изм.) «Об индексации денежных доходов и сбережений граждан в РСФСР»)
4. Ограничение удержаний из заработной платы
5. Ограничение оплаты труда в натуральной форме (ст. 131 ТК РФ)
6. Ответственность работодателя за нарушение законодательства об оплате труда (ст. 142, 236, 419 ТК РФ; ст. 5.27 КоАП РФ; ст. 64 ГК РФ)
7. Сроки и очередность выплаты заработной платы (ст.136 ТК РФ; ст. 64 ГК РФ)
8. Государственный надзор и контроль за выплатой заработной платы (ст. 356, 357 ТК РФ)

Пассивный Доход: Готовая Схема Заработка без Вложений
Вопросы для самоконтроля
1) Понятие оплаты труда.
2) Понятие заработной платы.
3) Основные государственные гарантии по оплате труда работников.
4) Минимальный размер оплаты труда и порядок его установления.
5) Локально-нормативное и договорное регулирование заработной платы.
6) Порядок установления систем заработной платы.
7) Порядок, место и сроки выплаты заработной платы.
8) Порядок исчисления средней заработной платы.
9) Основания и пределы удержаний из заработной платы.
10) Особые условия оплаты труда отдельных категорий работников.
11) Стимулирующие выплаты.
12) Порядок оплаты труда при работе в условиях, отклоняющихся от нормальных.
13) Понятие и виды норм труда. Порядок разработки и утверждения типовых норм труда.
Творческие задания
1. Проведите сравнительный праWowой анализ в сфере особой социально-праWowой защиты следующих категорий работников:
Источник: lektsia.com
Трудоустройство: что такое трудовой договор, ГПХ и самозанятость
С нюансами трудоустройства молодые люди обычно сталкиваются уже после того, как поставили подпись в договоре. Чтобы фактические условия труда не стали для вас неприятной неожиданностью, давайте разберемся в деталях. Поговорим о способах официального трудоустройства: по трудовому и гражданско-праWowому кодексу.
В нашей стране каждый обязан платить налог государству с любого дохода. Организовано это может быть по-разному, да и стоить будет неодинаково. Мы рассмотрим, кто и сколько должен платить, а также учтем условия труда.
В этой статье:
Трудовой договор
Сотрудник, устроенный по трудовому кодексу, обойдется работодателю дороже всего. Пожалуй, у компании даже больше ответственности, чем у работника.
#327. Рукодельные итоги за Январь 2023/ Хорошие продвижения по 12 большим и средним процессам
Налоги
Рассмотрим все выплаты.
НДФЛ
По закону работодатель выполняет функцию налогового агента. Это значит, что с вашей зарплаты удержат подоходный налог. Поэтому, когда устраиваетесь на работу, спрашивайте: вы получите обещанные 30 000 уже на руки или из них ещё придется вычесть 13% налога, чтобы узнать свою реальную зарплату?
Страховые взносы
Эти расходы уже не вычитаются из зарплаты, а ложатся на плечи работодателя, и они ого-го какие!
- Страховые взносы в пенсионный фонд. Эти отчисления теоретически гарантируют вам начисление пенсии в будущем и содержат пенсионеров сейчас;
- Страховые взносы в фонд обязательного медицинского страхования. На эти налоги содержится бесплатная медицина;
- Страховые взносы в фонд социального страхования. А благодаря этим взносам можно пару дней поболеть дома и не потерять всю зарплату за пропущенные дни. Благодаря этому же фонду обеспечиваются выплаты работникам, получившим производственную травму, и отпуск по беременности и родам и по уходу за ребенком.
Минимум, который идёт на страховые взносы, равен 30% от вашей зарплаты до удержания НДФЛ.
То есть заработали вы 30 000. На руки получите 26 100. Ваш НДФЛ – 3 900 – отправят в налоговую. А сверху прибавят минимум 10 000 от себя на страховые взносы. Итого в налоговую и разные фонды уйдет 13 900 – почти половина от того, что вы заработали!
Официальное трудоустройство: что такое трудовой договор, ГПХ и самозанятость
Обязательства
А помимо этого у вас с работодателем есть море взаимной ответственности. Вы должны соблюдать внутренний распорядок предприятия и систематически выполнять обязанности, предписанные должностной инструкцией. Платят вам тут за процесс выполнения работы! А вот результат — уже скорее дело вашей совести и терпения начальника.
Работодатель же обеспечивает условиями: дает рабочее место, необходимое оборудование, может, даже спецодежду. Оплачивает вам предусмотренный ТК отпуск. Если вас сократят, то при трудностях с поиском работы, вы ещё 3 месяца будете получать зарплату просто так!
Словом, устроить работника по трудовому договору — серьезный и совсем недешевый шаг для компании.
Гражданско-праWowой договор (ГПХ)
Гражданско-праWowой договор работает иначе. Вы тут выполняете конкретный заказ, а работодатель обязан заплатить за заранее оговоренный результат. Все!
Вот эта история точно не про ГПХ. Вы или работаете и получаете награду за выполненные требования, или скучаете, но без денег.
Налоги
Отчисления отличаются в зависимости от того, с кем работодатель заключит договор.
ГПХ с физлицом
Отчисления при заключении ГПХ с обычным гражданином не особенно отличаются от трудового договора, но все же выгоднее для работодателя.
Он также является вашим налоговым агентом, потому удерживает и отправляет в налоговую ваш подоходный налог (НДФЛ). Обычно добавляет от себя сверху отчисления в Пенсионный фонд и Фонд обязательного медицинского страхования. Все, в Фонд социального страхования отчисления не платятся за очень редкими исключениями.
ГПХ с ИП
По ГПХ на работу устраиваются и индивидуальные предприниматели (не забываем, что они тоже относятся к физлицам). И для работодателя это еще выгоднее, потому что ИП за себя сами платят все налоги.
Выглядит это так: вам на расчетный счет приходит вся сумма за проделанную работу. С нее вы платите налог на доход в зависимости от выбранного налогового режима. Страховые взносы для ИП фиксированы, и их вы тоже платите самостоятельно. Идеальный расклад для работодателя!
Читать позже
ГПХ с самозанятым
Само слово «самозанятый» — это народный фольклор, в налоговом кодексе такого термина нет. Речь тут о налоговом режиме, который называется «налог на профессиональный доход (НПД)». С 2020 года режим действует в 23 регионах страны. Самозанятые платят 4% от дохода, полученного от физических лиц, и 6% – с юридических лиц.
То есть красим ноготочки соседке, заработали 1000, в налоговую отправим 40 рублей. Написали статью для фирмы, получили 1000 рублей, в налоговую отправили 60. Все, это все отчисления, ни вы, ни ваш работодатель не заплатите больше ничего.
Налог на профессиональный доход могут применять обычные люди или ИП. При этом первые страховые взносы вообще не платят, а для вторых они становятся необязательными!
Обязательства
Словом, вся взаимная ответственность ГПХ ограничивается вашим выполнением заказа и оплатой от работодателя. Пожалуй, для фирмы это наиболее экономичный вариант. А вот для вас социальных гарантий нет почти никаких.
- При таком способе трудоустройства вы не отправитесь на больничный или в декрет, потому что отчислений в Фонд социального страхования не предусмотрено.
- Об отпуске тоже придется позаботиться самостоятельно, потому что в классическом варианте гражданско-праWowые отношения даже термина такого не подразумевают!
- Плюс при некоторых вариантах даже в Пенсионный фонд отчисления не идут, значит приготовьтесь формировать пенсию самостоятельно.
- А еще у вас нет обязанности приходить на работу, соблюдать дресскод, терпеть каждый день шибко вредного начальника… Для многих это будет плюсом.
Не всегда заключение ГПХ с работником законно. Фирмам такой расклад удобен: и ответственности меньше, и оптимизация расходов. Но если работа больше похожа на классическую с походами в офис и выполнением рутинных обязанностей, то, вероятно, способ трудоустройства можно оспорить в суде и получить оформление по ТК.
Однако если вас ГПХ устраивает, то, никакой суд повлиять на изменение формата трудовых отношений не сможет. Работать по ГПХ — ваше право.
Источник: propostuplenie.ru
Учет доходов и НДФЛ при межрасчетных выплатах
В практике часто возникают ситуации, когда производятся выплаты в межрасчетный период — отпускные, больничные, премии, окончательные расчеты при увольнении и др. Начиная с версии 3.1.11 в «1С:Зарплате и управлении персоналом 8» редакции 3 поддерживается возможность рассчитывать и, при необходимости, удерживать НДФЛ при межрасчетных выплатах зарплаты. Эксперты 1С рассказывают о категориях доходов и их настройке в программе, о начислении межрасчетных выплат и исчислении, удержании и перечислении НДФЛ.
Межрасчетные начисления в «1С:Зарплате и управлении персоналом 8» (ред. 3)
Категория дохода
Межрасчетные начисления в программе настраиваются в плане видов расчета Начисления и начисляются различными документами.
С точки зрения даты фактического получения дохода в терминах статьи 223 НК РФ все производимые сотруднику выплаты подразделяются на оплату труда и прочие.
В программе «1С:Зарплата и управление персоналом 8» редакции 3 для квалификации начислений в этом разрезе устанавливается Категория дохода в карточке плана видов расчета Начисления на закладке Налоги, взносы, бухучет (рис. 1). В поле Категория дохода может быть выбран один из вариантов:
- Прочие доходы;
- Прочие доходы от трудовой деятельности;
- Дивиденды;
- Оплата труда в натуральной форме;
- Натуральный доход;
- Оплата труда.
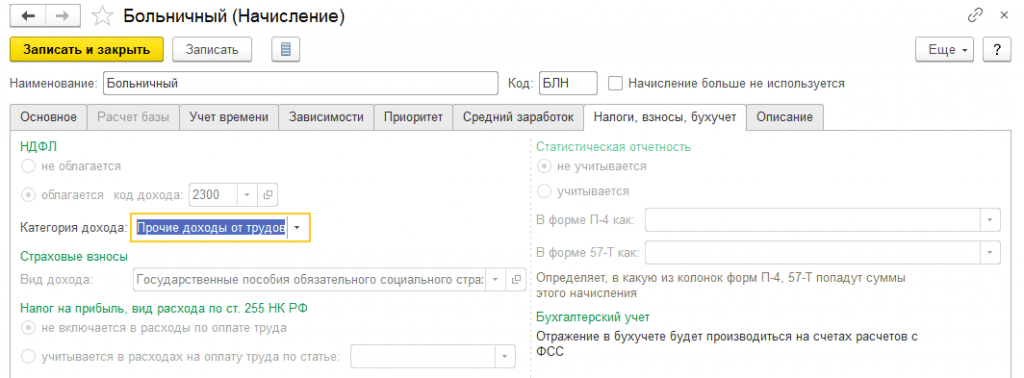
Рис. 1. Карточка плана видов расчета «Начисления»
Доступность выбора варианта Категории дохода определяется кодом дохода. Так, к примеру, для кодов дохода 2000, 2530 автоматически однозначно устанавливается категория Оплата труда; для кода 1011 предоставляется выбор из вариантов Прочие доходы и Натуральный доход; для кода 2002 — Оплата труда и Прочие доходы от трудовой деятельности, а для кода 2012 возможен выбор из вариантов Прочие доходы и Прочие доходы от трудовой деятельности и т. д.
Документы, начисляющие межрасчетные выплаты
Межрасчетные выплаты могут быть начислены различными документами: Разовое начисление; Премия; Простой, отстранение от работы; Командировка; Отпуск; Больничный лист; Материальная помощь; Оплата дней по уходу за детьми-инвалидами; Отсутствие с сохранением оплаты; Увольнение; Выплата бывшим сотрудникам; Начисление прочих доходов; Начисление по договорам; Дивиденды; Доход в натуральной форме; Приз, подарок.
Некоторые из перечисленных документов всегда начисляют доход категории Оплата труда (например, Командировка), другие — гарантированно начисляют доход категории, отличной от Оплаты труда (например, Больничный лист). Есть документы, такие как, например, Премия. В зависимости от выбранного в документе начисления документ может начислять либо оплату труда, либо доход другой категории.
НДФЛ с доходов в виде оплаты труда и других
Категории Оплата труда в натуральной форме и Оплата труда соответствуют оплате труда в терминах статьи 223 НК РФ.
Датой фактического получения дохода не в виде оплаты труда считается реальный день выплаты дохода (п. 1 ст. 223 НК РФ). Удерживать налог при выплате таких доходов необходимо непосредственно при каждой выплате, в том числе и при межрасчетной.
Для доходов в виде оплаты труда датой фактического получения дохода признается последний день месяца, за который сотруднику был начислен доход (п. 2 ст. 223 НК РФ).
Это отличие определяет разницу в порядке удержания НДФЛ при межрасчетных выплатах. В письмах Минфина России от 15.12.2017 № 03-04-06/84250, ФНС России от 15.01.2016 № БС-4-11/320 разъясняется, что выплаты до истечения месяца доходов в виде оплаты труда не признаются получением дохода для целей исчисления НДФЛ. Обязанность удерживать НДФЛ с таких выплат возникает лишь при окончательном расчете зарплаты за месяц. Подтверждена такая позиция и письмом Минтруда России от 05.02.2019 № 14-1/ООГ-549.
Однако при этом законодательство не содержит прямого запрета на удержание НДФЛ при межрасчетных выплатах зарплаты. При расчете суммы оплаты труда, подлежащей выплате до истечения месяца, приходится учитывать, что могут возникнуть обстоятельства, вследствие которых у сотрудника, получившего межрасчетную выплату в конце месяца, не окажется достаточно начислений для удержания всей суммы НДФЛ. Например, уплата по исполнительному листу может привести к отсутствию начислений при окончательном расчете зарплаты за месяц. В некоторых организациях от сотрудников поступают просьбы удерживать НДФЛ при каждой выплате любого дохода. Налоговые агенты, работающие в рамках гособоронзаказа, руководствуясь Федеральным законом от 29.12.2012 № 275-ФЗ, вынуждены перечислять НДФЛ при любой выплате зарплаты.
НДФЛ с межрасчетных выплат в виде оплаты труда
По многочисленным просьбам пользователей в программу «1С:Зарплата и управление персоналом 8» редакции 3 начиная с версии 3.1.11 добавлена возможность рассчитывать и при необходимости удерживать НДФЛ при межрасчетных выплатах зарплаты. Аванс — это частный случай выплаты зарплаты до окончания месяца. О возможностях расчета и удержания НДФЛ с зарплаты за первую половину месяца читайте в № 10 (октябрь), стр. 33 «БУХ.1С» за 2019 год.
Правила расчета и удержания НДФЛ с межрасчетных начислений настраиваются в карточке Организации на закладке Учетная политика и другие настройки по ссылке Учетная политика на закладке НДФЛ (рис. 2) в блоках Исчисление НДФЛ с межрасчетного начисления и Удержание исчисленного НДФЛ с межрасчетного начисления.
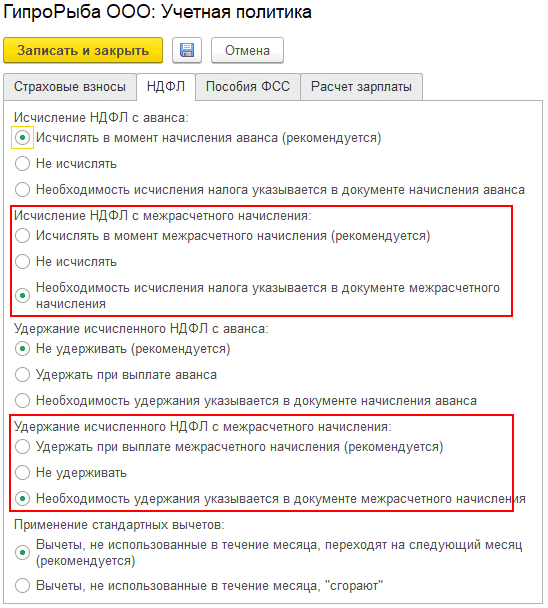
Рис. 2. Настройка учетной политики организации по НДФЛ
Исчисление НДФЛ с межрасчетного начисления
В блоке Исчисление НДФЛ с межрасчетного начисления настройки Учетной политики организации по НДФЛ переключатель следует установить в одно из трех положений в соответствии с локальными нормативными документами:
- Исчислять в момент межрасчетного начисления (рекомендуется);
- Не исчислять;
- Необходимость исчисления налога указывается в документе межрасчетного начисления.
Если выбрана рекомендуемая настройка НДФЛ Исчислять в момент межрасчетного начисления (рекомендуется), то в документах, начисляющих доход с категорией Оплата труда доступна закладка или поле НДФЛ (в зависимости от структуры документа), и при формировании платежной ведомости сумма выплаты формируется как разница между начисленными суммами и НДФЛ.
Если выбрана настройка НДФЛ Не исчислять, то в документах, начисляющих доход с категорией Оплата труда, закладка или поле НДФЛ (в зависимости от структуры документа) не доступны, и при формировании платежной ведомости сумма выплаты не может быть уменьшена, так как НДФЛ не рассчитан.
Эти настройки действуют для всех документов, начисляющих межрасчетные выплаты в программе при условии, что рассчитывается начисление с категорией дохода Оплата труда.
Если возникает потребность различного поведения программ по учету НДФЛ для межрасчетных документов, начисляющих выплаты с категорией дохода Оплата труда, то следует выбрать настройку Необходимость исчисления налога указывается в документе межрасчетного начисления. В этом случае в межрасчетных документах, начисляющих доход с категорией Оплата труда, появляется флаг Отложить расчет налога до расчета зарплаты в конце месяца. Установка этого флага соответствует выбору настройки НДФЛ Не исчислять, а снятие флага означает выбор настройки НДФЛ Исчислять в момент межрасчетного начисления (рекомендуется).
Удержание НДФЛ с межрасчетного начисления
Удержать НДФЛ при выплате межрасчетного начисления в программе можно, только если он был предварительно рассчитан. Это означает, что при желании удерживать НДФЛ при выплате межрасчетного начисления в настройках учетной политики организации по НДФЛ следует установить либо Исчислять в момент межрасчетного начисления (рекомендуется), либо Необходимость исчисления налога указывается в документе межрасчетного начисления, причем флаг Отложить расчет налога до расчета зарплаты в конце месяца не устанавливать. Удержать неисчисленный НДФЛ в программе невозможно.
В блоке Удержание исчисленного НДФЛ с межрасчетного начисления настройки Учетной политики организации по НДФЛ переключатель следует установить в одно из трех положений в соответствии с локальными нормативными документами:
- Удерживать при выплате межрасчетного начисления (рекомендуется);
- Не удерживать;
- Необходимость удержания указывается в документе межрасчетного начисления.
При выборе настройки НДФЛ Удерживать при выплате межрасчетного начисления (рекомендуется) сумма налога, исчисленного при расчете межрасчетного начисления, будет (при проведении платежной ведомости) зарегистрирована как удержанная.
Чтобы настройки Удержания исчисленного НДФЛ с межрасчетного начисления дейстWowали избирательно для отдельных документов, начисляющих доход с категорией Оплата труда, следует выбрать вариант настройки НДФЛ Необходимость удержания указывается в документе межрасчетного начисления. При этом в документах, начисляющих доход с категорией Оплата труда, становится доступно для выбора поле Перечисление налога, в котором следует указать, когда необходимо удержать налог:
- При выплате зарплаты после окончательного расчета;
- При выплате отдельной ведомостью.
Вариант При выплате зарплаты после окончательного расчета в документе в точности соответствует общей настройке Не удерживать (рекомендуется), а вариант При выплате отдельной ведомостью — общей настройке Удерживать при выплате межрасчетного начисления (рекомендуется).
Перечисление НДФЛ с межрасчетного начисления
Несмотря на то, что законодательство не требует удерживать НДФЛ при выплате межрасчетных начислений с категорией дохода Оплата труда, важно учитывать, что если удержание произведено, то в соответствии с пунктом 6 статьи 226 НК РФ налоговые агенты обязаны перечислять суммы исчисленного и удержанного налога не позднее дня, следующего за днем выплаты налогоплательщику дохода.
Соответственно, в отчете 6-НДФЛ в строке 100 (дата фактического получения дохода) будет указан последний день месяца, в строке 110 (дата удержания налога) — день выплаты межрасчетного начисления с категорией дохода Оплата труда, а в строке 120 (срок перечисления налога) — день, следующий за днем, указанным в строке 110.
НДФЛ с межрасчетных выплат, отличных от оплаты труда
Так как в соответствии с пунктом 1 статьи 223 НК РФ датой фактического получения дохода не в виде оплаты труда считается реальный день выплаты дохода, и удерживать налог при выплате таких доходов необходимо непосредственно при каждой выплате, в том числе и при межрасчетной, то настройки учетной политики организации по НДФЛ при межрасчетных выплатах не оказывают влияния на документы, начисляющие доход с категорией, отличной от Оплаты труда.
Одновременная межрасчетная выплата доходов в виде оплаты труда и других доходов
При выборе настройки учетной политики организации по НДФЛ Не удерживать или указании в начисляющем доход с категорией Оплата труда документе, что Перечисление налога осуществляется При выплате зарплаты после окончательного расчета в межрасчетной платежной ведомости на выплату может указываться налог к перечислению.
Дело в том, что если в выплату одновременно попадают начисления с категорией дохода, отличной от Оплаты труда, то начисленная в них сумма прибавится к величине выплаты, а исчисленный в этих документах НДФЛ будет зарегистрирован как удержанный при выплате.
Кроме того, при межрасчетных выплатах может быть удержан НДФЛ в счет исчисленного ранее. Например, в случае получения сотрудником натурального дохода НДФЛ следует удержать при первой же следующей возможности.
От редакции. Приглашаем 20.02.2020 в 1С:Лекторий на лекцию «Подготовка отчетов 2-НДФЛ и 6-НДФЛ — на что обратить внимание. Особенности составления в «1С:Зарплате и управлении персоналом 8» (ред. 3). Новое в отчетности в 2020 году». Подробнее — в 1С:ИТС на странице 1С:Лектория .
Источник: buh.ru
Виды доходов

В понятии дохода нет ничего сложного. Каждый сможет ответить на вопрос «что значит доход?». Но нам нужно определить, какие виды доходов существуют, потому что это важное понятие не только для любого предпринимателя, но и для каждого человека.
Доходом могут считать как деньги, так и материальные ценности.
Получать доход может физлицо, юрлицо и государство.
Говорить сложными и сухими экономическими понятиями мы не будем, поэтому постараемся перевести всё на язык простых смертных.
В экономике доходом будет считаться то, что остаётся после деятельности лица, которая заключается в определённом труде и затратах на его осуществление.
Также можно сказать, что доход – это те средства, которые лицо может потратить и это никак не отразится на его экономическом состоянии.
С точки зрения бухгалтерской науки, доходом будет рост прибыли после определённых действий с активами. Опять же за конкретное время.
Источники дохода
- Трудовой. Его также называют заработанным доходом. Здесь всё просто – это «награда» за конкретную выполненную работу.
- Незаработанный. Доход, который принесут природные ресурсы или рента.
Виды дохода
Основное, что нужно понять, спрашивая о вариантах дохода – критерии оценки могут быть разными, а соответственно и классификация будет не одна.
Виды по тем, кто доход получает:
- Государственные. Такие доходы идут в бюджет страны. Источники – все возможные.
- Доходы компании. Поступления могут быть как в виде финансов, так и в виде имущественных доходов.
- Доходы от торговой деятельности. Здесь объяснять не нужно. Средства от продажи чего-либо. Получает продавец.
- Доходы населения. Те, что получают граждане в финансовом эквиваленте. Это может быть и заработная плата, стипендиальные выплаты, пособия и так далее.
Факторный доход
Такой вид дохода получается при использовании факторов или ресурсов производства.
Но возникает вопрос, что имеется под факторами производства. Основной – это труд. С помощью труда можно получить доход по зарплате. Поправка – если вы предприниматель, то доход от бизнеса не будет являться вашей з/п, а соответственно, он не будет относиться к факторному доходу. Тоже самое касается рента и проценты по депозиту.
А вот смешанный доход от сельхоз деятельности будет попадать в эту классификацию.
Номинальный доход
Этим термином называется сумма финансовых средств человека в конкретном периоде времени, которая будет использована для покупки чего-либо по цене, характерной для этого периода. Обычно используется, чтобы описать доход без учёта таких факторов как налоги и изменения в ценах.
Реальный доход
Описывается он конкретным набором благ, которые может позволить купить себе человек исходя из номинального дохода. Описывает покупательскую способность в ценах на конкретный период времени. Ну и соответственно, реальный доход описывает номинальный доход, но при этом учитываются все изменения в тарифах, налогах, ценовой политике.
Другие виды дохода
Линейный доход
Характерен для традиционного вида бизнеса, то есть торговли, сферы услуг и остального. Подразумевает, периодичность. То есть, если человек работает в компании месяц, он получает з/п единожды, если год – двенадцать раз. Если человек работает на заводе со сдельным видом оплаты труда, то за одну делать он получает одну сумму, за сто деталей – такую же сумму, умноженную на сто.
Валовый доход
Это общий доход от операций реализации товара, процентов, дивидендов и других возможных источников. Обычно применяется к государству в общем.
Личный доход
Деньги, которые поступают в распоряжение конкретного лица. К личному можно отнести помимо собственно заработной платы, любые дивиденды, проценты и так далее. Личный доход позиционируется как важная составляющая при оценке доходов семьи в целом. Этот показатель применяется для формирования поведения фирм на рынке.
Совокупный доход
Эта общая прибыль от всех возможных источников за определённый отрезок времени. При его вычислении не используется градация источников.
Внереализационный доход
Это доход в процессе
- Реализации продукта
- Участия в долевом деле
- Инвестирования
- Операций с валютой
- Штрафов
- Аренды
- Патентных операций
- Кредитования
- Использования бесплатных услуг
- При переоценке имущества …
Пассивный доход
Поступает даже в тех ситуациях, когда для этого не прилагаются никакие усилия со стороны получателя. Например, это может быть прибыль с актиWow.
Активный доход
В протиWowес пассивному приобретается путём определённых действий за конкретное время. Это и заработная плата человека, и доходная часть от рабочего процесса по найму, и «шабашка». Обычно бывает за конкретное действие. Одним из плюсов считается возможность получить быстрый доход за конкретную деятельность.
Немного о расчётах
Чистый доход вычисляется с помощью вычитания из полученных денег статью затрат, послуживших для производства и реализации конкретного продукта.
Чистый дисконтировнный доход. Берётся вся сумма расходов и вычитается из всей суммы приходов на конкретный момент времени.
Операционный доход. Это валовая прибыль за вычетом операционных расходов.
Пример:
Предприниматель купил товара на 400 тысяч рублей. А потратил на ЖКХ, аренду помещений, уплату налогов и зарплатный фонд 200 тысяч рублей. При этом товар удалось продать на сумму 800 тысяч рублей.
Вычисляем чистый доход: 800 тыс. – 400 тыс. – 200 тыс. = 200 тыс.
Значит, прибыль предпринимателя составит 200 тысяч рублей.
Что влияет на изменения дохода
- Уровень менеджмента в компании.
- Экономическая грамотность управляющего.
- Использование энергосберегающих носителей.
- Профессионализм штата.
- Цена закупки.
- Ассортимент.
- Объёмы товара.
- Наценка.
- Сервис.
Источник: businessmens.ru