
Привет, котаны! Финансы — одно из самых прибыльных направлений в арбитраже трафика. Многие пытались в него ворваться, но обожглись о жесткие требования, сложности с выбором источника и кучу другого головняка. А те, кто выстоял под напором трудностей и выжил, отлично себя чувствуют и не выдают свои кейсы даже за огромные бабки.
Почему ниша микрофинансов самая скрытная и как с ней работать, чтобы выйти в топ? Разберемся внимательно, что такое МФО, и как можно лить трафик на финансовые офферы. Присаживайся поудобнее и читай — у нас много интересного!
Поделиться
Что такое микрофинансы, банковские офферы и финансовые офферы в арбитраже?
Финансы считаются одной из самых прибыльных вертикалей в арбитраже трафика. В среде вебмастеров, ворвавшихся в арбитраж финансового трафика, популярны партнерские программы микрофинансовых организаций (МФО).
Микрофинансовые офферы или МФО — это частные кредитные компании, которые предоставляют кредиты на своих условиях.
Схема заработка в интернете без вложений 1200 рублей за 5 минут! РЕАЛЬНО! БЕЗ ВЛОЖЕНИЙ!
Как правило, к услугам МФО прибегают студенты, пенсионеры и работающие люди, которым нужны деньги до зарплаты. В банке они не могут получить кредит, поскольку считаются неплатежеспособными или обладают плохой кредитной историей. На обработку кредитной заявки, банк берет до 14 рабочих дней без гарантии на одобрение, что в критических случаях слишком долгий и затяжной процесс.
В МФО с этим проще: в таких организациях вероятность получить займ за 15 минут выше, а наличие официальной работы не так много значит.
Финансовые офферы это все остальные продукты, связанные с деньгами, финансированием, брокерством, оказанием юридических услуг, криптовалютой или ценными бумагами.
Работать в финансовых вертикалях считается выгодно: ниша не страдает от кризиса или сезонности и всегда пользуется интересом у потребителей. Относительная “белизна” вертикали позволяет рекламироваться на крупных площадках без дополнительных расходов на фарминг, клоакинг и обходы блокировок. Одной из явных сложностей работы с финансовыми офферами, является гос.регулирование: и партнерки, и рекламодатели, и арбитражники должны следовать правилам рекламы финансовых услуг той страны, в которой крутится реклама. В остальном, финансовая вертикаль такой же рабочий инструмент заработка, как и другие арбитражные направления.
Что такое финансовый оффер? Как работают финансовые офферы?
Финансовые организации нуждаются в рекламе, чтобы получить как можно больше клиентов. Чтобы привлечь аудиторию и продать ей свои услуги, они готовы платить тем вебмастерам и арбитражникам, которые будут направлять на них свой трафик. Обычно это процент от вклада привлеченного пользователя или заранее оговоренная фиксированная сумма.
ЗАРАБОТАЛ 2000000₽ НА КРЕДИТАХ. Заработок на арбитраже трафика — делюсь опытом (часть 1)
Как правило, рекламодатели не работают с вебмастерами напрямую, а обращаются в партнерки — гаранта честных выплат и качественного трафика. Любопытно, что и арбитражники в финансовой вертикали, тоже предпочитают работать с партнерками. Если в гемблинге сформировался тренд на прямой слив трафика на рекламодателя, минуя партнерку, то в МФО вертикали все наоборот.
МФО партнерки создают инструменты для повышения конверсий, создают витрины для быстрого переключения между рабочими офферами и берут на себя полный технический саппорт вебмастера.
В МФО мире, партнерки по праву считаются необходимым посредником между рекламодателем и вебмастером. С одной стороны рекламодатель получает качественный и проверенный трафик, который прошел через партнерку. А с другой стороны, арбитражник уверен, что ни один лид, не потеряется из-за отключенного оффера или неработающей ссылки.
Какие виды финансовых офферов существуют в арбитраже трафика?
- кредитные карты;
- дебетовые карты;
- выдача кредитов для бизнеса — займы, которые берут предприниматели для начала или поддержания своего бизнеса;
- РКО, или расчетно-кассовое обслуживание: предполагает осуществление услуг, связанных с обслуживанием физических и юридических лиц. Например, открытие расчетного счета, совершение переводов, конвертация валют и т.д.;
- кредитные сервисы;
- рефинансирование — кредиты, которые берут люди для того, чтобы погасить уже существующие задолженности;
- МФО или микрозаймы — выдача краткосрочных займов;
- лидогенератор — получение контакта потенциального клиента;
- оказание юридических услуг;
- продажа франшизы;
- брокерские услуги — помощь посредника в процессе заключения сделки;
- инвестиции;
- потребительские кредиты — займы для покупки предметов потребления;
- бинарные опционы — инструмент для заработка на прогнозах изменения цен рыночных актиWow;
- вклады;
- ипотека — кредит с недвижимостью под залог;
- криптовалюты;
- страхование.
Как лить на финансовые офферы? Популярные источники трафика под МФО
- Контекстная реклама
В Google запрещена реклама бинарных опционов, потребительских кредитов с высокой годовой ставкой, а также есть ряд требований к объявлениям с рекламой кредитов до зарплаты и займов под залог. Перед стартом важно ознакомиться с правилами Google и учитывать все моменты, которые смогут уберечь тебя от лишней траты времени и денег.
В то же время для продвижения финансовых офферов в контекстной рекламе может подойти Яндекс. В нем запрещено только продвижение криптовалют и брокеров. В связи с ограничениями на рекламу финансовых офферов в Google, многие вебмастера перешли в Яндекс. Теперь войти в Yandex.Direct дороже и сложнее.
- Финансовые витрины
Витрины удобны тем, что в случае, если человеку не подходит один оффер, он выберет другой или сразу несколько. Вероятность полученной конверсии выше. И, соответственно, доход больше.
Витрину можно создавать самостоятельно или использовать партнерский шаблон. Мы рекомендуем пользоваться именно партнерскими витринами, т.к фин. партнерки серьезно подходят к оптимизации витрин, создавая динамичную выдачу, скрывая неработающие офферы, повышая в рейтинге витрины, офферы с большими выплатами (это, кстати, настраивается в кабинете ПП).
Такие каталоги размещаются на сайтах, форумах или в группах в соцсетях. Чтобы все выглядело визуально привлекательно и заинтересовывало аудиторию, придется заморочиться и найти наиболее выгодное визуальное решение.
- Приложения под МФО
Суть заключается в том, что внутри прилы находится браузер со вшитым целевым сайтом, чаще всего витриной :). Такие приложения созданы для запуска рекламы в Facebook, Google UAC и пр. Для модератора прила выглядит как развлекательная, новостная или финансовая аппка, а на деле направляет пользователей на твою витрину финансовых офферов.
Способ удобен тем, что с его помощью реклама проще проходит модерацию, а вебмастер через дополнительные инструменты может дожимать собранную базу пользователей. Во-первых, прила, с большой долей вероятности, останется на устройстве человека и будет ему о себе напоминать. Во-вторых, так можно дополнительно отправлять пуш-уведомления с предложением кешбека или сообщением о начисленных бонусах.
Среди недостатков работы через прилы: дорогая разработка самого приложения, дорогие расходники (покупка кабинета разработчика, хостинги, прокси, карты) и долгое прохождение модерации в AppStore/PlayMarket, если прила банится, все создается с начала.
- Финансовые офферы через рекламу в соцсетях
- Email-рассылки
Работа с email-рассылками предполагает наличие базы заинтересованных пользователей. Важно учитывать все требования рекламодателя к аудитории. Обычно в карточке оффера есть описание целевой аудитории. От соответствия привлеченных людей выставленным критериям зависит скоринг (проверка на кредитоспособность человека). Если привлеченный пользователь не пройдет его ,ты не сможешь получить свою прибыль и останешься у разбитого корыта.
Правильный выбор источника трафика во многом определяет, будешь ты зарабатывать или нет. Многие начинающие вебы игнорируют требования рекламодателя к принимаемым источникам.
И зря: как результат, бюджет на рекламу улетает, а трафик не принимается рекламодателем. Не забывай, что важно общаться с менеджером, который не только расскажет, как работать с финансовой вертикалью, но и подскажет, какие инструменты тебе пригодятся.
Советуем почитать — 6 musthave офферов для слива с пушей
Сложности в работе с финансовыми офферами
Помимо высоких ставок и большого выбора компаний на рынке, в работе с финансовыми офферами возникает ряд сложностей, выстоять перед которыми может далеко не каждый арбитражник.
- высокий уровень конкуренции. Свято место пусто не бывает — это как раз про финансовые офферы. Отхватить лакомый кусочек хотят многие, поэтому ставки на высокочастотных запросах просто космос, все халявные способы из старых кейсов уже либо запрещены рекламными сетками, либо больше не работают, а любой толковый вебмастер из МФО вертикали тихо молчит о своих подходах. Как результат, в эту нишу не приходят новички. Если ты умеешь работать с контекстом — приходи в МФО, если ты начинающий веб, таргетолог или SEOшник — лучше подбери другую вертикаль, пока не научишься работать с трафиком. К сожалению, МФО не для обучения.
- плохая работа КЦ. Ты можешь найти офигенный источник, привлекать ту аудиторию, которая готова брать займы, но если КЦ работает некачественно (например, теряет заявки пользователей), усилия летят в тартарары. И да, такой подход может сущестWowать и на стороне партнерки и на стороне рекла. Всегда выделяй бюджеты на тесты и следи, как обрабатывается твой трафик.
- наличие запретов на многие источники. В работе с финансами карточку оффера нужно изучать от и до, поскольку выбор неподходящего источника трафика может сыграть с тобой злую шутку. Лучше заранее подготовиться и выведать у своего менеджера наличие всех подводных камней. Тот же контекст на бренд чаще всего запрещен, а многие рекламные сетки не пропускают рекламу микрозаймов или бинарки;
- необходимость постоянно все держать под контролем и оптимизировать работу с аудиторией. В работе с финансовыми офферами, как и со многими другими направлениями, важно следить за поведением и интересами аудитории, следить за изменениями в законодательстве, следить за обновлениями в работе поисковиков и рекламных сетей.
- это самое тихое направление: найти реальные рабочие связки для финансов анриал, поскольку в паблик выходит очень мало информации. Конференции и встречи МФО вебмастеров проходят тихо и не под запись) Но они существуют, и на сегодня живое общение и открытые вопросы — хороший способ пролить свет на финансовую вертикаль. И несмотря на всю боль, скрытность и сложности в финансовом направлении есть заработок, есть спрос потребителей и есть компании, которые готовы платить за трафик. При хорошем раскладе можно зарабатывать десятки тысяч. И не только рублей. Но чтобы вскарабкаться на Эверест, нужно много работать, показывать свои зубы, вкладывать деньги, анализировать работу, грамотно оптимизировать РК, искать хорошую партнерку, нащупывать связку и нигде ее не палить. Здорово, если у тебя есть скиллы в других нишах, запасные деньги на тесты и огромное желание работать. 10 популярных финансовых партнерок
- SalesDoubler
- Neogara (партнерская программа закрылась в декабре 2022)
- Click2Money
- Rafinad
- PDL-Profit
- MyLead
5 финансовых конференций
- Performance Marketing Conference: 11-13 мая, Online
- Guruconf: 21-е мая, Киев, Украина
- Blockchain,»content»:»tt
nttt nttttu0412u043eu0439u0434u0438u0442u0435nttt ntttu0438u043bu0438nttt nttttu0437u0430u0440u0435u0433u0438u0441u0442u0440u0438u0440u0443u0439u0442u0435u0441u044c.nttt ntt nt»>’ >
Источник: www.banki.ru
Зарабатывать на займах как
Реклама займ-ботов чаще всплывает в социальной сети ВКонтакте. Пользователям предлагают оформить микрозаем на определенную сумму без отказа с помощью робота. Из рекламы понятно, что достаточно указать контактные данные и после этого легко получить деньги.
Разберемся, действительно ли займ-боты помогают в оформлении микрокредитов или они созданы для сбора персональных данных.
Что такое займ-боты?
Займ-боты предлагают пользователям получить мгновенный микрозаем. Они работают через ВК и реже через Telegram. Рекламные баннеры гласят, что деньги выдают всем клиентам, т. к. робот анализирует платежеспособность и подбирает компании по выдаче денег исходя из возможностей заемщика. И главная услуга займ-бота — подбор подходящего займа для клиента в МФО.
В интернете много положительных отзыWow по работе таких ботов, но доверять им не стоит. Но на самом деле все негативные отзывы удаляются создателями займ-ботов.
Какие займ-боты бывают и как они работают?
Распространенный тип ботов — партнерский тип, который выступает в роли посредника. Этот займ-бот собирает персональные данные и рассылает заявки в МФО. Если микрофинансовая компания одобрит заявку, робот связывает клиента и кредитора. Вроде полезная услуга, которая экономит время заемщика.
У известных МФО свои займ-боты, например, у компании MigCredit и «Мигатрон». Займ-боты от МФО анализируют данные клиенты и не рассылают десятки заявок в другие компании. Если вы обратились к роботу от MigCredit, значит, займ-бот выдаст деньги от этой компании и не будет делать рассылку в другие.
Как распознать поддельных займ-ботов
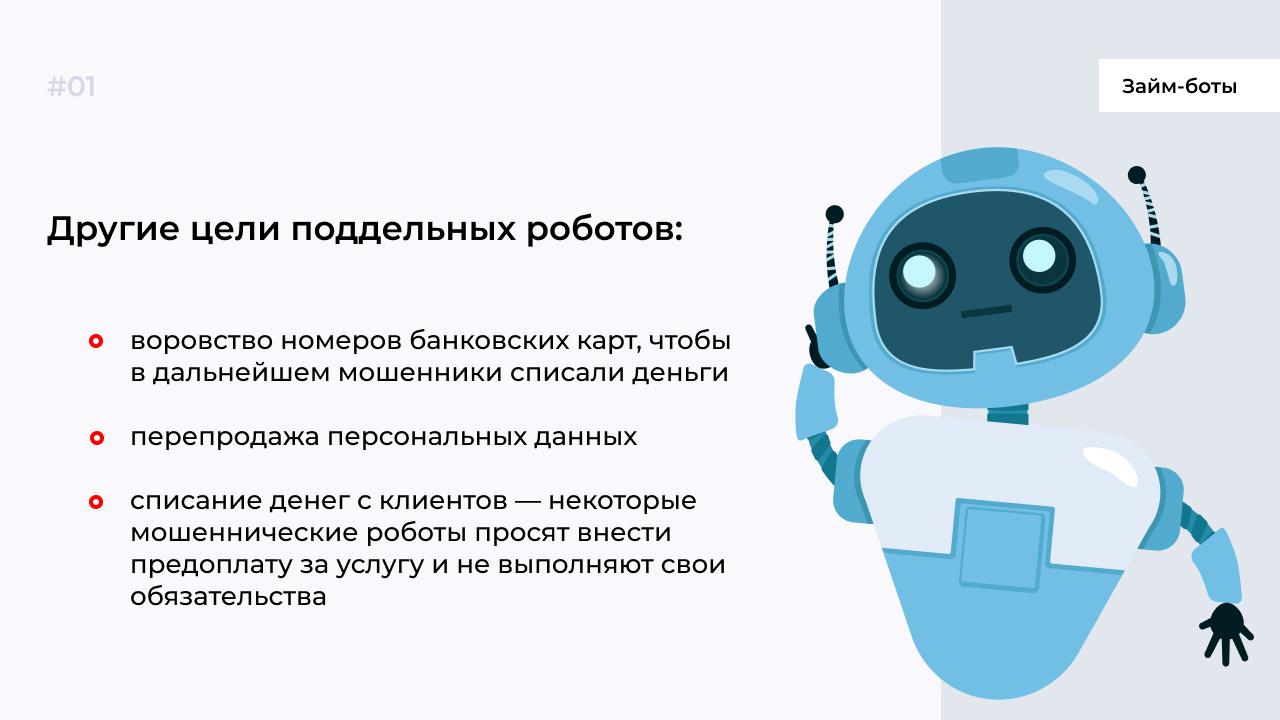
Мошенники создают поддельные займ-боты и не оценивают платежеспособность клиента, а собирают персональные данные. Для привлечения клиентов, создатели поддельных роботов часто используют названия популярных МФО, а на деле у них нет никаких договоренностей с компаниями. Цель поддельных роботов — собрать данные и перепродать для спам-рассылки.
Чтобы распознать робота-мошенника, изучите мелкий шрифт на рекламном баннере. Если указаны лицензии, номера договоров с компаниями, значит, перед вами реальный займ-бот.
Не поленитесь и проверьте номер договора с указанной компанией на официальном сайте кредитной организации.
Реальный опыт работы с партнерским займ-роботом
Анатолий увидел рекламу в социальной сети ВК о мгновенном одобрении займа с помощью робота. Кликнул по баннеру и сделал все по инструкции.
- Перешел по ссылке в Telegram-канал.
- Написал слово «Привет».
- Нажал по появившейся кнопке «Подобрать микрокредит».
- Указал сумму в 12 тыс. руб., поставил галочку напротив пункта — трудоустройство.
- Ввел контактные данные, номер телефона и электронной почты.
Займ-бот предоставил Анатолию шесть разных МФО на выбор со ссылками. При переходе по ссылке Анатолий попал на официальный сайт компании, которую он и сам мог бы открыть без робота. Отсюда следует вывод, что выбранный Анатолием займ-бот — посредник, и создатели зарабатывают на партнерской программе МФО.
Пользоваться займ-ботами рискованно
Задумка с оформлением займа через социальную сеть привлекает заемщиков. Клиенты думают, что не придется тратить время для выбора МФО и уже через пять минут деньги поступят на счет. На практике все иначе. Каждая кредитная заявка фиксируется, и в случае отказа, портится рейтинг клиента, а один займ-бот рассылает десятки заявок в компании. И если в будущем захотите оформить кредит в банке, получите отказ из-за подозрительно большого количества отклоненных заявок после обращений в разные МФО.
Заемщик заполняет анкету, и нет гарантий, что персональные данные не попадут в руки мошенников. В лучшем случае сведения будут использоваться для спам-рассылки. Большинство займ-ботов в интернете — это мошенники, которые никак не помогают получить деньги в микрофинансовой компании.
Будьте с нами — подпишитесь на рассылку . Мы уведомим вас о новых статьях по почте или мессенджеру.
Источник: www.mbk.ru