
На карточке осталось меньше тысячи рублей, а до зарплаты еще неделя? Спокойствие, только спокойствие — мы расскажем о вариантах продержаться при личном финансовом кризисе.

Выберите, что для вас наиболее актуально:
Вариант 1. Взять в долг у друзей или родственников
«Обычное для многих дело — перехватить денег до зарплаты. Со следующей отдам. Ну что тут может пойти не так?»
— По сути, так вы только откладываете решение проблемы, — говорит консультант по личным финансам Руслан Варенов. — Деньги же все равно придется отдавать, то есть и в следующем месяце вы поставите себя в стесненное финансовое положение. Я бы советовал такой способ только людям с железной финансовой дисциплиной и хорошими друзьями: чтобы можно было рассчитаться не через неделю, а за пару месяцев, размазав долг по своим доходам за этот период.
Что делать если не хватает денег? Мышление успешных людей. Как можно заработать больше денег.
Лучше, если процедура «перехвата до получки» будет максимально официальной. Пусть с вами будут свидетели, которые в случае чего расскажут, какую сумму и на какой срок вы взяли. Конечно, занимаете вы у друзей и родных, но разве мало историй, когда самые близкие ссорились из-за денег? Не побрезгуйте и распиской. Это документ, который будет иметь юридическую силу.
Нужен он не только кредитору, но и должнику. Вдруг с вас захотят стребовать больше, чем вы занимали?
Как реструктурировать долг

Если вы испытываете временные трудности с оплатой текущих платежей по кредитам и ипотеке, но хотите и далее исполнять свои долговые обязательства, то этот вариант самый подходящий.
Но что делать, если вы уже пробовали обратиться в банк за рефинансированием или реструктуризацией кредита, но вам отказали? Не отчаиваться. Существует способ реструктуризации долговых обязательств через арбитражный суд. Чтобы узнать все подробности прохождения данной процедуры, получите бесплатную консультацию у специалистов юридической компании «Современная защита».
Профессиональные юристы проанализируют имущественно-хозяйственное положение, составят реестр обязательств и расскажут обо всех плюсах и минусах данного решения конкретно в вашем случае, а также помогут пройти все этапы и добиться реструктуризации долга.
Вариант 2. Взять микрокредит
«У близких с деньгами тоже не очень, зато прямо напротив дома офис микрозаймов. Из документов нужен только паспорт, деньги выдадут тут же — удобно!»
— Сейчас даже необязательно куда-то идти, чтобы взять в заем — достаточно иметь телефон или любое устройство с выходом в интернет. На сайте подаете заявку, если ее одобряют, деньги приходят на карточку, — говорит генеральный директор финансовой онлайн-платформы Webbankir Андрей Пономарев. — Но прежде всего нужно трезво оценить свои финансовые возможности. Больше 10 миллионов россиян имеют плохую кредитную историю, то есть отдают долги не Wowремя.
Если мне не хватает денег прокормит семью? Торсунов лекции.
Популярные у народа офисы микрозаймов могут только прибавить проблем. Да, с
1 января 2020 года переплату по кредиту ограничили, теперь нельзя требовать больше полуторакратной суммы займа. Но проценты там все равно слишком большие. Мало того что вам придется отдать, что занимали, как в «Варианте 1», но еще и заплатить сверх того за пользование деньгами. Такой вариант слишком многих загоняет в положение, когда человек вынужден брать больший кредит, чтобы рассчитаться с предыдущим. Лучше даже не начинать.
К тому же не стоит думать, что в МФО раздают деньги всем без разбора. Если у вас плохая кредитная история (например, были серьезные просрочки) или на вас и так три кредита, могут и отказать.
Вариант 3. Отнести ценности в ломбард
«Без золота какое-то время можно обойтись. Сдам сейчас украшения в ломбард, а с зарплаты выкуплю!»
Во-первых, ломбард тоже возьмет процент. Их бизнес — это займы на короткий срок под высокий процент. Прямо как у МФО. Разница только в том, что, если ломбарду деньги вы не вернете, он тихо-мирно продаст то, что вы оставили в залог.
Во-вторых, не стоит надеяться на объективную оценку. Выгода ломбарда в том, чтобы дать за вещь как можно меньше денег, чтобы в случае невозврата проще было ее продать. За грамм золота дадут плюс-минус 2 тысячи рублей, за грамм серебра куда меньше — рублей 20 — 30. Конечная сумма, разумеется, зависит от пробы.
В любом случае она будет меньше, чем деньги, за которые вы купили колечко или сережки. Вес драгоценных камней, как правило, вычитают: многие оценщики просто не могут определить их цену, не в каждом ломбарде есть оборудование для этого.
Впрочем, если условия не устраивают, всегда можно поискать более щедрую контору или ту, что по достоинству оценит семейную реликвию.
Вариант 4. Продать что-то в интернете
«Надо быстренько выложить на Авито или Юлу объявление. Наверняка есть что-то такое, что мне без надобности, а спрос есть…»
Это может сработать, но не всегда. В отличие от предыдущих вариантов, когда вы получаете деньги, а уже потом разбираетесь с последствиями, тут главное — найти покупателя на свой товар. Причем быстро — хороша ложка к обеду.
С сокровищ из бабушкиного серванта можно даже не стирать пыль: спроса на них почти нет, а предложений тысячи. Аналитики «Авито» рассказывают, что самый продаваемый товар на сайте — автомобильные шины. Так что если завалялся лишний комплект, он может выручить в тяжелую минуту. Заодно и место в гараже освободится.
Хорошо расходятся детские товары. Вещи, из которых ребенок вырос, или игрушки, которые ему больше неинтересны, могут получить вторую жизнь с пользой для семейного бюджета. Наконец, неплохо заходит всякая техника: смартфоны, ноутбуки, телевизоры.
Главное, нужно понять, что в продаваемые вещи придется вложить свое время. Нужно привести их в порядок и сфотографировать, терпеливо общаться с потенциальными покупателями, которые будут хотеть сбить цену. В конце концов встретиться с человеком, чтобы совершить сделку.
Как списать долги

Если вы понимаете, что не справляетесь с ежемесячными платежами по своим долговым обязательствам, либо после них не остается средств на обеспечение себя и семьи, существует вариант списать с себя все долговые обязательства, предусмотренный Федеральным законом 127-ФЗ «О несостоятельности (банкротстве)».
Специалисты юридической компании «Современная защита» проведут бесплатную консультацию, проанализируют вашу ситуацию и составят пошаговый план по прохождению процедуры банкротства. Гарантией высокого качества услуг выступает 100%-й возврат оплаты, если вас не признают банкротом.
Как еще можно сэкономить
Пересчитайте все имеющиеся деньги. Скорее всего, их у вас больше, чем вы думаете. Пары миллионов в заначке, конечно, не отыщется, но в такой ситуации и 10 рублей дороги. Так что проверьте содержимое всех карманов, покопайтесь в сумках, наведайтесь в другие места, куда вы могли второпях запихать мелочь.
Проведите ревизию продуктовых запасов. Даже в холодильнике, который хозяйка с грустью назовет пустым, скорее всего, что-то да окажется. Прибавьте к этому початые пачки риса, макарон, лук, морковь и картошку из других закромов — уже можно сварганить полноценное меню на пару дней.
Присмотритесь к товарам подешевле. Большинство делает покупки на автомате, закидывая в корзину примерно один и тот же набор продуктов одних и тех же марок. А ведь более дешевые бренды могут оказаться не хуже — просто вы никогда не пробовали. Так дайте им шанс! Главное, проверьте, чтобы со сроком годности все было в порядке.
Откажитесь от автомобиля. Если одна мысль об автобусе угнетает, можно подумать о других вариантах. Идеально, если где-то недалеко живет коллега, который мог бы подвозить вас до работы.
Как копить деньги
Никому не нравится пересчитывать мелочь и зачеркивать на календаре дни до зарплаты. Вот несколько советов, которые позволят избежать таких ситуаций.
Записывайте расходы
Если в этом месяце была крупная покупка, понятно, куда делись деньги. Но нередко бывает так, что зарплата утекает в никуда. Вернее, мы сами не понимаем, куда делось честно заработанное. Скорее всего, деньги «съели» повседневные траты.
Обнаружить их можно, если внимательно следить за расходами. Можно выписывать потраченное за день в тетрадку или завести специальное приложение в телефоне — их сейчас масса. А можно проверить личный кабинет на сайте своего банка. Большинство крупных банков уже считают расходы клиентов по картам и даже рисуют для них красивые диаграммы.
это интересно
Процедура банкротства физического лица через МФЦ
Как провести процедуру в упрощенном порядке, разъясняют эксперты

Планируйте траты
— У каждой семьи есть определенные повторяющиеся траты: коммунальные платежи, оплата домашнего интернете, детского сада, секций и тому подобное. Эти расходы легко запланировать и учитывать при других тратах, — говорит арбитражный управляющий Центра защиты должников Дарья Барнашева.
Первый пункт быстро поможет понять, сколько вы тратите на проезд, продукты и развлечения. Посидев с полчаса над данными за несколько месяцев, легко можно будет распланировать расходы на 30 дней с учетом потребностей конкретной семьи.
Сформируйте финансовую подушку безопасности
Это деньги на черный день. Нельзя предугадать проблемы со здоровьем, пожар или увольнение с работы. Но можно к ним подготовиться. Заведите себе за правило откладывать посильную сумму в «копилку» — лучше, если это будет счет в банке. Эксперты советуют запихнуть в подушку безопасности сумму, которая позволит вам поддерживать привычный образ жизни хотя бы 3 месяца.
А лучше 6. Деньги эти должны быть в легком доступе — на случай если понадобятся срочно.
Чтобы деньги не лежали мертвым грузом, а работали, нужно их правильно хранить. Подойдут банковская карта с процентами на остаток или вклад. Так вы еще и прибыль, пусть и небольшую, от этих денег получите.
Источник: www.kp.ru
Как жить, чтобы денег хватало: советы экспертов и пример бюджета

Как распределить свой доход, чтобы его с лихвой хватило до следующей зарплаты? Как начать откладывать, даже если кажется, что денег недостаточно? Разбираемся вместе с экспертами. Трудности с деньгами в 2022 году испытывают 69% россиян — такие данные приводит Центр исследований гражданского общества Высшей школы экономики.
Лишь 29% признались, что у них нет серьезных материальных проблем, а еще 2% затруднились с ответом. При этом большинство (46%) считают, что улучшение финансового положения зависит от них самих, а 20% — что только от внешних обстоятельств. Как распределить свой доход, чтобы его с лихвой хватило до следующей зарплаты? Можно ли начать откладывать, даже если кажется, что денег недостаточно? Рассказываем, что советуют финансовые консультанты.
Тратить только 65%
08.06.2022 19:21
Решить за 72 часа
По словам эксперта, все траты нужно обдумывать: нужно ли платить сейчас за эту вещь или услугу? «Лучше взять паузу перед покупкой — 72 часа — и задаться вопросами: «Я проживу без этого?», «Есть ли у меня потребность?», — считает Орлов. — Не задаваясь этими вопросами, многие начинают брать вещи в кредит, а в итоге не справляются с кредитной нагрузкой».
Изучить выписку по счету
Хватает человеку денег до зарплаты или нет, зависит от его дисциплины, считает Игорь Поташов, инвестор, консультант компании «ЯрФинТраст». Вот что, по мнению эксперта, поможет экономить и копить: «Поймите, сколько тратите в месяц. Для этого создайте список расходов — они фиксируются в выписке по банковской карте.
Если платите наличными, то создайте заметку на телефоне и месяц ведите список расходов. После этого приоритизируйте каждую покупку — ставьте напротив «О» или «Н», — говорит Игорь Поташов. — «О» — это обязательные расходы: еда, аренда жилья, проезд и прочее. «Н» — необязательные: бары, рестораны, кинотеатры. Так поймете, сколько обязательно тратить в месяц, а сколько нет».
Сократить необязательные расходы
«Если можно в месяц из пяти походов в ресторан сделать только два — это хорошо. Так сэкономите больше денег, которые в последующем можно отложить», — говорит Игорь Поташов.
Сформировать фонд сбережений
«В онлайн-банке создайте сберегательный счет — это бесплатно. С каждого поступления денег переводите на него 10% от полученной суммы. Фонд сбережений формируется минимум на три месяца в зависимости от уровня обязательных расходов. Если в месяц тратите 50 000 руб., значит нужно накопить 150 000 рублей». «Откладывать деньги каждый месяц — простой, но действенный способ. И делать это нужно сразу после того, как приходит зарплата: часть денег сразу перевели в кубышку, а на оставшиеся живете», — говорит Стас Ли, совладелец УК «ДАЛИ», инвестор в недвижимость.
Пример бюджета: на что уходят деньги и на чем можно сэкономить
- Еду — 17 000 рублей
- Транспорт (общественный транспорт, такси) — 5 000 рублей
- Шопинг (одежда, косметика — в зависимости от потребностей) — 15 000 рублей
- Аренду однокомнатной квартиры — 30 000 рублей
- Кофе — 4 000 рублей
- Маникюр — 2 000 рублей
- Развлечения (походы в кафе с подругами) — 12 000 рублей
- Спортзал и бассейн — 15 000 рублей
При этом у Анны нет сбережений, откладывать ей нечего. В этот бюджет также не вписываются незапланированные траты: например, поход к врачу или замена сломавшегося телефона на новый.
В обязательные расходы нужно включить еду, транспорт, аренду — это 52 000 рублей. Из остальных, необязательных, можно сократить расходы на шопинг — как минимум до 10 000 рублей, кофе — исключить совсем или сократить в два раза, до 2 000 рублей, маникюр — делать самой, развлечения — до 7 000 рублей, спорт — сменить спортзал на домашние тренировки и бег, оставив только оплату бассейна (5 000 рублей). Тогда получится:
- Еда — 17 000 рублей
- Транспорт (общественный транспорт, такси) — 5 000 рублей
- Шопинг (одежда, косметика — в зависимости от потребностей) — 10 000 рублей
- Аренда однокомнатной квартиры — 30 000 рублей
- Кофе — 2 000 рублей
- Маникюр — 0 рублей
- Развлечения (походы в кафе с подругами) — 7 000 рублей
- Спортзал и бассейн — 5 000 рублей
Остаток 24 000 рублей можно откладывать весь или поделить: часть, например, направить в инвестиции, часть — в копилку.
Что еще можно сделать
Найти подработку
Подработка на фрилансе — самый очевидный вариант, если денег не хватает, а в повышении зарплаты отказали. Можно найти работу, которая требует только времени и не требует особой квалификации.
«Подрабатывать можно вечером после основной работы или в выходные дни», — говорит Стас Ли.
Использовать приложения для контроля расходов
Мы уже рассказывали про такие приложения, например «Тяжеловато». Пользователь указывает свой бюджет, на который ему предстоит прожить, и дату, до которой поступления денег не ожидается. Приложение рассчитывает дневную сумму, а пользователю остается только указывать свои траты в течение дня. В конце дня «Тяжеловато» предложит, что делать с сэкономленными деньгами — добавить к бюджету следующего дня или распределить равномерно на весь срок. Так же и с суммой, потраченной сверх лимита.
27.07.2022 18:10
Отслеживать скидки
«Можно воспользоваться сайтами, с помощью которых отслеживать скидки на конкретные продукты и товары в различных магазинах. И идти целенаправленно за нужным продуктом в тот магазин, где на него сейчас самая низкая цена», — говорит Стас Ли.
Выяснить, какой кэшбэк можно получить
Многие банки предлагают кэшбэк на покупки по их картам. Посмотреть условия можно в каталоге Банки.ру. Еще можно получать кэшбэк от государства — налоговый вычет на лечение, спорт, образование, покупку квартиры или с процентов по ипотеке. Как это сделать, мы рассказывали в этом материале.
29.08.2022 19:15
Продавать ненужные вещи на «Авито»
Наверняка в квартире есть вещи, которые не используются годами — лежат в шкафу, на лоджии, в коридоре.
«Пора стряхнуть с них пыль, привести их в порядок, выставить на «Авито» и продать, — говорит Стас Ли. — Можно получить 10–20% от их стоимости, а с новых — даже 30–50%».
Оформить кредитную карту или взять займ
Если деньги нужны срочно, можно обратиться в МФО или оформить кредитную карту. Но прежде — оценить, удастся ли вернуть деньги Wowремя и со всеми процентами. Ставки по микрозаймам могут достигать 1% в день, а за снятие денег с кредитной карты могут взимать комиссию.
«Это может быть выходом, когда других вариантов не осталось. Сейчас есть кредитные карты с беспроцентным периодом пользования деньгами до 120 дней и больше, — говорит Стас Ли. — Но нужно точно понимать, что за ближайший месяц, максимум два финансовое положение изменится в лучшую сторону и кредит или займ удастся погасить».
nttt nttttu0412u043eu0439u0434u0438u0442u0435nttt ntttu0438u043bu0438nttt nttttu0437u0430u0440u0435u0433u0438u0441u0442u0440u0438u0440u0443u0439u0442u0435u0441u044c.nttt ntt nt»>’ >
Источник: www.banki.ru
Не хватает денег что делать как заработать
Копить деньги просто, «чтобы было», бессмысленно. Раз вы целую неделю работаете, чтобы получить деньги, логично было бы себя как-то вознаградить за труд.
Перед вами выбор: «откладывать деньги, потому что так делают ответственные люди» или «потратить их прямо сейчас на что-нибудь хорошее». И второй вариант звучит лучше.
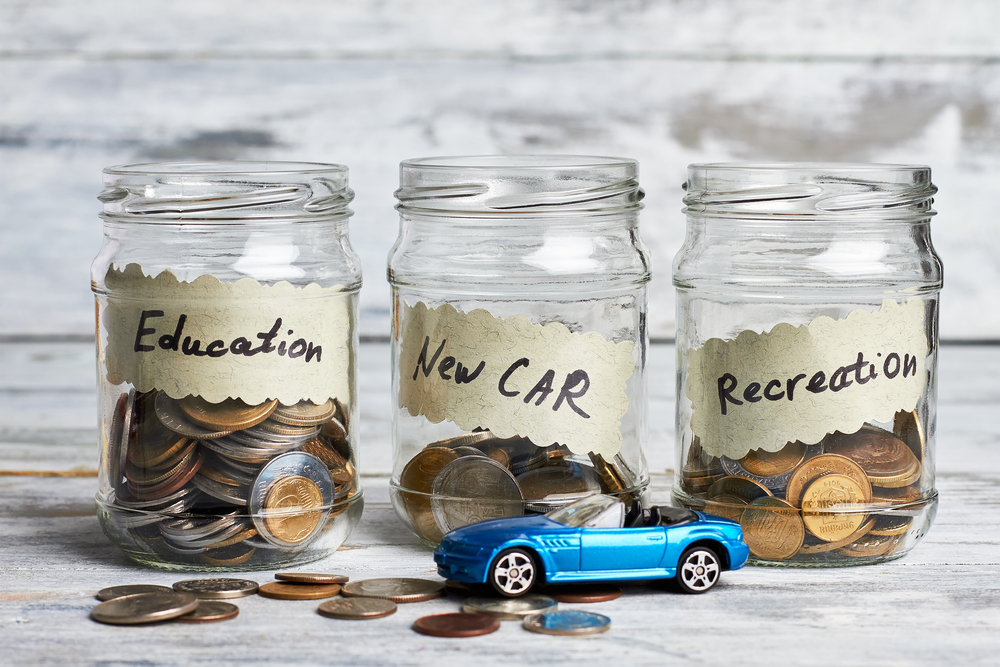
Поставьте перед собой конкретную денежную цель — тогда откладывание денег превратится в желанный процесс. Лучше копить на поездку в Таиланд следующим летом или покупку дома вашей мечты, чем тратить средства на вещи, которые вы можете себе позволить прямо сейчас, но на самом деле не хотите.
Запишите денежные цели и обозначьте их суммы. Начните откладывать деньги и вспоминайте об этих целях всякий раз, когда вам захочется купить что-нибудь ненужное.
RB.RU готовит большое обновление — и мы хотим учесть пожелания и интересы вас, наших читателей. Если вы готовы поделиться своим мнением об RB.RU, переходите по ссылке, чтобы заполнить короткую анкету.
Вы не следите за финансами
Если у вас много банковских счетов, то вам будет тяжело понять, сколько же у вас всего средств.
Вам нужна метрика. Если вы решили привести свое тело в спортивную форму, то вы будете отслеживать различные показания, например, вес. Такой же подход следует применять к финансам.
В первую очередь нужно определить размер чистого капитала. Это самый важный показатель в отслеживании финансов.
Чистый капитал — это сумма всех ваших накоплений (денег и вкладов) минус все долги (например, выплаты по кредитам).
Затем следует назначить постоянную «дату сверки», по которой вы будете отслеживать изменения вашего капитала. Для начала проводите проверку каждую неделю — как только вы начнете понимать свое финансовое положение, можете сократить количество проверок до раза в месяц. Так вы будете знать, каково ваше положение и растут ли ваши финансы.
Вы покупаете ненужное
Если вы не планируете свои финансы, то вы наверняка делаете ненужные покупки, которые не делают вашу жизнь лучше.
Подумайте о том, что вы покупаете на обеде. Например, вы по привычке берете слишком дорогой салат. Но разве от этого салата ваш день станет лучше?
Возможно, стоит взять сэндвич, а сэкономленные 250-300 рублей отложить на что-нибудь более важное, например, на отпуск или покупку дома?
Если бы вы каждый день брали вместо дорогого салата что-нибудь подешевле, то к концу года сэкономили бы 90 тысяч рублей.
Каждая трата — это своего рода уступка. Когда вы что-то покупаете, вы от чего-то отказываетесь. Совершайте покупки с умом и тратьте средства, заработанные таким трудом, на действительно важные вещи.
Отличный способ уследить за покупками — это завести специальный журнал. Всякий раз, когда вы что-то покупаете, записывайте, во сколько вам обошлась эта вещь и насколько сделала она вас счастливее (по шкале от 1 до 10). Проверяйте журнал каждую неделю и отмечайте все покупки, которые набрали менее 7 баллов, а затем откажитесь от них.
Вы живете не по средствам
Возможно, вы ведете слишком дорогой образ жизни. Как это понять? Составьте список ваших фиксированных трат. К ним относятся ежемесячные платежи, например, квартплата, оплата обучения, телефона и занятий в спортзале.
Если общая сумма этих расходов превышает половину вашей ежемесячной зарплаты, то вы слишком много тратите. Пока вы не сократите ежемесячные расходы, у вас всегда будет оставаться мало средств на повседневные нужды и накопление — и вы всегда будете чувстWowать, что вам не хватает денег.
Пройдите по списку и посмотрите, что можно сократить. Может, стоит ходить в менее дорогой фитнес рядом с домом? Или переехать в квартиру подешевле и снимать ее вместе с кем-то?
Сократив расходы хотя бы на 100 рублей, в конце года вы сэкономите 1200. А если на 2000, то через год у вас накопится порядочное количество денег.
Вы берете кредиты под большой процент
Если вы покупаете товары в кредит, но не погашаете ежемесячный долг, неудивительно, что вы живете от зарплаты до зарплаты. Огромное количество средств уходит на уплату процента за покупку, которую вы сделали несколько месяцев или лет назад.
Многие будут рады приобрести желанную вещь со скидкой в 16%. Но мало кто понимает, что каждый год им придется выплачивать по кредиту эти самые 16%.
В следующий раз, когда вам захочется купить нечто очень дорогое, на что вам не хватает средств, посчитайте стоимость этого товара с учетом процентов по кредиту. А затем спросите себя — а стоит ли оно того?
Материалы по теме:
Источник: rb.ru