
При оформлении ипотеки обязательным условием является внесение залога, в роли которого выступает приобретаемая недвижимость. Чтобы повысить доступность жилищного кредита для населения и снизить риск невозврата был сформирован рынок ипотечного страхования.
Почему необходима страховка при ипотеке?
Сущность страхования ипотеки заключается в том, что предметом сделки являются заемные средства, взятые клиентом у банка под залог приобретаемой квартиры, а не сама недвижимость. Страховой полис в этом случае является обязательным этапом оформления кредитной операции при внесении минимального первоначального взноса. Он позволяет защитить обе стороны финансовых отношений от риска дефолта и получения убытков.
При возникновении ситуации, когда заемщик не может выплатить ссуду, финансовая организация продает его залоговое имущество, возвращая себе часть займа. Недостающие деньги возмещает страховая компания.
С какими страховыми случаями можно столкнуться при ипотечном кредитовании?
Так как при ипотечном кредитовании применяются довольно большие суммы денежных средств, страховка позволяет уберечь граждан от ряда существенных проблем.
Обязательно ли страховать квартиру при ипотеке?
Страховые случаи могут быть следующими:
- грабеж, повреждение квартиры;
- воздействие огня, взрыв, нарушение электропроводки, удар молнии;
- порча имущества при затоплении;
- стихийные бедствия.
Ипотечное страхование подразумевает оформление полиса на защиту имущества, однако, банки часто требуют страховать жизнь заемщика и право на собственность. Для этого можно воспользоваться комплексной услугой страховщика, который является партнером банка.

Особенности страхования при ипотеке
Услуга страхования ипотеки имеет свои особенности:
- время действия страхового полиса равнозначно условиям договора по жилищному кредиту (до 25 лет);
- суммы страховых рисков отличаются по периодам и не являются одинаковыми, по истечении 4 лет действия кредита, возможность появления страхового случая снижается;
- при досрочном погашении ипотеки клиент может получить часть страховки на основании заявления;
- стоимость полиса может меняться в зависимости от макроэкономических факторов (цен на жилье, доходов населения, уровня платежеспособности).
Важная особенность страхования при ипотеке заключается в том, что в случае возникновения каких-либо проблем в первую очередь страховая компания встанет на сторону банка. Это значит, что денежные средства будут возвращены сначала кредитной организации по сумме покрытия, а уже затем заемщику.
Преимущества и недостатки страхования при ипотечном кредитовании
Процедура страхования выгодна обеим сторонам кредитных отношений. Она позволяет банку снизить риск невозврата средств, исключая убытки компании. Клиент получает возможность оформить договор на более выгодных условиях, которые включают небольшой первоначальный взнос при низкой процентной ставке. При наступлении временной нетрудоспособности клиент может воспользоваться отсрочкой платежа. При смерти заемщика наследники не теряют жилье.
Существует ли у страхования при ипотечном кредите какие-либо недостатки? Обычно в качестве минусов заемщики называют дополнительные расходы денежных средств, а также траты времени. В некоторых случаях может потребоваться сбор дополнительного пакета документации.
Впрочем, из-за присутствия залога, от страховки в большинстве случаев нет возможности отказаться, в отличие от варианта с любым другим кредитом без обременений. Если клиент захочет это сделать, придется потратить достаточное количество времени. Как именно осуществляется отказ, рассмотрим ниже.

Размер страховой премии при ипотечном страховании
Размер страховки для каждого клиента рассчитывается индивидуально. Он будет зависеть от некоторых факторов: страховой компании, кредитной организации, тарифы на страховку, сумма ипотечного кредитования, а также других критериев. Сумма страховки рассчитывается при оформлении кредитного договора. Как правило, банки предлагают клиентам несколько вариантов страховых программ, чтобы выбрать наиболее подходящую.
Как осуществляется возврат средств при страховке?
Страхование по ипотеке – это минимизация рисков по утрате объекта недвижимости. С полисом клиент страхует квартиру или дом от распространенных рисков. Многие граждане решают отказаться от приобретения, но не знают можно ли вернуть страховку по ипотеке в разных банковских организациях, например, в Сбербанке.
Отказ от страхования и возврат денег при оформлении ипотеки
Страхование недвижимости, оформленной по ипотечному кредиту в Сбербанке и иных банках, защищает на случай признания сделки некорректной и от рисков повреждения. Приобрести можно следующие программы:
- страхование объекта обеспечения;
- страхование жизни и здоровья.
Важно! Как уже говорилось выше, страхование залога – это обязательная программа в соответствии с Федеральным законом. Страхование жизни и здоровья предполагает добровольную покупку по инициативе заемщика.

Как отказаться от страхового договора сразу после заключения
В соответствии с указанием ЦБ России от 20 ноября 2015 года №3854–У «О минимальных требованиях к добровольному страхованию» гражданин имеет право отказаться от навязанного продукта в течение 14 дней (поправка в Федеральном законе от 2018 года).
Для этого клиенту нужно посетить отделение Сбербанка и корректно заполнить заявление, установленного образца. В нем указываются реквизиты для перечисления возвратной суммы. Стоит отметить, что при себе необходимо иметь следующий пакет документов:
- паспорт уплатившего страховую сумму;
- квитанцию, подтверждающую данное действие;
- иные документы, которые выдавались при страховании.
Вторым вариантом для расторжения договора является обращение в страховую компанию в течение двух недель. Это можно сделать лично, либо отправить письмо с заявлением. При страховании в корпорации Сбербанка отправка осуществляется по адресу: ул. Павловская, д.7, г. Москва, индекс 115093. Также прилагаются сканы вышеперечисленных документов.

Какая документация потребуется при отказе от страховки через страховую компанию
Во-первых, оформляется заявление. В представленном заявлении указываются следующие сведения:
- фамилия, имя и отчество заявителя;
- персональные сведения о клиенте (паспортные данные);
- электронный адрес и телефон;
- дата оформления договора страхования и номер документа;
- банковские реквизиты для перечисления.
Помимо заявления потребуется предоставить пакет документов по кредиту. Возврат осуществляется в течение 7 рабочих дней после поступления документа на рассмотрение.
Можно ли вернуть страховку во время действия ипотечного договора и после погашения
Согласно аналогичному правовому акту, отказаться от страхового продукта «Жизнь и здоровье» можно в любое время. Но если обратившийся приходит по истечению указанного срока, то происходит перерасчет денежной суммы к уплате в соответствии с уже использованным периодом.
Для перерасчета используется формула:
Страховая сумма / 365 дней * количество использованного периода.
То есть, если человек приобрел страховой продукт стоимостью 8000 рублей, но обратился через 30 дней с заявлением о перерасчете, то к выплате 7342 рублей.
Аналогичным образом рассчитывается возврат страховки при полном досрочном погашении на объект недвижимости.
Если клиент решил взять программу «Рефинансирования» в другом кредитном учреждении, то необходимо подать заявку в страховую компанию, приложив справку о досрочном погашении. Учреждение произведет перерасчет и выдаст сумму за исключением использованного периода.
Выплаты осуществляются сразу после получения банковских реквизитов. Стоит помнить, что перечисление происходит только на персонализированный счет приобретателя страхового продукта.
Источник: sunsochi.com
Порядок страхования недвижимости при ипотеке — 4 основных этапа + стоимость услуги
Вы узнаете, от чего зависит стоимость страхования имущества при ипотеке, как правильно рассчитать страховку на квартиру и какой перечень документов понадобится для оформления данной процедуры.
Ипотечное кредитование стремительно набирает обороты. По данным Сбербанка темп роста составляет около 12% в год. Рука об руку с ипотекой идёт страхование залогового имущества. К составлению правил страхования привлекаются лучшие юристы, прописывая в них в первую очередь то, что позволит получить страховщику максимальную прибыль.
Чтобы страхование квартиры по ипотеке действительно было выгодно заёмщику, необходимо знать некоторые особенности процесса. Разобраться самостоятельно во всех нюансах рядовому заёмщику порой бывает нелегко.
Новая статья нашего портала в этом обязательно поможет!
Из неё вы узнаете:
- зачем страховать ипотечную недвижимость;
- какой вид страховки дешевле и почему;
- во сколько обойдется полная страховка и научитесь рассчитывать стоимость полиса самостоятельно.
Что дает страхование квартиры по ипотеке
В ипотечном страховании заинтересованы все три стороны-участницы: кредитор, заёмщик, страховщик. Определимся, в чём выгода каждого из них.
Банк-кредитор страхует себя от невозврата выданных заёмных средств. Ипотека — долгосрочный кредит. Суммы исчисляются миллионами рублей. Просчитать все риски на 10-30 лет невозможно, а значит, кредитору следует обезопасить себя. Главная роль в этом отводится страхованию.
Большинство заёмщиков уверены, что страховка залогового имущества — это пустая трата денег. У получателя кредита каждая копейка на счету. Однако помните, что «скупой платит дважды». Именно страховка позволит заёмщику исполнить свои обязательства перед кредитором в случае форс-мажорных обстоятельств и утраты залога.
И наконец, страховые компании. Они работают с целью получения прибыли, основная её часть — разница между страховыми премиями и произведёнными выплатами по компенсации ущерба при наступлении страхового события.
Чтобы понять, о каких суммах идёт речь, я подготовила выборку по 3 лидерам рынка ипотечного страхования:
| № п/р | Компания | Объем полученных премий тыс. руб. | Выплаты по страховым случаям тыс. руб. |
| 1 | ВТБ-Страхование | 4295398 | 23840 |
| 2 | Альфа | 3140669 | 447971 |
| 3 | Сбербанк | 850236 | 12318 |
Думаю, выгода страховщиков очевидна!
Какие бывают виды страхования залогового имущества
Залоговое имущество страхуют либо на величину заёмных средств, либо на полную оценочную стоимость залогового объекта.
Оформление полиса на сумму кредита — самый популярный у российских ипотечников вид. Объясняется это его более низкой ценой по сравнению со страховкой от стоимости оценки.
- ипотека Сбербанка;
- объект приобретается на вторичном рынке;
- стоимость квартиры 5 млн руб.;
- величина кредита 1 млн руб.;
- срок кредитования 10 лет;
- заёмщик женщина 35 лет, проживающая в Казани.
Однако, выбирая вид страхования, следует брать в расчёт не только стоимость услуги, но и порядок возмещения при наступлении страхового события.
Так, в случае пожара и полной утраты залога, если страховка оформлена на сумму займа, то выплаты банку будут произведены в размере остатка задолженности по нему. В такой ситуации заёмщик остаётся не только без квартиры, но и теряет деньги, уже уплаченные в счёт погашения кредита.
Если же полис оформлен на полную цену залоговой недвижимости, то после погашения кредитного обязательства заёмщик получает разницу между страховым возмещением и остатком ипотечного долга.
Как рассчитать страховку на недвижимость
Стоимость страховки обычно составляет 0,1-0,5% от суммы кредита или оценочной стоимости квартиры (если заёмщик решает застраховать полную стоимость приобретаемой недвижимости). Величина % зависит от года постройки и конструктивных особенностей (материал стен, перекрытий) залогового имущества.
На окончательную стоимость страховки ипотечного жилища дополнительное влияние оказывают множество различных факторов:
- характеристики залогового объекта (к примеру, полис страховки деревянного дома обойдётся по определению дороже, чем новостройки);
- возраст, пол кредитополучателя;
- его профессия;
- требования кредитной организации.
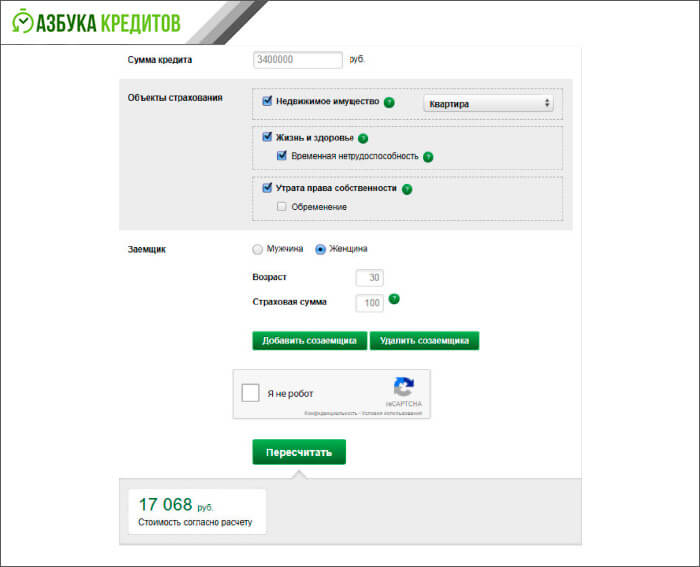
Рассчитывайте примерную цену полиса самостоятельно с помощью онлайн-калькуляторов и специальных формул.
При использовании калькулятора все предельно просто! Необходимо ввести построчно запрашиваемые сведения и нажать кнопку «рассчитать».
Есть желание воспользоваться ручным способом — делайте вычисления в 2 этапа, используя формулы расчёта:
- базовой стоимости страховки B=S+I*S;
- ежегодной страховой премии. CP=B*k/100.
Рассмотрим условную ситуацию.
Допустим, мы имеем следующие исходные сведения:
| Показатель | Условное обозначение | Величина |
| Общие сведения | залог — квартира, срок кредитования 120 мес., платежи аннуитетные | |
| Общая сумма кредита | S | 2 млн руб. |
| Ставка по кредиту | I | 10 % |
| Ежегодный тариф от общей суммы страховки | k | 0,3 % |
Используя данные таблицы, произведём расчёт базовой страховой суммы, подставив нужные значения в первую формулу.
B = S + IxS= 2000000+0,1*2000000=2200000 руб.
Затем считаем цену полиса, используя 2 формулу:
СР = 2200000*0,3/100=6600 руб.
Итак, в первый год мы должны будем заплатить 6600 руб.
Аналогичным способом рассчитывается стоимость любого последующего страхового года от остатка кредитной задолженности.
Порядок страхования недвижимости — 4 основных этапа
Страхование имущества — обязательная процедура при получении ипотеки.
Чтобы оформление страховки прошло «без сучка и задоринки», советую заранее ознакомиться с его алгоритмом.
Этап 1. Выбор компании-страховщика
По состоянию на 01.01.2018 в РФ действует 222 страховых компании (СК). При таком многообразии сделать правильный выбор непросто.
Рекомендую проводить отбор по 3 критериям:
- наличие лицензии;
- надёжность;
- финансовая стабильность.
Наличие лицензии проверяйте на сайте ЦБ РФ в реестре субъектов страхового дела. Важно, чтобы лицензия имелась на нужный вам вид услуг.
О надёжности страховщика расскажет его деловая репутация, срок существования на страховом рынке, состав учредителей и инвесторов. Только профессиональные, ответственные компании могут вести деятельность более 3-5 лет.
А если в учредителях и инвесторах числятся крупные фирмы или банки, то это не просто придаёт солидности, но и служит серьёзной «подушкой безопасности», как для самой страховой компании, так и для её клиентов.
Делая выбор, соберите клиентские отзывы о кандидате, ознакомьтесь с его рейтингами.
Говоря о финансовой стабильности, я не призываю анализировать многостраничные бухгалтерские и управленческие отчёты страховщика. Достаточно выяснить, подвергалась ли страховая фирма санкциям за несоблюдение нормативов. И опять же, об этом есть сведения на сайте ЦБ РФ.
Хотите получить все сведения и сразу? Воспользуйтесь специализированными интернет-ресурсами. Лично мне нравятся insur-info.ru и insur-portal.ru. Это сайты о страховании, где собрана воедино вся необходимая и, что важно, актуальная информация.
Этап 2. Подготовка документов
Определившись со страховой компанией, соберите пакет документов, необходимый для заключения договора. Его состав лучше уточнять у своего страховщика.
Стандартный перечень состоит из:
- Паспорта кредитополучателя.
- Отчёта оценщика.
- Кредитного договора + графика платежей.
- Техпаспорта.
- Выписки из ЕГРН.
Важно! Выписка действительна 30 дн. с момента её выдачи.
Этап 3. Оформление договора страхования
Прежде чем подписывать договор, внимательно ознакомьтесь со всеми его пунктами. Неотъемлемым приложением к договору служат «Правила страхования» — документ, подробно описывающий все нюансы взаимоотношений страхователя и страховой компании. После его досконального изучения для вас в нём не должно оставаться «белых» пятен.
Рекомендую обратить пристальное внимание на:
- перечень страхуемых рисков;
- то, какие события не относятся к страховым;
- способы и сроки сообщения о наступлении страхового случая;
- возможные причины отказа страховщика в выплатах.
Эти знания помогут вам впоследствии избежать неприятных сюрпризов и споров.
Дополнительные полезные сведения узнавайте из видеоролика.
Этап 4. Оплата страховой премии
После того, как бумаги оформлены, остаётся лишь оплатить страховую премию единовременным внесением полной стоимости сразу за все годы или оплатой ежегодных платежей.
Что лучше, выбирать вам!
Можно ли отказаться от страхования квартиры и жизни
Страховать ипотечный залог обязательно. Об этом прямо сказано в Законе «Об ипотеке».
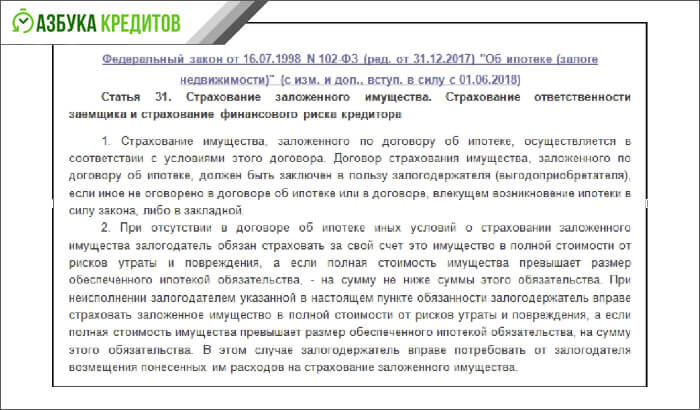
Следовательно, не страховать ипотечную квартиру не получится. Причём, оформлять полис придётся ежегодно в течение всего срока действия кредитного договора.
А вот страховать свою жизнь — дело добровольное! Заставить оплачивать такой полис вас никто не вправе. Смело можете отказаться от его оформления. Однако прежде рекомендую узнать, какие контрмеры на ваш отказ может предпринять кредитор.
Часто в договоре есть специальный пункт на этот случай. Как правило, за неоформление страхования жизни предусматривается повышение процентной ставки по кредиту.
Обнаружили такое условие в своём договоре? Не отчаивайтесь, сначала просчитайте, что для вас лучше: сэкономить на полисе, но платить кредит по повышенной ставке, либо застраховать жизнь, оставив прежние условия по ипотеке.
Предположим, заёмщик женщина 32 лет, профдеятельность не связанная с рисками, планирует купить квартиру за 2,5 млн руб., взяв для этого в Сбербанке ипотеку 1,5 млн.руб. сроком на 10 лет под 10% годовых. По условиям кредитного договора в случае отказа от страхования жизни банк повысит ей ставку до 11%.
Проведём расчёт:
№ п/п Показатель Ставка 10% Ставка 11% Разница 1 Ежемесячный платёж 19823 20663 +840 2 Переплата по % за весь срок 878813 979500 +100687 Итак, за 10 лет при повышении ставки на 1% девушка переплатит кредитору 100687 руб. При этом страхование жизни за год ей обошлось бы в 2550 руб. Разумеется, что оформить полис выгоднее, чем оплачивать займ под повышенный %.
Расчёты произведены с помощью онлайн-калькуляторов.
Заключение
Подведём итог! Страхование имущества при ипотеке — обязательная процедура, которую нельзя проигнорировать.
Насколько оно будет выгодным и полезным зависит от вас. Внимательно читайте правила страхования и условия кредитного договора. Отказывайтесь от ненужных опций, взвешено подходите к выбору способа расчёта стоимости услуги.
Только так вы приобретёте действительно надёжную защиту своего жилища без больших финансовых затрат!
Источник: azbukakreditov.ru
Нужна ли страховка квартиры при ипотеке?
Для многих ипотека — единственная возможность стать владельцем собственного жилья. Но мало кто в момент одобрения представляет, сколько лет придется отказывать себе и относить часть доходов в банк. Ведь кроме основной части долга и процентов по нему, кредитное учреждение обяжет вас провести страхование жилплощади. Что это такое и действительно нужна ли страховка квартиры при ипотеке, мы расскажем в этой статье.
Особенности страховки жилья по ипотеке
Ипотека – это долгосрочная форма кредитования, при которой купленный на заемные средства объект находится в залоге, но может использоваться должником. Такая форма взаимоотношения клиентов с банками регулируется законом «Об ипотеке». В нем же говорится о необходимости страхования приобретенной недвижимости.
Если этого не сделать, то получить одобрение крупного займа на покупку квартиры едва ли удастся. В страховании недвижимости заинтересован как банк, так и заемщик. Кредитное учреждение рассматривает страхование как дополнительную гарантию сделки с должником. В свою очередь, заемщик избегает финансовых потерь, связанных с такими обстоятельствами как пожар, взрыв газа и т. п. Если урон жилплощади доказан, то страховщики выплачивают владельцу недвижимости необходимую сумму, которую банк использует в счет погашения ипотеки.
Комплексный ремонт квартир под ключ
- Всё включено
В стоимость ремонта входит всё: работы, материалы, документы. - Без вашего участия
После согласования проекта мы беспокоим хозяев только при сдаче ремонта. - Цена известна заранее
Стоимость ремонта фиксируется в договоре. - Фиксированный срок ремонта
Ремонт квартиры под ключ за 3,5 месяца. Срок закреплен в договоре.
Как проходит процедура страхования недвижимости?
Многие покупатели квартиры задаются вопросом: нужно ли страховать недвижимость каждый год? Ответ — да. Квартира страхуется на весь залоговый период. Когда срок заканчивается, страховая компания напоминает о продлении страховки.
К сожалению, в нашем обществе сложился миф, что страхование квартиры – это навязанная банками услуга. Это утверждение не соответствует действительности. Как уже было сказано выше, необходимость страховки прописана в законе «Об ипотеке», а именно в его 31-ой статье.
Некоторые банки предлагают ипотеку без страховки, но это неправда. Дело в том, что банк может самостоятельно застраховать имущество, которое принадлежит ему. Так как квартира до момента поступления последнего платежа по ипотеке, принадлежит кредитному учреждению, то оно может самостоятельно провести страхование. При этом стоимость страховки будет включена в проценты по кредиту. На такую хитрость идут небольшие банки, которые привлекают клиентов тем, что у них «отсутствует» непопулярная услуга.
Страховка и досрочное погашение ипотеки
По закону вернуть страховку можно, но только за то время, которое осталось при досрочном погашении. Допустим, вы взяли ипотеку на 15 лет, но смогли выплатить долг за 10 лет. Так как вам удалось погасить ипотеку быстрее, имеются все основания для возврата 30% стоимости страховки. Но так как в большинстве случаев страховка оплачивается частями, вы не получите возврат, а просто не заплатите оставшуюся часть.
Интересный факт! Средства по страхованию можно получить только после того, как банк снимет с недвижимости залоговый статус. Получив необходимые документы, можно обращаться к страховщику для возврата средств.
Ипотека в российских банках
Крупные банки предлагают своим клиентам получить ипотеку с обязательным страхованием жилплощади. При наступлении самого серьезного страхового случая выплаты по страховке будут произведены в максимальном размере. Они могут быть равны стоимости квартиры. Так как квартира находится в залоге, страховку получит ее владелец, а с заемщика снимется необходимость выплаты по ипотеке.
Многие крупные банки имеют свою страховую компанию, но по закону должны работать и с другими крупными организациями нашей страны. Выбор страховщика зависит от заемщика. Он может воспользоваться самыми выгодными для себя условиями. Поэтому необходимо тщательно изучить все предложения и выбрать подходящее.
Средняя сумма страховки равна 1% от суммы кредита. Но существуют нюансы, которые влияют на это число. Среди них наиболее важными являются:
- новостройка или вторичное жилье;
- возраст и здоровье заемщика;
- условия страховой компании.
Страховку можно выплатить за один раз или разделить на 3-4 транша. Но, как уже было сказано, платить ее все равно придется. Не думайте, что таким образом банки пытаются обмануть вас или получить еще больше прибыли. Это требование федерального закона, который кредитные учреждения обязаны выполнять.
Вам нужен ремонт?